Il s’agit d’un article traduit par une machine. La version originale est disponible en anglais.
Dernière mise à jour : · 21 min de lecture
En bref
Les exportations de brut du Golfe sont revenues à leur niveau d’avant-guerre, mais ses exportations de carburants raffinés n’en sont qu’à environ la moitié. Résultat : en Europe, le diesel s’échangeait près de 200 dollars le baril, quand le brut restait juste sous les 110 dollars. Le diesel se fabrique dans des raffineries, puis s’expédie, et les guerres du Golfe et d’Ukraine ont abîmé l’un comme l’autre. Des drones ont frappé des raffineries de l’Arabie saoudite à la Russie, et l’envolée du fret a fermé la route de l’Amérique vers l’Europe. Plus de brut n’y changera rien. Le premier diesel russe chargé pour les États-Unis dans le cadre d’un nouvel accord représente environ cinq heures d’exportations américaines.
Sommaire
Le lundi 2 mars 2026, les débris de deux drones interceptés ont provoqué un incendie « limité » à Ras Tanura, la plus grande raffinerie de pétrole d’Arabie saoudite. Aramco a arrêté par précaution l’installation de 550 000 barils par jour, le temps d’évaluer les dégâts. Ras Tanura est un fournisseur clé de diesel pour les acheteurs européens et produit de plus petites quantités d’essence.
Ce jour-là, l’Iran attaquait des installations énergétiques dans tout le Golfe, et les cours du pétrole ont bondi. À Londres, le brut a gagné environ 9 %, pour approcher 79 dollars le baril. Les contrats à terme sur le gasoil de la bourse ICE, le prix de marché du diesel et du fioul domestique, ont grimpé de plus de 20 %, leur plus forte hausse en une seule journée depuis mars 2022. Une seule raffinerie ne peut expliquer un tel écart. Le bond bien plus vif du diesel laissait penser que les traders redoutaient une perturbation plus grave de l’approvisionnement en carburants que de celui en brut.
Près de huit mois plus tard, le diesel restait le plus rare des deux. Au 22 octobre, les exportations de brut du Golfe étaient remontées à leur niveau d’avant-guerre, mais ses exportations de carburants raffinés n’atteignaient toujours qu’environ la moitié de ce qu’elles avaient été. Le 21 octobre, le Brent livrable en décembre s’échangeait juste sous les 110 dollars le baril, tandis qu’en Europe les contrats à terme sur le gasoil de novembre approchaient 200 dollars. « Le diesel soutient le complexe, écrivait Kpler, une société qui suit les cargaisons en mer, tandis que le reste du baril le tire vers le bas. » À la mi-octobre, l’Agence internationale de l’énergie (AIE), l’organisme de veille énergétique des pays riches, situait les prix de référence du diesel à près du double du prix du pétrole brut.
L’écart déborde largement des écrans de marché. Aux États-Unis, ce sont des camions et des trains à moteur diesel qui transportent la plupart des marchandises que les gens achètent, et la plupart des engins agricoles, de chantier et militaires fonctionnent au diesel. L’AIE constate que les prix record du diesel renchérissaient déjà les biens et rognaient les revenus réels. Le redressement des exportations de brut ne pouvait ni réparer des raffineries endommagées ni fournir les pétroliers nécessaires pour transporter leur carburant. Le diesel se fabrique dans des raffineries, puis s’expédie, et en 2026 les guerres du Golfe et d’Ukraine ont abîmé la fabrication comme le transport.
D’où venait le diesel
En février 2026, deux régions dominaient ce commerce. Les États du Golfe et la Russie représentaient ensemble près de 45 % du commerce maritime mondial de diesel et de gasoil, compté en exportations nettes, c’est-à-dire ce que chaque région expédiait moins ce qu’elle importait. Le gasoil désigne la famille des carburants intermédiaires qui comprend le diesel et le fioul domestique.
Les chiffres provisoires de septembre situaient les exportations nettes cumulées du Moyen-Orient et de la Russie à 820 000 barils par jour, soit 1,3 million de barils par jour de moins qu’un an plus tôt, une chute de plus de 60 %. Les autres exportateurs n’ont comblé qu’une partie du manque. Les États-Unis et la Chine expédiaient 610 000 barils par jour de plus qu’un an auparavant, et les exportations mondiales de diesel restaient en septembre inférieures de 700 000 barils par jour à celles de septembre 2025.
Les raffineries du Golfe ont été frappées de plein fouet. Début octobre, Goldman Sachs estimait qu’environ 2 millions de barils par jour de capacités de raffinage du Moyen-Orient restaient à l’arrêt. La raffinerie saoudienne de Jizan, sur la mer Rouge, prise pour cible par les houthistes du Yémen, ne devrait pas redémarrer avant la fin décembre. Les installations qui tournaient peinaient à faire sortir leur carburant. Les attaques dans le détroit d’Ormuz se sont intensifiées à la mi-octobre, et dans la semaine précédant le 19 octobre, aucun gasoil ni aucun diesel n’a quitté le Golfe.
Les raffineries russes, elles, ont été frappées par l’Ukraine. L’AIE estime qu’au cours des huit premiers mois de 2026, un drone a touché une raffinerie russe tous les trois jours en moyenne. À la mi-septembre, d’après les calculs de Reuters, trois des six plus grandes raffineries de diesel du pays étaient à l’arrêt ou tournaient à environ un quart de leur capacité, et ces six-là produisent à peu près la moitié du diesel russe. Au 20 octobre, Kpler jugeait que près de 40 % des capacités de raffinage de la Russie étaient inactives. Moscou a gardé chez elle le diesel dont elle disposait. Elle a interdit les exportations de diesel à partir du 8 juillet et, le 30 septembre, a prolongé jusqu’au 31 octobre l’interdiction visant les producteurs, invoquant la nécessité de maintenir la stabilité du marché intérieur pendant les récoltes, quand la demande de carburant automobile augmente.
Le diesel d'hiver et le bras de fer autour du kérosène

Le carburéacteur et le diesel sont taillés dans des tranches de brut qui se chevauchent. Le carburéacteur de type kérosène doit avoir fini de bouillir à 300 °C, et le gasoil bout entre 180 °C et 380 °C, si bien que certaines molécules peuvent aller à l'un comme à l'autre. Les raffineurs peuvent élargir la coupe kérosène vers le naphta, plus léger, situé en dessous, et vers la tranche du gasoil, au-dessus. À l'été 2026, alors que le carburéacteur manquait, les raffineurs ont poussé au maximum leur production de kérosène, et l'AIE a constaté que cela réduisait leurs rendements en gasoil. La Russie se heurte chaque automne au même compromis, par l'autre bout. Au début de l'automne, son marché des carburants passe du diesel d'été au diesel d'hiver, une qualité résistante au gel qui domine généralement en octobre et en novembre. Peu de raffineries produisent du diesel d'hiver pendant les mois chauds, et les raffineries russes ne fabriquent qu'environ 80 à 90 % du diesel d'hiver consommé dans le pays. Le reste est obtenu en mélangeant du diesel d'été et du kérosène d'aviation. La Russie a maintenu jusqu'au 30 novembre son interdiction d'exporter du carburéacteur. Dans un automne russe, le kérosène qui quitte le pays ne peut pas entrer dans le diesel d'hiver.
En octobre, l’interdiction a commencé à se desserrer. À partir du 10 octobre, en vertu de ce que Moscou a présenté comme des accords entre Vladimir Poutine et Donald Trump, la Russie a autorisé, à ce stade, la mise sur le marché mondial de 500 000 tonnes de diesel. L’interdiction visant les producteurs restait formellement en vigueur jusqu’au 31 octobre. Les chargements de diesel russe programmés pour octobre ont atteint 173 000 barils par jour, leur plus haut niveau depuis juin, et des pétroliers signalaient de nouveau des voyages vers la Turquie et le Brésil. Ce sont des chargements et des destinations, pas des livraisons. La marge d’exportation de la Russie était de toute façon mince : Kpler évaluait sa production de diesel à environ 1,4 million de barils par jour, pour une demande intérieure d’environ 1,2 million. L’AIE jugeait que l’assouplissement de l’interdiction avait peu de chances de modifier sensiblement l’équilibre mondial, car ce qui freinait les exportations russes, c’était le manque de raffineries en état de marche.
Ce qu’une raffinerie peut changer, et ce qu’elle ne peut pas
Une raffinerie complexe fait trois choses : elle sépare le pétrole brut, en convertit une partie et traite ce qui en sort. Les installations plus simples convertissent peu, voire pas du tout. La séparation, c’est la distillation. Le brut est chauffé, et ses composants, appelés fractions, sont soutirés selon leur point d’ébullition. L’essence vient de l’extrémité légère, qui bout entre 35 °C et 215 °C. Le gasoil est un distillat moyen, qui bout entre 180 °C et 380 °C, entre les carburants légers et le résidu lourd. Aux États-Unis, un baril de brut de 42 gallons donne environ 19 à 20 gallons d’essence et 11 à 13 gallons de distillats, vendus pour la plupart comme diesel. Ces rendements bougent d’un mois à l’autre, car les raffineurs courent après la demande et les profits.
La colonne de distillation ne fixe pas la quantité de diesel qu’un baril peut fournir. Une bonne partie de chaque baril bout au-dessus de la plage du diesel, et des unités de conversion transforment une partie de ces fractions lourdes en carburant plus léger. La méthode la plus répandue est le craquage, qui recourt à la chaleur, à la pression, à des catalyseurs et parfois à l’hydrogène pour briser les molécules lourdes en molécules plus légères. L’hydrocraqueur est le type de craqueur qui ajoute de l’hydrogène, et les composants des distillats moyens figurent parmi ses principaux produits. Le diesel d’une raffinerie provient donc en partie directement de la colonne, et en partie d’un pétrole trop lourd pour être du diesel à son arrivée.
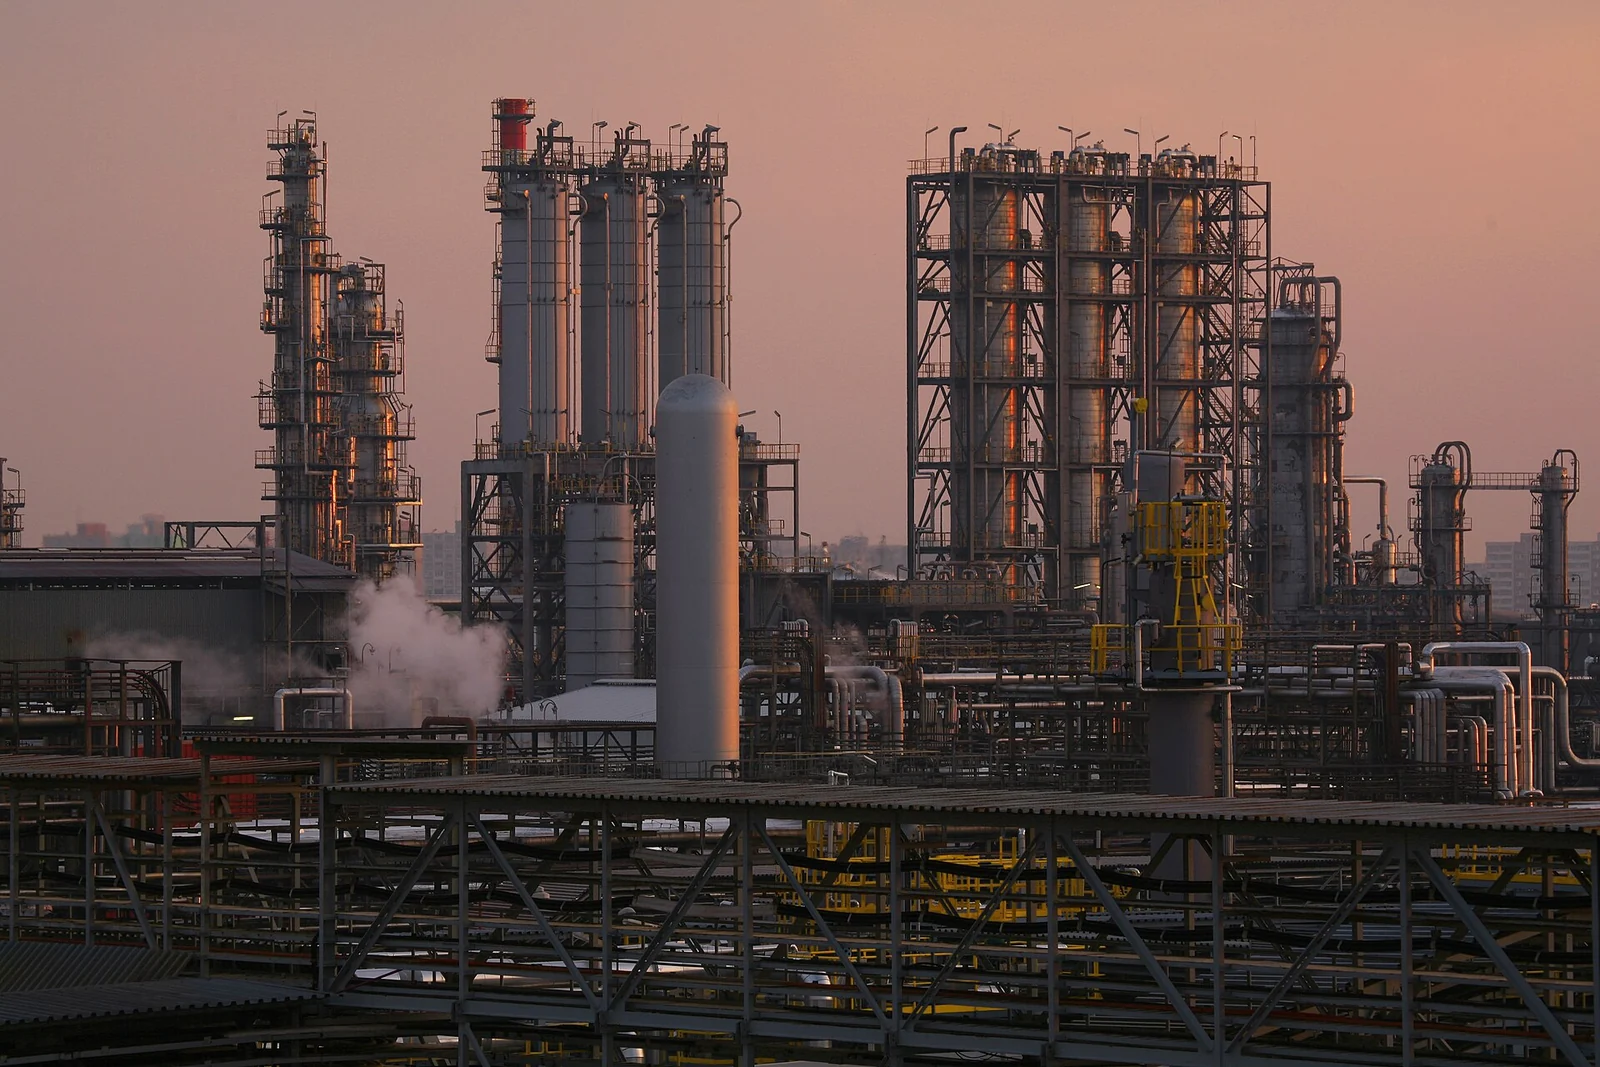
Comment un hydrocraqueur tire du diesel d'un pétrole plus lourd

Un hydrocraqueur typique est alimenté en distillat sous vide, un flux qui bout entre 350 °C et 550 °C et dont l'essentiel est trop lourd pour être vendu comme diesel. Le travail se fait dans de hauts réacteurs aux parois épaisses, en forme de fusée. À l'intérieur, l'hydrogène et un catalyseur, sous haute pression, scindent de longues molécules lourdes en molécules plus courtes, qui tombent dans les plages du naphta et des distillats moyens. Beaucoup de raffineries exploitent aussi un craqueur catalytique, qui brise les molécules lourdes par la chaleur et un catalyseur, sans ajouter d'hydrogène. Une raffinerie équipée des deux unités dispose d'un bouton de réglage. Quand le marché bascule vers le diesel, les opérateurs augmentent la sévérité de l'hydrocraqueur, l'intensité de la réaction, et convertissent une plus grande part de sa charge en diesel à basse teneur en soufre. Quand la demande d'essence culmine, ils ralentissent l'hydrocraqueur et envoient davantage de fractions lourdes au craqueur catalytique pour produire plus d'essence. Les mêmes fractions lourdes peuvent finir dans l'un ou l'autre carburant, selon le sens dans lequel la raffinerie a tourné son bouton.
En 2026, les raffineurs ont tourné ces boutons à fond. Ils ont détourné la charge lourde des craqueurs catalytiques vers les hydrocraqueurs, exploité les hydrocraqueurs dans le mode qui maximise les distillats, et réglé les craqueurs catalytiques pour produire davantage d’un flux appelé light cycle oil, quitte à sacrifier l’essence, avant de valoriser ce flux en diesel. Kpler estime que l’ensemble de ces ajustements peut relever le rendement en distillats moyens, carburéacteur et diesel confondus, d’environ 7 à 10 points de pourcentage du baril entier, selon la conception de la raffinerie et le brut qu’elle traite. Cet effort est gourmand en hydrogène et plafonné par la taille des unités. La Russie montre la limite sous un autre angle. Ses raffineries ont porté leur rendement en diesel de 33 % à 37 % en plusieurs années, mais une part plus grande d’un volume traité bien plus petit laisse tout de même moins de diesel.
Le brut fixe le point de départ, car chaque qualité se décompose en son propre mélange de fractions légères, moyennes et lourdes. Kpler décrit le brut d’exportation du Golfe comme « intrinsèquement riche en distillats moyens ». En 2026, a constaté l’AIE, les perturbations de l’approvisionnement ont contraint les raffineurs à traiter des qualités de brut mal adaptées à leurs équipements.
Le traitement achève le travail : il élimine le soufre et d’autres impuretés pour que le carburant soit conforme à sa spécification. Le moteur diesel n’a pas de bougie d’allumage et enflamme son carburant par compression. Pour remplacer une raffinerie mise hors service, il faut que quelqu’un d’autre dispose de capacités de distillation libres, d’unités de conversion libres, d’hydrogène, d’un brut adapté et de capacités de traitement, tout cela en même temps.
Tourner à plein régime sur une base réduite
Les candidats évidents tournaient déjà près de leurs limites. Les raffineries américaines ont fonctionné en moyenne à plus de 95 % de leurs capacités de mai à septembre, le taux le plus élevé pour ces mois depuis 1998, et l’Agence américaine d’information sur l’énergie (EIA) estime que la tension sur l’offre mondiale de distillats en a été le principal moteur. Leur production totale n’était pourtant que la plus élevée depuis 2019, car la capacité de raffinage américaine a diminué de 4 % depuis. Deux fermetures en 2025, celle de la raffinerie de LyondellBasell à Houston et celle de Phillips 66 à Los Angeles, ont retiré environ 400 000 barils par jour, et la raffinerie de Valero à Benicia, en Californie, a depuis cessé de raffiner. Au-delà des États-Unis, la tendance va dans le même sens. Goldman Sachs s’attend à ce que les capacités de raffinage hors de Chine diminuent d’environ 300 000 barils par jour en 2026.
Pousser les raffineries pour le diesel a un effet secondaire. Une fois que les raffineurs ont déplacé leurs rendements aussi loin que leurs unités le permettent, produire plus de diesel à partir du pétrole suppose de traiter plus de brut, si bien qu’une tension extrême sur le diesel alimente la demande de brut et en fait monter le prix.
Les États-Unis ont bien expédié davantage. Premier exportateur mondial de diesel, ils en ont expédié environ 1,4 million de barils par jour en octobre. Au cours de l’année écoulée, la côte américaine du golfe du Mexique a fourni près de la moitié des importations de diesel de l’Europe du Nord-Ouest, une part bien plus importante qu’un an plus tôt. L’Europe en était venue à s’appuyer sur un fournisseur lointain plus que sur tous les autres.
De nouvelles capacités existent, mais elles pèsent peu face au trou. Les exportations maritimes de produits raffinés du Nigeria sont passées d’une moyenne de 46 000 barils par jour en 2023 à 350 000 au deuxième trimestre 2026, portées par la raffinerie Dangote, qui peut désormais traiter 700 000 barils de brut par jour.
Près de 200 dollars le baril, et peu de routes rentables
Même le diesel disponible n’atteignait pas toujours les acheteurs qui en avaient le plus besoin. Le carburant circule entre les régions grâce à ce que les traders appellent l’arbitrage : la différence entre le coût d’une cargaison une fois livrée, fret compris, et ce qu’un acheteur à destination est prêt à payer. Quand l’arbitrage est positif, un trader peut acheter du diesel à Houston, l’expédier à Rotterdam et le vendre avec profit. Quand il devient négatif, ce commerce ne paie plus, même si les raffineurs qui exportent le diesel qu’ils ont eux-mêmes produit peuvent encore avoir intérêt à l’expédier.
En octobre, le fret a fermé l’arbitrage. L’analyse de Kpler est sans détour : c’est le fret, et non le prix relatif du diesel, qui a fermé la route américaine vers l’Europe. Les taux pour les cargaisons à chargement rapproché au départ de la côte du golfe du Mexique sont passés d’environ 250 à plus de 400 points sur l’échelle Worldscale, l’indice des taux de fret du secteur des pétroliers. Au cours de la seule semaine close le vendredi 16 octobre, les taux des pétroliers de produits de taille moyenne ont augmenté de près de 30 %, fermant les routes de la côte du golfe du Mexique vers l’Europe du Nord-Ouest et la Méditerranée. Pour les cargaisons arrivant à Rotterdam en novembre, toutes les origines du tableau de Kpler affichaient une perte. Le gasoil approchait 200 dollars le baril, et un trader qui aurait acheté du diesel sur la côte du golfe du Mexique pour le revendre à ce prix à Rotterdam aurait encore perdu de l’argent.
Le même fret a pris les raffineurs en étau par l’autre côté. La mesure habituelle de la rentabilité du raffinage est le crack, l’écart entre le prix d’un produit raffiné et celui du brut. L’AIE a constaté que les cracks du diesel des raffineurs européens étaient tombés d’environ 100 dollars le baril à près de 60 dollars début octobre. Le diesel n’était pas devenu abondant. L’envolée du fret avait renchéri le coût du brut livré. L’économiste de l’énergie Philip Verleger situe les marges des raffineries de l’Europe du Nord-Ouest à 54 dollars le baril début septembre et jusqu’à moins 11 dollars le 5 octobre. Dans l’analyse de l’AIE, des coûts record du fret et du brut ont écrasé les marges de raffinage en Europe et en Asie, tandis que les raffineurs américains, qui avaient accès à du brut décoté, atteignaient de nouveaux sommets.
Au 20 octobre, les marges étaient devenues négatives pour les installations les plus simples, les raffineries de type topping de Singapour et les raffineries de type hydroskimming de l’Europe du Nord-Ouest, qui ne convertissent que peu ou pas. Kpler avertissait que si les prix du diesel baissaient encore, les raffineurs pourraient réduire leurs cadences, ce qui resserrerait l’offre d’essence et de carburéacteur autant que celle de diesel. Autrement dit, un prix du diesel plus bas pourrait signifier moins de diesel produit. Fin octobre, les raffineurs qui gagnaient encore de l’argent continuaient de tourner. Comme le résumait Kpler : « Les raffineurs continuent de tourner parce qu’ils encaissent le crack, et le diesel doit bien aller quelque part. »
Qui paie, à la pompe et à la ferme
On a bien consommé moins de diesel, mais moins que l’offre n’a baissé. L’AIE estime que les livraisons mondiales de diesel et de gasoil ont reculé sur un an de 1,1 million de barils par jour au deuxième trimestre 2026, et de 750 000 barils par jour au troisième. La production a baissé plus vite : de 1,5 million de barils par jour au deuxième trimestre et, selon les estimations, de 1,7 million au troisième. Le diesel et le gasoil représentent près de 30 % de la demande mondiale de pétrole et, comme l’usage du diesel est étroitement lié à l’activité économique, l’AIE le juge relativement peu sensible au prix. Les camions doivent toujours livrer, et les récoltes doivent toujours être rentrées.
À la pompe américaine, le diesel coûtait en moyenne 3,81 dollars le gallon la semaine du 23 février, la dernière avant la guerre. Le 21 septembre, il a atteint le record de 6,53 dollars, soit environ 70 % de plus. Le 19 octobre, il était encore à 6,28 dollars.
Les agriculteurs l’ont ressenti en pleine récolte. Lors d’un meeting à Grand Island, dans le Nebraska, le 5 octobre, Trump a signé un décret autorisant l’usage temporaire sur les routes du diesel teint en rouge, le carburant détaxé utilisé hors route, et reportant la taxe d’accise fédérale. Le prix élevé du diesel, a déclaré le gouverneur du Nebraska, Jim Pillen, « pèse sur tout ce qu’ils font, des travaux des champs au transport de leurs produits et de leur bétail ». Patrick De Haan, de GasBuddy, un service qui suit les prix des carburants, avait déjà fait remarquer qu’un tel décret pourrait faire économiser de l’argent aux usagers de la route, mais pas aux agriculteurs, qui utilisent déjà du diesel rouge. « Le problème, ce ne sont pas les taxes, c’est l’approvisionnement », écrivait-il. Le 19 octobre, Trump a annoncé un programme d’aide de 8 milliards de dollars pour le carburant des récoltes, versé sous forme de paiements uniques par la Farm Service Agency du département de l’Agriculture.
Les stocks américains étaient à la fois bas et en hausse. Dans la semaine close le 16 octobre, les stocks de distillats des États-Unis s’élevaient à 104,3 millions de barils, 9 % sous la moyenne des cinq dernières années, après avoir augmenté de 1,7 million de barils au cours de cette semaine. D’après notre décompte des chiffres hebdomadaires de l’EIA, qui remontent à 1982, aucune année antérieure n’avait connu un niveau plus bas pour cette semaine-là ; le précédent plancher, 106,2 millions de barils, datait de 2022. C’est un plus bas saisonnier, pas un plus bas historique. Sur la côte Est, les stocks sont tombés en septembre 32 % sous leur moyenne saisonnière sur cinq ans. Ailleurs, les stocks se reconstituaient. Jusqu’à la troisième semaine d’octobre, les stocks de gasoil des dépôts indépendants de la zone Amsterdam-Rotterdam-Anvers (ARA) dépassaient en moyenne de 6 % leur niveau de septembre, et les stocks de distillats moyens de Singapour de 10 %.
En Europe, le problème tenait au coût, pas à des cuves vides. Le 2 octobre, la Commission européenne a indiqué que l’approvisionnement de l’UE en diesel restait stable pour le moment, mais que les prix demeuraient élevés. Le 21 octobre, Kpler estimait que pour les arrivées de novembre et de décembre, l’Europe « n’est pas aux abois », même si elle dépendait d’un cercle restreint de fournisseurs marginaux. Les importateurs plus pauvres disposaient de moins de marge. En août, les exportations de diesel du Moyen-Orient vers l’Afrique sont tombées à leur plus bas niveau depuis près de neuf ans, et des cargaisons asiatiques les ont remplacées. Fin octobre, Kpler évaluait la couverture prévisionnelle de l’Indonésie en gasoil à environ 17 jours, contre 22 avant la crise d’Ormuz, même si le gouvernement affirmait que les stocks nationaux de carburant dépassaient les minimums requis et imputait les pénuries locales à des retards de livraison des pétroliers. L’AIE prévient que les prix du diesel livré en Europe, en Afrique et en Amérique latine, les plus grands marchés importateurs de gasoil, pourraient repartir à la hausse.
Retenir, débloquer, autoriser
Kpler estime que le monde abordait l’hiver, quand la demande culmine, avec un déficit de diesel d’environ 1 million de barils par jour. Les gouvernements ont répondu de trois manières : ils ont retenu leur propre diesel, débloqué du diesel stocké et tenté de relancer des échanges que la politique avait fermés.
L’interdiction d’exporter décrétée par la Russie a été le plus grand acte de rétention, mais pas le seul. Les raffineurs chinois ont suspendu leurs exportations de carburants pour octobre afin de protéger les stocks intérieurs, même si l’AIE note que l’inquiétude s’est apaisée lorsque Pékin a recommencé à délivrer des licences d’exportation à la mi-octobre. Début octobre, Washington a menacé d’interdire les exportations américaines de diesel pour pousser l’Allemagne et la France à puiser dans leurs stocks d’urgence. Le 2 octobre, les dirigeants du G7 ont réaffirmé leur engagement à ne pas restreindre les exportations d’énergie entre eux, et appelé les producteurs à éviter les interdictions.
Les déblocages ont suivi. Le 15 octobre, les membres de l’AIE sont convenus d’accélérer les mises sur le marché restantes de l’action collective sur les stocks lancée en mars, dont plus de 20 millions de barils de diesel dès que possible. Kpler estime que les déblocages de stocks européens, ajoutés à un éventuel surplus de diesel russe, pourraient réduire temporairement le déficit de moitié pendant environ 90 jours. L’estimation est indicative : elle suppose que les déblocages aient bien lieu et que les barils russes s’ajoutent à l’offre mondiale au lieu d’être détournés d’autres acheteurs.
La troisième voie passait par la Russie. Le 9 octobre, le Trésor américain a publié la licence générale n° 135, qui autorise les transactions portant sur du diesel d’origine russe, y compris les importations aux États-Unis, jusqu’au 7 avril 2027. Elle lève temporairement certaines sanctions américaines précises visant le diesel russe ; les interdictions européennes et britanniques restent en vigueur. Elle s’accorde aussi mal avec une loi de 2022 qui ne permet au président de lever l’interdiction des importations de pétrole russe qu’après avoir certifié au Congrès que la Russie a rempli des conditions touchant à la sécurité régionale et à la souveraineté ukrainienne, et le 15 octobre, un groupe transpartisan de 22 membres de la Chambre des représentants a demandé la révocation de la licence. La Maison-Blanche a affirmé qu’elle augmenterait l’offre mondiale et ferait baisser les prix. Converties en barils par Kpler, les tranches annoncées par Trump représentent plus de 2,2 millions de barils d’emblée, 3,7 millions en novembre et 7,5 millions peu après, soit au moins 13,4 millions de barils au total, avec 22,4 millions de plus possibles selon l’état des raffineries russes. Rapportés à un déficit d’environ 1 million de barils par jour, 13,4 millions de barils couvrent environ 13 jours. Le jugement de Kpler sur le versant américain était net : les États-Unis « ont certainement un problème de prix du diesel », mais « n’ont pas de problème d’approvisionnement ».
Les marchandages les plus durs portaient sur les raffineries elles-mêmes. Le 10 octobre, Trump a averti Volodymyr Zelensky qu’il avait « sacrément intérêt à arrêter » de les attaquer, et le lendemain il a publié : « Avec effet immédiat, il y a un CESSEZ-LE-FEU ÉNERGÉTIQUE dans la guerre entre la Russie et l’Ukraine. Les deux parties ont donné leur accord. » Moscou n’a rien dit. Zelensky a alors déclaré terminée la trêve, que Moscou avait dédaignée, et quelques heures plus tard, tôt le 15 octobre, l’Ukraine a frappé la raffinerie de Riazan. Le 18 octobre, elle a lancé l’une de ses plus importantes attaques de drones de l’année, touchant le terminal pétrolier de Saint-Pétersbourg. L’Ukraine a affirmé qu’Omsk, la plus grande raffinerie de Russie, qu’elle avait frappée le 8 octobre, approvisionnait l’armée russe en carburant, et la Russie n’a jamais cessé de bombarder les installations énergétiques et les villes ukrainiennes. Zelensky a rejeté la responsabilité des prix des carburants, affirmant que « le monde entier » savait que la guerre au Moyen-Orient pesait davantage, et a averti que l’accord sur le diesel enhardirait Moscou dans ses attaques et coûterait davantage de vies civiles. Le 22 octobre, une décision présidentielle a déclaré le raffinage et la logistique des carburants américains essentiels à la défense nationale, et le département de l’Énergie a annoncé son intention de consacrer jusqu’à 150 millions de dollars à l’augmentation de la production des raffineries américaines, les projets restant à choisir.
La pénurie se résorbera-t-elle d’elle-même ?
Le meilleur argument contre l’alarmisme, c’est qu’il s’agit d’une pénurie de guerre et qu’elle se résorbe déjà. Les chargements russes d’octobre ont été les plus élevés depuis juin, et Moscou affirme que les exportations pourraient revenir à leur niveau habituel de 3 à 3,5 millions de tonnes par mois d’ici la fin de l’année. Les stocks de la zone ARA et de Singapour étaient plus élevés en octobre qu’en septembre. Dangote ajoute de l’offre. Kpler prévoit que la demande mondiale de gasoil et de diesel baissera de 500 000 barils par jour en 2026, et l’AIE s’attend à ce que le marché du gasoil redevienne excédentaire au premier trimestre 2027. À plus long terme, les camions changent : en Chine, un camion sur quatre vendu en 2025 était électrique.
Ces prévisions laissent tout de même d’abord un déficit à résorber. L’AIE s’attend à ce que l’offre de gasoil reste inférieure à la demande au dernier trimestre 2026. Elle estime que l’excédent du début de 2027 ne compensera pas le déficit accumulé en 2026, et qu’une reconstitution des stocks perdus est peu probable avant le second semestre 2027. La reprise dépend du retour de l’offre de produits du Moyen-Orient. Faute de quoi, prévient l’agence, de nouvelles baisses de la demande, avec les lourds coûts économiques qu’elles entraîneraient, pourraient se révéler nécessaires. Elle s’attend à ce que le marché pétrolier dans son ensemble reste déficitaire jusqu’à la fin de l’année. Goldman Sachs prévoit que les cracks du diesel et du carburéacteur s’établiront en moyenne au-dessus de 40 dollars le baril en 2027, plus du double de leur niveau habituel d’environ 20 dollars.
Le 22 octobre, le pétrolier Agioi Fanendes, battant pavillon maltais, a chargé 40 000 tonnes de diesel à très basse teneur en soufre à Primorsk, le port russe de la Baltique. C’était le premier diesel russe chargé à destination des États-Unis dans le cadre de l’accord entre Poutine et Trump, et le pétrolier a d’abord signalé New York, avec une arrivée prévue le 7 novembre, quatre jours après les élections de mi-mandat américaines du 3 novembre. Trump avait présenté l’accord comme un élément de ses efforts pour faire baisser les prix du diesel avant ces élections. Le 23 octobre, la destination affichée par le pétrolier indiquait « for orders » (en attente d’instructions), et son propriétaire a déclaré que le port de déchargement n’était pas encore confirmé. La cargaison représente environ 300 000 barils. Divisée par les 1,4 million de barils de diesel par jour que les États-Unis ont exportés en octobre, elle équivaut à environ cinq heures d’exportations américaines.
Articles connexes
- Ce qu’est vraiment l’OPEP aujourd’hui : l’économie d’un cartel qui se démantèle lentement
- Comment la contestation lycéenne a rencontré la révolte contre la vie chère en France
- Comment les assureurs gouvernent en silence les océans du monde
Pour aller plus loin
En tant que Partenaire Amazon, Eikleaf réalise un bénéfice sur les achats remplissant les conditions requises. Les liens vers les livres ci-dessous sont des liens affiliés : si vous achetez par leur intermédiaire, nous pouvons percevoir une petite commission, sans frais supplémentaires pour vous.
- Petroleum Refining in Nontechnical Language — William L. Leffler (1985). Un guide en langage simple sur la façon dont les raffineries séparent le brut en gazole et autres produits, et pourquoi les rendements diffèrent.
- The World for Sale: Money, Power, and the Traders Who Barter the Earth’s Resources — Javier Blas, Jack Farchy (2021). Comment les négociants en matières premières déplacent le brut et les produits pétroliers à travers le monde.
- The New Map: Energy, Climate, and the Clash of Nations — Daniel Yergin (2020). Un vaste guide de la géopolitique pétrolière actuelle, de la Russie au Moyen-Orient.
Vidéos recommandées
 2:14Diesel : Un choc historique à prévoir en Europe ?Pourquoi l’Europe pourrait subir un choc historique sur le diesel.
 10:18ENQUÊTE : Bientôt un plein à 3€ le litre : pourquoi le prix des carburants atteint des sommets !Enquête sur la flambée des prix des carburants et le rôle du gazole.
 1:11Why Is Diesel Trading More Than $100 Above Crude? | Presented by CME GroupBloomberg sur les raisons pour lesquelles le gazole s’échange bien au-dessus du brut, en écho à la question de l’article sur la marge de craquage.
Citer cet article
Ulfur Atli. “Pourquoi le diesel reste rare alors que les exportations de brut se redressent.” Eikleaf, 24 octobre 2026, mis à jour 25 octobre 2026. https://www.eikleaf.com/stagingY/fr/why-diesel-remains-scarce-as-crude-exports-recover/
Avertissement relatif à l’IA générative
Certains contenus de cette page ont été générés et/ou édités avec l’aide d’une IA générative.
Médias
Unité d'hydrocraquage, raffinerie de Slovnaft – Wikimedia Commons (Photo : Mikulova, CC BY-SA 3.0)
Pétrolier de produits Essex Star, port de Rotterdam – Wikimedia Commons
Principales sources et références
International Energy Agency. “Oil Market Report – October 2026.” 14 October 2026. https://www.iea.org/reports/oil-market-report-october-2026
International Energy Agency. “Oil Market Report – September 2026.” 11 September 2026. https://www.iea.org/reports/oil-market-report-september-2026
International Energy Agency. “Oil Market Report glossary.” Accessed 24 October 2026. https://www.iea.org/articles/oil-market-report-glossary
International Energy Agency. “IEA Governing Board statement on energy markets and security.” 15 October 2026. https://www.iea.org/news/iea-governing-board-statement-on-energy-markets-and-security
International Energy Agency. “Global EV Outlook 2026: Trends in other EV modes.” 2026. https://www.iea.org/reports/global-ev-outlook-2026/trends-in-other-ev-modes
U.S. Energy Information Administration. “U.S. refineries have been running at very high rates in 2026.” Today in Energy, 22 October 2026. https://www.eia.gov/todayinenergy/detail.php?id=68344
U.S. Energy Information Administration. “U.S. refining capacity decreased during 2025.” Today in Energy, 29 June 2026. https://www.eia.gov/todayinenergy/detail.php?id=67807
U.S. Energy Information Administration. “Dangote refinery drives increase in petroleum shipments from Nigeria.” Today in Energy, 24 August 2026. https://www.eia.gov/todayinenergy/detail.php?id=68004
U.S. Energy Information Administration. “Refining crude oil: the refining process.” Accessed 24 October 2026. https://www.eia.gov/energyexplained/oil-and-petroleum-products/refining-crude-oil-the-refining-process.php
U.S. Energy Information Administration. “How many gallons of gasoline and diesel fuel are made from one barrel of oil?” Accessed 24 October 2026. https://www.eia.gov/tools/faqs/faq.php?id=327&t=9
U.S. Energy Information Administration. “Use of diesel.” Accessed 24 October 2026. https://www.eia.gov/energyexplained/diesel-fuel/use-of-diesel.php
U.S. Energy Information Administration. “Short-Term Energy Outlook, October 2026.” 6 October 2026. https://www.eia.gov/outlooks/steo/archives/oct26.pdf
U.S. Energy Information Administration. “Weekly U.S. Ending Stocks of Distillate Fuel Oil.” Released 21 October 2026. https://www.eia.gov/dnav/pet/hist/LeafHandler.ashx?n=PET&s=WDISTUS1&f=W
U.S. Energy Information Administration. “Weekly U.S. No 2 Diesel Retail Prices.” Released 20 October 2026. https://www.eia.gov/dnav/pet/hist/LeafHandler.ashx?n=PET&s=EMD_EPD2D_PTE_NUS_DPG&f=W
Exarheas, Andreas. “USA Crude Oil Stocks Drop 3MM Barrels WoW.” Rigzone, 22 October 2026. https://www.rigzone.com/news/usa_crude_oil_stocks_drop_3mm_barrels_wow-22-oct-2026-184911-article/
Ritolia, Sumit. “Refiners flip the barrel as distillate markets tighten.” Kpler, 3 April 2026. https://www.kpler.com/blog/refiners-flip-the-barrel-as-distillate-markets-tighten
Sweeney, Jonah. “US reopening quickly fades as freight climbs.” Kpler, 19 October 2026. https://www.kpler.com/blog/us-reopening-quickly-fades-as-freight-climbs
Brouhard, Michelle. “Russia to the rescue? Not with these freight rates.” Kpler, 20 October 2026. https://www.kpler.com/blog/russia-to-the-rescue-not-with-these-freight-rates
Jones-Lux, Phil. “Diesel arbitrage: why freight has shut the Europe import window.” Kpler, 21 October 2026. https://www.kpler.com/blog/diesel-arbitrage-why-freight-has-shut-the-europe-import-window
Kpler. “Kpler Media Briefing, 23 October 2026.” 23 October 2026. https://marketing.kpler.com/hubfs/Media%20Briefings%20pdfs/Kpler%20media%20briefing%2023%20Oct%202026.pdf
Patel, Raj. “Hydrocracking Design Fundamentals.” Topsoe, 2004. https://www.topsoe.com/hubfs/Science%20Library/HC/Article_Hydrocracking_2004_Hydrocracking%20Design%20Fundamentals.pdf
Verleger, Philip K. “The Hidden Pressures Prolonging the Diesel Crisis.” Energy Intelligence, 23 October 2026. https://www.energyintel.com/000001a1-6799-d7e9-adaf-67994c780000
Tan, Matthew. “Goldman: Diesel prices set to stay high through 2027 as refineries struggle to meet demand.” CNBC, 6 October 2026. https://www.cnbc.com/2026/10/06/diesel-oil-refinery-price-capacity-demand.html
El Wardany, Salma, and Nicholas Lua. “Drone strike forces shutdown of Aramco’s 550,000-bpd Ras Tanura refinery.” Bloomberg, via World Oil, 2 March 2026. https://worldoil.com/news/2026/3/2/drone-strike-forces-shutdown-of-aramco-s-550-000-bpd-ras-tanura-refinery/
Reuters, via Hydrocarbon Processing. “Asia’s diesel exports to Africa jump in August, replace Mideast supply.” 31 August 2026. https://hydrocarbonprocessing.com/news/2026/08/asias-diesel-exports-to-africa-jump-in-august-replace-mideast-supply/
Geiger, Julianne. “Drone Strikes Cripple Half of Russia’s Top Diesel Refineries.” Oilprice.com, 15 September 2026. https://oilprice.com/Latest-Energy-News/World-News/Drone-Strikes-Cripple-Half-of-Russias-Top-Diesel-Refineries.amp.html
Ship & Bunker. “US Lifts Sanctions on Russian Diesel for Six Months After Trump-Putin Call.” 9 October 2026. https://shipandbunker.com/news/world/445068-us-lifts-sanctions-on-russian-diesel-for-six-months-after-trump-putin-call
Interfax. “Russia extends diesel export ban for producers to Oct 31.” 30 September 2026. https://interfax.com/newsroom/top-stories/119335/
Interfax. “Russia’s Finance Ministry expects damper for diesel imports to cease functioning following partial ban on diesel exports – deputy finance minister.” 20 October 2026. https://interfax.com/newsroom/top-stories/119602/
Reuters, via Euronext. “Exclusive-First Russian diesel from Putin-Trump deal heading for US, data shows.” 23 October 2026. https://live.euronext.com/en/financial-news/exclusive-russian-diesel-heads-us-after-putin-trump-deal-data-shows
U.S. Department of the Treasury, Office of Foreign Assets Control. “General License No. 135.” 9 October 2026. https://ofac.treasury.gov/media/937216/download?inline=
Clyde & Co. “Sanctions Alert: OFAC Authorizes US Imports of Russian Diesel, But Beware of Limitations.” 13 October 2026. https://www.clydeco.com/en/insights/2026/10/ofac-authorizes-us-imports-of-russian-diesel
Newsweek. “Bipartisan Lawmakers Demand Trump Revoke Russia Diesel Deal, Citing Lindsey Graham.” 15 October 2026. https://www.newsweek.com/trump-russia-diesel-deal-lindsey-graham-sanctions-law-12574804
Reuters, via ARY News. “Europe agrees to release diesel stocks, Trump says.” 2 October 2026. https://arynews.tv/europe-agrees-to-release-diesel-stocks-trump-says
Reuters, via ARY News. “Trump announces Ukraine energy ceasefire with Russia, surprising Zelenskiy.” 12 October 2026. https://arynews.tv/trump-announces-ukraine-energy-ceasefire-with-russia-surprising-zelenskiy
Associated Press, via Bay News 9. “Ukraine resumes attacks on Russian oil refineries, officials say, after brief truce.” 15 October 2026. https://baynews9.com/fl/tampa/ap-top-news/2026/10/15/ukraine-resumes-attacks-on-russian-oil-refineries-officials-say-after-brief-truce
Reuters, via The Korea Times. “Ukraine says it hit Russia’s largest oil refinery.” 9 October 2026. https://koreatimes.co.kr/world/20261009/ukraine-says-it-hit-russias-largest-oil-refinery
Lister, Tim, and Daria Tarasova-Markina. “Trump slams Zelensky after Ukraine defies US president with major attack on Russia.” CNN, 18 October 2026. https://www.cnn.com/2026/10/18/europe/ukraine-russia-drone-attack-trump-intl
G7 Leaders. “G7 Leaders’ statement on global energy security and market stability.” 2 October 2026. https://www.pm.gc.ca/en/news/statements/2026/10/02/g7-leaders-statement-global-energy-security-and-market-stability
The White House. “Presidential Determination Pursuant to Section 303 of the Defense Production Act of 1950, as Amended, on Domestic Petroleum Production, Refining, and Logistics Capacity.” 22 October 2026. https://www.whitehouse.gov/presidential-actions/2026/10/presidential-determination-pursuant-to-section-303-of-the-defense-production-act-of-1950-as-amended-on-domestic-petroleum-production-refining-and-logistics-capacity-c139/
European Commission, Directorate-General for Energy. “Energy Union Task Force meets to ensure coordination on diesel supplies and prices in Europe.” 2 October 2026. https://energy.ec.europa.eu/news/energy-union-task-force-meets-ensure-coordination-diesel-supplies-and-prices-europe-2026-10-02_en
KOLN 10/11 NOW, via WOWT. “President Trump signs executive order at Grand Island rally to address rising diesel prices.” 5 October 2026. https://www.wowt.com/2026/10/06/president-trump-signs-executive-order-grand-island-rally-address-rising-diesel-prices/
Associated Press, via WOWT. “Trump signs order extending tax-free use of red-dyed diesel, saying it will save farmers ‘millions’.” 6 October 2026. https://www.wowt.com/2026/10/06/trump-signs-order-extending-tax-free-use-red-dyed-diesel-saying-it-will-save-farmers-millions/
Richardson, Mark. “Trump says USDA to launch $8 billion harvest fuel relief program to help farmers offset diesel costs.” FOX 9, 20 October 2026. https://www.fox9.com/news/diesel-fuel-relief-us-farmers
ENGINE. “ARA fuel oil stocks rise 7% in October so far.” 23 October 2026. https://www.engine.online/news/ara-fuel-oil-stocks-rise-7-pc-in-october-so-far-831c
ENGINE. “Singapore fuel oil inventories fall 6% despite higher net imports.” 23 October 2026. https://www.engine.online/news/singapore-fuel-oil-inventories-fall-6-pc-despite-higher-net-imports-831e
Georgiou, Georgios. “First Russian diesel shipment to US in the making following sanctions waiver.” Riviera, 23 October 2026. https://www.rivieramm.com/news-content-hub/first-russian-diesel-shipment-to-us-in-the-making-following-sanctions-waiver-90357
Matsuyama, K., and A. Longley. “Oil Surges 4% After Deadly Saudi Attacks.” Bloomberg, via Rigzone, 22 October 2026. https://rigzone.com/news/wire/oil_surges_4_after_deadly_saudi_attacks-22-oct-2026-184912-article
U.S. Department of Energy. “Energy Department to Use Defense Production Act Funding to Restart American Refinery and Expand Refining Capacity.” 22 October 2026. https://www.energy.gov/articles/energy-department-use-defense-production-act-funding-restart-american-refinery-and-expand
ANTARA. “Government assures national fuel reserves remain secure: Bahlil.” 23 October 2026. https://en.antaranews.com/amp/news/437519/government-assures-national-fuel-reserves-remain-secure-bahlil