To jest artykuł przetłumaczony maszynowo. Oryginalna wersja jest dostępna w języku angielskim.
Część druga: ekonomia, ci, którzy przetrwali, i ostateczny rachunek
Pieniądze, które nie mogły czekać: venture capital, ekonomia i cena „prawie”
W 2009 roku w Emeryville w Kalifornii zarejestrowano (pod nazwą Refactored Materials) spółkę, która później stała się Bolt Threads. Jej wizją była zmiana sposobu, w jaki świat wytwarza materiały. Według relacji jej prezesa jako spółka prywatna pozyskała następnie około 334 mln dolarów. W sierpniu 2024 roku weszła na giełdę w drodze fuzji ze spółką celową przeznaczoną do przejęć (Special Purpose Acquisition Company) i trafiła na Nasdaq pod symbolem BSLK. Akcje, warte w pierwszym dniu notowań mniej więcej 230 mln dolarów, w ciągu kilku miesięcy załamały się: na początku 2025 roku kapitalizacja rynkowa spadła do około 10 mln dolarów, spółka miała około 13 mln dolarów zabezpieczonego długu wobec Ginkgo Bioworks i otrzymała pierwsze z kilku zawiadomień Nasdaq o niespełnianiu wymogów notowań. W styczniu 2026 roku Nasdaq zawiesił obrót akcjami, które przeniesiono na rynek pozagiełdowy, a w marcu 2026 roku Bolt złożył wniosek o zaprzestanie raportowania do SEC.
Spiber, japoński odpowiednik Bolta i najhojniej finansowana firma w tej branży, od założenia w 2007 roku jako spółka typu spin-off Uniwersytetu Keio pozyskał ponad 100 mld jenów (mniej więcej 650–700 mln dolarów) w formie kapitału własnego i długu. Ujawniane przychody były w porównaniu z tym znikome: 414 mln jenów w 2024 roku i 177 mln jenów w 2025 roku, przy stratach netto w wysokości około 30 mld jenów i 44 mld jenów. W 2026 roku, nie mogąc spłacić pożyczki w wysokości 35 mld jenów, która stała się wymagalna z końcem 2025 roku, firma przeszła pozasądową restrukturyzację, w ramach której jej działalność przeniesiono do nowej spółki. AMSilk, niemiecki pionier, który być może osiągnął większe postępy komercyjne niż obie te firmy, pozyskał 54 mln euro w rundach finansowania serii C, a w 2019 roku sprzedał swój dział składników kosmetycznych szwajcarskiemu koncernowi aromatów i zapachów Givaudan, by ponownie skupić się na materiałach o wysokich parametrach, takich jak włókno Biosteel. W 2023 roku podpisał z koncernem chemicznym Evonik Industries umowę na produkcję białek w skali przemysłowej na Słowacji. Świadczyło to o postępach i o tym, że firma wolała wynająć moce doświadczonego operatora fermentacji, niż budować własne zakłady. We wrześniu 2025 roku AMSilk ogłosił pozyskanie kolejnych 52 mln euro (około 60 mln dolarów) w formie kapitału własnego i obligacji zamiennych na rozbudowę produkcji przemysłowej.
Firmy, które postawiły sobie za cel komercjalizację rekombinowanego jedwabiu pajęczego, pochłonęły w ciągu trzech dekad setki milionów dolarów, a według niektórych wyliczeń ponad miliard, jeśli doliczyć pożyczki Spibera i szersze wydatki na biomateriały. Duża część tych pieniędzy została później przekierowana na inne materiały białkowe. Zwrot z tego kapitału, mierzony przychodami, jest niemal znikomy. Najbardziej prawdopodobną przyczyną jest strukturalne niedopasowanie między tym, czego potrzebowała technologia, a tym, co system finansowy był gotów zapewnić. Do wyjaśnienia tej historii nie trzeba ani oszustwa, ani niekompetencji.
Jak szum medialny budował wyceny na powietrzu
Z zewnątrz, w latach 90. i w pierwszej dekadzie XXI wieku, oferta dla inwestorów wyglądała idealnie. Trzy ogromne rynki (obronność, medycyna i tekstylia) otwarcie łaknęły nowych materiałów o wysokich parametrach. Biologia była spektakularna i dobrze udokumentowana. A w odróżnieniu od większości zaawansowanych materiałów jedwab pajęczy miał wbudowaną narrację o zrównoważonym rozwoju: pochodzenie biologiczne, biodegradowalność, produkcja z odnawialnych surowców.
Inwestorzy finansujący pierwsze firmy zajmujące się jedwabiem pajęczym mieli powody do pewności. Stosowali schemat, który znakomicie sprawdził się w biotechnologii farmaceutycznej: zidentyfikuj cząsteczkę biologiczną o wyjątkowych właściwościach, zmodyfikuj organizm tak, by wytwarzał ją na dużą skalę, a następnie sprzedaj powstały produkt na rynku, który rozpaczliwie go potrzebuje. Ten schemat zadziałał w przypadku insuliny, erytropoetyny i wielu innych białek terapeutycznych i nic nie wskazywało, by miał zawieść w przypadku jedwabiu.
Słabość tej analogii polega na tym, że cenę białek terapeutycznych wyznacza wartość terapii, którą zapewniają, w dawkach mierzonych w miligramach, podczas gdy włókna sprzedaje się na kilogramy albo na tony na rynkach, na których większość materiałów kosztuje kilka dolarów za kilogram. Kilogram jedwabiu pajęczego musi konkurować z kilogramem kevlaru, który zwykle kosztuje kilkadziesiąt dolarów, zależnie od gatunku. Model farmaceutyczny działa, ponieważ cenę terapii wyznacza to, co daje ona pacjentowi, a nie to, ile kosztuje następna najtańsza cząsteczka. Model jedwabiu pajęczego musiał działać na rynku towarowym, na którym kupujący zawsze może nabyć włókno o wysokich parametrach od innego dostawcy za ułamek ceny.
Ta różnica była w pierwszych wycenach systematycznie niedoszacowywana. Inwestorzy szacowali całkowity rynek docelowy (Total Addressable Market) na miliardy, co technicznie było trafne dla połączonych branż obronnej, medycznej i tekstylnej, ale nie modelowali w wystarczającym stopniu, jaki udział w tych rynkach jedwab pajęczy mógłby realnie zdobyć przy swoim faktycznym koszcie produkcji.
Strukturalna niezgodność venture capital i materiałów
Fundusze venture capital opierają się na podstawowym harmonogramie: pozyskać pieniądze od komandytariuszy (limited partners), zainwestować je w spółki, wygenerować zwroty i rozdzielić zyski, zazwyczaj w ciągu dziesięcioletniego okresu życia funduszu, czasem przedłużanego o rok lub dwa. Ten termin wynika z prawnej i finansowej struktury samych funduszy: komandytariusze, tacy jak fundusze emerytalne, fundusze wieczyste i rodzinne biura inwestycyjne, powierzają pieniądze na określony czas i oczekują ich zwrotu.
Nowe włókno o wysokich parametrach potrzebowało dotąd zwykle dekady lub więcej, by przejść od odkrycia w laboratorium do rentownej produkcji w skali komercyjnej — kevlar trafił na rynek w ciągu mniej więcej siedmiu lat od odkrycia w 1965 roku, ale zaczął się zwracać znacznie później, a inne włókna potrzebowały od jednej do dwóch dekad. W tym czasie trzeba wykazać zdolność do produkcji białka, zoptymalizować proces przędzenia, udowodnić powtarzalność między partiami, przejść przegląd regulacyjny dla docelowych zastosowań, ukończyć próby walidacyjne u klientów, zbudować lub zakontraktować zakłady produkcyjne i wreszcie osiągnąć wolumeny komercyjne. Każdy z tych etapów może trwać latami. Kilka z nich trzeba zrealizować po kolei.
Gdy zestawi się dziesięcioletnią strukturę funduszu z harmonogramem rozwoju, który może trwać dłużej, wynik jest przewidywalny: firmy są popychane do deklarowania gotowości komercyjnej, zanim ją osiągną. Zespół zarządzający, który powie inwestorom, że potrzebuje jeszcze piętnastu lat, nie pozyska kolejnej rundy. Zespół, który powie „jesteśmy dwa lata od komercyjnego wdrożenia”, pozyska ją. Skutkiem jest trwałe, strukturalne skrzywienie optymistyczne, które niszczy zarówno firmę, jak i kapitał jej inwestorów.
Konsekwencje ujawniły się we wzorcu, który stał się rozpoznawalny w firmach zajmujących się jedwabiem pajęczym: daty wprowadzenia produktów na rynek przesuwały się rok po roku. Spiber i Goldwin zaprezentowali prototyp kurtki Moon Parka w 2015 roku, zapowiadając premierę na 2016 rok; ostatecznie kurtka trafiła do sprzedaży jako limitowana seria 50 sztuk w grudniu 2019 roku. Harmonogramy się rozciągały, a nowe rundy finansowania zbierano na obietnicę kolejnego kamienia milowego, zamiast rozliczyć się z poprzedniego.
Ekonomika jednostkowa
Nawet pomijając problem harmonogramu, ekonomika jednostkowa jedwabiu pajęczego nigdy się nie domykała. Rekombinowany jedwab pajęczy pozostaje drogi: opublikowane modele techniczno-ekonomiczne pełnej produkcji włókna (fermentacja, oczyszczanie i przędzenie) dają wyniki od około 760 dolarów za kilogram w pierwszej instalacji tego typu do kilkudziesięciu dolarów przy optymistycznych założeniach, a żaden producent nie ujawnił swoich rzeczywistych kosztów. Nowszy model produkcji włókna opartej na E. coli w skali komercyjnej doszedł do minimalnej ceny sprzedaży rzędu 15–88 dolarów za kilogram. Ten przedział to modelowe minimum i żaden producent nie wykazał, że potrafi je osiągnąć.
Porównajmy to z materiałami, które jedwab pajęczy musiałby wyprzeć. W 2025 roku pierwotne poliestrowe włókno odcinkowe kosztowało mniej więcej od 0,80 do 1,20 dolara za kilogram, zależnie od regionu, a granulat nylonu 6 mniej więcej od 1,30 do 2,80 dolara. Para-aramidy, takie jak kevlar, jedne z najdroższych uznanych włókien o wysokich parametrach, kosztują zwykle kilkadziesiąt dolarów za kilogram, a gatunki specjalne więcej. Koszt wytworzenia przemysłowego włókna węglowego szacuje się na mniej więcej 10–25 dolarów za kilogram; gatunki lotnicze kosztują znacznie więcej.
Załóżmy, że koszt białka jedwabiu pajęczego spadłby do 20–30 dolarów za kilogram, czyli do poziomu, który sam Spiber wskazał jako próg powszechnego zastosowania i który leży daleko poniżej czegokolwiek wykazanego w dużej skali. Dorównywałby wtedy kevlarowi, ale wciąż byłby mniej więcej od siedmiu do czterdziestu razy droższy niż nylon czy poliester. A białko trzeba jeszcze uprząść. Warunki przędzenia kształtują każdą właściwość włókna, a nikomu dotąd nie udało się utrzymać właściwej równowagi wytrzymałości, rozciągliwości i odporności na pękanie przy zwiększaniu skali do przemysłowej wydajności. Powolne, starannie kontrolowane przędzenie podnosi koszty, bo powolna linia wytwarza mniej włókna na godzinę.
Włókno, które kosztuje kilka razy więcej niż kevlar, nie wygra ceną. Takie, które kosztuje dziesięć razy więcej, może przetrwać jedynie w niszach, w których klientom tak mało zależy na kosztach, że bez narzekania zaakceptują dopłatę. Takie nisze istnieją, ale są małe i nie uzasadniają skali inwestycji, jakie wpompowano w ten sektor.
Analiza — dlaczego „prawie konkurencyjny” to najgorsze możliwe położenie

Ekonomiczna martwa strefa w branży materiałowej to sytuacja, w której produkt jest zbyt drogi dla rynków towarowych, ale niedostatecznie wyróżniający się, by uzyskać ceny luksusowe lub medyczne. Przy cenie 100 dolarów za kilogram jedwab pajęczy nie może zastąpić kevlaru po 50 dolarów za kilogram, bo dla większości nabywców jego przewaga parametrów nie uzasadnia dopłaty. Brakuje mu jednak także dowodów biokompatybilności, dopuszczeń regulacyjnych i powtarzalności produkcji, by uzyskać znacznie wyższe ceny, jakie mogą osiągać materiały do wyrobów medycznych. Materiał uwięziony pośrodku ma niewielu klientów, a kapitał inwestorów wydany na osiągnięcie stanu „prawie konkurencyjny” nie przynosi zwrotu.
Ciche wyjścia, o których nie pisały nagłówki
Większość firm zajmujących się jedwabiem pajęczym nie zniknęła po spektakularnym wniosku o upadłość ani po demaskatorskim śledztwie dziennikarskim. Po prostu wygasły. Nexia Biotechnologies, firma od koziego jedwabiu, która zapoczątkowała pierwszą falę inwestycji w branży, w 2005 roku sprzedała swoją główną (niezwiązaną z jedwabiem) działalność Protexia firmie PharmAthene, zachowała program BioSteel z zamiarem jego zbycia i w 2009 roku zbankrutowała. Dwie z jej kóz trafiły do Muzeum Rolnictwa Kanady w Ottawie; inne przewieziono ciężarówkami z Kanady do laboratorium Randy’ego Lewisa na Uniwersytecie Wyoming, a później na Uniwersytet Stanowy Utah, gdzie nadal służyły jako obiekty badań, a nie aktywa komercyjne. Kraig Biocraft Laboratories, która oparła swój model na transgenicznych jedwabnikach, wielokrotnie zmieniała kierunek między zastosowaniami wojskowymi, wyrobami medycznymi i tekstyliami konsumenckimi, a dziś jest spółką groszową, mimo że w 2024 roku otworzyła centrum produkcyjne, które według jej deklaracji jest ośmiokrotnie większe od poprzedniego i przy pełnym wykorzystaniu może wytwarzać do 25 ton rocznie.
Bolt Threads opracował włókno z jedwabiu pajęczego Microsilk (2017) i składnik kosmetyczny b-silk (2019), a równolegle Mylo, skórę na bazie grzybni. Gdy Mylo nie osiągnął skali komercyjnej, Bolt wycofał go w 2023 roku, a w 2024 roku wszedł na giełdę z biznesem opartym na białkach jedwabiu. W ciągu kilku miesięcy jego wartość rynkowa spadła z mniej więcej 230 mln dolarów do poniżej 10 mln dolarów, choć według relacji prezesa firma pozyskała wcześniej około 334 mln dolarów. AMSilk sprzedał dział kosmetyczny w 2019 roku, by skupić się na materiałach jedwabnych o wysokich parametrach, po czym w kilku rundach pozyskiwał nowy kapitał na zwiększanie produkcji z udziałem producentów kontraktowych, a w 2026 roku za sprawą Balenciagi trafił na wieszaki w butikach mody luksusowej. Seevix Material Sciences, izraelski start-up zajmujący się jedwabiem pajęczym, otrzymał w 2020 roku inwestycję od funduszu venture capital firmy ASICS, połączoną z planem wspólnego opracowania sprzętu sportowego, i pozostaje małą, niezależną firmą.
Większość przedsięwzięć deep tech kończy się niepowodzeniem, więc w tym wzorcu uderza raczej cisza wokół porażek. W start-upach programistycznych porażki rodzą analizy post mortem i wyciągnięte wnioski. Przez większość historii branży jedwabiu pajęczego wyjścia odbywały się po cichu: firmy stopniowo ograniczały tempo wydatków, przestawały wydawać komunikaty prasowe, przestawały aktualizować strony internetowe, aż w końcu przestawały istnieć bez żadnego ogłoszenia. Ich wiedza przetrwała w patentach i publikacjach; ich kapitał przepadł. Zmieniło się to w latach 2025–2026, gdy dwaj najlepiej finansowani gracze ponieśli głośne, szeroko komentowane porażki: Spiber przeszedł restrukturyzację zadłużenia, a akcje Bolta zostały wycofane z Nasdaq.
Co działa: realia produkcji i problem powtarzalności
Pod koniec 2013 roku AMSilk zaczął sprzedawać na całym świecie swoje rekombinowane białko jedwabiu pajęczego jako składnik kosmetyczny, reklamowane jako pierwszy funkcjonalny jedwab przebadany i zatwierdzony do receptur kosmetycznych. Zamiast włókna do kamizelek kuloodpornych produktem był składnik kosmetyków pielęgnacyjnych: białko, które można dodawać do kremów, by nadać im jedwabistą konsystencję i deklarowane korzyści dla skóry.
Ten zwrot, który w prasie poświęconej inżynierii materiałowej przeszedł niemal bez echa, był najbardziej realistycznym komercyjnie posunięciem branży jedwabiu pajęczego od dwudziestu lat. Ujawnił też wzorzec, według którego przebiegał każdy prawdziwy sukces jedwabiu pajęczego od tamtej pory: znaleźć zastosowanie, w którym właściwości materiału mają znaczenie, wymagane wolumeny są małe, koszt produkcji może zostać wchłonięty przez cenę produktu, a ścieżka regulacyjna jest do przejścia.
Tyrania powtarzalności
Poza wąskim gardłem przędzenia i strukturą kosztów jedwab pajęczy mierzy się z tyranią powtarzalności: przemysłowym wymogiem, by każda partia, a nie tylko przeciętna, działała identycznie w ścisłych granicach specyfikacji i by producent potrafił to udowodnić.
W oprogramowaniu niespójność można załatać. Błąd, który dotyka znikomej części użytkowników, usuwa się poprawką wdrażaną jednocześnie u wszystkich. W materiałach fizycznych niespójność jest katastrofalna. Partia nici chirurgicznych o wytrzymałości na rozciąganie nieco niższej niż w specyfikacji trafia do pacjentów, a seria włókna do pancerzy osobistych o nieco innej strukturze krystalicznej zawodzi w terenie. Żadnej z nich nie naprawi aktualizacja oprogramowania ani nie wycofa powiadomienie w aplikacji.
Ta różnica w tolerancji błędów między materiałami fizycznymi a produktami cyfrowymi wyjaśnia, dlaczego producenci materiałów podlegają wymogom regulacyjnym i jakościowym, z którymi firmy programistyczne rzadko się stykają. Norma ISO 13485 reguluje produkcję wyrobów medycznych, wymagając udokumentowanej walidacji procesów, zarządzania ryzykiem i identyfikowalności aż do poszczególnych partii produkcyjnych. Normy dla osłon balistycznych wymagają badań skuteczności po kondycjonowaniu środowiskowym, na przykład po dziesięciu dniach obracania w bębnie w temperaturze 65°C i przy wilgotności 80% według amerykańskiej normy NIJ Standard 0101.06, a kwalifikacja wojskowa dodaje kolejne próby temperaturowe, wilgotnościowe i starzeniowe. Nawet zastosowania w tekstyliach konsumenckich wymagają badań odporności na pranie, promieniowanie UV i zmęczenie mechaniczne.
W przypadku materiału wytwarzanego w procesie biologicznym, w którym drobne różnice temperatury fermentacji, składu pożywki czy wydajności szczepu mikroorganizmów mogą zmienić strukturę białka, spełnienie tych wymogów powtarzalności jest trudne. Pająk wytwarza jedwab wystarczająco dobry do własnych celów, dopracowywany przez mniej więcej 380 milionów lat ewolucji, a mimo to nawet naturalna nić asekuracyjna znacznie się różni w zależności od gatunku, osobnika i warunków przędzenia. Przemysł potrzebuje czegoś, czego pająk nigdy nie musiał zapewniać: identycznych parametrów w każdej partii.
Nisza medyczna: tam, gdzie to działa
Zastosowania medyczne należą do najbardziej obiecujących nisz dla jedwabiu pajęczego, bo ekonomia układa się tu w sposób, w jaki nie układa się w tekstyliach i obronności. Medyczna nić chirurgiczna może zawierać mniej niż gram materiału. Rusztowanie tkankowe może wymagać dziesięciu gramów. Powłoka uwalniająca lek na implancie może się obejść miligramami. Przy takich ilościach nawet materiał kosztujący 500 dolarów za kilogram dodaje do kosztu gotowego produktu zaledwie kilka centów lub dolarów — a sam produkt może kosztować setki lub tysiące dolarów.
Oprócz włókna Biosteel AMSilk opracował cienkie powłoki z białka jedwabiu do implantów medycznych. W badaniach na zwierzętach takie powłoki ograniczały reakcję na ciało obce — odczyn zapalny i bliznowatą torebkę, którą układ odpornościowy tworzy wokół syntetycznych implantów. Tu właśnie materiał ma przewagę: dobrze oczyszczone białko jedwabiu może być bardziej zgodne z tkankami biologicznymi niż wiele polimerów syntetycznych. AMSilk współpracował z niemieckim producentem implantów Polytech nad silikonowymi implantami piersi z powoli ulegającą degradacji powłoką z jedwabiu pajęczego, które w 2018 roku weszły w fazę pierwszych badań bezpieczeństwa z udziałem ludzi, a z Evonik Industries nawiązał współpracę w zakresie produkcji białek w skali przemysłowej w słowackim zakładzie fermentacyjnym Evonika.
Jedwab pajęczy bada się pod kątem zastosowań w niciach chirurgicznych, opatrunkach, rusztowaniach tkankowych, systemach dostarczania leków i naprawie nerwów obwodowych. W tych zastosowaniach materiał jest naprawdę obiecujący, bo jego produkty rozkładu są biokompatybilne i nietoksyczne, w przeciwieństwie do produktów rozkładu wielu polimerów syntetycznych. Ma też jednak wyraźne wady, a dowody in vivo pozostają ograniczone i potrzebne są badania kliniczne.
Porażka złożona: pięć problemów, które trzeba było rozwiązać jednocześnie
Przeszkody, które nie pozwoliły jedwabiowi pajęczemu osiągnąć skali przemysłowej, to przede wszystkim przędzenie, ale też koszt oczyszczania, zanieczyszczenia, powtarzalność między partiami, kapitałochłonność i przepaść między wynikami laboratoryjnymi a specyfikacjami przemysłowymi. Razem składają się na pięć problemów, które trzeba rozwiązać jednocześnie: koszt białka, przędzenie w skali przemysłowej, zachowanie właściwości mechanicznych w dużej skali, powtarzalność i spełnienie specyfikacji przemysłowych. Każdy z nich jest trudny sam w sobie, a do tego się nawarstwiają, więc rozwiązanie jednego w oderwaniu od pozostałych nie daje prawie nic.
Załóżmy, że firma rozwiąże wyłącznie problem kosztu fermentacji i potrafi wytwarzać białko jedwabiu pajęczego po 15 dolarów za kilogram, mniej więcej w cenie kevlaru. Wciąż nie da się go uprząść we włókno bez zniszczenia odporności na pękanie, która stanowi o jego wartości, a powolne, kontrolowane przędzenie, które tę odporność zachowuje, zamienia tanie białko w drogie włókno. Przewaga kosztowa wyparowuje. Jeśli zamiast tego rozwiąże się wyłącznie problem przędzenia, pięknie uprzędzone włókno powstaje z białka, które wciąż kosztuje wielokrotnie więcej niż kevlar, więc rynku nadal brak.
Jeśli rozwiąże się oba problemy, ale nie problem powtarzalności, jedna partia w serii wyjdzie słabsza, bo białko pofałdowało się w zbiorniku inaczej. Ani dostawcy dla wojska, ani producenci wyrobów medycznych tego nie zaakceptują. Jedynymi klientami, którzy mogliby to zaakceptować, są luksusowe marki modowe, a one potrzebują dowodów na deklaracje dotyczące zrównoważonego rozwoju i stabilnych dostaw, a nie tylko dobrych parametrów średnich.
To właśnie nawarstwiający się charakter tych porażek sprawił, że jedwab pajęczy był odporny na podejście „znajdź najtrudniejszy problem, rozwiąż go i iteruj”, które sprawdza się w oprogramowaniu. W oprogramowaniu częściowe rozwiązania dają częściową wartość. W jedwabiu pajęczym częściowe rozwiązania często nie są nic warte komercyjnie, ponieważ każde nierozwiązane wąskie gardło eliminuje całą kategorię potencjalnych klientów.
Co wciąż mogłoby zmienić rachunek
Trzy technologie, każda realna i każda aktywnie rozwijana, mogłyby sprawić, że następna dekada będzie inna. Mogłyby zmienić ekonomikę i możliwości produkcji jedwabiu pajęczego w sposób, który nie był możliwy, gdy pierwsze pokolenie firm próbowało i poniosło porażkę.
Mikroprzepływowe przędzenie biomimetyczne
Podstawowy problem ze skalowaniem pajęczego procesu przędzenia polega na tym, że warunki panujące w przewodzie przędnym pająka trudno odtworzyć w skali przemysłowej. W mikroskopijnych wymiarach pająka przepływ, ścinanie i chemia są starannie rozłożone na kolejne etapy i dają się kontrolować. Przy przemysłowych prędkościach szybkość ścinania i rozciągania rośnie daleko ponad to, co stosuje pająk, a misternie zestopniowaną chemię przewodu trudno skopiować. Jedno z proponowanych rozwiązań zostawia przewód w jego naturalnej wielkości i buduje miliony jego mikroskopijnych wersji pracujących równolegle.
Przędzenie mikroprzepływowe wykorzystuje technologię lab-on-a-chip do tworzenia kanałów, które w odpowiedniej mikroskali precyzyjnie odtwarzają pajęcze gradienty pH, stężenia jonów i siły ścinające. Za pomocą inspirowanego biologią chipu mikroprzepływowego wytworzono już włókno z rekombinowanego jedwabiu pajęczego, a jeszcze wcześniej urządzenia mikroprzepływowe przędły włókna z fibroiny jedwabnika, których właściwości można było regulować, dostosowując parametry przepływu, co dowodzi, że podejście to działa w małej skali.
Przędzenie mikroprzepływowe korzysta z fizyki przepływu w małej skali, która pozwala białkom prawidłowo się uporządkować. Przeszkodą jest zrównoleglenie: przemysłowa wydajność wymagałaby tysięcy lub milionów mikrokanałów pracujących w jednym takcie. Fizyka tego nie zabrania; trudność polega na zbudowaniu i obsłudze tak wielu kanałów naraz. Pokrewne, inspirowane pająkami podejścia są już komercjalizowane: na przykład Spintex Engineering, akademicki spin-off Uniwersytetu Oksfordzkiego, wyciąga włókna z białka jedwabiu z żelu w temperaturze pokojowej, choć nie na chipach mikroprzepływowych.
Białka jedwabiu projektowane przez AI
Drugim kierunkiem jest zastosowanie uczenia maszynowego do projektowania sekwencji białek. Naturalne białka jedwabiu pajęczego wyewoluowały, by działać w pająkach, a nie w zbiornikach fermentacyjnych czy na przemysłowych liniach przędzalniczych, w temperaturach i ciśnieniach ludzkiej produkcji. Modele uczenia maszynowego dają możliwość projektowania białek jedwabiopodobnych zoptymalizowanych pod kątem ludzkiej produkcji, przy zachowaniu cech strukturalnych, którym jedwab zawdzięcza swoje właściwości mechaniczne.
W 2024 roku badacze z MIT i Uniwersytetu Tuftsa zaprezentowali generatywny duży model językowy wytrenowany na sekwencjach spidroin gruczołu ampułkowatego większego oraz powiązanych z nimi właściwościach mechanicznych włókien. Model potrafił projektować nowe sekwencje białek ukierunkowane na określone kombinacje właściwości mechanicznych. W praktyce jest to sztuczna inteligencja generująca białka jedwabiu szyte na miarę konkretnych zastosowań, dzięki czemu projektowanie nie zależy już od tego, co akurat wytworzyła ewolucja.
Późniejszy generatywny model oparty na GPT, dostrojony na sekwencjach powtórzeń spidroin gruczołu ampułkowatego większego, pozwala projektować białka o konfigurowalnych docelowych właściwościach mechanicznych. Na razie te projekty istnieją głównie in silico: nowych sekwencji nie wytworzono jeszcze ani nie uprzędzono w dużej skali. Laboratorium Davida Bakera (Baker Lab) z Uniwersytetu Waszyngtońskiego poszło dalej i zaprojektowało od podstaw włóknisty materiał białkowy: za pomocą programów Rosetta i ProteinMPNN, narzędzia uczenia maszynowego do projektowania sekwencji białek, stworzyło zupełnie nowe białkowe elementy budulcowe, które składają się w precyzyjnie uporządkowane nanowłókna o regulowanej długości.
Praktyczna obietnica białek jedwabiu projektowanych przez AI polega na tym, że można by je zaprojektować tak, by wydajniej ulegały ekspresji w drożdżach, bardziej niezawodnie się fałdowały podczas fermentacji i łatwiej składały się we włókno podczas przędzenia. Białko zaprojektowane od podstaw z myślą o łatwości produkcji, a nie o przetrwaniu pająka, mogłoby rozwiązać kilka wąskich gardeł jednocześnie.
Biowytwarzanie bezkomórkowe
Żywe komórki są skomplikowane. Bioreaktory muszą utrzymywać warunki sterylne, kontrolować temperaturę i pH, zarządzać tlenem rozpuszczonym, dostarczać składniki odżywcze i usuwać produkty przemiany materii — a wszystko to przy utrzymywaniu miliardów komórek przy życiu i w stanie produktywności. Zakażenie może w ciągu kilku godzin zniszczyć całą partię. Wydajności nigdy nie są idealnie powtarzalne.
Biowytwarzanie bezkomórkowe proponuje ominięcie żywych komórek i wykorzystanie do syntezy białek ekstraktów komórkowych (lub, w droższych systemach, oczyszczonych składników) w kontrolowanych naczyniach reakcyjnych. Skoro nie ma żywych komórek, które trzeba utrzymać przy życiu, nie ma też hodowli, którą mogłoby zniszczyć zakażenie, i mniej jest konkurencyjnych potrzeb wobec surowca. Środowisko reakcji można precyzyjnie kontrolować.
Analiza — dlaczego bezkomórkowa synteza jedwabiu wciąż jest trudna

Bezkomórkowa synteza białek jedwabiu pajęczego mierzy się z nawarstwiającym się szeregiem wyzwań. Same białka jedwabiu należą do najtrudniejszych w produkcji: są ogromne (niektóre naturalne spidroiny przekraczają 300 kilodaltonów), silnie powtarzalne (co dezorientuje komórkową maszynerię syntezy) i skłonne do agregacji przy bardzo wysokich stężeniach (około 30% białka lub więcej), jakie osiąga naturalny roztwór przędzalniczy. W systemie bezkomórkowym osiągnięcia takich stężeń bez przedwczesnej agregacji, przy jednoczesnym utrzymaniu białka we właściwym, metastabilnym stanie nadającym się do przędzenia, nie wykazano dotąd w żadnej praktycznej skali: bezkomórkową syntezę spidroin pokazano w zarysie po raz pierwszy w 2013 roku, a pierwszy system, który je wytwarza, oczyszcza i charakteryzuje, opisano dopiero w 2025 roku, w skali laboratoryjnej. Do tego enzymy potrzebne do bezkomórkowej syntezy białek jedwabiu same są złożonymi cząsteczkami biologicznymi o ograniczonej stabilności i wysokim koszcie. Biowytwarzanie bezkomórkowe dobrze sprawdza się w przypadku małych białek potrzebnych w znikomych ilościach. Jedwabiu pajęczego potrzeba jednak w kilogramach, a nie mikrogramach, i w tej skali rachunek ekonomiczny jeszcze się nie domyka.
Co można by uznać za prawdziwy przełom
Biorąc pod uwagę pięcioczłonową strukturę wyzwania, jakim jest jedwab pajęczy, „przełomu” nie należy świętować, jeśli nie rozwiązuje on co najmniej dwóch wąskich gardeł jednocześnie. Takim przełomem mógłby być system przędzenia mikroprzepływowego, który osiąga wydajność 1000 metrów na godzinę, zachowując co najmniej 80% odporności na pękanie naturalnego jedwabiu w 100-kilogramowych partiach produkcyjnych, albo białko zaprojektowane przez AI, które można wytwarzać za mniej niż 15 dolarów za kilogram w standardowej fermentacji, które nie wymaga specjalistycznego procesu przędzenia i powtarzalnie osiąga co najmniej 70% właściwości naturalnej nici asekuracyjnej.
Żadnego z tych osiągnięć nie wykazano. Oba są naukowo prawdopodobne w świetle obecnych kierunków badań. Otwarte pozostaje pytanie, czy pojawią się na czas, by uratować firmy, które od dziesięcioleci przepalają gotówkę, i czy rynek będzie wtedy jeszcze czekał.
Jedwab pajęczy kontra reszta świata
Historię jedwabiu pajęczego zawsze opowiadano przez porównania: mocniejszy od stali, bardziej odporny na pękanie niż kevlar, lepszy od wszystkiego. Takie porównania świetnie nadawały się do komunikatów prasowych. Były jednak również w istotnych aspektach mylące i przez trzy dekady wpływały na decyzje inwestycyjne, priorytety badawcze i publiczne rozumienie tej technologii.
Uczciwe porównanie materiałów
Właściwości mechaniczne jedwabiu pajęczego, mierzone dla naturalnej nici asekuracyjnej pająków budujących sieci kołowe, takich jak krzyżak ogrodowy (Araneus diadematus), są wyjątkowe. Nić asekuracyjna ma wytrzymałość na rozciąganie około 1,0–1,5 GPa, odkształcenie przy zerwaniu 15–40% i odporność na pękanie (ang. toughness), mierzoną jako energia pochłonięta na jednostkę objętości przed zniszczeniem, około 160 MJ/m³. Pod tym względem przewyższa większość materiałów inżynierskich.
Ale „bardziej odporny na pękanie niż kevlar” wymaga kontekstu. Odporność kevlaru na pękanie wynosi około 50 MJ/m³, mniej niż jedwabiu pajęczego, ale jego wytrzymałość na rozciąganie sięga 3,6 GPa, ponad dwukrotnie więcej niż jedwabiu. Kevlar jest też znacznie sztywniejszy: jego moduł Younga wynosi mniej więcej 70–140 GPa, zależnie od gatunku, wobec około 10 GPa w przypadku jedwabiu pajęczego. W zastosowaniach balistycznych sztywność ma znaczenie: zatrzymaniu szybko lecącego pocisku sprzyjają zarówno odporność na pękanie, jak i sztywność. Włókno węglowe oferuje skrajną sztywność, mniej więcej od 230 do blisko 600 GPa dla popularnych gatunków, ale pęka już przy wydłużeniu około 0,7–2,2%, zależnie od gatunku. Polietylen o ultrawysokiej masie cząsteczkowej (UHMWPE, sprzedawany jako Dyneema) osiąga wytrzymałość na rozciąganie 2,4–3,5 GPa przy wyjątkowej odporności chemicznej i niskiej gęstości.
Jedwab pajęczy wygrywa pod względem odporności na pękanie i wydłużenia, a w wartościach bezwzględnych dorównuje wytrzymałością wysokogatunkowej stali — co przy jego znacznie mniejszej gęstości czyni go kilkakrotnie wytrzymalszym od stali w przeliczeniu na jednostkę masy. Przegrywa pod względem bezwzględnej wytrzymałości na rozciąganie, sztywności i odporności na ciepło (kevlar nie topi się i wytrzymuje krótkotrwałe działanie temperatur powyżej 400°C, podczas gdy suchy jedwab pajęczy zachowuje swoje właściwości jedynie do mniej więcej 150–200°C) i jest niezwykle wrażliwy na wodę, która może powodować jego drastyczne kurczenie się. Pod względem biokompatybilności wstępne dane przemawiają na jego korzyść, choć pochodzą głównie z badań na zwierzętach. A pod względem kosztów wyraźnie przegrywa.
Decyzje o zakupie materiałów zależą od węższego pytania niż to, który materiał jest najbardziej odporny na pękanie: od tego, który z nich osiąga wymagany próg parametrów przy akceptowalnym koszcie. Jedwab pajęczy w zastosowaniach masowych konsekwentnie nie przechodzi tego testu, bo jest zbyt drogi, nawet tam, gdzie jego właściwości są lepsze. A w zastosowaniach, w których koszt jest drugorzędny, takich jak medycyna i obronność, napotyka przeszkody związane z kwalifikacją i powtarzalnością, które dotychczasowe włókna syntetyczne pokonały przed dziesięcioleciami.
Narracja o zrównoważonym rozwoju pod lupą
Komercyjne pozycjonowanie jedwabiu pajęczego coraz mocniej akcentuje zrównoważony rozwój: na wejściu odnawialne surowce, na wyjściu biodegradowalny produkt. Te deklaracje są częściowo prawdziwe, a częściowo są greenwashingiem.
Deklaracja o biologicznym pochodzeniu jest prawdziwa, ale niepełna. Tajlandzki zakład Spibera wykorzystuje jako główny surowiec trzcinę cukrową — odnawialny produkt rolny. W procesie fermentacji wykorzystuje się mikroorganizmy zamiast monomerów pochodzenia naftowego. Spiber podaje, że jego niebarwiona przędza białkowa ulega w wodzie morskiej biodegradacji w ciągu około sześciu miesięcy w standardowych badaniach (ISO 23977-1). To realne przewagi środowiskowe w porównaniu z produkcją kevlaru, w której wykorzystuje się pochodzące z ropy naftowej p-fenylenodiaminę i chlorek tereftaloilu i która generuje znaczne strumienie odpadów chemicznych.
Ale produkcja oparta na surowcach biologicznych nie jest z natury mało szkodliwa dla środowiska. Fermentacja przemysłowa wymaga znacznych ilości energii na kontrolę temperatury, mieszanie, napowietrzanie i sterylizację. Wymaga dużych ilości wody. Surowce rolne mają własne konsekwencje związane z użytkowaniem gruntów i nawożeniem. Procesy oczyszczania białek często wykorzystują rozpuszczalniki chemiczne i żywice chromatograficzne, które generują własne strumienie odpadów. Spiber i AMSilk opublikowały zweryfikowane zewnętrznie oceny cyklu życia typu „od kołyski do bramy”, ale kończą się one na bramie fabryki i opierają na założeniach modelowych: korzystne dla Spibera porównanie z kaszmirem i wełną zakłada zasilanie energią odnawialną i zakład pracujący z pełnym obciążeniem. Niezależne modele akademickie dla włókna jedwabnego wytwarzanego przez E. coli dają wyniki od mniej więcej 17 do ponad 500 kilogramów ekwiwalentu CO2 na kilogram, zależnie od założeń dotyczących wydajności i energii.
Spiber przyznał, że sprawa jest złożona, i wyznaczył sobie cel, by do 2026 roku zastąpić co najmniej 50 ton rocznie cukru trzcinowego zużywanego w tajlandzkim zakładzie cukrami z niejadalnej biomasy, takiej jak bagassa, co sugeruje, że firma nie uważa cukru z roślin spożywczych za idealny surowiec na dłuższą metę. Firma współzałożyła też BioCircular Materials Alliance, by opracować protokoły postępowania z materiałami białkowymi po zakończeniu ich użytkowania.
Deklaracja biodegradowalności jest tymczasem prawdziwa, ale dla większości docelowych zastosowań bez znaczenia. W przypadku pancerzy osobistych biodegradowalność jest wadą. Do komponentów lotniczych nie nadaje się włókno, które pod wpływem wilgoci kurczy się i słabnie, bez względu na to, co stałoby się z nim na wysypisku. W przypadku implantów medycznych przeznaczonych do długotrwałego działania degradacja jest parametrem projektowym, który trzeba kontrolować. Biodegradowalność ma znaczenie w przypadku zwykłych tekstyliów, których odpady na wysypiskach są prawdziwym problemem środowiskowym, ale właśnie w tych zastosowaniach dopłata cenowa jest najtrudniejsza do zaakceptowania.
Mit uniwersalnej wyższości materiału
Być może najbardziej szkodliwym nieporozumieniem w narracji o jedwabiu pajęczym jest ukryte twierdzenie o jego uniwersalnej wyższości: że jedwab pajęczy jest lepszy od alternatyw i naturalnie zdominowałby rynek, gdy tylko produkcja osiągnie dużą skalę.
Żaden materiał nie jest uniwersalnie najlepszy. Każde zastosowanie inżynierskie ma określony, ilościowy zestaw wymagań (wytrzymałość, sztywność, odporność na pękanie, zakres temperatur, odporność chemiczna, masa, koszt jednostkowy), a materiały dobiera się według tego, jak dobrze spełniają ten konkretny zestaw wymagań, ważony priorytetami danego zastosowania. Gdy w ocenie uwzględni się koszt, jedwab pajęczy nie jest optymalny praktycznie dla żadnego z tych zestawów wymagań.
Rynek nie czekał na jedwab pajęczy, a jego konkurenci wciąż się doskonalili. Dyneema oferuje dziś wytrzymałość właściwą dorównującą jedwabiowi pajęczemu lub ją przewyższającą, za ułamek kosztów. Kompozyty z włókna węglowego stały się na tyle zaawansowane, że zapewniają odporność na uderzenia dzięki rozwiązaniom konstrukcyjnym kompensującym kruchość. Kevlar przeszedł przez kilka generacji. Zanim jedwab pajęczy mógłby ewentualnie konkurować kosztami, materiały zasiedziałe na rynku będą miały za sobą kolejną dekadę optymalizacji.
Ci, którzy przetrwali, i ich nisze: kto wciąż jest w wyścigu
W połowie lat 20. XXI wieku branża jedwabiu pajęczego w niczym nie przypominała tego, co wyobrażali sobie jej założyciele w 1995 roku. Firmy, które wciąż działały, znalazły wąskie, możliwe do obrony nisze, w których unikalne właściwości materiału uzasadniają jego obecne koszty, i zbudowały swoje strategie wokół tych nisz, a nie wokół zastąpienia kevlaru czy innych ambicji rynku masowego. Nawet to nie gwarantowało jednak przetrwania: w latach 2025–2026 dwaj najlepiej finansowani gracze, Spiber i Bolt Threads, na oczach wszystkich zderzyli się z finansową ścianą.
Liderzy i ich zwroty
Spiber był największym i najlepiej finansowanym graczem. Po pozyskaniu ponad 100 mld jenów w formie kapitału własnego i długu otworzył swój pierwszy zakład produkcyjny w skali komercyjnej w tajlandzkiej prowincji Rayong (zainaugurowany w 2021 roku, działający od 2022 roku), o zdolności produkcyjnej rzędu kilkuset ton białka rocznie. Drugi zakład, w Clinton w stanie Iowa, budowany wspólnie z gigantem rolno-spożywczym ADM i finansowany długiem w wysokości mniej więcej 40 mld jenów, pozyskanym przez sekurytyzację działalności, przekroczył budżet, a gdy pod koniec 2025 roku 35 mld jenów z tego długu stało się wymagalne, Spiber nie był w stanie tej kwoty spłacić. W 2026 roku firma przeszła pozasądową restrukturyzację: od 1 kwietnia 2026 roku działalność, z wyłączeniem operacji w USA, przeniesiono do nowej spółki kierowanej przez Mayę Kawanę, a dawny podmiot jest likwidowany. W październiku 2026 roku nowy Spiber zaczął też oferować innym firmom swoje możliwości skalowania fermentacji jako usługę kontraktową (SPIBER BIOFOUNDRY). Firma wprost pozycjonuje swój produkt jako „Brewed Protein”, a nie jako jedwab pajęczy sensu stricto, i porzuciła próby odtworzenia konkretnych właściwości jedwabiu pajęczego na rzecz projektowania białek zoptymalizowanych pod kątem ludzkich zastosowań.
W sponsorowanym materiale z 2024 roku Spiber podał, że jego tajlandzki zakład wyprodukował w poprzednim roku około 100 ton rekombinowanego białka; do 2025 roku około 45 marek wykorzystało włókna Brewed Protein w 193 produktach. Produkt trafił do zwykłej sprzedaży detalicznej: do luksusowych parek, szalików i dzianin sprzedawanych w segmencie cenowym premium. Żadna wcześniejsza firma zajmująca się jedwabiem pajęczym nie przebiła się komercyjnie na taką skalę.
AMSilk, z siedzibą w Neuried pod Monachium, wytwarza swoje białka jedwabiu za pośrednictwem producentów kontraktowych, przede wszystkim Evonika na Słowacji, i uzgodnił z Ajinomoto Foods Europe we Francji kolejne moce produkcyjne zarezerwowane wyłącznie dla siebie. W ramach planu inwestycyjnego na lata 2026–2028, wspartego pożyczką Europejskiego Banku Inwestycyjnego, dodaje też w zakładzie producenta kontraktowego w czeskich Lovosicach dalsze etapy łańcucha: przędzenie włókna, produkcję przędzy i recykling chemiczny. Skupił się na wysokowartościowych zastosowaniach tekstylnych, motoryzacyjnych i konsumenckich, a powłoki medyczne stanowią mniejszą linię działalności. Przy okazji zbudował być może najtrwalszy model biznesowy w sektorze: sprzedaje białko specjalistyczne producentom, zamiast samemu próbować wytwarzać gotowe wyroby. Wśród jego projektów pokazowych znalazły się pasek do zegarka Omega (2019), uchwyty drzwi w koncepcyjnym samochodzie Mercedes-Benz VISION EQXX (2022) oraz prototypowy but Adidas Futurecraft Biofabric (2016); jego przędze trafiły do luksusowej sprzedaży detalicznej w kolekcji Balenciagi na wiosnę 2026 roku.
Kraig Biocraft Laboratories, firma od transgenicznych jedwabników, obrała inną drogę: wykorzystuje istniejący aparat przędny udomowionych jedwabników do wytwarzania hybrydowego włókna z jedwabiu jedwabnika i jedwabiu pajęczego za pomocą naturalnej maszynerii jedwabnika, omijając najtrudniejszą część przemysłowego przędzenia. We wrześniu 2024 roku firma otworzyła w Wietnamie centrum produkcyjne, które według jej deklaracji jest ośmiokrotnie większe od poprzedniego i przy pełnym wykorzystaniu może obsłużyć do 25 ton rocznie. Kontrakt z armią USA z 2016 roku o wartości do około 1 mln dolarów sfinansował badania jej włókna pod kątem tkanin balistycznych, a w 2025 roku firma ogłosiła rejestrację w USA znaków towarowych swojej marki konsumenckiej SpydaSilk. We wrześniu 2026 roku poinformowała o wysłaniu pierwszego, celowo niewielkiego komercyjnego zamówienia przędzy do nieujawnionej marki sportowej.
Izraelska Seevix Material Sciences otrzymała w 2020 roku strategiczną inwestycję od ASICS Ventures, co dało dużej marce konsumenckiej strategiczny udział w technologii jedwabiu pajęczego. Spintex Engineering, akademicki spin-off Uniwersytetu Oksfordzkiego, rozwija energooszczędny, inspirowany pająkami proces, w którym włókna z białka jedwabiu wyciąga się z żelu w temperaturze pokojowej, przy wsparciu finansowania zalążkowego z UE i Oksfordu. Inspidere z Holandii, studio materiałów biologicznych, badało jedwab pajęczy obok innych materiałów, m.in. pod kątem leczenia ran.
Gdzie mieści się finansowanie publiczne
Finansowanie venture capital dla firm zajmujących się jedwabiem pajęczym osiągnęło, według jednego z wyliczeń, szczyt w 2021 roku i spadło w 2022 roku w związku z szerszym załamaniem rynku, choć kilka firm, zwłaszcza AMSilk, nadal pozyskuje pokaźne rundy. Publiczne granty badawcze pozostają ważnym źródłem wsparcia dla nauki leżącej u podstaw tej technologii. Wniosek budżetowy National Science Foundation na rok budżetowy 2025 przewidywał około 155 mln dolarów na biotechnologię za pośrednictwem dyrekcji Biological Sciences, a Departament Energii wnioskował o 945 mln dolarów na program Biological and Environmental Research, z czego Kongres przyznał 870 mln dolarów. Tylko niewielka część takich programów wspiera badania nad białkami strukturalnymi, a kolejne wnioski budżetowe na lata budżetowe 2026 i 2027 przewidywały głębokie cięcia w obu tych programach.
Rządowe finansowanie badań działa na innych zasadach niż venture capital: programy DARPA trwają zwykle od trzech do pięciu lat, a granty NSF i DOE są odnawiane w trybie konkursowym, ale linia badawcza, która wciąż zdobywa granty, może być utrzymywana przez dekadę lub dłużej bez konieczności wykazywania zwrotu komercyjnego. Zainteresowanie wojska materiałami o ultrawysokich parametrach do ochrony balistycznej i lekkich elementów konstrukcyjnych zapewnia badaniom nad jedwabiem pajęczym cierpliwego klienta, kierującego się misją. Ten cierpliwy kapitał pomaga utrzymać technologię przy życiu, podczas gdy rynki prywatne czekają na wyraźniejsze sygnały komercyjnej opłacalności.
Kontrast między tymi dwoma rodzajami pieniędzy pokazuje, że rozwój materiałów przebiega w horyzontach czasowych, których rynki nie są w stanie efektywnie finansować. Sugeruje też, że przełomy komercyjne, jeśli nastąpią, przyjdą inną drogą, niż pierwotnie zakładano: dzięki trwałym partnerstwom badawczym między rządem, środowiskiem akademickim i wyspecjalizowanymi firmami, zmierzającym do konkretnych, możliwych do obrony zastosowań, a nie za sprawą wspieranych przez VC start-upów ścigających się do debiutu giełdowego w branży tekstylnej.
Od trzydziestu lat „za pięć lat”
Lista chybionych prognoz jest długa. W 1991 roku Stephen Lombardi, biolog molekularny z ośrodka badawczego armii USA w Natick, powiedział, że komercjalizacja syntetycznego jedwabiu pajęczego to kwestia „mniej więcej pięciu lat”. Nexia Biotechnologies, która pozyskała dziesiątki milionów dolarów i w 2000 roku weszła na giełdę z obietnicą „BioSteelu” z koziego mleka, do 2009 roku zbankrutowała, nie sprzedawszy włókna na dużą skalę. Kurtka Moon Parka Spibera, obiecywana na 2016 rok, dotarła do klientów z ponad trzyletnim opóźnieniem. Bolt Threads nazwał swój krawat z jedwabiu pajęczego z 2017 roku pierwszym krokiem w stronę szerszej gamy produktów, po czym odłożył ambicje związane z włóknem na rzecz skóry z grzybni i kosmetyków.
Żadna z tych prognoz nie wyszła od głupców ani oszustów; formułowali je dobrze poinformowani ludzie, pracujący z prawdziwą technologią, i żadna się nie sprawdziła. Ich bilans jest miarą tego, jak trudno prognozować rozwój materiałów, i ostrzeżeniem dla następnego pokolenia materiałów deep tech.
Dwie przyszłości
Scenariusz ostrożny (nazwijmy go bazowym) zakłada, że jedwab pajęczy podąża dotychczasową trajektorią: zrestrukturyzowany Spiber zwiększa produkcję Brewed Protein w tajlandzkim zakładzie w stronę jego kilkusettonowej zdolności produkcyjnej, obsługując rynki luksusowych tekstyliów i materiałów specjalistycznych w segmencie cenowym premium. AMSilk buduje trwały biznes w wysokowartościowych tekstyliach, a obok niego w powłokach medycznych i specjalistycznych zastosowaniach przemysłowych. Kraig Biocraft dostarcza niewielkie ilości do wojskowych programów badawczych i na potrzeby tekstyliów konsumenckich premium. Łączna wartość rynku sięga do 2035 roku mniej więcej 610 mln dolarów, jak prognozuje jedna z firm zajmujących się badaniami rynku. To dużo jak na standardy start-upów, ale to rynek niszowy jak na standardy przemysłu materiałowego.
W tym scenariuszu jedwab pajęczy nigdy nie staje się materiałem masowym. Znajduje trwałe, komercyjnie zrównoważone nisze w zastosowaniach medycznych i produktach premium. Jego ograniczenia techniczne (jakość przędzenia, koszt, wrażliwość na ciepło i wodę, powtarzalność w dużej skali) nie pozwalają mu wyprzeć kevlaru, nylonu ani włókna węglowego w zastosowaniach masowych. Byłby to prawdziwy sukces komercyjny w porównaniu z porażkami lat 90. i zarazem rozczarowujący wynik w zestawieniu z pierwotną wizją.
Scenariusz optymistyczny wymaga, by oba opisane wyżej przełomy nadeszły jednocześnie: kontrolowany proces przędzenia, który osiąga przemysłową wydajność, nie tracąc większości odporności na pękanie, oraz koszt fermentacji i oczyszczania, który w skali komercyjnej spadnie do poziomu kevlaru. Jeśli nastąpią oba, włókno z jedwabiu pajęczego mogłoby stać się konkurencyjne cenowo wobec kevlaru w latach 2030–2040 i zacząć wchodzić na rynki obronności, lotnictwa i tekstyliów o wysokich parametrach.
Lekcje dla inwestorów deep tech: trzy pułapki strukturalne
Trzydziestoletnia historia jedwabiu pajęczego to studium przypadku trzech strukturalnych mechanizmów, które sprawiają, że inwestycje w inżynierię materiałową są nieprzyjazne dla zwrotów oczekiwanych przez venture capital.
Pułapka grawitacji nakładów inwestycyjnych (capex): każdy krok w stronę skali komercyjnej wymaga ogromnych nakładów kapitałowych — bioreaktorów, urządzeń do oczyszczania, systemów przędzenia, laboratoriów kontroli jakości, instalacji pilotażowych, zakładów komercyjnych. Ten kapitał trzeba zaangażować, zanim pojawią się przychody, i nie da się go odzyskać, jeśli biznes upadnie. Fermentory mogą znaleźć innych użytkowników; linia przędzalnicza i ciąg oczyszczania dostrojone do jednego białka mają ich niewielu, a gdy firma upada, są dla kogokolwiek innego warte ułamek tego, co kosztowały.
Pułapka przeciągającej się walidacji: materiały wymagają lat walidacji u klientów, zanim dojdzie do znaczących zakupów. Dostawca dla wojska nie może zobowiązać się do zakupu tysięcy ton tkaniny pancernej z jedwabiu pajęczego, dopóki nie przeprowadzi badań skuteczności w skrajnych warunkach, badań starzeniowych i ocen niezawodności łańcucha dostaw — a proces ten trwa zwykle od trzech do pięciu lat lub dłużej. Przez te lata firma zajmująca się jedwabiem pajęczym musi utrzymywać działalność bez przychodów, przepalając kapitał inwestorów w nadziei, że walidacja ostatecznie zakończy się zakupem.
Pułapka integracji: klienci przemysłowi mają łańcuchy dostaw, procesy produkcyjne i systemy jakości zoptymalizowane pod kątem istniejących materiałów. Przejście na nowy materiał wymaga nie tylko zakupu innego włókna, ale też renegocjacji umów z dostawcami, przeszkolenia operatorów, ponownego przebadania i certyfikacji produktów oraz przyjęcia ryzyka, że nowy materiał zachowa się inaczej w sytuacjach granicznych. Te koszty zmiany są znaczne, często przewyższają dopłatę wynikającą z wyższej ceny nowego materiału i tworzą bezwładność w zakupach przemysłowych. Nierzadko trzeba być radykalnie lepszym lub tańszym, żeby w ogóle skłonić klienta do zmiany, a jedwab pajęczy wpadł we wszystkie trzy pułapki naraz.
Jak wyglądałby sukces
Jeden z rozsądnych wyznaczników sukcesu przemysłowego, nasz własny, a nie standard branżowy, wymagałby czterech równoczesnych osiągnięć. Wolumen produkcji musiałby sięgnąć około 1000 ton rocznie, by mieć znaczenie dla nabywcy przemysłowego spoza rynku dóbr luksusowych. Koszt własny sprzedaży, obejmujący fermentację, oczyszczanie i przędzenie, musiałby spaść do 30 dolarów za kilogram lub niżej, by konkurować z kevlarem; zastosowania medyczne znoszą znacznie wyższe koszty, jak pokazuje biznes powłok. Właściwości mechaniczne gotowego włókna musiałyby powtarzalnie, we wszystkich partiach, osiągać co najmniej 80% odporności na pękanie naturalnej nici asekuracyjnej. A duży klient przemysłowy, taki jak dostawca dla wojska, producent samochodów czy wielka marka odzieżowa działająca na masową skalę, musiałby zobowiązać się do zakupów przy takich wolumenach i cenach.
Obecnie żaden z tych czterech warunków nie jest spełniony równocześnie z pozostałymi. Tajlandzki zakład Spibera zbudowano z myślą o kilkuset tonach białka rocznie i według doniesień wyprodukował on w 2023 roku około 100 ton, ale przędzenie włókna z tego białka wciąż napotyka trudności jakościowe i kosztowe. Zastosowania w powłokach medycznych nie wymagają właściwości włókna — wykorzystują białko w innych postaciach. Spełnienie wszystkich czterech warunków naraz to cel, który uzasadnia dalsze inwestycje i badania, i od trzech dekad pozostaje on poza zasięgiem.
W zgrubnym przybliżeniu scenariusz rentowności niszowej jest osiągalny w latach 2025–2030, jeśli zrestrukturyzowany Spiber i jego konkurenci utrzymają obecny kurs. Scenariusz, w którym jedwab pajęczy staje się konkurencyjny jako materiał masowy, wymaga zbieżności przełomów w projektowaniu białek przez AI, skalowalnego przędzenia mikroprzepływowego i dalszego obniżania kosztów fermentacji. Przy optymistycznych założeniach co do kierunków badań taka zbieżność mogłaby nastąpić w latach 2035–2045. Przy założeniach opartych na historycznych harmonogramach rozwoju materiałów równie dobrze może to być rok 2050 lub później.
Ostateczny werdykt: czego uczy nas cudowne włókno
Materiały inspirowane jedwabiem pajęczym dziś istnieją. Można kupić zawierające je produkty — dzianiny i odzież wierzchnią na bazie materiału Spibera od marek luksusowych i outdoorowych, a od 2026 roku także ubrania Balenciagi wykonane z przędzy AMSilk; we wrześniu 2026 roku Kraig Biocraft zrealizował swoje pierwsze niewielkie zamówienie komercyjne na przędzę z jedwabiu pajęczego. Jedwab pajęczy nie poniósł porażki, ale jego sukces nie jest nawet w przybliżeniu proporcjonalny do inwestycji i uwagi, jakie otrzymał.
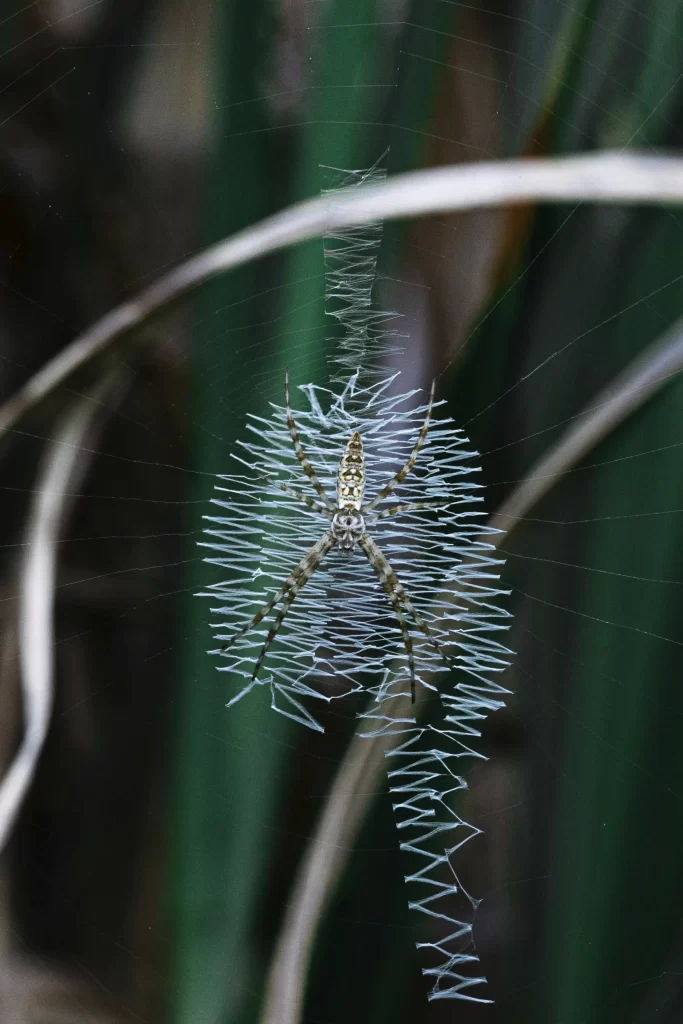
Pajęcza inżynieria jest nadzwyczajna: to hierarchiczny kompozyt białkowy, dopracowywany przez mniej więcej 380 milionów lat, by pełnić funkcje, którym żaden zaprojektowany przez człowieka materiał nie dorównuje we wszystkich wymiarach jednocześnie. Jego właściwości i zastosowania były prawdziwe, a obietnica medyczna wciąż jest realna.
Błędne było, o czym branża przekonywała się powoli i wielkim kosztem, założenie, że zrozumienie rozwiązania natury oznacza zdolność do odtworzenia go w fabryce. Kądziołki pająka to system biologiczny osadzony w organizmie, nieodłączny od jego fizjologii i wyewoluowany pod kątem zupełnie innych kryteriów optymalizacji niż produkcja przemysłowa. Właśnie z tego powodu fabrycznej kopii kądziołków nie udało się dotąd dorównać im przy użytecznej wydajności, choć biologia, na której się opiera, jest bez zarzutu.
Branży został zestaw użytecznych materiałów, wykrojonych z dużo skromniejszych ambicji, niż ogłaszali ich założyciele, znajdujących realną wartość w niszach, w których ich specyficzne właściwości mają znaczenie: powłoki medyczne, które pewnego dnia mogą ograniczyć powikłania po wszczepieniu implantów, luksusowe tekstylia, które za cenę premium oferują biodegradowalność, oraz wojskowe programy badawcze, które z cierpliwością, jakiej rynki prywatne nie potrafiły utrzymać, rozwijają materiały o wysokich parametrach następnej generacji. Badania, na których się opierają, posunęły też naprzód rozumienie inżynierii białek, fizyki materii miękkiej i projektowania biomateriałów, a ta wiedza będzie wpływać na inżynierię materiałową przez dziesięciolecia, niezależnie od tego, czy sam jedwab pajęczy kiedykolwiek zdobędzie znaczenie na rynku masowym.
Między dowodem, że coś może działać, a wykazaniem, że może działać z zyskiem, w dużej skali, powtarzalnie i w konkurencji z uznanymi alternatywami, leży przepaść, a jedwab pajęczy spędził w niej trzydzieści lat. Pająk tymczasem przędzie swoją nić przed śniadaniem.
Zastrzeżenie dotyczące generatywnej AI
Niektóre treści na tej stronie zostały wygenerowane i/lub zredagowane z pomocą generatywnej sztucznej inteligencji.
Media
Najważniejsze źródła i bibliografia
Bolt Projects Holdings (Bolt Threads). SEC filings: Form 424B3 proxy statement/prospectus (July 2024); Form 8-K, 19 Aug 2024 (closing); Form 8-K, 7 Nov 2024 (Nasdaq bid-price notice); Form 10-K FY2024; Form 8-K, January 2026 (Nasdaq delisting; suspension 5 Jan 2026). Nasdaq trading began 14 August 2024; deal announced October 2023 at $346.1M pro forma enterprise value. https://www.sec.gov/Archives/edgar/data/1841125/000121390024062617/ea0202730-11.htm · https://www.sec.gov/Archives/edgar/data/1841125/000121390024070809/ea0211631-8k_bolt.htm · https://www.sec.gov/Archives/edgar/data/1841125/000121390024095488/ea0220322-8k_bolt.htm · https://www.sec.gov/Archives/edgar/data/1841125/000184112525000017/bslk-20241231.htm · https://www.sec.gov/Archives/edgar/data/1841125/000184112526000003/bslk-20251231.htm
BSLK daily price data, August–September 2024. Yahoo Finance. (First-day close used for the ~$230M market capitalization.) https://query1.finance.yahoo.com/v8/finance/chart/BSLK?period1=1723593600&period2=1726200000&interval=1d
Bolt Threads to go public with 346 million dollar deal. FashionUnited, October 2023. https://fashionunited.uk/news/business/bolt-threads-to-go-public-with-346-million-dollar-deal/2023100671983
Conocé Bolt Threads, la empresa que va a debutar en Wall Street. Forbes Argentina (Forbes repost), October 2023. (About $334M raised, per CEO Dan Widmaier.) https://www.forbesargentina.com/negocios/conoce-bolt-threads-empresa-va-debutar-wall-street-y-tienen-ver-telas-arana-eso-n41844
Bolt Threads debuts its first product, a $314 tie. TechCrunch, March 2017; Synthetic spider silk for sale in a $314 necktie. MIT Technology Review, March 2017. https://techcrunch.com/2017/03/10/bolt-threads-debuts-its-first-product-a-314-tie-made-from-spiderwebs/?ncid=rss · https://www.technologyreview.com/2017/03/10/153305/synthetic-spider-silk-for-sale-in-a-314-necktie/amp/
【解説】私的整理のスパイバー (Spiber’s private restructuring explained). WWDJAPAN, March 2026. (Funding over ¥100bn incl. debt; FY2024 revenue ¥414M.) https://www.wwdjapan.com/articles/2364123
スパイバー破綻が示すディープテックの難路 (What Spiber’s collapse says about deep tech). Nikkei, 28 March 2026. https://www.nikkei.com/article/DGXZQOUC268N40W6A320C2000000/
Spiber business transfer and liquidation plan. Tokyo Shoko Research, 26 March 2026. (FY2025 revenue ¥177M; ¥35bn loan due 28 Dec 2025.) https://www.tsr-net.co.jp/data/detail/1202684_1527.html
Spiber restructuring. FashionSnap, 1 April 2026. https://www.fashionsnap.com/article/2026-04-01/spiber-restructure/
Spiber Inc. New Spiber launch (1 April 2026); SPIBER BIOFOUNDRY launch (2 October 2026); Spiber and ADM to scale regenerative agriculture for Brewed Protein polymer production (2022). https://spiber.inc/en/news/new-spiber · https://spiber.inc/en/news/SPIBER-BIOFOUNDRY-Spiber-BioJapan2026-BrewedProtein · https://spiber.inc/en/news/spiber-and-adm-to-scale-regenerative-agriculture-for-brewed-protein-polymer-production
Synthetic Protein Material Company Spiber Set for Global Expansion. WIPO IP Advantage, 2022. https://www.wipo.int/web/ip-advantage/w/stories/synthetic-protein-material-company-spiber-set-for-global-expansion
Spiber Inc. Brewed Protein (seawater biodegradation, ISO 23977-1); Sustainability; LCA Summary (cradle-to-gate), July 2023; Sustainability Progress Report 2025 (non-edible biomass sugar target); BioCircular Materials Alliance progress report. https://spiber.inc/en/protein · https://spiber.inc/en/sustainability · https://spiber.inc/wp-content/uploads/2023/09/Spiber_LCA_Summary_En_20230922.pdf · https://spiber.inc/wp-content/uploads/2025/09/En_spiber_sustainability_progress_report_2025.pdf · https://spiber.inc/en/news/biocircular-materials-alliance-welcomes-new-partners-and-publishes-progress-report
Synthetic spider silk biotech firm Spiber joins Bonsucro. Bonsucro, 2020. https://bonsucro.com/synthetic-spider-silk-biotech-firm-spiber-joins-bonsucro/
Creating novel fibres from synthetic spider silk. Nature Research Custom Media (advertisement feature), 2024. (Spiber: ~100 tonnes produced in 2023.) https://www.nature.com/articles/d42473-024-00101-7
Along Came Spiber: How Synthetic Proteins Are Weaving a New Era in Materials. SynBioBeta. (Spiber: $20–30/kg identified as adoption threshold; long-term goal ~$10/kg.) https://www.synbiobeta.com/read/along-came-spiber-how-synthetic-proteins-are-weaving-a-new-era-in-materials
Artificial spider silk, imitating 'the toughest material on earth’. Renewable Carbon News. https://renewable-carbon.eu/news/?p=49233
When fashion meets protein fibres. FashionUnited, August 2025. (45 brands, 193 products.) https://fashionunited.uk/news/fashion/when-fashion-meets-protein-fibres-biotechnology-can-be-a-powerful-force-for-good/2025080683138
Moon Parka release. Gizmodo Japan, August 2019. https://www.gizmodo.jp/2019/08/moon-parka-the-north-face.html
AMSilk GmbH. Givaudan to acquire cosmetics business of AMSilk (2019); AMSilk secures EUR 52M strategic financing (9 September 2025; €30M equity + €22M convertible bonds); AMSilk partners with Mercedes-Benz (2022); Ultrafine cradle-to-gate LCA Essentials 2024. https://www.amsilk.com/givaudan-to-acquire-cosmetics-business-of-amsilk/ · https://www.amsilk.com/amsilk-secures-eur-52m-strategic-financing-to-accelerate-commercial-growth/ · https://www.amsilk.com/amsilk-partners-with-mercedes-benz-to-present-a-sustainable-bio-based-product/ · https://www.amsilk.com/app/uploads/AMSilk-Ultrafine_Cradle-to-gate-LCA_Essentials-2024.pdf
Novo Holdings leads EUR 29m investment in bio-based silk supplier AMSilk. Novo Holdings, 2021; AMSilk raises EUR25m to scale biosilk growth. Just Style, 2023. https://novoholdings.dk/news/novo-holdings-leads-eur-29m-investment-in-bio-based-silk-supplier-amsilk · https://www.just-style.com/news/amsilk-raises-eur25m-to-scale-biosilk-growth/
Givaudan acquires AMSilk’s cosmetics business. Happi, June 2019. https://www.happi.com/issues/2019-06-03/view_breaking-news/givaudan-acquires-amsilks-cosmetics-business/
AMSilk Obtains Funding. Textile World, December 2025. (Re-report of the September 2025 €52M round.) https://www.textileworld.com/textile-world/fiber-world/2025/12/amsilk-obtains-funding/
AMSilk signs deal to scale silk production. Ecotextile News, February 2023; Evonik and AMSilk extend partnership for sustainable biotech silk materials. Renewable Carbon News, September 2025. https://www.ecotextile.com/2023021545925/news/materials-production-news/amsilk-signs-deal-to-scale-silk-production/ · https://renewable-carbon.eu/news/evonik-and-amsilk-extend-partnership-for-sustainable-biotech-silk-materials/
AMSilk project: scaling sustainable spider silk materials. EU Transition Pathways (Textiles); TECHEU VD AMSilk Advanced Materials, project 20240895 (EIB loan €30M signed 30 December 2025; spinning, yarning and chemical recycling line at a contract manufacturing organisation in Lovosice, Czech Republic). European Investment Bank. https://transition-pathways.europa.eu/textiles/projects/amsilk-project-scaling-sustainable-spider-silk-materials · https://www.eib.org/en/projects/all/20240895
AMSilk locks in dedicated production line with Ajinomoto Foods Europe. Vegconomist, 2026; Bioengineered silk enters luxury retail: Balenciaga launches AMSilk-based garments. Vegconomist, January 2026. https://vegconomist.com/manufacturing-technology/amsilk-locks-in-dedicated-production-line-ajinomoto-foods-europe/ · https://vegconomist.com/materials/bioengineered-silk-enters-luxury-retail-balenciaga-launches-amsilk-based-garments/
AMSilk holt Christian Wichert als CEO für die Kommerzialisierungsphase. FashionUnited DE, June 2026. https://fashionunited.de/nachrichten/personen/amsilk-holt-christian-wichert-als-ceo-fur-die-kommerzialisierungsphase/2026061967300/
AMSilk starts worldwide distribution of Spidersilk as cosmetic ingredient. Renewable Carbon News, November 2013. https://renewable-carbon.eu/news/?p=18091
AMSilk spider silk watch strap. Labiotech, 2019; adidas unveils world’s first performance shoe made from Biosteel fiber. adidas, 2016. https://www.labiotech.eu/more-news/amsilk-spider-silk-watch-strap/ · https://www.adidas-group.com/en/media/press-releases/adidas-unveils-worlds-first-performance-shoe-made-from-biosteelr-fiber
Breast implants with biotech spider silk. Bioökonomie.de; Zeplin et al. Advanced Functional Materials. 2014 (University of Bayreuth record). https://biooekonomie.de/en/node/101734 · https://eref.uni-bayreuth.de/7597
Kraig Biocraft Laboratories. Completes new production center, expands capacity more than eightfold (BioSpace, September 2024); Launches spider silk production (StockTitan, 23 September 2024); Over 1.3 metric tons of cocoons in a single month (BioSpace, April 2026); Four registered trademarks for SpydaSilk (GlobeNewswire, 1 April 2025). https://www.biospace.com/press-releases/kraig-biocraft-laboratories-completes-new-production-center-expands-capacity-more-than-eightfold · https://www.stocktitan.net/news/KBLB/kraig-biocraft-laboratories-launches-spider-silk-production-at-rwpplw2ztgp9.html · https://www.biospace.com/press-releases/kraig-biocraft-laboratories-shatters-production-record-delivering-over-1-3-metric-tons-of-spider-silk-cocoons-in-a-single-month-a-5x-increase-over-previous-high · https://www.globenewswire.com/news-release/2025/04/01/3053176/0/en/Kraig-Biocraft-Laboratories-Secures-Four-Registered-Trademarks-for-SpydaSilk-Brand-to-Advance-Commercialization-Strategy-for-Recombinant-Spider-Silk.html
Kraig Biocraft Laboratories announces contract with US Army. Soldier Systems Daily, July 2016. https://soldiersystems.net/2016/07/12/kraig-biocraft-laboratories-announces-contract-with-us-army-to-deliver-dragon-silk/
Kraig Biocraft Laboratories ships first commercial spider silk yarn order for performance sports brand. Pulse 2.0, 29 September 2026; KBLB quote. Stock Analysis. https://pulse2.com/kraig-biocraft-laboratories-ships-first-commercial-spider-silk-yarn-order-for-performance-sports-brand/ · https://stockanalysis.com/quote/otc/KBLB/
ASICS Ventures invests in Seevix Material Sciences, an Israeli synthetic spider silk startup. Textile World, 14 May 2020. https://www.textileworld.com/textile-world/fiber-world/2020/05/asics-ventures-invests-in-seevix-material-sciences-an-israeli-synthetic-spidersilk-startup/
Spintex Engineering (company site); Spider-inspired silk company Spintex awarded Ray of Hope Prize. Ray C. Anderson Foundation; Inspidere — About. https://www.spintex.co.uk/ · https://www.raycandersonfoundation.org/articles/spider-inspired-silk-company-spintex-awarded-ray-of-hope-prize · https://www.inspidere.com/about
A web of possibilities: Utah researcher uses goats to make one of the strongest known substances. Deseret News, 5 July 2011. https://www.deseret.com/2011/7/5/20374017/a-web-of-possibilities-utah-researcher-uses-goats-to-make-one-of-the-strongest-known-substances
The Silky, Milky, Totally Strange Saga of the Spider Goat. Modern Farmer, 2013; Spider goats display. Canadian Biotechnology Action Network. https://modernfarmer.com/2013/09/saga-spidergoat/ · https://cban.ca/?p=439
Nexia Biotechnologies announces agreement to sell all assets associated with Protexia to PharmAthene. BioSpace, 2005. https://www.biospace.com/b-nexia-biotechnologies-inc-b-announces-agreement-to-sell-all-assets-associated-with-protexia-r-to-b-pharmathene-inc-b
High Wire Artists. National Wildlife (National Wildlife Federation), February 1991. https://www.nwf.org/Magazines/National-Wildlife/1991/High-Wire-Artists
Gosline JM, Guerette PA, Ortlepp CS, Savage KN. The mechanical design of spider silks: from fibroin sequence to mechanical function. J Exp Biol. 1999;202:3295–3303. doi:10.1242/jeb.202.23.3295. https://journals.biologists.com/jeb/article/202/23/3295/8324/The-mechanical-design-of-spider-silks-from-fibroin
Agnarsson I, et al. Bioprospecting finds the toughest biological material. PLoS ONE. 2010. https://journals.plos.org/plosone/article?id=10.1371/journal.pone.0011234
Ayoub NA, et al. Blueprint for a high-performance biomaterial: full-length spider dragline silk genes. PLoS ONE. 2007. https://journals.plos.org/plosone/article?id=10.1371/journal.pone.0000514
Vollrath F, Madsen B, Shao Z. The effect of spinning conditions on the mechanics of a spider’s dragline silk. Proc R Soc B. 2001. https://pmc.ncbi.nlm.nih.gov/articles/PMC1088885/
Selden PA, Shear WA, Sutton MD. Fossil evidence for the origin of spider spinnerets, and a proposed arachnid order. PNAS. 2008. https://pmc.ncbi.nlm.nih.gov/articles/PMC2634869/
Yang Y, et al. Toughness of spider silk at high and low temperatures. Advanced Materials. 2005. doi:10.1002/adma.200400344. https://doi.org/10.1002/adma.200400344
What is Kevlar? Arclin; Carbon fiber products. Toray Composite Materials America; Dyneema. Avient; Aramid fiber: the basics. CompositesWorld. https://www.arclin.com/kevlar/what-is-kevlar/ · https://www.toraycma.com/products/carbon-fiber/ · https://www.dyneema.com/ · https://compositesworld.com/articles/aramid-fiber-the-basics
Branković M, Zivic F, Grujovic N, Stojadinovic I, Milenkovic S, Kotorcevic N. Review of Spider Silk Applications in Biomedical and Tissue Engineering. Biomimetics (Basel). 2024;9(3):169. doi:10.3390/biomimetics9030169. https://www.ncbi.nlm.nih.gov/pmc/articles/PMC10967872/
Guessous G, Blake L, et al. Disentangling the Web: An Interdisciplinary Review on the Potential and Feasibility of Spider Silk Bioproduction. ACS Biomaterials Science & Engineering. 2024;10(9):5412–5438. doi:10.1021/acsbiomaterials.4c00145. (Cost estimates for recombinant silk; funding trends; toughness comparisons.) https://pmc.ncbi.nlm.nih.gov/articles/PMC11388149
Lu W, Kaplan DL, Buehler MJ. Generative Modeling, Design, and Analysis of Spider Silk Protein Sequences for Enhanced Mechanical Properties. Advanced Functional Materials. 2024;34(11):2311324. doi:10.1002/adfm.202311324. Preprint: arXiv:2309.10170. https://arxiv.org/abs/2309.10170
Dubey et al. Customizing Spider Silk: Generative Models with Mechanical Property Conditioning for Protein Engineering. arXiv:2504.08437, April 2025. https://arxiv.org/abs/2504.08437
Bethel NP, et al. Precisely patterned nanofibres made from extendable protein multiplexes. Nat Chem. 2023;15:1664–1671. doi:10.1038/s41557-023-01314-x. https://www.ncbi.nlm.nih.gov/pmc/articles/PMC10695826/
Whittall DR, Baker KV, Breitling R, Takano E. Host Systems for the Production of Recombinant Spider Silk. Trends Biotechnol. 2021;39(6):560–573. doi:10.1016/j.tibtech.2020.09.007. https://doi.org/10.1016/j.tibtech.2020.09.007
Kinahan ME, et al. Tunable silk: using microfluidics to fabricate silk fibers with controllable properties. Biomacromolecules. 2011;12:1504–1511. doi:10.1021/bm1014624. (Silkworm fibroin.) https://pmc.ncbi.nlm.nih.gov/articles/PMC3305786
Peng Q, Zhang Y, Lu L, et al. Recombinant spider silk from aqueous solutions via a bio-inspired microfluidic chip. Sci Rep. 2016;6:36473. doi:10.1038/srep36473. https://www.ncbi.nlm.nih.gov/pmc/articles/PMC5098227/
Carlson ED, et al. Cell-free protein synthesis: applications come of age. Biotechnol Adv. 2012; Hong SH, Ye X, Jewett MC. Recombinant spider silk protein production in Escherichia coli cell-free protein synthesis. AIChE Annual Meeting, 2013 (abstract 715d); Huang et al. Developing an E. coli-based cell-free protein synthesis system for artificial spidroin production and characterization. ACS Synth Biol. 2025. doi:10.1021/acssynbio.5c00241. https://pmc.ncbi.nlm.nih.gov/articles/PMC4038126 · https://proceedings.aiche.org/conferences/aiche-annual-meeting/2013/proceeding/paper/715d-recombinant-spider-silk-protein-production-escherichia-coli-cell-free-protein-synthesis-1 · https://pmc.ncbi.nlm.nih.gov/articles/PMC12090345/
Edlund AM, Jones J, Lewis R, Quinn JC. Economic feasibility and environmental impact of synthetic spider silk production from Escherichia coli. New Biotechnology. 2018;42:12–18. doi:10.1016/j.nbt.2017.12.006. https://digitalcommons.usu.edu/biology_facpub/1604
Tajipour et al. Lifecycle cost, environmental, and machine-learning value assessment for synthetic spider silk production from E. coli. Green Chemistry. 2026;28(4):1960–1971 (online Dec 2025). doi:10.1039/D5GC05082K. (Minimum selling price $14.96–$87.80/kg.) https://pubs.rsc.org/en/Content/ArticleLanding/2026/GC/D5GC05082K
Polyester staple fibre price trends. Expert Market Research, 2025; Nylon prices. Intratec; PA6 (Nylon 6) pricing report. IMARC, 2025. https://www.expertmarketresearch.com/price-forecast/polyester-staple-fibre-price-trends · https://www.intratec.us/solutions/primary-commodity-prices/commodity/nylon-prices · https://imarcgroup.com/pa6-nylon-6-pricing-report
Cook JJ, Booth S. Carbon Fiber Manufacturing Facility Siting and Policy Considerations: International Comparison. NREL/TP-6A20-66875, Clean Energy Manufacturing Analysis Center, June 2017. (Industrial-grade carbon fiber manufacturing cost $10–25/kg.) https://docs.nlr.gov/docs/fy17osti/66875.pdf
What is Venture Capital? National Venture Capital Association; Stephanie L. Kwolek. Science History Institute; Stephanie Kwolek, chemist who created Kevlar, dies at 90. WGBH/AP, 2014. https://nvca.org/about-us/what-is-vc/ · https://www.sciencehistory.org/education/scientific-biographies/stephanie-l-kwolek/ · https://www.wgbh.org/news/2014-06-20/stephanie-kwolek-chemist-who-created-kevlar-dies-at-90
Recombinant DNA insulin. NSF; Epogen, BLA 103234. Drugs@FDA. https://nsf.gov/impacts/rdna-insulin · https://www.accessdata.fda.gov/scripts/cder/daf/index.cfm?event=overview.process&ApplNo=103234
ISO 13485:2016 Medical devices — Quality management systems. ASEAN Trade Repository; Testing bulletproof vests. TNO; NISTIR 7627. NIST. https://atr.asean.org/standards/detail/336/iso-134852016-medical-devices-quality-management-systems-requirements-for-regulatory-purposes · https://www.tno.nl/media/7000/testingbulletproofvests.pdf · https://nvlpubs.nist.gov/nistpubs/Legacy/IR/nistir7627.pdf
National Science Foundation. FY2025 Budget Request: Biotechnology; FY2026 Budget Request: Biological Sciences. https://nsf-gov-resources.nsf.gov/files/23_fy2025.pdf · https://nsf-gov-resources.nsf.gov/files/33-fy2026.pdf
DOE Office of Science. Biological and Environmental Research FY2025 Budget Request; BER FY2027 Request Narrative. https://science.osti.gov/-/media/budget/pdf/sc-budget-request-to-congress/2025/Biological-and-Environmental-Research-3_15_24—Final.pdf · https://science.osti.gov/-/media/budget/pdf/sc-budget-request-to-congress/2027/FY-2027-Request-Narrative—BER.pdf
Defense Advanced Research Projects Agency: Overview and Issues for Congress (R45088). Congressional Research Service. https://www.congress.gov/crs_external_products/R/PDF/R45088/R45088.12.pdf
Spider Silk Market Size, Share & Growth Forecast 2035. Transparency Market Research, November 2025. (Market $160.1M in 2024; projected $610.3M by 2035.) https://www.transparencymarketresearch.com/spider-silk-market.html