To jest artykuł przetłumaczony maszynowo. Oryginalna wersja jest dostępna w języku angielskim.
Ostatnia aktualizacja: · 19 min czytania
W skrócie
W NOVEC, spółdzielni energetycznej z Northern Virginia, centra danych zużyły w ciągu jednego roku 64% dostarczonej przez nią energii. Proponowana reguła mogła ją zmusić do złożenia zabezpieczenia w wysokości około 1,95 miliarda dolarów, więcej, niż wynosi wartość całego jej majątku. Centra danych płacą własne rachunki, ale prognozowany popyt podbija cenę na aukcji, którą płacą wszyscy pozostali. Ten popyt nie musi jeszcze istnieć. Większość szacowanego efektu wynikała z popytu centrów danych, który wciąż był tylko prognozą. O tym, kto zapłaci za moc kupioną dla centrum danych, które pojawi się z opóźnieniem, znów zdecydują regulatorzy federalni.
Spis treści
W 2024 roku Northern Virginia Electric Cooperative, w skrócie NOVEC, miała około 180 000 liczników i nietypową listę klientów. W ciągu dwunastu miesięcy do września 2024 roku centra danych zużyły 64% dostarczonej przez nią energii. W 2026 roku NOVEC poinformowała Federalną Komisję Regulacji Energetyki (FERC), która nadzoruje amerykańskie hurtowe rynki energii elektrycznej, że proponowana reguła może ją zmusić do złożenia zabezpieczenia w wysokości około 1,95 miliarda dolarów, czyli więcej, niż wynosi wartość całego jej majątku. Nie była pewna, czy w ogóle zdołałaby zebrać 2 miliardy dolarów.
Reguła była częścią zakupu awaryjnego. PJM Interconnection, operator sieci i hurtowych rynków energii elektrycznej dla ponad 67 milionów ludzi w 13 stanach i Dystrykcie Kolumbii, nie zebrał wystarczającej mocy w swojej regularnej aukcji na rok 2028/29. Zaplanował „zabezpieczający” (backstop) zakup około 6,8 GW nowej mocy w ramach 15-letnich obowiązków mocowych. Zapłacić miały przedsiębiorstwa energetyczne obsługujące domy i firmy, a każde z nich miało złożyć zabezpieczenie w wysokości 1,5 miliona dolarów za każdy przypisany mu megawat, co wystarczyłoby na pokrycie mniej więcej połowy wartości tych obowiązków. Gdyby któreś z nich nie zapłaciło, jego niezapłacona część rozłożyłaby się na wszystkie pozostałe. Udział każdego przedsiębiorstwa miał zostać ustalony na podstawie jednej migawki prognozowanego zapotrzebowania. Amazon, sam będący operatorem centrów danych, przekonywał przed FERC, że taka migawka jest sprzeczna z zasadą przyczynowości kosztów, według której koszt powinien ponieść ten, kto go spowodował.
29 września FERC przyjęła plan, po czym zawiesiła go do 28 lutego 2027 roku, uznając, że podział kosztów, zasady wyjścia dla właścicieli sieci przesyłowych i zabezpieczenia wymagane od kupujących mogą być niesprawiedliwe i nieuzasadnione. Jej przewodnicząca, Laura Swett, napisała: „Ta komisja nie zostanie zmuszona do zaakceptowania głęboko wadliwego, przygotowanego w ostatniej chwili mechanizmu zakupowego o miliardowych konsekwencjach dla konsumentów”.
Kłopot NOVEC skupia w sobie dwa pytania, na które jesienią 2026 roku próbowali odpowiedzieć regulatorzy od Wirginii po Dublin i Londyn. Kiedy centra danych przyłączają się do sieci, jakimi drogami ich koszty trafiają na rachunki wszystkich pozostałych? A kiedy zapotrzebowanie, pod które planowano, pojawia się z opóźnieniem, jest mniejsze albo nie pojawia się wcale, kto już za nie zapłacił? Odpowiedzi prowadzą przez aukcję, o której słyszało niewielu odbiorców, przez prognozy budowane po części na podstawie wniosków centrów danych i przez przepisy, które pod koniec października 2026 roku wciąż powstawały. Na świecie zużycie energii elektrycznej przez centra danych wzrosło w 2025 roku o 17%, a przez centra danych wyspecjalizowane w AI o 50%. Dane regionalne obejmują jednak wszystkie centra danych, niezależnie od tego, co działa na ich serwerach.
Zakup mocy na popyt, którego jeszcze nie ma
Przedsiębiorstwo energetyczne w regionie PJM musi wykazać, że za zapotrzebowaniem jego klientów stoi wystarczająca podaż. Może mieć własne elektrownie, kupować moc od innych w prywatnych umowach albo kupować ją na rynku mocy PJM, który działa od 2007 roku. Rynek mocy nie kupuje energii elektrycznej. Jak opisuje to sam PJM, płaci „za obietnicę wytworzenia energii elektrycznej na wezwanie”.
Aukcja opiera się na prognozie. Przedsiębiorstwa energetyczne informują PJM, ile mocy według nich będą potrzebować ich klienci, a PJM przekłada prognozowane zapotrzebowanie szczytowe na wymóg niezawodności, dokładając do niego rezerwę. Na tym wymogu opiera się krzywa popytu, która określa, ile mocy aukcja kupi przy każdej cenie, więc wynik może wypaść powyżej albo poniżej celu. Aukcja przyjmuje najpierw najtańsze oferty i posuwa się w górę. Gdy się zatrzymuje, każdy przyjęty sprzedawca w danym obszarze otrzymuje cenę zamknięcia tego obszaru, wyznaczoną przez ostatnią potrzebną ofertę; tam, gdzie linie przesyłowe ograniczają import, cena zamknięcia w danym obszarze może być wyższa niż w pozostałej części regionu. Rynek jest zaprojektowany tak, by kupować moc trzy lata przed rokiem dostaw, choć ostatnie aukcje odbywały się według skróconego harmonogramu: ta przeprowadzona w lipcu 2024 roku wyprzedzała rok dostaw tylko o mniej więcej rok.
Megawaty, megawatogodziny i cena za dzień

Megawat mierzy tempo: ile mocy elektrownia może dostarczyć w danej chwili. Megawatogodzina mierzy energię, czyli ilość faktycznie zużytą w czasie, a rachunki gospodarstw domowych liczą ją w tysięcznych częściach, jako kilowatogodziny. Aukcja mocy kupuje megawaty i wycenia je za megawat na dzień. Przy cenie 325 dolarów za MW-dzień roczna obietnica jednego megawata kosztuje około 118 600 dolarów (prosta arytmetyka: 325 razy 365). PJM liczy każdą elektrownię według jej mocy akredytowanej, zwanej UCAP, czyli wielkości, jaką zalicza jej operator sieci, a nie według ICAP, czyli łącznej mocy, którą elektrownia mogłaby wytworzyć. Elektrownia, która wygrała aukcję, dostaje zapłatę za gotowość, a potem, osobno, jeszcze raz za energię, którą wytworzy. Odbiorcy płacą za moc w opłacie rozłożonej na zużywaną przez siebie energię. Według monitora rynku PJM koszt mocy wyniósł w pierwszej połowie 2026 roku 19,61 dolara na każdą megawatogodzinę energii z rynku hurtowego, wobec 6,39 dolara rok wcześniej.
To jednolita cena nadaje prognozie siłę. Wystarczy dodać kilka tysięcy megawatów oczekiwanego zapotrzebowania, a aukcja musi sięgnąć wyżej w stosie ofert, po droższe, i wyższą cenę płaci się wtedy za każdy megawat zakontraktowany w aukcji, także za ogromną większość tych, które zostałyby zakontraktowane i bez tego. To zapotrzebowanie nie musi jeszcze istnieć. Wystarczy, że jest w prognozie. W aukcji na 2028/29, przeprowadzonej w lipcu 2026 roku, prognoza PJM zawierała, według wyliczeń monitora rynku, 21 470 MW zapotrzebowania centrów danych, z czego 16 436 MW stanowił prognozowany przyrost, który miały dodać nowe i rozbudowywane centra danych.
Aukcja na 2024/25 zakończyła się z ceną zamknięcia 28,92 dolara za megawat na dzień. Następna, przeprowadzona w lipcu 2024 roku na 2025/26, zakończyła się w większości regionu z ceną zamknięcia 269,92 dolara. PJM przypisał ten skok przede wszystkim dużej liczbie elektrowni wycofywanych z eksploatacji, w połączeniu z rosnącym popytem i reformami rynku zatwierdzonymi przez FERC, w tym nowymi zasadami ustalania, z jaką mocą liczy się każdą elektrownię. Rzecznik konsumentów stanu Maryland wskazał te same trzy przyczyny i na pierwszym miejscu postawił popyt, „napędzany w dużej mierze przez centra danych”. We wszystkich trzech następnych aukcjach cena zamknięcia sięgnęła pułapu cenowego zatwierdzonego przez regulatorów: 329,17, 333,44 i 325 dolarów.
Dwie ostatnie z nich, na 2027/28 i 2028/29, pozostawiły region jako całość poniżej wymogu niezawodności, przy czym druga o 6 831 MW. PJM twierdzi, że nie musi to oznaczać, iż nie będzie w stanie niezawodnie obsłużyć swoich odbiorców; oznacza to mniejsze rezerwy i większe ryzyko, a na 2028/29 wciąż przewiduje się margines rezerwy na poziomie 14,7%. Podaż zaoferowana w tej aukcji wzrosła o 3 447 MW, a prognozowane zapotrzebowanie szczytowe o około 2 000 MW, ale z mocy zakontraktowanej w aukcji tylko 525 MW pochodziło z nowych elektrowni i modernizacji istniejących. „Wyniki tej aukcji pokazują, że popyt na energię elektryczną nadal rośnie szybciej niż jej podaż” – powiedział David Mills, prezes PJM.
Większy popyt nie zawsze oznacza wyższe ceny. Znaczna część kosztów systemu elektroenergetycznego jest stała: elektrownie, słupy i przewody, za które trzeba zapłacić bez względu na to, ile energii przez nie płynie. Rozłożone na większą sprzedaż, koszty te maleją w przeliczeniu na kilowatogodzinę. Tak jest w systemie z wolnymi mocami. W systemie napiętym, jak zauważa Międzynarodowa Agencja Energetyczna, nowe obciążenie może wymusić nowe inwestycje i podnieść ceny. W lipcu 2026 roku PJM był już systemem napiętym.
Od aukcji do rachunku w Baltimore
PJM prowadzi rynek hurtowy. Żadne gospodarstwo domowe nie dostaje od niego rachunku. W Marylandzie PJM obciąża kosztami mocy sprzedawców detalicznych oraz przedsiębiorstwa energetyczne świadczące „usługę oferty standardowej”, czyli domyślne dostawy dla odbiorców, którzy nie wybrali sprzedawcy detalicznego, a one przenoszą ten koszt na stawkę za dostawę energii. Aby złagodzić wahania cen, przedsiębiorstwa kupują energię do oferty standardowej w czterech nadzorowanych przez stan aukcjach rozłożonych na dwa lata, z których każda pokrywa ćwierć zapotrzebowania.
Prześledźmy drogę aukcji z lipca 2024 roku. Ustaliła ona cenę mocy na rok dostaw rozpoczynający się 1 czerwca 2025 roku, a w strefie BGE, przedsiębiorstwa energetycznego z Baltimore, gdzie linie przesyłowe ograniczają import, cena zamknięcia wyniosła 466,35 dolara. Office of People’s Counsel, stanowy rzecznik konsumentów Marylandu, oszacował, że przeciętne gospodarstwo domowe obsługiwane przez BGE zapłaci przez co najmniej rok około 16 dolarów miesięcznie więcej, a przeciętne gospodarstwo obsługiwane przez Pepco około 14 dolarów. W 2023 roku, przed tą aukcją, moc stanowiła według wyliczeń rzecznika 8% hurtowych kosztów energii. Po niej jej udział wyniósł około 27%.
Koszty mocy podniosły w 2025 roku średnie koszty hurtowe w całym PJM, a ceny detaliczne w Marylandzie wzrosły w tym roku po części z tego samego powodu. Rozłożone w czasie zakupy i dłuższe kontrakty zmieniają moment, w którym podwyżka dociera do gospodarstw domowych; ile z niej do nich trafi i kiedy, zależy od umów zakupowych, taryf detalicznych i regulatorów stanowych. Czy hedging zmniejsza także łączny koszt, pozostaje sporne.
Moc to jedna droga od centrum danych do cudzego rachunku. Drugą jest sieć. Rzecznik konsumentów Marylandu twierdzi, że koszty przesyłu w tym stanie napędzają duże projekty rozbudowy sieci, budowane przede wszystkim z myślą o rozwoju centrów danych poza Marylandem, projekty, które jego zdaniem nakładają na odbiorców z Marylandu niesprawiedliwe koszty. Za przesył płaci się w ramach regulowanych taryf, a taryfy te obejmują zwrot z zainwestowanego kapitału.
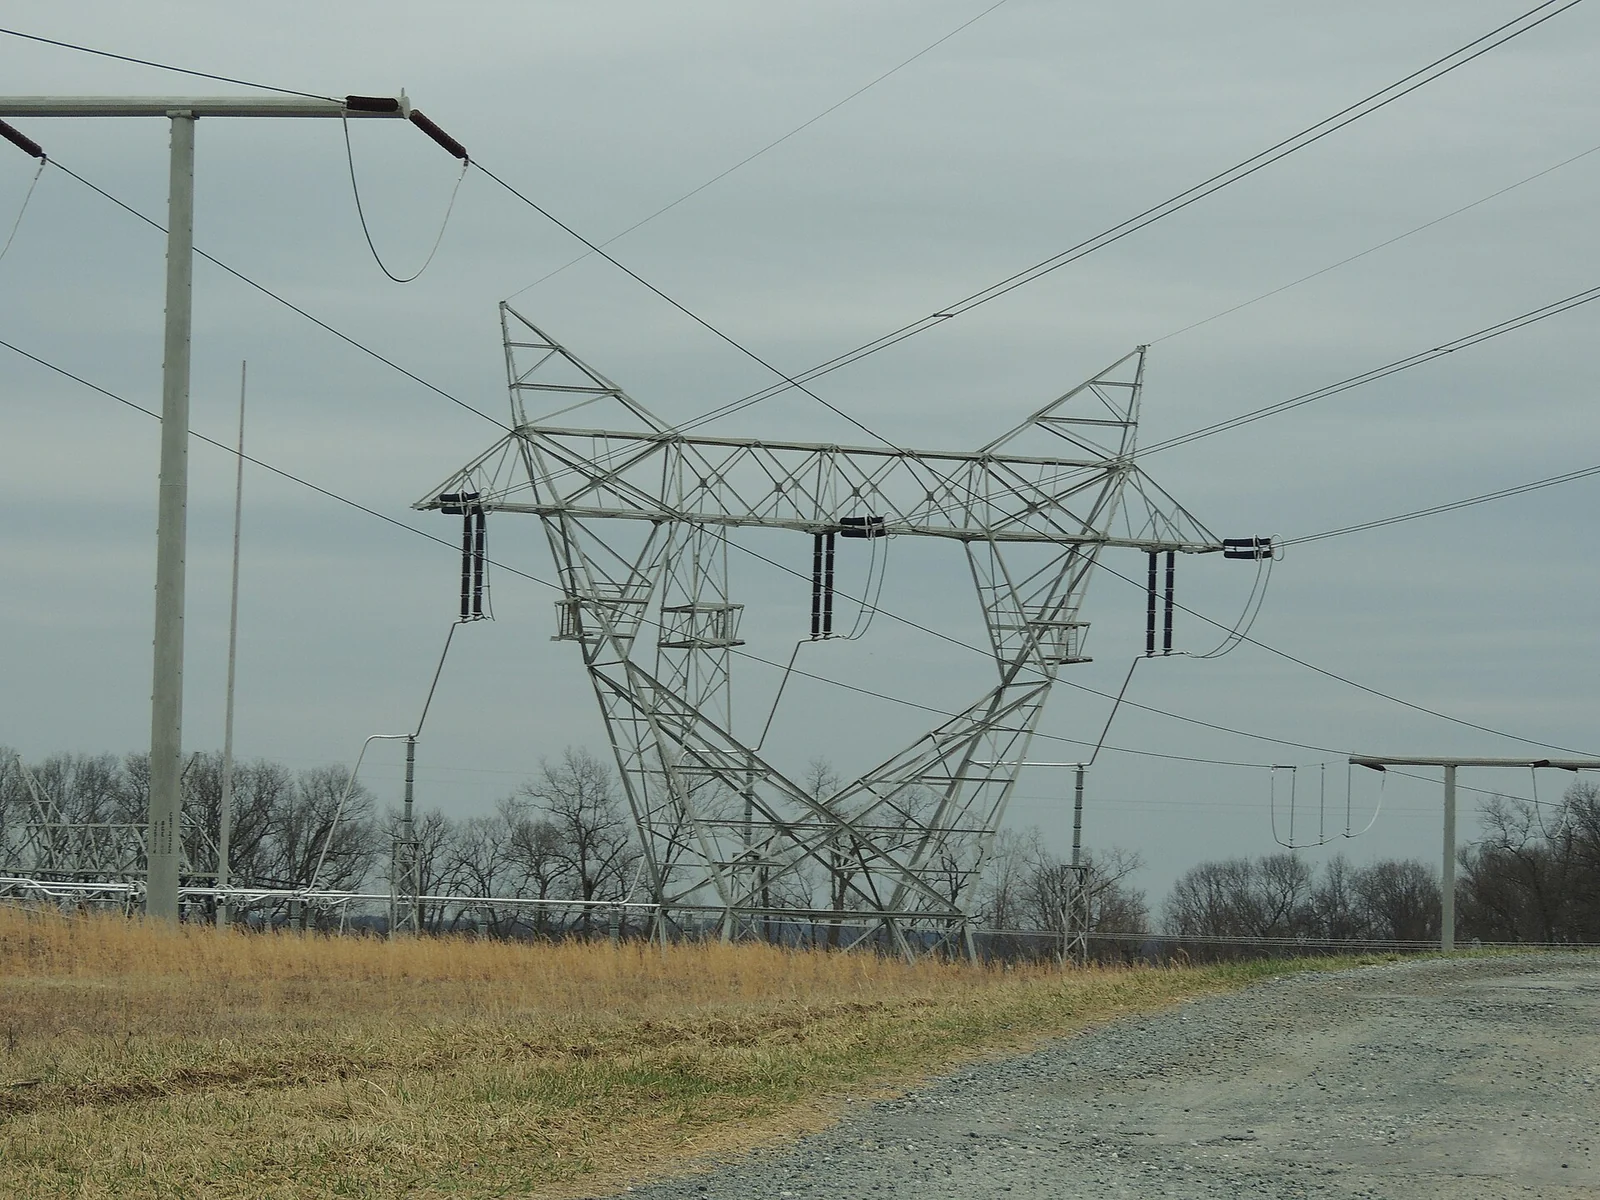
Obie drogi działają inaczej i wymagają innych rozwiązań. Moc przechodzi przez wspólną cenę rynkową. Kiedy na napięty rynek wchodzi duży nowy nabywca, cena aukcyjna rośnie dla każdego nabywcy, który jest na nią narażony, nawet jeśli nowicjusz płaci co do centa własny rachunek. Sieć przechodzi przez koszty alokowane: linie, stacje elektroenergetyczne i elektrownie budowane, by obsłużyć konkretnych odbiorców, i odzyskiwane w postępowaniach taryfowych, w których regulator decyduje, kto je poniesie. Audytor legislacyjny Wirginii opisał dokładnie tę parę w grudniu 2024 roku. Centra danych, stwierdził, „obecnie pokrywają pełny koszt swojej obsługi”, a mimo to ich zapotrzebowanie „prawdopodobnie zwiększy koszty systemu dla wszystkich odbiorców”.
Co mówi szacunek monitora rynku, a czego nie mówi
Jaka część wzrostu cen w PJM przypada na centra danych? Jedną odpowiedź daje Monitoring Analytics, niezależny monitor rynku, który nadzoruje rynki PJM. Jego metoda opiera się na scenariuszu kontrfaktycznym. Bierze każdą aukcję z takim wynikiem, z jakim faktycznie się zakończyła, przelicza wynik tak, jakby zapotrzebowania centrów danych nie było w prognozie, a potem porównuje przychody. Na tej podstawie szacuje, że z 16,4 miliarda dolarów opłat za moc na 2028/29 istniejące i prognozowane zapotrzebowanie centrów danych dodało 6,3 miliarda dolarów, a w czterech aukcjach od 2025/26 do 2028/29 łącznie 29,4 miliarda dolarów. Rozwój centrów danych, faktyczny i prognozowany, nazywa główną przyczyną napiętej sytuacji na rynku i wysokich cen, a trafność prognoz uznaje za „wysoce wątpliwą”.
W przypadku trzech aukcji od 2025/26 do 2027/28 monitor oddzielił też zapotrzebowanie centrów danych istniejące w chwili przygotowywania każdej prognozy od przyrostów, które prognoza zakładała, w tym rozbudowy w istniejących lokalizacjach. Z 23,1 miliarda dolarów, które w tych aukcjach przypisał zapotrzebowaniu centrów danych, 21,3 miliarda dolarów pochodziło z samych prognozowanych przyrostów. W aukcji na 2027/28 usunięcie całego zapotrzebowania centrów danych obniżyłoby przychody o 6,50 miliarda dolarów, a usunięcie samych prognozowanych przyrostów o 6,24 miliarda dolarów. Według liczb monitora większość efektu pochodziła z zapotrzebowania, które wciąż było tylko prognozą.
Monitor dołącza własne zastrzeżenia. Liczby są szacunkami zależnymi od założeń, scenariuszy nie można po prostu do siebie dodawać, a w 2027/28 cena minimalna aukcji zmniejszyła różnicę między nimi. Wartość aukcji to również nie to samo, co płacą odbiorcy. PJM twierdzi, że zapotrzebowanie zabezpieczone własnymi elektrowniami przedsiębiorstw energetycznych lub umowami dwustronnymi nie jest narażone na cenę aukcyjną. Monitor to odrzuca: „Transakcje zabezpieczające nigdy nie mogą z czasem pokonać rynku, ponieważ każda transakcja zabezpieczająca ma kupującego i sprzedającego”.
Joe Bowring, prezes monitora, ujął konsekwencje wprost w lipcu 2026 roku. „To nie jest coś, za co centra danych faktycznie płacą same” – powiedział. „To koszt nakładany na wszystkich odbiorców na obszarze PJM”. Centra danych płacą własne rachunki za prąd. Bowringowi chodzi o wyższą cenę zamknięcia i o to, ile kosztuje ona wszystkich pozostałych, a to, na ile są na nią narażeni, zależy od sposobu, w jaki kupowana jest ich energia.
Centra danych nie są jedyną przyczyną, jaką wskazują dokumenty. Własne wyjaśnienie PJM dotyczące skoku z 2024 roku na pierwszym miejscu stawiało wycofywanie elektrowni z eksploatacji, a NOVEC przekonywała przed FERC, że podział kosztów w zakupie zabezpieczającym pomija strukturalne przyczyny niedoboru wykraczające poza wzrost zapotrzebowania, takie jak zamykanie elektrowni z powodu polityki poszczególnych stanów.
Od tego momentu pułap cenowy zmienia rachunek. Gdy cena aukcyjna osiąga pułap, dalsze zacieśnienie nie może jej podnieść i ujawnia się zamiast tego jako niedobór względem celu niezawodności, choć inne koszty energii elektrycznej wciąż mogą rosnąć. Pułap spowalnia też ulgę: niewielkie ograniczenia zapotrzebowania mogą pozostawić cenę na pułapie. W liście z 1 września 2026 roku Mills napisał do rzecznika konsumentów stanu Maryland, że aby cena zamknięcia grudniowej aukcji spadła poniżej pułapu, potrzebne byłoby znaczne ograniczenie zapotrzebowania, więc zmiany w prognozie, o które prosił rzecznik, „nie wpłyną na rachunki konsumentów”.
Kto ręczy za prognozę
Prognoza zaczyna się od wniosków. W październiku 2024 roku NOVEC zwróciła się do PJM o dodanie do prognozy zapotrzebowania na 2025 rok korekty uwzględniającej rozwój centrów danych na jej terenie, a inne przedsiębiorstwa energetyczne złożyły podobne wnioski. PJM od tego czasu zaostrzył filtr. W prognozie ze stycznia 2026 roku najbliższe lata wymagają „wiążących” zobowiązań, takich jak podpisane zobowiązania do świadczenia usług czy zobowiązania do budowy, a projekty bardziej odległe w czasie traktuje się jako „niewiążące” i pomniejsza, czyli liczy poniżej ich pełnej wielkości. To zmniejszyło korekty związane z dużymi odbiorcami na najbliższe lata w porównaniu z prognozą z 2025 roku.
Surowe wnioski pokazują, dlaczego filtr jest potrzebny. W październiku 2025 roku rzecznik konsumentów stanu Maryland wyliczył, że wnioski przedsiębiorstw energetycznych mniej więcej podwoiłyby uwzględniony już w planach wzrost centrów danych, do około 60 GW do 2030 roku. Całe szczytowe zapotrzebowanie Marylandu, narastające przez sto lat, wynosi około 12 GW. „Są bardzo mocne sygnały, że wnioski o dodanie do prognozy kolejnych centrów danych są skrajnie zawyżone” – powiedział David Lapp, rzecznik konsumentów stanu, którego biuro porównało te wnioski do wyścigu po ziemię w Oklahomie z 1889 roku. Były to wnioski, a nie prognoza przyjęta przez PJM.
Prognozy w górę pcha kilka sił. Szczytowe zapotrzebowanie centrum danych jest niepewne nawet po jego uruchomieniu, zauważa MAE, ponieważ serwery instaluje się stopniowo, a deweloperzy często rezerwują większe przyłącze do sieci, niż początkowo potrzebują. Prawnicy z Electricity Law Initiative na Harvardzie przekonują, że przedsiębiorstwa energetyczne mają interes w ogłaszaniu optymistycznego wzrostu, który zapowiada nakłady inwestycyjne i przyszłe zyski, a ich niechęć do ujawniania szczegółów projektów może prowadzić do tego, że ten sam projekt zostanie policzony przez kilka przedsiębiorstw. W październiku 2026 roku amerykański Departament Energii poinformował FERC, że bez śledzenia, czy każdy projekt zostaje uruchomiony, PJM nie jest w stanie wiarygodnie uzgadniać swoich prognoz ani uniknąć podwójnego liczenia.
Wielka Brytania pokazuje ten sam wzorzec z innej strony. Zakontraktowane oferty przyłączenia odbiorców wzrosły tam między listopadem 2024 a czerwcem 2025 roku z 41 GW do 125 GW, czyli ponad trzykrotnie w niecały rok. Ofgem, regulator energetyki, obawia się, że znaczna część tych projektów może nigdy nie zostać zrealizowana, „tworząc mylące sygnały co do przyszłych potrzeb inwestycyjnych w sieci”.
Każde zawyżenie, które przejdzie przez kontrole PJM, przekłada się na to, co kupuje aukcja. Przedsiębiorstwo składa wniosek, PJM go pomniejsza, a aukcja kupuje moc pod to, co zostało. Według rzecznika konsumentów stanu Maryland przy obecnych zasadach PJM odbiorcy indywidualni w całym regionie pokrywają koszty mocy i przesyłu napędzane prognozowanym rozwojem centrów danych, a rachunek ten jest płacony niezależnie od tego, czy prognozowane centrum danych w ogóle się pojawi. Zakup zabezpieczający miał ustalić udział każdego przedsiębiorstwa na podstawie jednej migawki prognozy na 15 lat. Jeśli prognoza okaże się błędna, moc i tak została już kupiona, a o tym, kto poniesie jej koszt, decydują przepisy.
Kiedy prognozy energetyczne zawiodły

W latach 70. planiści na północno-zachodnim wybrzeżu Pacyfiku spodziewali się, że zapotrzebowanie będzie nadal rosło o około 7% rocznie, a Washington Public Power Supply System, WPPSS, zabrał się do budowy pięciu elektrowni jądrowych. Wyższe ceny spowolniły wzrost do 4%, a do 1983 roku prognozy spadły do 2% rocznie. Przewidywany koszt elektrowni sięgnął do 1982 roku 24 miliardów dolarów. W styczniu tamtego roku WPPSS anulował budowę elektrowni nr 4 i 5, ponieważ ich produkcja nie byłaby potrzebna. Każde z 88 uczestniczących w nim przedsiębiorstw energetycznych miało umowę typu take-or-pay, zobowiązującą je do płacenia swojej części „niezależnie od tego, czy projekty zostaną kiedykolwiek ukończone lub uruchomione”. Sąd Najwyższy stanu Waszyngton orzekł później, że nie ciążył na nich prawny obowiązek spłaty tego długu. W lipcu 1983 roku WPPSS nie spłacił obligacji o wartości 2,25 miliarda dolarów, co było wówczas największą niewypłacalnością na rynku obligacji komunalnych w historii USA, a obligatariusze zostali z papierami wartymi ułamek tego, co za nie zapłacili. Odbiorcy płacili już wcześniej: przedsiębiorstwa przenosiły na nich swoje koszty, w tym koszty anulowanych elektrowni, a średnia cena detaliczna w regionie wzrosła między 1979 a 1983 rokiem z 1,7 do 3,2 centa za kWh. Nowe umowy w Wirginii to inny instrument: umowy o świadczenie usług między centrum danych a jego przedsiębiorstwem energetycznym, z opłatami minimalnymi i zabezpieczeniami.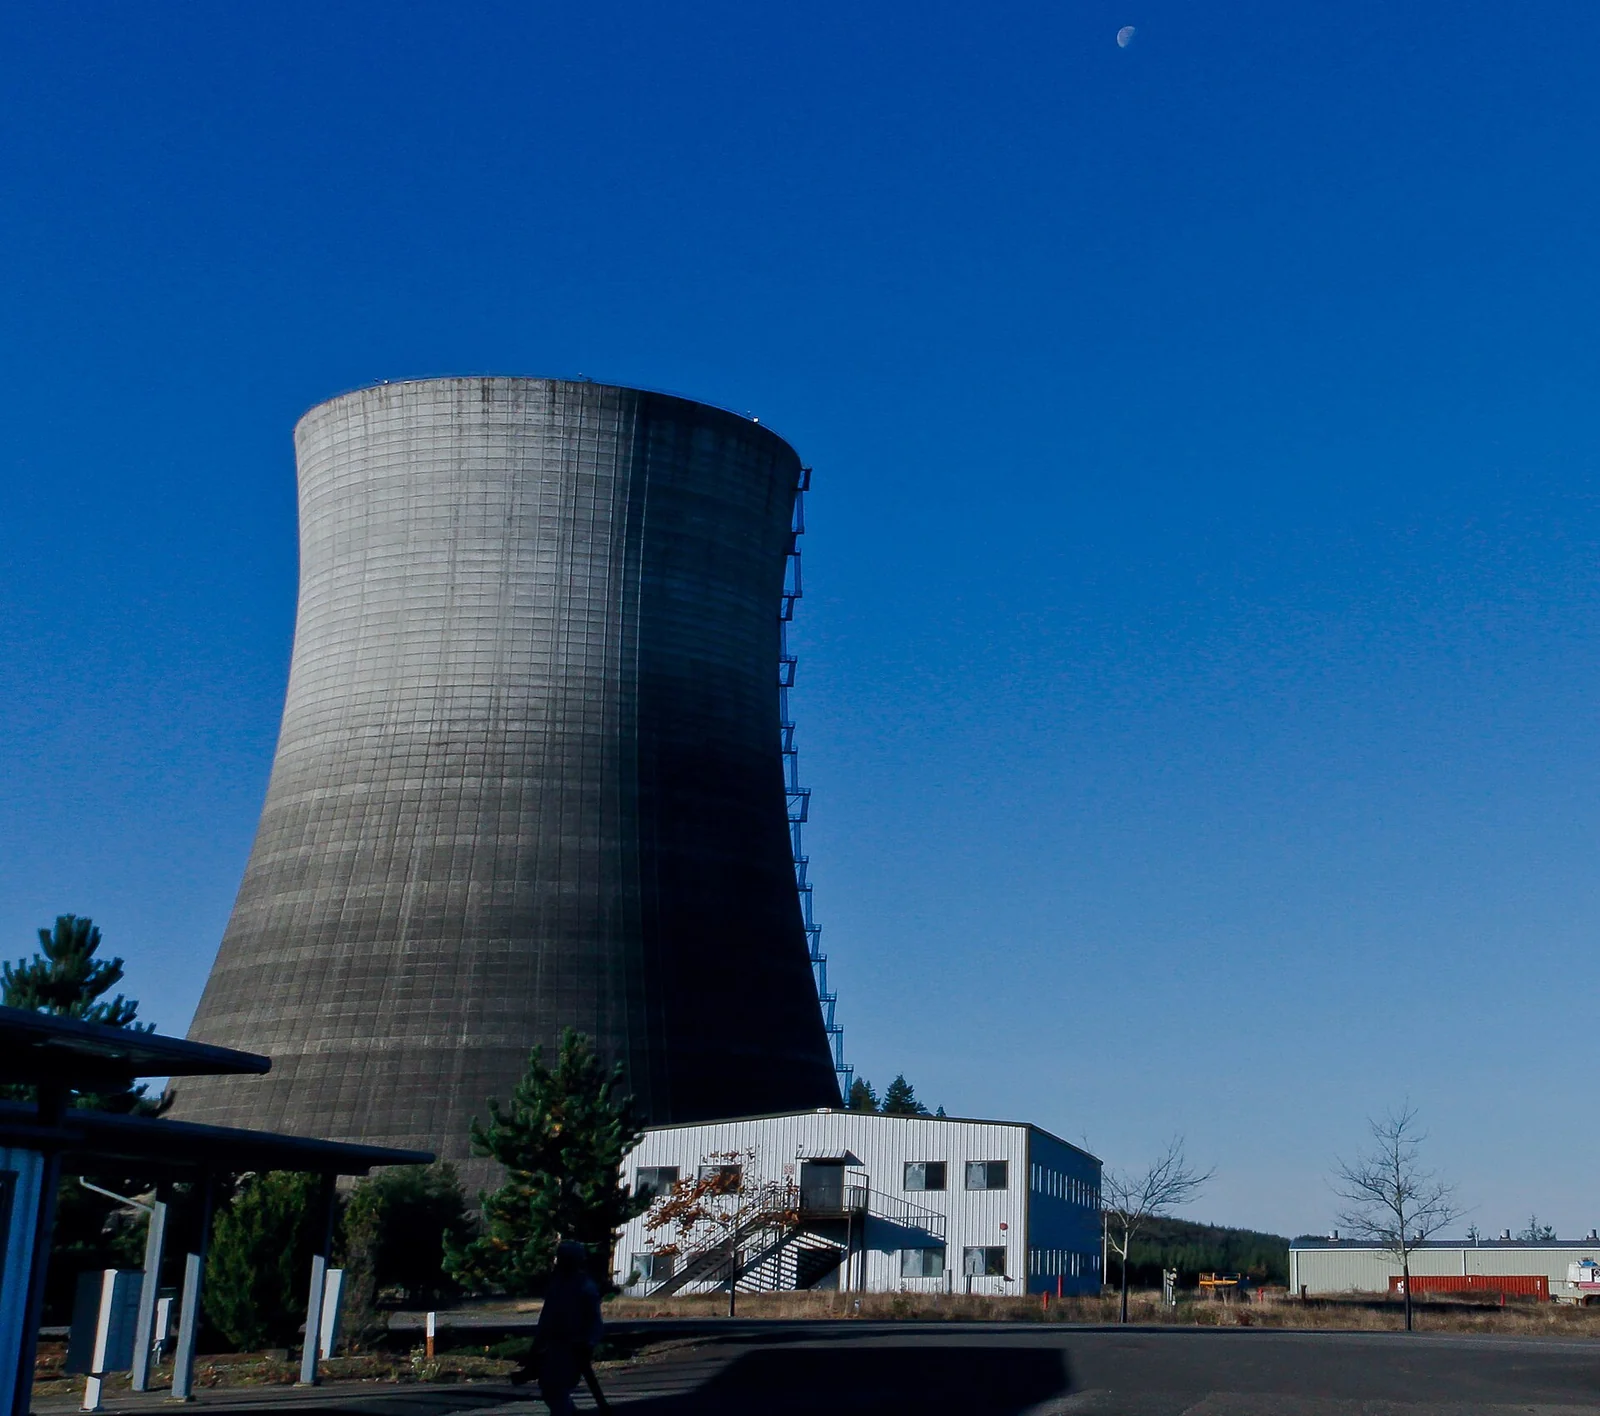
Trzy rozwiązania na trzy różne ryzyka
Trzy przepisy z trzech jurysdykcji pokazują rozpiętość możliwych odpowiedzi. Każdy obejmuje część ryzyka, a część pozostawia otwartą.
W Wirginii komisja regulacyjna State Corporation Commission zatwierdziła dla największych odbiorców Dominion Energy grupę taryfową GS-5, która wchodzi w życie w styczniu 2027 roku i obejmuje nowych i dotychczasowych odbiorców powyżej określonych progów mocy i zużycia energii. Objęci nią odbiorcy, w tym hiperskalowe centra danych, będą musieli co miesiąc płacić co najmniej 85% kosztów przesyłu i dystrybucji poniesionych na ich obsługę, niezależnie od tego, jak mało energii faktycznie zużyją; ci, którzy zaczęli korzystać z usług przed 2016 rokiem, są z tego zwolnieni. Nowi duzi odbiorcy, którzy zawrą umowy od 1 stycznia 2027 roku, muszą odbierać usługę i za nią płacić przez co najmniej 14 lat, a ci bez wystarczającej zdolności kredytowej mogą być zmuszeni do zagwarantowania do 60% swoich opłat minimalnych w okresie umowy. Komisja nakazała też Dominion odejście od dotychczasowej metody alokacji kosztów wytwarzania, a po stwierdzeniu, że duzi odbiorcy wnoszą mniejszy wkład w koszty przesyłu niż inne grupy, przedstawienie w przyszłych postępowaniach nowych sposobów alokacji kosztów przesyłu.
Taryfa jest zbudowana z myślą o kosztach alokowanych i o ryzyku błędnej prognozy po stronie sieci. Jeśli centrum danych zużywa mniej, niż planowano, jego minimalne płatności wciąż pokrywają linie zbudowane dla niego. Nie dotyka wspólnej ceny rynkowej, czyli drogi wskazanej przez audytora Wirginii: centrum danych, które płaci pełne minimum, nadal dodaje swoje zapotrzebowanie do aukcji PJM. Taryfa może natomiast zmienić to, kto płaci w obrębie jednego przedsiębiorstwa. W lipcu 2026 roku komisja regulacyjna Oregonu zatwierdziła podwyżkę stawek o 29,7% dla nowej grupy taryfowej Portland General Electric, utworzonej na mocy stanowej ustawy POWER Act i obejmującej centra danych, kopalnie kryptowalut i dużych odbiorców przemysłowych powyżej 20 MW. Rachunki odbiorców indywidualnych PGE spadły w tym czasie o 1,3%, czyli o około 1,91 dolara miesięcznie.
Irlandia wzięła na cel podaż. W 2025 roku centra danych zużyły 23% opomiarowanej energii elektrycznej w kraju, wobec 28% we wszystkich gospodarstwach domowych razem wziętych. Po faktycznym moratorium na przyłączanie nowych centrów danych, trwającym od 2021 roku, regulator energetyki CRU ustalił w grudniu 2025 roku nowe warunki dla nowych wniosków o przyłączenie. Centrum danych ubiegające się o przyłącze o mocy co najmniej 10 megawoltoamperów, jednostek, w których mierzy się moc przyłączeniową, musi zapewnić na miejscu lub w pobliżu źródła wytwórcze albo magazyny energii, które można uruchomić na żądanie, o mocy, która po uwzględnieniu spodziewanych awarii odpowiada temu przyłączu, i musi uczestniczyć w rynku hurtowym. Musi też w ciągu sześciu lat od przyłączenia pokrywać 80% swojego rocznego zapotrzebowania dodatkową irlandzką energią odnawialną.
Centrum danych, które wnosi własne dyspozycyjne źródła, dokłada do wspólnej puli, a nie tylko z niej czerpie, więc reguła działa bezpośrednio na drogę cenową. Jej ryzyko leży gdzie indziej: elektrownie trzeba zbudować, a reguła musi przetrwać w sądzie. W kwietniu 2026 roku irlandzki High Court zezwolił trzem organizacjom ekologicznym na zaskarżenie jej na podstawie irlandzkiego i europejskiego prawa klimatycznego i środowiskowego, a do 24 października nie było doniesień o orzeczeniu.
Wielka Brytania bierze na cel kolejkę. W lipcu 2026 roku Ofgem zaproponował, by projekty centrów danych powyżej 40 MW od chwili przyjęcia oferty przyłączenia wnosiły opłatę zobowiązaniową w wysokości od 237 500 do 712 500 funtów za megawat, w gotówce albo w formie gwarancji lub akredytywy. Byłaby ona zwracana po podłączeniu projektu do zasilania i przepadałaby, gdyby projekt wcześniej opuścił kolejkę, a przepadłe kwoty obniżałyby opłaty przesyłowe pozostałych odbiorców. Termin na odpowiedzi mijał 16 września, a do 24 października Ofgem nie opublikował decyzji. Opłata podniosłaby koszt spekulacyjnych rezerwacji i mogłaby dać planistom sieci wyraźniejszy obraz zapotrzebowania. Ma wyceniać ryzyko, że coś nie zostanie zbudowane, a nie płacić za sieć.
W PJM opłaty minimalne Wirginii zostawiają wspólną cenę aukcyjną tam, gdzie była. Monitor rynku zaproponował sposób, by się nią zająć: wyłączyć z regularnej aukcji całe prognozowane zapotrzebowanie centrów danych, które nie działało do 1 czerwca 2026 roku, i kupić dla niego moc w osobnej aukcji niezawodnościowej. PJM tego nie przyjął.
Kiedy wzrost obniża ceny energii
W latach 2019–2025 w tych stanach USA, w których zapotrzebowanie na energię elektryczną rosło najszybciej, średnie ceny detaliczne na ogół realnie spadały, podczas gdy w stanach, gdzie zapotrzebowanie się kurczyło, często rosły. Znacząca obecność centrów danych nie wydawała się zmieniać tego wzorca. Laboratorium polityk publicznych Uniwersytetu Rutgersa powiązało rachunki gospodarstw domowych w 24 stanach z lat 2014–2024 z 2 277 działającymi centrami danych i nie znalazło statystycznie istotnego efektu na poziomie obszarów działania przedsiębiorstw energetycznych, czyli tam, gdzie ustala się taryfy.
W przypadku gospodarstw domowych porównanie stanów jest słabsze: związek między wzrostem zapotrzebowania a cenami jest tu „nie tak wyraźny jak w przypadku średnich cen dla wszystkich sektorów” i „może się zmienić”. Badanie Rutgersa ma osobne ograniczenie. Większość objętych nim centrów danych powstała przed obecną falą inwestycji w AI, a jego autor napisał: „Przyszłość może wyglądać zupełnie inaczej”. Ekonomiści z Lawrence Berkeley National Laboratory, którzy zebrali dane stanowe, sami wskazują wyjątek: „Przeszłość nie musi być prologiem, co ilustruje przykład PJM”.
Modelowanie przyszłości wskazuje w przeciwnym kierunku. Recenzowany model amerykańskiego systemu elektroenergetycznego, opublikowany w czerwcu 2026 roku, przewiduje, że zapotrzebowanie centrów danych i kopalni kryptowalut może sprawić, że krańcowe koszty wytwarzania będą w 2030 roku w skali kraju o 6–29% wyższe niż w przyszłości bez tego zapotrzebowania, a w środkowej i północnej Wirginii nawet o 57% wyższe. To projekcja kosztów hurtowych, a jej autorzy zaznaczają, że wytwarzanie to tylko jedna część tego, co płacą odbiorcy.
Obie strony mieszczą się w rozróżnieniu MAE. Wzrost może obniżać średnie koszty tam, gdzie wchłaniają go wolne moce, i podnosić je tam, gdzie dodatkowa podaż i inwestycje w sieć kosztują więcej. PJM, który nie osiąga celu niezawodności przy cenach na pułapie, to właśnie przypadek, który wyróżniają autorzy z Berkeley Lab. Co do tego, kto ma ponosić koszty, MAE stwierdza, że „ostatecznie zależy to od decydentów politycznych”. W Oregonie gospodarstwa domowe dostały niewielką obniżkę, gdy dużych odbiorców obciążono wyższymi stawkami.
Część, której nikt nie rozstrzygnął
Wspólna cena rynkowa to droga, do której taryfy nie sięgają, a własna próba PJM, by się nią zająć, w październiku upadła. Plan PJM, Interim Resource Adequacy Service, pozwoliłby dużym nowym odbiorcom przyłączać się bez zapewnienia odpowiadającej im nowej mocy, o ile można by ograniczyć ich pobór przed sytuacjami awaryjnymi. PJM zamierzał go też wykorzystać do wyłączenia ze strony popytowej grudniowej aukcji nowych dużych odbiorców, którzy nie wnieśli własnej mocy. 9 października FERC w znacznej mierze go odrzuciła, wraz z zasadami PJM „przynieś własną nową moc”, uznając, że wkraczają one w jurysdykcję stanów w zakresie taryf detalicznych i wydają się dyskryminować dużych odbiorców.
Przepisy te, napisała FERC, „wydają się nakładać obowiązki bezpośrednio na kwalifikujących się nowych dużych odbiorców, którzy w większości są odbiorcami detalicznymi”. Członek komisji David Rosner ostrzegał, że wyłączenie tych odbiorców może doprowadzić do sytuacji, w której „rynek mocy sygnalizuje, że PJM ma mocy aż nadto, podczas gdy region odcina tysiące megawatów zapotrzebowania”. FERC zatwierdziła natomiast rejestr, w którym zapisuje się lokalizację każdego dużego odbiorcy, harmonogram dochodzenia do pełnego poboru i źródła dostaw mocy. Analitycy rynku akcji z Jefferies stwierdzili, że decyzja potencjalnie doprowadzi do dłuższego utrzymywania się wyższych cen mocy.
To odsyła pytanie z powrotem do stanów. 15 października gubernator Pensylwanii Josh Shapiro złożył wniosek o przystąpienie do sprawy, w której zaskarżono strukturę taryf PPL Electric Utilities, co było pierwszym od co najmniej 15 lat przypadkiem przystąpienia gubernatora do postępowania przed stanową komisją regulacyjną, i zapowiedział, że będzie zabiegał o odrębną grupę taryfową dla dużych centrów danych. Federalna ustawa, która zobowiązałaby regulatorów stanowych do „rozważenia” obciążenia dużych odbiorców kosztami infrastruktury budowanej na ich potrzeby, przepadła w Senacie 30 września stosunkiem głosów 57 do 43, poniżej progu 60 głosów potrzebnych, by mogła przejść dalej. Grudniowa aukcja PJM, na 2029/30, ma się odbyć przy prognozowanym zapotrzebowaniu szczytowym 171 916 MW i pułapie 337,83 dolara za MW-dzień.
7 października Departament Energii napisał do FERC, że to duzi odbiorcy, „a nie amerykańskie gospodarstwa domowe ani inni płatnicy z sektora biznesu”, muszą sfinansować wytwarzanie i infrastrukturę, których wymagają ich projekty. Na nadzwyczajnym zebraniu członków 22 października PJM przedstawił nowe warunki, które zamierzał złożyć 29 października. Udział każdej strefy w kosztach miałby odpowiadać przyrostowi dużych odbiorców w tej strefie między 2026/27 a 2028/29, liczonemu na podstawie podpisanych przez przedsiębiorstwa energetyczne umów o świadczenie usług dla tych klientów. Zabezpieczenie spadłoby do 40% zdyskontowanych należnych płatności: w przykładzie obliczeniowym PJM do około 680 000 dolarów za megawat zamiast 1,5 miliona dolarów. Przyjmowanie ofert ruszyłoby w marcu 2027 roku. Wszystko to wciąż było propozycją czekającą na decyzję FERC. Niższa stawka złagodziłaby obciążenie, które według NOVEC przekraczało jej majątek, ale przedsiębiorstwo, które by nie zapłaciło, nadal zostawiałoby swoją część pozostałym uczestnikom puli. O tym, kto płaci za moc kupioną dla centrum danych, które pojawi się z opóźnieniem, czy samo centrum danych, czy przedsiębiorstwo energetyczne, które o tę moc wnioskowało, czy wszyscy pozostali, znów ma zdecydować FERC.
Powiązane artykuły
- Jak w deszczowym kraju może zabraknąć wody
- Dlaczego rządy bogatych państw płacą więcej za pożyczki i kto to odczuwa
- Dlaczego do syntezy jądrowej od 70 lat zostaje 20 lat – i czy to się wreszcie zmienia
Dalsza lektura
Jako partner Amazon Eikleaf zarabia na kwalifikujących się zakupach. Poniższe linki do książek są linkami partnerskimi: jeśli dokonasz zakupu za ich pośrednictwem, możemy otrzymać niewielką prowizję, bez dodatkowych kosztów dla Ciebie.
 The Grid: The Fraying Wires Between Americans and Our Energy FuturePrzystępna historia tego, jak zbudowano i sfinansowano amerykańską sieć energetyczną i dlaczego zmaga się z nowymi rodzajami popytu i podaży.Superpower: One Man’s Quest to Transform American EnergySuperpower: One Man’s Quest to Transform American EnergyHistoria nieudanego projektu linii przesyłowej dalekiego zasięgu, pokazująca, jak pozwolenia, podział kosztów i lokalna polityka blokują nowe linie.Atlas sztucznej inteligencji: władza, pieniądze i środowisko naturalneAtlas sztucznej inteligencji: władza, pieniądze i środowisko naturalneTraktuje AI jako fizyczny przemysł minerałów, energii i centrów danych, poszerzając pytanie artykułu o to, kto ponosi jej koszty.
Polecane filmy
 9:14Centra danych: postęp czy katastrofa ekologiczna? | ARTE: Tydzień w EuropieARTE o tym, ile energii i wody zużywają centra danych i dlaczego lokalne społeczności zaczynają protestować.
 2:58Centra danych odpowiadają za 2 proc. globalnego zużycia energiiKrótko o udziale centrów danych w globalnym zużyciu energii i o tym, jak szybko rośnie.
 24:01How the Electrical Grid Is Being Rebuilt for AI | Bloomberg PrimerWprowadzenie Bloomberga do tego, jak amerykańska sieć jest przebudowywana z myślą o popycie napędzanym przez AI, czyli inwestycji, o której płatnika pyta artykuł.
Jak cytować
Ulfur Atli. “Kto płaci za sieć, której potrzebują centra danych?.” Eikleaf, 24 października 2026, aktualizacja 25 października 2026. https://www.eikleaf.com/pl/who-pays-for-the-grid-that-data-centres-need/
Zastrzeżenie dotyczące generatywnej AI
Niektóre treści na tej stronie zostały wygenerowane i/lub zredagowane z pomocą generatywnej sztucznej inteligencji.
Media
Centra danych w Ashburn – Wikimedia Commons
Podstacja BG&E Conastone – Wikimedia Commons (Fot.: Tonyglen14, CC BY 2.0)
Chłodnia kominowa elektrowni jądrowej Satsop – U.S. Army (DVIDS)
Najważniejsze źródła i bibliografia
Federal Energy Regulatory Commission. „Order Accepting Reliability Backstop Procurement and Establishing Further Procedures,” PJM Interconnection, L.L.C., 196 FERC ¶ 61,245, Docket Nos. ER26-3380-000 and EL26-108-000. 29 September 2026. https://elibrary.ferc.gov/eLibrary/filelist?accession_number=20260929-3099&optimized=false (copy on PJM’s site: https://www.pjm.com/pjmfiles/directory/etariff/FercOrders/9154/20260929-er26-3380-000.pdf)
PJM Interconnection. „Tariff, Section 9.2(b) Stakeholder Consultation of Upcoming 205 Filing on Reliability Backstop Procurement.” Special Members Committee presentation, 22 October 2026. https://www.pjm.com/-/media/DotCom/committees-groups/committees/mc/2026/20261022-special/item-01—1-tariff-section-92b-stakeholder-consultation-of-upcoming-205-filing-on-reliability-backstop-procurement—presentation.pdf
Howland, Ethan. „FERC chair slams PJM 'mess’ as country’s largest grid operator delays power auction.” Utility Dive, 30 September 2026. https://www.utilitydive.com/news/pjm-delays-backstop-procurement-ferc-data-center/831751/
Howland, Ethan. „DOE presses PJM on ratepayer protections from large load costs.” Utility Dive, 8 October 2026. https://www.utilitydive.com/news/doe-pjm-ferc-ratepayer-protection-large-load-data-center/832479/
Howland, Ethan. „FERC rejects most of PJM’s large load interconnection plan.” Utility Dive, 12 October 2026. https://www.utilitydive.com/news/ferc-pjm-large-load-interconnection-iras-byonc/832716/
Northern Virginia Electric Cooperative. „NOVEC Data Center Load Forecast.” PJM Load Analysis Subcommittee, 25 October 2024. https://www.pjm.com/-/media/DotCom/committees-groups/subcommittees/las/2024/20241025/20241025-item-03b—novec-large-load-request.pdf
PJM Interconnection. „PJM Capacity Market: Promoting Future Reliability.” Fact sheet, 2025. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/fact-sheets/pjm-capacity-market-promoting-future-reliability-fact-sheet.ashx
Federal Energy Regulatory Commission. „Energy Primer: A Handbook for Energy Market Basics.” 2024 edition. https://www.ferc.gov/sites/default/files/2024-01/24_Energy-Markets-Primer_0117_DIGITAL_0.pdf
PJM Interconnection. „PJM Capacity Auction Procures Sufficient Resources To Meet RTO Reliability Requirement.” 30 July 2024. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/2024-releases/20240730-pjm-capacity-auction-procures-sufficient-resources-to-meet-rto-reliability-requirement.pdf
PJM Interconnection. „PJM Auction Procures 134,311 MW of Generation Resources; Supply Responds to Price Signal.” 22 July 2025. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/2025-releases/20250722-pjm-auction-procures-134311-mw-of-generation-resources-supply-responds-to-price-signal.pdf
PJM Interconnection. „PJM Capacity Auction Procures 138,318 MW of Generation Resources.” 14 July 2026. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/2026-releases/20260714-pjm-capacity-auction-procures-138318-mw-of-generation-resources.pdf
PJM Interconnection. „2026 Load Forecast Report.” January 2026. https://www.pjm.com/-/media/DotCom/library/reports-notices/load-forecast/2026-load-report.pdf
PJM Interconnection. „2029/2030 RPM Base Residual Auction Planning Period Parameters.” 3 September 2026. https://www.pjm.com/-/media/DotCom/markets-ops/rpm/rpm-auction-info/2029-2030/2029-2030-planning-period-parameters-for-base-residual-auction-report.pdf
Mills, David E. Letter to David S. Lapp, Maryland People’s Counsel. PJM Interconnection, 1 September 2026. https://www.pjm.com/-/media/DotCom/about-pjm/who-we-are/public-disclosures/2026/20260901-pjm-president-ceo-response-to-md-office-of-peoples-counsel-letter-regarding-base-residual-auction-2029-2030.pdf
Monitoring Analytics. „2026 Quarterly State of the Market Report for PJM: January through June,” Sections 1 and 5. August 2026. https://www.monitoringanalytics.com/reports/PJM_State_of_the_Market/2026/2026q2-som-pjm-sec1.pdf
Monitoring Analytics. „Analysis of the 2027/2028 RPM Base Residual Auction – Part A.” 5 January 2026. https://www.monitoringanalytics.com/reports/Reports/2026/IMM_Analysis_of_the_20272028_RPM_Base_Residual_Auction_Part_A_20260105.pdf
Monitoring Analytics. „Market Monitor Report.” PJM Members Committee, 28 July 2026. https://www.monitoringanalytics.com/reports/Presentations/2026/IMM_MC_Market_Monitor_Report_20260728.pdf
Egan, John. „Report: Data Centers Create About US$6.3 Billion in Electric Costs for PJM Customers.” Industrial Info Resources, 17 July 2026. https://www.industrialinfo.com/news/article/report-data-centers-create-about-us63-billion-in-electric-costs-for-pjm-customers–360334
Maryland Office of People’s Counsel. „Bill and Rate Impacts of PJM’s 2025/2026 Capacity Market Results & Reliability Must-Run Units in Maryland.” Corrected 29 August 2024. https://opc.maryland.gov/Portals/0/Files/Publications/RMR%20Bill%20and%20Rates%20Impact%20Report_2024-08-13%20Final%20corrected%208-29-24.pdf
Maryland Office of People’s Counsel. „A Consumer’s Guide To Summer 2025 Electric Rates.” Corrected 12 June 2025. https://opc.maryland.gov/Portals/0/Files/Publications/Summer%202025%20Electric%20Rates%20Factsheet%206-12-25.pdf
Maryland Office of People’s Counsel. Bulletin on utility load forecast submissions to PJM. 15 October 2025. https://content.govdelivery.com/accounts/MDOPC/bulletins/3f71d62
Wiser, Ryan, et al. „Retail Electricity Price Trends and Drivers: Data Update—2026 Edition.” Lawrence Berkeley National Laboratory and The Brattle Group, July 2026. https://eta-publications.lbl.gov/sites/default/files/2026-07/retail_price_trends_2026_edition_julyupdate.pdf
Garimella, Kiran. „Are Data Centers Raising Your Electric Bill? Mostly Not. Yet.” New Jersey State Policy Lab, Rutgers University, 22 June 2026. https://policylab.rutgers.edu/publication/are-data-centers-raising-your-electric-bill-mostly-not-yet/
Johnson, Jeremiah X., Cameron Wade, Michael Blackhurst, Joseph F. DeCarolis, Anderson R. de Queiroz, I. Daniel Posen and Paulina Jaramillo. „Power system costs and emissions from data center and cryptocurrency mining expansion in the United States.” Environmental Research Letters 21, no. 11, 114007, 4 June 2026. https://doi.org/10.1088/1748-9326/ae6c3d
International Energy Agency. „Key Questions on Energy and AI.” 2026. https://www.iea.org/reports/key-questions-on-energy-and-ai/executive-summary
Martin, Eliza, and Ari Peskoe. „Extracting Profits from the Public.” Harvard Electricity Law Initiative, March 2025. https://eelp.law.harvard.edu/wp-content/uploads/2025/03/Harvard-ELI-Extracting-Profits-from-the-Public.pdf
Joint Legislative Audit and Review Commission. „Data Centers in Virginia.” 9 December 2024. https://jlarc.virginia.gov/pdfs/reports/Rpt598.pdf
Virginia State Corporation Commission. „SCC Data Center Initiatives.” Fact sheet, posted 24 February 2026. https://www.scc.virginia.gov/media/sccvirginiagov-home/about-the-scc/fact-sheets/scc-data-center-initiatives-02-2026.pdf
Dominion Energy. „Meeting the Demands for Large-Load Customers with Reliable, Affordable, and Increasingly Clean Energy” (GS-5 Large Load Rate Class Report). May 2026. https://sustainability.dominionenergy.com/GS-5%20Large%20Load%20Rate%20Class%20Report.pdf
Southern Environmental Law Center. „Dominion customers to see rate increase, though SCC takes steps designed to ensure data centers pay fair share.” 25 November 2025. https://www.selc.org/press-release/dominion-customers-to-see-rate-increase-though-scc-takes-steps-designed-to-ensure-data-centers-pay-fair-share/
Samayoa, Monica. „Oregon approves PGE’s 29.7% rate hike for data centers under landmark law.” OPB, 7 July 2026. https://www.opb.org/article/2026/07/07/oregon-data-center-general-electric-rate-hikes/
Office of the Governor of Pennsylvania. „Governor Shapiro Files Intervention Petition in PUC Case to Protect PPL Customers from Higher Electricity Costs and Hold Data Center Developers Accountable for Their Energy Usage.” 16 October 2026. https://www.pa.gov/governor/newsroom/2026-press-releases/gov–shapiro-protects-customers-and-holds-data-center-developers
NPR. „AI data centers: How much are ratepayers on the hook for?” 1 October 2026. https://www.npr.org/2026/10/01/nx-s1-5984949/data-centers-ai-ratepayers-congress
Al Jazeera. „US Senate rejects bill targeting AI data centre electricity costs.” 30 September 2026. https://www.aljazeera.com/news/2026/9/30/us-senate-rejects-bill-targeting-ai-data-centre-electricity-costs
Commission for Regulation of Utilities. „The CRU Publishes its Decision on New Electricity Connection Policy for Data Centres.” December 2025. https://www.cru.ie/en-ie/about-us/news/the-cru-publishes-its-decision-on-new-electricity-connection-policy-for-data-centres/
Commission for Regulation of Utilities. „Large Energy User Connection Policy: Decision Paper” (CRU2025236). December 2025. https://cruie-live-96ca64acab2247eca8a850a7e54b-5b34f62.divio-media.com/documents/CRU2025236_Large_Energy_User_connection_policy_decision_paper.pdf
The Irish Times. „Data centres account for almost a quarter of Irish electricity usage in 2025.” 7 July 2026. https://www.irishtimes.com/business/2026/07/07/data-centres-account-for-almost-one-quarter-of-irish-electricity-usage-in-2025/
Friends of the Earth Ireland. „Irish energy regulator sued over latest data centre decision.” 27 April 2026. https://www.friendsoftheearth.ie/news/irish-energy-regulator-sued-over-latest-data-centre-decision/
Ofgem. „Ofgem acts to free up grid capacity by tackling speculative data centre projects.” 29 July 2026. https://www.ofgem.gov.uk/press-release/ofgem-acts-free-grid-capacity-tackling-speculative-data-centre-projects
Ofgem. „Proposed data centre connection reforms.” Consultation, published 29 July 2026; responses due by 16 September 2026. https://www.ofgem.gov.uk/consultation/proposed-data-centre-connection-reforms
Ofgem. „Consultation Curate – Demand Connections Reform.” 29 July 2026. https://www.ofgem.gov.uk/sites/default/files/2026-07/Proposed-data-centre-connection-reforms-curate-consultation-document.pdf
Federal Reserve Bank of San Francisco. „Default for Washington Power?” FRBSF Weekly Letter, 22 April 1983. https://fraser.stlouisfed.org/files/docs/historical/frbsf/frbsf_let/frbsf_let_19830422.pdf
The Christian Science Monitor. „Another federal bailout?” Editorial, 27 July 1983. https://www.csmonitor.com/1983/0727/072712.html