To jest artykuł przetłumaczony maszynowo. Oryginalna wersja jest dostępna w języku angielskim.
Ostatnia aktualizacja: · 17 min czytania
W skrócie
W marcu 2026 roku członkowie Międzynarodowej Agencji Energetycznej zobowiązali się udostępnić 400 milionów baryłek awaryjnej ropy, co było zdecydowanie ich największą akcją w historii. W ciągu trzech dni ceny ropy wzrosły o ponad 17%. To nie dowód porażki. Wojna wciąż eskalowała, a nic nie pokazuje, co działoby się z cenami bez uwolnienia zapasów. Ameryka pożyczyła swoją ropę, zamiast ją sprzedać, z premiami sięgającymi 28%, a jej rezerwa spadła do najniższego poziomu od 1982 roku. Do zwrotu może przypaść około 166 milionów baryłek, przez pompy, które napełniają rezerwę w tempie niższym niż jedna piąta tempa jej opróżniania.
Spis treści
16 stycznia 1991 roku, gdy zaczynała się wojna powietrzna z Irakiem, prezydent Bush ogłosił w Waszyngtonie, że Stany Zjednoczone zaczną uwalniać ropę ze swojej Strategicznej Rezerwy Ropy Naftowej. Amerykańskie baryłki stanowiły udział USA w planie przygotowanym przez Międzynarodową Agencję Energetyczną (MAE), którą kraje zużywające ropę powołały w 1974 roku, po pierwszym szoku naftowym. Plan miał udostępnić 2,5 miliona baryłek dziennie: 2 miliony z uszczuplenia zapasów, resztę dzięki ograniczeniu popytu, przestawieniu się na inne paliwa i niewielkiemu wzrostowi wydobycia. W Londynie cena terminowa ropy Brent zamknęła się 16 stycznia na poziomie około 30 dolarów za baryłkę, a następnego dnia na poziomie 20,75 dolara, co prasa branżowa nazwała „największym w historii jednodniowym załamaniem” rynku ropy.
Pierwsza ropa z amerykańskiej sprzedaży awaryjnej trafiła do odbiorców 5 lutego. Kupujący wzięli niewiele ponad połowę tego, co zaoferował rząd, głównie dlatego, że za jego wysokosiarkową ropę składali niskie oferty.
11 marca 2026 roku, niespełna dwa tygodnie po tym, jak amerykańskie i izraelskie ataki na Iran zakłóciły żeglugę przez Cieśninę Ormuz, 32 państwa członkowskie MAE jednogłośnie zgodziły się udostępnić 400 milionów baryłek. Była to szósta wspólna akcja agencji i, jak sama to ujęła, „zdecydowanie największa w historii”. Między tamtą środą a zamknięciem notowań w piątek 13 marca ceny ropy wzrosły o ponad 17%.
Zestawione obok siebie, oba epizody wyglądają jak werdykt: jedno uwolnienie zapasów zadziałało, drugie zawiodło. Żaden z tych ruchów cen nie udźwignie takiego ciężaru. W styczniu 1991 roku pierwsze doniesienia o tym, że alianckie naloty odnoszą sukces, a odwet Iraku jest niewielki, dotarły na rynek razem z ogłoszeniem MAE. Uwolnienie z 2026 roku ogłoszono w środku wojny, która wciąż się zaostrzała. Ceny zaobserwowanej po interwencji nie można jej przypisać bez oszacowania, jak cena zachowałaby się i bez niej.
Zapasy strategiczne to ropa przechowywana na wypadek kryzysu przez rządy, agencje publiczne albo firmy, którym nakazał to rząd. Podawana w nagłówkach wielkość uwolnienia nie mówi nic o tym, ile tej ropy faktycznie popłynie, jak szybko, jakiego rodzaju i na jakich warunkach. Baryłka objęta uwolnieniem może zostać obiecana jednego dnia, zakontraktowana innego, a dostarczona jeszcze innego. Jeśli ją pożyczono, dochodzi czwarta data: dzień, w którym musi wrócić. Rezerwa amerykańska, największy pojedynczy uczestnik marcowej akcji, odsłania wszystkie cztery daty. W tygodniu do 16 października 2026 roku zawierała 282,7 miliona baryłek, najmniej od października 1982 roku.
Śladem jednej baryłki
Stany Zjednoczone zobowiązały się wnieść do marcowej akcji 172,2 miliona baryłek, w całości ropy naftowej z zapasów publicznych, czyli około 43% pierwotnego zobowiązania opiewającego na 400 milionów baryłek. Ich udział wynika z wielkości zużycia ropy. Odkąd w 2020 roku USA stały się eksporterem netto ropy i produktów naftowych, nie obowiązuje ich wymóg MAE dotyczący utrzymywania zapasów, a mimo to wciąż muszą dostarczyć nieco ponad 40% każdego wspólnego uwolnienia.
Waszyngton postanowił pożyczać, a nie sprzedawać. W ramach wymiany, jak nazywa to Departament Energii (DOE), firma pożycza ropę z rezerwy i musi ją później zwrócić wraz z dodatkowymi baryłkami jako premią. Pierwsze zapytanie ofertowe DOE, opublikowane 13 marca, obejmowało 86 milionów baryłek. Kontrakty przyznano na 45,2 miliona, przy czym wrócić miało 55 milionów, a pierwsze dostawy wyruszyły 20 marca, dziewięć dni po ogłoszeniu.
Premie były wysokie. Pierwsze zaproszenie do składania ofert wymagało od firm zwrotu o 18–22% więcej ropy, niż pożyczyły, a oferenci mogli proponować więcej, by wygrać kontrakty; najwyższa stawka dotyczyła tych, którzy brali z rezerwy kwaśną, wysokosiarkową ropę, a oddawali słodką. Późniejsze transze sięgały 28%, wobec 3–8% przy pożyczce w 2021 roku. Premie odzwierciedlały głęboki backwardation, czyli układ rynku, w którym ropa z dostawą natychmiastową kosztuje więcej niż ropa z dostawą późniejszą. Pożyczkobiorca bierze baryłkę, gdy ropa jest droga, i może już dziś zabezpieczyć niższą cenę ropy, którą musi oddać później, co zostawia miejsce na zwrot dodatkowych baryłek. Pierwsze pożyczki mają wracać w transzach między 1 listopada 2026 a 30 września 2028 roku.
To, jak szybko ropa mogła wypływać, zależy od tego, którą wielkość przyjąć. Rezerwę zaprojektowano tak, by przez maksymalnie 90 dni utrzymywała przepływ 4,4 miliona baryłek dziennie i zaczynała uwalnianie w ciągu 13 dni od wydania polecenia. W grudniu 2025 roku DOE oszacował jej rzeczywiste możliwości poboru na 2,7 miliona baryłek dziennie, 61% wartości projektowej, z powodu przestojów związanych z pracami budowlanymi, starzejącego się sprzętu i niskiego stanu zapasów. Harmonogram ogłoszony w marcu był jeszcze wolniejszy: 172 miliony baryłek w ciągu około 120 dni, czyli mniej więcej 1,4 miliona dziennie. Dane o stanie zapasów na koniec miesiąca pokazują spadek netto. Zapasy zmalały o około 20 milionów baryłek w kwietniu, 39 milionów w maju, 33 miliony w czerwcu i 17 milionów w lipcu, czyli mniej więcej o 0,7, 1,3, 1,1 i 0,6 miliona baryłek dziennie. Od końca marca do 28 sierpnia uwolnienia wynosiły średnio około 0,8 miliona dziennie. Nawet w miesiącu największego poboru pobór netto z rezerwy nie sięgnął połowy tego, co według DOE była w stanie dostarczyć.
Jak kawerna solna oddaje ropę

Ropa z rezerwy znajduje się w około 60 kawernach wydrążonych w wysadach solnych, w czterech lokalizacjach na wybrzeżu Zatoki Meksykańskiej w Teksasie i Luizjanie. Aby ją uwolnić, operatorzy wtłaczają wodę na dno kawerny, a ropa zostaje wypchnięta na powierzchnię i do rurociągów. DOE opisuje kawerny jako zawsze pełne; zmienia się tylko proporcja ropy do wody. Woda po drodze rozpuszcza sól. Kawerny zbudowane przez DOE zaprojektowano tak, by zachowały stabilność przez maksymalnie pięć pełnych opróżnień, ale powtarzane częściowe opróżnienia, po których następuje ponowne napełnianie, mogą raz za razem wypłukiwać tę samą część kawerny i nadawać jej niepożądany kształt. Duże opróżnienie z 2022 roku poprawiło stan niektórych kawern, bo usunęło mosty solne pozostawione przez wcześniejsze częściowe cykle. Każdy cykl powiększa jednak kawernę i zwęża sól dzielącą ją od sąsiednich, co zmniejsza długoterminową trwałość kawern. Pod koniec 2024 roku 47 z 60 kawern miało w zapasie co najmniej cztery opróżnienia.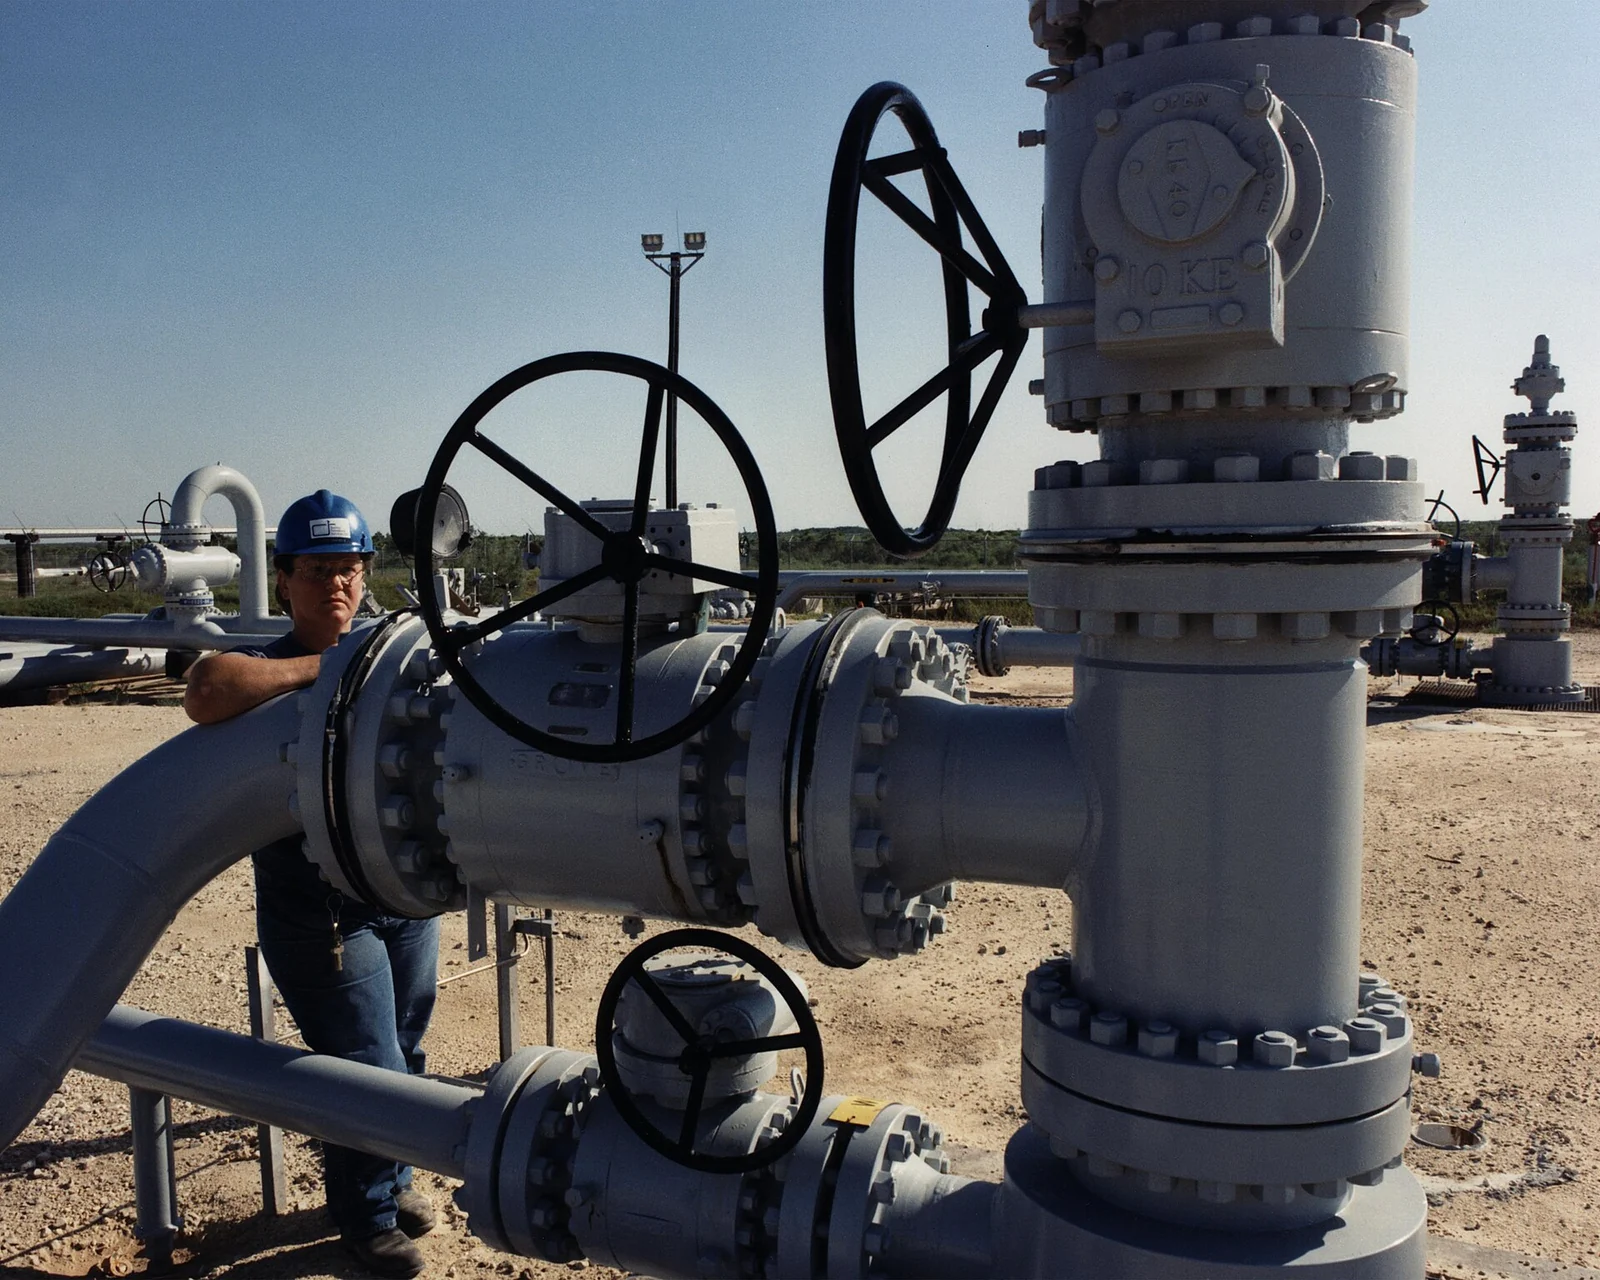
Pompy nie były jedynym ograniczeniem. Pożyczka dochodzi do skutku tylko wtedy, gdy jakaś firma chce pożyczyć. Gdy w czerwcu DOE zaoferował 40 milionów baryłek z premiami do 24%, firmy zgodziły się wziąć około 500 000.
Do 29 września, jak podał DOE, w ramach jego zapytań ofertowych przyznano ponad 133 miliony baryłek w czterech zakończonych wymianach, a dalsze dostawy z przyznanych kontraktów zaplanowano na listopad i grudzień. Dla dwóch nowszych ofert, na maksymalnie 40 milionów baryłek z 29 września i na maksymalnie 17 milionów z 16 października, do 24 października nie opublikowano rozstrzygnięć. Przyznanie to kontrakt. Fizyczną miarą jest stan zapasów i w przybliżeniu się zgadza: pod koniec lutego rezerwa zawierała 415,4 miliona baryłek, a w tygodniu do 16 października 282,7 miliona, czyli netto o około 133 miliony mniej. DOE przewiduje, że stan rezerwy osiągnie dno w okolicach 243 milionów baryłek.
Co wlicza się do uwolnienia
Amerykańskie baryłki widać przynajmniej w cotygodniowym zestawieniu zapasów. Globalna liczba, do której należą, powstaje inaczej, a jej konstrukcja sięga pierwszego szoku naftowego. Traktat podpisany w imieniu 16 członków założycieli MAE 18 listopada 1974 roku zbudowano wokół wiążącego systemu dzielenia się ropą w sytuacji kryzysowej. Założyciele widzieli, jak w latach 1973 i 1974 działały siły rozbijające jedność państw, i obawiali się, że następny kryzys popchnie rządy ku polityce zubożania sąsiada zamiast ku dzieleniu się. Członkowie musieli utrzymywać rezerwy wystarczające na 60 dni zużycia bez importu netto, a poziom ten stopniowo podnoszono, aż do 1 stycznia 1980 roku osiągnął 90 dni. Dziś zasada mówi o 90 dniach importu netto, więc eksporterzy netto, tacy jak Kanada, Meksyk i Norwegia, nie mają żadnego minimum. Członkowie mogą wliczać zapasy rządowe, zapasy agencji publicznych lub zapasy, które firmy mają prawny obowiązek utrzymywać, w postaci ropy naftowej albo produktów rafinacji. Gdy MAE ogłasza wspólną akcję, udział każdego członka odpowiada jego udziałowi w zużyciu ropy przez wszystkie państwa członkowskie.
Dlaczego w 1979 roku system alokacji pozostał zamknięty

Zakłócenie dostaw, które przyniosła rewolucja irańska, od listopada 1978 do kwietnia 1979 roku, było największe na sporządzonym przez MAE w 2012 roku wykresie kryzysów podaży: w szczytowym momencie ubytek brutto wynosił 5,6 miliona baryłek dziennie. Przewidziany w traktacie system awaryjnej alokacji ropy (Emergency Sharing System), w ramach którego członkowie mieli dzielić dostępną ropę między siebie, miał się uruchamiać przy niedoborze dostaw rzędu 7%. W latach 1979–1981 MAE ani razu nie stwierdziła, że ten próg został osiągnięty, i systemu nigdy nie włączono. W marcu 1979 roku członkowie uzgodnili zamiast tego zmniejszenie popytu na ropę o 2 miliony baryłek dziennie, czyli o około 5% zużycia. Stany Zjednoczone miały w rezerwie niewiele: ich strategiczne zapasy, wciąż napełniane, wynosiły pod koniec listopada 1978 roku 59,3 miliona baryłek. Z tamtych lat wyrosły także zasady dotyczące zakłóceń „podkryzysowych”, zbyt małych, by uruchomić mechanizm traktatu, zwieńczone 11 lipca 1984 roku decyzją w sprawie zapasów i zakłóceń dostaw (Decision on Stocks and Supply Disruptions). Wraz z przepisami o podziale ropy decyzja ta stała się głównymi ramami działania MAE w sytuacjach kryzysowych. Pierwsza wspólna akcja nastąpiła siedem lat później, w 1991 roku.
Ta elastyczność decyduje o tym, co kryje się w liczbie z nagłówków. Wstępne zobowiązania zgłoszone w marcu 2026 roku wyniosły łącznie około 426 milionów baryłek. Około 280 milionów miało pochodzić z zapasów publicznych. Około 119 milionów stanowiły zapasy przemysłowe, udostępnione przez obniżenie minimum, które muszą utrzymywać firmy. Około 28 milionów przypadało na dodatkowe wydobycie w Kanadzie i Meksyku, ropę z odwiertów, a nie ze zbiorników. Zaokrąglone części sumują się do 427, a MAE zastrzegła, że podział nie jest ostateczny. Obniżenie obowiązku uwalnia realną ropę, ale nikogo nie zmusza do jej sprzedaży; firma może zatrzymać baryłki, których nie musi już trzymać. To praktyka o długiej tradycji. W 2011 roku 22 z 60 milionów baryłek w akcji libijskiej pochodziły właśnie z tego źródła, a w 2022 roku 46,7 z 182,7 miliona. Wielkości z nagłówków nie sumują się też po prostu. W kwietniu 2022 roku udział USA w drugiej wspólnej akcji, około 60 milionów baryłek, był częścią większej amerykańskiej sprzedaży, a łącznie udostępniły one około 240 milionów baryłek w ciągu sześciu miesięcy.
Korea Południowa pokazuje, jak bardzo rozciągliwe są te kategorie. W marcu zadeklarowała 22,46 miliona baryłek, najwięcej w swojej historii. Nie sprzedała rządowej ropy. Zamiast tego pożyczyła ją rafineriom, które kupiły zastępcze ładunki spoza Bliskiego Wschodu i czekały mniej więcej 45 dni, jakich takie ładunki potrzebują, by dotrzeć z obu Ameryk lub Afryki. Ministerstwo Handlu, Przemysłu i Zasobów oceniło później, że od marca do czerwca dostarczono w ten sposób około 26 milionów baryłek. Korea nie liczyła tych swapów jako uwolnień, bo pożyczona ropa wracała do rezerw rządowych, gdy tylko docierały ładunki zastępcze. Aby wypełnić zobowiązanie, rząd ogłosił 28 maja, że od następnego dnia o połowę obniży wymóg utrzymywania zapasów przez firmy prywatne, z 40 do 20 dni. Jeden z urzędników wyjaśnił, że rafinerie, które i tak miały więcej zapasów, niż potrzebowały, nie miałyby powodu sięgać po rządową ropę, gdyby im ją zaoferowano. Korea zapowiedziała, że zgłosi MAE 12 milionów baryłek, około 53% swojego zobowiązania, a jeden z urzędników stwierdził, że niewywiązanie się z zobowiązania nie pociąga za sobą żadnej szczególnej kary. Zapasy rządowe zatrzymano na wypadek pogorszenia się sytuacji na Bliskim Wschodzie. Jak MAE liczy udział Korei, nie podano do wiadomości publicznej.
Japonia wybrała prostszą drogę. W dwóch turach, w marcu i maju, uwolniła z rezerw rządowych około 90 milionów baryłek. W sierpniu jej minister gospodarki, handlu i przemysłu Ryosei Akazawa powiedział, że część wolumenu już zatwierdzonego do uwolnienia pozostała niewykorzystana, bo udało się zapewnić alternatywne dostawy. Do tego czasu rządowe zapasy ropy naftowej, liczone osobno, spadły poniżej równowartości 90 dni importu netto, czyli poziomu, jakiego MAE wymaga od kwalifikowanych zapasów kraju jako całości. Rząd planował je odbudować w roku budżetowym kończącym się w marcu 2027 roku.
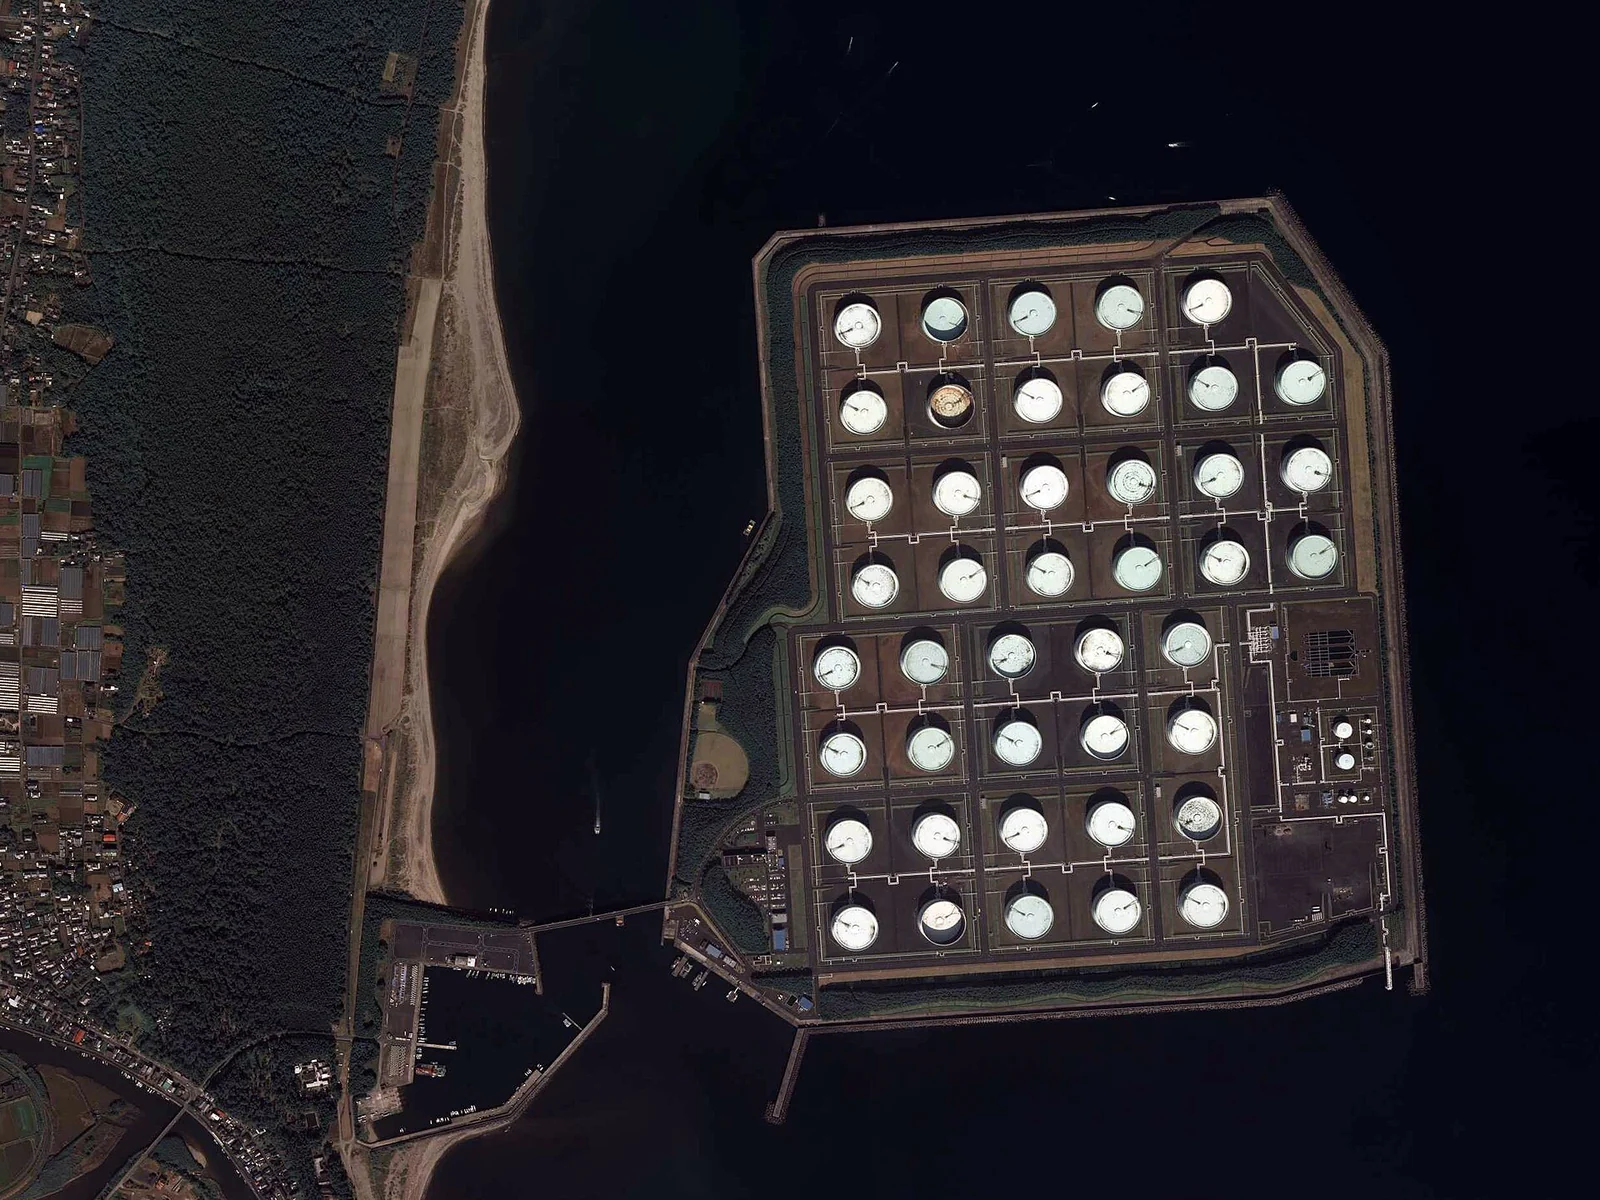
Liczy się też rodzaj ropy. Ropa naftowa musi przejść przez rafinerię, zanim stanie się olejem napędowym czy benzyną, więc dodatkowa ropa niewiele pomaga przy niedoborze paliwa, jeśli rafinerie nie mogą przerobić jej na więcej tego właśnie paliwa. Pod koniec stycznia 2026 roku około 75% zapasów awaryjnych rządów państw OECD stanowiła ropa naftowa. Tylko w europejskiej części OECD przeważały produkty rafinacji, z udziałem 60%. Marcowa akcja w dużej mierze objęła ropę naftową, a wkład Europy stanowiły głównie produkty. Rezerwa amerykańska przechowuje wyłącznie ropę naftową; jedyna rezerwa produktów w kraju, na północnym wschodzie, mieści 1 milion baryłek oleju opałowego.
Do 15 października Rada Zarządzająca MAE uznała za uwolnione około 330 milionów baryłek. Nie podała, jak ta suma rozkłada się na zapasy publiczne, obniżone obowiązki i dodatkowe wydobycie, więc liczby tej nie można odczytywać jako ropy dostarczonej do rafinerii. Uwolnienie 100 milionów baryłek, które przywódcy G7 ogłosili 2 października, było, według relacji samej MAE, tą częścią marcowych zobowiązań, której jeszcze nie uwolniono. Poprzedziła je amerykańska groźba zakazu eksportu oleju napędowego, jeśli Europa nie sięgnie po swoje zapasy awaryjne, oraz skarga sekretarza energii USA Chrisa Wrighta z 29 września, że kilka europejskich państw członkowskich uwolniło „tylko ułamek” tego, co obiecało.
Na tle wielkości luki
W zestawieniu z niedoborem, który miało pokryć, uwolnienie wygląda skromniej. W marcu MAE spodziewała się, że światowa podaż ropy spadnie w tym miesiącu o 8 milionów baryłek dziennie. Gdyby 330 milionów baryłek, które naliczyła między 11 marca a 15 października, płynęło równomiernie, dawałoby to średnio około 1,5 miliona baryłek dziennie. W październiku MAE prognozowała, że światowa podaż w 2026 roku będzie średnio o 5,8 miliona baryłek dziennie niższa niż w 2025, co w skali roku daje lukę rzędu 2,1 miliarda baryłek. Te 330 milionów baryłek to około 16% tej wielkości. Porównanie pokazuje jedynie skalę. Spadek z roku na rok to nie to samo co ropa utracona przez wojnę, nie da się więc z niego wyczytać, jaką część tej straty zastąpiło uwolnienie.
Sama MAE przedstawiała w marcu tę akcję skromnie. Opisała ją jako znaczący bufor, a za najważniejszy czynnik przywrócenia stabilnych przepływów uznała wznowienie normalnej żeglugi przez Ormuz.
W październiku luka była mniejsza i trudniejsza do przewidzenia. Eksport ropy naftowej producentów znad Zatoki Perskiej odbił się we wrześniu do ponad 75% poziomu sprzed wojny. MAE wciąż oczekiwała, że do końca roku rynek pozostanie w deficycie, a ewentualna nadwyżka pojawi się dopiero w 2027 roku, i nazwała to odbicie kruchym. Do 23 października w tym miesiącu odnotowano więcej potwierdzonych lub zgłoszonych ataków na statki w Ormuzie i w jego okolicy niż w jakimkolwiek miesiącu, odkąd w 2017 roku zaczęto prowadzić ewidencję.
Co potrafią zmierzyć badania
Pytanie, które większość ludzi zadaje w związku z uwolnieniem zapasów, brzmi: czy obniżyło ono ceny. Cena po uwolnieniu odzwierciedla wszystko inne, co działo się w tym samym czasie: walki, pogodę, wydobycie innych producentów, oczekiwania handlowców. Wyodrębnienie samego uwolnienia wymaga modelu tego, jak ceny zachowałyby się bez niego. Takie modele zbudowały dwie pary ekonomistów i mierzą one różne rzeczy.
Lutz Kilian i Xiaoqing Zhou modelują wyłącznie comiesięczne zmiany w amerykańskiej rezerwie. Ich cena to koszt importowanej ropy dla amerykańskich rafinerii, skorygowany o inflację, a dla każdego epizodu szacują łączny efekt zmian w rezerwie w kolejnych miesiącach interwencji. Dla kryzysu w Zatoce Perskiej, od października 1990 do kwietnia 1991 roku, szacunek wskazuje spadek o około 6%, czyli o mniej niż 2 dolary za baryłkę przy cenie z września 1990 roku wynoszącej 29,88 dolara, a autorzy nie znajdują dowodów na to, że interwencja zapobiegła znacznie większemu wzrostowi. Uwolnienie po huraganie Katrina w 2005 roku również obniżyło cenę o około 6%. Nazywają je „tępym narzędziem”, ponieważ huragan wywołał przede wszystkim niedobór benzyny, a nie ropy, a kupujący wzięli tylko 11 z 30 milionów baryłek wystawionych na sprzedaż. Lepiej wypadło uwolnienie w czasie wojny domowej w Libii w 2011 roku, które obniżyło cenę realną o około 11%, czyli mniej więcej o 12 dolarów za baryłkę przy cenie z maja 2011 roku bliskiej 108 dolarów.
Jeden epizod w ich danych bardziej przypomina rok 2026. W latach 2000–2004 rezerwa prowadziła wymianę oleju opałowego i od początku było jasne, że ropa wróci. W najsilniejszym momencie szacowany efekt wynosił spadek ceny realnej o około 14%, czyli około 4 dolary za baryłkę. Pod koniec okresu wymiany łączny efekt zmienił się we wzrost o około 8,5%, czyli 2 dolary za baryłkę. W tych samych latach osobno powiększano rezerwę, a autorzy zaznaczają, że oba epizody należy odczytywać łącznie. Na podstawie wszystkich badanych przypadków dochodzą do wniosku, że wymiany ostatecznie podnoszą realną cenę ropy, a awaryjne uwolnienia ją obniżają.
Richard Newell i Brian Prest w artykule roboczym, który nie przeszedł recenzji naukowej, modelują coś innego: ropę naftową przechowywaną przez firmy w całym OECD, przy czym uwolnienie traktują jako nagły, nieoczekiwany dodatek do tych zapasów. W tym modelu 10 milionów baryłek przejściowo obniża ceny spot o około 2–3%. Następnie autorzy odejmują 60 milionów baryłek, które MAE udostępniła w 1991 roku, i ponownie w 2011 roku, po czym symulują, jak zachowałyby się ceny. Ich ceny to średnie miesięczne w dolarach z 2014 roku. Według ich szacunków bez uwolnienia z 1991 roku ceny spadłyby tylko do około 45 dolarów za baryłkę zamiast do około 37, co daje różnicę rzędu 20%, istotną statystycznie tylko przez krótki czas i na ogół nieistotną po 9–12 miesiącach. Bez uwolnienia z 2011 roku ceny na krótko wzrosłyby do około 135 dolarów, zamiast utrzymać się w pobliżu 110, i znów różnica wynosi około 20%. Liczba dla 2011 roku obejmuje całą akcję MAE, łącznie z baryłkami uwolnionymi dzięki obniżeniu obowiązków dotyczących zapasów.
Tych dwóch zestawów szacunków nie da się ze sobą porównać. Jeden śledzi zmiany w amerykańskiej rezerwie i koszt ropy dla amerykańskich rafinerii; drugi symuluje całe akcje MAE na tle innego szeregu cen. Modele różnie też traktują rynek. Kilian i Zhou pozwalają firmom reagować: gdy zapasy publiczne spadają, zapasy prywatne w krótkim okresie zwykle rosną i równoważą część uwolnienia, choć autorzy stwierdzają, że nie zmienia to ich wniosków. Dodają, że tam, gdzie uwolnienie ogłoszono miesiąc przed tym, jak ropa ruszyła, jak w 2011 roku, ich wyliczenia mogą zaniżać efekt. Newell i Prest traktują każde uwolnienie jako zaskoczenie; ich zdaniem, gdyby rynek je przewidział, efekt pojawiłby się wcześniej, a nie zniknął. Oba zespoły stwierdzają, że awaryjne uwolnienia obniżały ceny na pewien czas. Żaden nie obejmuje akcji tej skali co w 2026 roku, a tylko jeden z epizodów Kiliana i Zhou był pożyczką.
Szacunki rządowe obarczone są tą samą niepewnością. W lipcu 2022 roku amerykański Departament Skarbu na podstawie prostego rachunku podaży i popytu oszacował, że uwolnienie z tamtego roku, przeprowadzone wraz z partnerami z MAE, obniżyło ceny benzyny w USA o 17–42 centy za galon. Szacunek zakładał, że niższe koszty ropy w pełni przełożyły się na ceny na stacjach, i pomijał wzrost prywatnych zapasów ropy w USA o 17 milionów baryłek w czasie uwolnienia.
Do 24 października nie opublikowano żadnego badania szacującego efekt uwolnienia z 2026 roku. Ropa Brent zamknęła się na poziomie 72,48 dolara w przeddzień wojny, 30 kwietnia osiągnęła najwyższy od czterech lat poziom 126,41 dolara, a na początku sierpnia, gdy przez Ormuz zaczęło płynąć więcej ropy, spadła poniżej 80 dolarów. Potem ataki powróciły, wśród nich bombardowanie saudyjskiego rurociągu Wschód–Zachód 11 września, a 23 października Brent zakończyła notowania na poziomie 116,72 dolara. Uwolnienia trwały przez cały ten czas.
MAE opisuje uwolnienie w kategoriach podaży. 2 października MAE stwierdziła, że uwolnienie, jak powiedział przywódcom G7 jej dyrektor wykonawczy Fatih Birol, „odegrało istotną rolę w zatykaniu luki podażowej i uspokajaniu rynków”. W 2012 roku agencja opisała swoją libijską akcję z 2011 roku ostrożniej, jako taką, która „odegrała co najmniej częściową rolę, pomagając uniknąć szkodliwego skoku cen”. Politycy obiecywali niższe ceny. Wright przedstawił marcową akcję jako odpowiedź na prośbę prezydenta Trumpa, by „obniżyć ceny energii”, a w październiku państwa G7 zapowiedziały, że ich działania „ochronią gospodarstwa domowe i firmy przed szokami cenowymi”. We własnym opisie swojego systemu MAE stwierdza, że system ten „nie jest narzędziem interwencji cenowej” i istnieje po to, by zrównoważyć fizyczny niedobór.
Dowody nie potwierdzają żadnego z łatwych odczytań. W 2026 roku ceny rosły, gdy wojna się zaostrzała, a ten wzrost sam w sobie nic nie mówi o uwolnieniu; w epizodach, które obejmują modele, uwolnienia obniżały ceny na pewien czas. Z dotychczasowych danych nie wynika też, jakie byłyby ceny w 2026 roku bez uwolnienia. Historyczne szacunki dotyczą mniejszych akcji, mierzonych na różne sposoby, a część bilansu z 2026 roku stanowią obniżki obowiązków i pożyczki, które muszą wrócić.
Kalendarz zwrotów
Pożyczka kończy się dostawą w przeciwnym kierunku. Do 29 września DOE przyznał ponad 133 miliony baryłek i podawał, że jego pożyczki przynoszą premię w wysokości 25% w zwracanych baryłkach. Jeśli ta stawka obejmie całość, do zwrotu przypada około 166 milionów baryłek. Pierwsze pożyczki wracają w transzach między 1 listopada 2026 a 30 września 2028 roku. DOE podał, że baryłki pożyczone w późniejszych wiosennych transzach wrócą „do przyszłego roku”. 10 października zatwierdził dla ExxonMobil i BP wymiany w związku z huraganem, obejmujące do 4 milionów baryłek, częściowo przez przyspieszenie dostawy ropy już przyznanej ExxonMobil, z terminem zwrotu ropy w 2027 roku.
Wkładanie ropy z powrotem trwa dłużej niż jej wyjmowanie. System napełniania rezerwy zaprojektowano na 0,785 miliona baryłek dziennie, mniej niż jedną piątą projektowego tempa poboru, a w grudniu 2025 roku DOE ocenił jego rzeczywiste możliwości na 0,44 miliona. W tym tempie wpompowanie 166 milionów baryłek do kawern zajęłoby około 378 dni. Przy 0,672 miliona baryłek dziennie, czyli tempie, jakie system osiąga w optymalnych warunkach, zajęłoby to około 247 dni. To wyłącznie czasy pompowania. Nie pokazują, czy każda transza zmieści się we własnym terminie zwrotu.
Ciężar zwrotu spoczywa na pożyczkobiorcach. DOE przedstawia baryłki z premii jako sposób na powiększenie rezerwy ponad obecny poziom, a w marcu Wright powiedział, że Stany Zjednoczone zapewniły sobie zastąpienie uwolnionej ropy około 200 milionami baryłek „w ciągu najbliższego roku” i „bez kosztów dla podatnika”. Pierwsze kontrakty pozwalają na zwrot do września 2028 roku.
Dla rynku wymiana oleju opałowego z lat 2000–2004 jest raczej wzorcem niż prognozą: w modelu Kiliana i Zhou ceny są najpierw niższe, a pod koniec wymiany wyższe. MAE ostrożnie oczekuje nadwyżki w którymś momencie 2027 roku, więc ropa zwracana w tym roku może trafić na luźniejszy rynek niż ten, z którego wyszła.
Napełnienie rezerwy ponad to, co przyniosą zwroty pożyczek, oznacza kupowanie ropy. DOE oszacował, że napełnienie do maksymalnej pojemności wymagałoby około 250 milionów baryłek, co przy cenie ropy w okolicach 80 dolarów kosztowałoby mniej więcej 20 miliardów dolarów. Ustawa z 2025 roku przeznaczyła na takie zakupy 171 milionów dolarów, co wystarcza na około 2 miliony baryłek, a do maja 2026 roku DOE wykorzystał te pieniądze na jeden kontrakt na zakup 1 miliona. Inni członkowie, wśród nich Japonia, stoją przed własnym uzupełnianiem zapasów. 2 października państwa G7 zwróciły się do MAE o rekomendacje dotyczące przyszłych działań, w tym sposobu odbudowy zapasów. Do 24 października żadnych nie opublikowano.
21 października DOE ogłosił przetarg na mniejszą, bardziej ukierunkowaną pożyczkę: do 315 000 baryłek oleju opałowego z rezerwy na północnym wschodzie, z dostawami, które mają się zakończyć do 13 listopada, i zwrotem tej samej ilości wraz z premią przed sezonem grzewczym 2027/28. Wright nazwał ją „tymczasowym środkiem na rozwiązanie tymczasowego zakłócenia dostaw”. Dwa dni później DOE zatwierdził pożyczkę do 400 000 baryłek ropy naftowej dla rafinerii w Luizjanie, której dostawy zostały zakłócone. W listopadzie i grudniu 2026 roku ropa ma wypływać z rezerwy strategicznej w ramach już przyznanych pożyczek, w tych samych tygodniach, w których otwiera się okno zwrotu pierwszych pożyczek.
Powiązane artykuły
- Dominacja dolara – dlaczego najczęściej handlowanym towarem świata nie jest ropa
- Ekonomia rozejmu: co naprawdę kończy wojny – i dlaczego tak wiele porozumień pokojowych się rozpada
- Jak firmy ubezpieczeniowe po cichu rządzą oceanami świata
Dalsza lektura
Jako partner Amazon Eikleaf zarabia na kwalifikujących się zakupach. Poniższe linki do książek są linkami partnerskimi: jeśli dokonasz zakupu za ich pośrednictwem, możemy otrzymać niewielką prowizję, bez dodatkowych kosztów dla Ciebie.
Polecane filmy
 1:04G7 uzgadnia awaryjne uwolnienie 100 milionów baryłek ropy pod presją USAG7 uzgadnia awaryjne uwolnienie 100 mln baryłek ropy: przykład tego, jak w praktyce używa się rezerw.
 5:36Why the U.S. Stores About 400 Million Oil Barrels in Caves | WSJJak działają solne kawerny Strategicznej Rezerwy Ropy Naftowej i jak szybko można z nich pobrać ropę.
 14:03The IEA’s largest ever emergency oil stock releaseSama MAE wyjaśnia swoje rekordowe skoordynowane uwolnienie zapasów z 2026 roku.
Jak cytować
Lena Martin. “Co mogą, a czego nie mogą zdziałać awaryjne zapasy ropy.” Eikleaf, 24 października 2026, aktualizacja 25 października 2026. https://www.eikleaf.com/pl/what-emergency-oil-stockpiles-can-and-cannot-do/
Zastrzeżenie dotyczące generatywnej AI
Niektóre treści na tej stronie zostały wygenerowane i/lub zredagowane z pomocą generatywnej sztucznej inteligencji.
Media
Rurociągi ropy naftowej w obiekcie SPR Bryan Mound – U.S. Department of Energy
Głowice odwiertów w Bryan Mound – U.S. Department of Energy
Najważniejsze źródła i bibliografia
Kilian, Lutz, and Xiaoqing Zhou. „Does drawing down the US Strategic Petroleum Reserve help stabilize oil prices?” Journal of Applied Econometrics 35, no. 6 (2020): 673–691. https://doi.org/10.1002/jae.2798 (working paper version: Federal Reserve Bank of Dallas Working Paper 1916, 2019, https://www.dallasfed.org/-/media/documents/research/papers/2019/wp1916.pdf)
Newell, Richard G., and Brian C. Prest. „Informing SPR Policy Through Oil Futures and Inventory Dynamics.” NBER Working Paper 23974, October 2017. https://www.nber.org/papers/w23974
Harris, Benjamin, and Catherine Wolfram. „The Price Impact of the Strategic Petroleum Reserve Release.” US Department of the Treasury, 26 July 2022. https://content.govdelivery.com/accounts/USTREAS/bulletins/3252715
US Government Accountability Office. „Energy Security: Congress and DOE Need a Unified Plan to Align Priorities and Investments for the Strategic Petroleum Reserve.” GAO-26-106918, May 2026. https://www.gao.gov/assets/gao-26-106918.pdf
Oil & Gas Journal. „Oil prices log record plunge despite war start.” 21 January 1991. https://www.ogj.com/general-interest/companies/article/17238743/oil-prices-log-record-plunge-despite-war-start
US Department of Energy. „History of SPR Releases.” Accessed 24 October 2026. https://www.energy.gov/ceser/history-spr-releases
Scott, Richard. The History of the International Energy Agency: The First 20 Years, Vol. 1. Paris: International Energy Agency, 1994. https://iea.blob.core.windows.net/assets/9f9fe7d6-223a-40db-8725-d8d2539b0e3f/TheHistoryoftheInternationalEnergyAgency-TheFirst20Years.pdf
Scott, Richard. The History of the International Energy Agency: The First 20 Years, Vol. 2. Paris: International Energy Agency, 1994. https://iea.blob.core.windows.net/assets/521c392f-dc53-4ab7-9970-b3ab8c29e82c/TheHistoryoftheInternationalEnergyAgency-vol2.pdf
International Energy Agency. „Oil security and emergency response.” Accessed 24 October 2026. https://www.iea.org/about/oil-security-and-emergency-response
International Energy Agency. „Oil Stocks of IEA Countries.” Updated 12 August 2026. https://www.iea.org/data-and-statistics/data-tools/oil-stocks-of-iea-countries
International Energy Agency. „IEA Response System for Oil Supply Emergencies.” 2012. https://www.energy.gov/sites/prod/files/2013/09/f3/IEA%20Response%20System%20for%20Oil%20Supply%20Emergencies%202012.pdf
International Energy Agency. „IEA confirms Member country contributions to collective action to release oil stocks in response to Middle East disruptions.” 19 March 2026. https://www.iea.org/news/iea-confirms-member-country-contributions-to-collective-action-to-release-oil-stocks-in-response-to-middle-east-disruptions
International Energy Agency. „IEA confirms member country contributions to second collective action to release oil stocks in response to Russia’s invasion of Ukraine.” 7 April 2022. https://www.iea.org/news/iea-confirms-member-country-contributions-to-second-collective-action-to-release-oil-stocks-in-response-to-russia-s-invasion-of-ukraine
International Energy Agency. Oil Market Report, March 2026. 12 March 2026. https://iea.blob.core.windows.net/assets/a25ddf53-cd6c-4910-ac90-16bfd28399e7/-12MAR2026_OilMarketReport.pdf
International Energy Agency. Oil Market Report, October 2026. 14 October 2026. https://www.iea.org/reports/oil-market-report-october-2026
International Energy Agency. „Executive Director participates in G7 Leaders’ meeting on energy security and markets.” 2 October 2026. https://www.iea.org/news/executive-director-participates-in-g7-leaders-meeting-on-energy-security-and-markets
International Energy Agency. „Statement by IEA Executive Director on meeting of IEA Member governments on 7 October 2026.” 7 October 2026. https://www.iea.org/news/statement-by-iea-executive-director-on-meeting-of-iea-member-governments-on-7-october-2026
International Energy Agency. „IEA Governing Board statement on energy markets and security.” 15 October 2026. https://www.iea.org/news/iea-governing-board-statement-on-energy-markets-and-security
G7 Leaders. „G7 Leaders’ statement on global energy security and market stability.” 2 October 2026. https://www.pm.gc.ca/en/news/statements/2026/10/02/g7-leaders-statement-global-energy-security-and-market-stability
US Department of Energy. „United States to release 172 million barrels of oil from the Strategic Petroleum Reserve” (statement by Secretary Chris Wright). 11 March 2026. https://www.energy.gov/articles/united-states-release-172-million-barrels-oil-strategic-petroleum-reserve
US Department of Energy. „Energy Department Initiates Strategic Petroleum Reserve Emergency Exchange to Stabilize Global Oil Supply.” 13 March 2026. https://www.energy.gov/articles/energy-department-initiates-strategic-petroleum-reserve-emergency-exchange-stabilize
US Department of Energy. „Energy Department begins delivering SPR barrels at record speeds.” 20 March 2026. https://www.energy.gov/hgeo/articles/energy-department-begins-delivering-spr-barrels-record-speeds
US Department of Energy. „Energy Department Issues RFP to Continue Swift Execution of President Trump’s 172-Million-Barrel Strategic Petroleum Reserve Exchange.” 30 April 2026. https://www.energy.gov/hgeo/opr/articles/energy-department-issues-rfp-continue-swift-execution-president-trumps-172
US Department of Energy. „Energy Department Initiates Additional Strategic Petroleum Reserve Emergency Exchange.” 1 April 2026. https://www.energy.gov/hgeo/articles/energy-department-initiates-additional-strategic-petroleum-reserve-emergency-exchange
US Department of Energy. „The United States Energy Department Continues Execution of Strategic Reserve Release Commitments.” 29 September 2026. https://www.energy.gov/articles/united-states-energy-department-continues-execution-strategic-reserve-release-commitments
US Department of Energy. „Energy Department Authorizes Strategic Petroleum Reserve Exchange to Address Supply Disruptions Due to Hurricane.” 10 October 2026. https://www.energy.gov/articles/energy-department-authorizes-strategic-petroleum-reserve-exchange-address-supply
US Department of Energy. „Energy Department Authorizes Exchange from Northeast Home Heating Oil Reserve.” 21 October 2026. https://www.energy.gov/articles/energy-department-authorizes-exchange-northeast-home-heating-oil-reserve
US Department of Energy. „Energy Department Authorizes Strategic Petroleum Reserve Exchange to Support Fuel Supply Stability.” 23 October 2026. https://www.energy.gov/articles/energy-department-authorizes-strategic-petroleum-reserve-exchange-support-fuel-supply
US Department of Energy. „Strategic Petroleum Reserve,” „Northeast Home Heating Oil Reserve” and „Northeast Gasoline Supply Reserve (NGSR).” Accessed 24 October 2026. https://www.energy.gov/hgeo/opr/strategic-petroleum-reserve, https://www.energy.gov/hgeo/opr/northeast-home-heating-oil-reserve and https://www.energy.gov/hgeo/opr/northeast-gasoline-supply-reserve-ngsr
US Energy Information Administration. „Weekly Petroleum Status Report, Table 1: U.S. Petroleum Balance Sheet,” week ending 16 October 2026, released 21 October 2026. https://www.eia.gov/petroleum/supply/weekly/archive/2026/2026_10_21/pdf/table1.pdf
US Energy Information Administration. „U.S. Ending Stocks of Crude Oil in SPR” (monthly). Accessed 24 October 2026. https://www.eia.gov/dnav/pet/hist/LeafHandler.ashx?n=PET&s=MCSSTUS1&f=M
Webster, Jamie, and Morgan D. Bazilian. „The risks of the strategic petroleum reserve’s four-decade low.” Atlantic Council, 2 October 2026. https://www.atlanticcouncil.org/in-depth-research-reports/issue-brief/the-risks-of-the-strategic-petroleum-reserves-four-decade-low/
Reuters. „Factbox: US oil loan from emergency reserve depends on stiff premiums.” 18 March 2026 (via BOE Report). https://boereport.com/2026/03/18/us-oil-loan-from-emergency-reserve-depends-on-stiff-premiums/
Reuters. „US solicits exchange of up to 17 million barrels of oil from strategic reserve.” 16 October 2026 (via BOE Report). https://boereport.com/2026/10/16/us-solicits-exchange-of-up-to-17-million-barrels-of-oil-from-strategic-reserve/
Reuters. „Japan plans no crude oil release from national reserve in September, October.” 24 August 2026 (via BOE Report). https://boereport.com/2026/08/24/japan-plans-no-crude-oil-release-from-national-reserve-in-september-october/
Russell, Clyde. „China uses crude stockpiles, but rising oil imports may curtail draws.” Reuters, 20 October 2026 (via BOE Report). https://boereport.com/2026/10/20/china-uses-crude-stockpiles-but-rising-oil-imports-may-curtail-draws-russell/
Reuters. „Ship attacks in Strait of Hormuz hit record high in October.” 23 October 2026 (via BOE Report). https://boereport.com/2026/10/23/ship-attacks-in-strait-of-hormuz-hit-record-high-in-october/
Kimball, Spencer. „The biggest release of emergency oil stockpiles in history was announced. Why crude may keep rising.” CNBC, 14 March 2026. https://www.cnbc.com/2026/03/14/iran-war-iea-oil-stockpile-spr-strait-hormuz.html
Kimball, Spencer. „Depleted strategic oil reserve nears level that raises concerns about damage to caverns, operations.” CNBC, 15 August 2026. https://www.cnbc.com/2026/08/15/strategic-petroleum-reserve-spr-oil-iran-war-caverns.html
Kimball, Spencer, and Chloe Taylor. „Brent crude oil tops $116, a six-month high, as tensions swell in the Middle East.” CNBC, 23 October 2026. https://www.cnbc.com/2026/10/23/oil-price-brent-wti-iran-war-saudi-arabia.html
CNN. „Europe bows to US pressure to release diesel reserves ahead of midterm elections.” 2 October 2026. https://www.cnn.com/2026/10/02/europe/us-europe-diesel-reserves-intl
Yonhap. „S. Korea to release 22.46 mil. barrels from oil reserves under IEA plan.” Korea Times, 12 March 2026. https://www.koreatimes.co.kr/southkorea/20260312/s-korea-to-release-2246-mil-barrels-from-oil-reserves-under-iea-plan
S&P Global Commodity Insights. „South Korea to release record 22.46 million barrels of oil reserves in emergency action.” 11 March 2026 (via Hellenic Shipping News). https://www.hellenicshippingnews.com/south-korea-to-release-record-22-46-million-barrels-of-oil-reserves-in-emergency-action/
KED Global. „S.Korea to release strategic oil reserves to refiners; Asiana cuts flight schedules.” 1 April 2026. https://www.kedglobal.com/business-politics/newsView/ked202603310008
Seoul Economic Daily. „Korea to Meet IEA Stockpile Release Pledge by Cutting Private Reserve Mandate.” 28 May 2026. https://en.sedaily.com/finance/2026/05/28/korea-cuts-private-stockpile-mandate-to-meet-iea-oil
Nam Soo-hyun. „South Korea cushions Iran war oil shock as Japan’s Saudi crude imports plunge.” Korea JoongAng Daily, 21 October 2026. https://www.koreajoongangdaily.com/business/korea-cushions-iran-war-oil-supply-shock-as-japans-imports-plunge/12929166
S&P Global Commodity Insights. „Japan to proceed with oil shipping aid, restore national crude reserves to 90 days of net imports.” 24 August 2026 (via Hellenic Shipping News). https://www.hellenicshippingnews.com/?p=1145478