تُرجمت هذه المقالة آليًا. النسخة الأصلية متاحة باللغة الإنجليزية.
آخر تحديث: · 16 دقيقة قراءة
باختصار
تعهّد أعضاء وكالة الطاقة الدولية في مارس 2026 بتوفير 400 مليون برميل من نفط الطوارئ، وهو أكبر إجراء لهم على الإطلاق بفارق كبير. ومع ذلك ارتفعت أسعار الخام بأكثر من 17 في المئة في غضون ثلاثة أيام. وليس ذلك دليلًا على الإخفاق. فالحرب ظلت تتصاعد، ولا شيء يُظهر ما كانت الأسعار ستفعله لولا الإفراج. وقد أقرضت أمريكا نفطها بدلًا من بيعه، بعلاوات تصل إلى 28 في المئة، فهبط احتياطيها إلى أدنى مستوى منذ 1982. وقد يكون نحو 166 مليون برميل مستحقة الرد، عبر مضخات تعيد الملء بأقل من خُمس السرعة التي تُفرغ بها.
المحتويات
في 16 يناير 1991، ومع انطلاق الحرب الجوية على العراق، أعلن الرئيس بوش في واشنطن أن الولايات المتحدة ستبدأ السحب من احتياطيها النفطي الاستراتيجي. كانت البراميل الأمريكية حصة الولايات المتحدة في خطة وضعتها وكالة الطاقة الدولية، التي أنشأتها الدول المستهلكة عام 1974 بعد صدمة النفط الأولى. وكانت الخطة ترمي إلى توفير 2.5 مليون برميل يوميًا: مليونان بالسحب من المخزونات، والباقي عبر كبح الطلب والتحوّل إلى أنواع وقود أخرى وقدرٍ يسير من الإنتاج الإضافي. وفي لندن أُقفل السعر الآجل لخام برنت عند نحو 30 دولارًا للبرميل في 16 يناير، ثم عند 20.75 دولارًا في اليوم التالي، وهو هبوط وصفته الصحافة المتخصصة بأنه «أكبر انهيار في يوم واحد على الإطلاق» في سوق النفط.
سُلِّمت أولى شحنات النفط من البيع الأمريكي الطارئ في 5 فبراير. ولم يأخذ المشترون سوى ما يزيد قليلًا على نصف ما عرضته الحكومة، ويعود ذلك أساسًا إلى أنهم قدّموا عروضًا منخفضة لخامها عالي الكبريت.
في 11 مارس 2026، بعد أقل من أسبوعين على ضربات أمريكية وإسرائيلية على إيران عطّلت الملاحة عبر مضيق هرمز، اتفق أعضاء وكالة الطاقة الدولية الـ32 بالإجماع على توفير 400 مليون برميل. كان ذلك سادس إجراء جماعي تتخذه الوكالة، و«الأكبر على الإطلاق بفارق كبير» بتعبيرها. وبين ذلك الأربعاء وإقفال يوم الجمعة 13 مارس، ارتفعت أسعار الخام بأكثر من 17 في المئة.
إذا وُضعت الحلقتان جنبًا إلى جنب، بدتا كأنهما حكم قاطع: سحبٌ نجح وآخر أخفق. غير أن أيًّا من حركتَي السعر لا تقوى على حمل هذا الحكم. ففي يناير 1991 وصلت إلى السوق أولى الأنباء عن نجاح الضربات الجوية للحلفاء، مع ردٍّ عراقي محدود، في الوقت نفسه الذي وصل فيه إعلان الوكالة. أما سحب 2026 فأُعلن في خضمّ حرب ظلت تتصاعد. ولا يمكن أن يُنسب سعرٌ يُرصد بعد تدخلٍ ما إلى ذلك التدخل من دون تقدير لما كان السعر سيفعله في كل الأحوال.
المخزونات الاستراتيجية نفطٌ تحتفظ به للطوارئ الحكوماتُ أو الهيئاتُ العامة أو الشركاتُ بأمر من الحكومة. والرقم المعلن لأي عملية سحب لا يقول شيئًا عن مقدار ما يتحرك من ذلك النفط، ولا عن سرعته، ولا عن نوعه، ولا عن شروطه. فالبرميل في عملية سحب قد يُتعهَّد به في تاريخ، ويُتعاقد عليه في تاريخ ثانٍ، ويُسلَّم في ثالث. وإن كان قد أُقرض، يتبع ذلك تاريخ رابع، حين يتعيّن أن يعود. والاحتياطي الأمريكي، أكبر مساهم منفرد في مارس، يكشف التواريخ الأربعة كلها. ففي الأسبوع المنتهي في 16 أكتوبر 2026 كان يحوي 282.7 مليون برميل، وهو أدنى مستوى له منذ أكتوبر 1982.
تتبُّع برميل واحد
تعهدت الولايات المتحدة بـ172.2 مليون برميل في إجراء مارس، كلها من الخام في المخزونات العامة، أي نحو 43 في المئة من التعهد الأصلي البالغ 400 مليون برميل. وتتحدد حصتها وفق استهلاكها من النفط. فمنذ أن صارت الولايات المتحدة مُصدِّرًا صافيًا للنفط عام 2020 لم تعد ملزمة بشرط الوكالة الخاص بحيازة المخزونات، لكنها لا تزال مطالبة بتوفير ما يزيد قليلًا على 40 في المئة من أي سحب جماعي.
اختارت واشنطن الإقراض بدل البيع. ففي «المبادلة»، كما تسميها وزارة الطاقة الأمريكية، تقترض شركةٌ الخامَ من الاحتياطي، وعليها أن تعيده لاحقًا مع براميل إضافية علاوةً. وقد عرض أول طلب لتقديم العروض نشرته الوزارة في 13 مارس 86 مليون برميل. وأُرسيت عقود بـ45.2 مليون برميل، على أن يُعاد 55 مليونًا، وغادرت الشحنات الأولى في 20 مارس، بعد تسعة أيام من الإعلان.
كانت العلاوات باهظة. فقد اشترط الطرح الأول أن تعيد الشركات نفطًا يزيد بنسبة 18 إلى 22 في المئة على ما اقترضته، وكان بوسع مقدّمي العروض أن يعرضوا أكثر للفوز بالعقود؛ وطُبِّق المعدل الأعلى على المقترضين الذين أخذوا خام الاحتياطي الحامض عالي الكبريت وسدّدوه خامًا حلوًا. وبلغت الشرائح اللاحقة 28 في المئة، مقابل 3 إلى 8 في المئة لقرضٍ في عام 2021. وعكست العلاوات حالة «باكورديشن» حادة، أي سوقًا يكون فيها النفط المسلَّم الآن أغلى من النفط المسلَّم لاحقًا. فالمقترض يأخذ البرميل والنفط غالٍ، ويستطيع أن يثبّت اليوم سعرًا أدنى للنفط الذي عليه أن يعيده لاحقًا، ما يترك هامشًا لإعادة براميل إضافية. وتُستحَق إعادة القروض الأولى على شرائح بين 1 نوفمبر 2026 و30 سبتمبر 2028.
تتوقف سرعة خروج النفط على المعدل الذي يُعتمد. فالاحتياطي مصمَّم للحفاظ على 4.4 مليون برميل يوميًا لمدة تصل إلى 90 يومًا، وللبدء بالسحب في غضون 13 يومًا من صدور الأمر. وفي ديسمبر 2025 قدّرت وزارة الطاقة قدرته الفعلية على السحب بـ2.7 مليون برميل يوميًا، أي 61 في المئة من القدرة التصميمية، بسبب توقفات ناجمة عن أعمال الإنشاء وتقادم المعدات وانخفاض المخزون. وكان الجدول المعلن في مارس أبطأ من ذلك أيضًا: 172 مليون برميل على مدى نحو 120 يومًا، أي قرابة 1.4 مليون برميل يوميًا. وتُظهر أرقام المخزون في نهاية كل شهر صافي التراجع. فقد هبطت المخزونات بنحو 20 مليون برميل في أبريل، و39 مليونًا في مايو، و33 مليونًا في يونيو، و17 مليونًا في يوليو، أي قرابة 0.7 و1.3 و1.1 و0.6 مليون برميل يوميًا. ومن أواخر مارس حتى 28 أغسطس بلغ متوسط عمليات السحب نحو 0.8 مليون برميل يوميًا. وحتى في أكثر أشهره نشاطًا، ظل صافي السحب من الاحتياطي دون نصف ما رأت الوزارة أن بوسعه تقديمه.
كيف يُسلِم كهفٌ ملحي نفطه

يقبع نفط الاحتياطي في نحو 60 كهفًا جُوِّفت في قباب ملحية، في أربعة مواقع على ساحل خليج المكسيك في تكساس ولويزيانا. ولإخراجه يضخّ المشغّلون الماء في قاع الكهف، فيندفع الخام صعودًا إلى السطح ثم إلى خطوط الأنابيب. وتصف وزارة الطاقة الكهوف بأنها ممتلئة دائمًا؛ وما يتغير هو نسبة النفط إلى الماء. والماء يذيب الملح في طريقه. وقد صُمِّمت الكهوف التي بنتها الوزارة لتظل مستقرة عبر ما يصل إلى خمس عمليات سحب كاملة، لكن عمليات السحب الجزئي المتكررة التي تعقبها إعادة الملء قد تُذيب الجزء نفسه من الكهف مرة بعد مرة، فتتركه على شكل غير مرغوب فيه. وقد حسّن السحب الكبير في عام 2022 بعض الكهوف بإزالة جسور ملحية خلّفتها دورات جزئية سابقة. غير أن كل دورة توسّع الكهف وتُرقّق الملح الفاصل بينه وبين جيرانه، ما يُضعف صلاحية الكهوف على المدى الطويل. وفي نهاية عام 2024، كانت 47 من أصل 60 كهفًا لا يزال أمامها أربع عمليات سحب على الأقل.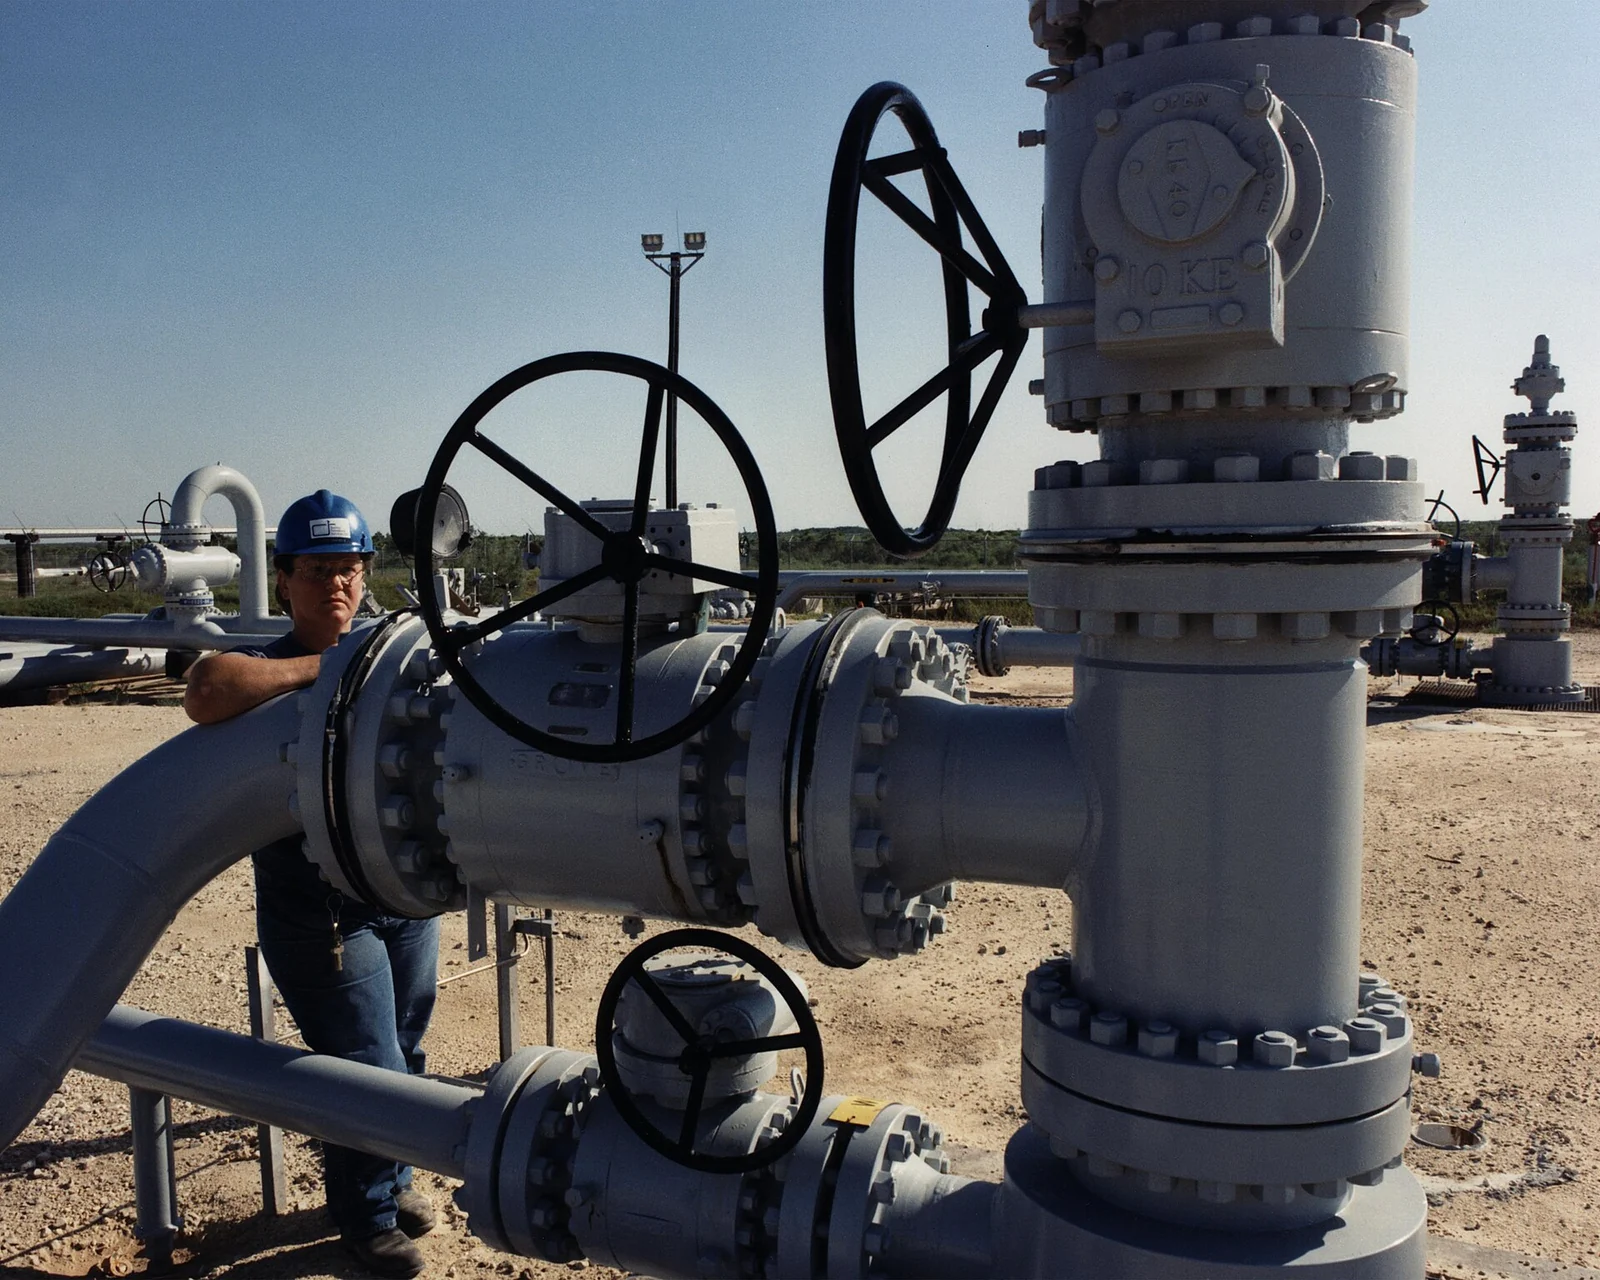
لم تكن المضخات القيد الوحيد. فالقرض لا يتحرك إلا إذا رغبت شركةٌ في الاقتراض. وحين عرضت الوزارة 40 مليون برميل في يونيو، بعلاوات تصل إلى 24 في المئة، وافقت الشركات على أخذ نحو 500 ألف برميل.
وبحلول 29 سبتمبر، بحسب الوزارة، كانت طروحاتها قد أرست عقودًا بأكثر من 133 مليون برميل عبر أربع مبادلات مكتملة، فيما كانت تسليمات أخرى بموجب عقود مُرساة مقررةً في نوفمبر وديسمبر. أما عرضان أحدث، بما يصل إلى 40 مليون برميل في 29 سبتمبر وما يصل إلى 17 مليونًا في 16 أكتوبر، فلم تُنشر بشأنهما أي ترسية حتى 24 أكتوبر. الترسية عقد. أما تعداد المخزون فهو المقياس المادي، وهو يتفق مع ذلك تقريبًا: فقد كان الاحتياطي يحوي 415.4 مليون برميل في نهاية فبراير و282.7 مليون في الأسبوع المنتهي في 16 أكتوبر، أي بصافي تراجع يقارب 133 مليون برميل. وتتوقع الوزارة أن يبلغ الاحتياطي قاعه عند نحو 243 مليون برميل.
ما الذي يحسبه السحب
البراميل الأمريكية، على الأقل، تظهر في تعداد أسبوعي للمخزون. أما الرقم العالمي الذي تنتمي إليه فمبنيّ على نحو مختلف، ويعود تصميمه إلى صدمة النفط الأولى. فالمعاهدة التي وُقِّعت باسم الأعضاء الستة عشر المؤسسين للوكالة في 18 نوفمبر 1974 قامت على نظام ملزم لتقاسم النفط في حالات الطوارئ. وكان مؤسسوها قد رأوا ضغوطًا مُفرِّقة تعمل عملها في عامَي 1973 و1974، وخشوا أن تدفع الأزمة التالية الحكومات نحو إجراءات «إفقار الجار» بدل التقاسم. وكان على الأعضاء أن يحتفظوا باحتياطيات تكفي لاستهلاك 60 يومًا من دون صافي واردات، وهو مستوى رُفع على مراحل إلى 90 يومًا بحلول 1 يناير 1980. واليوم تنص القاعدة على 90 يومًا من صافي الواردات، فلا يقع على المصدّرين الصافين مثل كندا والمكسيك والنرويج أي حد أدنى على الإطلاق. ويجوز للأعضاء أن يحتسبوا مخزونات الحكومة، أو المخزونات التي تحتفظ بها هيئات عامة، أو المخزونات التي تُلزَم الشركات قانونًا بالاحتفاظ بها، سواء أكانت خامًا أم منتجات مكرّرة. وحين تدعو الوكالة إلى إجراء جماعي، تتناسب حصة كل عضو مع حصته من استهلاك الأعضاء للنفط.
لماذا ظل نظام التقاسم مغلقًا في 1979

كان انقطاع الإمدادات الذي رافق الثورة الإيرانية، من نوفمبر 1978 إلى أبريل 1979، الأكبر على الرسم البياني الذي أعدّته الوكالة نفسها عام 2012 لأزمات الإمداد، إذ بلغت الخسارة الإجمالية في ذروتها 5.6 مليون برميل يوميًا. وكان نظام تقاسم الطوارئ المنصوص عليه في المعاهدة، الذي يقسم الأعضاء بموجبه النفط المتاح فيما بينهم، مصمَّمًا ليُفعَّل عند نقص في الإمدادات نسبته 7 في المئة. وفي الفترة من 1979 إلى 1981 لم تُقرّ الوكالة قط بأن شرط التفعيل قد تحقق، ولم يُشغَّل النظام أبدًا. وفي مارس 1979 اتفق الأعضاء بدلًا من ذلك على خفض طلبهم على النفط بمقدار مليوني برميل يوميًا، أي نحو 5 في المئة من الاستهلاك. ولم يكن لدى الولايات المتحدة احتياطي يُذكر تسحب منه: فمخزونها الاستراتيجي، الذي كان لا يزال قيد الملء، كان يحوي 59.3 مليون برميل في نهاية نوفمبر 1978. ومن تلك السنوات خرجت قواعد لانقطاعات «دون مستوى الأزمة»، أصغر من أن تُفعِّل المعاهدة، وانتهى ذلك بقرار بشأن المخزونات وانقطاعات الإمداد صدر في 11 يوليو 1984. وصار ذلك القرار، مع أحكام التقاسم، الإطار الرئيسي للوكالة في حالات الطوارئ. وجاء أول إجراء جماعي بعد سبع سنوات، في عام 1991.
هذه المرونة تحدد ما يحتويه الرقم المعلن. فقد بلغت التعهدات المؤقتة المقدَّمة في مارس 2026 نحو 426 مليون برميل. وكان من المقرر أن يأتي نحو 280 مليونًا منها من المخزونات العامة. ونحو 119 مليونًا كانت مخزونات لدى القطاع، أُتيحت بخفض الحد الأدنى الذي يجب على الشركات الاحتفاظ به. ونحو 28 مليونًا كانت إنتاجًا إضافيًا من كندا والمكسيك، أي نفطًا من الآبار لا من الخزانات. ومجموع الأجزاء المقرَّبة 427، وقد قالت الوكالة إن التوزيع ليس نهائيًا. خفضُ الالتزام يحرّر نفطًا حقيقيًا، لكنه لا يُلزم أحدًا ببيعه؛ فقد تحتفظ الشركة ببراميل لم تعد مجبرة على حيازتها. والممارسة راسخة منذ زمن. ففي عام 2011 جاء 22 مليونًا من أصل 60 مليون برميل في إجراء ليبيا بهذه الطريقة، وفي عام 2022 جاء 46.7 مليونًا من أصل 182.7 مليونًا. كما أن الأحجام المعلنة لا تُجمع ببساطة. ففي أبريل 2022 كانت الحصة الأمريكية في الإجراء الجماعي الثاني، نحو 60 مليون برميل، جزءًا من عملية بيع أمريكية أكبر، وأتاح الاثنان معًا نحو 240 مليون برميل على مدى ستة أشهر.
تُبيّن كوريا الجنوبية إلى أي حد تتمدد هذه الفئات. فقد تعهدت بـ22.46 مليون برميل في مارس، وهو أكبر تعهد لها على الإطلاق. ولم تبع خامًا حكوميًا. أقرضته بدلًا من ذلك لمصافٍ كانت قد اشترت شحنات بديلة من خارج الشرق الأوسط، وتنتظر نحو 45 يومًا تستغرقها هذه الشحنات للوصول من الأمريكتين أو أفريقيا. وقدّرت وزارة التجارة لاحقًا النفط الذي وُفِّر بهذه الطريقة بين مارس ويونيو بنحو 26 مليون برميل. ولم تحتسب كوريا هذه المبادلات سحبًا، لأن الخام المقترض عاد إلى الاحتياطيات الحكومية حالما وصلت الشحنات البديلة. وللوفاء بتعهدها، أعلنت الحكومة في 28 مايو أنها ستخفض شرط حيازة المخزونات الخاصة إلى النصف، من 40 يومًا إلى 20، اعتبارًا من اليوم التالي. وأوضح مسؤول أن المصافي، التي تحتفظ أصلًا بأكثر مما تحتاج، لن يكون لديها ما يدفعها إلى أخذ النفط الحكومي لو عُرض عليها. وقالت كوريا إنها ستُبلغ الوكالة بـ12 مليون برميل، أي نحو 53 في المئة من تعهدها، وقال مسؤول إن التقصير عن الوفاء بتعهد لا تترتب عليه عقوبة بعينها. وأُبقيت المخزونات الحكومية تحسّبًا لتفاقم الوضع في الشرق الأوسط. ولم يُعلَن كيف تحتسب الوكالة حصة كوريا.
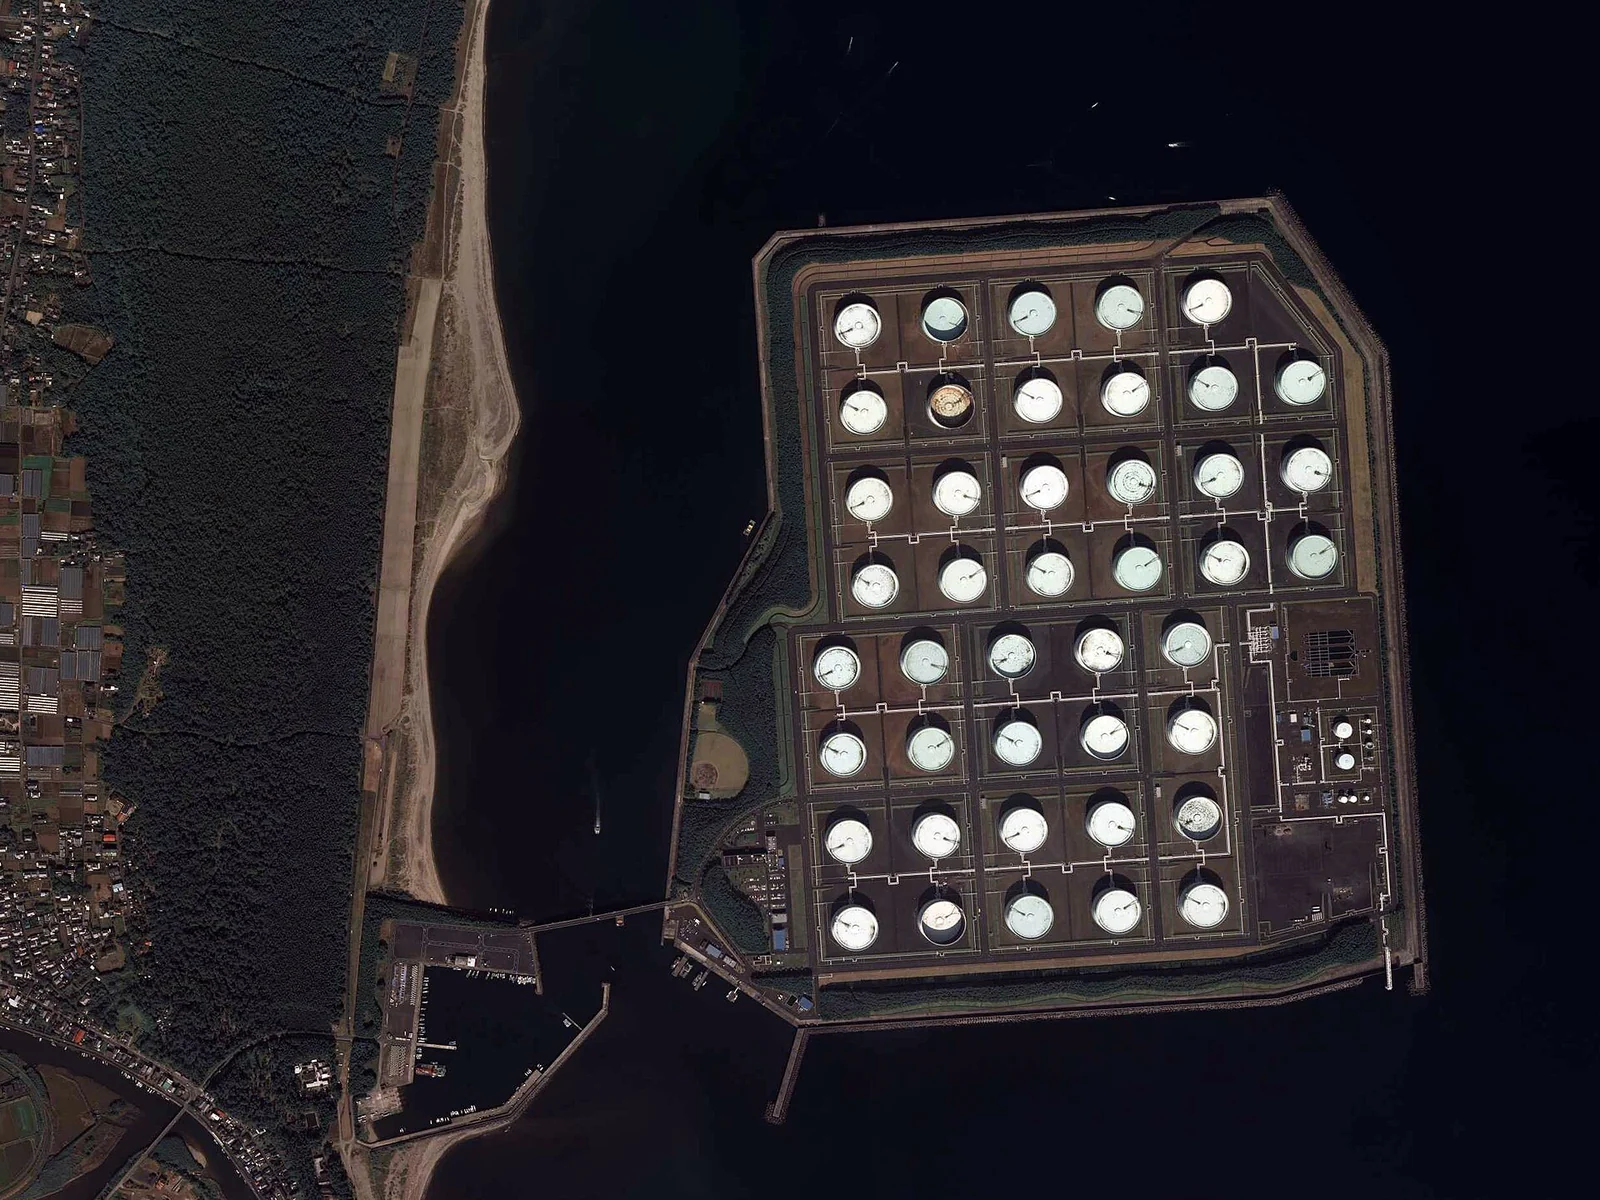
أما اليابان فسلكت طريقًا أبسط. فقد أطلقت نحو 90 مليون برميل من الاحتياطيات الحكومية على جولتين، في مارس ومايو. وفي أغسطس قال وزير الاقتصاد والتجارة والصناعة ريوسي أكازاوا إن جزءًا من الكمية التي سبقت الموافقة على إطلاقها ظل دون استخدام، لأنه جرى تأمين إمدادات بديلة. وبحلول ذلك الوقت كانت احتياطيات الخام الحكومية، محسوبةً وحدها، قد هبطت دون ما يعادل 90 يومًا من صافي الواردات، وهو المستوى الذي تشترطه الوكالة في مخزونات البلد المؤهلة مجتمعةً. وكانت الحكومة تعتزم إعادة بنائها خلال السنة المالية المنتهية في مارس 2027.
ونوع النفط مهم كذلك. فالخام لا بد أن يمر بمصفاة قبل أن يصير ديزلًا أو بنزينًا، ولذا لا يُجدي الخام الإضافي كثيرًا في مواجهة نقص في وقود ما حين تعجز المصافي عن تحويله إلى مزيد من ذلك الوقود. وفي نهاية يناير 2026 كان نحو 75 في المئة من مخزونات الطوارئ لدى حكومات منظمة التعاون الاقتصادي والتنمية خامًا. ولم تكن المنتجات المكرّرة هي الغالبة إلا في الشق الأوروبي من المنظمة، بنسبة 60 في المئة. وكان إجراء مارس خامًا في معظمه، فيما كانت مساهمات أوروبا منتجات في الغالب. ولا يحوي الاحتياطي الأمريكي سوى الخام؛ أما احتياطي المنتجات الوحيد في البلاد، في الشمال الشرقي، فيحوي مليون برميل من زيت التدفئة.
بحلول 15 أكتوبر، كان مجلس إدارة الوكالة يحتسب نحو 330 مليون برميل على أنها أُطلقت. ولم يذكر كيف يتوزع هذا المجموع بين المخزونات العامة والالتزامات المخفّضة والإنتاج الإضافي، فلا يمكن قراءة الرقم على أنه نفط سُلِّم إلى المصافي. أما سحب الـ100 مليون برميل الذي أعلنه قادة مجموعة السبع في 2 أكتوبر فكان، بحسب رواية الوكالة نفسها، الجزءَ الذي لم يُطلَق بعدُ من تعهدات مارس. وجاء في أعقاب تهديد أمريكي بحظر صادرات الديزل ما لم تسحب أوروبا من مخزونات الطوارئ لديها، وشكوى أبداها في 29 سبتمبر كريس رايت، وزير الطاقة الأمريكي، من أن عدة أعضاء أوروبيين لم يطلقوا «سوى جزء» مما تعهدوا به.
قياسًا بحجم الفجوة
قياسًا بالعجز الذي كان يُفترض أن يغطيه، يبدو السحب أصغر. ففي مارس توقعت الوكالة أن تتراجع إمدادات النفط العالمية بمقدار 8 ملايين برميل يوميًا في ذلك الشهر. ولو تدفقت الـ330 مليون برميل التي احتسبتها بين 11 مارس و15 أكتوبر بانتظام، لبلغ متوسطها نحو 1.5 مليون برميل يوميًا. وفي أكتوبر توقعت الوكالة أن يقل متوسط الإمدادات العالمية في 2026 بمقدار 5.8 مليون برميل يوميًا عنه في 2025، أي فجوة تقارب 2.1 مليار برميل على مدار العام. والـ330 مليون برميل تعادل نحو 16 في المئة من ذلك. والمقارنة تُظهر الحجم فقط. فالتراجع من عام إلى آخر ليس هو نفسه النفط المفقود بسبب الحرب، ولذا لا يمكنها أن تحدد أي حصة من تلك الخسارة عوّضها السحب.
وكانت الوكالة نفسها قد قدّمت الإجراء بتواضع في مارس. فوصفته بأنه مصدّ مهم، وعدّت استئناف الملاحة المنتظمة عبر هرمز العاملَ الأهم في استعادة استقرار التدفقات.
وبحلول أكتوبر كانت الفجوة أصغر وأصعب على التنبؤ. فقد تعافت صادرات الخام من منتجي الخليج إلى أكثر من 75 في المئة من مستواها قبل الحرب في سبتمبر. ومع ذلك ظلت الوكالة تتوقع أن تبقى السوق في عجز حتى نهاية العام، وألا يظهر «أي فائض في نهاية المطاف» إلا في 2027، ووصفت التعافي بأنه هش. وبحلول 23 أكتوبر، كان الشهر قد شهد هجمات مؤكدة أو مُبلَّغًا عنها على السفن في هرمز ومحيطه أكثر من أي شهر في سجلات تعود إلى عام 2017.
ما تستطيع الدراسات قياسه
السؤال الذي يطرحه معظم الناس عن أي سحب هو ما إذا كان قد خفّض الأسعار. والسعر بعد السحب يعكس كل ما جرى في الوقت نفسه: القتال، والطقس، وإنتاج المنتجين الآخرين، وتوقعات المتداولين. وعزلُ أثر السحب يتطلب نموذجًا لما كانت الأسعار ستفعله من دونه. وقد بنى ثنائيان من الاقتصاديين نماذج من هذا النوع، وهي تقيس أشياء مختلفة.
يُنمذج لوتز كيليان وشياوتشينغ تشو التغيرات الشهرية في الاحتياطي الأمريكي وحده. والسعر عندهما هو كلفة الخام المستورد على المصافي الأمريكية، معدَّلةً وفق التضخم، ويقدّران لكل حلقة الأثر التراكمي لتغيرات الاحتياطي على مدى أشهر التدخل. وبالنسبة إلى أزمة الخليج، من أكتوبر 1990 إلى أبريل 1991، يشير التقدير إلى انخفاض بنحو 6 في المئة، أي أقل من دولارين للبرميل من سعر بلغ 29.88 دولارًا في سبتمبر 1990، ولم يجدا «أي دليل» على أن التدخل حال دون ارتفاع أكبر بكثير. كما خفّض السحب الذي أعقب إعصار كاترينا عام 2005 السعرَ بنحو 6 في المئة. ويصفانه بأنه «أداة غير دقيقة»، لأن الأثر الرئيسي للإعصار كان نقصًا في البنزين لا في الخام، ولم يأخذ المشترون سوى 11 مليونًا من أصل 30 مليون برميل عُرضت للبيع. وكان أداء السحب خلال الحرب الأهلية الليبية عام 2011 أفضل، إذ خفّض السعر الحقيقي بنحو 11 في المئة، أي قرابة 12 دولارًا للبرميل مقارنةً بسعر قارب 108 دولارات في مايو 2011.
وثمة حلقة في بياناتهما أقرب شبهًا بعام 2026. فبين عامَي 2000 و2004 أجرى الاحتياطي مبادلة لزيت التدفئة، وكان مفهومًا منذ البداية أن النفط سيعود. وفي أقوى حالاته، بلغ الأثر المقدَّر انخفاضًا بنحو 14 في المئة في السعر الحقيقي، أي نحو 4 دولارات للبرميل. وبحلول نهاية فترة المبادلة كان الأثر التراكمي قد انقلب إلى ارتفاع بنحو 8.5 في المئة، أي دولارين للبرميل. وشهدت تلك السنوات أيضًا توسعة منفصلة للاحتياطي، ويقول الباحثان إن الحلقتين ينبغي أن تُقرآ معًا. ومن مجمل حالاتهما يخلصان إلى أن المبادلات ترفع في نهاية المطاف السعر الحقيقي للنفط، فيما تخفضه عمليات السحب الطارئة.
أما ريتشارد نيويل وبراين بريست، في ورقة عمل لم تخضع لتحكيم الأقران، فيُنمذجان شيئًا آخر: الخام الذي تحتفظ به الشركات في دول منظمة التعاون الاقتصادي والتنمية، مع معاملة السحب بوصفه إضافة مفاجئة غير متوقعة إليه. ووفق هذا النموذج، تخفض 10 ملايين برميل الأسعار الفورية مؤقتًا بنحو 2 إلى 3 في المئة. ثم يحذفان الـ60 مليون برميل التي أتاحتها الوكالة عام 1991، ثم في 2011، ويحاكيان ما كانت الأسعار ستفعله. وأسعارهما متوسطات شهرية بدولارات 2014. فمن دون سحب 1991، بحسب تقديرهما، كانت الأسعار ستنخفض إلى نحو 45 دولارًا للبرميل فقط بدل نحو 37 دولارًا، أي بفارق يقارب 20 في المئة، لم تكن له دلالة إحصائية إلا لفترة قصيرة، ولم تعد له عمومًا بعد تسعة إلى 12 شهرًا. ومن دون سحب 2011، كانت الأسعار سترتفع لفترة وجيزة إلى نحو 135 دولارًا بدل أن تبقى قرب 110 دولارات، أي بنحو 20 في المئة أيضًا. ويشمل رقم 2011 إجراء الوكالة بأكمله، بما فيه البراميل التي حُرِّرت بخفض التزامات المخزون.
لا يمكن وضع مجموعتَي التقديرات إحداهما في مقابل الأخرى. فالأولى تتتبع التغيرات في الاحتياطي الأمريكي وكلفة الخام على المصافي الأمريكية؛ والثانية تحاكي إجراءات الوكالة كاملةً في مقابل سلسلة أسعار مختلفة. كما يتعامل النموذجان مع السوق على نحو مختلف. فكيليان وتشو يتركان للشركات أن تتفاعل: حين تنخفض المخزونات العامة تميل المخزونات الخاصة إلى الارتفاع على المدى القصير فتعوّض جزءًا من السحب، وإن كان الباحثان يجدان أن ذلك لا يغيّر استنتاجاتهما. ويضيفان أن أرقامهما قد تبخس الأثر حقه حيث أُعلن السحب قبل شهر من تحرك النفط، كما في 2011. أما نيويل وبريست فيعاملان كل سحب على أنه مفاجأة؛ ولو توقعته السوق، كما يحتجّان، لجاء الأثر في وقت أبكر بدل أن يتلاشى. وكلا الفريقين يجد أن عمليات السحب الطارئة خفّضت الأسعار لفترة. ولا يغطي أيٌّ منهما إجراءً بحجم إجراء 2026، ولم تكن سوى حلقة واحدة من حلقات كيليان وتشو قرضًا.
والتقديرات الحكومية تقع داخل اللايقين نفسه. ففي يوليو 2022 استخدمت وزارة الخزانة الأمريكية حسابًا بسيطًا للعرض والطلب لتقدّر أن سحب ذلك العام، مع شركاء الولايات المتحدة في الوكالة، خفّض أسعار البنزين الأمريكية بما بين 17 و42 سنتًا للغالون. وافترض التقدير أن تراجع كلفة الخام انتقل بالكامل إلى محطات الوقود، وترك جانبًا ارتفاعًا بمقدار 17 مليون برميل في مخزونات الخام الخاصة الأمريكية خلال فترة السحب.
لم تُنشر حتى 24 أكتوبر أي دراسة تقدّر أثر سحب 2026. أُقفل خام برنت عند 72.48 دولارًا في اليوم السابق للحرب، وبلغ أعلى مستوى له في أربع سنوات عند 126.41 دولارًا في 30 أبريل، ثم هبط دون 80 دولارًا في أوائل أغسطس مع عبور مزيد من النفط من هرمز. ثم استؤنفت الهجمات، ومنها قصف خط أنابيب شرق-غرب السعودي في 11 سبتمبر، وفي 23 أكتوبر استقر برنت عند 116.72 دولارًا. وظلت عمليات السحب جارية طوال ذلك كله.
تصف الوكالة السحب بلغة الإمدادات. ففي 2 أكتوبر قالت الوكالة إن السحب، كما قال مديرها التنفيذي فاتح بيرول لقادة مجموعة السبع، «أدى دورًا مهمًا في سد فجوة الإمدادات وطمأنة الأسواق». وفي 2012 وصفت الوكالة إجراءها الليبي لعام 2011 بحذر أكبر، بأنه «أدى على الأقل دورًا جزئيًا في المساعدة على تجنب قفزة ضارة في الأسعار». أما السياسيون فوعدوا بأسعار أدنى. فقد قدّم رايت إجراء مارس على أنه استجابة لطلب الرئيس ترامب «خفض أسعار الطاقة»، وفي أكتوبر قالت مجموعة السبع إن تدابيرها من شأنها «حماية الأسر والشركات من صدمات الأسعار». ويقول وصف الوكالة نفسها لنظامها إنه «ليس أداة للتدخل في الأسعار»، وإنه قائم لتعويض نقص مادي.
لا تؤيد الأدلة أيًّا من القراءتين السهلتين. فقد ارتفعت الأسعار في 2026 بينما كانت الحرب تتصاعد، وهذا الارتفاع لا يقول شيئًا في حد ذاته عن السحب؛ وفي الحلقات التي تغطيها النماذج، خفّضت عمليات السحب الأسعار لفترة. ولا يُظهر السجل كذلك ما كانت ستكون عليه أسعار 2026 من دونه. فالتقديرات التاريخية مستمدة من إجراءات أصغر، قيست بطرق مختلفة، وجزء من حصيلة 2026 يتألف من تخفيضات في الالتزامات ومن قروض لا بد أن تعود.
رزنامة السداد
ينتهي القرض بتسليم في الاتجاه المعاكس. فبحلول 29 سبتمبر كانت الوزارة قد أرست عقودًا بأكثر من 133 مليون برميل، ووصفت قروضها بأنها تدرّ علاوة قدرها 25 في المئة في البراميل المعادة. وإذا سرى هذا المعدل على الكمية كلها، فإن نحو 166 مليون برميل مستحقة الرد. وتعود القروض الأولى على شرائح بين 1 نوفمبر 2026 و30 سبتمبر 2028. وقالت الوزارة إن البراميل التي أُقرضت في شرائح لاحقة خلال الربيع ستعود «بحلول العام المقبل». وفي 10 أكتوبر أذنت بمبادلات لمواجهة الإعصار تصل إلى 4 ملايين برميل لصالح إكسون موبيل وبي بي، جزئيًا عبر تسريع تسليم خام سبق أن أُرسي على إكسون موبيل، على أن يعود النفط في 2027.
إعادة النفط أبطأ من إخراجه. فنظام الملء في الاحتياطي مصمَّم لـ0.785 مليون برميل يوميًا، أي أقل من خُمس معدل السحب التصميمي، وفي ديسمبر 2025 قدّرت الوزارة قدرته الفعلية على الملء بـ0.44 مليون. وبهذا المعدل، يستغرق ضخ 166 مليون برميل في الكهوف نحو 378 يومًا. وبمعدل 0.672 مليون برميل يوميًا، وهو معدل النظام في الظروف المثلى، يستغرق نحو 247 يومًا. هذه أزمنة ضخ فحسب. ولا تبيّن ما إذا كان بوسع كل شريحة أن تفي بموعد سدادها.
المقترضون يتحملون عبء السداد. وتقدّم الوزارة براميل العلاوة سبيلًا لنمو الاحتياطي إلى ما يتجاوز مستواه الحالي، وفي مارس قال رايت إن الولايات المتحدة رتّبت لتعويض النفط المسحوب بنحو 200 مليون برميل «في غضون العام المقبل» و«دون أي كلفة على دافعي الضرائب». وتسمح العقود الأولى بالسداد حتى سبتمبر 2028.
أما بالنسبة إلى السوق، فإن مبادلة زيت التدفئة بين 2000 و2004 تقدّم نمطًا لا تنبؤًا: فنموذج كيليان وتشو يضع الأسعار أدنى في البداية وأعلى بنهاية المبادلة. وتتوقع الوكالة، بحذر، فائضًا في وقت ما من 2027، ولذا قد يصل النفط المعاد في ذلك العام إلى سوق أكثر ارتخاءً من تلك التي غادرها.
إعادة ملء الاحتياطي بما يتجاوز ما تعيده القروض تعني شراء النفط. وقد قدّرت الوزارة أن ملأه حتى سعته القصوى يحتاج إلى نحو 250 مليون برميل، بكلفة تقارب 20 مليار دولار حين كان النفط قرب 80 دولارًا. ووفّر قانون صدر عام 2025 مبلغ 171 مليون دولار لعمليات الشراء هذه، وهو ما يكفي لنحو مليوني برميل، وبحلول مايو 2026 كانت الوزارة قد استخدمت هذا المال في عقد واحد لشراء مليون برميل. ويواجه أعضاء آخرون إعادة ملء خاصة بهم، ومنهم اليابان. وفي 2 أكتوبر طلبت مجموعة السبع من الوكالة توصيات بشأن الاستجابات المستقبلية، بما في ذلك كيفية تجديد المخزونات. وحتى 24 أكتوبر لم يُنشر منها شيء.
في 21 أكتوبر دعت الوزارة إلى تقديم عروض لقرض أصغر وأكثر استهدافًا: ما يصل إلى 315 ألف برميل من زيت التدفئة من احتياطيها في الشمال الشرقي، على أن تكتمل التسليمات بحلول 13 نوفمبر، وأن تعود الكمية نفسها، مضافًا إليها علاوة، قبل موسم التدفئة 2027–2028. ووصفه رايت بأنه «إجراء مؤقت لحل انقطاع مؤقت في الإمدادات». وبعد يومين أذنت الوزارة بقرض يصل إلى 400 ألف برميل من الخام لمصفاة في لويزيانا تعطلت إمداداتها. وفي نوفمبر وديسمبر 2026، من المقرر أن يغادر الخام الاحتياطي الاستراتيجي بموجب قروض أُرسيت بالفعل، في الأسابيع نفسها التي تُفتح فيها نافذة سداد القروض الأولى.
مقالات ذات صلة
- هيمنة الدولار – لماذا ليس النفط السلعة الأكثر تداولًا في العالم
- اقتصاد وقف إطلاق النار: ما الذي يُنهي الحروب فعلًا — ولماذا تنهار اتفاقات سلام كثيرة
- كيف تحكم شركات التأمين محيطات العالم بصمت
قراءات إضافية
بصفتها شريكًا في برنامج أمازون، تحصل Eikleaf على عمولة من عمليات الشراء المؤهلة. روابط الكتب أدناه روابط تابعة: إذا اشتريت من خلالها، فقد نحصل على عمولة صغيرة دون أي تكلفة إضافية عليك.
مقاطع فيديو مقترحة
 7:57آندرو كريتشلو: المخزونات الاستراتيجية النفطية لعبت دورًا أساسيًا في منع وصول النفط إلى 150 دولارامقابلة من العربية Business عن دور المخزونات الاستراتيجية في كبح أسعار النفط خلال الأزمة.
 8:25النفط تحت الضغط .. هل تنجح خطة الطوارئ في تهدئة الأسواق؟ | اقتصادكمحلقة من العربي تسأل هل تنجح خطة الطوارئ النفطية في تهدئة الأسواق.
 1:47ما المقصود بالاحتياطي الإستراتيجي؟ ومن يحتفظ به؟شرح قصير من الجزيرة لمعنى الاحتياطي الاستراتيجي ومن يحتفظ به.
استشهد بهذا المقال
Lena Martin. “ما تستطيعه مخزونات النفط للطوارئ وما لا تستطيعه.” Eikleaf, 24 أكتوبر 2026, حُدّث 25 أكتوبر 2026. https://www.eikleaf.com/ar/what-emergency-oil-stockpiles-can-and-cannot-do/
تنويه بشأن الذكاء الاصطناعي التوليدي
أُنشئ بعض محتوى هذه الصفحة و/أو حُرِّر بمساعدة الذكاء الاصطناعي التوليدي.
الوسائط
أنابيب النفط الخام في موقع براين ماوند التابع للاحتياطي الاستراتيجي – U.S. Department of Energy
رؤوس آبار في براين ماوند – U.S. Department of Energy
أبرز المصادر والمراجع
Kilian, Lutz, and Xiaoqing Zhou. “Does drawing down the US Strategic Petroleum Reserve help stabilize oil prices?” Journal of Applied Econometrics 35, no. 6 (2020): 673–691. https://doi.org/10.1002/jae.2798 (working paper version: Federal Reserve Bank of Dallas Working Paper 1916, 2019, https://www.dallasfed.org/-/media/documents/research/papers/2019/wp1916.pdf)
Newell, Richard G., and Brian C. Prest. “Informing SPR Policy Through Oil Futures and Inventory Dynamics.” NBER Working Paper 23974, October 2017. https://www.nber.org/papers/w23974
Harris, Benjamin, and Catherine Wolfram. “The Price Impact of the Strategic Petroleum Reserve Release.” US Department of the Treasury, 26 July 2022. https://content.govdelivery.com/accounts/USTREAS/bulletins/3252715
US Government Accountability Office. “Energy Security: Congress and DOE Need a Unified Plan to Align Priorities and Investments for the Strategic Petroleum Reserve.” GAO-26-106918, May 2026. https://www.gao.gov/assets/gao-26-106918.pdf
Oil & Gas Journal. “Oil prices log record plunge despite war start.” 21 January 1991. https://www.ogj.com/general-interest/companies/article/17238743/oil-prices-log-record-plunge-despite-war-start
US Department of Energy. “History of SPR Releases.” Accessed 24 October 2026. https://www.energy.gov/ceser/history-spr-releases
Scott, Richard. The History of the International Energy Agency: The First 20 Years, Vol. 1. Paris: International Energy Agency, 1994. https://iea.blob.core.windows.net/assets/9f9fe7d6-223a-40db-8725-d8d2539b0e3f/TheHistoryoftheInternationalEnergyAgency-TheFirst20Years.pdf
Scott, Richard. The History of the International Energy Agency: The First 20 Years, Vol. 2. Paris: International Energy Agency, 1994. https://iea.blob.core.windows.net/assets/521c392f-dc53-4ab7-9970-b3ab8c29e82c/TheHistoryoftheInternationalEnergyAgency-vol2.pdf
International Energy Agency. “Oil security and emergency response.” Accessed 24 October 2026. https://www.iea.org/about/oil-security-and-emergency-response
International Energy Agency. “Oil Stocks of IEA Countries.” Updated 12 August 2026. https://www.iea.org/data-and-statistics/data-tools/oil-stocks-of-iea-countries
International Energy Agency. “IEA Response System for Oil Supply Emergencies.” 2012. https://www.energy.gov/sites/prod/files/2013/09/f3/IEA%20Response%20System%20for%20Oil%20Supply%20Emergencies%202012.pdf
International Energy Agency. “IEA confirms Member country contributions to collective action to release oil stocks in response to Middle East disruptions.” 19 March 2026. https://www.iea.org/news/iea-confirms-member-country-contributions-to-collective-action-to-release-oil-stocks-in-response-to-middle-east-disruptions
International Energy Agency. “IEA confirms member country contributions to second collective action to release oil stocks in response to Russia’s invasion of Ukraine.” 7 April 2022. https://www.iea.org/news/iea-confirms-member-country-contributions-to-second-collective-action-to-release-oil-stocks-in-response-to-russia-s-invasion-of-ukraine
International Energy Agency. Oil Market Report, March 2026. 12 March 2026. https://iea.blob.core.windows.net/assets/a25ddf53-cd6c-4910-ac90-16bfd28399e7/-12MAR2026_OilMarketReport.pdf
International Energy Agency. Oil Market Report, October 2026. 14 October 2026. https://www.iea.org/reports/oil-market-report-october-2026
International Energy Agency. “Executive Director participates in G7 Leaders’ meeting on energy security and markets.” 2 October 2026. https://www.iea.org/news/executive-director-participates-in-g7-leaders-meeting-on-energy-security-and-markets
International Energy Agency. “Statement by IEA Executive Director on meeting of IEA Member governments on 7 October 2026.” 7 October 2026. https://www.iea.org/news/statement-by-iea-executive-director-on-meeting-of-iea-member-governments-on-7-october-2026
International Energy Agency. “IEA Governing Board statement on energy markets and security.” 15 October 2026. https://www.iea.org/news/iea-governing-board-statement-on-energy-markets-and-security
G7 Leaders. “G7 Leaders’ statement on global energy security and market stability.” 2 October 2026. https://www.pm.gc.ca/en/news/statements/2026/10/02/g7-leaders-statement-global-energy-security-and-market-stability
US Department of Energy. “United States to release 172 million barrels of oil from the Strategic Petroleum Reserve” (statement by Secretary Chris Wright). 11 March 2026. https://www.energy.gov/articles/united-states-release-172-million-barrels-oil-strategic-petroleum-reserve
US Department of Energy. “Energy Department Initiates Strategic Petroleum Reserve Emergency Exchange to Stabilize Global Oil Supply.” 13 March 2026. https://www.energy.gov/articles/energy-department-initiates-strategic-petroleum-reserve-emergency-exchange-stabilize
US Department of Energy. “Energy Department begins delivering SPR barrels at record speeds.” 20 March 2026. https://www.energy.gov/hgeo/articles/energy-department-begins-delivering-spr-barrels-record-speeds
US Department of Energy. “Energy Department Issues RFP to Continue Swift Execution of President Trump’s 172-Million-Barrel Strategic Petroleum Reserve Exchange.” 30 April 2026. https://www.energy.gov/hgeo/opr/articles/energy-department-issues-rfp-continue-swift-execution-president-trumps-172
US Department of Energy. “Energy Department Initiates Additional Strategic Petroleum Reserve Emergency Exchange.” 1 April 2026. https://www.energy.gov/hgeo/articles/energy-department-initiates-additional-strategic-petroleum-reserve-emergency-exchange
US Department of Energy. “The United States Energy Department Continues Execution of Strategic Reserve Release Commitments.” 29 September 2026. https://www.energy.gov/articles/united-states-energy-department-continues-execution-strategic-reserve-release-commitments
US Department of Energy. “Energy Department Authorizes Strategic Petroleum Reserve Exchange to Address Supply Disruptions Due to Hurricane.” 10 October 2026. https://www.energy.gov/articles/energy-department-authorizes-strategic-petroleum-reserve-exchange-address-supply
US Department of Energy. “Energy Department Authorizes Exchange from Northeast Home Heating Oil Reserve.” 21 October 2026. https://www.energy.gov/articles/energy-department-authorizes-exchange-northeast-home-heating-oil-reserve
US Department of Energy. “Energy Department Authorizes Strategic Petroleum Reserve Exchange to Support Fuel Supply Stability.” 23 October 2026. https://www.energy.gov/articles/energy-department-authorizes-strategic-petroleum-reserve-exchange-support-fuel-supply
US Department of Energy. “Strategic Petroleum Reserve,” “Northeast Home Heating Oil Reserve” and “Northeast Gasoline Supply Reserve (NGSR).” Accessed 24 October 2026. https://www.energy.gov/hgeo/opr/strategic-petroleum-reserve, https://www.energy.gov/hgeo/opr/northeast-home-heating-oil-reserve and https://www.energy.gov/hgeo/opr/northeast-gasoline-supply-reserve-ngsr
US Energy Information Administration. “Weekly Petroleum Status Report, Table 1: U.S. Petroleum Balance Sheet,” week ending 16 October 2026, released 21 October 2026. https://www.eia.gov/petroleum/supply/weekly/archive/2026/2026_10_21/pdf/table1.pdf
US Energy Information Administration. “U.S. Ending Stocks of Crude Oil in SPR” (monthly). Accessed 24 October 2026. https://www.eia.gov/dnav/pet/hist/LeafHandler.ashx?n=PET&s=MCSSTUS1&f=M
Webster, Jamie, and Morgan D. Bazilian. “The risks of the strategic petroleum reserve’s four-decade low.” Atlantic Council, 2 October 2026. https://www.atlanticcouncil.org/in-depth-research-reports/issue-brief/the-risks-of-the-strategic-petroleum-reserves-four-decade-low/
Reuters. “Factbox: US oil loan from emergency reserve depends on stiff premiums.” 18 March 2026 (via BOE Report). https://boereport.com/2026/03/18/us-oil-loan-from-emergency-reserve-depends-on-stiff-premiums/
Reuters. “US solicits exchange of up to 17 million barrels of oil from strategic reserve.” 16 October 2026 (via BOE Report). https://boereport.com/2026/10/16/us-solicits-exchange-of-up-to-17-million-barrels-of-oil-from-strategic-reserve/
Reuters. “Japan plans no crude oil release from national reserve in September, October.” 24 August 2026 (via BOE Report). https://boereport.com/2026/08/24/japan-plans-no-crude-oil-release-from-national-reserve-in-september-october/
Russell, Clyde. “China uses crude stockpiles, but rising oil imports may curtail draws.” Reuters, 20 October 2026 (via BOE Report). https://boereport.com/2026/10/20/china-uses-crude-stockpiles-but-rising-oil-imports-may-curtail-draws-russell/
Reuters. “Ship attacks in Strait of Hormuz hit record high in October.” 23 October 2026 (via BOE Report). https://boereport.com/2026/10/23/ship-attacks-in-strait-of-hormuz-hit-record-high-in-october/
Kimball, Spencer. “The biggest release of emergency oil stockpiles in history was announced. Why crude may keep rising.” CNBC, 14 March 2026. https://www.cnbc.com/2026/03/14/iran-war-iea-oil-stockpile-spr-strait-hormuz.html
Kimball, Spencer. “Depleted strategic oil reserve nears level that raises concerns about damage to caverns, operations.” CNBC, 15 August 2026. https://www.cnbc.com/2026/08/15/strategic-petroleum-reserve-spr-oil-iran-war-caverns.html
Kimball, Spencer, and Chloe Taylor. “Brent crude oil tops $116, a six-month high, as tensions swell in the Middle East.” CNBC, 23 October 2026. https://www.cnbc.com/2026/10/23/oil-price-brent-wti-iran-war-saudi-arabia.html
CNN. “Europe bows to US pressure to release diesel reserves ahead of midterm elections.” 2 October 2026. https://www.cnn.com/2026/10/02/europe/us-europe-diesel-reserves-intl
Yonhap. “S. Korea to release 22.46 mil. barrels from oil reserves under IEA plan.” Korea Times, 12 March 2026. https://www.koreatimes.co.kr/southkorea/20260312/s-korea-to-release-2246-mil-barrels-from-oil-reserves-under-iea-plan
S&P Global Commodity Insights. “South Korea to release record 22.46 million barrels of oil reserves in emergency action.” 11 March 2026 (via Hellenic Shipping News). https://www.hellenicshippingnews.com/south-korea-to-release-record-22-46-million-barrels-of-oil-reserves-in-emergency-action/
KED Global. “S.Korea to release strategic oil reserves to refiners; Asiana cuts flight schedules.” 1 April 2026. https://www.kedglobal.com/business-politics/newsView/ked202603310008
Seoul Economic Daily. “Korea to Meet IEA Stockpile Release Pledge by Cutting Private Reserve Mandate.” 28 May 2026. https://en.sedaily.com/finance/2026/05/28/korea-cuts-private-stockpile-mandate-to-meet-iea-oil
Nam Soo-hyun. “South Korea cushions Iran war oil shock as Japan’s Saudi crude imports plunge.” Korea JoongAng Daily, 21 October 2026. https://www.koreajoongangdaily.com/business/korea-cushions-iran-war-oil-supply-shock-as-japans-imports-plunge/12929166
S&P Global Commodity Insights. “Japan to proceed with oil shipping aid, restore national crude reserves to 90 days of net imports.” 24 August 2026 (via Hellenic Shipping News). https://www.hellenicshippingnews.com/?p=1145478