

Artikel ini telah diterjemahkan secara otomatis. Versi aslinya tersedia dalam bahasa Inggris.
Terakhir diperbarui: · 17 menit baca
Ringkasnya
Anggota Badan Energi Internasional menjanjikan 400 juta barel minyak darurat pada Maret 2026, aksi terbesar mereka dengan selisih jauh. Harga minyak mentah naik lebih dari 17% dalam tiga hari. Itu bukan bukti kegagalan. Perang terus memanas, dan tidak ada yang menunjukkan ke mana harga akan bergerak tanpa pelepasan itu. Amerika meminjamkan minyaknya alih-alih menjualnya, dengan premi hingga 28%, dan cadangannya turun ke tingkat terendah sejak 1982. Sekitar 166 juta barel mungkin harus dikembalikan, lewat pompa yang mengisi ulang dengan kecepatan kurang dari seperlima laju pengurasannya.
Daftar isi
Pada 16 Januari 1991, saat perang udara melawan Irak dimulai, Presiden Bush mengumumkan di Washington bahwa Amerika Serikat akan mulai melepas minyak dari Cadangan Minyak Strategis. Barel-barel Amerika itu adalah bagian AS dalam rencana yang disusun Badan Energi Internasional (IEA), lembaga yang didirikan negara-negara konsumen pada 1974 setelah guncangan minyak pertama. Rencana itu bertujuan menyediakan 2,5 juta barel per hari: 2 juta dari pengurasan stok, sisanya lewat pembatasan permintaan, peralihan bahan bakar, dan sedikit tambahan produksi. Di London, harga forward minyak mentah Brent ditutup di sekitar $30 per barel pada 16 Januari dan di $20,75 keesokan harinya, kejatuhan yang oleh media industri disebut “keruntuhan satu hari terbesar sepanjang masa” di pasar minyak.
Minyak pertama dari penjualan darurat Amerika itu dikirimkan pada 5 Februari. Pembeli mengambil sedikit lebih dari separuh yang ditawarkan pemerintah, terutama karena mereka menawar rendah untuk minyak mentahnya yang berkadar sulfur tinggi.
Pada 11 Maret 2026, kurang dari dua minggu setelah serangan Amerika dan Israel terhadap Iran mengganggu pelayaran melalui Selat Hormuz, 32 anggota IEA sepakat dengan suara bulat untuk menyediakan 400 juta barel. Itu adalah aksi kolektif keenam badan tersebut dan, dalam kata-katanya sendiri, “sejauh ini yang terbesar sepanjang sejarah”. Antara hari Rabu itu dan penutupan pasar pada Jumat 13 Maret, harga minyak mentah naik lebih dari 17 persen.
Jika disandingkan, kedua episode itu tampak seperti sebuah vonis: satu pelepasan berhasil, satu lagi gagal. Tak satu pun dari kedua pergerakan harga itu sanggup memikul beban sebesar itu. Pada Januari 1991, laporan pertama bahwa serangan udara sekutu berhasil, dengan balasan Irak yang minim, sampai ke pasar bersamaan dengan pengumuman IEA. Pelepasan 2026 diumumkan di tengah perang yang terus memanas. Harga yang terlihat setelah sebuah intervensi tidak bisa dianggap sebagai hasil intervensi itu tanpa perkiraan tentang ke mana harga akan bergerak seandainya intervensi itu tidak ada.
Stok strategis adalah minyak yang disimpan untuk keadaan darurat oleh pemerintah, oleh lembaga publik, atau oleh perusahaan atas perintah pemerintah. Angka utama sebuah pelepasan tidak mengatakan apa pun tentang berapa banyak minyak itu yang bergerak, seberapa cepat, jenis apa, atau dengan syarat apa. Satu barel dalam sebuah pelepasan bisa dijanjikan pada satu tanggal, dikontrakkan pada tanggal lain, dan dikirim pada tanggal ketiga. Jika barel itu dipinjamkan, menyusul tanggal keempat, saat ia harus kembali. Cadangan AS, penyumbang tunggal terbesar pada Maret, memperlihatkan keempat tanggal itu. Pada pekan yang berakhir 16 Oktober 2026, cadangan itu menyimpan 282,7 juta barel, tingkat terendahnya sejak Oktober 1982.
Mengikuti satu barel
Amerika Serikat menjanjikan 172,2 juta barel untuk aksi Maret, seluruhnya minyak mentah dari stok publik dan sekitar 43 persen dari janji awal sebesar 400 juta barel. Porsinya ditentukan oleh konsumsi minyaknya. Sejak AS menjadi eksportir bersih minyak bumi pada 2020, negara itu tidak terikat kewajiban penyimpanan stok IEA, tetapi tetap wajib menyediakan sedikit lebih dari 40 persen dari setiap pelepasan kolektif.
Washington memilih meminjamkan, bukan menjual. Dalam sebuah pertukaran (exchange), demikian istilah Departemen Energi AS (DOE), sebuah perusahaan meminjam minyak mentah dari cadangan dan kelak harus mengembalikannya ditambah sejumlah barel sebagai premi. Permintaan proposal pertama DOE, yang diterbitkan pada 13 Maret, menawarkan 86 juta barel. Kontrak diberikan untuk 45,2 juta barel, dengan 55 juta yang harus kembali, dan pengiriman pertama berangkat pada 20 Maret, sembilan hari setelah pengumuman.
Preminya tinggi. Lelang pertama mewajibkan perusahaan mengembalikan minyak 18 hingga 22 persen lebih banyak daripada yang mereka pinjam, dan penawar boleh menawarkan lebih banyak lagi untuk memenangi kontrak; tarif tertinggi berlaku bagi peminjam yang mengambil minyak mentah sour milik cadangan, yang berkadar sulfur tinggi, lalu membayarnya kembali dengan minyak sweet. Tahap-tahap berikutnya mencapai 28 persen, dibandingkan 3 hingga 8 persen untuk pinjaman pada 2021. Premi itu mencerminkan backwardation yang curam, kondisi pasar ketika minyak untuk pengiriman sekarang lebih mahal daripada minyak untuk pengiriman nanti. Peminjam mengambil satu barel saat minyak mahal dan bisa mengunci harga yang lebih rendah hari ini untuk minyak yang harus dikembalikannya kelak, sehingga ada ruang untuk mengembalikan barel tambahan. Pinjaman pertama jatuh tempo secara bertahap antara 1 November 2026 dan 30 September 2028.
Seberapa cepat minyak itu bisa keluar bergantung pada laju mana yang dipakai. Cadangan itu dirancang untuk mempertahankan 4,4 juta barel per hari hingga 90 hari dan mulai melepas dalam 13 hari sejak perintah diberikan. Pada Desember 2025, DOE memperkirakan kemampuan pengurasan efektifnya 2,7 juta barel per hari, 61 persen dari angka rancangan, karena gangguan operasi akibat pekerjaan konstruksi, peralatan yang menua, dan persediaan yang rendah. Jadwal yang diumumkan pada Maret lebih lambat lagi: 172 juta barel selama sekitar 120 hari, atau kira-kira 1,4 juta barel per hari. Angka stok akhir bulan memperlihatkan penurunan bersihnya. Stok turun sekitar 20 juta barel pada April, 39 juta pada Mei, 33 juta pada Juni, dan 17 juta pada Juli, kira-kira 0,7, 1,3, 1,1, dan 0,6 juta barel per hari. Dari akhir Maret hingga 28 Agustus, pelepasan rata-rata sekitar 0,8 juta barel per hari. Bahkan pada bulan tersibuknya, pengurasan bersih cadangan itu kurang dari separuh dari yang menurut DOE sanggup dihasilkannya.
Bagaimana gua garam melepaskan minyaknya

Minyak cadangan itu tersimpan di sekitar 60 gua yang dibentuk di dalam kubah garam di empat lokasi di Pesisir Teluk Texas dan Louisiana. Untuk melepaskannya, operator memompa air ke dasar gua, dan minyak mentah terdorong naik ke permukaan lalu masuk ke pipa. DOE menggambarkan gua-gua itu selalu penuh; yang berubah adalah perbandingan antara minyak dan air. Air melarutkan garam sambil bergerak. Gua-gua yang dibangun DOE dirancang agar tetap stabil hingga lima kali pengurasan penuh, tetapi pengurasan parsial berulang yang diikuti pengisian kembali dapat melarutkan bagian gua yang sama berkali-kali, sehingga bentuknya menjadi tidak diinginkan. Pengurasan besar pada 2022 memperbaiki sebagian gua dengan menghilangkan jembatan garam yang tersisa dari siklus parsial sebelumnya. Namun, setiap siklus memperbesar gua dan menipiskan lapisan garam antara gua itu dan gua-gua di sebelahnya, sehingga mengurangi kelayakan jangka panjang gua-gua tersebut. Pada akhir 2024, 47 dari 60 gua masih memiliki setidaknya empat kali pengurasan tersisa.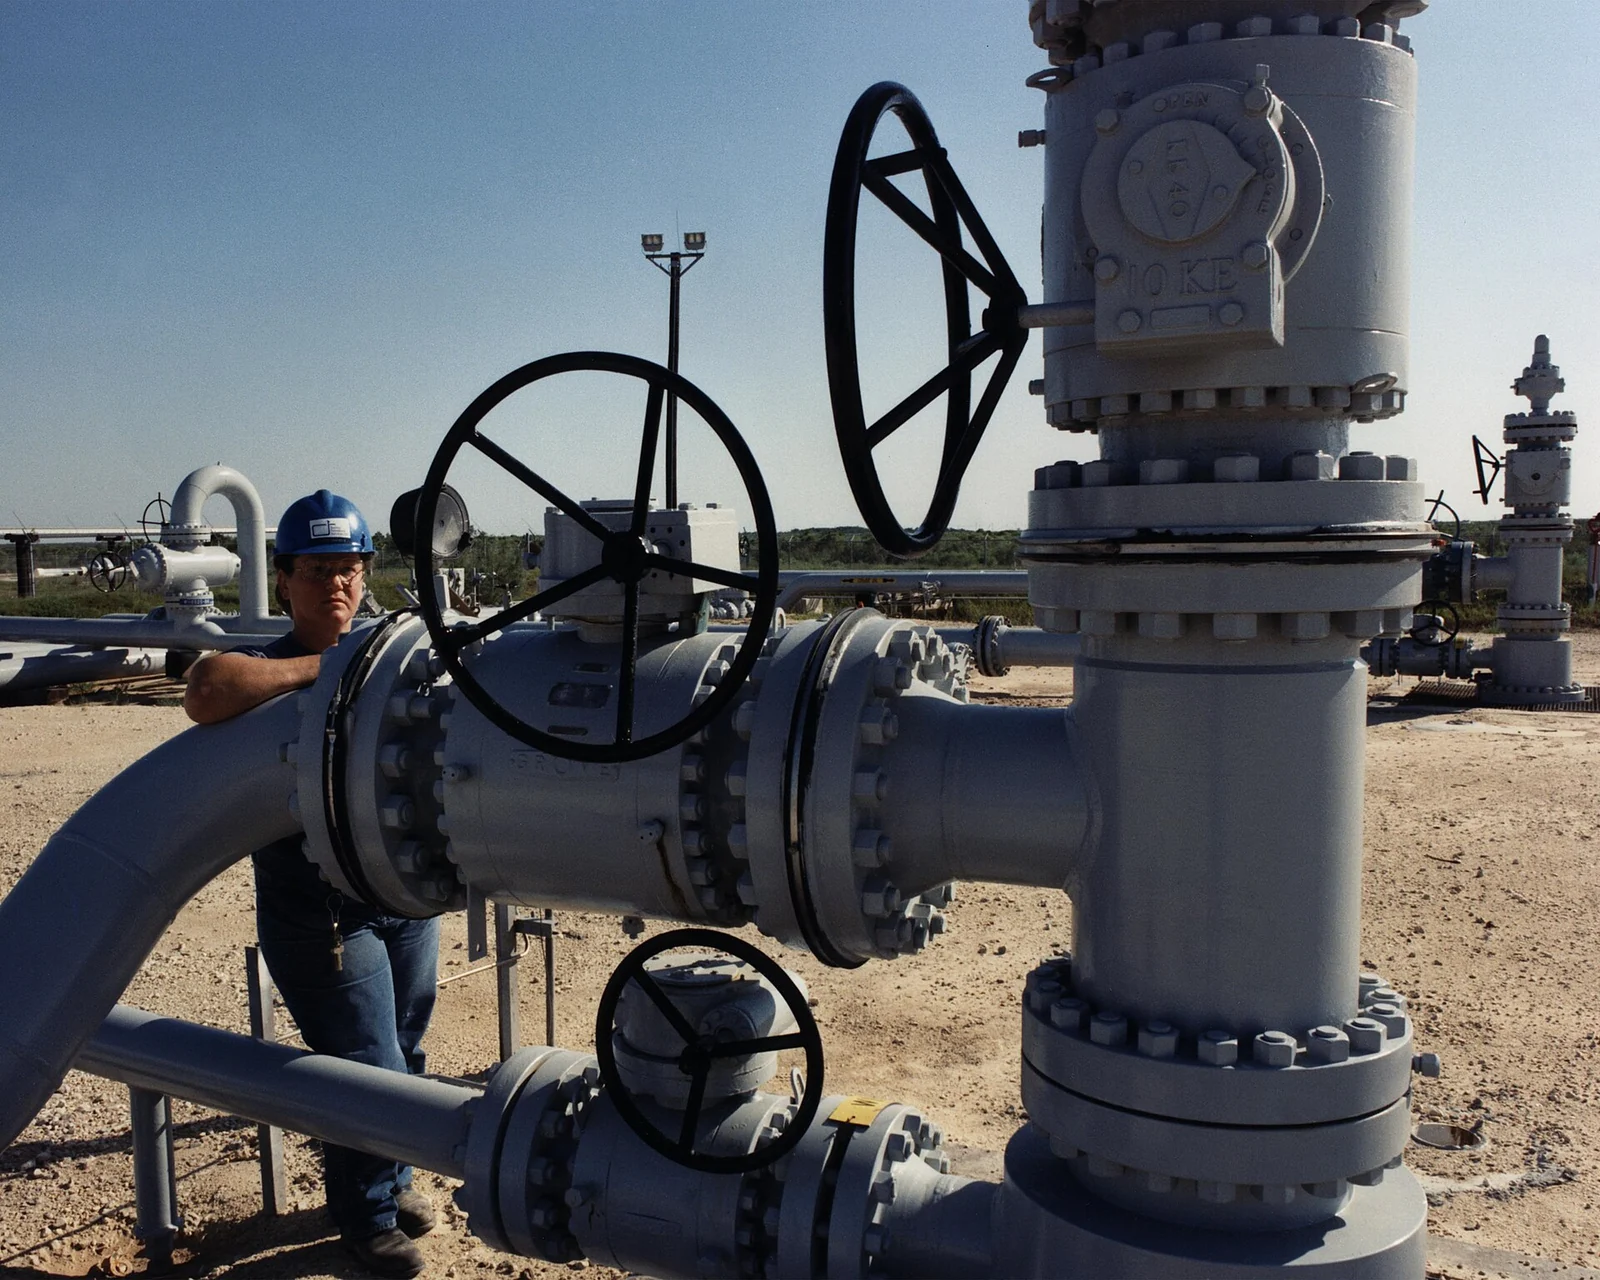
Pompa bukan satu-satunya batasan. Pinjaman hanya bergerak jika ada perusahaan yang mau meminjam. Ketika DOE menawarkan 40 juta barel pada Juni, dengan premi hingga 24 persen, perusahaan-perusahaan sepakat mengambil sekitar 500.000 barel.
Hingga 29 September, menurut DOE, lelang-lelangnya telah menghasilkan kontrak untuk lebih dari 133 juta barel dalam empat pertukaran yang telah tuntas, dan pengiriman lanjutan berdasarkan kontrak yang sudah diberikan dijadwalkan pada November dan Desember. Dua penawaran yang lebih baru, hingga 40 juta barel pada 29 September dan hingga 17 juta barel pada 16 Oktober, belum memiliki pemenang yang diumumkan hingga 24 Oktober. Kontrak yang sudah diberikan baru sebatas kontrak. Ukuran fisiknya adalah hitungan stok, dan hasilnya kurang lebih sejalan: cadangan itu menyimpan 415,4 juta barel pada akhir Februari dan 282,7 juta pada pekan yang berakhir 16 Oktober, penurunan bersih sekitar 133 juta barel. DOE memproyeksikan cadangan itu akan mencapai titik terendah di sekitar 243 juta barel.
Apa yang dihitung sebagai pelepasan
Barel-barel Amerika, setidaknya, muncul dalam hitungan stok mingguan. Angka global yang mencakupnya disusun dengan cara lain, dan rancangannya berakar pada guncangan minyak pertama. Perjanjian yang ditandatangani untuk 16 anggota pendiri IEA pada 18 November 1974 bertumpu pada sistem yang mengikat untuk berbagi minyak dalam keadaan darurat. Para pendirinya telah menyaksikan tekanan yang memecah belah pada 1973 dan 1974 dan khawatir krisis berikutnya akan mendorong pemerintah ke arah tindakan “memiskinkan tetangga” alih-alih berbagi. Anggota wajib menyimpan cadangan yang cukup untuk 60 hari konsumsi tanpa impor bersih, tingkat yang dinaikkan bertahap menjadi 90 hari paling lambat 1 Januari 1980. Kini aturannya 90 hari impor bersih, sehingga eksportir bersih seperti Kanada, Meksiko, dan Norwegia sama sekali tidak memiliki batas minimum. Anggota boleh menghitung stok pemerintah, stok yang dipegang lembaga publik, atau stok yang secara hukum wajib disimpan perusahaan, dalam bentuk minyak mentah ataupun produk olahan. Ketika IEA menyerukan aksi kolektif, porsi setiap anggota sebanding dengan porsinya dalam konsumsi minyak seluruh anggota.
Mengapa sistem berbagi tetap terkunci pada 1979

Gangguan pasokan yang menyertai revolusi Iran, dari November 1978 hingga April 1979, adalah yang terbesar dalam grafik krisis pasokan yang disusun IEA sendiri pada 2012, dengan kehilangan bruto 5,6 juta barel per hari pada puncaknya. Sistem Berbagi Darurat dalam perjanjian itu, yang memungkinkan para anggota membagi minyak yang tersedia di antara mereka, dirancang untuk aktif pada kekurangan pasokan sebesar 7 persen. Sepanjang 1979 hingga 1981, IEA tidak pernah menetapkan bahwa ambang itu tercapai, dan sistem itu tidak pernah dinyalakan. Sebagai gantinya, pada Maret 1979 para anggota sepakat memangkas permintaan minyak mereka sebesar 2 juta barel per hari, sekitar 5 persen dari konsumsi. Amerika Serikat hanya punya sedikit cadangan untuk dikuras: stok strategisnya, yang masih dalam tahap pengisian, berisi 59,3 juta barel pada akhir November 1978. Dari tahun-tahun itu lahir aturan untuk gangguan “subkrisis” yang terlalu kecil untuk memicu perjanjian, yang berujung pada Keputusan tentang Stok dan Gangguan Pasokan pada 11 Juli 1984. Bersama ketentuan tentang berbagi minyak, keputusan itu menjadi kerangka utama IEA untuk keadaan darurat. Aksi kolektif pertama datang tujuh tahun kemudian, pada 1991.
Keluwesan itu menentukan isi sebuah angka utama. Komitmen sementara yang diajukan pada Maret 2026 berjumlah sekitar 426 juta barel. Sekitar 280 juta direncanakan berasal dari stok publik. Sekitar 119 juta berupa stok industri, yang disediakan dengan menurunkan batas minimum yang wajib disimpan perusahaan. Sekitar 28 juta berupa tambahan produksi dari Kanada dan Meksiko, minyak dari sumur, bukan dari tangki. Bagian-bagian yang sudah dibulatkan itu berjumlah 427, dan IEA menyatakan pembagian itu belum final. Menurunkan kewajiban memang membebaskan minyak sungguhan, tetapi tidak mengharuskan siapa pun menjualnya; perusahaan boleh tetap menyimpan barel yang tidak lagi wajib disimpannya. Praktik ini sudah lama berlaku. Pada 2011, 22 dari 60 juta barel dalam aksi Libia datang lewat jalan itu, dan pada 2022, 46,7 dari 182,7 juta. Ukuran utama juga tidak bisa begitu saja dijumlahkan. Pada April 2022, porsi AS dalam aksi kolektif kedua, sekitar 60 juta barel, merupakan bagian dari penjualan Amerika yang lebih besar, dan keduanya bersama-sama menyediakan sekitar 240 juta barel selama enam bulan.
Korea Selatan memperlihatkan seberapa jauh kategori-kategori itu bisa direntangkan. Negara itu menjanjikan 22,46 juta barel pada Maret, terbesar dalam sejarahnya. Korea tidak menjual minyak mentah pemerintah. Sebagai gantinya, minyak itu dipinjamkan kepada kilang-kilang yang telah membeli kargo pengganti dari luar Timur Tengah dan sedang menunggu sekitar 45 hari yang dibutuhkan kargo semacam itu untuk tiba dari benua Amerika atau Afrika. Kementerian Perdagangan, Industri, dan Sumber Daya kemudian menyebut minyak yang dipasok dengan cara ini antara Maret dan Juni sekitar 26 juta barel. Korea tidak menghitung pertukaran ini sebagai pelepasan, karena minyak mentah yang dipinjam kembali ke cadangan pemerintah begitu kargo pengganti tiba. Untuk memenuhi janjinya, pemerintah mengumumkan pada 28 Mei bahwa kewajiban penyimpanan stok swasta akan dipangkas separuh, dari 40 hari menjadi 20, mulai keesokan harinya. Seorang pejabat menjelaskan bahwa kilang-kilang, yang sudah menyimpan lebih dari yang mereka butuhkan, tidak akan punya alasan untuk mengambil minyak pemerintah jika minyak itu ditawarkan. Korea menyatakan akan melaporkan 12 juta barel kepada IEA, sekitar 53 persen dari janjinya, dan seorang pejabat mengatakan bahwa gagal memenuhi janji tidak membawa sanksi khusus. Stok pemerintah ditahan untuk berjaga-jaga jika situasi Timur Tengah memburuk. Bagaimana IEA menghitung porsi Korea belum diumumkan.
Jepang menempuh jalan yang lebih lugas. Negara itu melepas sekitar 90 juta barel dari cadangan pemerintah dalam dua putaran, pada Maret dan Mei. Pada Agustus, Menteri Ekonomi, Perdagangan, dan Industri Ryosei Akazawa mengatakan sebagian volume yang sudah disetujui untuk dilepas tidak terpakai karena pasokan alternatif telah diamankan. Saat itu, cadangan minyak mentah milik pemerintah sendiri, jika dihitung tersendiri, telah turun di bawah setara 90 hari impor bersih, tingkat yang diwajibkan IEA untuk keseluruhan stok suatu negara yang memenuhi syarat. Pemerintah berencana memulihkannya dalam tahun fiskal yang berakhir pada Maret 2027.
Jenis minyak juga penting. Minyak mentah harus melewati kilang sebelum menjadi solar atau bensin, sehingga tambahan minyak mentah tidak banyak membantu mengatasi kelangkaan bahan bakar ketika kilang tidak bisa mengubahnya menjadi lebih banyak bahan bakar tersebut. Pada akhir Januari 2026, sekitar 75 persen stok darurat pemerintah negara-negara OECD berupa minyak mentah. Hanya di OECD Eropa produk olahan menjadi mayoritas, yaitu 60 persen. Aksi Maret sebagian besar berupa minyak mentah, sedangkan sumbangan Eropa terutama berupa produk. Cadangan AS hanya berisi minyak mentah; satu-satunya cadangan produk negara itu, di wilayah Timur Laut, berisi 1 juta barel minyak pemanas.
Hingga 15 Oktober, Dewan Pengurus IEA mencatat sekitar 330 juta barel telah dilepas. Dewan itu tidak menyebutkan bagaimana total tersebut terbagi antara stok publik, penurunan kewajiban, dan tambahan produksi, sehingga angka itu tidak bisa dibaca sebagai minyak yang sampai ke kilang. Pelepasan 100 juta barel yang diumumkan para pemimpin G7 pada 2 Oktober, menurut IEA sendiri, adalah bagian dari janji Maret yang belum dilepas. Pelepasan itu menyusul ancaman AS untuk melarang ekspor solar kecuali Eropa menguras stok daruratnya, dan keluhan Chris Wright, Menteri Energi AS, pada 29 September bahwa beberapa anggota Eropa telah melepas “hanya sebagian kecil” dari yang mereka janjikan.
Dibandingkan dengan besarnya lubang
Jika diukur terhadap kekurangan yang hendak ditutupnya, pelepasan itu tampak lebih kecil. Pada Maret, IEA memperkirakan pasokan minyak dunia turun 8 juta barel per hari pada bulan itu. Seandainya 330 juta barel yang dicatatnya antara 11 Maret dan 15 Oktober mengalir merata, rata-ratanya sekitar 1,5 juta barel per hari. Pada Oktober, IEA memperkirakan pasokan dunia pada 2026 rata-rata 5,8 juta barel per hari lebih rendah daripada 2025, selisih sekitar 2,1 miliar barel dalam setahun. Jumlah 330 juta barel itu setara dengan sekitar 16 persen dari selisih tersebut. Perbandingan ini hanya menunjukkan skala. Penurunan dari satu tahun ke tahun berikutnya tidak sama dengan minyak yang hilang akibat perang, sehingga perbandingan ini tidak bisa menyatakan berapa bagian dari kehilangan itu yang digantikan oleh pelepasan.
Pada Maret, IEA sendiri tidak muluk-muluk membingkai aksi itu. Badan itu menyebutnya penyangga yang signifikan dan menempatkan pulihnya pelayaran reguler melalui Hormuz sebagai faktor terpenting untuk memulihkan aliran yang stabil.
Pada Oktober, lubang itu sudah lebih kecil dan lebih sulit diperkirakan. Ekspor minyak mentah dari produsen Teluk pulih hingga lebih dari 75 persen tingkat sebelum perang pada September. IEA masih memperkirakan pasar akan tetap defisit hingga akhir tahun, dengan “surplus apa pun yang akhirnya muncul” baru terlihat pada 2027, dan menyebut pemulihan itu rapuh. Hingga 23 Oktober, bulan itu telah mencatat lebih banyak serangan terkonfirmasi atau terlaporkan terhadap kapal di dalam dan di sekitar Hormuz dibandingkan bulan mana pun dalam catatan sejak 2017.
Apa yang bisa diukur oleh penelitian
Pertanyaan yang paling sering diajukan orang tentang sebuah pelepasan adalah apakah pelepasan itu menurunkan harga. Harga setelah pelepasan mencerminkan semua hal lain yang terjadi pada saat yang sama: pertempuran, cuaca, produksi produsen lain, ekspektasi para pedagang. Untuk memisahkan dampak pelepasan, dibutuhkan model tentang apa yang akan terjadi pada harga tanpa pelepasan itu. Dua pasang ekonom telah membangun model semacam itu, dan keduanya mengukur hal yang berbeda.
Lutz Kilian dan Xiaoqing Zhou memodelkan perubahan bulan ke bulan pada cadangan Amerika saja. Harga yang mereka pakai adalah biaya minyak mentah impor bagi kilang AS, disesuaikan dengan inflasi, dan untuk setiap episode mereka memperkirakan dampak kumulatif perubahan cadangan selama bulan-bulan intervensi. Untuk krisis Teluk, dari Oktober 1990 hingga April 1991, perkiraannya adalah penurunan sekitar 6 persen, kurang dari $2 per barel dari harga September 1990 sebesar $29,88, dan mereka mendapati “tidak ada bukti” bahwa intervensi itu mencegah kenaikan yang jauh lebih besar. Pelepasan setelah Badai Katrina pada 2005 juga menurunkan harga sekitar 6 persen. Mereka menyebutnya “alat yang tidak presisi”, karena dampak utama badai itu adalah kelangkaan bensin, bukan minyak mentah, dan pembeli hanya mengambil 11 dari 30 juta barel yang ditawarkan untuk dijual. Pelepasan selama perang saudara Libia pada 2011 lebih berhasil, memangkas harga riil sekitar 11 persen, kira-kira $12 per barel dari harga Mei 2011 yang mendekati $108.
Satu episode dalam data mereka lebih mirip dengan 2026. Antara 2000 dan 2004, cadangan itu menjalankan Pertukaran Minyak Pemanas, dan sejak awal minyak itu dipahami akan kembali. Pada titik terkuatnya, dampak yang diperkirakan adalah penurunan harga riil sekitar 14 persen, sekitar $4 per barel. Pada akhir periode pertukaran, dampak kumulatifnya telah berbalik menjadi kenaikan sekitar 8,5 persen, atau $2 per barel. Tahun-tahun itu juga diwarnai perluasan cadangan yang terpisah, dan para penulis menyatakan bahwa kedua episode itu sebaiknya dibaca bersama. Dari seluruh kasus mereka, mereka menyimpulkan bahwa pertukaran pada akhirnya menaikkan harga riil minyak, sedangkan pengurasan darurat menurunkannya.
Richard Newell dan Brian Prest, dalam sebuah makalah kerja yang belum ditelaah sejawat, memodelkan hal lain: minyak mentah yang disimpan perusahaan di seluruh OECD, dengan pelepasan diperlakukan sebagai tambahan yang tiba-tiba dan tak terduga terhadap stok itu. Menurut model tersebut, 10 juta barel menurunkan harga spot untuk sementara sekitar 2 hingga 3 persen. Mereka lalu menghapus 60 juta barel yang disediakan IEA pada 1991, dan jumlah yang sama pada 2011, kemudian menyimulasikan apa yang akan terjadi pada harga. Harga yang mereka pakai adalah rata-rata bulanan dalam dolar 2014. Tanpa pelepasan 1991, menurut perkiraan mereka, harga hanya akan turun ke sekitar $45 per barel, bukan sekitar $37, selisih kira-kira 20 persen, yang signifikan secara statistik hanya untuk waktu singkat dan umumnya tidak lagi setelah sembilan hingga 12 bulan. Tanpa pelepasan 2011, harga akan sempat naik ke sekitar $135, alih-alih bertahan di dekat $110, lagi-lagi selisih sekitar 20 persen. Angka 2011 mencakup seluruh aksi IEA, termasuk barel yang dibebaskan dengan menurunkan kewajiban stok.
Kedua kelompok perkiraan itu tidak bisa disejajarkan satu sama lain. Yang satu mengikuti perubahan cadangan Amerika dan biaya minyak mentah bagi kilang AS; yang lain menyimulasikan aksi IEA secara utuh terhadap deret harga yang berbeda. Kedua model juga memperlakukan pasar secara berbeda. Kilian dan Zhou membiarkan perusahaan bereaksi: ketika stok publik turun, stok swasta cenderung naik dalam jangka pendek dan mengimbangi sebagian pelepasan, meskipun menurut para penulis hal ini tidak mengubah kesimpulan mereka. Mereka menambahkan bahwa ketika pelepasan diumumkan sebulan sebelum minyaknya bergerak, seperti pada 2011, angka mereka mungkin menaksir dampaknya terlalu rendah. Newell dan Prest memperlakukan setiap pelepasan sebagai kejutan; jika pasar sudah mengantisipasinya, menurut mereka, dampaknya akan tiba lebih awal, bukan lenyap. Keduanya mendapati bahwa pelepasan darurat menurunkan harga untuk sementara waktu. Tak satu pun mencakup aksi sebesar aksi 2026, dan hanya satu episode Kilian dan Zhou yang berupa pinjaman.
Perkiraan pemerintah pun berada dalam ketidakpastian yang sama. Pada Juli 2022, Departemen Keuangan AS menggunakan perhitungan penawaran dan permintaan sederhana untuk memperkirakan bahwa pelepasan tahun itu, bersama mitra-mitra IEA-nya, telah menurunkan harga bensin di Amerika sebesar 17 hingga 42 sen per galon. Perkiraan itu mengasumsikan bahwa penurunan biaya minyak mentah diteruskan sepenuhnya ke harga di pompa bensin, dan mengesampingkan kenaikan 17 juta barel stok minyak mentah swasta AS selama pelepasan berlangsung.
Hingga 24 Oktober, belum terbit satu pun penelitian yang memperkirakan dampak pelepasan 2026. Brent ditutup di $72,48 sehari sebelum perang, mencapai titik tertinggi dalam empat tahun di $126,41 pada 30 April, dan turun di bawah $80 pada awal Agustus seiring makin banyaknya minyak yang melewati Hormuz. Lalu serangan kembali terjadi, di antaranya pengeboman pipa Timur-Barat Arab Saudi pada 11 September, dan pada 23 Oktober Brent ditutup di $116,72. Pelepasan berjalan sepanjang semua itu.
IEA menggambarkan pelepasan itu dalam kerangka pasokan. Pada 2 Oktober, IEA menyatakan bahwa pelepasan itu, sebagaimana disampaikan direktur eksekutifnya, Fatih Birol, kepada para pemimpin G7, telah “memainkan peran yang signifikan dalam menambal kesenjangan pasokan dan menenangkan pasar”. Pada 2012, badan itu menggambarkan aksi Libia 2011 dengan lebih hati-hati, sebagai aksi yang “setidaknya memainkan peran parsial dalam membantu menghindari lonjakan harga yang merugikan”. Para politisi menjanjikan harga yang lebih rendah. Wright menyajikan aksi Maret sebagai tanggapan atas permintaan Presiden Trump “untuk menurunkan harga energi”, dan pada Oktober G7 menyatakan langkah-langkahnya akan “melindungi rumah tangga dan dunia usaha dari guncangan harga”. Uraian IEA sendiri tentang sistemnya menyatakan bahwa sistem itu “bukan alat untuk intervensi harga” dan ada untuk mengimbangi kekurangan fisik.
Bukti yang ada tidak mendukung satu pun dari kedua tafsiran yang gampang itu. Harga naik pada 2026 saat perang memanas, dan kenaikan itu sendiri tidak mengatakan apa pun tentang pelepasan; dalam episode-episode yang dicakup model, pelepasan menurunkan harga untuk sementara. Catatan yang ada juga tidak menunjukkan berapa harga pada 2026 seandainya pelepasan itu tidak ada. Perkiraan historis berasal dari aksi yang lebih kecil, diukur dengan cara berbeda, dan sebagian hitungan 2026 terdiri atas pemangkasan kewajiban dan pinjaman yang harus kembali.
Kalender pengembalian
Sebuah pinjaman berakhir dengan pengiriman ke arah sebaliknya. Hingga 29 September, DOE telah memberikan kontrak untuk lebih dari 133 juta barel dan menggambarkan pinjamannya menghasilkan premi 25 persen dalam bentuk barel yang dikembalikan. Jika tarif itu berlaku untuk seluruhnya, sekitar 166 juta barel harus dikembalikan. Pinjaman pertama kembali secara bertahap antara 1 November 2026 dan 30 September 2028. DOE menyatakan barel yang dipinjamkan dalam tahap-tahap musim semi yang lebih belakangan akan kembali “paling lambat tahun depan”. Pada 10 Oktober, DOE mengizinkan pertukaran akibat badai hingga 4 juta barel untuk ExxonMobil dan BP, sebagian dengan mempercepat pengiriman minyak mentah yang sudah dikontrakkan kepada ExxonMobil, dengan minyak yang harus kembali pada 2027.
Mengembalikan minyak lebih lambat daripada mengeluarkannya. Sistem pengisian cadangan dirancang untuk 0,785 juta barel per hari, kurang dari seperlima laju pengurasan rancangannya, dan pada Desember 2025 DOE menyebut kemampuan pengisian efektifnya 0,44 juta barel. Dengan laju itu, memompa 166 juta barel ke dalam gua-gua akan memakan waktu sekitar 378 hari. Dengan 0,672 juta barel per hari, laju sistem dalam kondisi optimal, waktunya sekitar 247 hari. Ini hanya waktu pemompaan. Angka-angka ini tidak menunjukkan apakah setiap tahap bisa memenuhi tenggat pengembaliannya sendiri.
Para peminjamlah yang menanggung pengembalian. DOE menyajikan barel premi sebagai cara bagi cadangan untuk tumbuh melampaui tingkatnya saat ini, dan pada Maret Wright mengatakan Amerika Serikat telah mengatur penggantian minyak yang dilepas dengan sekitar 200 juta barel “dalam setahun ke depan” dan “tanpa biaya bagi pembayar pajak”. Kontrak-kontrak pertama memperbolehkan pengembalian hingga September 2028.
Bagi pasar, Pertukaran Minyak Pemanas 2000 hingga 2004 menawarkan sebuah pola, bukan ramalan: model Kilian dan Zhou menempatkan harga lebih rendah pada awalnya dan lebih tinggi pada akhir pertukaran. IEA secara tentatif memperkirakan surplus suatu saat pada 2027, sehingga minyak yang dikembalikan pada tahun itu bisa mendarat di pasar yang lebih longgar daripada pasar yang ditinggalkannya.
Mengisi kembali cadangan melampaui apa yang dikembalikan lewat pinjaman berarti membeli minyak. DOE pernah memperkirakan bahwa mengisi kembali hingga kapasitas puncak membutuhkan sekitar 250 juta barel, dengan biaya kira-kira $20 miliar saat harga minyak sekitar $80. Sebuah undang-undang tahun 2025 menyediakan $171 juta untuk pembelian semacam itu, cukup untuk sekitar 2 juta barel, dan hingga Mei 2026 DOE telah memakai dana itu untuk satu kontrak pembelian 1 juta barel. Anggota lain menghadapi pengisian kembali mereka sendiri, Jepang di antaranya. Pada 2 Oktober, G7 meminta IEA memberikan rekomendasi tentang tanggapan di masa depan, termasuk cara mengisi kembali stok. Hingga 24 Oktober, belum ada yang diterbitkan.
Pada 21 Oktober, DOE membuka penawaran untuk pinjaman yang lebih kecil dan lebih terarah: hingga 315.000 barel minyak pemanas dari cadangan Timur Lautnya, dengan pengiriman yang harus tuntas paling lambat 13 November dan volume yang sama, ditambah premi, harus kembali sebelum musim pemanasan 2027–2028. Wright menyebutnya “langkah sementara untuk mengatasi gangguan pasokan yang sementara”. Dua hari kemudian, DOE mengizinkan pinjaman hingga 400.000 barel minyak mentah kepada sebuah kilang di Louisiana yang pasokannya terganggu. Pada November dan Desember 2026, minyak mentah dijadwalkan keluar dari cadangan strategis berdasarkan pinjaman yang sudah dikontrakkan, pada minggu-minggu yang sama ketika jendela pengembalian pinjaman pertama dibuka.
Artikel terkait
- Dominasi dolar: mengapa komoditas yang paling banyak diperdagangkan di dunia bukan minyak
- Ekonomi gencatan senjata: apa yang sebenarnya mengakhiri perang — dan mengapa begitu banyak perjanjian damai runtuh
- Bagaimana perusahaan asuransi diam-diam mengatur samudra dunia
Bacaan lanjutan
Sebagai Associate Amazon, Eikleaf memperoleh penghasilan dari pembelian yang memenuhi syarat. Tautan buku di bawah ini adalah tautan afiliasi: jika Anda membeli melaluinya, kami mungkin menerima komisi kecil tanpa biaya tambahan bagi Anda.
Video rekomendasi
 5:01Perang Lawan Iran Kuras Cadangan Minyak AS, Anjlok hingga Level TerendahLiputan merosotnya cadangan minyak strategis AS akibat perang dengan Iran.
 5:36Why the U.S. Stores About 400 Million Oil Barrels in Caves | WSJCara kerja gua garam Strategic Petroleum Reserve dan seberapa cepat minyak bisa dikeluarkan.
 14:03The IEA’s largest ever emergency oil stock releaseIEA sendiri menjelaskan pelepasan cadangan terkoordinasi yang memecahkan rekor pada 2026.
Kutip artikel ini
Lena Martin. “Apa yang bisa dan tidak bisa dilakukan cadangan minyak darurat.” Eikleaf, 24 Oktober 2026, diperbarui 25 Oktober 2026. https://www.eikleaf.com/id/what-emergency-oil-stockpiles-can-and-cannot-do/
Penafian AI Generatif
Sebagian konten halaman ini dihasilkan dan/atau disunting dengan bantuan AI Generatif.
Media
Pipa minyak mentah di lokasi SPR Bryan Mound – U.S. Department of Energy
Kepala sumur di Bryan Mound – U.S. Department of Energy
Sumber dan Referensi Utama
Kilian, Lutz, and Xiaoqing Zhou. “Does drawing down the US Strategic Petroleum Reserve help stabilize oil prices?” Journal of Applied Econometrics 35, no. 6 (2020): 673–691. https://doi.org/10.1002/jae.2798 (working paper version: Federal Reserve Bank of Dallas Working Paper 1916, 2019, https://www.dallasfed.org/-/media/documents/research/papers/2019/wp1916.pdf)
Newell, Richard G., and Brian C. Prest. “Informing SPR Policy Through Oil Futures and Inventory Dynamics.” NBER Working Paper 23974, October 2017. https://www.nber.org/papers/w23974
Harris, Benjamin, and Catherine Wolfram. “The Price Impact of the Strategic Petroleum Reserve Release.” US Department of the Treasury, 26 July 2022. https://content.govdelivery.com/accounts/USTREAS/bulletins/3252715
US Government Accountability Office. “Energy Security: Congress and DOE Need a Unified Plan to Align Priorities and Investments for the Strategic Petroleum Reserve.” GAO-26-106918, May 2026. https://www.gao.gov/assets/gao-26-106918.pdf
Oil & Gas Journal. “Oil prices log record plunge despite war start.” 21 January 1991. https://www.ogj.com/general-interest/companies/article/17238743/oil-prices-log-record-plunge-despite-war-start
US Department of Energy. “History of SPR Releases.” Accessed 24 October 2026. https://www.energy.gov/ceser/history-spr-releases
Scott, Richard. The History of the International Energy Agency: The First 20 Years, Vol. 1. Paris: International Energy Agency, 1994. https://iea.blob.core.windows.net/assets/9f9fe7d6-223a-40db-8725-d8d2539b0e3f/TheHistoryoftheInternationalEnergyAgency-TheFirst20Years.pdf
Scott, Richard. The History of the International Energy Agency: The First 20 Years, Vol. 2. Paris: International Energy Agency, 1994. https://iea.blob.core.windows.net/assets/521c392f-dc53-4ab7-9970-b3ab8c29e82c/TheHistoryoftheInternationalEnergyAgency-vol2.pdf
International Energy Agency. “Oil security and emergency response.” Accessed 24 October 2026. https://www.iea.org/about/oil-security-and-emergency-response
International Energy Agency. “Oil Stocks of IEA Countries.” Updated 12 August 2026. https://www.iea.org/data-and-statistics/data-tools/oil-stocks-of-iea-countries
International Energy Agency. “IEA Response System for Oil Supply Emergencies.” 2012. https://www.energy.gov/sites/prod/files/2013/09/f3/IEA%20Response%20System%20for%20Oil%20Supply%20Emergencies%202012.pdf
International Energy Agency. “IEA confirms Member country contributions to collective action to release oil stocks in response to Middle East disruptions.” 19 March 2026. https://www.iea.org/news/iea-confirms-member-country-contributions-to-collective-action-to-release-oil-stocks-in-response-to-middle-east-disruptions
International Energy Agency. “IEA confirms member country contributions to second collective action to release oil stocks in response to Russia’s invasion of Ukraine.” 7 April 2022. https://www.iea.org/news/iea-confirms-member-country-contributions-to-second-collective-action-to-release-oil-stocks-in-response-to-russia-s-invasion-of-ukraine
International Energy Agency. Oil Market Report, March 2026. 12 March 2026. https://iea.blob.core.windows.net/assets/a25ddf53-cd6c-4910-ac90-16bfd28399e7/-12MAR2026_OilMarketReport.pdf
International Energy Agency. Oil Market Report, October 2026. 14 October 2026. https://www.iea.org/reports/oil-market-report-october-2026
International Energy Agency. “Executive Director participates in G7 Leaders’ meeting on energy security and markets.” 2 October 2026. https://www.iea.org/news/executive-director-participates-in-g7-leaders-meeting-on-energy-security-and-markets
International Energy Agency. “Statement by IEA Executive Director on meeting of IEA Member governments on 7 October 2026.” 7 October 2026. https://www.iea.org/news/statement-by-iea-executive-director-on-meeting-of-iea-member-governments-on-7-october-2026
International Energy Agency. “IEA Governing Board statement on energy markets and security.” 15 October 2026. https://www.iea.org/news/iea-governing-board-statement-on-energy-markets-and-security
G7 Leaders. “G7 Leaders’ statement on global energy security and market stability.” 2 October 2026. https://www.pm.gc.ca/en/news/statements/2026/10/02/g7-leaders-statement-global-energy-security-and-market-stability
US Department of Energy. “United States to release 172 million barrels of oil from the Strategic Petroleum Reserve” (statement by Secretary Chris Wright). 11 March 2026. https://www.energy.gov/articles/united-states-release-172-million-barrels-oil-strategic-petroleum-reserve
US Department of Energy. “Energy Department Initiates Strategic Petroleum Reserve Emergency Exchange to Stabilize Global Oil Supply.” 13 March 2026. https://www.energy.gov/articles/energy-department-initiates-strategic-petroleum-reserve-emergency-exchange-stabilize
US Department of Energy. “Energy Department begins delivering SPR barrels at record speeds.” 20 March 2026. https://www.energy.gov/hgeo/articles/energy-department-begins-delivering-spr-barrels-record-speeds
US Department of Energy. “Energy Department Issues RFP to Continue Swift Execution of President Trump’s 172-Million-Barrel Strategic Petroleum Reserve Exchange.” 30 April 2026. https://www.energy.gov/hgeo/opr/articles/energy-department-issues-rfp-continue-swift-execution-president-trumps-172
US Department of Energy. “Energy Department Initiates Additional Strategic Petroleum Reserve Emergency Exchange.” 1 April 2026. https://www.energy.gov/hgeo/articles/energy-department-initiates-additional-strategic-petroleum-reserve-emergency-exchange
US Department of Energy. “The United States Energy Department Continues Execution of Strategic Reserve Release Commitments.” 29 September 2026. https://www.energy.gov/articles/united-states-energy-department-continues-execution-strategic-reserve-release-commitments
US Department of Energy. “Energy Department Authorizes Strategic Petroleum Reserve Exchange to Address Supply Disruptions Due to Hurricane.” 10 October 2026. https://www.energy.gov/articles/energy-department-authorizes-strategic-petroleum-reserve-exchange-address-supply
US Department of Energy. “Energy Department Authorizes Exchange from Northeast Home Heating Oil Reserve.” 21 October 2026. https://www.energy.gov/articles/energy-department-authorizes-exchange-northeast-home-heating-oil-reserve
US Department of Energy. “Energy Department Authorizes Strategic Petroleum Reserve Exchange to Support Fuel Supply Stability.” 23 October 2026. https://www.energy.gov/articles/energy-department-authorizes-strategic-petroleum-reserve-exchange-support-fuel-supply
US Department of Energy. “Strategic Petroleum Reserve,” “Northeast Home Heating Oil Reserve” and “Northeast Gasoline Supply Reserve (NGSR).” Accessed 24 October 2026. https://www.energy.gov/hgeo/opr/strategic-petroleum-reserve, https://www.energy.gov/hgeo/opr/northeast-home-heating-oil-reserve and https://www.energy.gov/hgeo/opr/northeast-gasoline-supply-reserve-ngsr
US Energy Information Administration. “Weekly Petroleum Status Report, Table 1: U.S. Petroleum Balance Sheet,” week ending 16 October 2026, released 21 October 2026. https://www.eia.gov/petroleum/supply/weekly/archive/2026/2026_10_21/pdf/table1.pdf
US Energy Information Administration. “U.S. Ending Stocks of Crude Oil in SPR” (monthly). Accessed 24 October 2026. https://www.eia.gov/dnav/pet/hist/LeafHandler.ashx?n=PET&s=MCSSTUS1&f=M
Webster, Jamie, and Morgan D. Bazilian. “The risks of the strategic petroleum reserve’s four-decade low.” Atlantic Council, 2 October 2026. https://www.atlanticcouncil.org/in-depth-research-reports/issue-brief/the-risks-of-the-strategic-petroleum-reserves-four-decade-low/
Reuters. “Factbox: US oil loan from emergency reserve depends on stiff premiums.” 18 March 2026 (via BOE Report). https://boereport.com/2026/03/18/us-oil-loan-from-emergency-reserve-depends-on-stiff-premiums/
Reuters. “US solicits exchange of up to 17 million barrels of oil from strategic reserve.” 16 October 2026 (via BOE Report). https://boereport.com/2026/10/16/us-solicits-exchange-of-up-to-17-million-barrels-of-oil-from-strategic-reserve/
Reuters. “Japan plans no crude oil release from national reserve in September, October.” 24 August 2026 (via BOE Report). https://boereport.com/2026/08/24/japan-plans-no-crude-oil-release-from-national-reserve-in-september-october/
Russell, Clyde. “China uses crude stockpiles, but rising oil imports may curtail draws.” Reuters, 20 October 2026 (via BOE Report). https://boereport.com/2026/10/20/china-uses-crude-stockpiles-but-rising-oil-imports-may-curtail-draws-russell/
Reuters. “Ship attacks in Strait of Hormuz hit record high in October.” 23 October 2026 (via BOE Report). https://boereport.com/2026/10/23/ship-attacks-in-strait-of-hormuz-hit-record-high-in-october/
Kimball, Spencer. “The biggest release of emergency oil stockpiles in history was announced. Why crude may keep rising.” CNBC, 14 March 2026. https://www.cnbc.com/2026/03/14/iran-war-iea-oil-stockpile-spr-strait-hormuz.html
Kimball, Spencer. “Depleted strategic oil reserve nears level that raises concerns about damage to caverns, operations.” CNBC, 15 August 2026. https://www.cnbc.com/2026/08/15/strategic-petroleum-reserve-spr-oil-iran-war-caverns.html
Kimball, Spencer, and Chloe Taylor. “Brent crude oil tops $116, a six-month high, as tensions swell in the Middle East.” CNBC, 23 October 2026. https://www.cnbc.com/2026/10/23/oil-price-brent-wti-iran-war-saudi-arabia.html
CNN. “Europe bows to US pressure to release diesel reserves ahead of midterm elections.” 2 October 2026. https://www.cnn.com/2026/10/02/europe/us-europe-diesel-reserves-intl
Yonhap. “S. Korea to release 22.46 mil. barrels from oil reserves under IEA plan.” Korea Times, 12 March 2026. https://www.koreatimes.co.kr/southkorea/20260312/s-korea-to-release-2246-mil-barrels-from-oil-reserves-under-iea-plan
S&P Global Commodity Insights. “South Korea to release record 22.46 million barrels of oil reserves in emergency action.” 11 March 2026 (via Hellenic Shipping News). https://www.hellenicshippingnews.com/south-korea-to-release-record-22-46-million-barrels-of-oil-reserves-in-emergency-action/
KED Global. “S.Korea to release strategic oil reserves to refiners; Asiana cuts flight schedules.” 1 April 2026. https://www.kedglobal.com/business-politics/newsView/ked202603310008
Seoul Economic Daily. “Korea to Meet IEA Stockpile Release Pledge by Cutting Private Reserve Mandate.” 28 May 2026. https://en.sedaily.com/finance/2026/05/28/korea-cuts-private-stockpile-mandate-to-meet-iea-oil
Nam Soo-hyun. “South Korea cushions Iran war oil shock as Japan’s Saudi crude imports plunge.” Korea JoongAng Daily, 21 October 2026. https://www.koreajoongangdaily.com/business/korea-cushions-iran-war-oil-supply-shock-as-japans-imports-plunge/12929166
S&P Global Commodity Insights. “Japan to proceed with oil shipping aid, restore national crude reserves to 90 days of net imports.” 24 August 2026 (via Hellenic Shipping News). https://www.hellenicshippingnews.com/?p=1145478












