Artikel ini telah diterjemahkan secara otomatis. Versi aslinya tersedia dalam bahasa Inggris.
Terakhir diperbarui: · 19 menit baca
Ringkasnya
Pada Agustus, Departemen Keuangan AS menjual obligasi 30 tahun seharga sekitar $98,63 per $100; pada Oktober, janji yang sama hanya laku sekitar $92,89. Permintaannya kuat. Para pemberi pinjaman hanya meminta lebih banyak, dan imbal hasil jangka panjang di negara-negara kaya mencapai level tertinggi dalam beberapa tahun. Angka-angka Amerika tidak menunjukkan ketakutan akan gagal bayar maupun inflasi yang lepas kendali; satu model mengaitkan sebagian besar kenaikan imbal hasil 10 tahun dengan perkiraan suku bunga jangka pendek. Bahkan Jerman, dengan utang sekitar 63% PDB, mencatat imbal hasil tertinggi sejak 2011. Seiring utang yang jatuh tempo dibiayai ulang dengan bunga lebih tinggi, pembayaran bunga telah naik dari 2% menjadi hampir 3% PDB global dalam empat tahun.
Daftar isi
Pada 13 Agustus 2026, Departemen Keuangan AS menjual obligasi baru bertenor 30 tahun. Obligasi itu jatuh tempo pada 15 Agustus 2056, dan lelangnya menetapkan kupon 5,125 persen: untuk setiap $100 nilai nominal, pemerintah berjanji membayar $5,125 per tahun sampai saat itu dan mengembalikan $100 di akhir masa. Para pembeli menerima imbal hasil 5,216 persen, yang menetapkan harganya sekitar $98,63 untuk setiap $100 obligasi.
Departemen Keuangan menjual lagi obligasi yang sama pada 10 September, dengan imbal hasil 5,308 persen, dan sekali lagi pada 8 Oktober, dengan 5,618 persen. Kuponnya tidak bisa berubah, karena sudah tertulis dalam obligasi itu sejak Agustus. Satu-satunya yang masih bisa mengalah adalah harga. Pada Oktober, lelang menetapkannya sekitar $92,89 untuk setiap $100 nilai nominal. Pemerintah membuat janji yang persis sama tiga kali, dan setiap kali uang yang diperolehnya makin sedikit.
Imbal hasil obligasi adalah tingkat pengembalian tahunan yang tertanam dalam harganya: apa yang diperoleh pembeli dengan membayar harga itu untuk serangkaian pembayaran tetap dan memegang obligasi itu sampai akhir. Jika pembeli membayar di bawah nilai nominal untuk kupon yang sama, pengembaliannya naik, karena pembeli tetap menerima $100 penuh pada 2056. Jadi harga dan imbal hasil bergerak berlawanan arah, dan imbal hasil di atas kupon berarti harga di bawah $100.
Lelangnya sendiri berjalan baik. Penawaran pada 8 Oktober mencapai 2,54 kali dari $22 miliar yang ditawarkan, dan penawar tidak langsung, kategori Departemen Keuangan untuk nasabah yang menawar melalui dealer atau perusahaan lain yang menawar secara langsung, menyerap 72,3 persen dari penjualan itu, dibandingkan rata-rata 68 persen dalam sepuluh lelang sebelumnya. Pada imbal hasil setinggi itu, tidak ada kekurangan pemberi pinjaman yang bersedia mengikatkan uangnya pada Washington selama tiga dasawarsa. Mereka hanya meminta imbalan yang jauh lebih besar. Pada 13 Agustus 2020, Departemen Keuangan menjual obligasi 30 tahun dengan imbal hasil 1,406 persen, kira-kira seperempat dari angka Oktober.
Obligasi Amerika itu tidak sendirian. Imbal hasil obligasi 10 tahun AS ditutup pada 5,31 persen pada 5 Oktober, penutupan tertinggi sejak Mei 2002. Imbal hasil 30 tahun Jepang ditutup pada rekor 4,168 persen keesokan harinya, dan pada pekan pertama Oktober imbal hasil obligasi pemerintah Inggris (gilt) bertenor 30 tahun naik di atas 6 persen untuk pertama kalinya sejak 1998. Puncak Jerman datang sedikit lebih awal: pada 28 September imbal hasil 10 tahunnya, menurut kurva Bundesbank, mencapai level tertinggi sejak 2011. Dana Moneter Internasional (IMF) memperkirakan rata-rata imbal hasil 10 tahun di negara-negara G7 naik lebih dari satu poin persentase antara Februari dan September, ke level tertinggi dalam hampir dua dasawarsa. Bagi rumah tangga, angka itu mendarat di cicilan rumah: rata-rata bunga KPR tetap bertenor 30 tahun di Amerika Serikat adalah 7,32 persen pada 22 Oktober, dibandingkan 6,19 persen setahun sebelumnya. Utang pemerintah dunia, hampir 94 persen dari output global pada 2025, sedang menuju 100 persen pada 2029 menurut proyeksi IMF.
Jadi, sebenarnya untuk apa tambahan empat poin persentase pada obligasi 30 tahun itu dibayarkan?
Unsur-unsur imbal hasil jangka panjang
Meminjamkan uang kepada pemerintah selama sepuluh atau tiga puluh tahun bersaing dengan alternatif yang lebih sederhana: meminjamkannya untuk beberapa bulan setiap kali, lalu terus memperpanjang pinjaman itu. Suku bunga jangka pendek, kurang lebih, ditetapkan oleh bank sentral. Jadi bagian pertama dari setiap imbal hasil jangka panjang adalah rata-rata suku bunga jangka pendek yang diperkirakan investor sepanjang umur obligasi. Jika mereka mengira suku bunga semalam akan rata-rata sekitar 4 persen dalam sepuluh tahun ke depan, obligasi 10 tahun dengan imbal hasil 3 persen tampak tidak sepadan, dan, bila hal lain tetap sama, harganya turun sampai imbal hasilnya naik mendekati level itu.
Bagian kedua adalah premi jangka, tambahan imbal hasil yang diminta investor atas risiko memegang obligasi jangka panjang. Mengunci uang selama tiga puluh tahun berarti harus menerima apa pun yang terjadi di antaranya: inflasi bisa melonjak, bank sentral bisa menaikkan suku bunga lebih tinggi daripada perkiraan siapa pun, pembeli lain bisa perlahan menjauh, dan semua itu akan menjatuhkan harga obligasi yang telanjur dibeli. Ketika risiko-risiko itu terasa besar, pemberi pinjaman ingin dibayar untuk menanggungnya. Ketika obligasi jangka panjang langka, atau dihargai sebagai asuransi terhadap kejatuhan pasar, premi itu menyusut dan bahkan bisa menjadi negatif.
Tak satu pun dari kedua bagian itu muncul di layar perdagangan. Pasar mengutip imbal hasil, sedangkan pembagian antara ekspektasi suku bunga dan premi harus diestimasi dengan model, dan model bisa saling berbeda. Imbal hasil jangka pendek paling peka terhadap apa yang diperkirakan akan dilakukan bank sentral dalam satu atau dua tahun ke depan. Imbal hasil jangka panjang juga memuat ekspektasi itu, tersebar di jauh lebih banyak tahun, ditambah premi apa pun yang dituntut investor untuk menunggu.
Cara kedua membedah imbal hasil yang sama memakai obligasi yang dilindungi dari inflasi, di Amerika dikenal sebagai TIPS, yang pembayaran kupon dan pokoknya bergerak mengikuti indeks harga konsumen. Imbal hasilnya adalah imbal hasil riil, pengembalian setelah inflasi. Selisih antara imbal hasil obligasi biasa dan imbal hasil TIPS dengan jatuh tempo yang sama disebut inflasi breakeven. Angka ini adalah ukuran pasar atas kompensasi inflasi, bukan cerminan bersih dari perkiraan investor tentang arah harga: di dalamnya terkandung premi atas risiko kejutan inflasi, dan TIPS lebih sulit diperdagangkan dibandingkan surat utang pemerintah AS (US Treasury) biasa, sehingga harganya terdistorsi. Meski begitu, jika inflasi breakeven nyaris tidak bergerak sementara imbal hasil melonjak, lonjakan itu datang lewat imbal hasil riil.
Keadaan masing-masing negara memengaruhi kedua bagian itu: seberapa besar utangnya, bagaimana politiknya berperilaku, siapa yang membeli obligasinya, dan apa yang dilakukan bank sentralnya. Itulah sebabnya tahun yang sama memperlakukan Berlin, London, dan Tokyo dengan begitu berbeda.
Bukti dari Amerika
Guncangan itu datang dari Teluk. Perang AS–Israel melawan Iran pecah pada Februari, dan pada 9 Maret aksi jual obligasi melanda seluruh dunia ketika harga minyak naik jauh di atas $115 per barel. Obligasi pemerintah biasanya menjadi tempat berlindung di masa perang, tetapi kali ini daya tarik itu terabaikan: investor khawatir bank sentral harus mempertahankan suku bunga tinggi lebih lama, atau malah menaikkannya. “Hari ini jauh lebih mirip mode panik,” kata Lyn Graham-Taylor, ahli strategi suku bunga di Rabobank di London, hari itu.
Inflasi pun datang. Harga konsumen AS naik 3,7 persen dalam dua belas bulan hingga September, dengan indeks energi naik 20,4 persen. Pada 16 September, Federal Reserve (The Fed) menaikkan suku bunga acuannya seperempat poin, ke kisaran 3,75 persen hingga 4 persen, kenaikan pertamanya sejak 2023. “Inflasi masih tinggi,” bunyi pernyataannya, dan 16 dari 18 pejabat yang menyerahkan proyeksi memperkirakan satu kenaikan lagi. Bank Sentral Eropa (ECB) telah menaikkan suku bunga fasilitas simpanannya pada Juni dan sekali lagi pada September, dan Bank of Japan membawa suku bunga kebijakannya ke 1,25 persen, tertinggi sejak 1995.
Dua pembacaan atas imbal hasil 10 tahun AS menunjukkan dari mana kenaikan itu berasal, lalu sebuah model memecahnya lebih jauh. Yang pertama paling sederhana. Pada 27 Februari, tepat sebelum perang, imbal hasil 10 tahun ditutup pada 3,97 persen. Pada 23 Oktober angkanya 5,00 persen. Dalam rentang yang sama, imbal hasil riil 10 tahun naik dari 1,72 persen menjadi 2,66 persen, hampir seluruh pergerakan itu, sementara inflasi breakeven bergerak dari 2,25 persen ke 2,34 persen. Kompensasi inflasi untuk satu dasawarsa nyaris tidak berubah; hampir semua tambahan imbal hasil berupa pengembalian yang lebih tinggi setelah inflasi.
Pembacaan kedua datang dari staf The Fed sendiri, dengan metode yang berbeda. Saat meninjau pekan-pekan menjelang rapat September, mereka mendapati bahwa kompensasi inflasi jangka dekat naik, sebagian besar seiring harga minyak, dan bahwa kenaikan itu menjelaskan sebagian besar lonjakan imbal hasil bertenor lebih pendek. Suku bunga riil menjelaskan sebagian besar kenaikan imbal hasil bertenor lebih panjang. Bahkan setelah naik, kompensasi inflasi masih sejalan dengan inflasi yang kembali ke sasaran 2 persen The Fed.
Pembagian antara ekspektasi suku bunga dan premi berasal dari model premi jangka yang dikelola Federal Reserve Bank of New York (Fed New York). Menurut estimasi model itu, imbal hasil 10 tahun versi model naik 1,24 poin dari 27 Februari hingga 7 Oktober, hari ketika premi mencapai puncaknya. Sekitar 0,85 di antaranya berasal dari ekspektasi suku bunga jangka pendek yang lebih tinggi dan sekitar 0,39 dari premi jangka. Jadi, kira-kira sepertiga dari kenaikan itu adalah bayaran tambahan untuk risiko, dan pada 7 Oktober premi itu berada di 0,98 poin, tertinggi sejak Juni 2014. Lalu premi itu turun lagi. Pada 22 Oktober model itu menaksirnya di 0,64, dekat dengan 0,59 pada akhir Februari, sementara komponen ekspektasi suku bunga tidak bergeser sedikit pun.
Sebagian dari penurunan itu terjadi dalam satu hari. Pada 22 Oktober, aksi jual tajam di pasar saham, dipicu kekhawatiran seputar perdagangan bertema kecerdasan buatan, mendorong investor kembali ke Treasury, dan imbal hasil 10 tahun turun lebih dari 17 basis poin (satu basis poin adalah seperseratus poin persentase) menjadi 4,972 persen. “Untuk pertama kalinya setelah sekian lama, Treasury menikmati status sebagai tempat berlindung,” kata Larry Holzenthaler, manajer portofolio pendapatan tetap di Catalyst Funds. Menurut model, penurunan hari itu terbagi kira-kira rata antara kedua bagian: sekitar delapan basis poin dari ekspektasi suku bunga, delapan dari premi.
Bentuk kurvanya cocok. Dari akhir Februari hingga 23 Oktober, imbal hasil 2 tahun naik 1,31 poin, imbal hasil 10 tahun 1,03, dan imbal hasil 30 tahun 0,69. Imbal hasil jangka pendek naik paling tinggi, seperti biasanya ketika pasar menilai ulang apa yang akan dilakukan bank sentral dalam satu-dua tahun ke depan.
Dua cerita sama-sama sejalan dengan semua ini. Dalam cerita pertama, pasar memperkirakan bank sentral akan menahan suku bunga tinggi lebih lama untuk menaklukkan inflasi yang didorong minyak. Dalam cerita kedua, yang juga digambarkan oleh meja operasi pasar The Fed, data menunjukkan “ekonomi yang tangguh dengan inflasi yang membandel”. Komentar pasar yang tercatat dalam risalah rapat The Fed bulan September menambahkan kekuatan lain yang mengangkat premi jangka: geopolitik, ketidakpastian seputar program pembelian kembali obligasi oleh Departemen Keuangan, dan persaingan memperebutkan modal dengan pinjaman besar-besaran untuk membangun infrastruktur AI. Bagaimanapun juga, angka-angka Amerika tidak memperlihatkan investor yang kabur dari pemerintah yang mereka khawatirkan akan gagal bayar, atau yang bersiap menghadapi inflasi yang lepas kendali. Menurut model Fed New York, sebagian besar kenaikan imbal hasil 10 tahun sejak Februari adalah jalur suku bunga jangka pendek yang diperkirakan. Itu hanya mencakup satu negara dan satu tenor, dan pembagiannya sendiri bertumpu pada sebuah model.
Premi yang kembali
Lonjakan premi pada 2026 bertumpu di atas perubahan yang lebih lambat. Menurut model Fed New York, premi jangka 10 tahun bernilai negatif pada setiap hari perdagangan sepanjang 2018, 2019, 2020, dan 2022, dan di bawah nol pada sebagian besar hari di 2021, 2023, dan 2024. Pada 9 Maret 2020 premi itu jatuh ke minus 1,66 poin, angka terendahnya. Investor menerima imbalan lebih kecil untuk obligasi 10 tahun daripada yang akan mereka peroleh dari suku bunga jangka pendek yang mereka perkirakan selama satu dasawarsa, sehingga pada praktiknya mereka membayar demi hak istimewa memegangnya. Premi negatif bukanlah imbal hasil negatif: obligasi 10 tahun masih memberi 0,54 persen hari itu. Imbal hasil negatif terjadi di tempat lain. Pada hari yang sama, imbal hasil 10 tahun Jerman minus 0,85 persen, yang berarti pemberi pinjaman membayar Berlin untuk menjaga uang mereka selama sepuluh tahun. Sepanjang 2025 dan pada 2026 hingga 22 Oktober, premi Amerika positif setiap hari.
Cara ekonom membedah imbal hasil

Tidak ada pasar yang memperdagangkan premi jangka. Sebuah catatan Dewan Gubernur Federal Reserve merumuskan persoalannya secara gamblang: pembagian antara ekspektasi suku bunga dan premi “tidak dapat disimpulkan secara langsung dari harga pasar”, sehingga harus diestimasi dengan model ekonometrik. Versi Fed New York dibangun oleh Tobias Adrian, Richard Crump, dan Emanuel Moench, pertama kali diterbitkan pada 2008 dan direvisi pada 2013. Model ini menghitung harga seluruh kurva Treasury dengan regresi linear tiga tahap, mengestimasi jalur suku bunga jangka pendek yang diperkirakan investor, dan memperlakukan sisa imbal hasil sebagai premi. Model lain menempuh jalan berbeda. Model Kim-Wright milik Dewan Gubernur sendiri juga memasukkan survei atas prakiraan para peramal profesional tentang suku bunga jangka pendek, dan catatan itu menemukan bahwa estimasinya untuk tenor panjang dan estimasi Fed New York “kadang-kadang dapat berbeda secara material”, terutama karena survei-survei itu. Cara yang masuk akal untuk membaca satu model mana pun adalah melihat arah dan titik baliknya, lalu mengujinya dengan bukti yang tidak bergantung pada model itu, seperti pemilahan staf The Fed atas kenaikan 2026 menjadi suku bunga riil dan kompensasi inflasi.
Tahun-tahun premi negatif itu punya latar: bank sentral memegang utang pemerintah dalam jumlah sangat besar. Bank of England membeli £895 miliar utang dalam sterling, hampir semuanya gilt, antara 2009 dan 2021, dalam putaran-putaran pelonggaran kuantitatif yang sebagian dimaksudkan untuk menekan suku bunga jangka panjang. Pada akhir Juni 2026, Bank of Japan masih memegang 46,7 persen dari seluruh obligasi pemerintah Jepang.
Masing-masing kini mundur dengan caranya sendiri. Bank of England mulai menjual gilt pada 1 November 2022, dan pada September 2026 bank itu menangguhkan penjualan selama enam bulan dan sama sekali berhenti menjual gilt bertenor panjang. Bank of Japan memangkas pembelian obligasi bulanannya sekitar ¥200 miliar setiap kuartal hingga awal 2027, dan prinsip yang dinyatakannya adalah bahwa “pada dasarnya suku bunga jangka panjang terbentuk di pasar keuangan”. The Fed telah kembali menambah kepemilikannya, tetapi hanya atas utang bertenor pendek. Instruksinya, yang ditegaskan ulang pada September, adalah membeli surat perbendaharaan (Treasury bills), dan bila perlu surat utang jangka menengah dengan sisa tenor tiga tahun atau kurang, untuk menjaga cadangan perbankan tetap memadai, serta memperpanjang setiap surat utang Treasury yang dipegangnya saat jatuh tempo. Pada pekan yang berakhir 21 Oktober, kepemilikannya atas surat utang Treasury jangka menengah dan panjang biasa, sekitar $3,6 triliun, hanya $39,9 miliar lebih tinggi daripada setahun sebelumnya.
Sementara itu, pemerintah-pemerintah meminjam lebih banyak. Jerman memperkirakan pinjaman federal mencapai rekor pada 2026. Pada Agustus, Departemen Keuangan AS menyatakan berencana mempertahankan ukuran lelang rutin surat utang jangka menengah dan panjangnya setidaknya selama beberapa kuartal dan memenuhi kebutuhan tambahan dengan surat perbendaharaan, sehingga pinjaman baru tetap berjangka pendek.
Model dapat memberi ukuran premi, tetapi tidak penyebabnya, dan untuk penyebab yang ada hanyalah atribusi. Pandangan IMF, yang diterbitkan pada 14 Oktober, adalah bahwa di negara-negara maju utama, utang yang tinggi, tekanan belanja, dan prospek penerbitan obligasi besar-besaran mendorong naik imbal hasil yang diminta investor untuk memegang obligasi jangka panjang. Athanasios Vamvakidis dari IMF memperingatkan pada pekan yang sama tentang naiknya imbal hasil obligasi negara “akibat tekanan inflasi, ketidakseimbangan fiskal, dan penerbitan besar-besaran oleh negara dan, makin lama, oleh sektor swasta.”
Badai yang sama, kerusakan yang berbeda
Seandainya utang saja yang menggerakkan imbal hasil, Jerman akan melewati tahun yang tenang. Pada 2025 utang pemerintahnya sekitar 63 persen dari PDB, dibandingkan 102 persen untuk Inggris, 124 persen untuk Amerika Serikat, dan 207 persen untuk Jepang. Namun imbal hasil 10 tahunnya, diukur pada kurva Bundesbank, mencapai 3,69 persen pada 28 September, tertinggi sejak April 2011. Fakta itu melemahkan penjelasan apa pun yang hanya bertumpu pada tingkat utang, meski tidak juga membuktikan adanya satu penyebab global. Badan pengelola utang Jerman memperkirakan pinjaman federal mencapai rekor €525,5 miliar pada 2026 dan naik lagi pada 2027, dan menyatakan bahwa pemerintah federal sedang berada dalam fase ekspansif kebijakan fiskal. IMF memproyeksikan utang Jerman naik hingga hampir 74 persen dari PDB pada 2031 untuk membiayai investasi dan pertahanan. Selain itu, Jerman meminjam dalam euro, yang suku bunganya ditetapkan oleh ECB sejak 1999. ECB menaikkannya dua kali pada 2026.
Inggris terpukul lebih keras daripada kebanyakan negara. Biaya pinjamannya naik lebih tajam daripada sebagian besar pemerintah Eropa lain setelah perang pecah, karena kekhawatiran akan ketergantungan negara itu pada gas alam untuk pemanas dan pembangkit listrik. Pada awal Oktober, investor memperkirakan Bank of England akan menaikkan suku bunga pada November atau Desember, kenaikan pertamanya sejak perang dimulai. Anggaran yang kian dekat menambah kekhawatiran kedua. Pada 6 Oktober, Menteri Keuangan John Healey bertemu dengan para ekonom dari gilt-edged market makers, yakni dealer utama obligasi pemerintah Inggris, untuk menakar sentimen menjelang anggaran pertamanya pada 28 Oktober. Kementeriannya kemudian menyatakan bahwa ia “menekankan pentingnya kredibilitas fiskal di tengah lingkungan ekonomi global yang penuh tantangan”. Keesokan harinya imbal hasil gilt 30 tahun melonjak 13 basis poin, ke level tertinggi sejak Januari 1998.
Apa yang jebol di Inggris pada 2022

Dana pensiun manfaat pasti di Inggris memakai strategi investasi berbasis liabilitas (liability-driven investment, LDI), yang memungkinkan mereka meminjam untuk memegang lebih banyak gilt jangka panjang daripada yang sanggup dibeli dengan uang sendiri, dengan bantalan untuk menyerap kerugian. Pada 23 September 2022 pemerintah mengumumkan paket fiskal ekspansif, yang disebut mini-budget, dan imbal hasil gilt jangka panjang naik 30 basis poin hari itu. Pada 27 September imbal hasil 30 tahun naik 67 basis poin antara pagi dan petang; kenaikan harian terbesar dalam data sejak 2000 sebelumnya adalah 29. Pergerakan itu mengancam melampaui bantalan banyak dana LDI, yang kemudian harus menjual gilt ke pasar yang sedang jatuh atau meminta tambahan uang tunai kepada program pensiun. Setiap penjualan menekan harga lebih rendah dan memaksa penjualan berikutnya, sebuah spiral yang oleh Bank of England disebut “memperkuat dirinya sendiri”. Pada 28 September Bank of England turun tangan di pasar gilt jangka panjang. Ed Yardeni, yang menciptakan istilah “bond vigilantes” pada 1983, mendefinisikan mereka dalam satu kalimat: “Jika otoritas fiskal dan moneter tidak mau mengatur perekonomian, para investor obligasilah yang akan melakukannya.” Inggris pada 2022 mengalami keduanya: aksi jual akibat mini-budget, yang menjadi jauh lebih parah karena para pemegang yang berinvestasi dengan dana pinjaman dan terpaksa menjual.
Bank of England juga harus menjelaskan dirinya. Ketika bank itu berhenti menjual gilt jangka panjang pada 17 September, harga gilt jangka panjang melonjak tajam. Andrew Bailey dari Bank of England membantah bahwa perubahan itu merupakan respons atas memburuknya kondisi pasar, dan bank itu berargumen bahwa laju penjualannya terutama memengaruhi kapan kerugian jatuh ke pundak pemerintah, bukan seberapa besar kerugian itu. Anggaran Healey dijadwalkan disampaikan pada 28 Oktober, hari yang sama dengan jadwal The Fed mengumumkan keputusan suku bunga berikutnya.
Ujung panjang kurva Jepang menceritakan kisah serupa. Pada awal Oktober investor makin khawatir bahwa rencana belanja Perdana Menteri Sanae Takaichi dapat memperburuk keuangan negara. Pada 5 Oktober imbal hasil 30 tahun menyentuh rekor tertinggi intrahari 4,235 persen, sementara imbal hasil 2 tahun berada di sekitar 1,9 persen. Ketika Bank of Japan menaikkan suku bunganya ke 1,25 persen pada 18 September, dua anggota dewan menyatakan tidak setuju, keduanya diangkat oleh Takaichi awal tahun ini dan keduanya dipandang sebagai penganut reflasi. Kenaikan suku bunga biasanya mengangkat imbal hasil obligasi dan mata uang suatu negara. Kali ini imbal hasil 10 tahun justru turun dan yen melemah, dan para ekonom menunjuk pada suara yang terbelah itu, yang mengisyaratkan bank sentral tersebut mungkin tidak akan mengambil sikap yang sangat hawkish. Uraian IMF sendiri atas imbal hasil Jepang, yang diterbitkan pada April, menyebut baik kompensasi risiko maupun ekspektasi suku bunga kebijakan yang lebih tinggi.
Kekhawatiran di balik pergerakan di Inggris dan Jepang punya nama. Pada 2023, Bank for International Settlements (BIS) menggambarkan kekhawatiran paling akutnya sebagai dominasi fiskal, “situasi ketika kebijakan moneter tidak mampu diperketat karena kendala fiskal”. Episode-episode ini tidak menunjukkan hal itu: The Fed dan Bank of Japan sama-sama menaikkan suku bunga tahun ini, dan pada awal Oktober investor memperkirakan Bank of England akan menyusul. Yang diubah oleh utang adalah seberapa tajam pasar bereaksi. IMF menyatakan bahwa utang yang tinggi membuat suku bunga pasar lebih peka terhadap berita fiskal, dan bahwa di AS suku bunga forward jangka panjang menjadi lebih peka terhadap proyeksi utang pemerintah. Pasar besar juga mengekspor masalahnya. “Di negara-negara maju utama, dampak ketidakdisiplinan fiskal tidak berhenti di perbatasan. Dampak itu menjalar ke seluruh dunia,” kata Rodrigo Valdés dari IMF pada 14 Oktober.
Bagaimana suku bunga yang lebih tinggi sampai ke anggaran
Pemerintah tidak membayar imbal hasil lelang terakhirnya untuk seluruh utangnya. Yang dibayarnya adalah suku bunga efektif, campuran dari semua utang yang masih beredar, sebagian dipinjam dengan 1,4 persen pada 2020 dan sebagian dengan 5,6 persen pada Oktober 2026. Untuk obligasi berbunga tetap, campuran itu bergeser ketika utang lama jatuh tempo dan dibiayai ulang, dan ketika setiap defisit baru dibiayai dengan suku bunga hari ini. Sebagian utang bergerak lebih cepat: surat utang berbunga mengambang Amerika menyesuaikan suku bunganya setiap pekan, dan obligasi yang terindeks inflasi membayar lebih banyak ketika harga naik. IMF menyebut aritmetika yang mengikutinya efek bola salju. Ketika suku bunga efektif lebih tinggi daripada laju pertumbuhan PDB nominal, rasio utang naik dengan sendirinya, sekalipun pajak menutup semua belanja selain bunga, karena bunganya lantas dibayar dengan pinjaman baru. Yang bisa menghentikannya adalah keseimbangan primer, yakni anggaran sebelum pembayaran bunga. Untuk setiap tingkat suku bunga dan pertumbuhan, ada keseimbangan primer yang menjaga rasio utang tetap stabil, dan pemerintah yang menjalankan defisit lebih besar dari itu akan menyaksikan rasionya terus naik.
Dunia secara keseluruhan sedang menjalankan defisit yang lebih besar itu. IMF memperkirakan defisit primer global sekitar 3,3 persen dari PDB pada 2026, padahal untuk menstabilkan rasio utang dunia tahun ini defisit itu perlu dipangkas hingga sekitar 2,6 persen. Tekanan juga menumpuk pada utang baru: di makin banyak perekonomian, suku bunga yang dibayar untuk utang baru kini melampaui perkiraan pertumbuhan nominal, dan IMF memproyeksikan biaya rata-rata efektif pembiayaan pemerintah naik dari 2,3 persen pada 2021 menjadi 3,7 persen pada 2031. Amerika menjalankan defisit 7 hingga 8 persen dari PDB sementara perekonomiannya beroperasi mendekati kapasitas penuh, dan IMF memproyeksikan pembayaran bunganya mencapai 5,7 persen dari PDB pada 2031, kira-kira setara dengan proyeksi belanja negara itu untuk Social Security, program tunjangan terbesarnya.
Seberapa cepat hal itu terjadi bergantung pada berapa lama suatu negara meminjam. Jepang meminjam jangka panjang ketika uang masih murah. Rata-rata jatuh tempo utangnya yang panjang membuat suku bunga efektif atas utangnya hanya menyesuaikan secara bertahap, dan pada April IMF memproyeksikan rasio utang Jepang turun sekitar 14 poin persentase antara 2025 dan 2031, karena biaya bunga akan tetap di bawah pertumbuhan. IMF menambahkan syaratnya: efek itu akan berkurang seiring utang lama berbiaya rendah jatuh tempo dan dibiayai ulang dengan suku bunga yang jauh lebih tinggi, dan prospeknya bisa menjadi kurang menguntungkan karena imbal hasil sudah naik. Amerika Serikat menempuh jalan sebaliknya. Sejak pandemi, surat perbendaharaan telah menambah hampir $5 triliun pada utang federal, yang memperpendek rata-rata jatuh tempo dan berarti utang lebih sering harus dibiayai ulang.
Pelonggaran kuantitatif menambahkan satu tikungan yang tersembunyi di balik angka jatuh tempo utama. Ketika bank sentral membeli obligasi pemerintah jangka panjang, ia membayarnya dengan cadangan yang bunganya harus ia bayarkan kepada bank. Dalam pembukuan pemerintah, utang itu tampak panjang dan aman. BIS menunjukkan bahwa sektor publik secara keseluruhan, pemerintah dan bank sentral bersama-sama, sebenarnya menjadi lebih peka terhadap kenaikan suku bunga, karena suku bunga yang lebih tinggi langsung menaikkan beban bunga bank sentral atas cadangan dan menggerus laba yang disetorkannya kepada kas negara.
Utang pemerintah dunia mencapai hampir 94 persen dari PDB pada 2025, dan dengan lintasan saat ini IMF melihatnya mencapai 100 persen pada 2029, level yang sebelumnya hanya pernah dicapai setelah Perang Dunia Kedua. Menurut angka IMF sejak 2019, angka aktual tertingginya 97,4 persen pada 2020. Di seluruh dunia, pembayaran bunga naik dari 2 persen menjadi hampir 3 persen dari PDB global dalam empat tahun, seiring pemerintah membiayai ulang utang yang jatuh tempo dengan suku bunga baru yang lebih tinggi.
Argumen bahwa ini normal saja
Dasawarsa-dasawarsa sebelumnya menawarkan pembanding. Menurut estimasi Fed New York, imbal hasil 10 tahun versi model adalah 7,68 persen pada September 1994, dengan premi jangka 2,58 poin, dan imbal hasil 10 tahun pernah ditutup setinggi 5,26 persen pada Juni 2007. Dengan tolok ukur itu, imbal hasil 10 tahun sebesar 5 persen bukanlah sesuatu yang luar biasa. Periode yang ganjil justru yang baru saja berakhir. Pada Januari 2020, sebuah makalah kerja staf Bank of England karya Paul Schmelzing, yang merekonstruksi suku bunga riil hingga abad ke-14, mengisyaratkan bahwa suku bunga riil “bisa segera memasuki wilayah negatif secara permanen”. Itu pembacaan serius atas sebuah tren panjang, dan itu menunjukkan betapa jauh ekspektasi telah berayun.
Imbal hasil riil yang lebih tinggi juga bisa membawa kabar baik. Daftar IMF tentang kekuatan yang mendorong imbal hasil naik mencakup permintaan investasi yang lebih kuat dan ekspektasi pertumbuhan yang lebih tinggi terkait AI, dan meja operasi pasar The Fed melihat perekonomian yang tangguh. Pertumbuhan nominal yang lebih cepat juga membantu aritmetika utang, karena memperbesar penyebutnya. Data Amerika tidak menunjukkan kepanikan inflasi maupun aksi mogok pembeli.
Namun, daftar IMF yang sama ditutup dengan kalimat yang berbeda: “Tetapi fundamental fiskal memegang peran sentral.” Suku bunga utang baru itulah yang, obligasi demi obligasi, mengalir ke suku bunga efektif, dan di makin banyak perekonomian suku bunga itu sudah melampaui perkiraan pertumbuhan. Pasar Treasury AS juga menunjukkan perubahan. Pada April, Valdés mencatat bahwa premi yang dulu dinikmati Treasury AS dibandingkan utang negara maju lainnya kian menyempit. “Ini tanda-tanda bahwa pasar tidak lagi setenang — sepemaaf — dulu,” katanya. Biaya pinjaman yang lebih tinggi menyisakan ruang yang lebih sempit bagi Washington untuk menyerap guncangan berikutnya.
Dua cara meminjam
Bagi para pembeli di lelang Oktober, imbal hasil obligasi seri Agustus itu terkunci pada 5,618 persen hingga 2056, dan bagi Departemen Keuangan, potongan utang tersebut akan berbiaya sama apa pun langkah The Fed berikutnya. Itu salah satu cara meminjam ketika suku bunga tinggi: bayar mahal dan kunci harganya.
Inggris menempuh jalan sebaliknya. Gilt jangka panjang dulu merupakan tulang punggung pinjaman Inggris. Obligasi itu memberi negara tersebut rata-rata jatuh tempo utang terpanjang di antara negara-negara ekonomi besar, serta perlindungan dalam kadar tertentu terhadap kenaikan suku bunga. Permintaan dari dana pensiun domestik yang dulu membelinya sebagian besar telah memudar. Rencana pembiayaan yang diterbitkan Inggris pada Maret memangkas porsi gilt konvensional bertenor lebih dari 15 tahun menjadi 9,1 persen dari penjualan gilt pada 2026/2027, 4,3 poin persentase lebih rendah daripada dalam rencana tahun sebelumnya.
Peralihan Inggris ke pinjaman bertenor lebih pendek berarti makin banyak utangnya akan kembali ke pasar lebih cepat, dengan suku bunga apa pun yang berlaku saat itu.
Artikel terkait
- Geografi utang: mengapa sejumlah negara berutang dalam mata uang yang tidak mereka kendalikan
- Dominasi dolar: mengapa komoditas yang paling banyak diperdagangkan di dunia bukan minyak
- Apa yang terjadi pada utang sebuah negara ketika negara itu tidak ada lagi
Bacaan lanjutan
Sebagai Associate Amazon, Eikleaf memperoleh penghasilan dari pembelian yang memenuhi syarat. Tautan buku di bawah ini adalah tautan afiliasi: jika Anda membeli melaluinya, kami mungkin menerima komisi kecil tanpa biaya tambahan bagi Anda.
 This Time Is Different: Eight Centuries of Financial FollySejarah berbasis data tentang krisis utang negara, memperlihatkan bagaimana utang publik yang tinggi dan naiknya biaya pinjaman pernah berlangsung sebelumnya.
 A History of Interest Rates (4th ed.)Rujukan standar tentang biaya pinjaman pemerintah dari zaman kuno hingga pasar obligasi modern, menempatkan imbal hasil saat ini dalam konteks jangka panjang.
Video rekomendasi
 9:13Yield US Treasury Tembus 5%! Alarm Bahaya untuk Wall Street dan Ekonomi AS | MARKET BUZZMengulas lonjakan yield obligasi AS mendekati 5% dan risikonya bagi pasar dan ekonomi.
 10:31Dampak Lonjakan Yield US Treasury Terhadap Stabilitas Pasar Keuangan Indonesia | Zona BisnisMembahas dampak naiknya yield US Treasury terhadap pasar keuangan negara berkembang seperti Indonesia.
 7:14Why Treasury yields are at 20-year highs – and why it mattersPenjelasan PBS terkini tentang mengapa imbal hasil obligasi pemerintah AS mencapai level tertinggi dalam 20 tahun dan artinya bagi peminjam.
Kutip artikel ini
Lena Martin. “Mengapa pemerintah negara kaya membayar lebih mahal untuk meminjam, dan siapa yang merasakannya.” Eikleaf, 24 Oktober 2026, diperbarui 25 Oktober 2026. https://www.eikleaf.com/id/why-rich-governments-are-paying-more-to-borrow-and-who-feels-it/
Penafian AI Generatif
Sebagian konten halaman ini dihasilkan dan/atau disunting dengan bantuan AI Generatif.
Media
Gedung Departemen Keuangan Amerika Serikat – Wikimedia Commons (Foto: Rchuon24, CC BY-SA 3.0)
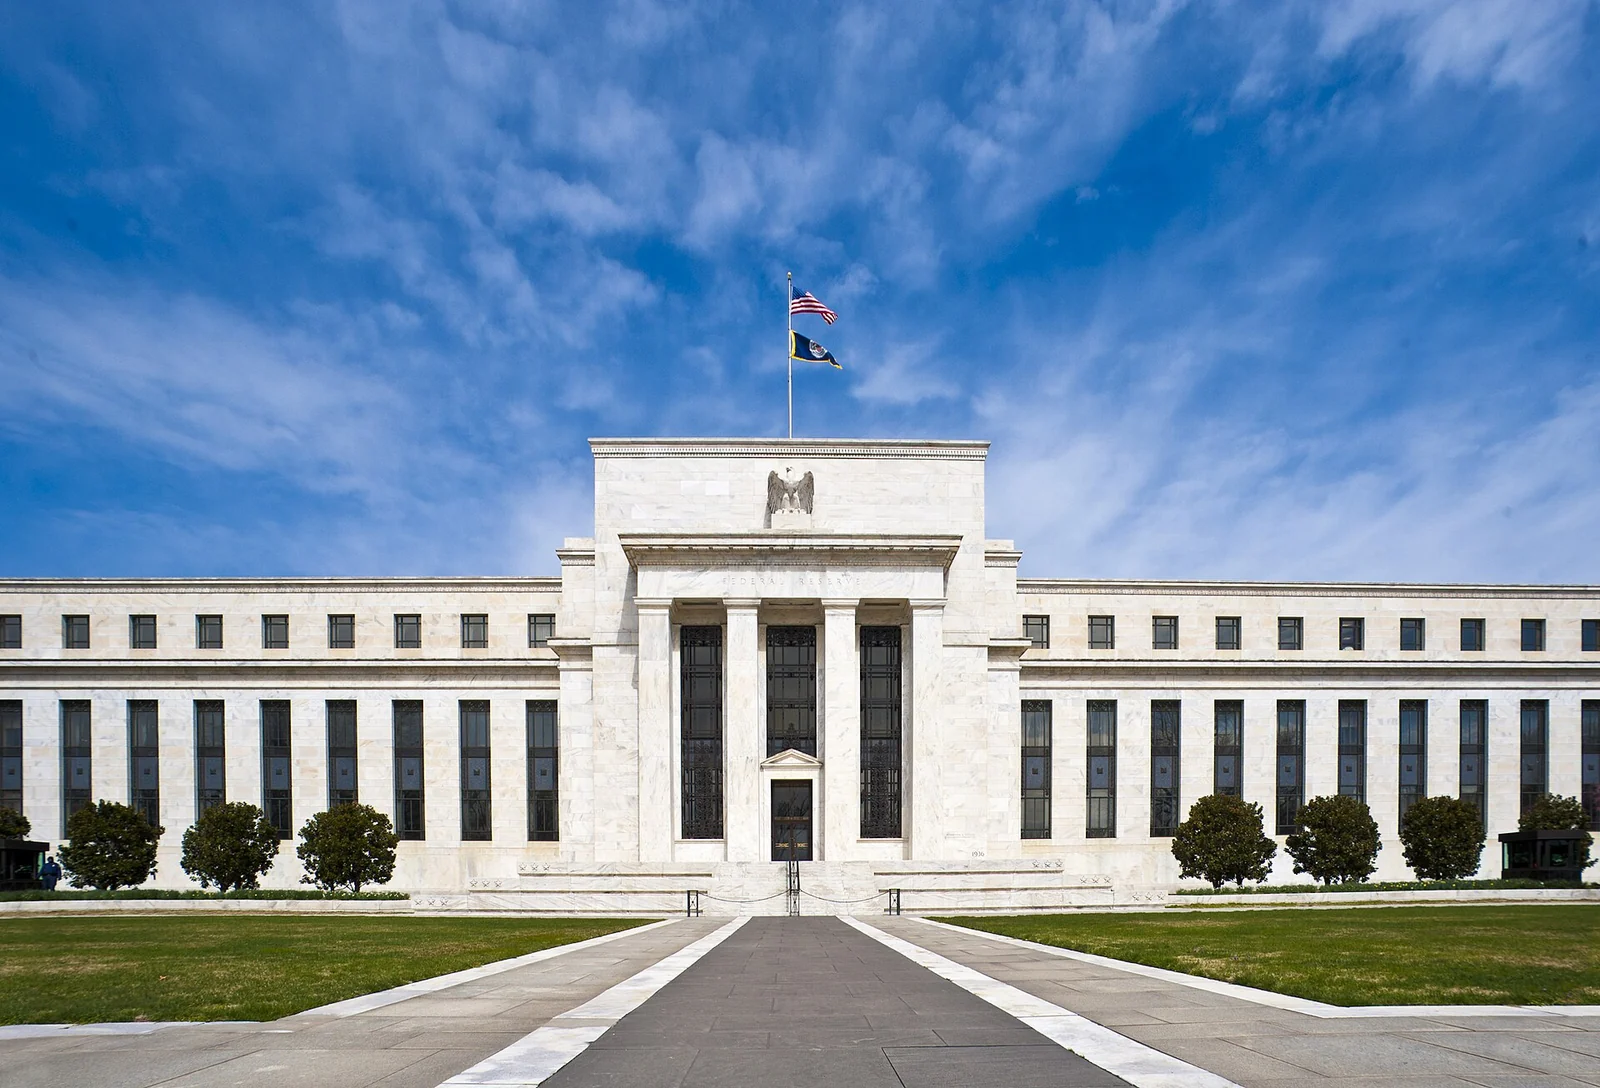
Gedung Eccles – Board of Governors of the Federal Reserve System
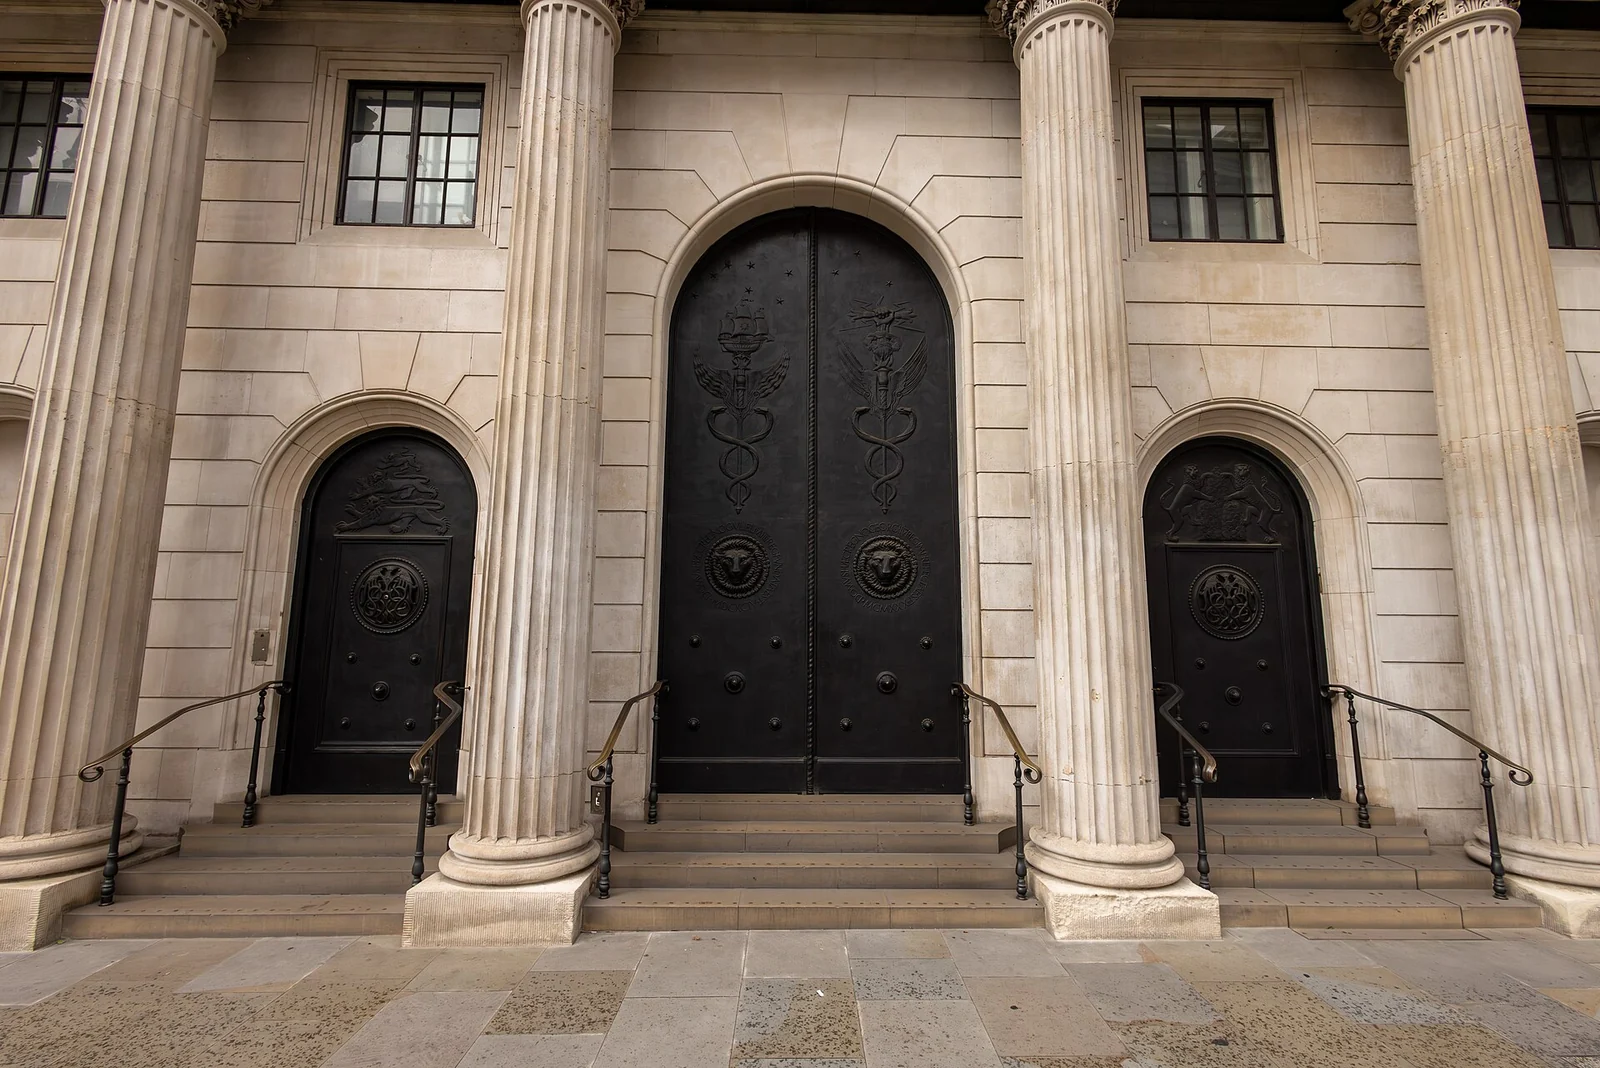
Pintu masuk Bank of England – Wikimedia Commons (Foto: The wub, CC BY-SA 4.0)
Sumber dan Referensi Utama
U.S. Department of the Treasury. “Daily Treasury Par Yield Curve Rates” and “Daily Treasury Par Real Yield Curve Rates,” 2002, 2007, 2020 and 2026 data (accessed 24 October 2026). https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_yield_curve
TreasuryDirect. Auction results for CUSIP 912810UW6 (13 August, 10 September and 8 October 2026) (accessed 24 October 2026). https://www.treasurydirect.gov/TA_WS/securities/search?cusip=912810UW6&format=json
TreasuryDirect. Auction results for the 30-year bond auctioned 13 August 2020 (accessed 24 October 2026). https://www.treasurydirect.gov/TA_WS/securities/search?securityType=Bond&startDate=2020-07-01&endDate=2020-09-30&format=json
TreasuryDirect. “Understanding pricing and interest rates.” https://www.treasurydirect.gov/marketable-securities/understanding-pricing/
TreasuryDirect. “Auction FAQs.” https://www.treasurydirect.gov/help-center/faqs/auction-faqs/
TreasuryDirect. “Floating Rate Notes (FRNs).” https://www.treasurydirect.gov/marketable-securities/floating-rate-notes/
FINRA. “Bond Yield and Return.” https://www.finra.org/investors/insights/bond-yield-return
U.S. Department of the Treasury. Brian Smith, “Quarterly Refunding Statement,” 5 August 2026. https://home.treasury.gov/news/press-releases/sb0590
CNBC. “Treasury yields are lower after reaching multiyear highs, traders weigh latest bond auction,” 8 October 2026. https://www.cnbc.com/2026/10/08/us-treasury-yields-30-year-bond-auction.html
CNBC. “10-year Treasury yield tumbles below 5% to lowest level in nearly a month,” 22 October 2026. https://www.cnbc.com/2026/10/22/treasurys-bonds-ai-yields.html
CNBC. “Fed approves interest rate hike, signals one more to come this year,” 16 September 2026. https://www.cnbc.com/2026/09/16/fed-rate-decision-september-2026.html
CNBC. “Bank of Japan raises interest rates to 31-year high, flags concerns over inflation,” 18 September 2026. https://www.cnbc.com/2026/09/18/japan-raises-rates-30-year-high-yen-jgb.html
CNBC. “Why Japan’s markets flipped the usual script after central bank rate hike,” 18 September 2026. https://www.cnbc.com/2026/09/18/japan-rate-hike-stocks-rise-bond-yields-yen-fall.html
Japan Ministry of Finance. JGB interest rates (daily, current and historical). https://www.mof.go.jp/english/policy/jgbs/reference/interest_rate/
Japan Ministry of Finance. “Breakdown by JGB and T-Bill Holders (Jun. 2026, Preliminary Figures).” https://www.mof.go.jp/english/policy/jgbs/reference/Others/holdings01.pdf
Reuters. “Japan’s 30-year bond yields hit record high ahead of PM’s remarks,” 5 October 2026 (via The Standard). https://www.thestandard.com.hk/finance/article/344586/Japans-30-year-bond-yields-hit-record-high-ahead-of-PMs-remarks
Reuters. “UK 30-year gilt yields hit 28-year high in global selloff,” 7 October 2026 (via Euronext). https://live.euronext.com/en/financial-news/uk-30-year-gilt-yields-hit-28-year-high-global-selloff
Reuters. “UK 30-year gilt yields top 6% for the first time since 1998,” 1 October 2026 (via AOL). https://www.aol.com/articles/uk-30-gilt-yields-surge-074720000.html
Reuters. “Bank of England halts long-dated gilt sales, rewrites plan to unwind QE,” 17 September 2026 (via Euronext). https://live.euronext.com/en/financial-news/bank-england-sets-out-long-term-plan-unwind-qe-halts-long-dated-gilt-sales
Reuters. “Germany’s debt agency expects new record for borrowing in 2027,” 24 September 2026 (via Devdiscourse). https://www.devdiscourse.com/article/international/3981836-germanys-debt-agency-expects-new-record-for-borrowing-in-2027
Reuters. “From Europe to Asia, bond markets plunge as oil vaults above $115,” 9 March 2026 (via Yahoo Finance). https://finance.yahoo.com/news/europe-asia-bond-markets-plunge-094956552.html
HM Treasury. “Debt Management Report 2026-27,” 3 March 2026. https://www.gov.uk/government/publications/debt-management-report-2026-27
Milliken, David. “Bond dealers see small rise in UK debt issuance after budget, more in 2027: Reuters poll.” Reuters, 23 October 2026 (via Euronext). https://live.euronext.com/en/financial-news/bond-dealers-see-small-rise-uk-debt-issuance-after-budget-more-2027-reuters-poll
Deutsche Bundesbank. Term structure of interest rates on listed Federal securities (method by Svensson), residual maturity of 10 years, daily data. https://api.statistiken.bundesbank.de/rest/data/BBSIS/D.I.ZST.ZI.EUR.S1311.B.A604.R10XX.R.A.A._Z._Z.A?format=csv&lang=en
Dabla-Norris, Era and Rodrigo Valdés. “Rising sovereign yields raise the fiscal stakes.” IMF Blog, 14 October 2026. https://www.imf.org/en/blogs/articles/2026/10/13/rising-sovereign-yields-raise-the-fiscal-stakes
International Monetary Fund. Fiscal Monitor, April 2026: “Fiscal Policy under Pressure: High Debt, Rising Risks” (chapter 1, Table 1.2 and glossary). https://www.imf.org/-/media/files/publications/fiscal-monitor/2026/april/english/text.pdf
IMF Media Center. “IMF / Fiscal Monitor Report, Annual Meetings 2026” (remarks by Rodrigo Valdés), 14 October 2026. https://mediacenter.imf.org/news/imf—fiscal-monitor-report-annual-meetings–2026/s/1b05cec6-cde8-4b75-80ec-2b29f9fb5d19
United Nations UNifeed. “IMF / Global Financial Stability Report” (remarks by Athanasios Vamvakidis), October 2026. https://media.un.org/unifeed/en/asset/d365/d3651251
Lichtenberg, Nick. “A world going broke: IMF says America’s $39 trillion national debt is actually a global problem—and AI may be the only rescue.” Fortune, 16 April 2026 (via Yahoo Finance). https://finance.yahoo.com/economy/policy/articles/world-going-broke-imf-says-194850050.html
Freddie Mac. Primary Mortgage Market Survey, 22 October 2026. https://www.freddiemac.com/pmms
U.S. Bureau of Labor Statistics. “Consumer Price Index – September 2026,” 14 October 2026. https://www.bls.gov/news.release/archives/cpi_10142026.htm
Federal Reserve. FOMC statement and directive, 16 September 2026. https://www.federalreserve.gov/monetarypolicy/files/monetary20260916a1.pdf
Federal Reserve. Implementation note, 16 September 2026. https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a1.htm
Federal Reserve. Minutes of the Federal Open Market Committee, 15–16 September 2026. https://www.federalreserve.gov/monetarypolicy/fomcminutes20260916.htm
Federal Reserve. “Factors Affecting Reserve Balances (H.4.1),” 22 October 2026. https://www.federalreserve.gov/releases/h41/current/h41.htm
Federal Reserve. FOMC meeting calendars. https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
Adrian, Tobias, Richard K. Crump and Emanuel Moench. “Pricing the Term Structure with Linear Regressions.” Federal Reserve Bank of New York Staff Report 340, 2008, revised 2013; ACM term premium data (accessed 24 October 2026). https://www.newyorkfed.org/research/data_indicators/term-premia-tabs
Li, Canlin, Andrew Meldrum and Marius Rodriguez. “Robustness of long-maturity term premium estimates.” FEDS Notes, Federal Reserve Board, 3 April 2017. https://www.federalreserve.gov/econres/notes/feds-notes/robustness-of-long-maturity-term-premium-estimates-20170403.html
Andreasen, Martin M. and Jens H. E. Christensen. “TIPS Liquidity and the Outlook for Inflation.” FRBSF Economic Letter, Federal Reserve Bank of San Francisco, 21 November 2016. https://www.frbsf.org/research-and-insights/publications/economic-letter/2016/11/tips-liquidity-and-the-outlook-for-inflation/
European Central Bank. Deposit facility rate, daily series (ECB Data Portal). https://data-api.ecb.europa.eu/service/data/FM/D.U2.EUR.4F.KR.DFR.LEV?startPeriod=2026-01-01&format=csvdata
European Central Bank. “ECB, ESCB and the Eurosystem.” https://www.ecb.europa.eu/ecb/orga/escb/html/index.en.html
Bank of Japan. “Plan for the Outright Purchases of Japanese Government Bonds,” 16 June 2026. https://www.boj.or.jp/en/mopo/mpmdeci/mpr_2026/k260616b.pdf
Bank of England. “Report on the Bank’s official market operations 2022–23,” 6 July 2023. https://www.bankofengland.co.uk/sterling-monetary-framework/report-2022-23
Pinter, Gabor, Emil Siriwardane and Danny Walker. “Fire sales of safe assets.” Bank of England Staff Working Paper 1,089, July 2024. https://www.bankofengland.co.uk/-/media/boe/files/working-paper/2024/fire-sales-of-safe-assets.pdf
Cunliffe, Jon. Letter to the Chair of the Treasury Committee on LDI, Bank of England, 5 October 2022. https://www.bankofengland.co.uk/-/media/boe/files/letter/2022/october/letter-from-jon-cunliffe-ldi-5-october-2022
Bank for International Settlements. “Monetary and fiscal policy: safeguarding stability and trust.” Annual Economic Report 2023, chapter II. https://www.bis.org/publications/aer-2023/monetary-fiscal-policy-safeguarding-stability-trust
Schmelzing, Paul. “Eight centuries of global real interest rates, R-G, and the ‘suprasecular’ decline, 1311–2018.” Bank of England Staff Working Paper 845, 3 January 2020. https://www.bankofengland.co.uk/working-paper/2020/eight-centuries-of-global-real-interest-rates-r-g-and-the-suprasecular-decline-1311-2018
Yardeni, Edward. Morning Briefing, 22 August 2023. https://archive.yardeni.com/premiumdata/mb_230822.pdf
Daniel, Will. “The man who named the bond vigilantes 40 years ago just crowned a new king as the bond market goes through a multitrillion-dollar wobble.” Fortune, 25 October 2023. https://fortune.com/2023/10/25/bill-ackman-king-bond-vigilantes-ed-yardeni-says