Dies ist ein maschinell übersetzter Artikel. Die Originalfassung ist auf Englisch verfügbar.
Zuletzt aktualisiert: · 19 Min. Lesezeit
Kurz gesagt
Im August verkaufte das US-Finanzministerium eine 30-jährige Anleihe zu etwa 98,63 Dollar je 100 Dollar; im Oktober brachte dasselbe Versprechen nur noch etwa 92,89 Dollar ein. Die Nachfrage war stark. Die Geldgeber wollten schlicht mehr, und die langen Renditen in den reichen Ländern erreichten ihre höchsten Stände seit Jahren. Die amerikanischen Zahlen zeigen weder Angst vor einem Zahlungsausfall noch eine galoppierende Inflation; ein Modell führt den Großteil des Anstiegs der 10-jährigen Rendite auf die erwarteten Kurzfristzinsen zurück. Selbst Deutschland mit Schulden von etwa 63 % des BIP verzeichnete die höchste Rendite seit 2011. Weil fällige Schulden zu höheren Zinsen refinanziert werden, sind die Zinszahlungen in vier Jahren von 2 % auf fast 3 % des weltweiten BIP gestiegen.
Inhalt
Am 13. August 2026 verkaufte das US-Finanzministerium eine neue 30-jährige Anleihe. Sie wird am 15. August 2056 fällig, und die Auktion legte ihren Kupon auf 5,125 % fest: Für je 100 Dollar Nennwert versprach der Staat, bis dahin jährlich 5,125 Dollar zu zahlen und am Ende die 100 Dollar zurückzugeben. Die Käufer akzeptierten eine Rendite von 5,216 %, was den Preis auf etwa 98,63 Dollar je 100 Dollar Anleihe festlegte.
Am 10. September verkaufte das Finanzministerium weitere Stücke derselben Anleihe, zu einer Rendite von 5,308 %, und am 8. Oktober noch einmal, zu 5,618 %. Der Kupon konnte sich nicht ändern, denn er war im August in die Anleihe geschrieben worden. Nachgeben konnte nur noch der Preis. Im Oktober setzte ihn die Auktion auf etwa 92,89 Dollar je 100 Dollar Nennwert fest. Der Staat gab dreimal dasselbe Versprechen, und jedes Mal bekam er weniger Geld dafür.
Die Rendite einer Anleihe ist der jährliche Ertrag, der in ihrem Preis steckt: das, was ein Käufer verdient, wenn er diesen Preis für einen festen Zahlungsstrom bezahlt und die Anleihe bis zum Ende hält. Wer für dieselben Kupons weniger als den Nennwert zahlt, erzielt einen höheren Ertrag, denn er erhält 2056 trotzdem die vollen 100 Dollar. Preise und Renditen bewegen sich deshalb gegenläufig, und eine Rendite über dem Kupon bedeutet einen Preis unter 100 Dollar.
Die Auktion selbst lief gut. Die Gebote am 8. Oktober beliefen sich auf das 2,54-Fache der angebotenen 22 Milliarden Dollar, und indirekte Bieter, wie das Finanzministerium Kunden nennt, die über einen Händler oder ein anderes direkt bietendes Unternehmen bieten, übernahmen 72,3 % der Emission, gegenüber durchschnittlich 68 % bei den zehn vorangegangenen Auktionen. Zu dieser Rendite fehlte es nicht an Geldgebern, die bereit waren, Washington ihr Geld für drei Jahrzehnte zu überlassen. Sie wollten nur weit mehr dafür. Am 13. August 2020 hatte das Finanzministerium 30-jährige Anleihen zu einer Rendite von 1,406 % verkauft, etwa einem Viertel des Oktoberwerts.
Die amerikanische Anleihe war nicht allein. Die zehnjährige US-Rendite schloss am 5. Oktober bei 5,31 %, so hoch wie seit Mai 2002 nicht mehr. Japans 30-jährige Rendite schloss tags darauf auf dem Rekordwert von 4,168 %, und in der ersten Oktoberwoche stieg die Rendite 30-jähriger britischer Gilts erstmals seit 1998 über 6 %. Deutschlands Höchststand kam etwas früher: Am 28. September erreichte die Rendite zehnjähriger Bundesanleihen auf der Zinsstrukturkurve der Bundesbank das höchste Niveau seit 2011. Nach Einschätzung des IWF stieg die durchschnittliche zehnjährige Rendite der G7-Staaten zwischen Februar und September um mehr als einen Prozentpunkt, auf den höchsten Stand seit fast zwei Jahrzehnten. Privathaushalte spüren die Zahl bei der Hypothek: Der durchschnittliche 30-jährige Festzins in den Vereinigten Staaten lag am 22. Oktober bei 7,32 %, gegenüber 6,19 % ein Jahr zuvor. Die weltweite Staatsverschuldung, 2025 fast 94 % der globalen Wirtschaftsleistung, steuert nach den Projektionen des IWF bis 2029 auf 100 % zu.
Was genau wird mit den zusätzlichen vier Prozentpunkten auf diese 30-jährige Anleihe eigentlich bezahlt?
Woraus eine langfristige Rendite besteht
Einem Staat Geld für zehn oder dreißig Jahre zu leihen, konkurriert mit einer einfacheren Alternative: ihm jeweils für ein paar Monate zu leihen und den Kredit immer wieder zu verlängern. Die kurzfristigen Zinsen bestimmt, annähernd jedenfalls, die Zentralbank. Der erste Bestandteil jeder langfristigen Rendite ist deshalb der durchschnittliche kurzfristige Zins, den Anleger über die Laufzeit der Anleihe erwarten. Rechnen sie damit, dass die Tagesgeldsätze im kommenden Jahrzehnt im Schnitt bei etwa 4 % liegen, wirkt eine zehnjährige Anleihe mit 3 % Rendite wenig attraktiv, und unter sonst gleichen Bedingungen fällt ihr Preis, bis die Rendite näher an dieses Niveau heranrückt.
Der zweite Bestandteil ist die Laufzeitprämie, die zusätzliche Rendite, die Anleger für die Risiken einer langen Anleihe verlangen. Wer Geld für dreißig Jahre bindet, muss mit allem leben, was in der Zwischenzeit geschieht: Die Inflation könnte anziehen, Zentralbanken könnten die Zinsen stärker anheben, als irgendjemand erwartet hat, andere Käufer könnten sich abwenden, und jedes davon würde den Preis einer bereits gekauften Anleihe drücken. Erscheinen diese Risiken groß, wollen Geldgeber dafür bezahlt werden. Sind lange Anleihen knapp oder als Versicherung gegen einen Crash begehrt, schrumpft die Prämie und kann sogar negativ werden.
Keiner der beiden Bestandteile erscheint auf einem Handelsbildschirm. Märkte notieren die Rendite, die Aufteilung in erwartete Zinsen und Prämie muss mit Modellen geschätzt werden, und Modelle können zu unterschiedlichen Ergebnissen kommen. Kurze Renditen reagieren am stärksten darauf, was die Zentralbanken voraussichtlich in den nächsten ein, zwei Jahren tun. Lange Renditen tragen diese Erwartungen ebenfalls in sich, verteilt auf viel mehr Jahre, dazu die Prämie, die Anleger für das Warten verlangen.
Einen zweiten Schnitt durch dieselbe Rendite erlauben inflationsgeschützte Anleihen, in Amerika als TIPS bekannt, deren Kupon- und Tilgungszahlungen sich mit dem Verbraucherpreisindex bewegen. Ihre Rendite ist eine Realrendite, der Ertrag nach Inflation. Die Differenz zwischen der Rendite einer gewöhnlichen Anleihe und der TIPS-Rendite gleicher Laufzeit heißt Breakeven-Inflation. Sie ist ein Marktmaß für den Inflationsausgleich, keine saubere Ablesung dessen, was Anleger für die Preisentwicklung erwarten: Sie enthält eine Prämie für das Risiko einer Inflationsüberraschung, und TIPS werden weniger leicht gehandelt als gewöhnliche US-Staatsanleihen, was ihren Preis verzerrt. Trotzdem gilt: Bewegt sich die Breakeven-Inflation kaum, während die Renditen springen, dann kam der Sprung über die Realrenditen.
Die eigenen Umstände jedes Landes wirken auf beide Bestandteile: wie viel es schuldet, wie sich seine Politik verhält, wer seine Anleihen kauft und was seine Zentralbank tut. Sie erklären, warum dasselbe Jahr Berlin, London und Tokio so unterschiedlich behandelt hat.
Die amerikanischen Befunde
Der Schock kam aus der Golfregion. Der Krieg der USA und Israels mit dem Iran begann im Februar, und am 9. März gaben Anleihen weltweit nach, als der Ölpreis deutlich über 115 Dollar je Barrel stieg. Staatsanleihen sind in Kriegszeiten eine übliche Zuflucht, doch diesmal blieb dieser Vorzug unbeachtet: Anleger fürchteten, die Zentralbanken müssten die Zinsen länger hoch halten oder sie anheben. „Heute ist es viel eher wie im Panikmodus“, sagte Lyn Graham-Taylor, Zinsstratege bei der Rabobank in London, an jenem Tag.
Die Inflation kam. Die US-Verbraucherpreise stiegen in den zwölf Monaten bis September um 3,7 %, der Energieindex um 20,4 %. Am 16. September hob die Federal Reserve ihren Leitzins um einen Viertelpunkt auf eine Spanne von 3,75 bis 4 % an, ihre erste Erhöhung seit 2023. „Die Inflation bleibt erhöht“, hieß es in ihrer Erklärung, und 16 der 18 Notenbanker, die Projektionen einreichten, erwarteten eine weitere Anhebung. Die Europäische Zentralbank hatte ihren Einlagensatz im Juni und erneut im September angehoben, und die Bank of Japan hob ihren Leitzins auf 1,25 %, den höchsten Stand seit 1995.
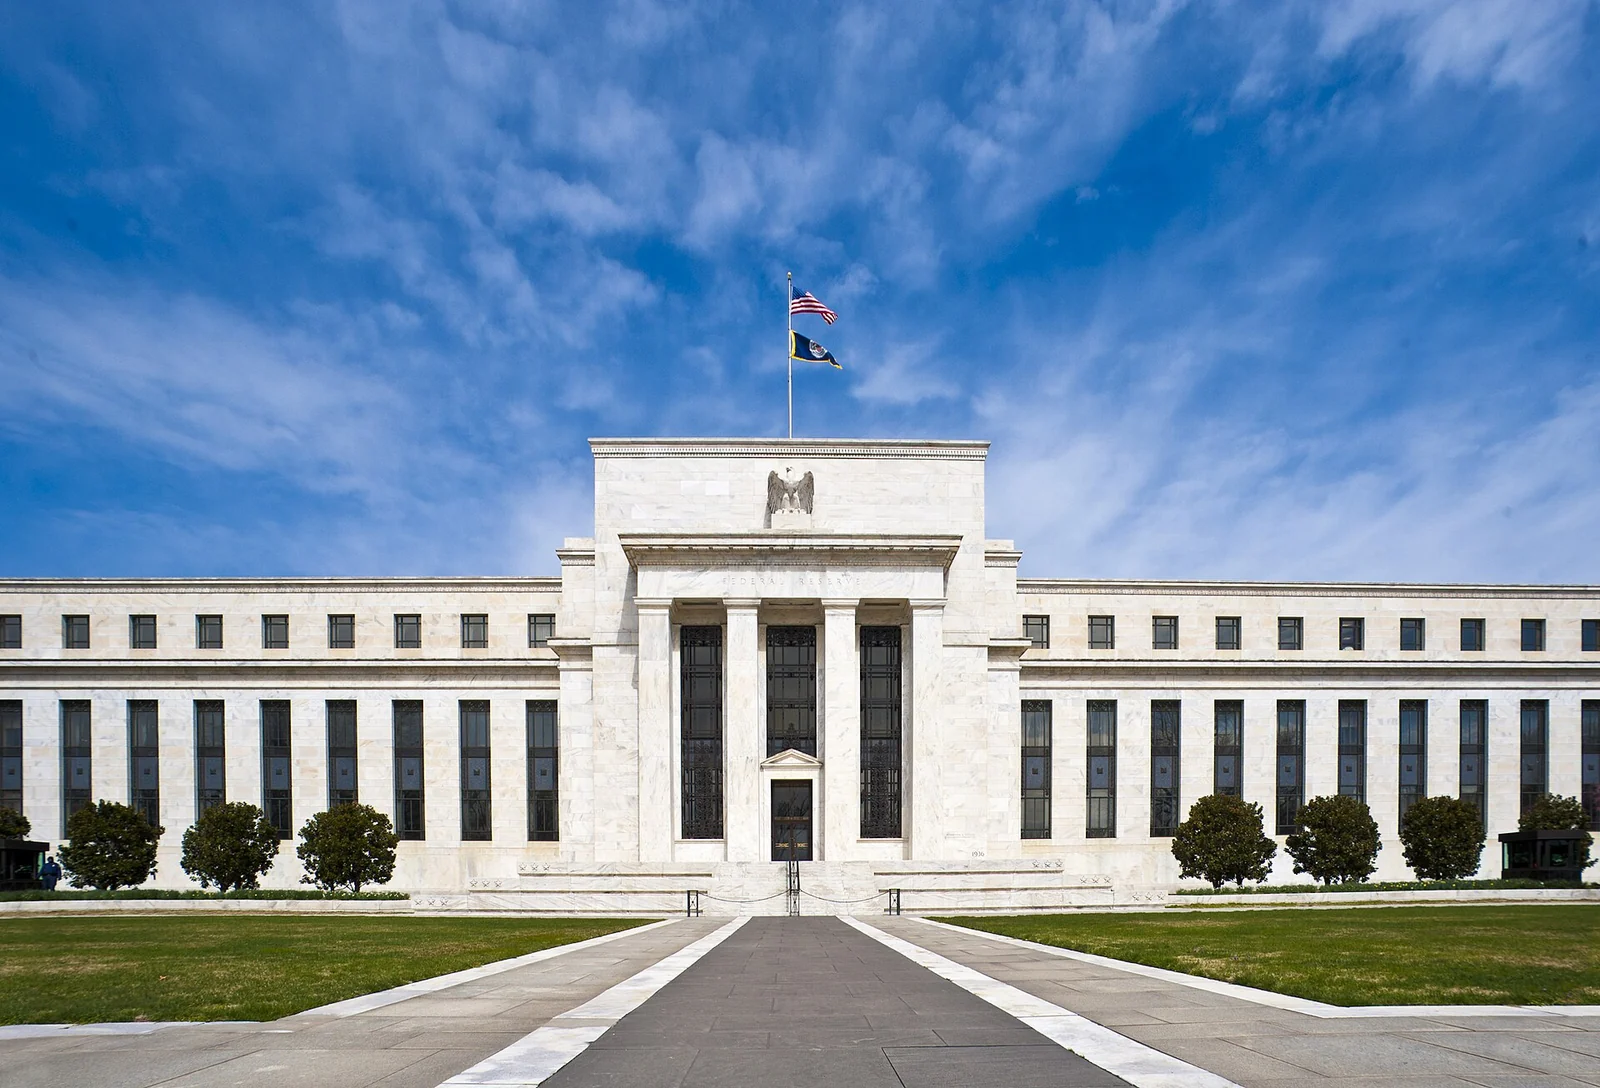
Zwei Lesarten der zehnjährigen US-Rendite zeigen, woher der Anstieg kam, und ein Modell zerlegt ihn dann weiter. Die erste ist die einfachste. Am 27. Februar, kurz vor dem Krieg, schloss die Zehnjährige bei 3,97 %. Am 23. Oktober lag sie bei 5,00 %. Im selben Zeitraum stieg die zehnjährige Realrendite von 1,72 % auf 2,66 %, fast die gesamte Bewegung, während die Breakeven-Inflation von 2,25 % auf 2,34 % zulegte. Der Inflationsausgleich über das Jahrzehnt änderte sich kaum; fast die gesamte zusätzliche Rendite war ein höherer Ertrag nach Inflation.
Die zweite Lesart stammt von den Ökonomen der Fed selbst, mit einer anderen Methode. In ihrem Rückblick auf die Wochen vor der September-Sitzung stellten sie fest, dass der kurzfristige Inflationsausgleich gestiegen war, vor allem mit dem Ölpreis, und dass er den größten Teil des Anstiegs bei den kürzeren Renditen ausmachte. Bei den längeren machten die Realzinsen den größten Teil aus. Selbst nach dem Anstieg war der Inflationsausgleich noch damit vereinbar, dass die Inflation zum 2-%-Ziel der Fed zurückkehrt.
Die Aufteilung in erwartete Zinsen und Prämie liefert das Laufzeitprämienmodell der New Yorker Fed. Nach dessen Schätzungen stieg die modellierte zehnjährige Rendite vom 27. Februar bis zum 7. Oktober, dem Tag, an dem die Prämie ihren Höhepunkt erreichte, um 1,24 Prozentpunkte. Etwa 0,85 davon gingen auf höhere erwartete Kurzfristzinsen zurück, etwa 0,39 auf die Laufzeitprämie. Rund ein Drittel des Anstiegs war also zusätzlicher Lohn für das Risiko, und am 7. Oktober lag die Prämie bei 0,98 Prozentpunkten, dem höchsten Wert seit Juni 2014. Dann ging sie zurück. Am 22. Oktober bezifferte das Modell sie auf 0,64, nahe den 0,59 von Ende Februar, während sich der Anteil der erwarteten Zinsen nicht bewegt hatte.
Ein Teil des Rückgangs kam an einem einzigen Tag. Am 22. Oktober trieb ein steiler Ausverkauf an den Aktienmärkten, ausgelöst von Sorgen um den KI-Trade, die Anleger zurück in US-Staatsanleihen, und die zehnjährige Rendite fiel um mehr als 17 Basispunkte (ein Basispunkt ist ein Hundertstel Prozentpunkt) auf 4,972 %. „Zum ersten Mal seit einer Weile genießen US-Staatsanleihen den Status eines sicheren Hafens“, sagte Larry Holzenthaler, Portfoliomanager für festverzinsliche Anlagen bei Catalyst Funds. Im Modell verteilte sich der Rückgang dieses Tages etwa gleichmäßig auf die beiden Bestandteile: rund acht Basispunkte aus den erwarteten Zinsen, acht aus der Prämie.
Die Form der Kurve passt dazu. Von Ende Februar bis zum 23. Oktober stieg die zweijährige Rendite um 1,31 Prozentpunkte, die zehnjährige um 1,03 und die 30-jährige um 0,69. Die kurzen Renditen stiegen am stärksten, wie es geschieht, wenn Märkte neu bewerten, was die Zentralbanken in den nächsten ein, zwei Jahren tun werden.
Zwei Erklärungen passen zu all dem. In der einen erwarten die Märkte, dass die Zentralbanken die Zinsen länger hoch halten, um eine vom Öl getriebene Inflation zu besiegen. In der anderen, die auch der Marktdesk der Fed beschrieb, deuten die Daten auf „eine widerstandsfähige Wirtschaft mit hartnäckiger Inflation“. Marktkommentare, die im Protokoll der September-Sitzung der Fed festgehalten sind, nannten weitere Kräfte, die die Laufzeitprämie anhoben: die Geopolitik, Unsicherheit über das Anleiherückkaufprogramm des Finanzministeriums und die Konkurrenz um Kapital durch die hohe Kreditaufnahme für den Ausbau der KI-Infrastruktur. So oder so zeigen die amerikanischen Zahlen weder Anleger auf der Flucht vor einem Staat, dessen Zahlungsausfall sie fürchten, noch Anleger, die sich auf eine außer Kontrolle geratende Inflation einstellen. Im Modell der New Yorker Fed geht der größte Teil des Anstiegs der zehnjährigen Rendite seit Februar auf den erwarteten Pfad der Kurzfristzinsen zurück. Das gilt für ein Land und eine Laufzeit, und die Aufteilung selbst beruht auf einem Modell.
Die Rückkehr der Prämie
Die Sprünge der Prämie im Jahr 2026 setzen auf einer langsameren Veränderung auf. Im Modell der New Yorker Fed war die zehnjährige Laufzeitprämie an jedem Handelstag der Jahre 2018, 2019, 2020 und 2022 negativ, und an den meisten Tagen der Jahre 2021, 2023 und 2024 lag sie unter null. Am 9. März 2020 fiel sie auf minus 1,66 Prozentpunkte, ihren tiefsten Wert. Anleger nahmen für eine zehnjährige Anleihe weniger hin, als ihnen die über das Jahrzehnt erwarteten kurzfristigen Zinsen eingebracht hätten, und zahlten damit im Grunde für das Privileg, sie zu halten. Eine negative Prämie ist keine negative Rendite: Die Zehnjährige brachte an diesem Tag noch 0,54 %. Negative Renditen gab es anderswo. Am selben Tag lag die Rendite zehnjähriger Bundesanleihen bei minus 0,85 %, was bedeutete, dass Geldgeber Berlin dafür bezahlten, ihr Geld zehn Jahre lang zu verwahren. 2025 und 2026 bis zum 22. Oktober war die amerikanische Prämie an jedem Tag positiv.
Wie Ökonomen eine Rendite zerlegen

Kein Markt handelt die Laufzeitprämie. Eine Kurzanalyse des Federal Reserve Board benannte das Problem ohne Umschweife: Die Aufteilung in erwartete Zinsen und Prämie „kann nicht direkt aus Marktpreisen abgeleitet werden“, also muss sie mit ökonometrischen Modellen geschätzt werden. Die Version der New Yorker Fed stammt von Tobias Adrian, Richard Crump und Emanuel Moench, wurde 2008 erstmals veröffentlicht und 2013 überarbeitet. Sie bewertet die gesamte Zinskurve der US-Staatsanleihen mit einer dreistufigen linearen Regression, schätzt den Pfad der kurzfristigen Zinsen, den Anleger erwarten, und behandelt den Rest der Rendite als Prämie. Andere Modelle kommen auf anderem Weg dorthin. Das hauseigene Kim-Wright-Modell des Board bezieht zusätzlich Umfragen ein, in denen professionelle Prognostiker kurzfristige Zinsen vorhersagen, und die Analyse stellte fest, dass dessen Schätzungen für lange Laufzeiten und die der New Yorker Fed „zeitweise erheblich voneinander abweichen“ können, vor allem wegen dieser Umfragen. Vernünftig liest man jedes einzelne Modell auf Richtung und Wendepunkte hin, abgeglichen mit Belegen, die nicht von ihm abhängen, etwa der Aufteilung des Anstiegs von 2026 in Realzinsen und Inflationsausgleich durch die Fed-Ökonomen.
Diese Jahre negativer Prämien hatten einen Hintergrund: Zentralbanken hielten gewaltige Mengen an Staatsschulden. Die Bank of England kaufte zwischen 2009 und 2021 auf Pfund lautende Schuldtitel im Wert von 895 Milliarden Pfund, fast ausschließlich Gilts, in Runden quantitativer Lockerung, die zum Teil dazu dienen sollten, die langfristigen Zinsen niedrig zu halten. Ende Juni 2026 hielt die Bank of Japan noch immer 46,7 % aller japanischen Staatsanleihen.
Jede dieser Notenbanken zieht sich auf ihre Weise zurück. Die Bank of England begann am 1. November 2022 mit dem Verkauf von Gilts, und im September 2026 setzte sie die Verkäufe für sechs Monate aus und stellte den Verkauf lang laufender Gilts ganz ein. Die Bank of Japan verringert ihre monatlichen Anleihekäufe bis Anfang 2027 jedes Quartal um etwa 200 Milliarden Yen, und als ihr erklärter Grundsatz gilt, dass „langfristige Zinsen an den Finanzmärkten gebildet werden“. Die Fed hat begonnen, ihre Bestände wieder aufzustocken, aber nur mit kurz laufenden Schuldtiteln. Ihre im September bekräftigten Anweisungen lauten, Treasury Bills zu kaufen und bei Bedarf Notes mit einer Restlaufzeit von höchstens drei Jahren, um die Bankreserven reichlich zu halten, und jede US-Staatsanleihe in ihrem Bestand bei Fälligkeit zu erneuern. In der Woche bis zum 21. Oktober lagen ihre Bestände an gewöhnlichen Treasury Notes und Bonds bei rund 3,6 Billionen Dollar und damit nur 39,9 Milliarden Dollar höher als ein Jahr zuvor.
Die Staaten leihen sich unterdessen mehr. Deutschland rechnet 2026 mit einer Rekordkreditaufnahme des Bundes. Das US-Finanzministerium kündigte im August an, seine regulären Auktionen von Notes und Bonds noch mindestens mehrere Quartale gleich groß zu halten und zusätzlichen Bedarf mit Bills zu decken, was die neue Verschuldung bei kurzen Laufzeiten hält.
Ein Modell kann die Größe der Prämie liefern, aber nicht ihre Ursachen, und für diese gibt es nur Zuschreibungen. Der IWF vertritt in seiner am 14. Oktober veröffentlichten Einschätzung die Ansicht, dass in den großen Industrieländern hohe Schulden, Ausgabendruck und die Aussicht auf umfangreiche Anleiheemissionen die Renditen nach oben treiben, die Anleger für das Halten langfristiger Anleihen verlangen. Athanasios Vamvakidis vom IWF warnte in derselben Woche vor steigenden Staatsanleiherenditen „infolge von Inflationsdruck, fiskalischen Ungleichgewichten und massiven Emissionen von Staaten und zunehmend auch des Privatsektors“.
Derselbe Sturm, unterschiedliche Schäden
Wenn allein die Schulden die Renditen bestimmten, hätte Deutschland ein ruhiges Jahr gehabt. 2025 lagen seine Staatsschulden bei etwa 63 % des BIP, gegenüber 102 % in Großbritannien, 124 % in den Vereinigten Staaten und 207 % in Japan. Dennoch erreichte die Rendite zehnjähriger Bundesanleihen, gemessen auf der Zinsstrukturkurve der Bundesbank, am 28. September 3,69 %, den höchsten Stand seit April 2011. Das spricht gegen jede Erklärung, die allein auf dem Schuldenstand aufbaut, beweist aber auch keine einzelne globale Ursache. Die Finanzagentur des Bundes erwartet für 2026 eine Rekordkreditaufnahme des Bundes von 525,5 Milliarden Euro und 2027 einen weiteren Anstieg, und sie erklärt mit Blick auf die Fiskalpolitik: „Der Bund befindet sich in einer expansiven Phase.“ Der IWF rechnet damit, dass die deutsche Verschuldung bis 2031 auf fast 74 % des BIP steigt, um Investitionen und Verteidigung zu finanzieren. Und Deutschland leiht sich Geld in Euro, dessen Zinsen seit 1999 die EZB festlegt. Die EZB hat sie 2026 zweimal angehoben.
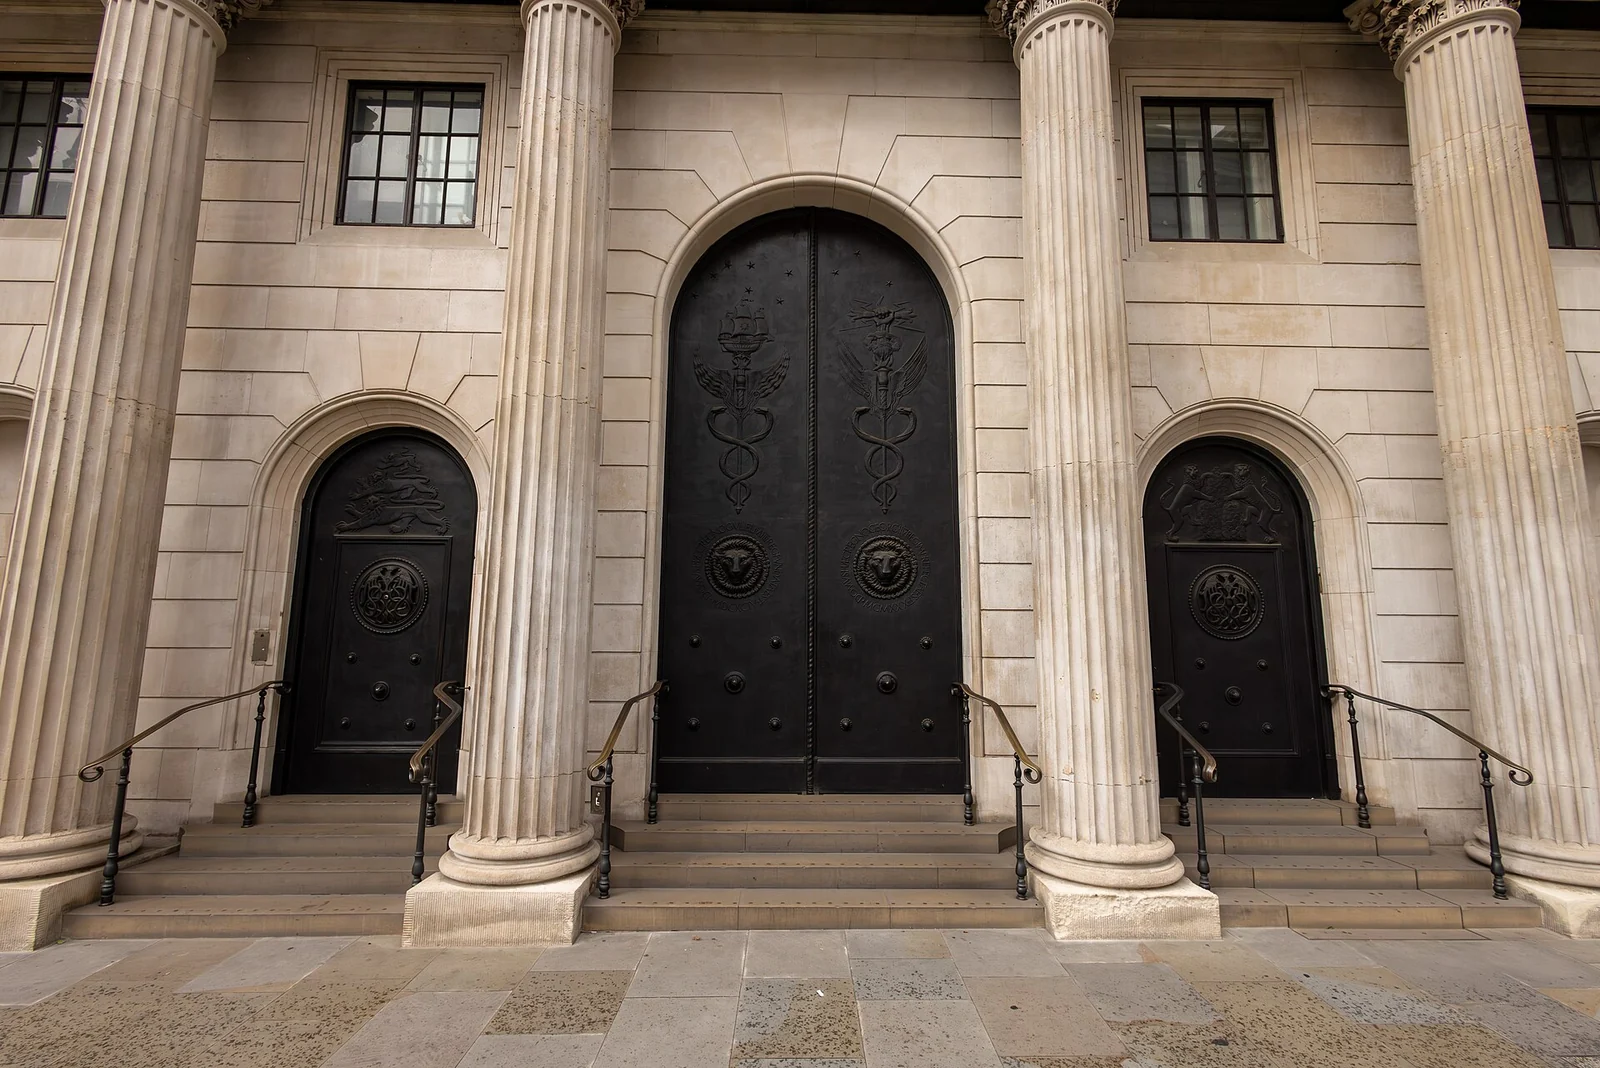
Großbritannien traf es härter als die meisten. Seine Finanzierungskosten stiegen nach Kriegsbeginn stärker als die der meisten anderen europäischen Regierungen, weil die Abhängigkeit des Landes von Erdgas für Heizung und Strom Sorgen bereitete. Anfang Oktober erwarteten Anleger, dass die Bank of England im November oder Dezember die Zinsen anhebt, zum ersten Mal seit Beginn des Krieges. Der nahende Haushalt fügte eine zweite Sorge hinzu. Am 6. Oktober traf Finanzminister John Healey Ökonomen der Gilt-Edged Market Makers, der Primärhändler für britische Staatsanleihen, um vor seinem ersten Haushalt am 28. Oktober die Stimmung auszuloten. Sein Ministerium erklärte anschließend, er habe „die Bedeutung fiskalischer Glaubwürdigkeit in einem schwierigen weltwirtschaftlichen Umfeld betont“. Am nächsten Tag sprang die Rendite 30-jähriger Gilts um 13 Basispunkte auf den höchsten Stand seit Januar 1998.
Was in Großbritannien 2022 zerbrach

Britische leistungsorientierte Pensionsfonds setzten auf Strategien des Liability-Driven Investment (LDI), die es ihnen erlaubten, mit geliehenem Geld mehr lange Gilts zu halten, als ihre eigenen Mittel hergaben, mit einem Puffer, der Verluste auffangen sollte. Am 23. September 2022 kündigte die Regierung ein expansives Fiskalpaket an, das sogenannte Mini-Budget, und die Renditen langer Gilts stiegen an diesem Tag um 30 Basispunkte. Am 27. September stieg die 30-jährige Rendite zwischen Morgen und Abend um 67 Basispunkte; der größte Tagesanstieg in den bis 2000 zurückreichenden Daten hatte bei 29 gelegen. Die Bewegung drohte für viele LDI-Fonds den Puffer zu übersteigen, und diese mussten daraufhin Gilts in einen fallenden Markt hinein verkaufen oder von den Pensionsplänen mehr Geld anfordern. Jeder Verkauf drückte die Preise weiter und erzwang weitere Verkäufe, eine Spirale, die die Bank of England als „sich selbst verstärkend“ beschrieb. Am 28. September griff die Bank in den Markt für lange Gilts ein. Ed Yardeni, der 1983 den Begriff „Bond Vigilantes“ prägte, definierte sie in einem einzigen Satz: „[W]enn die Finanz- und Währungsbehörden die Wirtschaft nicht regulieren, dann tun es die Anleiheinvestoren.“ Großbritannien hatte 2022 beides: einen Ausverkauf wegen des Mini-Budgets, den gehebelte Anleger mit ihren Zwangsverkäufen weit schlimmer machten.
Auch die Bank of England musste sich erklären. Als sie am 17. September den Verkauf langer Gilts einstellte, zogen die Kurse langer Gilts kräftig an. Andrew Bailey von der Notenbank bestritt, dass die Änderung eine Reaktion auf sich verschlechternde Marktbedingungen sei, und die Bank argumentiert, dass das Tempo ihrer Verkäufe vor allem beeinflusst, wann Verluste beim Staat anfallen, nicht wie hoch sie sind. Healeys Haushalt ist für den 28. Oktober angesetzt, den Tag, an dem die Fed ihre nächste Zinsentscheidung verkünden soll.
Das lange Ende der japanischen Zinskurve erzählt eine ähnliche Geschichte. Anfang Oktober wuchs unter Anlegern die Sorge, die Ausgabenpläne von Premierministerin Sanae Takaichi könnten die Staatsfinanzen des Landes verschlechtern. Am 5. Oktober erreichte die 30-jährige Rendite im Handelsverlauf ein Rekordhoch von 4,235 %, während die zweijährige Rendite bei etwa 1,9 % lag. Als die Bank of Japan ihren Leitzins am 18. September auf 1,25 % anhob, stimmten zwei Mitglieder des geldpolitischen Rats dagegen, beide Anfang des Jahres von Takaichi ernannt und beide als Reflationisten angesehen. Eine Zinserhöhung hebt normalerweise die Anleiherenditen und die Währung eines Landes. Diesmal fiel die zehnjährige Rendite und der Yen schwächte sich ab, und Ökonomen verwiesen auf das geteilte Votum, das darauf hindeutete, dass die Bank womöglich keinen sehr restriktiven Kurs einschlagen werde. Die im April veröffentlichte Zerlegung japanischer Renditen durch den IWF selbst nannte beides: Risikokompensation und die Erwartung eines höheren Leitzinses.
Die Sorge hinter den britischen und japanischen Bewegungen hat einen Namen. Die Bank für Internationalen Zahlungsausgleich (BIZ) bezeichnete 2023 als ihre akuteste Sorge die fiskalische Dominanz, „eine Situation, in der die Geldpolitik aufgrund fiskalischer Zwänge nicht straffen kann“. Diese Episoden zeigen sie nicht: Die Fed und die Bank of Japan haben in diesem Jahr beide die Zinsen erhöht, und Anfang Oktober erwarteten Anleger, dass die Bank of England folgt. Was Schulden verändern, ist die Heftigkeit, mit der Märkte reagieren. Der IWF sagt, hohe Schulden machten Marktzinsen empfindlicher für fiskalische Nachrichten, und in den USA seien die langfristigen Terminzinsen empfindlicher für die projizierte Staatsverschuldung geworden. Große Märkte exportieren auch ihre Probleme. „In großen Industrieländern machen die Folgen fiskalischer Disziplinlosigkeit nicht an der Grenze halt. Sie wandern in den Rest der Welt“, sagte Rodrigo Valdés vom IWF am 14. Oktober.
Wie ein höherer Zins im Haushalt ankommt
Ein Staat zahlt nicht auf seine gesamten Schulden die Rendite seiner jüngsten Auktion. Er zahlt einen effektiven Zinssatz, eine Mischung aus allem, was noch aussteht, manches 2020 zu 1,4 % aufgenommen, manches im Oktober 2026 zu 5,6 %. Bei festverzinslichen Anleihen verschiebt sich die Mischung, wenn alte Schulden fällig und refinanziert werden und wenn jedes neue Defizit zu heutigen Zinsen finanziert wird. Manche Schulden reagieren schneller: Amerikanische variabel verzinsliche Anleihen passen ihren Zins jede Woche an, und inflationsindexierte Anleihen zahlen mehr, wenn die Preise steigen. Die Arithmetik, die daraus folgt, nennt der IWF den Schneeballeffekt. Liegt der effektive Zinssatz über der Wachstumsrate des nominalen BIP, steigt die Schuldenquote von allein, auch wenn die Steuern alle Ausgaben außer den Zinsen decken, denn die Zinsen werden dann mit neuen Krediten bezahlt. Aufhalten kann das der Primärsaldo, der Haushaltssaldo vor Zinszahlungen. Für jeden Zinssatz und jede Wachstumsrate gibt es einen Primärsaldo, der die Schuldenquote stabil hält, und ein Staat, der ein größeres Defizit fährt, sieht die Quote steigen.
Die Welt als Ganzes fährt dieses größere Defizit. Der IWF beziffert das globale Primärdefizit 2026 auf etwa 3,3 % des BIP, während eine Stabilisierung der weltweiten Schuldenquote in diesem Jahr eine Senkung auf rund 2,6 % erfordern würde. Auch bei den neuen Schulden wächst der Druck: In immer mehr Volkswirtschaften übersteigt der Zins auf neue Schulden inzwischen das erwartete nominale Wachstum, und der IWF erwartet, dass die effektiven durchschnittlichen Finanzierungskosten der Staaten von 2,3 % im Jahr 2021 bis 2031 auf 3,7 % steigen. Amerika fährt ein Defizit von 7 bis 8 % des BIP, während seine Wirtschaft nahe der Vollauslastung arbeitet, und der IWF erwartet, dass seine Zinszahlungen 2031 5,7 % des BIP erreichen, ungefähr so viel, wie das Land voraussichtlich für Social Security ausgibt, sein größtes Sozialleistungsprogramm.
Wie schnell das geht, hängt davon ab, für wie lange sich ein Land verschuldet hat. Japan lieh sich langfristig Geld, als es billig war. Wegen seiner langen durchschnittlichen Laufzeit hat sich der effektive Zinssatz auf seine Schulden nur allmählich angepasst, und im April prognostizierte der IWF, dass Japans Schuldenquote zwischen 2025 und 2031 um etwa 14 Prozentpunkte sinkt, weil die Zinskosten unter dem Wachstum bleiben würden. Der IWF nannte die Bedingungen gleich mit: Der Effekt wird nachlassen, wenn alte, günstige Schulden fällig und zu viel höheren Zinsen refinanziert werden, und der Ausblick könnte weniger günstig ausfallen, weil die Renditen bereits gestiegen sind. Die Vereinigten Staaten gingen den umgekehrten Weg. Seit der Pandemie haben Treasury Bills die US-Bundesschulden um fast 5 Billionen Dollar erhöht, was die durchschnittliche Laufzeit verkürzt hat und bedeutet, dass Schulden häufiger zur Refinanzierung anstehen.
Die quantitative Lockerung fügt eine Wendung hinzu, die die ausgewiesene Laufzeit verbirgt. Kauft eine Zentralbank lange Staatsanleihen, bezahlt sie mit Reserven, auf die sie den Banken Zinsen schuldet. In den Büchern des Staates sehen die Schulden lang und sicher aus. Die BIZ weist darauf hin, dass der öffentliche Sektor als Ganzes, Staat und Zentralbank zusammen, in Wahrheit empfindlicher für Zinserhöhungen geworden ist, weil höhere Zinsen sofort die Zinslast der Zentralbank auf Reserven erhöhen und die Gewinne schmälern, die sie an das Finanzministerium abführt.
Die weltweite Staatsverschuldung erreichte 2025 fast 94 % des BIP, und auf dem gegenwärtigen Kurs sieht der IWF sie bis 2029 bei 100 %, einem Niveau, das bisher nur in der Folge des Zweiten Weltkriegs erreicht wurde. In den Zahlen des IWF ab 2019 lag der höchste tatsächliche Wert bei 97,4 %, im Jahr 2020. Weltweit stiegen die Zinszahlungen in vier Jahren von 2 % auf fast 3 % des globalen BIP, als Staaten fällige Schulden zu den neuen, höheren Zinsen refinanzierten.
Die These vom Normalzustand
Frühere Jahrzehnte bieten einen Vergleich. Nach den Schätzungen der New Yorker Fed lag die modellierte zehnjährige Rendite im September 1994 bei 7,68 %, mit einer Laufzeitprämie von 2,58 Prozentpunkten, und die Zehnjährige schloss im Juni 2007 bei bis zu 5,26 %. Gemessen daran ist eine zehnjährige Rendite von 5 % nichts Exotisches. Die seltsame Phase war die, die gerade zu Ende gegangen ist. Im Januar 2020 vermutete ein Arbeitspapier von Paul Schmelzing für die Bank of England, das die Realzinsen bis ins 14. Jahrhundert zurück rekonstruierte, die Realzinsen könnten „bald dauerhaft in negatives Terrain eintreten“. Das war eine ernsthafte Deutung eines langen Trends, und es zeigt, wie weit die Erwartungen ausgeschlagen hatten.
Höhere Realrenditen können auch gute Nachrichten bedeuten. Auf der Liste des IWF mit Kräften, die die Renditen nach oben treiben, stehen auch eine stärkere Investitionsnachfrage und ein höheres erwartetes Wachstum im Zusammenhang mit KI, und der Marktdesk der Fed sah eine widerstandsfähige Wirtschaft. Schnelleres nominales Wachstum hilft auch der Schuldenarithmetik, weil es den Nenner vergrößert. Die amerikanischen Daten zeigen weder Inflationspanik noch einen Käuferstreik.
Dieselbe Liste des IWF endet allerdings mit einem anderen Satz: „Aber die fiskalischen Fundamentaldaten sind zentral.“ Der Zins auf neue Schulden ist es, der Anleihe für Anleihe in den effektiven Zinssatz einfließt, und in mehr Volkswirtschaften übersteigt er bereits das erwartete Wachstum. Auch der Markt für US-Staatsanleihen hat eine Veränderung gezeigt. Im April stellte Valdés fest, dass der Aufschlag, den US-Staatsanleihen einst gegenüber den Schulden anderer Industrieländer erzielten, schrumpfte. „Das sind Zeichen dafür, dass die Märkte nicht mehr so gelassen sind – so nachsichtig – wie früher“, sagte er. Höhere Finanzierungskosten lassen Washington weniger Spielraum, den nächsten Schock abzufedern.
Zwei Arten, sich zu verschulden
Für die Käufer bei der Oktober-Auktion stand die Rendite der August-Anleihe bis 2056 bei 5,618 % fest, und das Finanzministerium kostet dieser Teil seiner Schulden dasselbe, was auch immer die Fed als Nächstes tut. Das ist eine Art, sich bei hohen Zinsen zu verschulden: tief in die Tasche greifen und den Preis festschreiben.
Großbritannien geht den anderen Weg. Lange Gilts waren einst das Rückgrat der britischen Kreditaufnahme. Sie verschafften dem Land die längste durchschnittliche Laufzeit seiner Schulden unter allen großen Volkswirtschaften und einen gewissen Schutz vor steigenden Zinsen. Die Nachfrage der heimischen Pensionsfonds, die sie kauften, ist weitgehend geschwunden. Der Finanzierungsplan, den Großbritannien im März veröffentlichte, senkte den Anteil konventioneller Gilts mit mehr als 15 Jahren Laufzeit an den Gilt-Verkäufen 2026/27 auf 9,1 %, 4,3 Prozentpunkte weniger als im Plan des Vorjahres.
Weil Großbritannien sich kürzer verschuldet, kommt mehr seiner Schulden früher an den Markt zurück, zu den Zinsen, die dann gelten.
Weitere Artikel zum Thema
- Die Geografie der Schulden: Warum sich manche Staaten in Währungen verschulden, die sie nicht kontrollieren
- Dollar-Dominanz – warum der meistgehandelte Rohstoff der Welt nicht Öl ist
- Was mit den Schulden eines Landes geschieht, wenn es aufhört zu existieren
Weiterführende Literatur
Als Amazon-Partner verdient Eikleaf an qualifizierten Verkäufen. Die folgenden Buchlinks sind Affiliate-Links: Wenn Sie darüber kaufen, erhalten wir möglicherweise eine kleine Provision, ohne zusätzliche Kosten für Sie.
 A History of Interest Rates (4th ed.)Das Standardwerk zu den Finanzierungskosten von Staaten von der Antike bis zu modernen Anleihemärkten, das die heutigen Renditen in einen langfristigen Zusammenhang stellt.
Empfohlene Videos
 10:46Zinsen steigen: Wird es jetzt gefährlich für die Börse? | Wirtschaft erklärtZDFheute erklärt, warum die Zinsen auf Staatsanleihen steigen und was das für Börse und Kredite heißt.
 2:24Steigende Staatsschulden treiben Anleihezinsen auf MehrjahreshochsDW zu steigenden Staatsschulden, die Anleiherenditen auf Mehrjahreshochs treiben.
 7:14Why Treasury yields are at 20-year highs – and why it mattersAktuelle PBS-Erklärung, warum die Renditen von US-Staatsanleihen auf 20-Jahres-Hochs gestiegen sind und was das für Kreditnehmer bedeutet.
Artikel zitieren
Lena Martin. “Warum reiche Staaten mehr für ihre Schulden zahlen und wer das zu spüren bekommt.” Eikleaf, 24. Oktober 2026, aktualisiert 25. Oktober 2026. https://www.eikleaf.com/de/why-rich-governments-are-paying-more-to-borrow-and-who-feels-it/
Hinweis zu generativer KI
Einige Inhalte dieser Seite wurden mithilfe einer generativen KI erstellt und/oder bearbeitet.
Bildnachweise
Gebäude des US-Finanzministeriums – Wikimedia Commons (Foto: Rchuon24, CC BY-SA 3.0)
Eccles Building – Board of Governors of the Federal Reserve System
Eingang der Bank of England – Wikimedia Commons (Foto: The wub, CC BY-SA 4.0)
Wichtige Quellen und Literaturhinweise
U.S. Department of the Treasury. „Daily Treasury Par Yield Curve Rates“ and „Daily Treasury Par Real Yield Curve Rates,“ 2002, 2007, 2020 and 2026 data (accessed 24 October 2026). https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_yield_curve
TreasuryDirect. Auction results for CUSIP 912810UW6 (13 August, 10 September and 8 October 2026) (accessed 24 October 2026). https://www.treasurydirect.gov/TA_WS/securities/search?cusip=912810UW6&format=json
TreasuryDirect. Auction results for the 30-year bond auctioned 13 August 2020 (accessed 24 October 2026). https://www.treasurydirect.gov/TA_WS/securities/search?securityType=Bond&startDate=2020-07-01&endDate=2020-09-30&format=json
TreasuryDirect. „Understanding pricing and interest rates.“ https://www.treasurydirect.gov/marketable-securities/understanding-pricing/
TreasuryDirect. „Auction FAQs.“ https://www.treasurydirect.gov/help-center/faqs/auction-faqs/
TreasuryDirect. „Floating Rate Notes (FRNs).“ https://www.treasurydirect.gov/marketable-securities/floating-rate-notes/
FINRA. „Bond Yield and Return.“ https://www.finra.org/investors/insights/bond-yield-return
U.S. Department of the Treasury. Brian Smith, „Quarterly Refunding Statement,“ 5 August 2026. https://home.treasury.gov/news/press-releases/sb0590
CNBC. „Treasury yields are lower after reaching multiyear highs, traders weigh latest bond auction,“ 8 October 2026. https://www.cnbc.com/2026/10/08/us-treasury-yields-30-year-bond-auction.html
CNBC. „10-year Treasury yield tumbles below 5% to lowest level in nearly a month,“ 22 October 2026. https://www.cnbc.com/2026/10/22/treasurys-bonds-ai-yields.html
CNBC. „Fed approves interest rate hike, signals one more to come this year,“ 16 September 2026. https://www.cnbc.com/2026/09/16/fed-rate-decision-september-2026.html
CNBC. „Bank of Japan raises interest rates to 31-year high, flags concerns over inflation,“ 18 September 2026. https://www.cnbc.com/2026/09/18/japan-raises-rates-30-year-high-yen-jgb.html
CNBC. „Why Japan’s markets flipped the usual script after central bank rate hike,“ 18 September 2026. https://www.cnbc.com/2026/09/18/japan-rate-hike-stocks-rise-bond-yields-yen-fall.html
Japan Ministry of Finance. JGB interest rates (daily, current and historical). https://www.mof.go.jp/english/policy/jgbs/reference/interest_rate/
Japan Ministry of Finance. „Breakdown by JGB and T-Bill Holders (Jun. 2026, Preliminary Figures).“ https://www.mof.go.jp/english/policy/jgbs/reference/Others/holdings01.pdf
Reuters. „Japan’s 30-year bond yields hit record high ahead of PM’s remarks,“ 5 October 2026 (via The Standard). https://www.thestandard.com.hk/finance/article/344586/Japans-30-year-bond-yields-hit-record-high-ahead-of-PMs-remarks
Reuters. „UK 30-year gilt yields hit 28-year high in global selloff,“ 7 October 2026 (via Euronext). https://live.euronext.com/en/financial-news/uk-30-year-gilt-yields-hit-28-year-high-global-selloff
Reuters. „UK 30-year gilt yields top 6% for the first time since 1998,“ 1 October 2026 (via AOL). https://www.aol.com/articles/uk-30-gilt-yields-surge-074720000.html
Reuters. „Bank of England halts long-dated gilt sales, rewrites plan to unwind QE,“ 17 September 2026 (via Euronext). https://live.euronext.com/en/financial-news/bank-england-sets-out-long-term-plan-unwind-qe-halts-long-dated-gilt-sales
Reuters. „Germany’s debt agency expects new record for borrowing in 2027,“ 24 September 2026 (via Devdiscourse). https://www.devdiscourse.com/article/international/3981836-germanys-debt-agency-expects-new-record-for-borrowing-in-2027
Reuters. „From Europe to Asia, bond markets plunge as oil vaults above $115,“ 9 March 2026 (via Yahoo Finance). https://finance.yahoo.com/news/europe-asia-bond-markets-plunge-094956552.html
HM Treasury. „Debt Management Report 2026-27,“ 3 March 2026. https://www.gov.uk/government/publications/debt-management-report-2026-27
Milliken, David. „Bond dealers see small rise in UK debt issuance after budget, more in 2027: Reuters poll.“ Reuters, 23 October 2026 (via Euronext). https://live.euronext.com/en/financial-news/bond-dealers-see-small-rise-uk-debt-issuance-after-budget-more-2027-reuters-poll
Deutsche Bundesbank. Term structure of interest rates on listed Federal securities (method by Svensson), residual maturity of 10 years, daily data. https://api.statistiken.bundesbank.de/rest/data/BBSIS/D.I.ZST.ZI.EUR.S1311.B.A604.R10XX.R.A.A._Z._Z.A?format=csv&lang=en
Dabla-Norris, Era and Rodrigo Valdés. „Rising sovereign yields raise the fiscal stakes.“ IMF Blog, 14 October 2026. https://www.imf.org/en/blogs/articles/2026/10/13/rising-sovereign-yields-raise-the-fiscal-stakes
International Monetary Fund. Fiscal Monitor, April 2026: „Fiscal Policy under Pressure: High Debt, Rising Risks“ (chapter 1, Table 1.2 and glossary). https://www.imf.org/-/media/files/publications/fiscal-monitor/2026/april/english/text.pdf
IMF Media Center. „IMF / Fiscal Monitor Report, Annual Meetings 2026“ (remarks by Rodrigo Valdés), 14 October 2026. https://mediacenter.imf.org/news/imf—fiscal-monitor-report-annual-meetings–2026/s/1b05cec6-cde8-4b75-80ec-2b29f9fb5d19
United Nations UNifeed. „IMF / Global Financial Stability Report“ (remarks by Athanasios Vamvakidis), October 2026. https://media.un.org/unifeed/en/asset/d365/d3651251
Lichtenberg, Nick. „A world going broke: IMF says America’s $39 trillion national debt is actually a global problem—and AI may be the only rescue.“ Fortune, 16 April 2026 (via Yahoo Finance). https://finance.yahoo.com/economy/policy/articles/world-going-broke-imf-says-194850050.html
Freddie Mac. Primary Mortgage Market Survey, 22 October 2026. https://www.freddiemac.com/pmms
U.S. Bureau of Labor Statistics. „Consumer Price Index – September 2026,“ 14 October 2026. https://www.bls.gov/news.release/archives/cpi_10142026.htm
Federal Reserve. FOMC statement and directive, 16 September 2026. https://www.federalreserve.gov/monetarypolicy/files/monetary20260916a1.pdf
Federal Reserve. Implementation note, 16 September 2026. https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a1.htm
Federal Reserve. Minutes of the Federal Open Market Committee, 15–16 September 2026. https://www.federalreserve.gov/monetarypolicy/fomcminutes20260916.htm
Federal Reserve. „Factors Affecting Reserve Balances (H.4.1),“ 22 October 2026. https://www.federalreserve.gov/releases/h41/current/h41.htm
Federal Reserve. FOMC meeting calendars. https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
Adrian, Tobias, Richard K. Crump and Emanuel Moench. „Pricing the Term Structure with Linear Regressions.“ Federal Reserve Bank of New York Staff Report 340, 2008, revised 2013; ACM term premium data (accessed 24 October 2026). https://www.newyorkfed.org/research/data_indicators/term-premia-tabs
Li, Canlin, Andrew Meldrum and Marius Rodriguez. „Robustness of long-maturity term premium estimates.“ FEDS Notes, Federal Reserve Board, 3 April 2017. https://www.federalreserve.gov/econres/notes/feds-notes/robustness-of-long-maturity-term-premium-estimates-20170403.html
Andreasen, Martin M. and Jens H. E. Christensen. „TIPS Liquidity and the Outlook for Inflation.“ FRBSF Economic Letter, Federal Reserve Bank of San Francisco, 21 November 2016. https://www.frbsf.org/research-and-insights/publications/economic-letter/2016/11/tips-liquidity-and-the-outlook-for-inflation/
European Central Bank. Deposit facility rate, daily series (ECB Data Portal). https://data-api.ecb.europa.eu/service/data/FM/D.U2.EUR.4F.KR.DFR.LEV?startPeriod=2026-01-01&format=csvdata
European Central Bank. „ECB, ESCB and the Eurosystem.“ https://www.ecb.europa.eu/ecb/orga/escb/html/index.en.html
Bank of Japan. „Plan for the Outright Purchases of Japanese Government Bonds,“ 16 June 2026. https://www.boj.or.jp/en/mopo/mpmdeci/mpr_2026/k260616b.pdf
Bank of England. „Report on the Bank’s official market operations 2022–23,“ 6 July 2023. https://www.bankofengland.co.uk/sterling-monetary-framework/report-2022-23
Pinter, Gabor, Emil Siriwardane and Danny Walker. „Fire sales of safe assets.“ Bank of England Staff Working Paper 1,089, July 2024. https://www.bankofengland.co.uk/-/media/boe/files/working-paper/2024/fire-sales-of-safe-assets.pdf
Cunliffe, Jon. Letter to the Chair of the Treasury Committee on LDI, Bank of England, 5 October 2022. https://www.bankofengland.co.uk/-/media/boe/files/letter/2022/october/letter-from-jon-cunliffe-ldi-5-october-2022
Bank for International Settlements. „Monetary and fiscal policy: safeguarding stability and trust.“ Annual Economic Report 2023, chapter II. https://www.bis.org/publications/aer-2023/monetary-fiscal-policy-safeguarding-stability-trust
Schmelzing, Paul. „Eight centuries of global real interest rates, R-G, and the ’suprasecular‘ decline, 1311–2018.“ Bank of England Staff Working Paper 845, 3 January 2020. https://www.bankofengland.co.uk/working-paper/2020/eight-centuries-of-global-real-interest-rates-r-g-and-the-suprasecular-decline-1311-2018
Yardeni, Edward. Morning Briefing, 22 August 2023. https://archive.yardeni.com/premiumdata/mb_230822.pdf
Daniel, Will. „The man who named the bond vigilantes 40 years ago just crowned a new king as the bond market goes through a multitrillion-dollar wobble.“ Fortune, 25 October 2023. https://fortune.com/2023/10/25/bill-ackman-king-bond-vigilantes-ed-yardeni-says