Questo articolo è stato tradotto automaticamente. La versione originale è disponibile in inglese.
Ultimo aggiornamento: · 22 min di lettura
In breve
Ad agosto il Tesoro statunitense ha venduto un titolo a 30 anni a circa 98,63 dollari per ogni 100; a ottobre la stessa promessa valeva circa 92,89 dollari. La domanda era forte. Semplicemente chi presta voleva di più, e i rendimenti a lungo termine nei paesi ricchi hanno toccato i massimi da anni. I numeri americani non mostrano né paura di un default né un’inflazione fuori controllo; un modello attribuisce gran parte del rialzo del rendimento a 10 anni ai tassi a breve attesi. Perfino la Germania, con un debito vicino al 63% del PIL, ha visto il rendimento più alto dal 2011. Man mano che il debito in scadenza viene rifinanziato a tassi più alti, in quattro anni la spesa per interessi è salita dal 2% a quasi il 3% del PIL globale.
Indice
Il 13 agosto 2026 il Tesoro degli Stati Uniti ha venduto un nuovo titolo trentennale. Scade il 15 agosto 2056, e l’asta ne ha fissato la cedola al 5,125%: per ogni 100 dollari di valore nominale, il governo si è impegnato a pagare 5,125 dollari l’anno fino ad allora e a restituire i 100 dollari alla scadenza. Gli acquirenti hanno accettato un rendimento del 5,216%, che ha determinato il prezzo a circa 98,63 dollari per ogni 100 dollari di titolo.
Il Tesoro ha venduto altri titoli della stessa emissione il 10 settembre, con un rendimento del 5,308%, e di nuovo l’8 ottobre, al 5,618%. La cedola non poteva cambiare, perché era stata scritta nel titolo ad agosto. L’unica cosa che poteva cedere era il prezzo. A ottobre l’asta lo ha fissato a circa 92,89 dollari per ogni 100 dollari di valore nominale. Il governo ha fatto tre volte la stessa identica promessa, e ogni volta ne ha ricavato meno denaro.
Il rendimento di un titolo è la remunerazione annua incorporata nel suo prezzo: ciò che guadagna chi paga quel prezzo per un flusso fisso di pagamenti e tiene il titolo fino alla scadenza. Se si paga meno del valore nominale per le stesse cedole, la remunerazione sale, perché l’acquirente incassa comunque i 100 dollari pieni nel 2056. Per questo prezzi e rendimenti si muovono in direzioni opposte, e un rendimento superiore alla cedola significa un prezzo inferiore a 100 dollari.
L’asta in sé è andata bene. L’8 ottobre le offerte hanno raggiunto 2,54 volte i 22 miliardi di dollari in vendita, e gli offerenti indiretti, la categoria con cui il Tesoro indica i clienti che partecipano tramite un dealer o un’altra società che presenta offerte direttamente, si sono aggiudicati il 72,3% dell’emissione, contro una media del 68% nelle dieci aste precedenti. A quel rendimento non mancavano finanziatori disposti a vincolare il proprio denaro con Washington per tre decenni. Volevano semplicemente molto di più in cambio. Il 13 agosto 2020 il Tesoro aveva venduto titoli trentennali con un rendimento dell’1,406%, circa un quarto del dato di ottobre.
Il titolo americano non era solo. Il 5 ottobre il rendimento decennale statunitense ha chiuso al 5,31%, la chiusura più alta da maggio 2002. Il giorno dopo il rendimento trentennale giapponese ha chiuso al record del 4,168%, e nella prima settimana di ottobre il rendimento del gilt britannico a 30 anni ha superato il 6% per la prima volta dal 1998. Il picco tedesco è arrivato un po’ prima: il 28 settembre il rendimento decennale della Germania, misurato sulla curva della Bundesbank, ha toccato il livello più alto dal 2011. Il FMI calcola che il rendimento decennale medio dei paesi del G7 sia salito di oltre un punto percentuale tra febbraio e settembre, al livello più alto da quasi vent’anni. Per una famiglia il numero si scarica sul mutuo: il 22 ottobre il tasso fisso medio a 30 anni negli Stati Uniti era del 7,32%, contro il 6,19% di un anno prima. Il debito pubblico mondiale, pari a quasi il 94% del prodotto globale nel 2025, è avviato a raggiungere il 100% entro il 2029 secondo le proiezioni del FMI.
Ma allora che cosa remunerano, esattamente, i quattro punti percentuali in più di quel trentennale?
Di che cosa è fatto un rendimento a lungo termine
Prestare denaro a uno Stato per dieci o trent’anni deve fare i conti con un’alternativa più semplice: prestarglielo per pochi mesi alla volta e rinnovare il prestito. I tassi a breve termine li fissa, con buona approssimazione, la banca centrale. La prima componente di qualsiasi rendimento a lungo termine è quindi il tasso a breve medio che gli investitori si aspettano lungo la vita del titolo. Se pensano che i tassi overnight saranno in media intorno al 4% nel prossimo decennio, un decennale che rende il 3% sembra un cattivo affare e, a parità di altre condizioni, il suo prezzo scende finché il rendimento non si avvicina a quel livello.
La seconda componente è il premio a termine, il rendimento aggiuntivo che gli investitori chiedono per i rischi di detenere un titolo a lunga scadenza. Vincolare il denaro per trent’anni significa convivere con tutto ciò che accade nel frattempo: l’inflazione potrebbe impennarsi, le banche centrali potrebbero alzare i tassi più di quanto chiunque si aspettasse, altri acquirenti potrebbero allontanarsi, e ciascuna di queste cose farebbe cadere il prezzo di un titolo già acquistato. Quando quei rischi sembrano grandi, i prestatori vogliono essere pagati per sopportarli. Quando i titoli a lunga scadenza scarseggiano, o sono ricercati come assicurazione contro un crollo, il premio si riduce e può persino diventare negativo.
Nessuna delle due componenti compare su uno schermo di trading. I mercati quotano il rendimento, e la ripartizione tra tassi attesi e premio va stimata con dei modelli, e i modelli possono divergere. I rendimenti a breve reagiscono soprattutto a ciò che ci si aspetta che le banche centrali facciano nei prossimi uno o due anni. Anche i rendimenti a lungo incorporano quelle aspettative, distribuite su molti più anni, insieme al premio che gli investitori pretendono per l’attesa.
Un secondo modo di scomporre lo stesso rendimento ricorre ai titoli protetti dall’inflazione, noti in America come TIPS, le cui cedole e il cui capitale seguono l’indice dei prezzi al consumo. Il loro rendimento è un rendimento reale, cioè la remunerazione al netto dell’inflazione. La differenza tra il rendimento di un titolo ordinario e quello di un TIPS della stessa scadenza si chiama inflazione di pareggio (breakeven inflation). È una misura di mercato della compensazione per l’inflazione, non una lettura pulita di ciò che gli investitori si aspettano dai prezzi: contiene un premio per il rischio di una sorpresa inflazionistica, e i TIPS si scambiano meno facilmente dei normali titoli del Tesoro, il che ne distorce il prezzo. Anche così, se l’inflazione di pareggio si muove appena mentre i rendimenti balzano in alto, il balzo è passato per i rendimenti reali.
Su entrambe le componenti pesano le circostanze di ciascun paese: quanto deve, come si comporta la sua politica, chi compra i suoi titoli e che cosa fa la sua banca centrale. Sono queste circostanze a spiegare perché lo stesso anno abbia trattato Berlino, Londra e Tokyo in modo così diverso.
Le prove americane
Lo shock è arrivato dal Golfo. La guerra di Stati Uniti e Israele contro l’Iran è cominciata a febbraio, e il 9 marzo un’ondata di vendite ha colpito le obbligazioni in tutto il mondo mentre il petrolio saliva ben oltre i 115 dollari al barile. In tempo di guerra i titoli di Stato sono di solito un rifugio, ma questa volta quel richiamo è passato in secondo piano: gli investitori temevano che le banche centrali avrebbero dovuto mantenere i tassi alti più a lungo, o alzarli. «Oggi siamo molto più in modalità panico», ha detto quel giorno Lyn Graham-Taylor, strategist sui tassi di Rabobank a Londra.
L’inflazione è arrivata. Nei dodici mesi fino a settembre i prezzi al consumo statunitensi sono saliti del 3,7%, con l’indice dell’energia in aumento del 20,4%. Il 16 settembre la Federal Reserve ha alzato il tasso di riferimento di un quarto di punto, portandolo in una forchetta tra il 3,75% e il 4%, il primo rialzo dal 2023. «L’inflazione resta elevata», diceva il comunicato, e 16 dei 18 funzionari che hanno presentato proiezioni si aspettavano un altro rialzo. La Banca centrale europea aveva alzato il tasso sui depositi a giugno e di nuovo a settembre, e la Banca del Giappone ha portato il proprio tasso di riferimento all’1,25%, il livello più alto dal 1995.
Due letture del rendimento decennale statunitense mostrano da dove sia venuto il rialzo, e un modello lo scompone ulteriormente. La prima è la più semplice. Il 27 febbraio, poco prima della guerra, il decennale ha chiuso al 3,97%. Al 23 ottobre era al 5,00%. Nello stesso periodo il rendimento reale decennale è salito dall’1,72% al 2,66%, quasi tutto il movimento, mentre l’inflazione di pareggio è passata dal 2,25% al 2,34%. La compensazione per l’inflazione sull’arco del decennio è rimasta quasi invariata; quasi tutto il rendimento aggiuntivo è stato una remunerazione più alta al netto dell’inflazione.
La seconda lettura viene dallo staff della Fed stessa, con un metodo diverso. Esaminando le settimane precedenti la riunione di settembre, lo staff ha rilevato che la compensazione per l’inflazione a breve termine era salita, in gran parte di pari passo con il petrolio, e che spiegava la maggior parte dell’aumento dei rendimenti più brevi. I tassi reali spiegavano la maggior parte dell’aumento di quelli più lunghi. Anche dopo il rialzo, la compensazione per l’inflazione restava coerente con un ritorno dell’inflazione all’obiettivo del 2% della Fed.
La ripartizione tra tassi attesi e premio viene dal modello del premio a termine curato dalla Federal Reserve di New York. Secondo le sue stime, il rendimento decennale calcolato dal modello è salito di 1,24 punti dal 27 febbraio al 7 ottobre, giorno in cui il premio ha toccato il massimo. Circa 0,85 punti di quel rialzo venivano da tassi a breve attesi più alti e circa 0,39 dal premio a termine. All’incirca un terzo della salita, dunque, era una remunerazione aggiuntiva per il rischio, e il 7 ottobre il premio era a 0,98 punti, il livello più alto da giugno 2014. Poi è ripiegato. Al 22 ottobre il modello lo collocava a 0,64, vicino allo 0,59 di fine febbraio, mentre la componente dei tassi attesi non si era mossa.
Una parte del ripiegamento è arrivata in un solo giorno. Il 22 ottobre una forte ondata di vendite sulle azioni, alimentata dai timori sulle scommesse di mercato legate all’intelligenza artificiale, ha riportato gli investitori sui titoli del Tesoro, e il rendimento decennale è sceso di oltre 17 punti base (un punto base è un centesimo di punto percentuale) al 4,972%. «Per la prima volta da un po’ di tempo, i titoli del Tesoro godono dello status di bene rifugio», ha detto Larry Holzenthaler, gestore di portafogli obbligazionari di Catalyst Funds. Secondo il modello, il calo di quel giorno si è diviso più o meno a metà tra le due componenti: circa otto punti base dai tassi attesi, otto dal premio.
La forma della curva è coerente. Da fine febbraio al 23 ottobre il rendimento a 2 anni è salito di 1,31 punti, il decennale di 1,03 e il trentennale di 0,69. I rendimenti brevi sono saliti di più, come accade quando i mercati rivalutano ciò che le banche centrali faranno nel giro di un paio d’anni.
Con tutto questo sono compatibili due storie. Nella prima, i mercati si aspettano che le banche centrali tengano i tassi più alti più a lungo per sconfiggere un’inflazione spinta dal petrolio. Nella seconda, descritta anche dal desk di mercato della Fed, i dati indicano «un’economia resiliente con un’inflazione persistente». I commenti di mercato riportati nei verbali di settembre della Fed aggiungevano altre forze che spingevano in alto il premio a termine: la geopolitica, l’incertezza sul programma di riacquisto di titoli del Tesoro e la concorrenza per i capitali dovuta ai massicci prestiti contratti per costruire infrastrutture per l’IA. In entrambi i casi, i numeri americani non mostrano investitori in fuga da uno Stato che temono possa fare default, né investitori che si preparano a un’inflazione fuori controllo. Secondo il modello della Fed di New York, la maggior parte del rialzo del rendimento decennale da febbraio corrisponde al percorso atteso dei tassi a breve. Il dato riguarda un solo paese e una sola scadenza, e la ripartizione stessa poggia su un modello.
Il ritorno del premio
I balzi del premio nel 2026 si sovrappongono a un cambiamento più lento. Secondo il modello della Fed di New York, il premio a termine decennale è stato negativo in ogni giornata di contrattazione del 2018, del 2019, del 2020 e del 2022, e sotto zero nella maggior parte delle giornate del 2021, del 2023 e del 2024. Il 9 marzo 2020 è sceso a meno 1,66 punti, il suo valore più basso. Gli investitori accettavano per un titolo decennale meno di quanto avrebbero reso i tassi a breve che si aspettavano nel decennio, pagando in pratica per il privilegio di detenerlo. Un premio negativo non è un rendimento negativo: quel giorno il decennale rendeva ancora lo 0,54%. I rendimenti negativi c’erano altrove. Lo stesso giorno il rendimento decennale tedesco era a meno 0,85%, il che significava che i prestatori pagavano Berlino perché custodisse il loro denaro per dieci anni. Nel 2025 e nel 2026 fino al 22 ottobre, il premio americano è stato positivo ogni giorno.
Come gli economisti scompongono un rendimento

Nessun mercato scambia il premio a termine. Una nota del Consiglio dei governatori della Federal Reserve ha posto il problema senza giri di parole: la ripartizione tra tassi attesi e premio «non può essere desunta direttamente dai prezzi di mercato», e quindi va stimata con modelli econometrici. La versione della Fed di New York è stata costruita da Tobias Adrian, Richard Crump ed Emanuel Moench, pubblicata per la prima volta nel 2008 e rivista nel 2013. Valuta l'intera curva dei titoli del Tesoro con una regressione lineare in tre passaggi, stima il percorso dei tassi a breve che gli investitori si aspettano e considera premio ciò che resta del rendimento. Altri modelli ci arrivano per strade diverse. Il modello Kim-Wright, elaborato dallo stesso Consiglio, incorpora anche le previsioni sui tassi a breve raccolte con sondaggi tra previsori professionali, e la nota ha rilevato che le sue stime sulle scadenze lunghe e quelle della Fed di New York possono «a volte differire in misura sostanziale», soprattutto a causa di quei sondaggi. Il modo sensato di leggere un singolo modello è guardare alla direzione e ai punti di svolta, verificandoli con prove che non dipendono da esso, come la scomposizione del rialzo del 2026 in tassi reali e compensazione per l'inflazione fatta dallo staff della Fed.
Quegli anni di premi negativi avevano un contesto: le banche centrali detenevano quantità enormi di debito pubblico. Tra il 2009 e il 2021 la Banca d’Inghilterra ha acquistato 895 miliardi di sterline di debito denominato in sterline, quasi tutto in gilt, in successivi round di quantitative easing pensati in parte per tenere bassi i tassi d’interesse a lungo termine. A fine giugno 2026 la Banca del Giappone deteneva ancora il 46,7% di tutti i titoli di Stato giapponesi.
Ciascuna sta facendo un passo indietro a modo suo. La Banca d’Inghilterra ha cominciato a vendere gilt il 1° novembre 2022, e a settembre 2026 ha sospeso le vendite per sei mesi e ha smesso del tutto di vendere gilt a lunga scadenza. La Banca del Giappone sta riducendo i suoi acquisti mensili di titoli di circa 200 miliardi di yen a trimestre fino all’inizio del 2027, e il principio di fondo che dichiara è che «i tassi d’interesse a lungo termine si formano sui mercati finanziari». La Fed ha ripreso ad ampliare il proprio portafoglio, ma solo con debito a breve scadenza. Le sue istruzioni, ribadite a settembre, sono di acquistare buoni del Tesoro e, se necessario, titoli a medio termine con vita residua di tre anni o meno, per mantenere ampie le riserve bancarie, e di rinnovare alla scadenza ogni titolo del Tesoro che detiene. Nella settimana fino al 21 ottobre le sue consistenze di titoli del Tesoro ordinari a medio e lungo termine, circa 3.600 miliardi di dollari, superavano di soli 39,9 miliardi di dollari quelle di un anno prima.
I governi, intanto, si indebitano di più. La Germania prevede un indebitamento federale record nel 2026. Ad agosto il Tesoro degli Stati Uniti ha dichiarato di voler mantenere invariate le dimensioni delle sue aste regolari di titoli a medio e lungo termine per almeno diversi trimestri e coprire il fabbisogno aggiuntivo con buoni del Tesoro, il che mantiene a breve scadenza il nuovo indebitamento.
Un modello può dare la dimensione del premio ma non le sue cause, e per quelle esistono solo attribuzioni. La lettura del FMI, pubblicata il 14 ottobre, è che nelle principali economie avanzate il debito elevato, le pressioni sulla spesa e la prospettiva di forti emissioni di titoli stanno spingendo in alto i rendimenti che gli investitori chiedono per detenere obbligazioni a lungo termine. Nella stessa settimana Athanasios Vamvakidis del FMI ha messo in guardia contro l’aumento dei rendimenti sovrani «sulla scia delle pressioni inflazionistiche, degli squilibri di bilancio e delle massicce emissioni da parte degli emittenti sovrani e, in misura crescente, del settore privato».
Stessa tempesta, danni diversi
Se a muovere i rendimenti fosse soltanto il debito, la Germania avrebbe avuto un anno tranquillo. Nel 2025 il suo debito pubblico era pari a circa il 63% del PIL, contro il 102% del Regno Unito, il 124% degli Stati Uniti e il 207% del Giappone. Eppure il suo rendimento decennale, misurato sulla curva della Bundesbank, ha raggiunto il 3,69% il 28 settembre, il livello più alto da aprile 2011. È un argomento contro qualsiasi spiegazione costruita solo sui livelli di debito, anche se non dimostra nemmeno l’esistenza di un’unica causa globale. L’agenzia tedesca per il debito prevede che l’indebitamento federale tocchi il record di 525,5 miliardi di euro nel 2026 e salga ancora nel 2027, e afferma che il governo federale si trova in una fase espansiva della politica di bilancio. Il FMI prevede che il debito tedesco salga a quasi il 74% del PIL entro il 2031 per finanziare investimenti e difesa. E la Germania si indebita in euro, i cui tassi d’interesse sono fissati dalla BCE dal 1999. Nel 2026 la BCE li ha alzati due volte.
Il Regno Unito ha subito un colpo più duro di quasi tutti gli altri. Dopo l’inizio della guerra i suoi costi di finanziamento sono saliti più bruscamente di quelli della maggior parte degli altri governi europei, per i timori legati alla dipendenza del paese dal gas naturale per il riscaldamento e la produzione di energia. All’inizio di ottobre gli investitori si aspettavano che la Banca d’Inghilterra alzasse i tassi a novembre o a dicembre, il primo rialzo dall’inizio della guerra. L’avvicinarsi della legge di bilancio ha aggiunto una seconda preoccupazione. Il 6 ottobre il ministro delle Finanze, John Healey, ha incontrato gli economisti dei gilt-edged market makers, gli specialisti in titoli di Stato britannici, per sondare il clima prima della sua prima legge di bilancio, il 28 ottobre. Il suo ministero ha poi riferito che il ministro aveva «sottolineato l’importanza della credibilità di bilancio in un contesto economico globale difficile». Il giorno dopo il rendimento del gilt a 30 anni è balzato di 13 punti base, al livello più alto da gennaio 1998.
Che cosa si è rotto nel Regno Unito nel 2022

I fondi pensione britannici a prestazione definita ricorrevano a strategie di investimento guidate dalle passività (LDI), che consentivano loro di indebitarsi per detenere più gilt a lunga scadenza di quanti ne potessero comprare con il proprio denaro, con un cuscinetto per assorbire le perdite. Il 23 settembre 2022 il governo annunciò un pacchetto di bilancio espansivo, il cosiddetto mini-budget, e quel giorno i rendimenti dei gilt a lunga scadenza salirono di 30 punti base. Il 27 settembre il rendimento a 30 anni salì di 67 punti base tra la mattina e la sera; il maggiore rialzo giornaliero nei dati disponibili dal 2000 era stato di 29. Il movimento minacciava di superare il cuscinetto di molti fondi LDI, che dovettero allora vendere gilt in un mercato in calo o chiedere più liquidità ai piani pensionistici. Ogni vendita spingeva i prezzi più in basso e costringeva ad altre vendite, una spirale che la Banca d'Inghilterra definì «autoalimentante». Il 28 settembre la Banca intervenne sul mercato dei gilt a lunga scadenza. Ed Yardeni, che nel 1983 coniò l'espressione «bond vigilantes», li definì in una sola frase: «Se le autorità di bilancio e monetarie non regolano l'economia, ci penseranno gli investitori obbligazionari». Il Regno Unito nel 2022 ebbe entrambe le cose: un'ondata di vendite sul mini-budget, resa molto più grave dai detentori a leva costretti a vendere.
Anche la Banca d’Inghilterra ha dovuto dare spiegazioni. Quando il 17 settembre ha smesso di vendere gilt a lunga scadenza, i prezzi dei gilt lunghi sono risaliti con forza. Andrew Bailey, per la Banca, ha negato che la modifica fosse una risposta al deterioramento delle condizioni di mercato, e l’istituto sostiene che il ritmo delle sue vendite incida soprattutto sul momento in cui le perdite ricadono sul governo, non sulla loro entità. La legge di bilancio di Healey è in programma il 28 ottobre, lo stesso giorno in cui è in calendario la prossima decisione della Fed sui tassi.
La parte lunga della curva giapponese racconta una storia simile. All’inizio di ottobre gli investitori temevano ormai che i piani di spesa della premier Sanae Takaichi potessero peggiorare i conti del paese. Il 5 ottobre il rendimento trentennale ha toccato un massimo record infragiornaliero del 4,235%, mentre il rendimento a 2 anni si aggirava intorno all’1,9%. Quando il 18 settembre la Banca del Giappone ha alzato il tasso all’1,25%, due membri del consiglio hanno votato contro, entrambi nominati da Takaichi all’inizio dell’anno ed entrambi considerati fautori della reflazione. Di norma un rialzo dei tassi fa salire i rendimenti dei titoli di Stato di un paese e la sua valuta. Questa volta il rendimento decennale è sceso e lo yen si è indebolito, e gli economisti hanno indicato il voto diviso, segno che la banca potrebbe non adottare una linea molto restrittiva. L’analisi dei rendimenti giapponesi pubblicata dal FMI ad aprile attribuiva il movimento sia alla compensazione per il rischio sia alle aspettative di un tasso di riferimento più alto.
La preoccupazione dietro i movimenti britannici e giapponesi ha un nome. Nel 2023 la Banca dei regolamenti internazionali indicava come sua preoccupazione più acuta la dominanza fiscale, cioè una situazione in cui la politica monetaria non riesce a diventare più restrittiva a causa dei vincoli di bilancio. Questi episodi non la dimostrano: quest’anno sia la Fed sia la Banca del Giappone hanno alzato i tassi, e a inizio ottobre gli investitori si aspettavano che la Banca d’Inghilterra le seguisse. Ciò che il debito cambia è la bruschezza con cui reagiscono i mercati. Secondo il FMI, un debito elevato rende i tassi di mercato più sensibili alle notizie sui conti pubblici, e negli Stati Uniti i tassi forward a lungo termine sono diventati più sensibili al debito pubblico previsto. I grandi mercati, poi, esportano i loro problemi. «Nelle principali economie avanzate, gli effetti dell’indisciplina di bilancio non si fermano al confine. Viaggiano verso il resto del mondo», ha detto il 14 ottobre Rodrigo Valdés del FMI.
Come un tasso più alto arriva a un bilancio
Uno Stato non paga il rendimento della sua ultima asta su tutto il suo debito. Paga un tasso effettivo, una media di tutto ciò che è ancora in circolazione, in parte preso a prestito all’1,4% nel 2020 e in parte al 5,6% nell’ottobre 2026. Per i titoli a tasso fisso la media si sposta man mano che il vecchio debito scade e viene rifinanziato, e man mano che ogni nuovo disavanzo viene finanziato ai tassi di oggi. Una parte del debito si muove più in fretta: i titoli americani a tasso variabile aggiornano il tasso d’interesse ogni settimana, e i titoli indicizzati all’inflazione pagano di più quando i prezzi salgono. Il FMI chiama effetto palla di neve l’aritmetica che ne consegue. Quando il tasso d’interesse effettivo supera il tasso di crescita del PIL nominale, il rapporto debito/PIL sale da solo, anche se le tasse coprono tutta la spesa diversa dagli interessi, perché a quel punto gli interessi si pagano con nuovo debito. Ciò che può fermarlo è il saldo primario, il saldo di bilancio prima del pagamento degli interessi. Per ogni combinazione di tasso e crescita esiste un saldo primario che mantiene stabile il rapporto debito/PIL, e uno Stato che registra un disavanzo più ampio vede il rapporto salire.
Il mondo nel suo insieme registra proprio quel disavanzo più ampio. Il FMI stima il disavanzo primario globale a circa il 3,3% del PIL nel 2026, quando per stabilizzare quest’anno il rapporto debito/PIL mondiale bisognerebbe ridurlo a circa il 2,6%. La pressione cresce anche al margine: in un numero crescente di economie il tasso pagato sul nuovo debito supera ormai la crescita nominale attesa, e il FMI prevede che il costo medio effettivo del finanziamento pubblico salga dal 2,3% del 2021 al 3,7% entro il 2031. L’America ha un disavanzo tra il 7 e l’8% del PIL pur operando vicino alla piena capacità, e il FMI prevede che la sua spesa per interessi raggiunga il 5,7% del PIL nel 2031, all’incirca quanto si prevede che il paese spenda per la Social Security, il più grande dei suoi programmi di prestazioni sociali.
Quanto in fretta accada dipende dalla durata per cui un paese si è indebitato. Il Giappone si è indebitato a lungo termine quando il denaro costava poco. La sua lunga scadenza media fa sì che il tasso effettivo sul debito si sia adeguato solo gradualmente, e ad aprile il FMI prevedeva che il rapporto debito/PIL giapponese scendesse di circa 14 punti percentuali tra il 2025 e il 2031, perché il costo degli interessi sarebbe rimasto inferiore alla crescita. Il FMI aggiungeva le condizioni: l’effetto si attenuerà man mano che il vecchio debito a basso costo scadrà e sarà rifinanziato a tassi molto più alti, e le prospettive potrebbero diventare meno favorevoli perché i rendimenti sono già saliti. Gli Stati Uniti sono andati nella direzione opposta. Dalla pandemia i buoni del Tesoro hanno aggiunto quasi 5.000 miliardi di dollari al debito federale, il che ha accorciato la scadenza media e fa sì che il debito vada rifinanziato più spesso.
Il quantitative easing aggiunge una complicazione che la scadenza media dichiarata nasconde. Quando una banca centrale compra titoli di Stato a lunga scadenza, li paga con riserve sulle quali deve interessi alle banche. Nei conti del governo il debito sembra lungo e sicuro. La BRI fa notare che il settore pubblico nel suo insieme, governo e banca centrale considerati assieme, è in realtà diventato più sensibile ai rialzi dei tassi, perché tassi più alti fanno salire subito la spesa per interessi della banca centrale sulle riserve e intaccano gli utili che questa versa al Tesoro.
Il debito pubblico mondiale ha raggiunto quasi il 94% del PIL nel 2025, e con le traiettorie attuali il FMI lo vede al 100% entro il 2029, un livello toccato in precedenza solo all’indomani della seconda guerra mondiale. Nei dati del FMI dal 2019 in poi il valore effettivo più alto è stato il 97,4% del 2020. In tutto il mondo la spesa per interessi è salita in quattro anni dal 2% a quasi il 3% del PIL globale, mentre i governi rifinanziavano il debito in scadenza ai nuovi tassi, più alti.
La tesi che sia tutto normale
I decenni precedenti offrono un termine di paragone. Secondo le stime della Fed di New York, nel settembre 1994 il rendimento decennale calcolato dal modello era del 7,68%, con un premio a termine di 2,58 punti, e nel giugno 2007 il decennale ha chiuso fino al 5,26%. Con questo metro, un rendimento decennale del 5% non ha nulla di esotico. Il periodo anomalo è stato quello appena concluso. Nel gennaio 2020 un working paper dello staff della Banca d’Inghilterra firmato da Paul Schmelzing, che ricostruiva i tassi d’interesse reali fino al XIV secolo, ipotizzava che i tassi reali «potrebbero presto entrare in territorio permanentemente negativo». Era una lettura seria di una tendenza lunga, e mostra quanto si fossero spostate le aspettative.
Rendimenti reali più alti possono anche portare buone notizie. L’elenco del FMI delle forze che spingono in alto i rendimenti comprende una domanda di investimenti più forte e una crescita attesa più alta legate all’IA, e il desk di mercato della Fed vedeva un’economia resiliente. Una crescita nominale più rapida aiuta anche l’aritmetica del debito, perché fa crescere il denominatore. I dati americani non mostrano né un panico da inflazione né uno sciopero degli acquirenti.
Lo stesso elenco del FMI, però, si chiude con una frase diversa: «Ma i fondamentali di bilancio sono centrali». È il tasso sul nuovo debito ad alimentare, titolo dopo titolo, il tasso effettivo, e in un numero crescente di economie supera già la crescita attesa. Anche il mercato dei titoli del Tesoro statunitense ha mostrato un cambiamento. Ad aprile Valdés ha osservato che il premio di cui un tempo godevano i titoli del Tesoro statunitense rispetto al debito delle altre economie avanzate si stava restringendo. «Sono segnali che i mercati non sono così fiduciosi — così indulgenti — come lo erano in passato», ha detto. Costi di finanziamento più alti lasciano a Washington meno spazio per assorbire il prossimo shock.
Due modi di indebitarsi
Per chi ha comprato all’asta di ottobre, il rendimento del titolo di agosto è bloccato al 5,618% fino al 2056, e per il Tesoro quella fetta di debito costerà lo stesso qualunque cosa faccia la Fed in seguito. È un modo di indebitarsi quando i tassi sono alti: pagare caro e bloccare il prezzo.
Il Regno Unito sta andando nella direzione opposta. I gilt a lunga scadenza erano un tempo la spina dorsale dell’indebitamento britannico. Davano al paese la scadenza media del debito più lunga tra le grandi economie, e una certa protezione contro l’aumento dei tassi d’interesse. La domanda dei fondi pensione nazionali che li compravano si è in gran parte esaurita. Il piano di finanziamento pubblicato dal Regno Unito a marzo ha ridotto i gilt convenzionali con scadenza oltre i 15 anni al 9,1% delle vendite di gilt nell’esercizio 2026-27, 4,3 punti percentuali in meno rispetto al piano dell’anno precedente.
Lo spostamento del Regno Unito verso un indebitamento più breve significa che una parte maggiore del suo debito tornerà prima sul mercato, a qualunque tasso prevalga in quel momento.
Articoli correlati
- La geografia del debito: perché alcune nazioni si indebitano in valute che non controllano
- Il dominio del dollaro: perché la merce più scambiata al mondo non è il petrolio
- Che fine fa il debito di un paese quando il paese cessa di esistere
Letture consigliate
In qualità di Affiliato Amazon, Eikleaf riceve un guadagno dagli acquisti idonei. I link ai libri qui sotto sono link di affiliazione: se acquisti tramite essi, potremmo ricevere una piccola commissione senza costi aggiuntivi per te.
- The Price of Time: The Real Story of Interest — Edward Chancellor (2022). La storia dei tassi d’interesse vincitrice dell’Hayek Prize, che spiega cosa abbiano prodotto anni di tassi vicini allo zero e perché la loro fine colpisca debitori e governi.
- Questa volta è diverso: otto secoli di follia finanziaria — Carmen M. Reinhart, Kenneth S. Rogoff (2010). La storia, basata sui dati, delle crisi del debito sovrano, che mostra come si siano già manifestati in passato un alto debito pubblico e costi di finanziamento in aumento.
- Storia dei tassi d’interesse — Sidney Homer, Richard Sylla (1995). Il riferimento standard sui costi di finanziamento degli Stati dall’antichità ai moderni mercati obbligazionari, che colloca i rendimenti di oggi in un contesto di lungo periodo.
Video consigliati
 13:15Perché si impennano i rendimenti dei titoli di StatoIl Sole 24 Ore spiega perché i rendimenti dei titoli di Stato stanno salendo e chi ne paga il costo.
 7:14Why Treasury yields are at 20-year highs – and why it mattersUna recente spiegazione di PBS sul perché i rendimenti dei Treasury abbiano toccato i massimi da 20 anni e cosa significhi per chi prende in prestito.
 12:57The Simple Economics Behind the Global Bond Sell-OffL’economista Justin Wolfers sulla semplice economia dietro la vendita generalizzata di obbligazioni a livello globale.
Come citare questo articolo
Lena Martin. “Perché i governi ricchi pagano di più per indebitarsi, e chi ne sente il peso.” Eikleaf, 24 ottobre 2026, aggiornato 25 ottobre 2026. https://www.eikleaf.com/it/why-rich-governments-are-paying-more-to-borrow-and-who-feels-it/
Avvertenza sull’IA generativa
Alcuni contenuti di questa pagina sono stati generati e/o modificati con l’ausilio di un’IA generativa.
Media
Edificio del Tesoro degli Stati Uniti – Wikimedia Commons (Foto: Rchuon24, CC BY-SA 3.0)
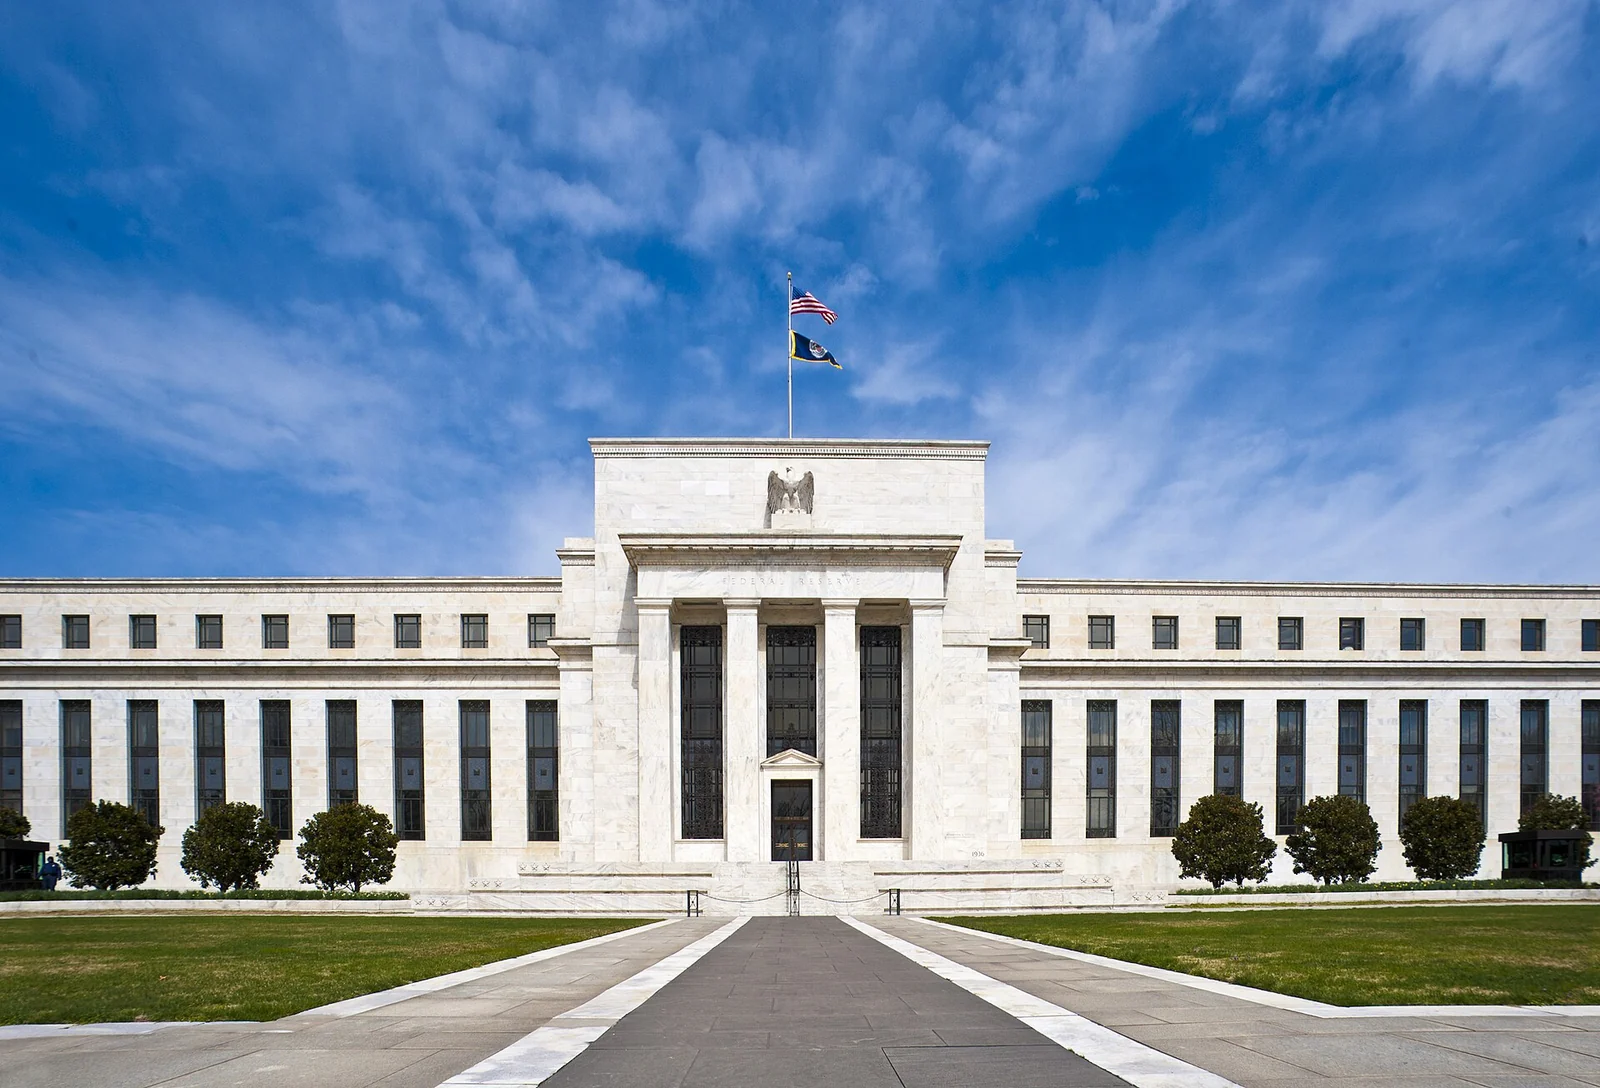
Eccles Building – Board of Governors of the Federal Reserve System
Ingresso della Banca d'Inghilterra – Wikimedia Commons (Foto: The wub, CC BY-SA 4.0)
Fonti principali e riferimenti
U.S. Department of the Treasury. “Daily Treasury Par Yield Curve Rates” and “Daily Treasury Par Real Yield Curve Rates,” 2002, 2007, 2020 and 2026 data (accessed 24 October 2026). https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_yield_curve
TreasuryDirect. Auction results for CUSIP 912810UW6 (13 August, 10 September and 8 October 2026) (accessed 24 October 2026). https://www.treasurydirect.gov/TA_WS/securities/search?cusip=912810UW6&format=json
TreasuryDirect. Auction results for the 30-year bond auctioned 13 August 2020 (accessed 24 October 2026). https://www.treasurydirect.gov/TA_WS/securities/search?securityType=Bond&startDate=2020-07-01&endDate=2020-09-30&format=json
TreasuryDirect. “Understanding pricing and interest rates.” https://www.treasurydirect.gov/marketable-securities/understanding-pricing/
TreasuryDirect. “Auction FAQs.” https://www.treasurydirect.gov/help-center/faqs/auction-faqs/
TreasuryDirect. “Floating Rate Notes (FRNs).” https://www.treasurydirect.gov/marketable-securities/floating-rate-notes/
FINRA. “Bond Yield and Return.” https://www.finra.org/investors/insights/bond-yield-return
U.S. Department of the Treasury. Brian Smith, “Quarterly Refunding Statement,” 5 August 2026. https://home.treasury.gov/news/press-releases/sb0590
CNBC. “Treasury yields are lower after reaching multiyear highs, traders weigh latest bond auction,” 8 October 2026. https://www.cnbc.com/2026/10/08/us-treasury-yields-30-year-bond-auction.html
CNBC. “10-year Treasury yield tumbles below 5% to lowest level in nearly a month,” 22 October 2026. https://www.cnbc.com/2026/10/22/treasurys-bonds-ai-yields.html
CNBC. “Fed approves interest rate hike, signals one more to come this year,” 16 September 2026. https://www.cnbc.com/2026/09/16/fed-rate-decision-september-2026.html
CNBC. “Bank of Japan raises interest rates to 31-year high, flags concerns over inflation,” 18 September 2026. https://www.cnbc.com/2026/09/18/japan-raises-rates-30-year-high-yen-jgb.html
CNBC. “Why Japan’s markets flipped the usual script after central bank rate hike,” 18 September 2026. https://www.cnbc.com/2026/09/18/japan-rate-hike-stocks-rise-bond-yields-yen-fall.html
Japan Ministry of Finance. JGB interest rates (daily, current and historical). https://www.mof.go.jp/english/policy/jgbs/reference/interest_rate/
Japan Ministry of Finance. “Breakdown by JGB and T-Bill Holders (Jun. 2026, Preliminary Figures).” https://www.mof.go.jp/english/policy/jgbs/reference/Others/holdings01.pdf
Reuters. “Japan’s 30-year bond yields hit record high ahead of PM’s remarks,” 5 October 2026 (via The Standard). https://www.thestandard.com.hk/finance/article/344586/Japans-30-year-bond-yields-hit-record-high-ahead-of-PMs-remarks
Reuters. “UK 30-year gilt yields hit 28-year high in global selloff,” 7 October 2026 (via Euronext). https://live.euronext.com/en/financial-news/uk-30-year-gilt-yields-hit-28-year-high-global-selloff
Reuters. “UK 30-year gilt yields top 6% for the first time since 1998,” 1 October 2026 (via AOL). https://www.aol.com/articles/uk-30-gilt-yields-surge-074720000.html
Reuters. “Bank of England halts long-dated gilt sales, rewrites plan to unwind QE,” 17 September 2026 (via Euronext). https://live.euronext.com/en/financial-news/bank-england-sets-out-long-term-plan-unwind-qe-halts-long-dated-gilt-sales
Reuters. “Germany’s debt agency expects new record for borrowing in 2027,” 24 September 2026 (via Devdiscourse). https://www.devdiscourse.com/article/international/3981836-germanys-debt-agency-expects-new-record-for-borrowing-in-2027
Reuters. “From Europe to Asia, bond markets plunge as oil vaults above $115,” 9 March 2026 (via Yahoo Finance). https://finance.yahoo.com/news/europe-asia-bond-markets-plunge-094956552.html
HM Treasury. “Debt Management Report 2026-27,” 3 March 2026. https://www.gov.uk/government/publications/debt-management-report-2026-27
Milliken, David. “Bond dealers see small rise in UK debt issuance after budget, more in 2027: Reuters poll.” Reuters, 23 October 2026 (via Euronext). https://live.euronext.com/en/financial-news/bond-dealers-see-small-rise-uk-debt-issuance-after-budget-more-2027-reuters-poll
Deutsche Bundesbank. Term structure of interest rates on listed Federal securities (method by Svensson), residual maturity of 10 years, daily data. https://api.statistiken.bundesbank.de/rest/data/BBSIS/D.I.ZST.ZI.EUR.S1311.B.A604.R10XX.R.A.A._Z._Z.A?format=csv&lang=en
Dabla-Norris, Era and Rodrigo Valdés. “Rising sovereign yields raise the fiscal stakes.” IMF Blog, 14 October 2026. https://www.imf.org/en/blogs/articles/2026/10/13/rising-sovereign-yields-raise-the-fiscal-stakes
International Monetary Fund. Fiscal Monitor, April 2026: “Fiscal Policy under Pressure: High Debt, Rising Risks” (chapter 1, Table 1.2 and glossary). https://www.imf.org/-/media/files/publications/fiscal-monitor/2026/april/english/text.pdf
IMF Media Center. “IMF / Fiscal Monitor Report, Annual Meetings 2026” (remarks by Rodrigo Valdés), 14 October 2026. https://mediacenter.imf.org/news/imf—fiscal-monitor-report-annual-meetings–2026/s/1b05cec6-cde8-4b75-80ec-2b29f9fb5d19
United Nations UNifeed. “IMF / Global Financial Stability Report” (remarks by Athanasios Vamvakidis), October 2026. https://media.un.org/unifeed/en/asset/d365/d3651251
Lichtenberg, Nick. “A world going broke: IMF says America’s $39 trillion national debt is actually a global problem—and AI may be the only rescue.” Fortune, 16 April 2026 (via Yahoo Finance). https://finance.yahoo.com/economy/policy/articles/world-going-broke-imf-says-194850050.html
Freddie Mac. Primary Mortgage Market Survey, 22 October 2026. https://www.freddiemac.com/pmms
U.S. Bureau of Labor Statistics. “Consumer Price Index – September 2026,” 14 October 2026. https://www.bls.gov/news.release/archives/cpi_10142026.htm
Federal Reserve. FOMC statement and directive, 16 September 2026. https://www.federalreserve.gov/monetarypolicy/files/monetary20260916a1.pdf
Federal Reserve. Implementation note, 16 September 2026. https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a1.htm
Federal Reserve. Minutes of the Federal Open Market Committee, 15–16 September 2026. https://www.federalreserve.gov/monetarypolicy/fomcminutes20260916.htm
Federal Reserve. “Factors Affecting Reserve Balances (H.4.1),” 22 October 2026. https://www.federalreserve.gov/releases/h41/current/h41.htm
Federal Reserve. FOMC meeting calendars. https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
Adrian, Tobias, Richard K. Crump and Emanuel Moench. “Pricing the Term Structure with Linear Regressions.” Federal Reserve Bank of New York Staff Report 340, 2008, revised 2013; ACM term premium data (accessed 24 October 2026). https://www.newyorkfed.org/research/data_indicators/term-premia-tabs
Li, Canlin, Andrew Meldrum and Marius Rodriguez. “Robustness of long-maturity term premium estimates.” FEDS Notes, Federal Reserve Board, 3 April 2017. https://www.federalreserve.gov/econres/notes/feds-notes/robustness-of-long-maturity-term-premium-estimates-20170403.html
Andreasen, Martin M. and Jens H. E. Christensen. “TIPS Liquidity and the Outlook for Inflation.” FRBSF Economic Letter, Federal Reserve Bank of San Francisco, 21 November 2016. https://www.frbsf.org/research-and-insights/publications/economic-letter/2016/11/tips-liquidity-and-the-outlook-for-inflation/
European Central Bank. Deposit facility rate, daily series (ECB Data Portal). https://data-api.ecb.europa.eu/service/data/FM/D.U2.EUR.4F.KR.DFR.LEV?startPeriod=2026-01-01&format=csvdata
European Central Bank. “ECB, ESCB and the Eurosystem.” https://www.ecb.europa.eu/ecb/orga/escb/html/index.en.html
Bank of Japan. “Plan for the Outright Purchases of Japanese Government Bonds,” 16 June 2026. https://www.boj.or.jp/en/mopo/mpmdeci/mpr_2026/k260616b.pdf
Bank of England. “Report on the Bank’s official market operations 2022–23,” 6 July 2023. https://www.bankofengland.co.uk/sterling-monetary-framework/report-2022-23
Pinter, Gabor, Emil Siriwardane and Danny Walker. “Fire sales of safe assets.” Bank of England Staff Working Paper 1,089, July 2024. https://www.bankofengland.co.uk/-/media/boe/files/working-paper/2024/fire-sales-of-safe-assets.pdf
Cunliffe, Jon. Letter to the Chair of the Treasury Committee on LDI, Bank of England, 5 October 2022. https://www.bankofengland.co.uk/-/media/boe/files/letter/2022/october/letter-from-jon-cunliffe-ldi-5-october-2022
Bank for International Settlements. “Monetary and fiscal policy: safeguarding stability and trust.” Annual Economic Report 2023, chapter II. https://www.bis.org/publications/aer-2023/monetary-fiscal-policy-safeguarding-stability-trust
Schmelzing, Paul. “Eight centuries of global real interest rates, R-G, and the ‘suprasecular’ decline, 1311–2018.” Bank of England Staff Working Paper 845, 3 January 2020. https://www.bankofengland.co.uk/working-paper/2020/eight-centuries-of-global-real-interest-rates-r-g-and-the-suprasecular-decline-1311-2018
Yardeni, Edward. Morning Briefing, 22 August 2023. https://archive.yardeni.com/premiumdata/mb_230822.pdf
Daniel, Will. “The man who named the bond vigilantes 40 years ago just crowned a new king as the bond market goes through a multitrillion-dollar wobble.” Fortune, 25 October 2023. https://fortune.com/2023/10/25/bill-ackman-king-bond-vigilantes-ed-yardeni-says