Questo articolo è stato tradotto automaticamente. La versione originale è disponibile in inglese.
Ultimo aggiornamento: · 22 min di lettura
In breve
Alla NOVEC, una cooperativa elettrica della Virginia settentrionale, in un anno i data center hanno consumato il 64 per cento dell’energia distribuita. Una norma proposta avrebbe potuto obbligarla a versare circa 1,95 miliardi di dollari in garanzie, più del valore di tutto ciò che possiede. I data center pagano le proprie bollette, ma la domanda prevista fa salire il prezzo d’asta che pagano tutti gli altri. Quella domanda non deve nemmeno esistere ancora. Gran parte dell’effetto stimato veniva da domanda dei data center che era ancora solo una proiezione. Chi paga la capacità acquistata per un data center che arriva in ritardo tocca di nuovo deciderlo alle autorità federali di regolazione.
Indice
Nel 2024 la Northern Virginia Electric Cooperative, nota come NOVEC, contava circa 180.000 contatori e una clientela insolita. Nei dodici mesi fino a settembre 2024, i data center avevano consumato il 64 per cento dell’energia che distribuiva. Nel 2026 la NOVEC ha comunicato alla Federal Energy Regulatory Commission (FERC), che regola i mercati elettrici all’ingrosso degli Stati Uniti, che una norma proposta avrebbe potuto obbligarla a versare circa 1,95 miliardi di dollari in garanzie, più del valore di tutto ciò che possiede. Non era nemmeno sicura di poter raccogliere 2 miliardi di dollari.
La norma faceva parte di un acquisto d’emergenza. PJM Interconnection, che gestisce la rete e i mercati elettrici all’ingrosso per oltre 67 milioni di persone in 13 Stati e nel Distretto di Columbia, era rimasta al di sotto del fabbisogno nella sua asta ordinaria per il 2028/29. Aveva quindi previsto un approvvigionamento «di salvaguardia» di circa 6,8 GW di nuova capacità, con impegni di 15 anni. A pagare sarebbero state le società elettriche che servono case e imprese, e ciascuna avrebbe versato garanzie per 1,5 milioni di dollari per ogni megawatt assegnatole, abbastanza da coprire circa la metà del valore degli impegni. Se una società non avesse pagato, la sua quota insoluta sarebbe stata ripartita fra tutte le altre. La quota di ciascuna sarebbe stata fissata sulla base di un’unica istantanea della domanda prevista. Amazon, a sua volta operatore di data center, ha detto alla FERC che un’istantanea del genere era incompatibile con la causalità dei costi, il principio per cui chi causa un costo deve pagarlo.
Il 29 settembre la FERC ha accettato il piano e poi lo ha sospeso fino al 28 febbraio 2027, ritenendo che la ripartizione dei costi, le regole di uscita per i proprietari della rete di trasmissione e le garanzie richieste agli acquirenti potessero essere ingiuste e irragionevoli. La sua presidente, Laura Swett, ha scritto: «Questa commissione non si lascerà costringere ad accettare un meccanismo di approvvigionamento dell’ultimo minuto, profondamente difettoso, con implicazioni da miliardi di dollari per i consumatori».
La difficoltà della NOVEC condensa due domande a cui, nell’autunno del 2026, le autorità di regolazione cercavano di rispondere dalla Virginia a Dublino e a Londra. Quando i data center si allacciano a una rete, per quali strade i loro costi arrivano sulla bolletta di tutti gli altri? E quando la domanda per cui si è pianificato arriva in ritardo, più piccola o non arriva affatto, chi ha già pagato? Le risposte passano per un’asta di cui pochi clienti hanno sentito parlare, per previsioni costruite in parte sulle richieste dei data center e per regole che a fine ottobre 2026 erano ancora in fase di scrittura. Nel mondo, il consumo di elettricità dei data center è cresciuto del 17 per cento nel 2025, e quello dei data center dedicati all’IA del 50 per cento. I dati regionali, però, contano tutti i data center, qualunque cosa giri sui loro server.
Comprare capacità per una domanda che non è ancora arrivata
Una società elettrica della regione di PJM deve dimostrare che dietro la domanda dei suoi clienti c’è un’offerta sufficiente. Può possedere centrali, comprare capacità da altri con accordi privati o acquistarla nel mercato della capacità di PJM, attivo dal 2007. Il mercato della capacità non compra elettricità. Secondo la descrizione della stessa PJM, remunera «la promessa di produrre elettricità quando richiesto».
L’asta parte da una previsione. Le società elettriche comunicano a PJM quanta potenza si aspettano che serva ai loro clienti, e PJM trasforma il picco previsto in un requisito di affidabilità, con un margine di riserva in aggiunta. Quel requisito fa da àncora a una curva di domanda, che stabilisce quanta capacità l’asta acquista a ciascun prezzo, per cui il risultato può collocarsi sopra o sotto l’obiettivo. L’asta accetta prima le offerte più economiche e poi sale. Quando si ferma, ogni venditore accettato in un’area riceve il prezzo di aggiudicazione di quell’area, fissato dall’ultima offerta necessaria; dove le linee di trasmissione limitano le importazioni, un’area può chiudersi a un prezzo più alto del resto. Il mercato è concepito per acquistare tre anni prima dell’anno di consegna, anche se le aste recenti si sono svolte con un calendario compresso: quella del luglio 2024 si è tenuta solo un anno circa prima.
Megawatt, megawattora e un prezzo al giorno

Il megawatt misura un flusso: quanta potenza una centrale può erogare in un dato momento. Il megawattora misura l'energia, la quantità effettivamente consumata nel tempo, e le bollette domestiche la contano in millesimi, cioè in kilowattora. Un'asta della capacità acquista megawatt e li prezza per megawatt al giorno. A 325 dollari per MW-giorno, la promessa di un megawatt per un anno costa circa 118.600 dollari (semplice aritmetica: 325 per 365). PJM conta ogni centrale in base alla sua capacità accreditata, detta UCAP, cioè la quantità che il gestore di rete le riconosce, e non in base all'ICAP, il totale che la centrale potrebbe produrre. Una centrale aggiudicataria viene pagata per essere disponibile, e pagata di nuovo, a parte, per l'energia che genera. I clienti si ritrovano l'onere della capacità spalmato sull'energia che consumano. Secondo l'organismo di vigilanza del mercato di PJM, nel primo semestre del 2026 la capacità è costata 19,61 dollari per ogni megawattora di elettricità all'ingrosso, contro i 6,39 dollari di un anno prima.
È il prezzo unico a dare alla previsione il suo potere. Se alla previsione si aggiungono alcune migliaia di megawatt di domanda attesa, l’asta deve spingersi più in alto nella pila delle offerte, verso quelle più care, e il prezzo più alto viene poi pagato su ogni megawatt aggiudicato, compresa la grande maggioranza che sarebbe stata aggiudicata comunque. Non è necessario che la domanda esista già. Basta che sia nella previsione. Per l’asta 2028/29, svoltasi nel luglio 2026, la previsione di PJM conteneva 21.470 MW di carico dei data center, secondo il conteggio dell’organismo di vigilanza, e 16.436 MW di questi erano crescita prevista che i data center nuovi e in espansione avrebbero dovuto aggiungere.
L’asta per il 2024/25 si era chiusa a 28,92 dollari per megawatt al giorno. La successiva, tenuta nel luglio 2024 per il 2025/26, si è chiusa a 269,92 dollari in gran parte della regione. PJM ha attribuito il balzo soprattutto a un gran numero di chiusure di centrali, unite alla crescita della domanda e a riforme del mercato approvate dalla FERC, tra cui nuove regole su quanto viene conteggiata ciascuna centrale. Il garante dei consumatori del Maryland ha indicato le stesse tre cause e ha messo al primo posto la domanda, «trainata in larga parte dai data center». Le tre aste successive si sono chiuse tutte al tetto approvato dalle autorità di regolazione: 329,17, 333,44 e 325 dollari.
Le ultime due, per il 2027/28 e il 2028/29, hanno entrambe lasciato la regione nel suo insieme al di sotto del requisito di affidabilità, la seconda di 6.831 MW. PJM sostiene che questo non significa necessariamente che non sarà in grado di servire i propri clienti in modo affidabile; significa riserve più sottili e più rischio, con un margine di riserva ancora previsto al 14,7 per cento per il 2028/29. L’offerta presentata in quell’asta è aumentata di 3.447 MW e il picco previsto di circa 2.000 MW, ma solo 525 MW della capacità aggiudicata provenivano da nuove centrali e da potenziamenti di quelle esistenti. «Questi risultati d’asta mostrano che la domanda di elettricità continua a crescere più rapidamente dell’offerta», ha detto David Mills, amministratore delegato di PJM.
Più domanda non significa sempre prezzi più alti. Gran parte del costo di un sistema elettrico è fissa: centrali, pali e cavi che vanno pagati qualunque sia la quantità di energia che vi scorre. Distribuiti su più vendite, quei costi scendono per kilowattora. Questo vale in un sistema con capacità in eccesso. In uno al limite, osserva l’Agenzia internazionale dell’energia, il nuovo carico può imporre nuovi investimenti e spingere i prezzi verso l’alto. A luglio 2026, PJM apparteneva al secondo tipo.
Dall’asta a una bolletta di Baltimora
PJM gestisce il mercato all’ingrosso. Non manda a nessuno una bolletta domestica. Nel Maryland, PJM addebita la capacità ai fornitori al dettaglio e alle società elettriche che erogano lo «standard offer service», la fornitura predefinita per i clienti che non hanno scelto un fornitore al dettaglio, e questi trasferiscono il costo nella tariffa di fornitura. Per attenuare le oscillazioni di prezzo, le società elettriche acquistano l’energia per l’offerta standard in quattro aste sotto la supervisione dello Stato, distribuite su due anni, ciascuna per un quarto del fabbisogno.
Seguiamo l’asta del luglio 2024 lungo tutto il percorso. Ha fissato il prezzo della capacità per l’anno di consegna iniziato il 1° giugno 2025, e nella zona di BGE, la società elettrica di Baltimora, dove la trasmissione limita le importazioni, si è chiusa a 466,35 dollari. L’Office of People’s Counsel del Maryland, il garante statale dei consumatori, ha stimato che la famiglia media servita da BGE avrebbe pagato circa 16 dollari al mese in più per almeno un anno, e quella media servita da Pepco circa 14. Nel 2023, prima di quell’asta, la capacità rappresentava l’8 per cento dei costi dell’energia all’ingrosso, secondo il conteggio del garante. Dopo, la quota era di circa il 27 per cento.
Nel 2025 i costi della capacità hanno fatto salire i costi medi all’ingrosso in tutta l’area di PJM, e quell’anno i prezzi al dettaglio del Maryland sono aumentati, in parte per lo stesso motivo. Gli acquisti scaglionati e i contratti più lunghi cambiano il momento in cui un aumento arriva alle famiglie; quanto ne arrivi, e quando, dipende dai contratti di approvvigionamento, dalle tariffe al dettaglio e dalle autorità di regolazione statali. È controverso se la copertura riduca anche il totale.
La capacità è una delle strade che portano da un data center alla bolletta di qualcun altro. I cavi sono un’altra. Il garante dei consumatori del Maryland afferma che i costi di trasmissione nello Stato sono spinti da grandi progetti di espansione costruiti soprattutto per la crescita dei data center fuori dal Maryland, progetti che, a suo dire, impongono costi iniqui ai clienti del Maryland. La trasmissione si paga con tariffe regolate, e quelle tariffe includono un rendimento sul capitale investito.
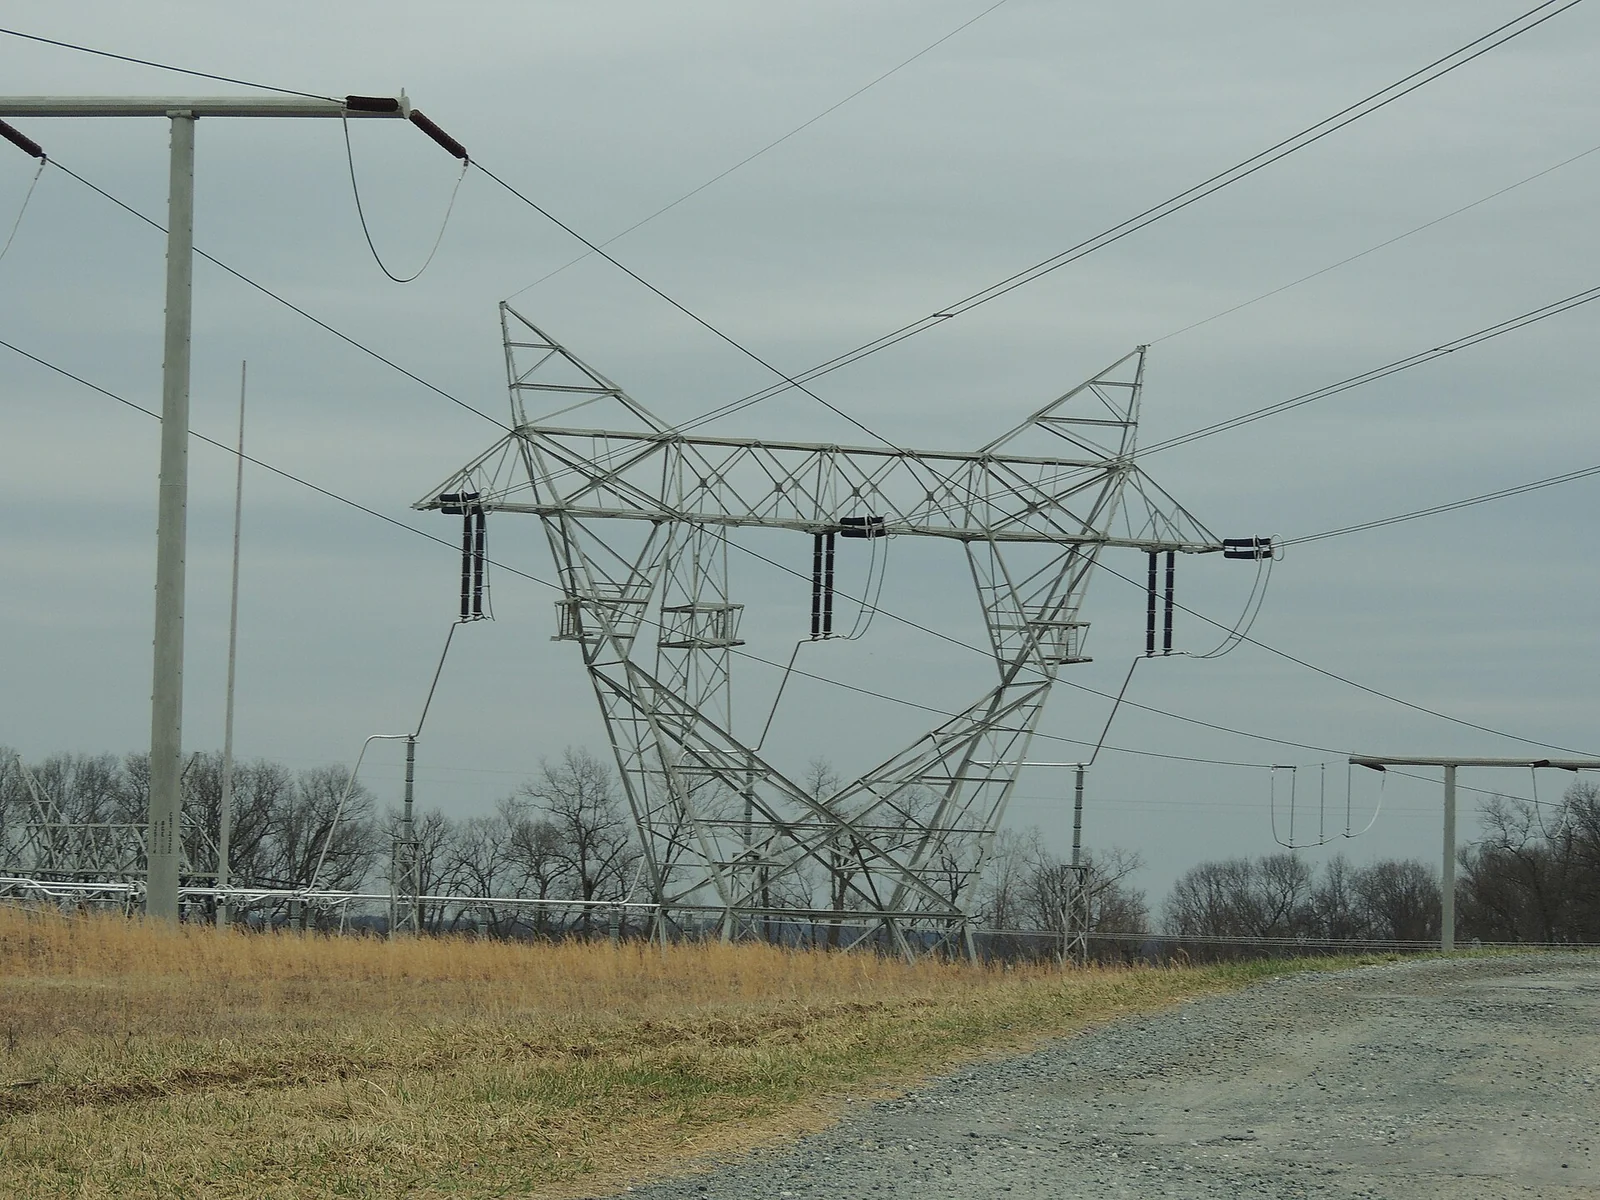
Le due strade funzionano in modo diverso e richiedono rimedi diversi. La capacità passa per un prezzo di mercato condiviso. Quando un grande nuovo acquirente entra in un mercato al limite, il prezzo d’asta sale per ogni acquirente che vi è esposto, anche se il nuovo arrivato paga fino all’ultimo centesimo la propria bolletta. I cavi passano per costi attribuiti: linee, sottostazioni e centrali costruite per servire determinati clienti e recuperate attraverso procedimenti tariffari, in cui un’autorità di regolazione decide chi se ne fa carico. Nel dicembre 2024 l’organo di revisione del parlamento della Virginia ha descritto esattamente questa coppia. I data center, ha rilevato, «pagano attualmente l’intero costo del servizio», eppure la loro domanda «probabilmente aumenterà i costi del sistema per tutti i clienti».
Che cosa dice la stima dell’organismo di vigilanza, e che cosa no
Quanta parte dell’aumento dei prezzi di PJM si deve ai data center? Una risposta viene da Monitoring Analytics, l’organismo indipendente di vigilanza che sorveglia i mercati di PJM. Il suo metodo è controfattuale. Prende ogni asta così come si è effettivamente chiusa, ricalcola il risultato come se il carico dei data center non fosse stato nella previsione, e poi confronta i ricavi. Su questa base stima che il carico dei data center, esistente e previsto, abbia contribuito per 6,3 dei 16,4 miliardi di dollari di oneri di capacità per il 2028/29, e per 29,4 miliardi nelle quattro aste dal 2025/26 al 2028/29. Considera la crescita dei data center, effettiva e prevista, la ragione principale della tensione del mercato e dei prezzi elevati, e l’accuratezza delle previsioni «altamente discutibile».
Per le tre aste dal 2025/26 al 2027/28, l’organismo di vigilanza ha anche distinto il carico dei data center già esistente quando era stata preparata ciascuna previsione dalle aggiunte che la previsione proiettava, compresa l’espansione dei siti esistenti. Dei 23,1 miliardi di dollari che ha attribuito al carico dei data center in quelle aste, 21,3 miliardi venivano dalle sole aggiunte proiettate. Nell’asta 2027/28, eliminare tutto il carico dei data center avrebbe ridotto i ricavi di 6,50 miliardi di dollari, ed eliminare solo le aggiunte proiettate di 6,24 miliardi. Stando ai numeri dell’organismo, la maggior parte dell’effetto veniva da una domanda che era ancora una proiezione.
L’organismo accompagna le cifre con avvertenze proprie. Si tratta di stime che dipendono da ipotesi, gli scenari non si possono semplicemente sommare, e nel 2027/28 il prezzo minimo dell’asta ha ridotto la differenza tra di essi. Il valore dell’asta, inoltre, non coincide con ciò che pagano i clienti. PJM sostiene che la domanda coperta con centrali proprie delle società elettriche o con contratti bilaterali non è esposta al prezzo d’asta. L’organismo respinge questa tesi: «Le coperture non possono mai battere il mercato nel tempo, perché ogni copertura ha un compratore e un venditore».
Joe Bowring, presidente dell’organismo di vigilanza, ha esposto la conseguenza senza giri di parole nel luglio 2026. «Non è qualcosa che i data center stiano effettivamente pagando di tasca propria», ha detto. «È un costo imposto a tutti i clienti nell’area di PJM». I data center pagano le proprie bollette elettriche. Il punto di Bowring riguarda il prezzo di aggiudicazione più alto e ciò che costa a tutti gli altri, la cui esposizione dipende da come viene acquistata la loro fornitura.
I data center non sono l’unica causa agli atti. La spiegazione data dalla stessa PJM per il balzo del 2024 metteva al primo posto le chiusure di centrali, e la NOVEC ha sostenuto davanti alla FERC che la ripartizione dei costi del meccanismo di salvaguardia ignorava cause strutturali del deficit diverse dalla crescita del carico, come le centrali chiuse a causa delle politiche statali.
Da qui in avanti il tetto di prezzo cambia i conti. Una volta che il prezzo d’asta raggiunge il tetto, un’ulteriore tensione non può più alzarlo e si manifesta invece come un deficit rispetto all’obiettivo di affidabilità, anche se altri costi dell’elettricità possono continuare a salire. Il tetto rallenta anche il sollievo: piccoli tagli della domanda possono lasciare il prezzo al tetto. In una lettera del 1° settembre 2026, Mills ha scritto al People’s Counsel del Maryland che sarebbe servita una sostanziale riduzione del carico perché l’asta di dicembre si chiudesse sotto il tetto, e che quindi le modifiche alla previsione chieste dal garante «non avranno effetto sulle bollette dei consumatori».
Chi garantisce per una previsione
La previsione comincia dalle richieste. Nell’ottobre 2024 la NOVEC ha chiesto a PJM di aggiungere alla sua previsione di carico per il 2025 una correzione per la crescita dei data center nel suo territorio, e altre società elettriche hanno presentato richieste simili. Da allora PJM ha stretto il filtro. Per la previsione del gennaio 2026, gli anni a breve termine richiedono impegni «vincolanti», come obblighi di servizio firmati o impegni di costruzione, mentre i progetti più lontani nel tempo sono trattati come «non vincolanti» e declassati, cioè conteggiati per meno della loro piena dimensione. Questo ha ridotto le correzioni per i grandi carichi a breve termine rispetto alla previsione del 2025.
Le richieste grezze mostrano perché serve un filtro. Nell’ottobre 2025 il People’s Counsel del Maryland ha calcolato che le richieste delle società elettriche avrebbero all’incirca raddoppiato la crescita dei data center già prevista, portandola a circa 60 GW entro il 2030. L’intera domanda di picco del Maryland, costruita in un secolo, è di circa 12 GW. «Ci sono segnali enormi che le richieste di aggiungere altri data center alla previsione siano gonfiate a dismisura», ha detto David Lapp, il People’s Counsel, il cui ufficio ha paragonato le richieste alla corsa alla terra dell’Oklahoma del 1889. Erano richieste, non la previsione adottata da PJM.
Diverse forze spingono le previsioni verso l’alto. Il picco di carico di un data center resta incerto anche dopo l’apertura, osserva l’AIE, perché i server vengono installati gradualmente e chi sviluppa i progetti spesso prenota una connessione alla rete più grande di quella che gli serve all’inizio. I giuristi dell’Electricity Law Initiative di Harvard sostengono che le società elettriche hanno un incentivo ad annunciare una crescita ottimistica, che promette spese in conto capitale e profitti futuri, e che la loro riluttanza a rendere noti i dettagli dei progetti può far sì che uno stesso progetto venga conteggiato da più società. Nell’ottobre 2026 il dipartimento dell’Energia degli Stati Uniti ha detto alla FERC che, senza monitorare se ogni progetto entra in servizio, PJM non può riconciliare in modo affidabile le proprie previsioni né evitare i doppi conteggi.
La Gran Bretagna mostra lo stesso schema da un’altra angolazione. Le sue offerte di connessione per la domanda già contrattualizzate sono passate da 41 a 125 GW tra novembre 2024 e giugno 2025, più che triplicando in meno di un anno. Ofgem, l’autorità di regolazione dell’energia, teme che un numero significativo di quei progetti possa non andare mai avanti, «creando segnali fuorvianti sulle future esigenze di investimento nella rete».
Qualsiasi sovrastima che superi i controlli di PJM finisce in ciò che l’asta acquista. Una società elettrica presenta una richiesta, PJM la declassa, e l’asta acquista capacità a fronte di quel che resta. Con le regole attuali di PJM, afferma il garante dei consumatori del Maryland, i clienti residenziali di tutta la regione pagano il conto dei costi di capacità e di trasmissione generati dalla crescita prevista dei data center, e quel conto si paga che il data center previsto si presenti o no. Il meccanismo di salvaguardia avrebbe fissato la quota di ciascuna società elettrica sulla base di un’unica istantanea della previsione per 15 anni. Se la previsione si rivela sbagliata, la capacità è comunque stata acquistata, e sono le regole a decidere chi se ne fa carico.
Quando le previsioni elettriche hanno fallito

Negli anni Settanta i pianificatori del Pacifico nordoccidentale si aspettavano che la domanda continuasse a crescere di circa il 7 per cento l'anno, e il Washington Public Power Supply System, WPPSS, si mise a costruire cinque centrali nucleari. I prezzi più alti rallentarono la crescita al 4 per cento, e nel 1983 le previsioni erano scese al 2 per cento l'anno. Nel 1982 il costo previsto delle centrali aveva raggiunto 24 miliardi di dollari. Nel gennaio di quell'anno il WPPSS cancellò le centrali 4 e 5 perché la loro produzione non sarebbe servita. Le 88 società elettriche partecipanti avevano contratti take-or-pay che le obbligavano a pagare la propria quota «che i progetti vengano o meno mai completati o resi operativi». La Corte suprema dello Stato di Washington stabilì in seguito che non erano legalmente obbligate a rispondere del debito. Nel luglio 1983 il WPPSS non onorò 2,25 miliardi di dollari di obbligazioni, allora la più grande insolvenza su obbligazioni municipali della storia degli Stati Uniti, e lasciò gli obbligazionisti con titoli che valevano una frazione del loro costo. I clienti stavano già pagando: le società elettriche trasferivano i loro costi, compresi quelli delle centrali cancellate, e tra il 1979 e il 1983 il prezzo medio al dettaglio della regione salì da 1,7 a 3,2 centesimi per kWh. I nuovi contratti della Virginia sono uno strumento diverso: accordi di servizio tra un data center e la sua società elettrica, con addebiti minimi e garanzie annessi.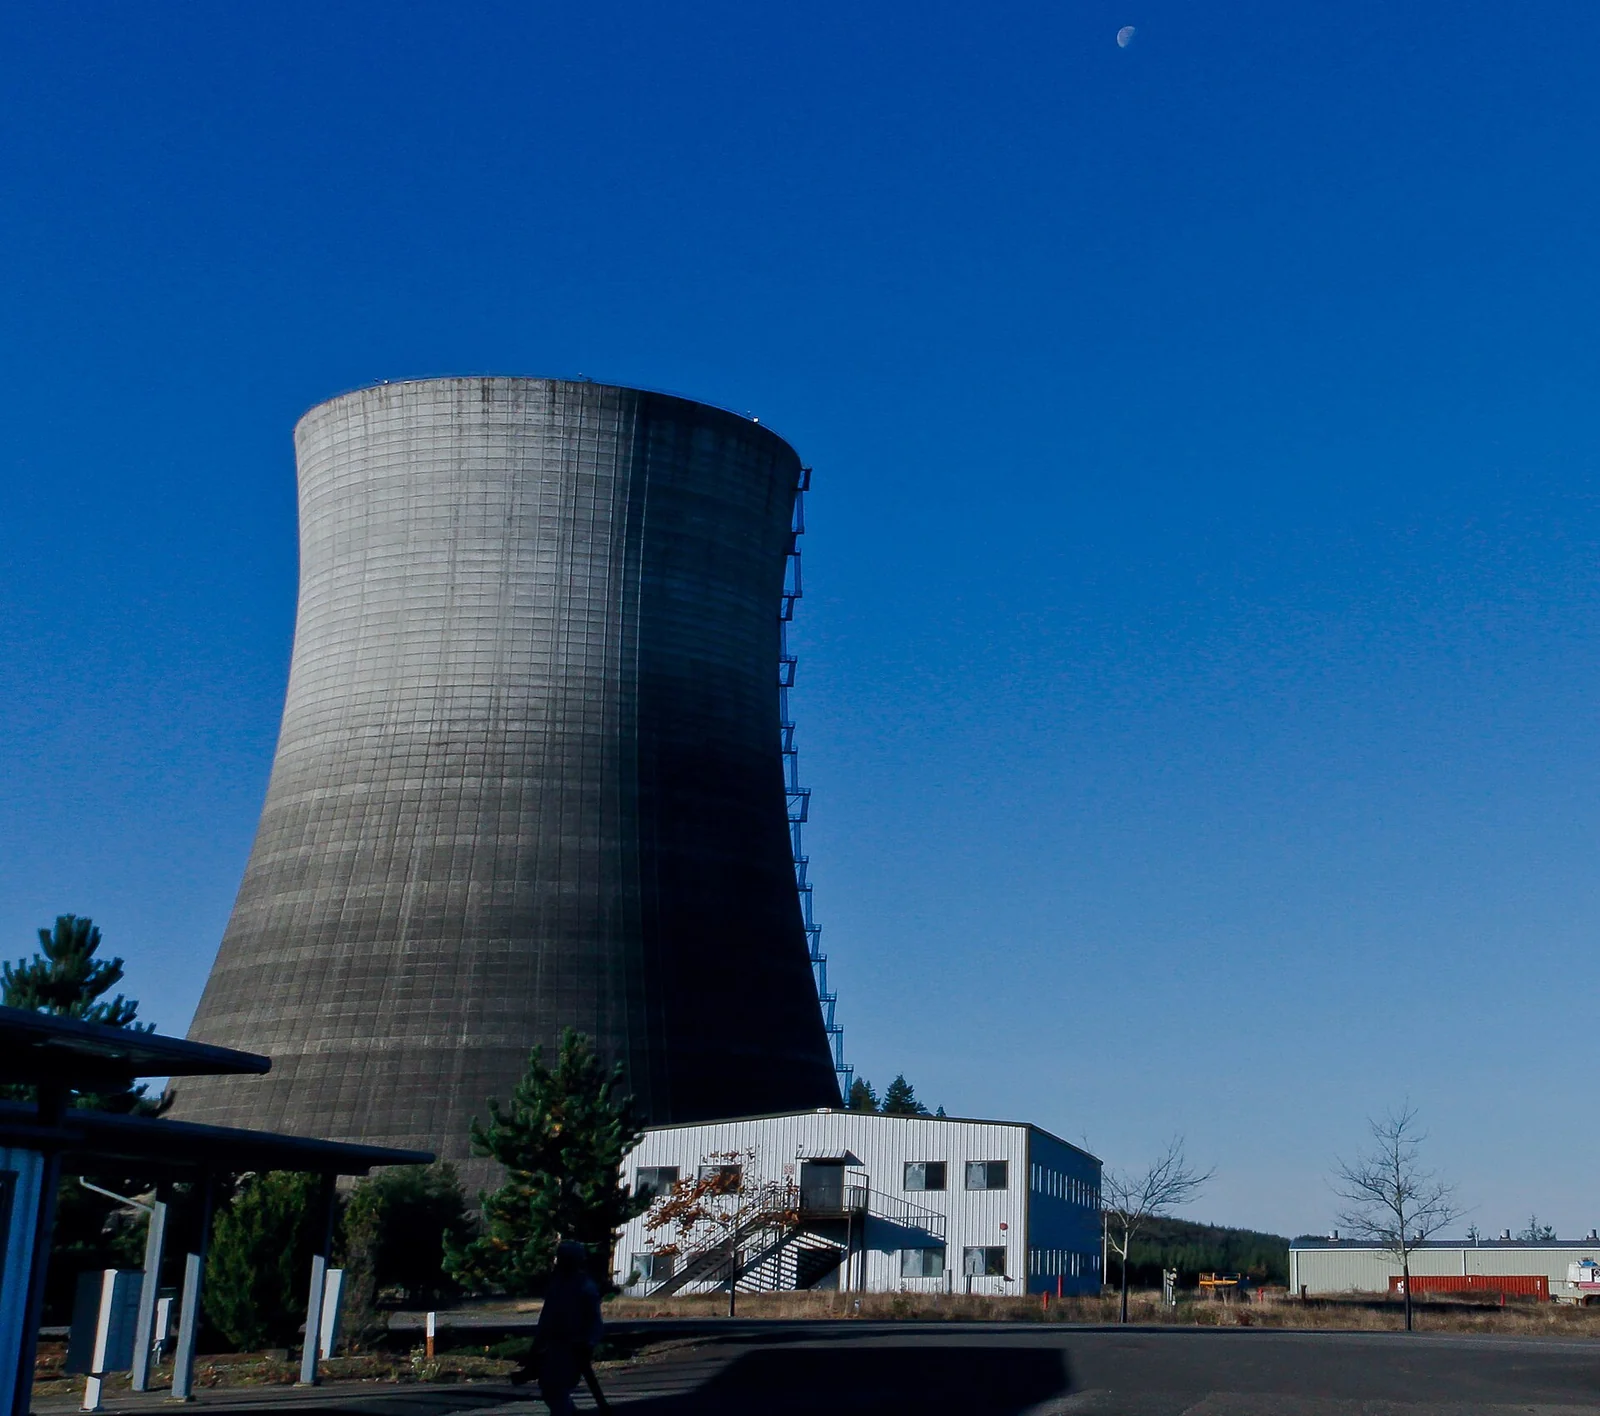
Tre rimedi per tre rischi diversi
Tre norme di tre giurisdizioni mostrano la gamma delle risposte. Ciascuna copre una parte dell’esposizione e ne lascia scoperta un’altra.
In Virginia, la State Corporation Commission ha approvato una classe tariffaria per i clienti più grandi di Dominion Energy, la GS-5, che entra in vigore nel gennaio 2027 e riguarda clienti nuovi ed esistenti oltre determinate soglie di capacità e di consumo di energia. I clienti interessati, fra cui i data center hyperscale, dovranno pagare ogni mese almeno l’85 per cento dei costi di trasmissione e distribuzione sostenuti per servirli, per quanto poca energia utilizzino effettivamente; quelli che hanno iniziato a ricevere il servizio prima del 2016 sono esentati. I nuovi grandi clienti che stipulano contratti dal 1° gennaio 2027 devono prendere e pagare il servizio per almeno 14 anni, e quelli privi di un merito di credito sufficiente possono essere tenuti a garantire fino al 60 per cento dei propri addebiti minimi per la durata del contratto. La commissione ha inoltre ordinato a Dominion di abbandonare il suo metodo di ripartizione dei costi di generazione e, dopo aver rilevato che i grandi clienti contribuiscono alla trasmissione meno delle altre classi, di proporre in procedimenti futuri nuovi modi di ripartire i costi di trasmissione.
La tariffa è costruita per i costi attribuiti e per il rischio di previsione sui cavi. Se un data center consuma meno del previsto, i suoi pagamenti minimi continuano a coprire le linee costruite per servirlo. Non tocca il prezzo di mercato condiviso, la strada individuata dall’organo di revisione della Virginia: un data center che paga per intero il suo minimo aggiunge comunque la propria domanda all’asta di PJM. Una tariffa può però cambiare chi paga all’interno di una singola società elettrica. Nel luglio 2026 la commissione per i servizi pubblici dell’Oregon ha approvato un aumento tariffario del 29,7 per cento per la nuova classe di Portland General Electric che riunisce data center, miner di criptovalute e grandi utenti industriali oltre i 20 MW, creata in base al POWER Act dello Stato. Nel frattempo, i clienti residenziali di PGE hanno visto le loro bollette scendere dell’1,3 per cento, circa 1,91 dollari al mese.
L’Irlanda è intervenuta sull’offerta. Nel 2025 i data center hanno consumato il 23 per cento dell’elettricità misurata del paese, contro il 28 per cento di tutte le famiglie messe insieme. Dopo una moratoria di fatto sulle nuove connessioni dei data center, in vigore dal 2021, l’autorità di regolazione dell’energia, la CRU, ha fissato nel dicembre 2025 nuove condizioni per le nuove domande di connessione. Un data center che chiede una connessione di 10 megavoltampere o più, una misura della capacità di connessione, deve portare in sito o nelle vicinanze generazione o accumulo attivabili su richiesta, dimensionati per corrispondere a quella connessione una volta scontate le interruzioni previste, e deve partecipare al mercato all’ingrosso. Deve inoltre coprire l’80 per cento della propria domanda annua con energia rinnovabile irlandese aggiuntiva entro sei anni dalla connessione.
Un data center che porta con sé un’offerta programmabile aggiunge risorse al bacino oltre ad attingervi, per cui la norma agisce direttamente sulla strada del prezzo. La sua esposizione sta altrove: le centrali vanno costruite, e la norma deve reggere in tribunale. Nell’aprile 2026 l’Alta Corte ha autorizzato tre gruppi ambientalisti a impugnarla in base al diritto irlandese ed europeo sul clima e sull’ambiente, e al 24 ottobre non risultava ancora alcuna sentenza.
La Gran Bretagna interviene sulla coda. Nel luglio 2026 Ofgem ha proposto che i progetti di data center oltre i 40 MW costituiscano una commissione di impegno da 237.500 a 712.500 sterline per megawatt, in contanti o tramite fideiussione o lettera di credito, dal momento in cui accettano un’offerta di connessione. Verrebbe restituita quando il progetto entra in tensione e incamerata se il progetto lascia la coda in anticipo, e le somme incamerate abbasserebbero gli oneri di trasmissione degli altri clienti. Le risposte erano attese entro il 16 settembre e, al 24 ottobre, Ofgem non aveva pubblicato una decisione. La commissione di impegno renderebbe più costose le prenotazioni speculative e potrebbe dare a chi pianifica le reti un quadro più chiaro della domanda. Il suo scopo è dare un prezzo al rischio di non costruire, non pagare la rete.
In PJM, gli addebiti minimi della Virginia lasciano il prezzo d’asta condiviso dov’era. L’organismo di vigilanza del mercato ha proposto un modo per affrontarlo: togliere dall’asta ordinaria tutto il carico previsto dei data center non ancora in funzione al 1° giugno 2026 e acquistare capacità per esso in un’asta di affidabilità separata. PJM non l’ha adottato.
Quando la crescita rende l’elettricità più economica
Negli Stati americani, dal 2019 al 2025, quelli in cui la domanda di elettricità è cresciuta più rapidamente hanno in genere visto scendere i prezzi medi al dettaglio in termini reali, mentre quelli in cui la domanda si è contratta hanno spesso visto aumenti. Una presenza significativa di data center non sembra aver cambiato questo schema. Un laboratorio di politiche pubbliche della Rutgers University ha collegato le bollette residenziali di 24 Stati dal 2014 al 2024 a 2.277 data center in funzione e non ha trovato alcun effetto statisticamente significativo al livello dei territori delle società elettriche, dove si fissano le tariffe.
Il confronto tra Stati è più debole per le famiglie: lì il legame tra crescita della domanda e prezzi «non è così chiaro come per i prezzi medi di tutti i settori», e «potrebbe cambiare». Il campione di Rutgers ha un limite diverso. La maggior parte dei suoi data center è stata costruita prima dell’attuale ondata di investimenti nell’IA, e il suo autore ha scritto: «Il futuro potrebbe essere molto diverso». Gli economisti del Lawrence Berkeley National Laboratory che hanno raccolto i dati statali segnalano essi stessi l’eccezione: «Il passato non è necessariamente un prologo, come illustra l’esempio di PJM».
La modellistica prospettica va nella direzione opposta. Un modello del sistema elettrico statunitense sottoposto a revisione paritaria, pubblicato nel giugno 2026, proietta che la domanda dei data center e del mining di criptovalute potrebbe rendere i costi marginali di generazione più alti dal 6 al 29 per cento a livello nazionale nel 2030 rispetto a un futuro senza quella domanda, e fino al 57 per cento più alti nella Virginia centrale e settentrionale. È una proiezione dei costi all’ingrosso, e i suoi autori osservano che la generazione è solo una parte di ciò che pagano i consumatori.
Entrambe le facce rientrano nella distinzione dell’AIE. La crescita può abbassare i costi medi dove la capacità in eccesso la assorbe, e alzarli dove l’offerta aggiuntiva e gli investimenti di rete costano di più. PJM, sotto il proprio obiettivo di affidabilità e con i prezzi al tetto, è il caso che gli autori del Berkeley Lab indicano espressamente. Quanto a chi debba sostenere il costo, l’AIE afferma che «spetta in ultima analisi ai decisori politici». Nell’Oregon le famiglie hanno ottenuto un piccolo taglio quando ai grandi utenti è stato chiesto di più.
La parte che nessuno ha risolto
Il prezzo di mercato condiviso è la strada che le tariffe non raggiungono, e il tentativo della stessa PJM di intervenire lì è fallito in ottobre. Il suo piano, l’Interim Resource Adequacy Service, avrebbe consentito ai grandi nuovi carichi di allacciarsi senza una nuova capacità corrispondente, purché potessero essere ridotti prima delle emergenze. PJM intendeva usarlo anche per togliere dal lato della domanda dell’asta di dicembre i nuovi grandi carichi che non portavano con sé la propria capacità. Il 9 ottobre la FERC lo ha in larga parte respinto, insieme alle regole di PJM denominate «bring your own new capacity» («porta la tua nuova capacità»), ritenendo che invadessero la giurisdizione degli Stati sulle tariffe al dettaglio e apparissero discriminatorie nei confronti dei grandi carichi.
Quelle disposizioni, ha scritto la FERC, «sembrano imporre obblighi direttamente ai nuovi grandi carichi ammissibili, che sono, per la maggior parte, clienti al dettaglio». Il commissario David Rosner ha avvertito che escludere quei carichi potrebbe produrre «un mercato della capacità che segnala che PJM ha capacità più che sufficiente mentre la regione distacca migliaia di megawatt di domanda». La FERC ha però approvato un registro che riporta, per ciascun grande carico, l’ubicazione, il calendario di avvio e l’approvvigionamento di capacità. Gli analisti azionari di Jefferies hanno detto che la decisione avrebbe potenzialmente portato a prezzi della capacità più alti e più a lungo.
Così la questione torna agli Stati. Il 15 ottobre il governatore della Pennsylvania, Josh Shapiro, ha chiesto di intervenire in un procedimento che contesta la struttura tariffaria di PPL Electric Utilities, la prima volta in almeno 15 anni che un governatore interviene davanti alla commissione statale per i servizi pubblici, e ha detto che si batterà per una classe di clienti separata per i grandi data center. Una legge federale che avrebbe imposto alle autorità di regolazione statali di «prendere in considerazione» di far sostenere ai grandi utenti i costi delle infrastrutture costruite per loro non è passata al Senato il 30 settembre, con 57 voti favorevoli e 43 contrari, meno dei 60 necessari per procedere. L’asta di dicembre di PJM, per il 2029/30, è in calendario con un picco previsto di 171.916 MW e un tetto di 337,83 dollari per MW-giorno.
Il 7 ottobre il dipartimento dell’Energia ha detto alla FERC che i grandi carichi, «non le famiglie americane né altri utenti commerciali», devono finanziare la generazione e le infrastrutture richieste dai loro progetti. In una riunione straordinaria dei suoi membri, il 22 ottobre, PJM ha presentato le condizioni sostitutive che intendeva depositare il 29 ottobre. La quota del costo di ciascuna zona seguirebbe la sua crescita di grandi carichi tra il 2026/27 e il 2028/29, calcolata in base agli accordi di servizio firmati dalle società elettriche con quei clienti. Le garanzie scenderebbero al 40 per cento dei pagamenti dovuti attualizzati: nell’esempio di calcolo di PJM, circa 680.000 dollari per megawatt invece di 1,5 milioni. La presentazione delle offerte si aprirebbe nel marzo 2027. Era ancora tutto una proposta in attesa della FERC. La percentuale più bassa alleggerirebbe l’onere che secondo la NOVEC superava il valore dei suoi beni, ma una società elettrica che non pagasse lascerebbe comunque la propria quota agli altri del gruppo. Chi paghi la capacità acquistata per un data center che arriva in ritardo, il data center, la società elettrica che l’ha chiesta o tutti gli altri, torna a essere una decisione della FERC.
Articoli correlati
- Come un paese piovoso resta a corto d’acqua
- Perché i governi ricchi pagano di più per indebitarsi, e chi ne sente il peso
- Perché da settant’anni la fusione nucleare è a vent’anni di distanza — e se le cose stanno finalmente cambiando
Letture consigliate
In qualità di Affiliato Amazon, Eikleaf riceve un guadagno dagli acquisti idonei. I link ai libri qui sotto sono link di affiliazione: se acquisti tramite essi, potremmo ricevere una piccola commissione senza costi aggiuntivi per te.
 The Grid: The Fraying Wires Between Americans and Our Energy FutureUna storia scorrevole di come la rete elettrica statunitense è stata costruita e pagata, e perché fatichi con nuovi tipi di domanda e offerta.Superpower: One Man’s Quest to Transform American EnergySuperpower: One Man’s Quest to Transform American EnergyLa storia di un progetto fallito di trasmissione a lunga distanza, che mostra come autorizzazioni, ripartizione dei costi e politica locale blocchino le nuove linee.
 Né intelligente né artificiale: il lato oscuro dell’IATratta l’IA come un’industria fisica fatta di minerali, energia e data center, allargando la domanda dell’articolo su chi ne sopporta i costi.
Video consigliati
 25:41La follia dei data center: chi pagherà il prezzo dell’IA?Analizza la fame di energia dei data center e chi pagherà reti e centrali necessarie per alimentarli.
 20:53I DATA CENTER stanno arrivando in Italia: a cosa servono?Spiega cosa sono i data center in arrivo in Italia e quanta elettricità e infrastruttura richiedono.
 24:01How the Electrical Grid Is Being Rebuilt for AI | Bloomberg PrimerUn’introduzione di Bloomberg a come la rete statunitense viene ricostruita per la domanda trainata dall’IA, l’investimento di cui l’articolo si chiede chi paghi il conto.
Come citare questo articolo
Ulfur Atli. “Chi paga la rete di cui hanno bisogno i data center?.” Eikleaf, 24 ottobre 2026, aggiornato 25 ottobre 2026. https://www.eikleaf.com/it/who-pays-for-the-grid-that-data-centres-need/
Avvertenza sull’IA generativa
Alcuni contenuti di questa pagina sono stati generati e/o modificati con l’ausilio di un’IA generativa.
Media
Data center ad Ashburn – Wikimedia Commons
Sottostazione BG&E di Conastone – Wikimedia Commons (Foto: Tonyglen14, CC BY 2.0)
Torre di raffreddamento della centrale nucleare di Satsop – U.S. Army (DVIDS)
Fonti principali e riferimenti
Federal Energy Regulatory Commission. “Order Accepting Reliability Backstop Procurement and Establishing Further Procedures,” PJM Interconnection, L.L.C., 196 FERC ¶ 61,245, Docket Nos. ER26-3380-000 and EL26-108-000. 29 September 2026. https://elibrary.ferc.gov/eLibrary/filelist?accession_number=20260929-3099&optimized=false (copy on PJM’s site: https://www.pjm.com/pjmfiles/directory/etariff/FercOrders/9154/20260929-er26-3380-000.pdf)
PJM Interconnection. “Tariff, Section 9.2(b) Stakeholder Consultation of Upcoming 205 Filing on Reliability Backstop Procurement.” Special Members Committee presentation, 22 October 2026. https://www.pjm.com/-/media/DotCom/committees-groups/committees/mc/2026/20261022-special/item-01—1-tariff-section-92b-stakeholder-consultation-of-upcoming-205-filing-on-reliability-backstop-procurement—presentation.pdf
Howland, Ethan. “FERC chair slams PJM ‘mess’ as country’s largest grid operator delays power auction.” Utility Dive, 30 September 2026. https://www.utilitydive.com/news/pjm-delays-backstop-procurement-ferc-data-center/831751/
Howland, Ethan. “DOE presses PJM on ratepayer protections from large load costs.” Utility Dive, 8 October 2026. https://www.utilitydive.com/news/doe-pjm-ferc-ratepayer-protection-large-load-data-center/832479/
Howland, Ethan. “FERC rejects most of PJM’s large load interconnection plan.” Utility Dive, 12 October 2026. https://www.utilitydive.com/news/ferc-pjm-large-load-interconnection-iras-byonc/832716/
Northern Virginia Electric Cooperative. “NOVEC Data Center Load Forecast.” PJM Load Analysis Subcommittee, 25 October 2024. https://www.pjm.com/-/media/DotCom/committees-groups/subcommittees/las/2024/20241025/20241025-item-03b—novec-large-load-request.pdf
PJM Interconnection. “PJM Capacity Market: Promoting Future Reliability.” Fact sheet, 2025. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/fact-sheets/pjm-capacity-market-promoting-future-reliability-fact-sheet.ashx
Federal Energy Regulatory Commission. “Energy Primer: A Handbook for Energy Market Basics.” 2024 edition. https://www.ferc.gov/sites/default/files/2024-01/24_Energy-Markets-Primer_0117_DIGITAL_0.pdf
PJM Interconnection. “PJM Capacity Auction Procures Sufficient Resources To Meet RTO Reliability Requirement.” 30 July 2024. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/2024-releases/20240730-pjm-capacity-auction-procures-sufficient-resources-to-meet-rto-reliability-requirement.pdf
PJM Interconnection. “PJM Auction Procures 134,311 MW of Generation Resources; Supply Responds to Price Signal.” 22 July 2025. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/2025-releases/20250722-pjm-auction-procures-134311-mw-of-generation-resources-supply-responds-to-price-signal.pdf
PJM Interconnection. “PJM Capacity Auction Procures 138,318 MW of Generation Resources.” 14 July 2026. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/2026-releases/20260714-pjm-capacity-auction-procures-138318-mw-of-generation-resources.pdf
PJM Interconnection. “2026 Load Forecast Report.” January 2026. https://www.pjm.com/-/media/DotCom/library/reports-notices/load-forecast/2026-load-report.pdf
PJM Interconnection. “2029/2030 RPM Base Residual Auction Planning Period Parameters.” 3 September 2026. https://www.pjm.com/-/media/DotCom/markets-ops/rpm/rpm-auction-info/2029-2030/2029-2030-planning-period-parameters-for-base-residual-auction-report.pdf
Mills, David E. Letter to David S. Lapp, Maryland People’s Counsel. PJM Interconnection, 1 September 2026. https://www.pjm.com/-/media/DotCom/about-pjm/who-we-are/public-disclosures/2026/20260901-pjm-president-ceo-response-to-md-office-of-peoples-counsel-letter-regarding-base-residual-auction-2029-2030.pdf
Monitoring Analytics. “2026 Quarterly State of the Market Report for PJM: January through June,” Sections 1 and 5. August 2026. https://www.monitoringanalytics.com/reports/PJM_State_of_the_Market/2026/2026q2-som-pjm-sec1.pdf
Monitoring Analytics. “Analysis of the 2027/2028 RPM Base Residual Auction – Part A.” 5 January 2026. https://www.monitoringanalytics.com/reports/Reports/2026/IMM_Analysis_of_the_20272028_RPM_Base_Residual_Auction_Part_A_20260105.pdf
Monitoring Analytics. “Market Monitor Report.” PJM Members Committee, 28 July 2026. https://www.monitoringanalytics.com/reports/Presentations/2026/IMM_MC_Market_Monitor_Report_20260728.pdf
Egan, John. “Report: Data Centers Create About US$6.3 Billion in Electric Costs for PJM Customers.” Industrial Info Resources, 17 July 2026. https://www.industrialinfo.com/news/article/report-data-centers-create-about-us63-billion-in-electric-costs-for-pjm-customers–360334
Maryland Office of People’s Counsel. “Bill and Rate Impacts of PJM’s 2025/2026 Capacity Market Results & Reliability Must-Run Units in Maryland.” Corrected 29 August 2024. https://opc.maryland.gov/Portals/0/Files/Publications/RMR%20Bill%20and%20Rates%20Impact%20Report_2024-08-13%20Final%20corrected%208-29-24.pdf
Maryland Office of People’s Counsel. “A Consumer’s Guide To Summer 2025 Electric Rates.” Corrected 12 June 2025. https://opc.maryland.gov/Portals/0/Files/Publications/Summer%202025%20Electric%20Rates%20Factsheet%206-12-25.pdf
Maryland Office of People’s Counsel. Bulletin on utility load forecast submissions to PJM. 15 October 2025. https://content.govdelivery.com/accounts/MDOPC/bulletins/3f71d62
Wiser, Ryan, et al. “Retail Electricity Price Trends and Drivers: Data Update—2026 Edition.” Lawrence Berkeley National Laboratory and The Brattle Group, July 2026. https://eta-publications.lbl.gov/sites/default/files/2026-07/retail_price_trends_2026_edition_julyupdate.pdf
Garimella, Kiran. “Are Data Centers Raising Your Electric Bill? Mostly Not. Yet.” New Jersey State Policy Lab, Rutgers University, 22 June 2026. https://policylab.rutgers.edu/publication/are-data-centers-raising-your-electric-bill-mostly-not-yet/
Johnson, Jeremiah X., Cameron Wade, Michael Blackhurst, Joseph F. DeCarolis, Anderson R. de Queiroz, I. Daniel Posen and Paulina Jaramillo. “Power system costs and emissions from data center and cryptocurrency mining expansion in the United States.” Environmental Research Letters 21, no. 11, 114007, 4 June 2026. https://doi.org/10.1088/1748-9326/ae6c3d
International Energy Agency. “Key Questions on Energy and AI.” 2026. https://www.iea.org/reports/key-questions-on-energy-and-ai/executive-summary
Martin, Eliza, and Ari Peskoe. “Extracting Profits from the Public.” Harvard Electricity Law Initiative, March 2025. https://eelp.law.harvard.edu/wp-content/uploads/2025/03/Harvard-ELI-Extracting-Profits-from-the-Public.pdf
Joint Legislative Audit and Review Commission. “Data Centers in Virginia.” 9 December 2024. https://jlarc.virginia.gov/pdfs/reports/Rpt598.pdf
Virginia State Corporation Commission. “SCC Data Center Initiatives.” Fact sheet, posted 24 February 2026. https://www.scc.virginia.gov/media/sccvirginiagov-home/about-the-scc/fact-sheets/scc-data-center-initiatives-02-2026.pdf
Dominion Energy. “Meeting the Demands for Large-Load Customers with Reliable, Affordable, and Increasingly Clean Energy” (GS-5 Large Load Rate Class Report). May 2026. https://sustainability.dominionenergy.com/GS-5%20Large%20Load%20Rate%20Class%20Report.pdf
Southern Environmental Law Center. “Dominion customers to see rate increase, though SCC takes steps designed to ensure data centers pay fair share.” 25 November 2025. https://www.selc.org/press-release/dominion-customers-to-see-rate-increase-though-scc-takes-steps-designed-to-ensure-data-centers-pay-fair-share/
Samayoa, Monica. “Oregon approves PGE’s 29.7% rate hike for data centers under landmark law.” OPB, 7 July 2026. https://www.opb.org/article/2026/07/07/oregon-data-center-general-electric-rate-hikes/
Office of the Governor of Pennsylvania. “Governor Shapiro Files Intervention Petition in PUC Case to Protect PPL Customers from Higher Electricity Costs and Hold Data Center Developers Accountable for Their Energy Usage.” 16 October 2026. https://www.pa.gov/governor/newsroom/2026-press-releases/gov–shapiro-protects-customers-and-holds-data-center-developers
NPR. “AI data centers: How much are ratepayers on the hook for?” 1 October 2026. https://www.npr.org/2026/10/01/nx-s1-5984949/data-centers-ai-ratepayers-congress
Al Jazeera. “US Senate rejects bill targeting AI data centre electricity costs.” 30 September 2026. https://www.aljazeera.com/news/2026/9/30/us-senate-rejects-bill-targeting-ai-data-centre-electricity-costs
Commission for Regulation of Utilities. “The CRU Publishes its Decision on New Electricity Connection Policy for Data Centres.” December 2025. https://www.cru.ie/en-ie/about-us/news/the-cru-publishes-its-decision-on-new-electricity-connection-policy-for-data-centres/
Commission for Regulation of Utilities. “Large Energy User Connection Policy: Decision Paper” (CRU2025236). December 2025. https://cruie-live-96ca64acab2247eca8a850a7e54b-5b34f62.divio-media.com/documents/CRU2025236_Large_Energy_User_connection_policy_decision_paper.pdf
The Irish Times. “Data centres account for almost a quarter of Irish electricity usage in 2025.” 7 July 2026. https://www.irishtimes.com/business/2026/07/07/data-centres-account-for-almost-one-quarter-of-irish-electricity-usage-in-2025/
Friends of the Earth Ireland. “Irish energy regulator sued over latest data centre decision.” 27 April 2026. https://www.friendsoftheearth.ie/news/irish-energy-regulator-sued-over-latest-data-centre-decision/
Ofgem. “Ofgem acts to free up grid capacity by tackling speculative data centre projects.” 29 July 2026. https://www.ofgem.gov.uk/press-release/ofgem-acts-free-grid-capacity-tackling-speculative-data-centre-projects
Ofgem. “Proposed data centre connection reforms.” Consultation, published 29 July 2026; responses due by 16 September 2026. https://www.ofgem.gov.uk/consultation/proposed-data-centre-connection-reforms
Ofgem. “Consultation Curate – Demand Connections Reform.” 29 July 2026. https://www.ofgem.gov.uk/sites/default/files/2026-07/Proposed-data-centre-connection-reforms-curate-consultation-document.pdf
Federal Reserve Bank of San Francisco. “Default for Washington Power?” FRBSF Weekly Letter, 22 April 1983. https://fraser.stlouisfed.org/files/docs/historical/frbsf/frbsf_let/frbsf_let_19830422.pdf
The Christian Science Monitor. “Another federal bailout?” Editorial, 27 July 1983. https://www.csmonitor.com/1983/0727/072712.html