Este artículo ha sido traducido automáticamente. La versión original está disponible en inglés.
Última actualización: · 23 min de lectura
En resumen
En NOVEC, una cooperativa eléctrica del norte de Virginia, los centros de datos consumieron en un año el 64 % de la energía que suministró. Una norma propuesta podía obligarla a depositar unos 1.950 millones de dólares en garantías, más de lo que vale todo lo que posee. Los centros de datos pagan sus propias facturas, pero la demanda prevista eleva el precio de subasta que pagan todos los demás. Esa demanda no tiene por qué existir todavía. La mayor parte del efecto estimado procedía de demanda de centros de datos que aún era solo una proyección. Quién paga la capacidad comprada para un centro de datos que llega tarde vuelve a estar en manos de los reguladores federales.
Contenido
En 2024, la Northern Virginia Electric Cooperative, conocida como NOVEC, tenía unos 180.000 contadores y una lista de clientes poco común. En los doce meses hasta septiembre de 2024, los centros de datos consumieron el 64 % de la energía que suministró. En 2026, NOVEC advirtió a la Comisión Federal Reguladora de Energía (FERC), que regula los mercados mayoristas de electricidad de Estados Unidos, de que una norma propuesta podía obligarla a depositar unos 1.950 millones de dólares en garantías, más de lo que vale todo lo que posee. Ni siquiera estaba segura de poder reunir 2.000 millones.
La norma formaba parte de una compra de emergencia. PJM Interconnection, que gestiona la red y los mercados mayoristas de electricidad de más de 67 millones de personas en 13 estados y el Distrito de Columbia, se había quedado corto en su subasta ordinaria para 2028/29. Planeaba una compra «de respaldo» de unos 6,8 GW de capacidad nueva con compromisos a 15 años. Pagarían las compañías eléctricas que abastecen a hogares y empresas, y cada una depositaría garantías de 1,5 millones de dólares por cada megavatio que se le asignara, suficiente para cubrir aproximadamente la mitad del valor de los compromisos. Si una compañía dejaba de pagar, su parte impagada se repartiría entre todas las demás. La cuota de cada una se fijaría a partir de una única instantánea de la demanda prevista. Amazon, que también opera centros de datos, dijo a la FERC que una instantánea así era incompatible con la causalidad de costes, el principio de que quien causa un coste debe pagarlo.
El 29 de septiembre, la FERC aceptó el plan y a continuación lo suspendió hasta el 28 de febrero de 2027, al considerar que el reparto de costes, las reglas de salida para los propietarios de redes de transporte y las garantías exigidas a los compradores podían ser injustos e irrazonables. Su presidenta, Laura Swett, escribió: «Esta comisión no se dejará forzar a aceptar un mecanismo de compra profundamente defectuoso y de última hora, con implicaciones de miles de millones de dólares para los consumidores».
El aprieto de NOVEC condensa dos preguntas que los reguladores, de Virginia a Dublín y Londres, intentaban responder en el otoño de 2026. Cuando los centros de datos se conectan a una red, ¿por qué vías llegan sus costes a la factura de todos los demás? Y cuando la demanda para la que se planificó llega tarde, más pequeña o no llega, ¿quién ha pagado ya? Las respuestas pasan por una subasta de la que pocos clientes han oído hablar, por previsiones construidas en parte a partir de solicitudes de centros de datos y por normas que a finales de octubre de 2026 aún se estaban redactando. En todo el mundo, el consumo eléctrico de los centros de datos creció un 17 % en 2025, y el de los centros de datos dedicados a la IA, un 50 %. Los datos regionales, sin embargo, cuentan todos los centros de datos, sea lo que sea lo que funcione en sus servidores.
Comprar capacidad para una demanda que aún no ha llegado
Una compañía eléctrica de la región de PJM tiene que demostrar que detrás de la demanda de sus clientes hay suministro suficiente. Puede tener centrales propias, comprar capacidad a otros mediante acuerdos privados o comprarla en el mercado de capacidad de PJM, que funciona desde 2007. El mercado de capacidad no compra electricidad. Según la propia descripción de PJM, paga «por la promesa de producir electricidad cuando se le requiera».
La subasta parte de una previsión. Las compañías comunican a PJM cuánta electricidad esperan que necesiten sus clientes, y PJM convierte el pico previsto en un requisito de fiabilidad con una reserva añadida. Ese requisito sirve de ancla a una curva de demanda, que fija cuánta capacidad compra la subasta a cada precio, de modo que el resultado puede quedar por encima o por debajo del objetivo. La subasta acepta primero las ofertas más baratas y va subiendo. Cuando se detiene, todos los vendedores aceptados en una zona reciben el precio de casación de esa zona, que marca la última oferta necesaria; donde las líneas de transporte limitan las importaciones, el precio de una zona puede casar por encima del resto. El mercado está diseñado para comprar tres años antes del año de entrega, aunque las subastas recientes se han celebrado con un calendario comprimido: la de julio de 2024 se celebró solo con alrededor de un año de antelación.
Megavatios, megavatios hora y un precio por día

El megavatio mide un ritmo: cuánta potencia puede entregar una central en un momento dado. El megavatio hora mide energía, la cantidad efectivamente consumida a lo largo del tiempo, y las facturas domésticas la cuentan en milésimas, como kilovatios hora. Una subasta de capacidad compra megavatios y les pone precio por megavatio y día. A 325 dólares por MW-día, la promesa de un megavatio durante un año cuesta unos 118.600 dólares (aritmética simple: 325 por 365). PJM cuenta cada central por su capacidad acreditada, conocida como UCAP, la cantidad que el operador de la red le reconoce, y no por la ICAP, el total que la central podría producir. Una central cuya oferta casa en la subasta cobra por estar disponible, y cobra de nuevo, por separado, por la energía que genere. Los clientes pagan el cargo por capacidad repartido sobre la energía que consumen. El supervisor del mercado de PJM sitúa el coste de la capacidad en 19,61 dólares por cada megavatio hora de electricidad mayorista en el primer semestre de 2026, frente a 6,39 dólares un año antes.
El precio único es lo que da a la previsión su poder. Si se añaden unos miles de megavatios de demanda esperada, la subasta tiene que subir más en la pila de ofertas, hasta otras más caras, y el precio más alto se paga entonces por cada megavatio que casa, incluida la gran mayoría que habría casado de todos modos. La demanda no tiene por qué existir todavía. Basta con que esté en la previsión. Para la subasta de 2028/29, celebrada en julio de 2026, la previsión de PJM incluía 21.470 MW de carga de centros de datos, según el recuento del supervisor del mercado, y 16.436 MW de ellos eran crecimiento previsto que debían aportar centros de datos nuevos y en ampliación.
La subasta de 2024/25 se cerró a 28,92 dólares por megavatio y día. La siguiente, celebrada en julio de 2024 para 2025/26, se cerró a 269,92 dólares en buena parte de la región. PJM atribuyó ese salto principalmente a un gran número de cierres de centrales, unido al aumento de la demanda y a reformas del mercado aprobadas por la FERC, entre ellas nuevas reglas sobre cuánto se computa cada central. El defensor de los consumidores de Maryland señaló las mismas tres causas y puso en primer lugar la demanda, «impulsada en gran medida por los centros de datos». Las tres subastas siguientes se cerraron todas en el tope que habían aprobado los reguladores: 329,17, 333,44 y 325 dólares.
Las dos últimas, para 2027/28 y 2028/29, dejaron a la región en su conjunto por debajo de su requisito de fiabilidad, la segunda en 6.831 MW. PJM sostiene que eso no significa necesariamente que vaya a ser incapaz de abastecer a sus clientes con fiabilidad; significa reservas más escasas y más riesgo, con un margen de reserva del 14,7 % todavía previsto para 2028/29. La oferta presentada a esa subasta aumentó en 3.447 MW y el pico previsto en unos 2.000 MW, pero solo 525 MW de la capacidad que casó procedían de centrales nuevas y de mejoras de las existentes. «Estos resultados de la subasta muestran que la demanda de electricidad sigue creciendo más deprisa que la oferta eléctrica», dijo David Mills, consejero delegado de PJM.
Más demanda no siempre significa precios más altos. Buena parte de lo que cuesta un sistema eléctrico es fija: centrales, postes y cables que hay que pagar fluya por ellos la electricidad que fluya. Repartidos entre más ventas, esos costes bajan por kilovatio hora. Eso vale en un sistema con capacidad de sobra. En uno ajustado, señala la Agencia Internacional de la Energía, la nueva carga puede obligar a nuevas inversiones y hacer subir los precios. En julio de 2026, PJM ya era de los ajustados.
De la subasta a una factura de Baltimore
PJM gestiona el mercado mayorista. No envía a nadie una factura doméstica. En Maryland, PJM cobra la capacidad a los comercializadores minoristas y a las compañías eléctricas que prestan el «standard offer service», el suministro por defecto para los clientes que no han elegido comercializador, y estos trasladan el coste a la tarifa de suministro. Para suavizar las oscilaciones de precio, las compañías compran la electricidad del servicio por defecto en cuatro subastas supervisadas por el estado y repartidas a lo largo de dos años, cada una de las cuales cubre una cuarta parte de lo necesario.
Sigamos el recorrido de la subasta de julio de 2024. Fijó el precio de la capacidad para el año de entrega que comenzó el 1 de junio de 2025, y en la zona de BGE, la compañía eléctrica de Baltimore, donde los límites de transporte restringen las importaciones, se cerró a 466,35 dólares. La Office of People’s Counsel de Maryland, el defensor de los consumidores del estado, estimó que el hogar medio de BGE pagaría unos 16 dólares más al mes durante al menos un año, y el hogar medio de Pepco, unos 14. En 2023, antes de esa subasta, la capacidad había supuesto el 8 % de los costes mayoristas de la electricidad, según las cuentas del defensor. Después, la proporción rondaba el 27 %.
Los costes de capacidad elevaron los costes mayoristas medios en todo PJM en 2025, y los precios minoristas de Maryland subieron ese año, en parte por la misma razón. La compra escalonada y los contratos más largos cambian el momento en que una subida llega a los hogares; cuánto les llega, y cuándo, depende de los contratos de compra, las tarifas minoristas y los reguladores estatales. Si la cobertura reduce además el total es una cuestión discutida.
La capacidad es una de las vías que llevan de un centro de datos a la factura de otro. Los cables son otra. El defensor de los consumidores de Maryland afirma que los costes de transporte en el estado responden a grandes proyectos de ampliación construidos principalmente para el crecimiento de los centros de datos fuera de Maryland, proyectos que, según argumentó, imponen costes injustos a los clientes de Maryland. El transporte se paga mediante tarifas reguladas, y esas tarifas incluyen una rentabilidad sobre el capital invertido.
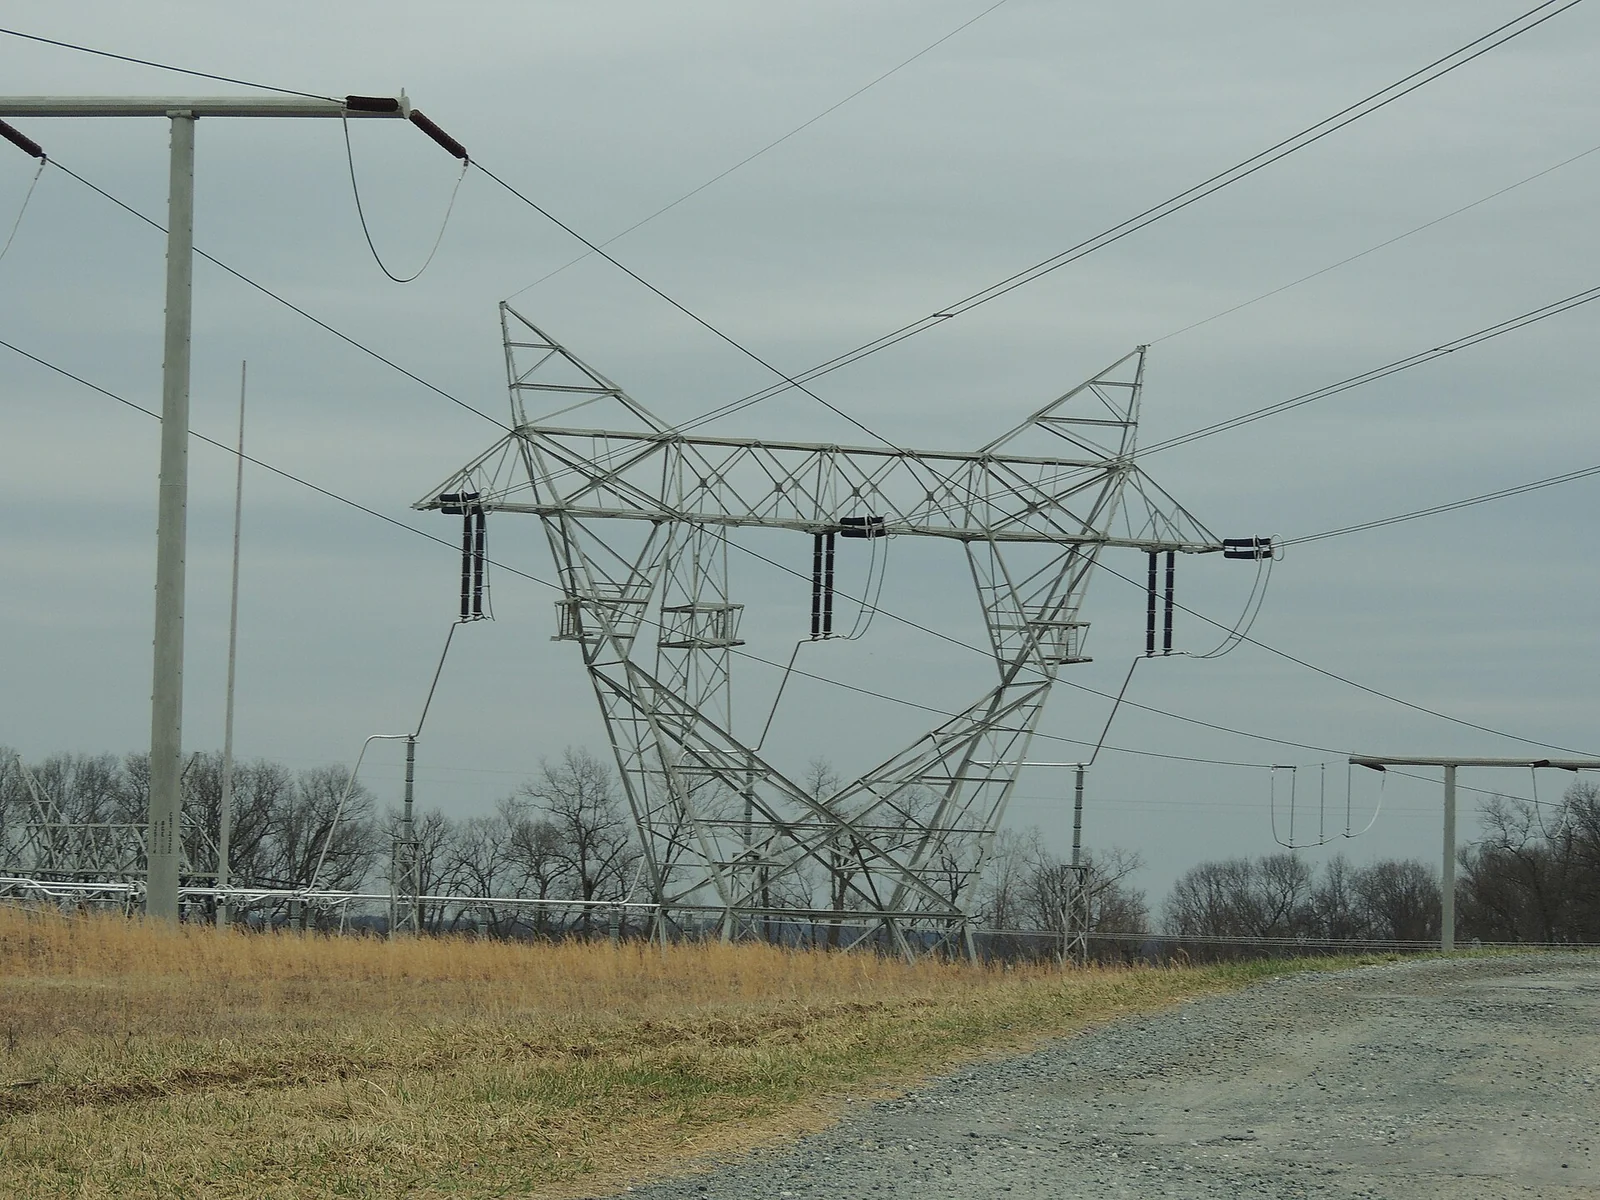
Las dos vías funcionan de manera distinta y requieren remedios distintos. La capacidad pasa por un precio de mercado compartido. Cuando un gran comprador nuevo entra en un mercado ajustado, el precio de la subasta sube para todos los compradores expuestos a él, aunque el recién llegado pague hasta el último céntimo de su propia factura. Los cables pasan por un coste asignado: líneas, subestaciones y centrales construidas para atender a clientes concretos y recuperadas mediante procedimientos tarifarios en los que un regulador decide quién carga con ellas. El auditor legislativo de Virginia describió justamente esas dos vías en diciembre de 2024. Los centros de datos, concluyó, «actualmente pagan la totalidad de su coste de servicio», pero su demanda «probablemente aumentará los costes del sistema para todos los clientes».
Lo que dice la estimación del supervisor, y lo que no
¿Qué parte de la subida de precios de PJM corresponde a los centros de datos? Una respuesta procede de Monitoring Analytics, el supervisor independiente que vigila los mercados de PJM. Su método es un contrafactual. Toma cada subasta tal como se cerró en realidad, recalcula el resultado como si la carga de los centros de datos no hubiera figurado en la previsión y luego compara los ingresos. Sobre esa base, estima que la carga existente y prevista de los centros de datos añadió 6.300 millones de dólares de los 16.400 millones en cargos por capacidad de 2028/29, y 29.400 millones en el conjunto de las cuatro subastas de 2025/26 a 2028/29. Considera el crecimiento de los centros de datos, real y previsto, la razón principal de la estrechez del mercado y de los precios altos, y la exactitud de las previsiones, «muy cuestionable».
En las tres subastas de 2025/26 a 2027/28, el supervisor separó además la carga de centros de datos que existía cuando se elaboró cada previsión de los incrementos que la previsión proyectaba, incluida la ampliación en emplazamientos existentes. De los 23.100 millones de dólares que atribuyó a la carga de centros de datos en esas subastas, 21.300 millones procedían solo de los incrementos proyectados. En la subasta de 2027/28, eliminar toda la carga de centros de datos habría reducido los ingresos en 6.500 millones, y eliminar solo los incrementos proyectados, en 6.240 millones. Según las cifras del supervisor, la mayor parte del efecto procedía de una demanda que todavía era una proyección.
El supervisor añade sus propias advertencias. Las cifras son estimaciones que dependen de supuestos, los escenarios no pueden sumarse sin más y, en 2027/28, el precio mínimo de la subasta redujo la distancia entre ellos. El valor de la subasta tampoco es lo mismo que lo que pagan los clientes. PJM afirma que la demanda cubierta mediante centrales propias de las compañías o contratos bilaterales no está expuesta al precio de la subasta. El supervisor lo rechaza: «Las coberturas nunca pueden batir al mercado a lo largo del tiempo, porque toda cobertura tiene un comprador y un vendedor».
Joe Bowring, presidente del supervisor, expuso la consecuencia sin rodeos en julio de 2026. «Esto no es algo que los centros de datos estén pagando realmente de su bolsillo», dijo. «Es un coste que se impone a todos los clientes del ámbito de PJM». Los centros de datos pagan sus propias facturas de electricidad. Lo que señala Bowring es el precio de casación más alto y lo que les cuesta a todos los demás, cuya exposición depende de cómo se compra su suministro.
Los centros de datos no son la única causa que consta en el expediente. El propio relato de PJM sobre el salto de 2024 ponía en primer lugar los cierres de centrales, y NOVEC alegó ante la FERC que el reparto de costes de la compra de respaldo ignoraba causas estructurales del déficit que van más allá del crecimiento de la carga, como las centrales que cierran por políticas estatales.
El tope cambia las cuentas a partir de aquí. Una vez que el precio de la subasta alcanza el tope, la estrechez adicional ya no puede elevarlo y aparece, en cambio, como un déficit respecto al objetivo de fiabilidad, aunque otros costes eléctricos sí pueden seguir subiendo. El tope también frena el alivio: pequeñas reducciones de la demanda pueden dejar el precio en el tope. En una carta del 1 de septiembre de 2026, Mills dijo al People’s Counsel de Maryland que haría falta una reducción sustancial de la carga para que la subasta de diciembre se cerrara por debajo del tope, de modo que los cambios en la previsión que había pedido el defensor «no repercutirán en las facturas de los consumidores».
Quién respalda una previsión
La previsión empieza con solicitudes. En octubre de 2024, NOVEC pidió a PJM que añadiera a su previsión de carga de 2025 un ajuste por el crecimiento de los centros de datos en su territorio, y otras compañías presentaron solicitudes similares. Desde entonces, PJM ha endurecido el filtro. En su previsión de enero de 2026, los años más próximos exigen compromisos «firmes», como obligaciones de servicio firmadas o compromisos de construcción, mientras que los proyectos más lejanos se tratan como «no firmes» y se rebajan, es decir, se computan por debajo de su tamaño total. Eso redujo los ajustes por grandes cargas a corto plazo en comparación con la previsión de 2025.
Las solicitudes en bruto muestran por qué hace falta un filtro. En octubre de 2025, el People’s Counsel de Maryland calculó que las solicitudes de las compañías duplicarían aproximadamente el crecimiento de centros de datos ya previsto en la planificación, hasta llevarlo a unos 60 GW en 2030. Toda la demanda punta de Maryland, acumulada a lo largo de un siglo, ronda los 12 GW. «Hay enormes indicios de que las solicitudes para añadir más centros de datos a la previsión están tremendamente exageradas», dijo David Lapp, el People’s Counsel, cuya oficina comparó las solicitudes con la fiebre de la tierra de Oklahoma de 1889. Eran solicitudes, no la previsión que adoptó PJM.
Varias fuerzas empujan las previsiones al alza. La carga punta de un centro de datos es incierta incluso después de su apertura, señala la AIE, porque los servidores se instalan de forma gradual y los promotores suelen reservar una conexión a la red mayor de la que necesitan al principio. Juristas de la Electricity Law Initiative de Harvard sostienen que las compañías tienen un incentivo para anunciar un crecimiento optimista, que promete inversiones de capital y beneficios futuros, y que su reticencia a revelar detalles de los proyectos puede hacer que varias compañías cuenten un mismo proyecto. En octubre de 2026, el Departamento de Energía de EE. UU. dijo a la FERC que, sin un seguimiento de si cada proyecto entra en servicio, PJM no puede conciliar con fiabilidad sus previsiones ni evitar la doble contabilización.
Gran Bretaña muestra el mismo patrón desde otro ángulo. Sus ofertas contratadas de conexión de demanda pasaron de 41 GW a 125 GW entre noviembre de 2024 y junio de 2025: se multiplicaron por más de tres en menos de un año. Ofgem, el regulador energético, teme que un número significativo de esos proyectos no llegue a materializarse nunca, «creando señales engañosas sobre las necesidades futuras de inversión en la red».
Cualquier exageración que sobreviva a los controles de PJM alimenta lo que compra la subasta. Una compañía presenta una solicitud, PJM la rebaja y la subasta compra capacidad para lo que queda. Con las reglas actuales de PJM, afirma el defensor de los consumidores de Maryland, los clientes residenciales de toda la región cargan con la factura de los costes de capacidad y de transporte que genera el crecimiento proyectado de los centros de datos, y esa factura se paga tanto si el centro de datos proyectado aparece como si no. La compra de respaldo habría fijado la cuota de cada compañía a partir de una sola instantánea de la previsión durante 15 años. Si la previsión resulta errónea, la capacidad ya se ha comprado, y las reglas deciden quién carga con ella.
Cuando las previsiones eléctricas fallaron

En la década de 1970, los planificadores del noroeste del Pacífico esperaban que la demanda siguiera creciendo alrededor de un 7 % anual, y el Washington Public Power Supply System, WPPSS, se propuso construir cinco centrales nucleares. Los precios más altos frenaron el crecimiento hasta el 4 %, y en 1983 las previsiones habían bajado al 2 % anual. En 1982, el coste previsto de las centrales había alcanzado los 24.000 millones de dólares. En enero de ese año, el WPPSS canceló las centrales 4 y 5 porque su producción no iba a ser necesaria. Las 88 compañías participantes tenían contratos take-or-pay que las obligaban a pagar su parte «tanto si los proyectos llegan a terminarse o a entrar en funcionamiento como si no». El Tribunal Supremo de Washington dictaminó después que no estaban legalmente obligadas por la deuda. En julio de 1983, el WPPSS incurrió en impago de 2.250 millones de dólares en bonos, entonces el mayor impago de bonos municipales de la historia de Estados Unidos, y dejó a los bonistas con papel que valía una fracción de su coste. Los clientes ya venían pagando: las compañías trasladaban sus costes, incluidos los de las centrales canceladas, y el precio minorista medio de la región subió de 1,7 a 3,2 centavos por kWh entre 1979 y 1983. Los nuevos contratos de Virginia son un instrumento distinto: acuerdos de servicio entre un centro de datos y su compañía eléctrica, con cargos mínimos y garantías asociados.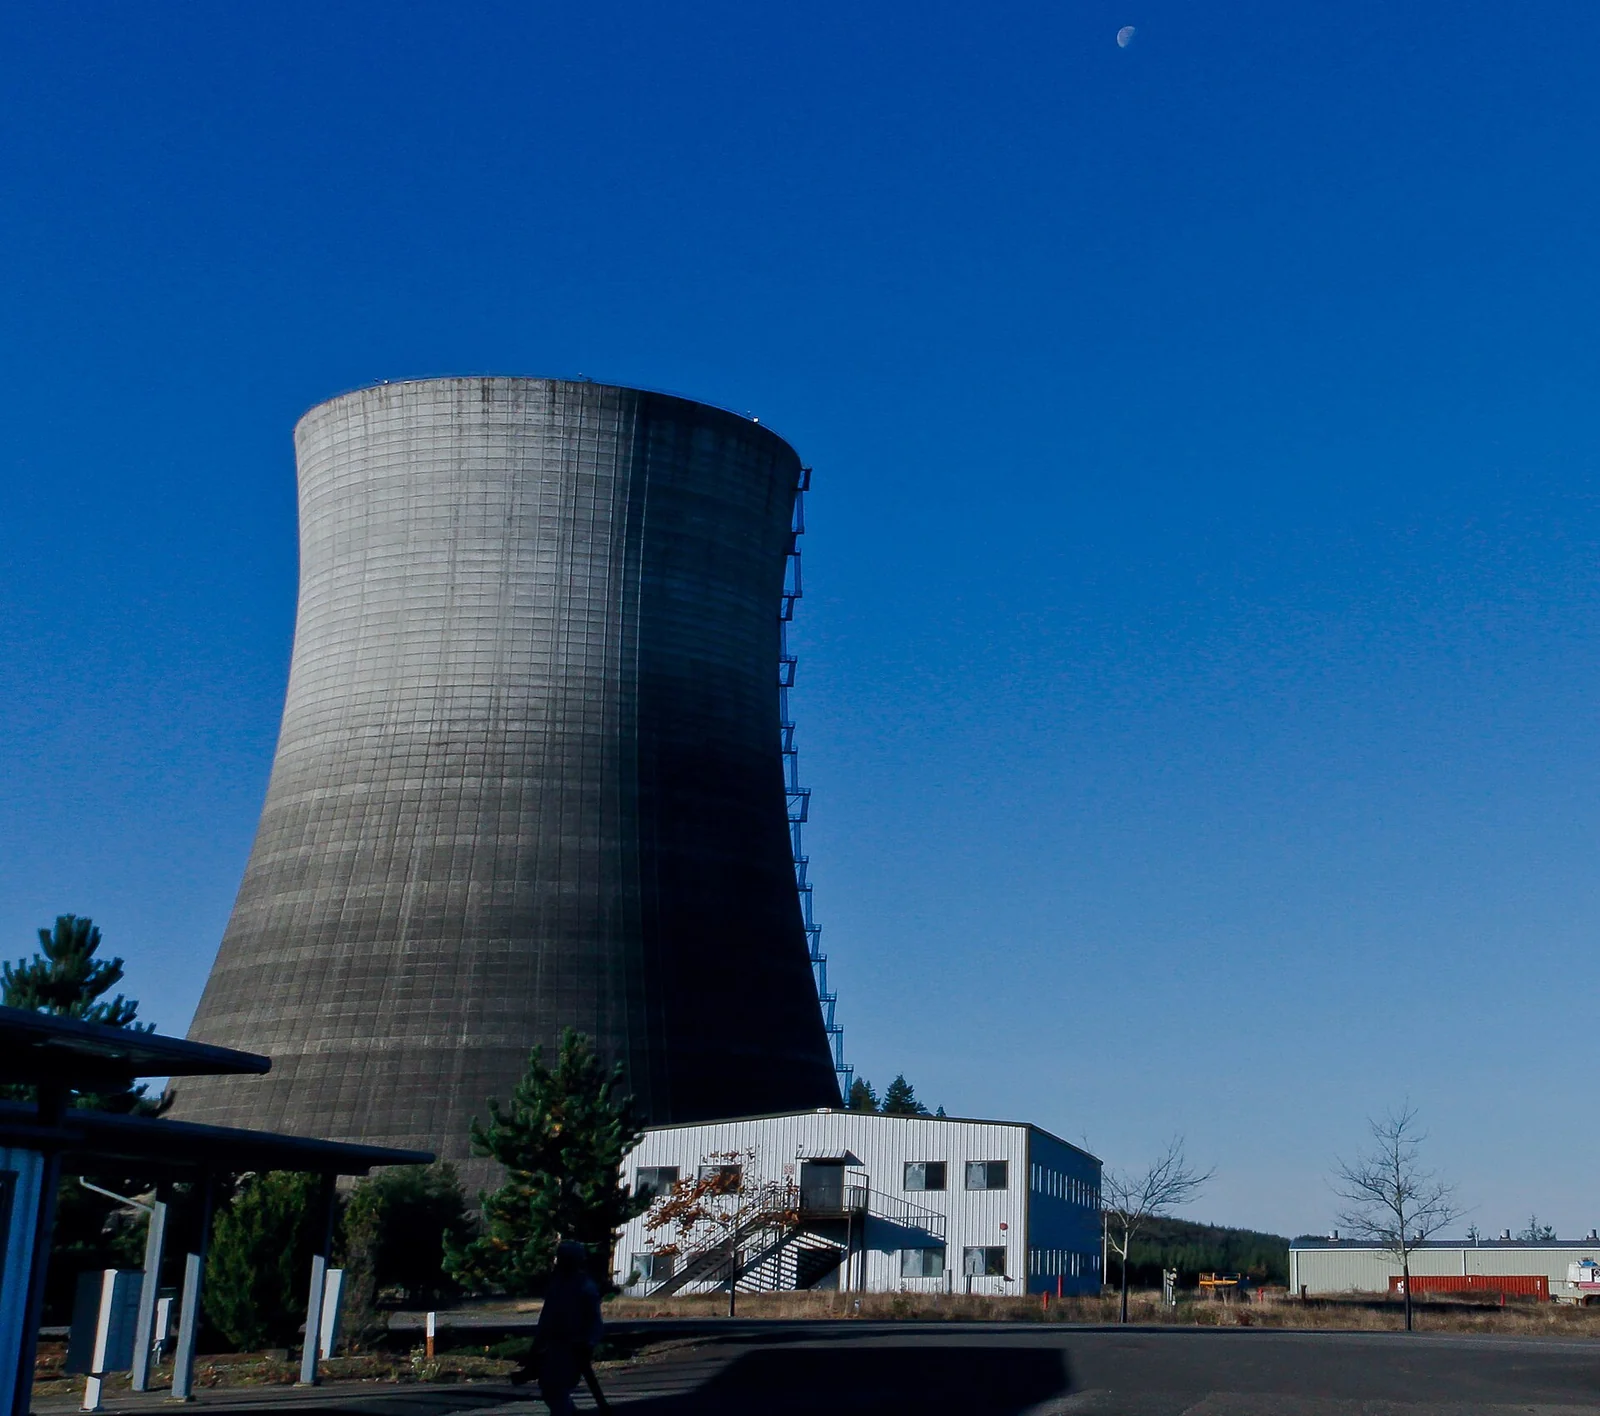
Tres remedios para tres riesgos distintos
Tres normas de tres jurisdicciones muestran el abanico de respuestas. Cada una cubre una parte de la exposición y deja otra al descubierto.
En Virginia, la State Corporation Commission aprobó una clase tarifaria para los mayores clientes de Dominion Energy, la GS-5, que entra en vigor en enero de 2027 y abarca a clientes nuevos y existentes que superen determinados umbrales de capacidad y de consumo de energía. Los clientes incluidos, entre ellos los centros de datos de hiperescala, tendrán que pagar cada mes al menos el 85 % de los costes de transporte y distribución en que se incurra para abastecerlos, por poca electricidad que consuman en realidad; los que empezaron a recibir servicio antes de 2016 quedan exentos. Los nuevos grandes clientes que contraten a partir del 1 de enero de 2027 deberán contratar y pagar el servicio durante al menos 14 años, y los que no tengan solvencia crediticia suficiente podrán verse obligados a garantizar hasta el 60 % de sus cargos mínimos durante ese plazo. La comisión ordenó además a Dominion que abandonara su método de asignación de los costes de generación y, tras constatar que los grandes clientes contribuyen menos al transporte que otras clases, que propusiera nuevas formas de asignar los costes de transporte en futuros procedimientos.
La tarifa está pensada para los costes asignados y para el riesgo de previsión en los cables. Si un centro de datos consume menos de lo previsto, sus pagos mínimos siguen cubriendo las líneas construidas para él. No toca el precio de mercado compartido, la vía que identificó el auditor de Virginia: un centro de datos que paga íntegro su mínimo sigue sumando su demanda a la subasta de PJM. Una tarifa sí puede, en cambio, cambiar quién paga dentro de una misma compañía. En julio de 2026, la comisión de servicios públicos de Oregón aprobó una subida tarifaria del 29,7 % para la nueva clase de Portland General Electric que agrupa a centros de datos, mineros de criptomonedas y grandes usuarios industriales de más de 20 MW, creada en virtud de la ley POWER del estado. Mientras tanto, las facturas de los clientes residenciales de PGE bajaron un 1,3 %, unos 1,91 dólares al mes.
Irlanda apuntó a la oferta. Los centros de datos consumieron en 2025 el 23 % de la electricidad medida del país, frente al 28 % del conjunto de los hogares. Tras una moratoria de hecho sobre nuevas conexiones de centros de datos que se prolongó desde 2021, el regulador energético, la CRU, fijó en diciembre de 2025 nuevas condiciones para las nuevas solicitudes de conexión. Un centro de datos que solicite una conexión de 10 megavoltamperios o más, una medida de la capacidad de conexión, debe aportar generación o almacenamiento en el propio emplazamiento o cerca de él que pueda activarse a demanda, dimensionado para igualar esa conexión una vez descontadas las indisponibilidades previstas, y debe participar en el mercado mayorista. También debe cubrir el 80 % de su demanda anual con electricidad renovable irlandesa adicional en un plazo de seis años desde su conexión.
Un centro de datos que aporta su propio suministro gestionable suma al conjunto además de tomar de él, así que la norma actúa directamente sobre la vía del precio. Su exposición está en otra parte: las centrales tienen que construirse y la norma tiene que sobrevivir en los tribunales. En abril de 2026, el Tribunal Superior autorizó a tres grupos ecologistas a impugnarla con arreglo a la legislación climática y medioambiental irlandesa y europea, y a 24 de octubre no se había informado de ninguna sentencia.
Gran Bretaña apunta a la cola. En julio de 2026, Ofgem propuso que los proyectos de centros de datos de más de 40 MW aporten una tasa de compromiso de entre 237.500 y 712.500 libras por megavatio, en efectivo o mediante un aval o una carta de crédito, desde el momento en que acepten una oferta de conexión. Se devolvería cuando el proyecto entrara en tensión y se perdería si abandonara la cola antes de tiempo, y las sumas perdidas reducirían los cargos de transporte de los demás clientes. El plazo de respuestas vencía el 16 de septiembre, y a 24 de octubre Ofgem no había publicado una decisión. La tasa encarecería las reservas especulativas y podría dar a los planificadores de la red una imagen más clara de la demanda. Su finalidad es poner precio al riesgo de no construir, no pagar la red.
En PJM, los cargos mínimos de Virginia dejan el precio compartido de la subasta donde estaba. El supervisor del mercado propuso una forma de abordarlo: sacar de la subasta ordinaria toda la carga prevista de centros de datos que no estuviera conectada el 1 de junio de 2026 y comprar capacidad para ella en una subasta de fiabilidad aparte. PJM no la adoptó.
Cuando el crecimiento abarata la electricidad
Entre los estados de EE. UU., de 2019 a 2025, aquellos en los que la demanda eléctrica creció más deprisa vieron por lo general caer en términos reales los precios minoristas medios, mientras que en los estados donde la demanda se contrajo los precios a menudo subieron. Una presencia significativa de centros de datos no pareció alterar ese patrón. Un laboratorio de políticas públicas de la Universidad Rutgers relacionó las facturas residenciales de 24 estados entre 2014 y 2024 con 2.277 centros de datos en funcionamiento y no halló ningún efecto estadísticamente significativo en el nivel de los territorios de las compañías eléctricas, que es donde se fijan las tarifas.
La comparación entre estados es más débil para los hogares: en su caso, la relación entre el crecimiento de la demanda y los precios «no es tan clara como para los precios medios de todos los sectores», y «puede cambiar». La muestra de Rutgers tiene un límite distinto. La mayoría de sus centros de datos se construyeron antes de la actual ola de inversión en IA, y su autor escribió: «El futuro podría ser muy distinto». Los economistas del Laboratorio Nacional Lawrence Berkeley que reunieron las cifras estatales señalan ellos mismos la excepción: «El pasado no tiene por qué ser prólogo, como ilustra el ejemplo de PJM».
Los modelos prospectivos apuntan en la dirección contraria. Un modelo del sistema eléctrico estadounidense revisado por pares y publicado en junio de 2026 proyecta que la demanda de los centros de datos y de la minería de criptomonedas podría encarecer los costes marginales de generación entre un 6 % y un 29 % a escala nacional en 2030, en comparación con un futuro sin esa demanda, y hasta un 57 % en el centro y el norte de Virginia. Es una proyección de costes mayoristas, y sus autores advierten de que la generación es solo una parte de lo que pagan los consumidores.
Ambos resultados encajan en la distinción de la AIE. El crecimiento puede reducir los costes medios donde la capacidad sobrante lo absorbe, y elevarlos donde el suministro adicional y la inversión en red cuestan más. PJM, por debajo de su objetivo de fiabilidad y con los precios en el tope, es el caso que los autores del Berkeley Lab destacan. En cuanto a quién carga con el coste, la AIE dice que eso «corresponde, en última instancia, a los responsables políticos». En Oregón, los hogares obtuvieron una pequeña rebaja cuando a los grandes usuarios se les cobró más.
Lo que nadie ha resuelto
El precio de mercado compartido es la vía a la que no llegan las tarifas, y el propio intento de PJM de abordarlo fracasó en octubre. Su plan, el Interim Resource Adequacy Service, habría permitido que nuevas grandes cargas se conectaran sin aportar capacidad nueva equivalente si se les podía recortar el suministro antes de las emergencias. PJM pensaba usarlo también para sacar del lado de la demanda de la subasta de diciembre a las nuevas grandes cargas que no aportaran su propia capacidad. El 9 de octubre, la FERC lo rechazó en gran parte, junto con las reglas de PJM de «trae tu propia capacidad nueva», al considerar que invadían la competencia de los estados sobre las tarifas minoristas y parecían discriminar a las grandes cargas.
Esas disposiciones, escribió la FERC, «parecen imponer obligaciones directamente a las nuevas grandes cargas que reúnen los requisitos, que son, en su mayor parte, clientes minoristas». El comisionado David Rosner advirtió de que excluir esas cargas podía producir «un mercado de capacidad que indique que PJM tiene capacidad más que suficiente mientras la región deslastra miles de megavatios de demanda». La FERC sí aprobó un registro que recoge la ubicación, el calendario de aumento progresivo de la carga y el suministro de capacidad de cada gran carga. Los analistas de renta variable de Jefferies dijeron que el fallo podría dar lugar a precios de capacidad más altos durante más tiempo.
Eso devuelve la cuestión a los estados. El 15 de octubre, el gobernador de Pensilvania, Josh Shapiro, solicitó intervenir en un caso que impugna la estructura tarifaria de PPL Electric Utilities, la primera vez en al menos 15 años que un gobernador intervenía ante la comisión de servicios públicos del estado, y dijo que presionaría para que se creara una clase de clientes separada para los grandes centros de datos. Un proyecto de ley federal que habría obligado a los reguladores estatales a «considerar» que los grandes usuarios asumieran los costes de la infraestructura construida para ellos fracasó en el Senado el 30 de septiembre, por 57 votos a 43, por debajo de los 60 necesarios para seguir adelante. La subasta de diciembre de PJM, para 2029/30, está programada con un pico previsto de 171.916 MW y un tope de 337,83 dólares por MW-día.
El 7 de octubre, el Departamento de Energía dijo a la FERC que deben ser las grandes cargas, «no los hogares estadounidenses ni otros consumidores empresariales», quienes financien la generación y la infraestructura que exigen sus proyectos. En una reunión extraordinaria de sus miembros celebrada el 22 de octubre, PJM expuso las condiciones del plan de sustitución que pensaba presentar el 29 de octubre. La cuota de cada zona en el coste seguiría su crecimiento en grandes cargas entre 2026/27 y 2028/29, contabilizado a partir de los acuerdos de servicio firmados por las compañías con esos clientes. Las garantías bajarían al 40 % de los pagos descontados adeudados: en el ejemplo práctico de PJM, unos 680.000 dólares por megavatio en lugar de 1,5 millones. La puja se abriría en marzo de 2027. Todo ello seguía siendo una propuesta pendiente de la FERC. El porcentaje más bajo aliviaría la carga que, según NOVEC, superaba sus activos, pero una compañía que dejara de pagar seguiría trasladando su parte a las demás compañías del grupo. Quién paga la capacidad comprada para un centro de datos que llega tarde, si el propio centro de datos, la compañía que la pidió o todos los demás, vuelve a estar en manos de la FERC.
Artículos relacionados
- Cómo se queda sin agua un país lluvioso
- Por qué los gobiernos ricos pagan más por endeudarse, y quién lo nota
- Por qué la fusión nuclear lleva 70 años a 20 años vista —y si eso por fin está cambiando
Lecturas recomendadas
Como Afiliado de Amazon, Eikleaf obtiene ingresos por las compras adscritas que cumplen los requisitos aplicables. Los enlaces a libros que aparecen a continuación son enlaces de afiliado: si compras a través de ellos, podemos recibir una pequeña comisión sin coste adicional para ti.
- The Grid: The Fraying Wires Between Americans and Our Energy Future — Gretchen Bakke (2016). Historia amena de cómo se construyó y se pagó la red eléctrica de Estados Unidos, y de por qué le cuesta adaptarse a nuevos tipos de demanda y oferta.
- Superpower: One Man’s Quest to Transform American Energy — Russell Gold (2019). La historia de un proyecto fallido de transmisión a larga distancia, que muestra cómo los permisos, el reparto de costes y la política local bloquean nuevas líneas.
- Atlas de IA — Kate Crawford (2023). Trata la IA como una industria física de minerales, energía y centros de datos, lo que amplía la pregunta del artículo sobre quién soporta sus costes.
Vídeos recomendados
 7:45Todos quieren un ‘data center’: así son las trituradoras de energía que dan vida a la IAMuestra cuánta energía consumen los centros de datos y la presión que ejercen sobre la red eléctrica.
 8:06Refrigerar la IA: el desafío energético de los centros de datosExplica el desafío energético de refrigerar los centros de datos de inteligencia artificial.
 12:58Por qué la escasez de transformadores puede frenar el auge de la inteligencia artificialAnaliza cómo la escasez de transformadores puede frenar el auge de la IA y la expansión de la red.
Cómo citar este artículo
Ulfur Atli. “¿Quién paga la red que necesitan los centros de datos?.” Eikleaf, 24 de octubre de 2026, actualizado 25 de octubre de 2026. https://www.eikleaf.com/es/who-pays-for-the-grid-that-data-centres-need/
Aviso sobre IA generativa
Algunos contenidos de esta página se generaron y/o editaron con la ayuda de una IA generativa.
Multimedia
Centros de datos en Ashburn – Wikimedia Commons
Subestación de Conastone de BG&E – Wikimedia Commons (Foto: Tonyglen14, CC BY 2.0)
Torre de refrigeración de la central nuclear de Satsop – U.S. Army (DVIDS)
Principales fuentes y referencias
Federal Energy Regulatory Commission. «Order Accepting Reliability Backstop Procurement and Establishing Further Procedures,» PJM Interconnection, L.L.C., 196 FERC ¶ 61,245, Docket Nos. ER26-3380-000 and EL26-108-000. 29 September 2026. https://elibrary.ferc.gov/eLibrary/filelist?accession_number=20260929-3099&optimized=false (copy on PJM’s site: https://www.pjm.com/pjmfiles/directory/etariff/FercOrders/9154/20260929-er26-3380-000.pdf)
PJM Interconnection. «Tariff, Section 9.2(b) Stakeholder Consultation of Upcoming 205 Filing on Reliability Backstop Procurement.» Special Members Committee presentation, 22 October 2026. https://www.pjm.com/-/media/DotCom/committees-groups/committees/mc/2026/20261022-special/item-01—1-tariff-section-92b-stakeholder-consultation-of-upcoming-205-filing-on-reliability-backstop-procurement—presentation.pdf
Howland, Ethan. «FERC chair slams PJM ‘mess’ as country’s largest grid operator delays power auction.» Utility Dive, 30 September 2026. https://www.utilitydive.com/news/pjm-delays-backstop-procurement-ferc-data-center/831751/
Howland, Ethan. «DOE presses PJM on ratepayer protections from large load costs.» Utility Dive, 8 October 2026. https://www.utilitydive.com/news/doe-pjm-ferc-ratepayer-protection-large-load-data-center/832479/
Howland, Ethan. «FERC rejects most of PJM’s large load interconnection plan.» Utility Dive, 12 October 2026. https://www.utilitydive.com/news/ferc-pjm-large-load-interconnection-iras-byonc/832716/
Northern Virginia Electric Cooperative. «NOVEC Data Center Load Forecast.» PJM Load Analysis Subcommittee, 25 October 2024. https://www.pjm.com/-/media/DotCom/committees-groups/subcommittees/las/2024/20241025/20241025-item-03b—novec-large-load-request.pdf
PJM Interconnection. «PJM Capacity Market: Promoting Future Reliability.» Fact sheet, 2025. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/fact-sheets/pjm-capacity-market-promoting-future-reliability-fact-sheet.ashx
Federal Energy Regulatory Commission. «Energy Primer: A Handbook for Energy Market Basics.» 2024 edition. https://www.ferc.gov/sites/default/files/2024-01/24_Energy-Markets-Primer_0117_DIGITAL_0.pdf
PJM Interconnection. «PJM Capacity Auction Procures Sufficient Resources To Meet RTO Reliability Requirement.» 30 July 2024. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/2024-releases/20240730-pjm-capacity-auction-procures-sufficient-resources-to-meet-rto-reliability-requirement.pdf
PJM Interconnection. «PJM Auction Procures 134,311 MW of Generation Resources; Supply Responds to Price Signal.» 22 July 2025. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/2025-releases/20250722-pjm-auction-procures-134311-mw-of-generation-resources-supply-responds-to-price-signal.pdf
PJM Interconnection. «PJM Capacity Auction Procures 138,318 MW of Generation Resources.» 14 July 2026. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/2026-releases/20260714-pjm-capacity-auction-procures-138318-mw-of-generation-resources.pdf
PJM Interconnection. «2026 Load Forecast Report.» January 2026. https://www.pjm.com/-/media/DotCom/library/reports-notices/load-forecast/2026-load-report.pdf
PJM Interconnection. «2029/2030 RPM Base Residual Auction Planning Period Parameters.» 3 September 2026. https://www.pjm.com/-/media/DotCom/markets-ops/rpm/rpm-auction-info/2029-2030/2029-2030-planning-period-parameters-for-base-residual-auction-report.pdf
Mills, David E. Letter to David S. Lapp, Maryland People’s Counsel. PJM Interconnection, 1 September 2026. https://www.pjm.com/-/media/DotCom/about-pjm/who-we-are/public-disclosures/2026/20260901-pjm-president-ceo-response-to-md-office-of-peoples-counsel-letter-regarding-base-residual-auction-2029-2030.pdf
Monitoring Analytics. «2026 Quarterly State of the Market Report for PJM: January through June,» Sections 1 and 5. August 2026. https://www.monitoringanalytics.com/reports/PJM_State_of_the_Market/2026/2026q2-som-pjm-sec1.pdf
Monitoring Analytics. «Analysis of the 2027/2028 RPM Base Residual Auction – Part A.» 5 January 2026. https://www.monitoringanalytics.com/reports/Reports/2026/IMM_Analysis_of_the_20272028_RPM_Base_Residual_Auction_Part_A_20260105.pdf
Monitoring Analytics. «Market Monitor Report.» PJM Members Committee, 28 July 2026. https://www.monitoringanalytics.com/reports/Presentations/2026/IMM_MC_Market_Monitor_Report_20260728.pdf
Egan, John. «Report: Data Centers Create About US$6.3 Billion in Electric Costs for PJM Customers.» Industrial Info Resources, 17 July 2026. https://www.industrialinfo.com/news/article/report-data-centers-create-about-us63-billion-in-electric-costs-for-pjm-customers–360334
Maryland Office of People’s Counsel. «Bill and Rate Impacts of PJM’s 2025/2026 Capacity Market Results & Reliability Must-Run Units in Maryland.» Corrected 29 August 2024. https://opc.maryland.gov/Portals/0/Files/Publications/RMR%20Bill%20and%20Rates%20Impact%20Report_2024-08-13%20Final%20corrected%208-29-24.pdf
Maryland Office of People’s Counsel. «A Consumer’s Guide To Summer 2025 Electric Rates.» Corrected 12 June 2025. https://opc.maryland.gov/Portals/0/Files/Publications/Summer%202025%20Electric%20Rates%20Factsheet%206-12-25.pdf
Maryland Office of People’s Counsel. Bulletin on utility load forecast submissions to PJM. 15 October 2025. https://content.govdelivery.com/accounts/MDOPC/bulletins/3f71d62
Wiser, Ryan, et al. «Retail Electricity Price Trends and Drivers: Data Update—2026 Edition.» Lawrence Berkeley National Laboratory and The Brattle Group, July 2026. https://eta-publications.lbl.gov/sites/default/files/2026-07/retail_price_trends_2026_edition_julyupdate.pdf
Garimella, Kiran. «Are Data Centers Raising Your Electric Bill? Mostly Not. Yet.» New Jersey State Policy Lab, Rutgers University, 22 June 2026. https://policylab.rutgers.edu/publication/are-data-centers-raising-your-electric-bill-mostly-not-yet/
Johnson, Jeremiah X., Cameron Wade, Michael Blackhurst, Joseph F. DeCarolis, Anderson R. de Queiroz, I. Daniel Posen and Paulina Jaramillo. «Power system costs and emissions from data center and cryptocurrency mining expansion in the United States.» Environmental Research Letters 21, no. 11, 114007, 4 June 2026. https://doi.org/10.1088/1748-9326/ae6c3d
International Energy Agency. «Key Questions on Energy and AI.» 2026. https://www.iea.org/reports/key-questions-on-energy-and-ai/executive-summary
Martin, Eliza, and Ari Peskoe. «Extracting Profits from the Public.» Harvard Electricity Law Initiative, March 2025. https://eelp.law.harvard.edu/wp-content/uploads/2025/03/Harvard-ELI-Extracting-Profits-from-the-Public.pdf
Joint Legislative Audit and Review Commission. «Data Centers in Virginia.» 9 December 2024. https://jlarc.virginia.gov/pdfs/reports/Rpt598.pdf
Virginia State Corporation Commission. «SCC Data Center Initiatives.» Fact sheet, posted 24 February 2026. https://www.scc.virginia.gov/media/sccvirginiagov-home/about-the-scc/fact-sheets/scc-data-center-initiatives-02-2026.pdf
Dominion Energy. «Meeting the Demands for Large-Load Customers with Reliable, Affordable, and Increasingly Clean Energy» (GS-5 Large Load Rate Class Report). May 2026. https://sustainability.dominionenergy.com/GS-5%20Large%20Load%20Rate%20Class%20Report.pdf
Southern Environmental Law Center. «Dominion customers to see rate increase, though SCC takes steps designed to ensure data centers pay fair share.» 25 November 2025. https://www.selc.org/press-release/dominion-customers-to-see-rate-increase-though-scc-takes-steps-designed-to-ensure-data-centers-pay-fair-share/
Samayoa, Monica. «Oregon approves PGE’s 29.7% rate hike for data centers under landmark law.» OPB, 7 July 2026. https://www.opb.org/article/2026/07/07/oregon-data-center-general-electric-rate-hikes/
Office of the Governor of Pennsylvania. «Governor Shapiro Files Intervention Petition in PUC Case to Protect PPL Customers from Higher Electricity Costs and Hold Data Center Developers Accountable for Their Energy Usage.» 16 October 2026. https://www.pa.gov/governor/newsroom/2026-press-releases/gov–shapiro-protects-customers-and-holds-data-center-developers
NPR. «AI data centers: How much are ratepayers on the hook for?» 1 October 2026. https://www.npr.org/2026/10/01/nx-s1-5984949/data-centers-ai-ratepayers-congress
Al Jazeera. «US Senate rejects bill targeting AI data centre electricity costs.» 30 September 2026. https://www.aljazeera.com/news/2026/9/30/us-senate-rejects-bill-targeting-ai-data-centre-electricity-costs
Commission for Regulation of Utilities. «The CRU Publishes its Decision on New Electricity Connection Policy for Data Centres.» December 2025. https://www.cru.ie/en-ie/about-us/news/the-cru-publishes-its-decision-on-new-electricity-connection-policy-for-data-centres/
Commission for Regulation of Utilities. «Large Energy User Connection Policy: Decision Paper» (CRU2025236). December 2025. https://cruie-live-96ca64acab2247eca8a850a7e54b-5b34f62.divio-media.com/documents/CRU2025236_Large_Energy_User_connection_policy_decision_paper.pdf
The Irish Times. «Data centres account for almost a quarter of Irish electricity usage in 2025.» 7 July 2026. https://www.irishtimes.com/business/2026/07/07/data-centres-account-for-almost-one-quarter-of-irish-electricity-usage-in-2025/
Friends of the Earth Ireland. «Irish energy regulator sued over latest data centre decision.» 27 April 2026. https://www.friendsoftheearth.ie/news/irish-energy-regulator-sued-over-latest-data-centre-decision/
Ofgem. «Ofgem acts to free up grid capacity by tackling speculative data centre projects.» 29 July 2026. https://www.ofgem.gov.uk/press-release/ofgem-acts-free-grid-capacity-tackling-speculative-data-centre-projects
Ofgem. «Proposed data centre connection reforms.» Consultation, published 29 July 2026; responses due by 16 September 2026. https://www.ofgem.gov.uk/consultation/proposed-data-centre-connection-reforms
Ofgem. «Consultation Curate – Demand Connections Reform.» 29 July 2026. https://www.ofgem.gov.uk/sites/default/files/2026-07/Proposed-data-centre-connection-reforms-curate-consultation-document.pdf
Federal Reserve Bank of San Francisco. «Default for Washington Power?» FRBSF Weekly Letter, 22 April 1983. https://fraser.stlouisfed.org/files/docs/historical/frbsf/frbsf_let/frbsf_let_19830422.pdf
The Christian Science Monitor. «Another federal bailout?» Editorial, 27 July 1983. https://www.csmonitor.com/1983/0727/072712.html