Este artículo ha sido traducido automáticamente. La versión original está disponible en inglés.
Última actualización: · 21 min de lectura
En resumen
El centro de datos Hyperion de Meta se financió con 27.300 millones de dólares en bonos vendidos por una sociedad llamada Beignet Investor. Los bonistas no tienen derecho directo sobre el campus que pagaron; la devolución descansa en la práctica en el alquiler y la garantía de Meta, con un arrendamiento que empieza en 2029. La letra pequeña importa. El mismo dólar de gasto en IA puede estar respaldado por una empresa entera, la promesa de un inquilino, un montón de servidores o el compromiso de un proveedor. Cuando un proyecto se retrasa o un cliente se marcha, esas cláusulas deciden quién paga. En octubre, los golpes más duros del mercado de crédito cayeron sobre los prestatarios más débiles, que necesitan seguir captando dinero.
Contenido
Un bono para un edificio que aún nadie usa
En octubre de 2025, Meta anunció que las obras de Hyperion, su centro de datos en la parroquia de Richland, en Luisiana, estaban «muy avanzadas, con miles de trabajadores de la construcción a pie de obra». Pagarlo requirió tres partes, y es fácil confundirlas.
La primera es la propietaria. Se creó una empresa conjunta, participada en un 80 % por fondos gestionados por la firma de inversión Blue Owl Capital y en un 20 % por Meta, para desarrollar el campus y ser su propietaria, y los socios se comprometieron a financiar entre ambos unos 27.000 millones de dólares en costes de desarrollo. Los fondos de Blue Owl aportaron unos 7.000 millones de dólares en efectivo, y Meta recibió de la empresa conjunta un pago único de unos 3.000 millones.
La segunda es la prestataria. Los bonos los vendió una sociedad distinta con nombre de bollería, Beignet Investor, que captó 27.300 millones de dólares de PIMCO y de un grupo selecto de otros inversores en bonos mediante una colocación privada. El dinero quedó aparcado en bonos del Tesoro estadounidense, para ir disponiendo de él a medida que se levantan los edificios.
La tercera es la inquilina, y esa vuelve a ser Meta. Meta se ha comprometido a arrendar todas las instalaciones de la empresa conjunta en el campus una vez terminada la construcción, con un arrendamiento que empieza en 2029. También ha otorgado una «garantía de valor residual»: si pone fin al arrendamiento o no lo renueva, y se cumplen además determinadas condiciones, puede tener que pagar hasta la cantidad en que el valor que tenga entonces el campus se quede por debajo de un umbral pactado. Prasad Gollakota, exbanquero de UBS que ha diseccionado la operación, sostiene que los bonistas dependen, en última instancia, del alquiler de Meta y de la garantía de Meta.
Así que los prestamistas tienen bonos sin derecho directo sobre el campus que pagaron, emitidos para una empresa conjunta cuyas decisiones clave, según la propia Meta, no dirige, y que ha de devolver un inquilino cuyo arrendamiento empieza en 2029. El lunes 28 de septiembre de 2026 esos bonos cotizaban a 91 centavos por dólar, y la rentabilidad adicional que los inversores exigían sobre los bonos del Tesoro era mayor que en la emisión. El jueves 22 de octubre el índice Nasdaq cayó un 2,6 %, su peor jornada desde junio. Las acciones de IA venían oscilando por la inquietud ante lo caro que se ha vuelto pedir dinero prestado para centros de datos y chips.
La expansión de la IA se sostiene sobre promesas como la de Hyperion, hechas por empresas con balances muy distintos a prestamistas con apetitos muy distintos: aseguradoras de vida, fondos de crédito privado, inversores en bonos. ¿Quién ha prestado el dinero y, si un proyecto se tuerce, qué cláusula decide quién paga? Hyperion, por su parte, ha crecido desde entonces. En julio de 2026 Meta dijo que el campus alcanzaría 5 gigavatios de capacidad de computación y más de 50.000 millones de dólares de inversión, mientras sus documentos regulatorios siguen describiendo la empresa conjunta financiada como un proyecto de unos 27.000 millones.
Empresas ricas, dinero prestado
La escala explica por qué hay prestamistas de por medio. En agosto de 2026, S&P Global Ratings proyectó que el gasto de capital conjunto de seis empresas que construyen infraestructura de IA (Alphabet, Amazon, Microsoft, Meta, Oracle y SpaceX) superaría los 1,3 billones de dólares de aquí a 2027. Prevé que las seis tengan un flujo de caja operativo libre negativo en 2026 y 2027, lo que significa que lo que gasten en centros de datos y equipos superará el efectivo que generan sus negocios, y no proyecta una recuperación hasta 2029.
Meta, la empresa detrás de Hyperion, permite ver de cerca qué significa eso. En los nueve primeros meses de 2026 sus operaciones generaron 96.900 millones de dólares en efectivo, y gastó 85.800 millones en proyectos de capital. A finales de septiembre tenía 82.500 millones de dólares en efectivo y valores negociables. Su flujo de caja libre sí pasó a ser negativo en el tercer trimestre, en 2.100 millones de dólares, pero a la empresa no le faltaban fondos, ni mucho menos.
Lo que cambió fue cómo usaba Meta su efectivo. No recompró ninguna acción en los nueve primeros meses de 2026, frente a 26.000 millones de dólares en el mismo periodo del año anterior, y en primavera tomó prestados 25.000 millones de dólares en el mercado de bonos. En octubre su consejo aprobó una nueva clase de acciones sin derecho a voto, con efecto a partir del 19 de enero de 2027, que Meta puede vender para obtener capital. Su informe trimestral dice que la empresa espera que sus fondos disponibles y su flujo de caja de las operaciones y de la financiación sean suficientes, y que prevé obtener capital «de vez en cuando» mediante deuda, acciones u otros mecanismos. En la conferencia de resultados le preguntaron a Mark Zuckerberg, consejero delegado de Meta, si la empresa empezaría a ganar dinero con Muse, su nuevo asistente de IA, antes de lo habitual. Respondió que era «muy importante que las cuentas de todo esto cuadren, para que así podamos seguir ampliando la capacidad de computación».
Los analistas de Morgan Stanley vieron el endeudamiento en parte como una elección. En julio de 2025 calcularon que, en teoría, el flujo de caja operativo de los gigantes de la nube a lo largo de varios años era «lo bastante alto para cubrir el gasto total de capital» que preveían. En la práctica, dijeron, las inversiones, la retribución a los accionistas, las adquisiciones y la escasa visibilidad sobre las necesidades futuras de financiación dejarían mucho menos de ese efectivo para construir, y cifraron en unos 1,5 billones de dólares el capital externo que necesitarían hasta 2028 los constructores de centros de datos de todo el mundo. Las previsiones de S&P de flujo de caja libre negativo muestran que, desde entonces, los planes de gasto han desbordado el propio efectivo.
El mercado de bonos ha soportado buena parte de la presión. Morgan Stanley estimó que hasta principios de septiembre de 2026 se habían emitido en todo el mundo unos 450.000 millones de dólares de deuda vinculada a la IA, más del doble que en todo 2025. El Banco de Inglaterra, que citó la cifra, espera que la emisión del año completo supere la de países como el Reino Unido. El Fondo Monetario Internacional dice que la cuota de los gigantes de la nube en la emisión mundial de bonos con grado de inversión, el mercado de los prestatarios considerados más seguros, ha pasado de menos del 1 % al 10 % desde 2024.
Los accionistas también ponen dinero. En febrero de 2026 OpenAI anunció 110.000 millones de dólares de nuevo capital, 50.000 millones de ellos de Amazon, 30.000 millones de Nvidia y 30.000 millones de SoftBank, y cuando la ronda se cerró a finales de marzo los compromisos habían llegado a 122.000 millones. En octubre el FMI contabilizó catorce operaciones divulgadas públicamente desde 2023 en las que los inversores inyectaron capital, con los gigantes de la nube a la cabeza, y deuda en empresas de IA financieramente más débiles y recibieron a cambio promesas de compras futuras de servicios o chips.
Quién promete pagar
Cada uno de esos flujos de dinero llegó con un contrato, y los contratos difieren en quién pierde primero. El más sencillo es un bono corporativo corriente. Cuando Meta vendió aquellos 25.000 millones de dólares en bonos el 30 de abril de 2026, los inversores presentaron unos 96.000 millones en órdenes. Quien compra esos bonos le presta a Meta en su conjunto. Pase lo que pase en un centro de datos concreto, a los bonistas les debe una empresa con todo el negocio de Meta detrás.
Hyperion funciona de otra manera. Los bonistas le prestan a Beignet, que financia una empresa conjunta que Meta no consolida. El arrendamiento de Meta tiene un plazo inicial de cuatro años, con opciones de renovación que pueden alargarlo hasta 20 años. Si Meta pone fin al arrendamiento o decide no renovarlo, y se cumplen además determinadas condiciones, la garantía de valor residual puede obligarla a pagar hasta la diferencia entre el valor del campus y el umbral pactado. Meta dice que la garantía cubre los 16 primeros años de operación. Gollakota explica que está dimensionada para que los bonos puedan devolverse, y que una indemnización por rescisión igual a la deuda pendiente cubre los cuatro últimos años de los bonos. S&P, la única agencia que calificó el bono, le dio A+, un escalón por debajo del AA- de la propia Meta, porque los bonistas no tienen derecho directo sobre el campus ni sobre sus contratos, y la empresa conjunta y el emisor de los bonos son jurídicamente independientes. En la práctica, S&P calificó a Beignet como un crédito de Meta, a un paso de distancia.
Cómo contabiliza Meta Hyperion

El informe trimestral de Meta del periodo cerrado el 30 de septiembre de 2026 trata por turnos la empresa conjunta, el arrendamiento y la garantía. Sobre la empresa conjunta, Meta dice que las decisiones con mayor efecto sobre sus resultados económicos son las relativas a volver a comercializar el campus, como negociar con futuros inquilinos y vender inmuebles concretos. Afirma que no tiene el poder de dirigir esas decisiones, de modo que no es el «beneficiario principal» de la empresa conjunta y no la consolida: los activos y las deudas propios de la empresa conjunta no se suman a las cuentas de Meta. Meta registra su participación del 20 % como una inversión. Sobre el arrendamiento, Meta informa de que, además de los pasivos por arrendamiento de su balance, tiene arrendamientos que «aún no han comenzado»: unos 356.000 millones de dólares en obligaciones a finales de septiembre. El arrendamiento de Luisiana debe comenzar en 2029. Sobre la garantía, Meta dice que los pagos derivados de ella «no son probables», así que no ha registrado ningún pasivo por ella. La misma nota suma después la exposición máxima de Meta a pérdidas en sus dos empresas conjuntas de centros de datos, la de Luisiana y otra más reciente en Texas: 68.400 millones de dólares, de los cuales 41.500 millones son lo máximo que podría deber en virtud de las garantías.
El tercer tipo de promesa viene de las neoclouds, empresas más nuevas que compran chips de IA y alquilan la potencia de cálculo. En marzo de 2026 CoreWeave cerró un préstamo de 8.500 millones de dólares para una de sus filiales, sobre todo para pagar el equipo necesario para cumplir un contrato con un cliente: servidores construidos en torno a GPU, los procesadores que se usan para entrenar y ejecutar modelos de IA. Los prestamistas tienen como garantía prácticamente todos los activos de esa filial y sus acciones, y su recurso se limita a esos activos. La propia CoreWeave solo responde mediante garantías limitadas para supuestos concretos, como fraude, conducta dolosa, apropiación indebida de los bienes en garantía o determinadas solicitudes voluntarias de quiebra, y afirma que no son garantías generales de devolución. Cuando termine el periodo de disposición del préstamo, la filial tendrá que superar una prueba mensual: en los tres meses anteriores, el efectivo ingresado en sus cuentas, descontados determinados costes, debe cubrir al menos 1,15 veces sus pagos periódicos de deuda. Un incumplimiento puede subsanarse, dentro de ciertos límites, con capital nuevo. Moody’s calificó el préstamo con A3, una nota de grado de inversión, aunque a CoreWeave como empresa le asigna Ba3, en territorio de bono basura. El tramo a tipo fijo del préstamo se fijó en marzo a cerca del 5,9 % anual. «Nuestro modelo de financiación combina endeudamiento respaldado por infraestructura, deuda corporativa, capital y pagos anticipados de clientes», escribió en un memorando Mike Intrator, consejero delegado de CoreWeave.
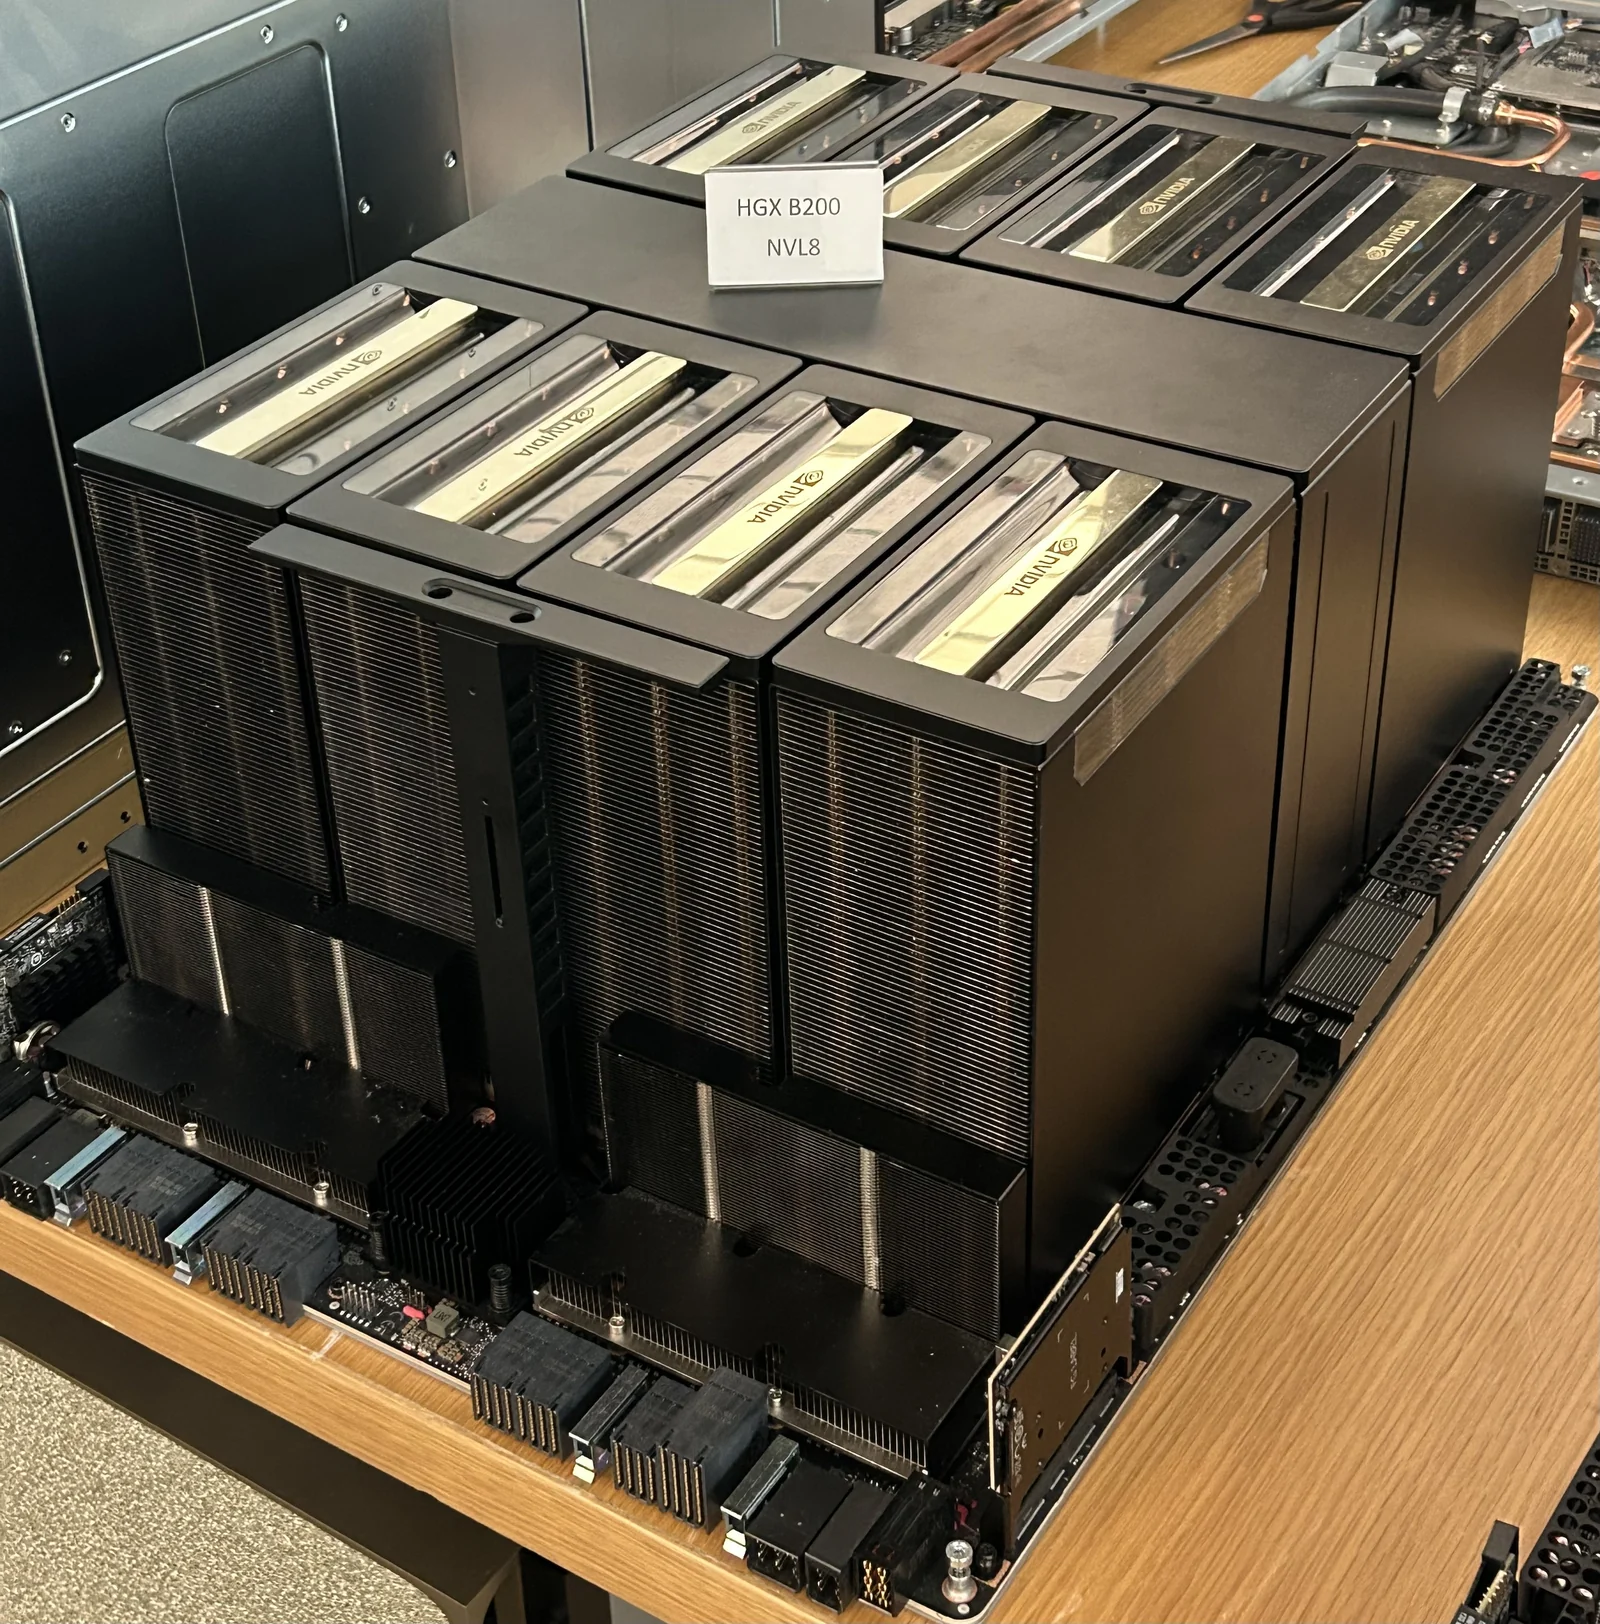
El cuarto tipo viene de los proveedores, y nada de ello es un préstamo. Nvidia invirtió 30.000 millones de dólares en la ronda de financiación de OpenAI, una participación que según la prensa sustituía a un plan de 2025 de invertir hasta 100.000 millones, y se esperaba que OpenAI gastara buena parte del dinero fresco en chips de Nvidia. AMD dio a OpenAI un warrant para adquirir hasta 160 millones de acciones de AMD, que se consolidan a medida que crecen las compras de chips de AMD por parte de OpenAI y se alcanzan hitos de cotización, técnicos y comerciales. Y en agosto de 2026 Nvidia aceptó garantizar pagos en un campus del condado de Pike, en Ohio, que albergará la computación de Nvidia para OpenAI con arrendamientos a 20 años. En virtud de esa garantía, Nvidia no entrega dinero alguno salvo que el inquilino incumpla.
Un mismo dólar de gasto en IA puede estar, por tanto, detrás de un derecho de cobro frente a toda una empresa, frente al alquiler y la garantía de un inquilino, frente a unos servidores y un contrato con un cliente, o detrás del compromiso de un proveedor de dar un paso al frente.
Quién prestó el dinero
Los prestamistas de Hyperion son PIMCO y otros inversores en bonos. El préstamo garantizado de CoreWeave tuvo como inversor ancla a Blackstone Credit & Insurance, al que se sumaron otras gestoras de activos y aseguradoras, y lo estructuraron MUFG, Morgan Stanley, Goldman Sachs y JPMorgan.
Las aseguradoras aparecen una y otra vez. Moody’s calculó en octubre que las aseguradoras de vida estadounidenses, las compañías que venden seguros de vida y rentas vitalicias, tenían a finales de junio de 2026 unos 85.200 millones de dólares en inversiones vinculadas al sector de la IA, cerca del 1,4 % de su efectivo y sus activos invertidos. Sus tenencias de deuda ligada a centros de datos y otras infraestructuras digitales crecieron en torno a un tercio en seis meses, y la proporción de esa deuda con calificación inferior al grado de inversión subió del 4,7 % al 6,1 %. Moody’s prevé que el efecto inmediato sobre las carteras de las aseguradoras siga siendo limitado. También dice que sus cifras probablemente subestiman la exposición, porque una parte se mantiene a través de sociedades instrumentales, empresas conjuntas y fondos de inversión.
El crédito privado, los préstamos que conceden fondos de inversión en lugar de bancos, es la otra gran fuente. Morgan Stanley estima que 700.000 millones de dólares de gasto en centros de datos entre 2026 y 2028 se financiarán por esta vía, y el Banco de Inglaterra sitúa los activos de los fondos de mercados privados de todo el mundo en torno a 16 billones de dólares.
Cuánto se debe en total, nadie puede decirlo. El 19 de octubre Mark Habib, responsable mundial de infraestructura digital de S&P, dijo que las mayores empresas tecnológicas probablemente tienen más pasivos ligados a la IA de los que se conocen públicamente. «Se puede dar por hecho que hay más [deuda] ahí fuera que no estamos viendo», dijo, aunque S&P no veía motivos para cambiar ninguna calificación. Moody’s contabiliza unos 2,8 billones de dólares en compromisos futuros declarados por cinco grandes tecnológicas estadounidenses, una mezcla de arrendamientos que aún no han comenzado, acuerdos de compra y garantías. No todo eso es deuda, y las categorías pueden solaparse.
Entre los prestamistas figuran algunas de las mayores instituciones financieras, y la mayor parte de la deuda de infraestructura digital en manos de las aseguradoras de vida estadounidenses sigue teniendo calificación de grado de inversión. Lo segura que sea esa deuda depende de los contratos que la respaldan, y cada contrato tiene un punto por donde puede romperse.
Tres maneras de que una operación salga mal
La primera es el retraso. El 21 de octubre, el operador australiano de centros de datos NextDC dijo que los retrasos en la mejora de la red eléctrica de su emplazamiento M3 en Melbourne sacarían del ejercicio en curso unos 140 millones de dólares australianos de ingresos contratados con clientes. El próximo aumento de potencia en el emplazamiento se espera ahora para 2028. NextDC aparcó nuevos desarrollos y compras de terrenos y recortó su previsión de ingresos, y sus acciones cerraron con una caída del 41,7 %, su peor jornada desde que salió a bolsa en 2010. Una columna de Reuters Breakingviews enumeraba lo que los inversores habían empezado a sopesar: gasto financiado con deuda, compañías eléctricas lentas, escasez de chips y clientes hiperescaladores «con cláusulas de salida blindadas». En NextDC fueron los accionistas quienes recibieron el primer golpe, porque unos ingresos con los que contaban se aplazaron.
En Hyperion, el dinero de los bonistas estuvo en bonos del Tesoro hasta que se retiró para construir, y S&P, que calificó los bonos, ha advertido de que un «riesgo crediticio sustancial» podría pasar a Meta tanto durante la construcción como una vez que el campus esté en marcha. La lectura de Gollakota es que el riesgo de construcción lo financia Meta. Las garantías de Nvidia en Ohio funcionan, otra vez, de otra manera. Cada una entra en vigor, por lo general, solo cuando empieza su arrendamiento, y la obligación de Nvidia está supeditada a que el arrendador, SB Energy, cumpla las condiciones para que los edificios estén listos para entrar en servicio. El documento de Nvidia no dice quién soporta el riesgo mientras se construye el campus.
La segunda es un cliente que se va. Meta puede abandonar Hyperion al cabo de cuatro años, y si se cumplen además determinadas condiciones la garantía puede obligarla entonces a pagar hasta la diferencia entre el valor del campus y el umbral. En CoreWeave, la marcha de un cliente podría debilitar las perspectivas de cobro de los prestamistas garantizados. Pueden recurrir a los servidores y los contratos de la filial, y algunos hechos adversos que afecten a determinados contratos relevantes cuentan como supuestos de incumplimiento del préstamo.
Oracle afronta una exposición distinta: arrendamientos a largo plazo detrás de un gran compromiso de OpenAI. En julio, cuando Oracle tenía 638.000 millones de dólares de ingresos contratados pero aún no ejecutados, los analistas calcularon que cerca de la mitad procedía de OpenAI; a finales de agosto el total había llegado a 664.000 millones. S&P, que en julio rebajó la calificación de Oracle a BBB-, el escalón más bajo del grado de inversión, considera a OpenAI un «riesgo crediticio central» y advierte de que, si OpenAI no pudiera pagar, Oracle se quedaría cargando con arrendamientos de centros de datos a largo plazo.
La garantía de Nvidia solo se activa ante determinados incumplimientos del inquilino. Nvidia puede entonces exigir al arrendador que busque un nuevo inquilino o que inicie una venta, y su documento advierte de que quizá no se encuentre un sustituto en plazos o condiciones aceptables. OpenAI ha aceptado reembolsar a Nvidia ciertas pérdidas, pero Nvidia dice que puede que no recupere el dinero con prontitud ni en su totalidad. Los fabricantes de equipos ya han respaldado antes a sus propios clientes.
Cuando el vendedor era también el prestamista

En 1999, el fabricante estadounidense de equipos de telecomunicaciones Lucent Technologies aceptó financiar más del 100 % de las compras de equipos de PathNet, una empresa emergente con unos 100 empleados y 1,6 millones de dólares de ingresos anuales. Las ventas financiadas de este modo contaban como ingresos para Lucent, mientras que los préstamos que las pagaban figuraban en su balance como activos. En septiembre de 2000, los compromisos de Lucent para financiar a sus clientes, en préstamos y garantías, habían alcanzado los 8.100 millones de dólares. Entonces los clientes empezaron a caer. Winstar se acogió a la protección por quiebra en abril de 2001. El operador One.Tel entró en administración concursal un mes después y luego fue liquidado. PathNet se acogió a la protección por quiebra ese mismo año. En el ejercicio fiscal 2001, Lucent provisionó 2.200 millones de dólares para deudas incobrables y financiación a clientes, unos 1.300 millones de ellos para tres proyectos, entre ellos Winstar y One.Tel. A One.Tel le había construido una red móvil de fibra óptica que estaba prácticamente terminada, y en noviembre de 2001 firmó un acuerdo con el liquidador que confirmaba que la red pertenecía a Lucent. Su informe anual de ese año fue tajante: «Somos vulnerables a las crisis en los negocios de nuestros clientes como consecuencia de nuestros acuerdos de financiación a clientes».
La tercera es un préstamo que hay que refinanciar. A finales de junio, CoreWeave tenía unos 20.700 millones de dólares de principal de deuda con vencimiento entre julio de 2026 y finales de 2030. El 14 de octubre sus bonos al 9,75 % con vencimiento en 2031 llegaron a cotizar a 78 centavos por dólar, una rentabilidad del 16,39 %, y hacia el 21 de octubre su deuda no garantizada rendía en torno al 15 %. «Necesitan los mercados de deuda para crecer», dijo de la empresa John Lloyd, gestor de fondos de Janus Henderson. Operadores de las mesas de crédito dijeron que el mercado de deuda de alto rendimiento estaba, en la práctica, en pausa hasta después de las elecciones de mitad de mandato de Estados Unidos, a principios de noviembre. El 23 de octubre Morgan Stanley escribió que la creciente incertidumbre sobre la financiación reduce la visibilidad del camino de CoreWeave para poner en servicio la capacidad que ya tiene contratada.
El plan de Oracle para su ejercicio fiscal 2027, tal como lo resumió Goldman Sachs el 23 de octubre, combina unos 20.000 millones de dólares en acciones nuevas, ya vendidas, con entre 20.000 y 25.000 millones en pagos anticipados de clientes y unos 20.000 millones de deuda nueva, y cubre el resto con el flujo de caja operativo.
En CoreWeave, quién pierde depende de qué parte de la empresa debe el dinero. El préstamo de 8.500 millones de dólares está en una filial, y sus prestamistas tienen derecho preferente sobre los activos y las acciones de esa filial, pero ningún derecho general frente a CoreWeave. Los bonos no garantizados de CoreWeave los debe la matriz y los garantizan algunas de sus filiales, así que sus tenedores pueden reclamar a la matriz y a esas filiales, pero no tienen garantía sobre activos concretos. Los accionistas son dueños de lo que quede una vez pagados todos los acreedores. Ya han encajado un golpe: a 22 de octubre la acción había caído un 36 % en lo que iba de octubre, y los bonos no garantizados habían retrocedido con ella.
Lo que descontó octubre
La prueba más dura llegó el jueves 22 de octubre. El Nasdaq cayó un 2,6 % y el S&P 500 un 1,2 %, mientras la mayoría de las acciones estadounidenses subían. Meta perdió cerca de un 7 % tras sus resultados y la noticia de su nueva clase de acciones, y el precio de sus permutas de incumplimiento crediticio a cinco años, contratos que pagan si un prestatario incumple, marcó un récord. Los fabricantes de equipos eléctricos fueron los más castigados: GE Vernova y Bloom Energy cayeron cada una más de un 11 % durante la sesión.
Desde el cierre récord del S&P 500 del 6 de octubre hasta el 23 de octubre, un grupo de empresas que construyen y equipan centros de datos de IA, de Caterpillar a Vertiv, había caído una mediana del 23 %, mientras que las grandes tecnológicas que costean esos centros bajaban un 5 %. Son precios de acciones, que registran lo que esperan los inversores. Que caiga el precio de una acción no le cuesta, por sí solo, nada a un prestamista.
El mercado de crédito trazó una línea parecida. Amanda Lynam, estratega de Goldman Sachs, dijo que los bonos con grado de inversión habían sufrido movimientos de precio menos severos que la deuda de las neoclouds. El coste de asegurar la deuda de CoreWeave superó los 1.000 puntos básicos, es decir, un 10 % anual, el nivel que Gavan Nolan, de S&P Global Market Intelligence, considera una señal general de tensión crediticia. El 22 de octubre el consejero delegado de Nvidia, Jensen Huang, dijo que la demanda de las neoclouds era fuerte. «Hay escasez de capital», añadió. Una semana antes, Jim Reid, de Deutsche Bank, había advertido de que este tipo de inquietud «puede acabar siendo una profecía autocumplida».
Los inversores también buscaron refugio. La rentabilidad del bono del Tesoro estadounidense a 10 años bajó del 5 % el jueves por primera vez en un mes y el viernes por la tarde volvía a estar en torno al 5 %. Un índice S&P 500 que excluye a las empresas de IA cerró el jueves por delante del índice completo en lo que va de año. El viernes el Dow cerró con una caída del 1,2 % y el Nasdaq del 0,2 %, mientras el crudo estadounidense se asentaba por encima de los 103 dólares por barril. El Banco de Inglaterra había advertido en septiembre de que, como las perspectivas de crecimiento y fiscales dependen en parte de las ganancias esperadas de la IA, una revisión podría golpear a los mercados de deuda pública además de a los activos de IA.
En octubre, los golpes más duros del mercado de crédito cayeron sobre los prestatarios más débiles, los que tienen que seguir captando dinero para seguir construyendo. La próxima prueba llega el 28 y el 29 de octubre, cuando Microsoft, Alphabet y Amazon presenten sus resultados trimestrales y sus planes de gasto.
Los argumentos para la calma, y la cláusula en que se apoyan
Los argumentos tranquilizadores son sólidos, y en su mayor parte ciertos. Los mayores prestatarios están entre las empresas más rentables del mundo. Los ingresos de Meta crecieron un 26 % en el tercer trimestre de 2026 gracias al aumento de las ventas de publicidad, y el precio medio de un anuncio subió un 14 %. El negocio que paga el gasto crece deprisa. Moody’s dijo en julio que Microsoft, Alphabet, Amazon y Meta tienen balances lo bastante sólidos como para que sus calificaciones de grado de inversión difícilmente estén bajo amenaza inminente, y en octubre S&P no vio necesidad de cambiar ninguna calificación.
Los prestatarios más débiles también han protegido a sus prestamistas. El préstamo garantizado de CoreWeave tiene calificación de grado de inversión porque lo respaldan unos servidores y un contrato con un cliente, y Deutsche Bank calcula que cerca de dos tercios de la cartera de pedidos de la empresa, de más de 100.000 millones de dólares, corresponden a clientes con grado de inversión. El economista jefe de Apollo, Torsten Sløk, dice que la demanda de capacidad de computación es «significativamente mayor que la oferta». Las inversiones en IA de las aseguradoras de vida son una porción pequeña de sus carteras. Y el FMI, que en octubre modelizó una fuerte caída de la inversión en IA, estimó que para 2028 dejaría la producción mundial un 1,1 % por debajo de su previsión de referencia, a medida que la caída de los precios de los activos y el endurecimiento de las condiciones financieras lastraran el gasto. Petya Koeva Brooks, subdirectora de su Departamento de Estudios, dijo que era improbable que la caída de ese escenario empujara al mundo a una recesión.
OpenAI es un caso más difícil, porque todavía quema efectivo. En septiembre, el Financial Times dio cuenta de una presentación de la empresa en la que OpenAI proyecta un flujo de caja libre negativo de 278.000 millones de dólares entre 2026 y 2030, mientras sus ingresos deberían pasar de unos 36.000 millones en 2026 a 350.000 millones en 2030. Son proyecciones de la propia OpenAI, conocidas de segunda mano. Según estimaciones de los analistas en julio, esa misma empresa estaba detrás de cerca de la mitad de la cartera contratada de Oracle, y es la inquilina del campus de Ohio.
Las garantías de Nvidia para ese campus tienen un tope de 105.000 millones de dólares y solo cubren partes definidas de los pagos de arrendamiento y de electricidad. Se extinguen si OpenAI obtiene una calificación crediticia satisfactoria. Si OpenAI no cumple y se activa una garantía, una de las medidas que enumera el documento de Nvidia es asumir ella misma el arrendamiento. El diseñador de chips pasaría entonces a ser el inquilino de un campus construido para albergar sus propios sistemas.
Artículos relacionados
- El gran estancamiento: por qué se frenó el crecimiento de la productividad y si puede recuperarse
- Qué ocurre cuando un país entra en impago: la economía y la política de la insolvencia soberana
- Cómo una sola frase escrita en 1602 dio forma a todas las bolsas del mundo
Lecturas recomendadas
Como Afiliado de Amazon, Eikleaf obtiene ingresos por las compras adscritas que cumplen los requisitos aplicables. Los enlaces a libros que aparecen a continuación son enlaces de afiliado: si compras a través de ellos, podemos recibir una pequeña comisión sin coste adicional para ti.
- The Smartest Guys in the Room: The Amazing Rise and Scandalous Fall of Enron — Bethany McLean, Peter Elkind (2003). El relato definitivo de los vehículos fuera de balance de Enron, el precedente que invocan los comentaristas al examinar empresas conjuntas como la financiación de Hyperion de Meta.
- Bubbles and Crashes: The Boom and Bust of Technological Innovation — Brent Goldfarb, David A. Kirsch (2019). Un estudio de 88 tecnologías a lo largo de 150 años que muestra cuándo las nuevas tecnologías producen burbujas de inversión, lo que ayuda a juzgar el despliegue de la IA.
- Manías, pánicos y cracs — Charles P. Kindleberger, Robert Z. Aliber, Robert N. McCauley (2012). La historia clásica de los auges alimentados por el crédito y de cómo las pérdidas pasan a prestamistas e inversores cuando se dan la vuelta, actualizada en la edición de 2023.
Vídeos recomendados
 11:41AI’s Next Big Risk Is Hiding in the Debt MarketBloomberg sobre cómo se financian con deuda los despliegues de IA y dónde se sitúa el riesgo.
 18:20Almost No One Realizes This About AI Data CentersExplica la economía de los centros de datos, la amortización y la deuda acumulada detrás del auge de la IA.
 7:14Meta’s $200 Billion Bet on a Remote Data CenterEl proyecto Hyperion de Meta en Luisiana, el principal ejemplo del artículo de financiación de la IA fuera de balance.
Cómo citar este artículo
Lena Martin. “¿Quién carga con la deuda detrás del auge de la IA?.” Eikleaf, 24 de octubre de 2026, actualizado 25 de octubre de 2026. https://www.eikleaf.com/es/who-carries-the-debt-behind-the-ai-boom/
Aviso sobre IA generativa
Algunos contenidos de esta página se generaron y/o editaron con la ayuda de una IA generativa.
Multimedia
Centro de datos de Google, Council Bluffs (Iowa) – Wikimedia Commons (Foto: Chad Davis, CC BY 2.0)
Placa Nvidia DGX B200 de 8 GPU – Wikimedia Commons (Foto: Pokiiri, CC BY-SA 4.0)
Torre del Nasdaq, mayo de 2026 – Wikimedia Commons (Foto: Nielsoncaetanosalmeron, CC BY 4.0)
Principales fuentes y referencias
Meta Platforms. «Form 10-Q for the quarterly period ended September 30, 2026.» SEC EDGAR, 22 October 2026. https://www.sec.gov/Archives/edgar/data/1326801/000162828026066773/meta-20260930.htm
Meta Platforms. «Schedule 14C preliminary information statement (Class C common stock).» SEC EDGAR, 21 October 2026. https://www.sec.gov/Archives/edgar/data/1326801/000162828026066710/meta-20261021.htm
Meta. «Meta Announces Joint Venture With Funds Managed by Blue Owl Capital to Develop Hyperion Data Center.» Meta Newsroom, 21 October 2025. https://about.fb.com/news/2025/10/meta-blue-owl-capital-develop-hyperion-data-center/amp/
Gollakota, Prasad. «The Meta/Blue Owl deal broken down: off-balance-sheet gymnastics 24 years after Enron.» IFR, 17 December 2025. https://www.ifre.com/ifr-awards/2340435/the-metablue-owl-deal-broken-down-off-balance-sheet-gymnastics-24-years-after-enron
McGeever, Jamie. «Are AI credit cracks a warning, or a ‘buy’ signal?» Reuters (via The Edge Malaysia), 29 September 2026 (The Edge, 30 September). https://theedgemalaysia.com/node/819893
McCarty, Maddy. «Meta Ups Investment To $50B For Its Largest Data Center Project.» Bisnow, 13 July 2026. https://www.bisnow.com/news/national/data-center-development/meta-ups-economic-investment-to-50b-for-its-largest-data-center-project-135394
Gerut, Amanda. «Meta’s revenue surges to $64.6 billion, but settlements and AI spending turn screws on profit.» Fortune, 21 October 2026. https://fortune.com/2026/10/21/meta-q3-earnings-mark-zuckerberg-capex-muse/
Meta Platforms. «Meta Platforms (META) Q3 2026 Earnings Call Transcript.» Stock Analysis, 21 October 2026. https://stockanalysis.com/stocks/meta/transcripts/718643-q3-2026/
S&P Global Ratings. «AI Infrastructure Investment To Exceed $1.3 Trillion By 2027, S&P Global Ratings Says.» S&P Global, 27 August 2026. https://press.spglobal.com/2026-08-27-AI-Infrastructure-Investment-To-Exceed-1-3-Trillion-By-2027,-S-P-Global-Ratings-Says
Jones, Marc. «Hidden AI debt risks cloud tech giants’ credit outlook.» Reuters (via BusinessDay), 19 October 2026. https://www.businessday.co.za/world/2026-10-19-hidden-ai-debt-risks-cloud-tech-giants-credit-outlook/
Morgan Stanley Research. «Bridging a $1.5tr Data Center Financing Gap.» Morgan Stanley, 16 July 2025. https://prod-mssip.morganstanley.com/content/dam/msdotcom/en/assets/pdfs/Research_Bridging-Data-Center-Gap.pdf
Bank of England. «Record of the Financial Policy Committee meeting on 25 September 2026.» Bank of England, 30 September 2026. https://www.bankofengland.co.uk/-/media/boe/files/financial-policy-committee-record/2026/fpc-summary-and-record-september-2026
CNBC. «IMF warns bond yields could see a ‘disorderly’ spike.» CNBC, 13 October 2026. https://www.cnbc.com/2026/10/13/treasury-yields-imf-debt-inflation-.html
Varghese, Harshita Mary, and Matt Tracy. «Meta raises $25 billion in bond sale after lifting AI spending plan.» Reuters (via Yahoo Finance), 30 April 2026. https://finance.yahoo.com/markets/stocks/articles/meta-looks-raise-25-billion-130141093.html
Mutua, Caleb, Michael Gambale and Gowri Gurumurthy. «Meta received US$96 bil of orders for its latest jumbo bond sale.» Bloomberg (via Yahoo Finance Singapore), 30 April 2026. https://sg.finance.yahoo.com/news/meta-received-us-96-bil-085900309.html
Sophia, Deborah. «OpenAI’s $110 billion funding round draws investment from Amazon, Nvidia, SoftBank.» Reuters (via Yahoo Finance), 27 February 2026. https://finance.yahoo.com/news/openais-110-billion-funding-round-145925079.html
Quartz. «OpenAI closes $122 billion funding round, biggest ever in Silicon Valley.» Quartz (via Yahoo Finance), 1 April 2026. https://finance.yahoo.com/markets/stocks/articles/openai-closes-122-billion-funding-010940572.html
Méndez, Carlos, and Krystal Hu. «Nvidia close to investing US$30 billion in OpenAI’s mega funding round.» Reuters (via CP24), 20 February 2026. https://www.cp24.com/news/money/2026/02/20/nvidia-close-to-investing-us30-billion-in-openais-mega-funding-round-reuters-source-says/
AMD. «AMD and OpenAI Announce Strategic Partnership to Deploy 6 Gigawatts of AMD GPUs.» AMD, 6 October 2025. https://www.amd.com/en/newsroom/press-releases/2025-10-6-amd-and-openai-announce-strategic-partnership-to-d.html
NVIDIA. «Form 10-Q for the quarterly period ended July 26, 2026.» SEC EDGAR, August 2026. https://www.sec.gov/Archives/edgar/data/0001045810/000104581026000075/nvda-20260726.htm
CoreWeave. «Form 8-K and Exhibit 99.1 (DDTL 4.0 Facility).» CoreWeave, 30–31 March 2026. https://d18rn0p25nwr6d.cloudfront.net/CIK-0001769628/c1913d78-789a-487b-9184-7ace19030ded.pdf
CoreWeave. «Form 10-Q for the quarterly period ended June 30, 2026.» SEC EDGAR, August 2026. https://www.sec.gov/Archives/edgar/data/1769628/000176962826000366/crwv-20260630.htm
CNBC. «Moody’s says ‘unprecedented’ AI spending threatens credit quality.» CNBC, 24 July 2026. https://www.cnbc.com/2026/07/24/moodys-ai-spending-credit-quality-amazon-meta-alphabet.html
Mixides, Taylor. «US life insurers increase AI investments as exposure risks grow, says Moody’s.» Reinsurance News, 23 October 2026. https://www.reinsurancene.ws/us-life-insurers-increase-ai-investments-as-exposure-risks-grow-says-moodys/
Murdoch, Scott, and Rajasik Mukherjee. «Australia’s NextDC shares tank 42% amid revenue delay, deferred plans.» Reuters (via DealStreetAsia), 21 October 2026. https://www.dealstreetasia.com/stories/australias-nextdc-shares-tank-42-amid-revenue-delay-deferred-plans-498788/
Currie, Antony. «Data centres fail as AI pick-and-shovel trade.» Reuters Breakingviews, 23 October 2026. https://www.breakingviews.com/ddb76cfb4026/columns/considered-view/data-centres-fail-ai-pick-and-shovel-trade-2026-10-23/
Oracle. «Oracle Announces Q1 Results Driven by Triple Digit Growth in Cloud Infrastructure Revenues.» Oracle Investor Relations, 10 September 2026. https://investor.oracle.com/files/content_files/1q27-pressrelease-September_FINAL.pdf
heise online. «S&P downgrades Oracle to BBB-, only one notch above junk level.» heise online, 13 July 2026. https://www.heise.de/en/news/S-P-downgrades-Oracle-to-BBB-only-one-notch-above-junk-level-11363472.html
CNBC. «CoreWeave’s market confidence erodes as bond yields spike and stock sinks.» CNBC, 21–22 October 2026. https://www.cnbc.com/2026/10/21/coreweaves-market-confidence-erodes-as-bond-yields-spike-stock-sinks.html
CNBC. «CoreWeave bond yields stay near 15% as AI credit stress spreads.» CNBC, 19 October 2026. https://www.cnbc.com/2026/10/19/coreweave-oracle-ai-credit-stress.html
CNBC. «CoreWeave credit default swaps hit distress levels as investors sour on AI debt.» CNBC, 15 October 2026. https://www.cnbc.com/2026/10/15/coreweave-credit-default-swaps-hit-distress-levels-as-investors-sour-on-ai-debt.html
Burns, Mairin. «CoreWeave and Data Center Bonds Slide on Capex and Debt Overhang Concerns.» Morningstar, 16 October 2026. https://www.morningstar.com/bonds/coreweave-data-center-bonds-slide-capex-debt-overhang-concerns
CNBC. «Stock market today: live updates.» CNBC, 21–23 October 2026. https://www.cnbc.com/2026/10/21/stock-market-today-live-updates.html ; https://www.cnbc.com/2026/10/22/stock-market-today-live-update.html
Choe, Stan (Associated Press). «Sharp drops for AI stocks overwhelm markets worldwide as oil prices jump.» AP (via BNN Bloomberg), 22 October 2026. https://www.bnnbloomberg.ca/markets/2026/10/22/ai-stocks-drag-markets-down-worldwide-as-oil-prices-climb-to-their-highest-since-may/
CNBC. «Meta stock sinks nearly 7% as AI spend pushes free cash flow negative.» CNBC, 22 October 2026. https://www.cnbc.com/2026/10/22/meta-stock-q3-earnings-free-cash-flow.html
Blikre, Jared. «The AI sell-off is crushing stocks of companies leading the data center build-out.» Yahoo Finance, 23 October 2026. https://finance.yahoo.com/markets/article/the-ai-sell-off-is-crushing-stocks-of-companies-leading-the-data-center-build-out-175206076.html
Lawder, David, and Andrea Shalal. «IMF flags risks to global economy from AI market correction, war and debt.» Reuters (via Kitco), 13 October 2026, with the companion Reuters report «AI investment props up global growth, but war and debt threaten outlook, IMF says» (via Yahoo Finance). https://www.kitco.com/news/off-the-wire/2026-10-13/imf-flags-risks-global-economy-ai-market-correction-war-and-debt ; https://finance.yahoo.com/news/imf-says-ai-investment-propping-021012949.html
Dey, Mrinmay. «OpenAI forecasts cash burn near $280 billion by 2030, FT reports.» Reuters (via The Star), 18 September 2026. https://www.thestar.com.my/tech/tech-news/2026/09/19/openai-forecasts-cash-burn-near-280-billion-by-2030-ft-reports
Lucent Technologies. «Form 10-K405 for the fiscal year ended September 30, 2001.» SEC EDGAR, 28 December 2001. https://www.sec.gov/Archives/edgar/data/1006240/000095011701501896/a31752.txt
Woolley, Scott. «Carly Fiorina’s troubling telecom past.» Fortune, 15 October 2010. https://www.fortune.com/2010/10/15/carly-fiorinas-troubling-telecom-past