Este artículo ha sido traducido automáticamente. La versión original está disponible en inglés.
Última actualización: · 21 min de lectura
En resumen
Los miembros de la Agencia Internacional de la Energía comprometieron en marzo de 2026 400 millones de barriles de petróleo de emergencia, con diferencia su mayor actuación de la historia. Los precios del crudo subieron más de un 17 % en tres días. Eso no demuestra un fracaso. La guerra no dejó de escalar, y nada muestra qué habrían hecho los precios sin la liberación. Estados Unidos prestó su petróleo en lugar de venderlo, con primas de hasta el 28 %, y su reserva cayó a su nivel más bajo desde 1982. Puede que se adeuden unos 166 millones de barriles, que habrá que devolver con unas bombas que rellenan a menos de una quinta parte de la velocidad a la que vacían.
Contenido
El 16 de enero de 1991, cuando empezaba la guerra aérea contra Irak, el presidente Bush anunció en Washington que Estados Unidos comenzaría a liberar petróleo de su Reserva Estratégica de Petróleo. Los barriles estadounidenses eran la parte que le correspondía a Estados Unidos en un plan elaborado por la Agencia Internacional de la Energía (AIE), que los países consumidores habían creado en 1974 tras la primera crisis del petróleo. El plan pretendía poner a disposición 2,5 millones de barriles diarios: 2 millones mediante la reducción de existencias y el resto a través de la contención de la demanda, el cambio de combustible y un poco de producción adicional. En Londres, el precio a plazo del crudo Brent cerró en unos 30 dólares por barril el 16 de enero y en 20,75 dólares al día siguiente, una caída que la prensa especializada calificó como el «mayor desplome de la historia en un solo día» del mercado petrolero.
El primer petróleo de la venta de emergencia estadounidense se entregó el 5 de febrero. Los compradores se quedaron con algo más de la mitad de lo que ofrecía el Gobierno, sobre todo porque ofrecieron precios bajos por su crudo con alto contenido de azufre.
El 11 de marzo de 2026, menos de dos semanas después de que los ataques estadounidenses e israelíes contra Irán alteraran el tráfico marítimo por el estrecho de Ormuz, los 32 miembros de la AIE acordaron por unanimidad poner a disposición 400 millones de barriles. Era la sexta acción colectiva de la agencia y, en sus propias palabras, «con diferencia, la mayor de la historia». Entre aquel miércoles y el cierre del viernes 13 de marzo, los precios del crudo subieron más de un 17 %.
Puestos uno junto al otro, los dos episodios parecen un veredicto: una liberación que funcionó y otra que fracasó. Ninguno de los dos movimientos de precios puede soportar ese peso. En enero de 1991, las primeras noticias de que los bombardeos aliados estaban dando resultado, con escasas represalias iraquíes, llegaron al mercado a la vez que el anuncio de la AIE. La liberación de 2026 se anunció en plena guerra, una guerra que no dejó de escalar. Un precio observado después de una intervención no puede atribuirse a ella sin una estimación de lo que el precio habría hecho de todos modos.
Las reservas estratégicas son petróleo que guardan para emergencias los gobiernos, los organismos públicos o las empresas por mandato gubernamental. La cifra de titular de una liberación no dice nada sobre cuánto de ese petróleo se mueve, a qué velocidad, de qué tipo ni en qué condiciones. Un barril de una liberación puede comprometerse en una fecha, contratarse en otra y entregarse en una tercera. Si se prestó, llega una cuarta fecha: la de su devolución. La reserva estadounidense, el mayor contribuyente individual en marzo, deja ver las cuatro fechas. En la semana que terminó el 16 de octubre de 2026 contenía 282,7 millones de barriles, su nivel más bajo desde octubre de 1982.
Tras la pista de un barril
Estados Unidos comprometió 172,2 millones de barriles en la acción de marzo, todo ello crudo de reservas públicas y alrededor del 43 % del compromiso original de 400 millones de barriles. Su cuota la fija su consumo de petróleo. Desde que el país se convirtió en exportador neto de petróleo en 2020, no está sujeto a la obligación de almacenamiento de la AIE, pero sigue obligado a aportar algo más del 40 % de cualquier liberación colectiva.
Washington optó por prestar en lugar de vender. En un intercambio, como lo denomina el Departamento de Energía (DOE), una empresa toma crudo prestado de la reserva y debe devolverlo más adelante con barriles adicionales como prima. La primera solicitud de propuestas del DOE, publicada el 13 de marzo, ofrecía 86 millones de barriles. Se adjudicaron contratos por 45,2 millones, con 55 millones por devolver, y los primeros envíos salieron el 20 de marzo, nueve días después del anuncio.
Las primas eran elevadas. La primera licitación exigía a las empresas devolver entre un 18 y un 22 % más de petróleo del que tomaban prestado, y los licitadores podían ofrecer más para ganar contratos; la tasa máxima se aplicaba a quienes se llevaban el crudo agrio de la reserva, con alto contenido de azufre, y lo devolvían en crudo dulce. Tramos posteriores llegaron al 28 %, frente a entre el 3 y el 8 % de un préstamo en 2021. Las primas reflejaban una backwardation pronunciada, un mercado en el que el petróleo con entrega inmediata cuesta más que el petróleo con entrega futura. El prestatario se lleva un barril cuando el petróleo está caro y puede fijar hoy un precio más bajo para el petróleo que deberá devolver más adelante, lo que deja margen para devolver barriles de más. Los primeros préstamos vencen por tramos entre el 1 de noviembre de 2026 y el 30 de septiembre de 2028.
La velocidad a la que podía salir el petróleo depende de qué tasa se tome. La reserva está diseñada para sostener 4,4 millones de barriles diarios durante un máximo de 90 días y para empezar a liberar petróleo en los 13 días siguientes a una orden. En diciembre de 2025, el DOE estimó su capacidad efectiva de extracción en 2,7 millones de barriles diarios, el 61 % de la de diseño, por paradas debidas a obras, equipos envejecidos y bajos inventarios. El calendario anunciado en marzo era más lento todavía: 172 millones de barriles en unos 120 días, o aproximadamente 1,4 millones diarios. Las cifras de existencias a final de mes muestran el descenso neto. Las existencias cayeron en unos 20 millones de barriles en abril, 39 millones en mayo, 33 millones en junio y 17 millones en julio, aproximadamente 0,7; 1,3; 1,1 y 0,6 millones de barriles diarios. Desde finales de marzo hasta el 28 de agosto, las liberaciones promediaron unos 0,8 millones diarios. Incluso en su mes de mayor actividad, la extracción neta de la reserva fue menos de la mitad de lo que el DOE consideraba que podía entregar.
Cómo cede su petróleo una caverna de sal

El petróleo de la reserva está en unas 60 cavernas excavadas en domos salinos, repartidas en cuatro emplazamientos de la costa del golfo de México, en Texas y Luisiana. Para liberarlo, los operadores bombean agua al fondo de una caverna y el crudo sube empujado hacia la superficie y entra en los oleoductos. El DOE describe las cavernas como siempre llenas; lo que cambia es la proporción entre petróleo y agua. A su paso, el agua disuelve la sal. Las cavernas que construyó el DOE se diseñaron para mantenerse estables durante hasta cinco extracciones completas, pero las extracciones parciales repetidas, seguidas de nuevos llenados, pueden lixiviar una y otra vez la misma parte de una caverna y dejarla con una forma indeseable. La gran extracción de 2022 mejoró algunas cavernas al eliminar puentes de sal que habían dejado ciclos parciales anteriores. Sin embargo, cada ciclo agranda una caverna y estrecha la sal que la separa de sus vecinas, lo que reduce la viabilidad de las cavernas a largo plazo. A finales de 2024, a 47 de las 60 cavernas les quedaban al menos cuatro extracciones.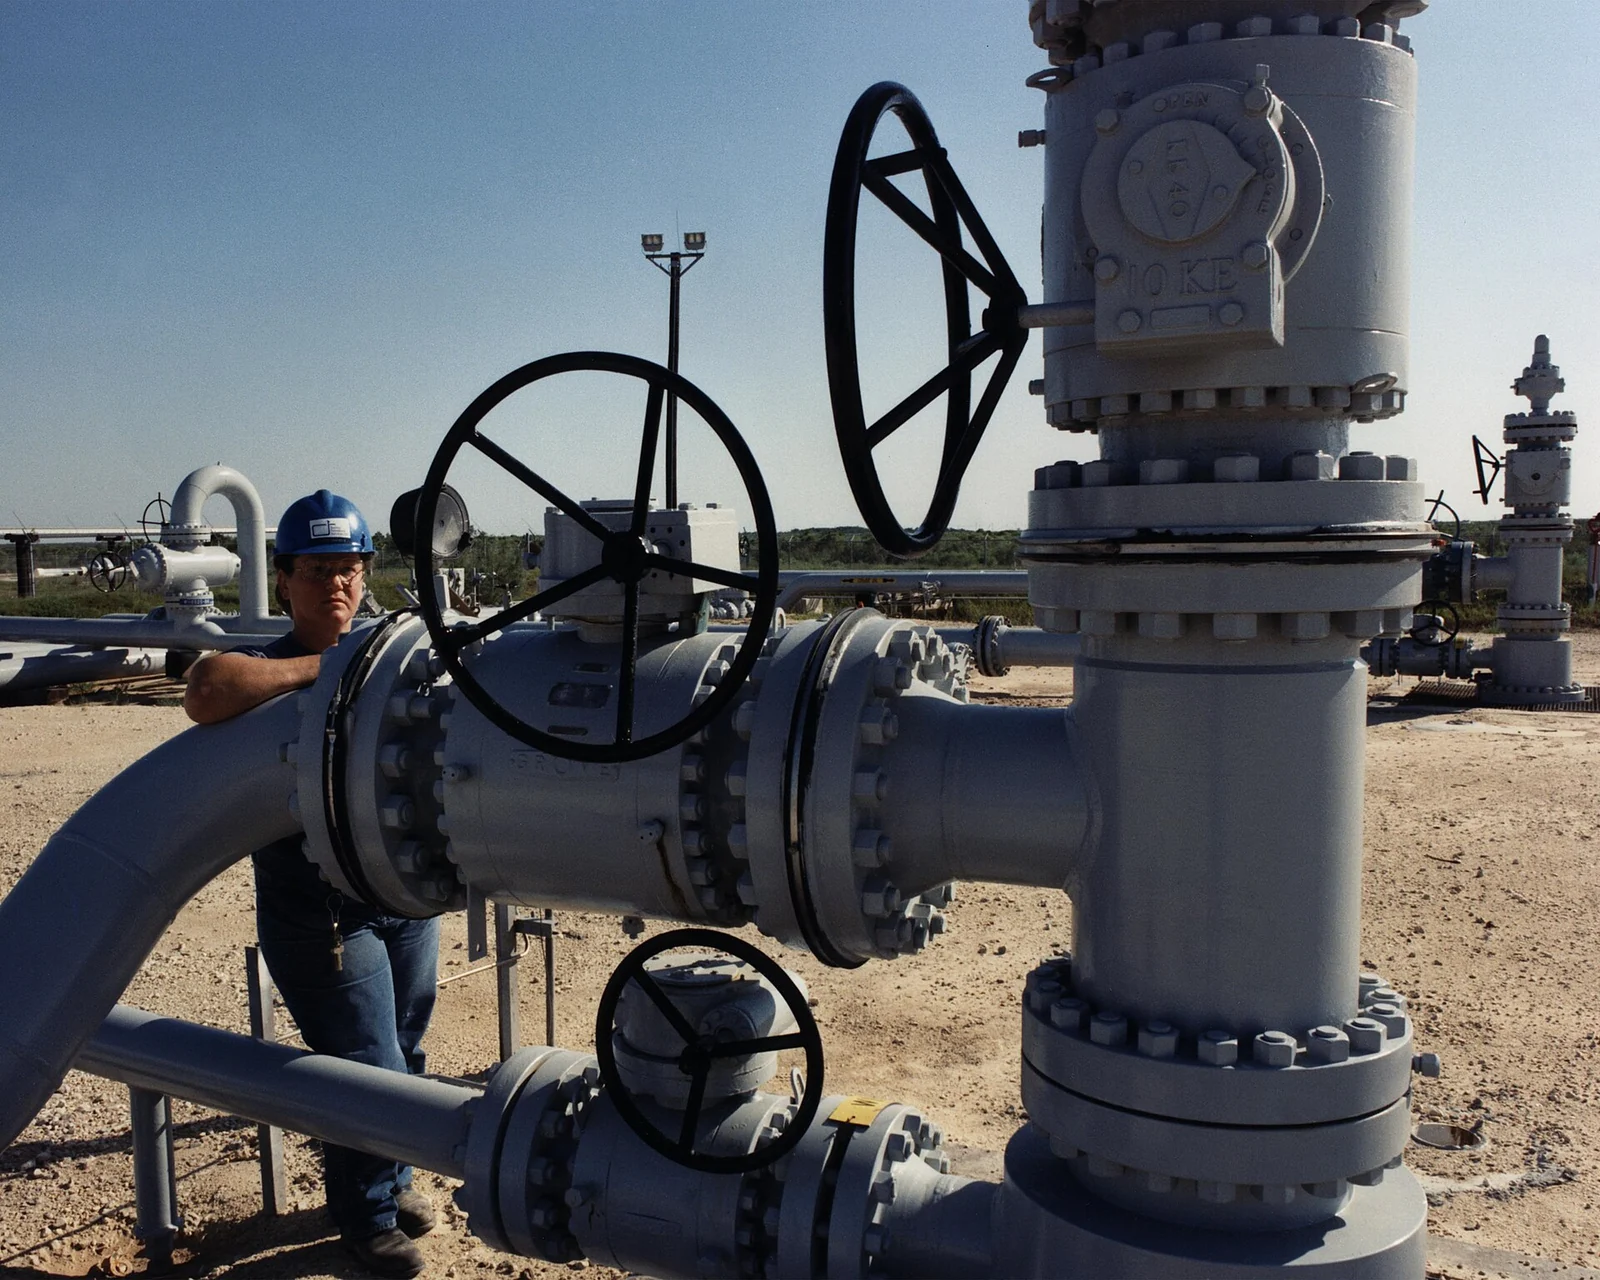
Las bombas no eran el único límite. Un préstamo solo sale adelante si alguna empresa quiere pedir prestado. Cuando el DOE ofreció 40 millones de barriles en junio, con primas de hasta el 24 %, las empresas aceptaron llevarse unos 500.000.
Hasta el 29 de septiembre, según el DOE, sus licitaciones habían adjudicado más de 133 millones de barriles en cuatro intercambios completados, y había más entregas programadas para noviembre y diciembre en virtud de contratos ya adjudicados. Para dos ofertas más recientes, de hasta 40 millones de barriles el 29 de septiembre y de hasta 17 millones el 16 de octubre, no se había publicado ninguna adjudicación hasta el 24 de octubre. Una adjudicación es un contrato. El recuento de existencias es la medida física, y coincide a grandes rasgos: la reserva contenía 415,4 millones de barriles a finales de febrero y 282,7 millones en la semana que terminó el 16 de octubre, una caída neta de unos 133 millones de barriles. El DOE prevé que la reserva toque fondo en torno a los 243 millones de barriles.
Qué cuenta una liberación
Los barriles estadounidenses, al menos, aparecen en un recuento semanal de existencias. La cifra mundial a la que pertenecen se construye de otro modo, y ese diseño se remonta a la primera crisis del petróleo. El tratado firmado en nombre de los 16 miembros fundadores de la AIE el 18 de noviembre de 1974 se organizó en torno a un sistema vinculante para compartir petróleo en caso de emergencia. Sus fundadores habían visto actuar presiones disgregadoras en 1973 y 1974 y temían que la siguiente crisis empujara a los gobiernos hacia medidas de «empobrecer al vecino» en lugar de compartir. Los miembros debían mantener reservas suficientes para 60 días de consumo sin importaciones netas, un nivel que se elevó por etapas hasta 90 días para el 1 de enero de 1980. Hoy la norma es de 90 días de importaciones netas, de modo que los exportadores netos como Canadá, México y Noruega no tienen mínimo alguno. Los miembros pueden computar existencias del Estado, existencias de organismos públicos o existencias que las empresas están legalmente obligadas a mantener, ya sea como crudo o como productos refinados. Cuando la AIE convoca una acción colectiva, la cuota de cada miembro es proporcional a su parte en el consumo de petróleo del conjunto de los miembros.
Por qué el sistema de reparto siguió cerrado en 1979

La interrupción del suministro que trajo la revolución iraní, de noviembre de 1978 a abril de 1979, fue la mayor del gráfico de crisis de suministro que la propia AIE publicó en 2012: una pérdida bruta de 5,6 millones de barriles diarios en su punto álgido. El Sistema de Reparto de Emergencia del tratado, con el que los miembros se repartirían entre sí el petróleo disponible, estaba diseñado para activarse ante un déficit de suministro del 7 %. Entre 1979 y 1981, la AIE nunca llegó a constatar que se hubiera alcanzado ese umbral, y el sistema no se activó nunca. En marzo de 1979, los miembros acordaron en su lugar reducir su demanda de petróleo en 2 millones de barriles diarios, alrededor del 5 % del consumo. Estados Unidos tenía poco en reserva a lo que recurrir: su reserva estratégica, todavía en fase de llenado, contenía 59,3 millones de barriles a finales de noviembre de 1978. De aquellos años salieron también normas para las interrupciones de «subcrisis», demasiado pequeñas para activar el tratado, que culminaron en una Decisión sobre Existencias e Interrupciones del Suministro el 11 de julio de 1984. Junto con las disposiciones de reparto, esa decisión se convirtió en el marco principal de la AIE para las emergencias. La primera acción colectiva llegó siete años después, en 1991.
Esa flexibilidad determina lo que contiene una cifra de titular. Los compromisos provisionales presentados en marzo de 2026 sumaban unos 426 millones de barriles. Unos 280 millones debían salir de reservas públicas. Alrededor de 119 millones eran existencias de la industria, liberadas al rebajar el mínimo que las empresas deben mantener. Unos 28 millones eran producción adicional de Canadá y México, petróleo de pozos y no de tanques. Las partes redondeadas suman 427, y la AIE dijo que el reparto no era definitivo. Rebajar una obligación libera petróleo real, pero no obliga a nadie a venderlo; una empresa puede quedarse con barriles que ya no está obligada a mantener. La práctica viene de lejos. En 2011, 22 de los 60 millones de barriles de la acción de Libia llegaron por esa vía, y en 2022, 46,7 de 182,7 millones. Tampoco las cifras de titular se suman sin más. En abril de 2022, la cuota estadounidense de la segunda acción colectiva, unos 60 millones de barriles, formaba parte de una venta estadounidense mayor, y entre ambas pusieron a disposición unos 240 millones de barriles en seis meses.
Corea del Sur muestra hasta dónde se estiran las categorías. Comprometió 22,46 millones de barriles en marzo, la mayor cifra de su historia. No vendió crudo del Estado. Lo prestó, a refinerías que habían comprado cargamentos de sustitución fuera de Oriente Medio y esperaban los aproximadamente 45 días que tardan esos cargamentos en llegar desde América o África. El Ministerio de Comercio, Industria y Recursos cifró después en unos 26 millones de barriles el petróleo suministrado de este modo entre marzo y junio. Corea no contabilizó estos canjes como liberaciones, porque el crudo prestado volvía a las reservas del Estado en cuanto llegaban los cargamentos de sustitución. Para cumplir su compromiso, el Gobierno anunció el 28 de mayo que reduciría a la mitad la obligación de reservas privadas, de 40 a 20 días, a partir del día siguiente. Un funcionario explicó que las refinerías, que ya tenían más de lo necesario, no tendrían motivo para llevarse petróleo del Estado si se les ofrecía. Corea dijo que notificaría 12 millones de barriles a la AIE, alrededor del 53 % de su compromiso, y un funcionario afirmó que quedarse por debajo de un compromiso no conllevaba ninguna sanción en particular. Las reservas del Estado se retuvieron por si la situación en Oriente Medio empeoraba. No se ha hecho público cómo computa la AIE la cuota de Corea.
Japón tomó el camino más sencillo. Liberó unos 90 millones de barriles de las reservas del Estado en dos rondas, en marzo y mayo. En agosto, su ministro de Economía, Comercio e Industria, Ryosei Akazawa, dijo que parte del volumen ya aprobado para su liberación no se había utilizado porque se habían asegurado suministros alternativos. Para entonces, las reservas de crudo propias del Estado, contadas por separado, habían caído por debajo del equivalente a 90 días de importaciones netas, el nivel que la AIE exige al conjunto de las existencias computables de un país. El Gobierno preveía reponerlas durante el ejercicio fiscal que termina en marzo de 2027.
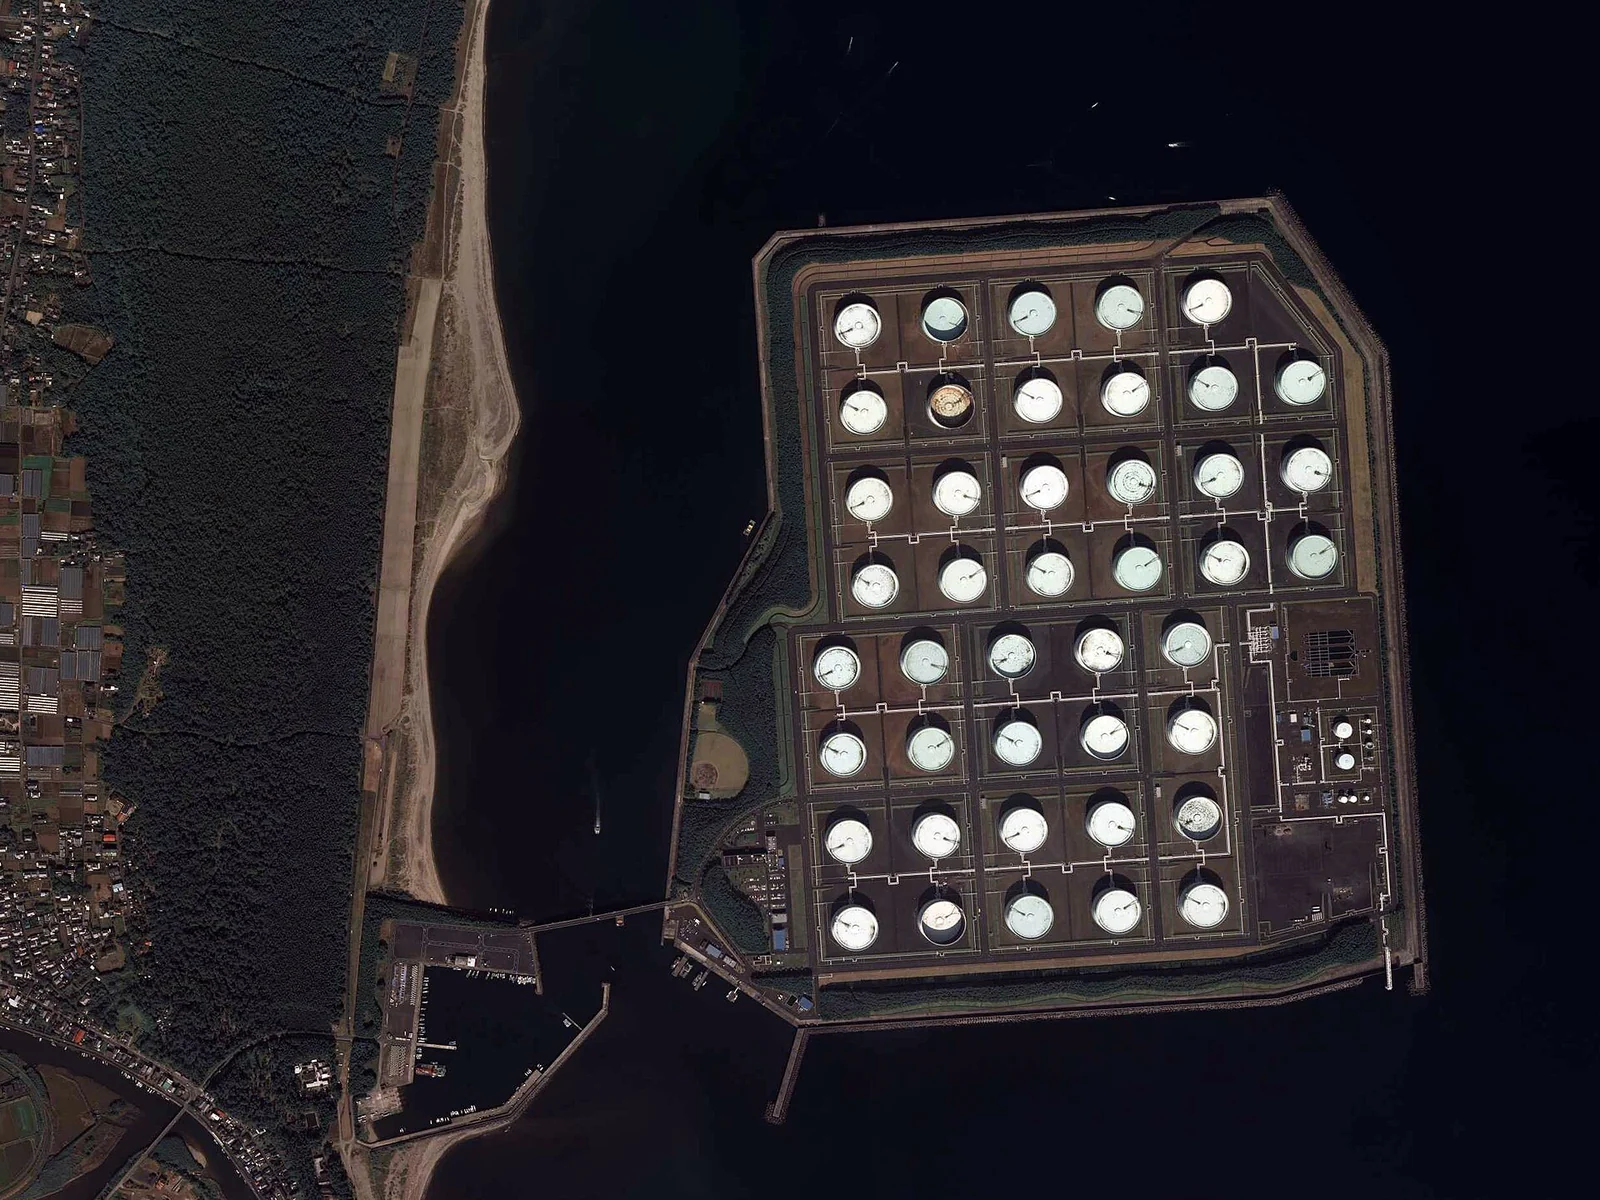
También importa el tipo de petróleo. El crudo tiene que pasar por una refinería antes de convertirse en diésel o gasolina, así que el crudo adicional sirve de poco ante una escasez de combustible cuando las refinerías no pueden sacar más de ese combustible. A finales de enero de 2026, alrededor del 75 % de las reservas de emergencia de los gobiernos de la OCDE eran crudo. Solo en la OCDE Europa eran mayoría los productos refinados, con un 60 %. La acción de marzo fue sobre todo de crudo, y las aportaciones europeas, principalmente de productos. La reserva estadounidense solo guarda crudo; la única reserva de productos del país, en el noreste, contiene 1 millón de barriles de gasóleo de calefacción.
Hasta el 15 de octubre, la Junta de Gobierno de la AIE había contabilizado unos 330 millones de barriles como liberados. No dijo cómo se repartía ese total entre reservas públicas, obligaciones rebajadas y producción adicional, así que la cifra no puede leerse como petróleo entregado a las refinerías. La liberación de 100 millones de barriles que anunciaron los líderes del G7 el 2 de octubre era, según la propia AIE, la parte de los compromisos de marzo que aún no se había liberado. Llegó después de que Estados Unidos amenazara con prohibir las exportaciones de diésel si Europa no recurría a sus reservas de emergencia, y de que Chris Wright, secretario de Energía estadounidense, se quejara el 29 de septiembre de que varios miembros europeos habían liberado «solo una fracción» de lo comprometido.
Frente al tamaño del agujero
Medida frente al déficit que debía cubrir, la liberación parece más pequeña. En marzo, la AIE esperaba que la oferta mundial de petróleo cayera en 8 millones de barriles diarios ese mes. Si los 330 millones de barriles que contabilizó entre el 11 de marzo y el 15 de octubre hubieran fluido de manera uniforme, habrían promediado unos 1,5 millones de barriles diarios. En octubre, la AIE pronosticó que la oferta mundial de 2026 promediaría 5,8 millones de barriles diarios menos que en 2025, un hueco de unos 2.100 millones de barriles en el año. Los 330 millones de barriles equivalen a alrededor del 16 % de esa cifra. La comparación solo indica escala. Una caída de un año a otro no es lo mismo que el petróleo perdido por la guerra, así que no puede decir qué parte de esa pérdida sustituyó la liberación.
La propia AIE había presentado la acción con modestia en marzo. La describió como un colchón importante y señaló la reanudación del tráfico marítimo regular por Ormuz como el factor más importante para restablecer flujos estables.
En octubre, el agujero era más pequeño y más difícil de prever. Las exportaciones de crudo de los productores del Golfo se recuperaron en septiembre hasta más del 75 % de su nivel anterior a la guerra. La AIE seguía esperando que el mercado se mantuviera en déficit hasta final de año y que «cualquier excedente eventual» no surgiera hasta 2027, y calificó de frágil la recuperación. Hasta el 23 de octubre, el mes acumulaba más ataques confirmados o denunciados contra buques en Ormuz y sus alrededores que ningún otro mes de unos registros que se remontan a 2017.
Lo que pueden medir los estudios
La pregunta que casi todo el mundo se hace sobre una liberación es si bajó los precios. El precio posterior a una liberación refleja todo lo demás que ocurrió al mismo tiempo: los combates, la meteorología, la producción del resto de productores, las expectativas de los operadores. Aislar la liberación exige un modelo de lo que habrían hecho los precios sin ella. Dos parejas de economistas han construido modelos así, y miden cosas distintas.
Lutz Kilian y Xiaoqing Zhou modelizan únicamente los cambios mensuales de la reserva estadounidense. Su precio es el coste del crudo importado para las refinerías estadounidenses, ajustado por la inflación, y para cada episodio estiman el efecto acumulado de los cambios en la reserva a lo largo de los meses de la intervención. Para la crisis del Golfo, de octubre de 1990 a abril de 1991, la estimación es una caída de alrededor del 6 %, menos de 2 dólares por barril sobre un precio de 29,88 dólares en septiembre de 1990, y no encuentran «ninguna prueba» de que la intervención evitara una subida mucho mayor. La liberación tras el huracán Katrina en 2005 también bajó el precio en torno a un 6 %. La llaman una «herramienta tosca», porque el principal efecto del huracán fue una escasez de gasolina y no de crudo, y los compradores solo se llevaron 11 de los 30 millones de barriles ofrecidos a la venta. La liberación durante la guerra civil libia de 2011 funcionó mejor: redujo el precio real en torno a un 11 %, unos 12 dólares por barril frente a un precio cercano a los 108 dólares en mayo de 2011.
Un episodio de sus datos se parece más a 2026. Entre 2000 y 2004 la reserva llevó a cabo un intercambio de gasóleo de calefacción, y desde el principio se entendió que el petróleo volvería. En su momento de mayor intensidad, el efecto estimado fue una caída de alrededor del 14 % en el precio real, unos 4 dólares por barril. Al final del periodo de intercambio, el efecto acumulado se había convertido en una subida de en torno al 8,5 %, o 2 dólares por barril. En esos años hubo también una ampliación independiente de la reserva, y los autores señalan que ambos episodios deben leerse juntos. Del conjunto de sus casos concluyen que los intercambios acaban elevando el precio real del petróleo, mientras que las extracciones de emergencia lo reducen.
Richard Newell y Brian Prest, en un documento de trabajo que no ha pasado revisión por pares, modelizan otra cosa: el crudo en manos de las empresas de toda la OCDE, con la liberación tratada como una adición repentina e inesperada a esas existencias. Según ese modelo, 10 millones de barriles reducen temporalmente los precios al contado entre un 2 y un 3 %, aproximadamente. Después eliminan los 60 millones de barriles que la AIE puso a disposición en 1991, y de nuevo en 2011, y simulan lo que habrían hecho los precios. Sus precios son medias mensuales en dólares de 2014. Sin la liberación de 1991, estiman, los precios solo habrían bajado hasta unos 45 dólares por barril en lugar de unos 37, una diferencia de aproximadamente un 20 %, estadísticamente significativa solo durante poco tiempo y, por lo general, no después de entre nueve y 12 meses. Sin la liberación de 2011, los precios habrían subido brevemente hasta unos 135 dólares en lugar de mantenerse cerca de 110, de nuevo alrededor de un 20 %. La cifra de 2011 abarca toda la acción de la AIE, incluidos los barriles liberados al rebajar las obligaciones de existencias.
Las dos series de estimaciones no pueden ponerse una al lado de la otra. Una sigue los cambios en la reserva estadounidense y el coste del crudo para las refinerías de Estados Unidos; la otra simula acciones completas de la AIE frente a otra serie de precios. Los modelos también tratan el mercado de forma distinta. Kilian y Zhou dejan reaccionar a las empresas: cuando bajan las existencias públicas, las privadas tienden a subir a corto plazo y compensan parte de la liberación, aunque los autores constatan que esto no cambia sus conclusiones. Añaden que, cuando una liberación se anunció un mes antes de que el petróleo se moviera, como en 2011, sus cifras pueden subestimar el efecto. Newell y Prest tratan cada liberación como una sorpresa; si el mercado la veía venir, sostienen, el efecto llegaría antes, no desaparecería. Las dos parejas concluyen que las liberaciones de emergencia bajaron los precios durante un tiempo. Ninguna abarca una acción del tamaño de la de 2026, y solo uno de los episodios de Kilian y Zhou fue un préstamo.
Las estimaciones oficiales se mueven dentro de la misma incertidumbre. En julio de 2022, el Departamento del Tesoro de EE. UU. utilizó un cálculo sencillo de oferta y demanda para estimar que la liberación de ese año, junto con la de sus socios de la AIE, había abaratado la gasolina en Estados Unidos entre 17 y 42 centavos por galón. La estimación suponía que el menor coste del crudo se trasladaba íntegramente al surtidor, y dejaba de lado un aumento de 17 millones de barriles en las existencias privadas de crudo de Estados Unidos durante la liberación.
Hasta el 24 de octubre no se había publicado ningún estudio que estimara el efecto de la liberación de 2026. El Brent cerró a 72,48 dólares la víspera de la guerra, alcanzó el 30 de abril un máximo de cuatro años de 126,41 dólares y cayó por debajo de 80 dólares a principios de agosto, a medida que pasaba más petróleo por Ormuz. Luego se reanudaron los ataques, entre ellos el bombardeo del oleoducto Este-Oeste de Arabia Saudí el 11 de septiembre, y el 23 de octubre el Brent cerró en 116,72 dólares. Las liberaciones continuaron durante todo ese tiempo.
La AIE describe la liberación en términos de suministro. El 2 de octubre, la AIE afirmó que la liberación, como dijo su director ejecutivo, Fatih Birol, a los líderes del G7, había «desempeñado un papel significativo para tapar el hueco de suministro y tranquilizar a los mercados». En 2012, la agencia describió con más cautela su acción de 2011 en Libia, que según ella había «desempeñado al menos un papel parcial para ayudar a evitar un repunte de precios perjudicial». Los políticos prometieron precios más bajos. Wright presentó la acción de marzo como respuesta a la petición del presidente Trump de «bajar los precios de la energía», y en octubre el G7 dijo que sus medidas iban a «proteger a hogares y empresas de los choques de precios». La propia descripción que la AIE hace de su sistema dice que «no es una herramienta de intervención en los precios» y que existe para compensar una escasez física.
Las pruebas no respaldan ninguna de las dos lecturas fáciles. Los precios subieron en 2026 mientras la guerra escalaba, y esa subida, por sí sola, no dice nada sobre la liberación; en los episodios que cubren los modelos, las liberaciones bajaron los precios durante un tiempo. Tampoco el historial muestra cuáles habrían sido los precios de 2026 sin ella. Las estimaciones históricas proceden de acciones más pequeñas, medidas de formas distintas, y parte del recuento de 2026 consiste en recortes de obligaciones y en préstamos que deben devolverse.
El calendario de devoluciones
Un préstamo termina con una entrega en sentido contrario. Hasta el 29 de septiembre, el DOE había adjudicado más de 133 millones de barriles y decía que sus préstamos rendían una prima del 25 % en barriles devueltos. Si esa tasa se mantiene en todo el volumen, se adeudan unos 166 millones de barriles. Los primeros préstamos vuelven por tramos entre el 1 de noviembre de 2026 y el 30 de septiembre de 2028. El DOE dijo que los barriles prestados en tramos posteriores de primavera volverían «el año que viene». El 10 de octubre autorizó intercambios por huracán de hasta 4 millones de barriles para ExxonMobil y BP, en parte acelerando la entrega de crudo ya adjudicado a ExxonMobil, con devolución prevista en 2027.
Devolver el petróleo es más lento que sacarlo. El sistema de llenado de la reserva está diseñado para 0,785 millones de barriles diarios, menos de una quinta parte de su tasa de extracción de diseño, y en diciembre de 2025 el DOE cifró su capacidad efectiva de llenado en 0,44 millones. A ese ritmo, bombear 166 millones de barriles a las cavernas llevaría unos 378 días. A 0,672 millones de barriles diarios, la tasa del sistema en condiciones óptimas, llevaría unos 247. Son solo tiempos de bombeo. No indican si cada tramo puede cumplir su propio plazo de devolución.
Son los prestatarios quienes cargan con la devolución. El DOE presenta los barriles de prima como una forma de que la reserva crezca por encima de su nivel actual, y en marzo Wright dijo que Estados Unidos había dispuesto reponer el petróleo liberado con unos 200 millones de barriles «en el próximo año» y «sin coste para el contribuyente». Los primeros contratos permiten devolver hasta septiembre de 2028.
Para el mercado, el intercambio de gasóleo de calefacción de 2000 a 2004 ofrece un patrón más que un pronóstico: el modelo de Kilian y Zhou sitúa los precios más bajos al principio y más altos al final del intercambio. La AIE prevé, con cautela, un excedente en algún momento de 2027, así que el petróleo devuelto ese año podría llegar a un mercado más holgado que el que dejó.
Rellenar la reserva más allá de lo que traigan de vuelta los préstamos significa comprar petróleo. El DOE ha calculado que llenarla hasta su capacidad máxima requeriría unos 250 millones de barriles, con un coste de aproximadamente 20.000 millones de dólares cuando el petróleo rondaba los 80 dólares. Una ley de 2025 destinó 171 millones de dólares a esas compras, lo suficiente para unos 2 millones de barriles, y para mayo de 2026 el DOE había empleado ese dinero en un único contrato para comprar 1 millón. Otros miembros tienen sus propias reposiciones pendientes, Japón entre ellos. El 2 de octubre, el G7 pidió a la AIE recomendaciones sobre futuras respuestas, incluida la forma de reponer las existencias. Hasta el 24 de octubre no se había publicado ninguna.
El 21 de octubre, el DOE abrió una licitación para un préstamo más pequeño y más focalizado: hasta 315.000 barriles de gasóleo de calefacción de su reserva del noreste, con entregas que debían completarse a más tardar el 13 de noviembre y el mismo volumen, más una prima, que debía devolverse antes de la temporada de calefacción 2027-2028. Wright lo calificó de «medida temporal para resolver una interrupción temporal del suministro». Dos días después, el DOE autorizó un préstamo de hasta 400.000 barriles de crudo a una refinería de Luisiana cuyos suministros se habían visto alterados. En noviembre y diciembre de 2026 está previsto que salga crudo de la reserva estratégica en virtud de préstamos ya adjudicados, en las mismas semanas en que se abre el plazo para devolver los primeros.
Artículos relacionados
- El dominio del dólar: por qué la materia prima más negociada del mundo no es el petróleo
- La economía del alto el fuego: qué hace realmente que las guerras terminen y por qué fracasan tantos acuerdos de paz
- Cómo las aseguradoras gobiernan en silencio los océanos del mundo
Lecturas recomendadas
Como Afiliado de Amazon, Eikleaf obtiene ingresos por las compras adscritas que cumplen los requisitos aplicables. Los enlaces a libros que aparecen a continuación son enlaces de afiliado: si compras a través de ellos, podemos recibir una pequeña comisión sin coste adicional para ti.
- The Quest: Energy, Security, and the Remaking of the Modern World — Daniel Yergin (2011). Abarca el sistema de seguridad energética posterior a 1973, incluidas la AIE y las reservas estratégicas, y cómo funcionó en las crisis de suministro que siguieron.
- Crude Volatility: The History and the Future of Boom-Bust Oil Prices — Robert McNally (2017). Un antiguo asesor energético de la Casa Blanca sobre por qué los precios del petróleo oscilan tanto y hasta qué punto herramientas como la liberación de reservas pueden amortiguarlos.
- Disorder: Hard Times in the 21st Century — Helen Thompson (2022). Sitúa el suministro de petróleo en el centro de las crisis geopolíticas y económicas actuales, y ofrece el panorama más amplio en el que se recurre a las reservas.
Vídeos recomendados
 2:54La AIE alerta de que las reservas de petróleo se agotanNoticia sobre la advertencia de la AIE de que las reservas de emergencia de petróleo se están agotando.
 5:36Why the U.S. Stores About 400 Million Oil Barrels in Caves | WSJCómo funcionan las cavernas de sal de la Reserva Estratégica de Petróleo y a qué velocidad puede extraerse el crudo.
 14:03The IEA’s largest ever emergency oil stock releaseLa propia AIE explica su liberación coordinada récord de reservas en 2026.
Cómo citar este artículo
Lena Martin. “Lo que pueden y no pueden hacer las reservas de emergencia de petróleo.” Eikleaf, 24 de octubre de 2026, actualizado 25 de octubre de 2026. https://www.eikleaf.com/es/what-emergency-oil-stockpiles-can-and-cannot-do/
Aviso sobre IA generativa
Algunos contenidos de esta página se generaron y/o editaron con la ayuda de una IA generativa.
Multimedia
Tuberías de crudo en el emplazamiento de Bryan Mound de la SPR – U.S. Department of Energy
Cabezales de pozo en Bryan Mound – U.S. Department of Energy
Principales fuentes y referencias
Kilian, Lutz, and Xiaoqing Zhou. «Does drawing down the US Strategic Petroleum Reserve help stabilize oil prices?» Journal of Applied Econometrics 35, no. 6 (2020): 673–691. https://doi.org/10.1002/jae.2798 (working paper version: Federal Reserve Bank of Dallas Working Paper 1916, 2019, https://www.dallasfed.org/-/media/documents/research/papers/2019/wp1916.pdf)
Newell, Richard G., and Brian C. Prest. «Informing SPR Policy Through Oil Futures and Inventory Dynamics.» NBER Working Paper 23974, October 2017. https://www.nber.org/papers/w23974
Harris, Benjamin, and Catherine Wolfram. «The Price Impact of the Strategic Petroleum Reserve Release.» US Department of the Treasury, 26 July 2022. https://content.govdelivery.com/accounts/USTREAS/bulletins/3252715
US Government Accountability Office. «Energy Security: Congress and DOE Need a Unified Plan to Align Priorities and Investments for the Strategic Petroleum Reserve.» GAO-26-106918, May 2026. https://www.gao.gov/assets/gao-26-106918.pdf
Oil & Gas Journal. «Oil prices log record plunge despite war start.» 21 January 1991. https://www.ogj.com/general-interest/companies/article/17238743/oil-prices-log-record-plunge-despite-war-start
US Department of Energy. «History of SPR Releases.» Accessed 24 October 2026. https://www.energy.gov/ceser/history-spr-releases
Scott, Richard. The History of the International Energy Agency: The First 20 Years, Vol. 1. Paris: International Energy Agency, 1994. https://iea.blob.core.windows.net/assets/9f9fe7d6-223a-40db-8725-d8d2539b0e3f/TheHistoryoftheInternationalEnergyAgency-TheFirst20Years.pdf
Scott, Richard. The History of the International Energy Agency: The First 20 Years, Vol. 2. Paris: International Energy Agency, 1994. https://iea.blob.core.windows.net/assets/521c392f-dc53-4ab7-9970-b3ab8c29e82c/TheHistoryoftheInternationalEnergyAgency-vol2.pdf
International Energy Agency. «Oil security and emergency response.» Accessed 24 October 2026. https://www.iea.org/about/oil-security-and-emergency-response
International Energy Agency. «Oil Stocks of IEA Countries.» Updated 12 August 2026. https://www.iea.org/data-and-statistics/data-tools/oil-stocks-of-iea-countries
International Energy Agency. «IEA Response System for Oil Supply Emergencies.» 2012. https://www.energy.gov/sites/prod/files/2013/09/f3/IEA%20Response%20System%20for%20Oil%20Supply%20Emergencies%202012.pdf
International Energy Agency. «IEA confirms Member country contributions to collective action to release oil stocks in response to Middle East disruptions.» 19 March 2026. https://www.iea.org/news/iea-confirms-member-country-contributions-to-collective-action-to-release-oil-stocks-in-response-to-middle-east-disruptions
International Energy Agency. «IEA confirms member country contributions to second collective action to release oil stocks in response to Russia’s invasion of Ukraine.» 7 April 2022. https://www.iea.org/news/iea-confirms-member-country-contributions-to-second-collective-action-to-release-oil-stocks-in-response-to-russia-s-invasion-of-ukraine
International Energy Agency. Oil Market Report, March 2026. 12 March 2026. https://iea.blob.core.windows.net/assets/a25ddf53-cd6c-4910-ac90-16bfd28399e7/-12MAR2026_OilMarketReport.pdf
International Energy Agency. Oil Market Report, October 2026. 14 October 2026. https://www.iea.org/reports/oil-market-report-october-2026
International Energy Agency. «Executive Director participates in G7 Leaders’ meeting on energy security and markets.» 2 October 2026. https://www.iea.org/news/executive-director-participates-in-g7-leaders-meeting-on-energy-security-and-markets
International Energy Agency. «Statement by IEA Executive Director on meeting of IEA Member governments on 7 October 2026.» 7 October 2026. https://www.iea.org/news/statement-by-iea-executive-director-on-meeting-of-iea-member-governments-on-7-october-2026
International Energy Agency. «IEA Governing Board statement on energy markets and security.» 15 October 2026. https://www.iea.org/news/iea-governing-board-statement-on-energy-markets-and-security
G7 Leaders. «G7 Leaders’ statement on global energy security and market stability.» 2 October 2026. https://www.pm.gc.ca/en/news/statements/2026/10/02/g7-leaders-statement-global-energy-security-and-market-stability
US Department of Energy. «United States to release 172 million barrels of oil from the Strategic Petroleum Reserve» (statement by Secretary Chris Wright). 11 March 2026. https://www.energy.gov/articles/united-states-release-172-million-barrels-oil-strategic-petroleum-reserve
US Department of Energy. «Energy Department Initiates Strategic Petroleum Reserve Emergency Exchange to Stabilize Global Oil Supply.» 13 March 2026. https://www.energy.gov/articles/energy-department-initiates-strategic-petroleum-reserve-emergency-exchange-stabilize
US Department of Energy. «Energy Department begins delivering SPR barrels at record speeds.» 20 March 2026. https://www.energy.gov/hgeo/articles/energy-department-begins-delivering-spr-barrels-record-speeds
US Department of Energy. «Energy Department Issues RFP to Continue Swift Execution of President Trump’s 172-Million-Barrel Strategic Petroleum Reserve Exchange.» 30 April 2026. https://www.energy.gov/hgeo/opr/articles/energy-department-issues-rfp-continue-swift-execution-president-trumps-172
US Department of Energy. «Energy Department Initiates Additional Strategic Petroleum Reserve Emergency Exchange.» 1 April 2026. https://www.energy.gov/hgeo/articles/energy-department-initiates-additional-strategic-petroleum-reserve-emergency-exchange
US Department of Energy. «The United States Energy Department Continues Execution of Strategic Reserve Release Commitments.» 29 September 2026. https://www.energy.gov/articles/united-states-energy-department-continues-execution-strategic-reserve-release-commitments
US Department of Energy. «Energy Department Authorizes Strategic Petroleum Reserve Exchange to Address Supply Disruptions Due to Hurricane.» 10 October 2026. https://www.energy.gov/articles/energy-department-authorizes-strategic-petroleum-reserve-exchange-address-supply
US Department of Energy. «Energy Department Authorizes Exchange from Northeast Home Heating Oil Reserve.» 21 October 2026. https://www.energy.gov/articles/energy-department-authorizes-exchange-northeast-home-heating-oil-reserve
US Department of Energy. «Energy Department Authorizes Strategic Petroleum Reserve Exchange to Support Fuel Supply Stability.» 23 October 2026. https://www.energy.gov/articles/energy-department-authorizes-strategic-petroleum-reserve-exchange-support-fuel-supply
US Department of Energy. «Strategic Petroleum Reserve,» «Northeast Home Heating Oil Reserve» and «Northeast Gasoline Supply Reserve (NGSR).» Accessed 24 October 2026. https://www.energy.gov/hgeo/opr/strategic-petroleum-reserve, https://www.energy.gov/hgeo/opr/northeast-home-heating-oil-reserve and https://www.energy.gov/hgeo/opr/northeast-gasoline-supply-reserve-ngsr
US Energy Information Administration. «Weekly Petroleum Status Report, Table 1: U.S. Petroleum Balance Sheet,» week ending 16 October 2026, released 21 October 2026. https://www.eia.gov/petroleum/supply/weekly/archive/2026/2026_10_21/pdf/table1.pdf
US Energy Information Administration. «U.S. Ending Stocks of Crude Oil in SPR» (monthly). Accessed 24 October 2026. https://www.eia.gov/dnav/pet/hist/LeafHandler.ashx?n=PET&s=MCSSTUS1&f=M
Webster, Jamie, and Morgan D. Bazilian. «The risks of the strategic petroleum reserve’s four-decade low.» Atlantic Council, 2 October 2026. https://www.atlanticcouncil.org/in-depth-research-reports/issue-brief/the-risks-of-the-strategic-petroleum-reserves-four-decade-low/
Reuters. «Factbox: US oil loan from emergency reserve depends on stiff premiums.» 18 March 2026 (via BOE Report). https://boereport.com/2026/03/18/us-oil-loan-from-emergency-reserve-depends-on-stiff-premiums/
Reuters. «US solicits exchange of up to 17 million barrels of oil from strategic reserve.» 16 October 2026 (via BOE Report). https://boereport.com/2026/10/16/us-solicits-exchange-of-up-to-17-million-barrels-of-oil-from-strategic-reserve/
Reuters. «Japan plans no crude oil release from national reserve in September, October.» 24 August 2026 (via BOE Report). https://boereport.com/2026/08/24/japan-plans-no-crude-oil-release-from-national-reserve-in-september-october/
Russell, Clyde. «China uses crude stockpiles, but rising oil imports may curtail draws.» Reuters, 20 October 2026 (via BOE Report). https://boereport.com/2026/10/20/china-uses-crude-stockpiles-but-rising-oil-imports-may-curtail-draws-russell/
Reuters. «Ship attacks in Strait of Hormuz hit record high in October.» 23 October 2026 (via BOE Report). https://boereport.com/2026/10/23/ship-attacks-in-strait-of-hormuz-hit-record-high-in-october/
Kimball, Spencer. «The biggest release of emergency oil stockpiles in history was announced. Why crude may keep rising.» CNBC, 14 March 2026. https://www.cnbc.com/2026/03/14/iran-war-iea-oil-stockpile-spr-strait-hormuz.html
Kimball, Spencer. «Depleted strategic oil reserve nears level that raises concerns about damage to caverns, operations.» CNBC, 15 August 2026. https://www.cnbc.com/2026/08/15/strategic-petroleum-reserve-spr-oil-iran-war-caverns.html
Kimball, Spencer, and Chloe Taylor. «Brent crude oil tops $116, a six-month high, as tensions swell in the Middle East.» CNBC, 23 October 2026. https://www.cnbc.com/2026/10/23/oil-price-brent-wti-iran-war-saudi-arabia.html
CNN. «Europe bows to US pressure to release diesel reserves ahead of midterm elections.» 2 October 2026. https://www.cnn.com/2026/10/02/europe/us-europe-diesel-reserves-intl
Yonhap. «S. Korea to release 22.46 mil. barrels from oil reserves under IEA plan.» Korea Times, 12 March 2026. https://www.koreatimes.co.kr/southkorea/20260312/s-korea-to-release-2246-mil-barrels-from-oil-reserves-under-iea-plan
S&P Global Commodity Insights. «South Korea to release record 22.46 million barrels of oil reserves in emergency action.» 11 March 2026 (via Hellenic Shipping News). https://www.hellenicshippingnews.com/south-korea-to-release-record-22-46-million-barrels-of-oil-reserves-in-emergency-action/
KED Global. «S.Korea to release strategic oil reserves to refiners; Asiana cuts flight schedules.» 1 April 2026. https://www.kedglobal.com/business-politics/newsView/ked202603310008
Seoul Economic Daily. «Korea to Meet IEA Stockpile Release Pledge by Cutting Private Reserve Mandate.» 28 May 2026. https://en.sedaily.com/finance/2026/05/28/korea-cuts-private-stockpile-mandate-to-meet-iea-oil
Nam Soo-hyun. «South Korea cushions Iran war oil shock as Japan’s Saudi crude imports plunge.» Korea JoongAng Daily, 21 October 2026. https://www.koreajoongangdaily.com/business/korea-cushions-iran-war-oil-supply-shock-as-japans-imports-plunge/12929166
S&P Global Commodity Insights. «Japan to proceed with oil shipping aid, restore national crude reserves to 90 days of net imports.» 24 August 2026 (via Hellenic Shipping News). https://www.hellenicshippingnews.com/?p=1145478