Este artigo foi traduzido automaticamente. A versão original está disponível em inglês.
Última atualização: · 20 min de leitura
Em resumo
Os membros da Agência Internacional de Energia prometeram 400 milhões de barris de petróleo de emergência em março de 2026, de longe sua maior ação de todos os tempos. Os preços do petróleo bruto subiram mais de 17% em três dias. Isso não prova um fracasso. A guerra continuou se agravando, e nada mostra o que os preços teriam feito sem a liberação. Os Estados Unidos emprestaram seu petróleo em vez de vendê-lo, com prêmios de até 28%, e sua reserva caiu ao nível mais baixo desde 1982. Cerca de 166 milhões de barris podem ter de ser devolvidos, por bombas que enchem a reserva a menos de um quinto da velocidade com que a esvaziam.
Índice
Em 16 de janeiro de 1991, quando começava a guerra aérea contra o Iraque, o presidente Bush anunciou em Washington que os Estados Unidos passariam a liberar petróleo de sua Reserva Estratégica de Petróleo. Os barris americanos eram a parte dos EUA num plano elaborado pela Agência Internacional de Energia (AIE), que os países consumidores criaram em 1974, depois do primeiro choque do petróleo. O plano pretendia disponibilizar 2,5 milhões de barris por dia: 2 milhões com a retirada de estoques, o restante com contenção da demanda, troca de combustíveis e um pouco de produção adicional. Em Londres, o preço a termo do petróleo Brent fechou a cerca de US$ 30 o barril em 16 de janeiro e a US$ 20,75 no dia seguinte, uma queda que a imprensa do setor chamou de “maior colapso em um dia de todos os tempos” do mercado de petróleo.
O primeiro petróleo da venda emergencial americana foi entregue em 5 de fevereiro. Os compradores levaram pouco mais da metade do que o governo ofereceu, sobretudo porque fizeram lances baixos pelo seu petróleo com alto teor de enxofre.
Em 11 de março de 2026, menos de duas semanas depois de ataques americanos e israelenses ao Irã terem perturbado a navegação pelo estreito de Ormuz, os 32 membros da AIE concordaram por unanimidade em disponibilizar 400 milhões de barris. Foi a sexta ação coletiva da agência e, nas palavras dela, “de longe a maior de todas”. Entre aquela quarta-feira e o fechamento da sexta-feira, 13 de março, os preços do petróleo bruto subiram mais de 17%.
Lado a lado, os dois episódios parecem um veredicto: uma liberação que funcionou e outra que fracassou. Nenhum dos dois movimentos de preço aguenta esse peso. Em janeiro de 1991, as primeiras notícias de que os ataques aéreos aliados estavam dando certo, com pouca retaliação iraquiana, chegaram ao mercado junto com o anúncio da AIE. A liberação de 2026 foi anunciada em meio a uma guerra que não parava de escalar. Um preço observado depois de uma intervenção não pode ser creditado a ela sem uma estimativa do que o preço teria feito de qualquer maneira.
Estoques estratégicos são petróleo guardado para emergências por governos, por agências públicas ou por empresas sob ordem do governo. O número de uma liberação nas manchetes não diz nada sobre quanto desse petróleo se move, com que rapidez, de que tipo ou em que condições. Um barril numa liberação pode ser prometido numa data, contratado em outra e entregue numa terceira. Se foi emprestado, vem ainda uma quarta data, a da devolução. A reserva americana, maior contribuinte individual em março, torna visíveis as quatro datas. Na semana encerrada em 16 de outubro de 2026, ela guardava 282,7 milhões de barris, seu nível mais baixo desde outubro de 1982.
Seguindo um barril
Os Estados Unidos prometeram 172,2 milhões de barris à ação de março, todos de petróleo bruto dos estoques públicos e cerca de 43% do compromisso original de 400 milhões de barris. Sua parte é definida pelo seu consumo de petróleo. Desde que se tornaram exportadores líquidos de petróleo, em 2020, os EUA não estão sujeitos à exigência de estoques da AIE, mas continuam obrigados a fornecer pouco mais de 40% de qualquer liberação coletiva.
Washington preferiu emprestar a vender. Numa troca, como o Departamento de Energia (DOE) chama a operação, uma empresa toma petróleo emprestado da reserva e depois precisa devolvê-lo com barris extras como prêmio. O primeiro pedido de propostas do DOE, publicado em 13 de março, ofereceu 86 milhões de barris. Foram adjudicados contratos de 45,2 milhões, com 55 milhões a voltar, e os primeiros carregamentos saíram em 20 de março, nove dias depois do anúncio.
Os prêmios eram altos. A primeira licitação exigia que as empresas devolvessem de 18% a 22% mais petróleo do que tomaram, e os licitantes podiam oferecer mais para ganhar os contratos; a taxa máxima valia para quem levasse o petróleo ácido da reserva, com alto teor de enxofre, e o devolvesse em petróleo doce. Lotes posteriores chegaram a 28%, contra 3% a 8% num empréstimo de 2021. Os prêmios refletiam um backwardation acentuado, um mercado em que o petróleo para entrega imediata custa mais do que o petróleo para entrega futura. O tomador recebe um barril enquanto o petróleo está caro e pode travar hoje um preço mais baixo para o petróleo que terá de devolver mais tarde, o que abre espaço para devolver barris extras. Os primeiros empréstimos vencem em parcelas entre 1º de novembro de 2026 e 30 de setembro de 2028.
A velocidade com que o petróleo podia sair depende da taxa que se considere. A reserva foi projetada para sustentar 4,4 milhões de barris por dia durante até 90 dias e para começar a liberar em até 13 dias depois de uma ordem. Em dezembro de 2025, o DOE estimou sua capacidade efetiva de retirada em 2,7 milhões de barris por dia, 61% da capacidade de projeto, por causa de paralisações para obras, equipamentos envelhecidos e estoques baixos. O cronograma anunciado em março era mais lento ainda: 172 milhões de barris em cerca de 120 dias, ou aproximadamente 1,4 milhão por dia. Os números de estoque de fim de mês mostram a queda líquida. Os estoques caíram cerca de 20 milhões de barris em abril, 39 milhões em maio, 33 milhões em junho e 17 milhões em julho, aproximadamente 0,7, 1,3, 1,1 e 0,6 milhão de barris por dia. Do fim de março a 28 de agosto, as liberações tiveram média de cerca de 0,8 milhão por dia. Mesmo no mês mais intenso, a retirada líquida da reserva ficou abaixo da metade do que o DOE julgava que ela podia entregar.
Como uma caverna de sal entrega seu petróleo

O petróleo da reserva fica em cerca de 60 cavernas abertas em domos salinos, em quatro locais da costa do Golfo, no Texas e na Louisiana. Para liberá-lo, os operadores bombeiam água para o fundo da caverna, e o petróleo é empurrado até a superfície e dali para os oleodutos. O DOE descreve as cavernas como sempre cheias; o que muda é a proporção entre petróleo e água. A água dissolve sal no caminho. As cavernas construídas pelo DOE foram projetadas para continuar estáveis ao longo de até cinco retiradas completas, mas retiradas parciais repetidas, seguidas de reabastecimento, podem lixiviar a mesma parte de uma caverna várias vezes e deixá-la num formato indesejável. A grande retirada de 2022 melhorou algumas cavernas ao remover pontes de sal deixadas por ciclos parciais anteriores. Cada ciclo, porém, alarga a caverna e estreita o sal entre ela e as vizinhas, o que reduz a viabilidade das cavernas a longo prazo. No fim de 2024, 47 das 60 cavernas tinham pelo menos quatro retiradas pela frente.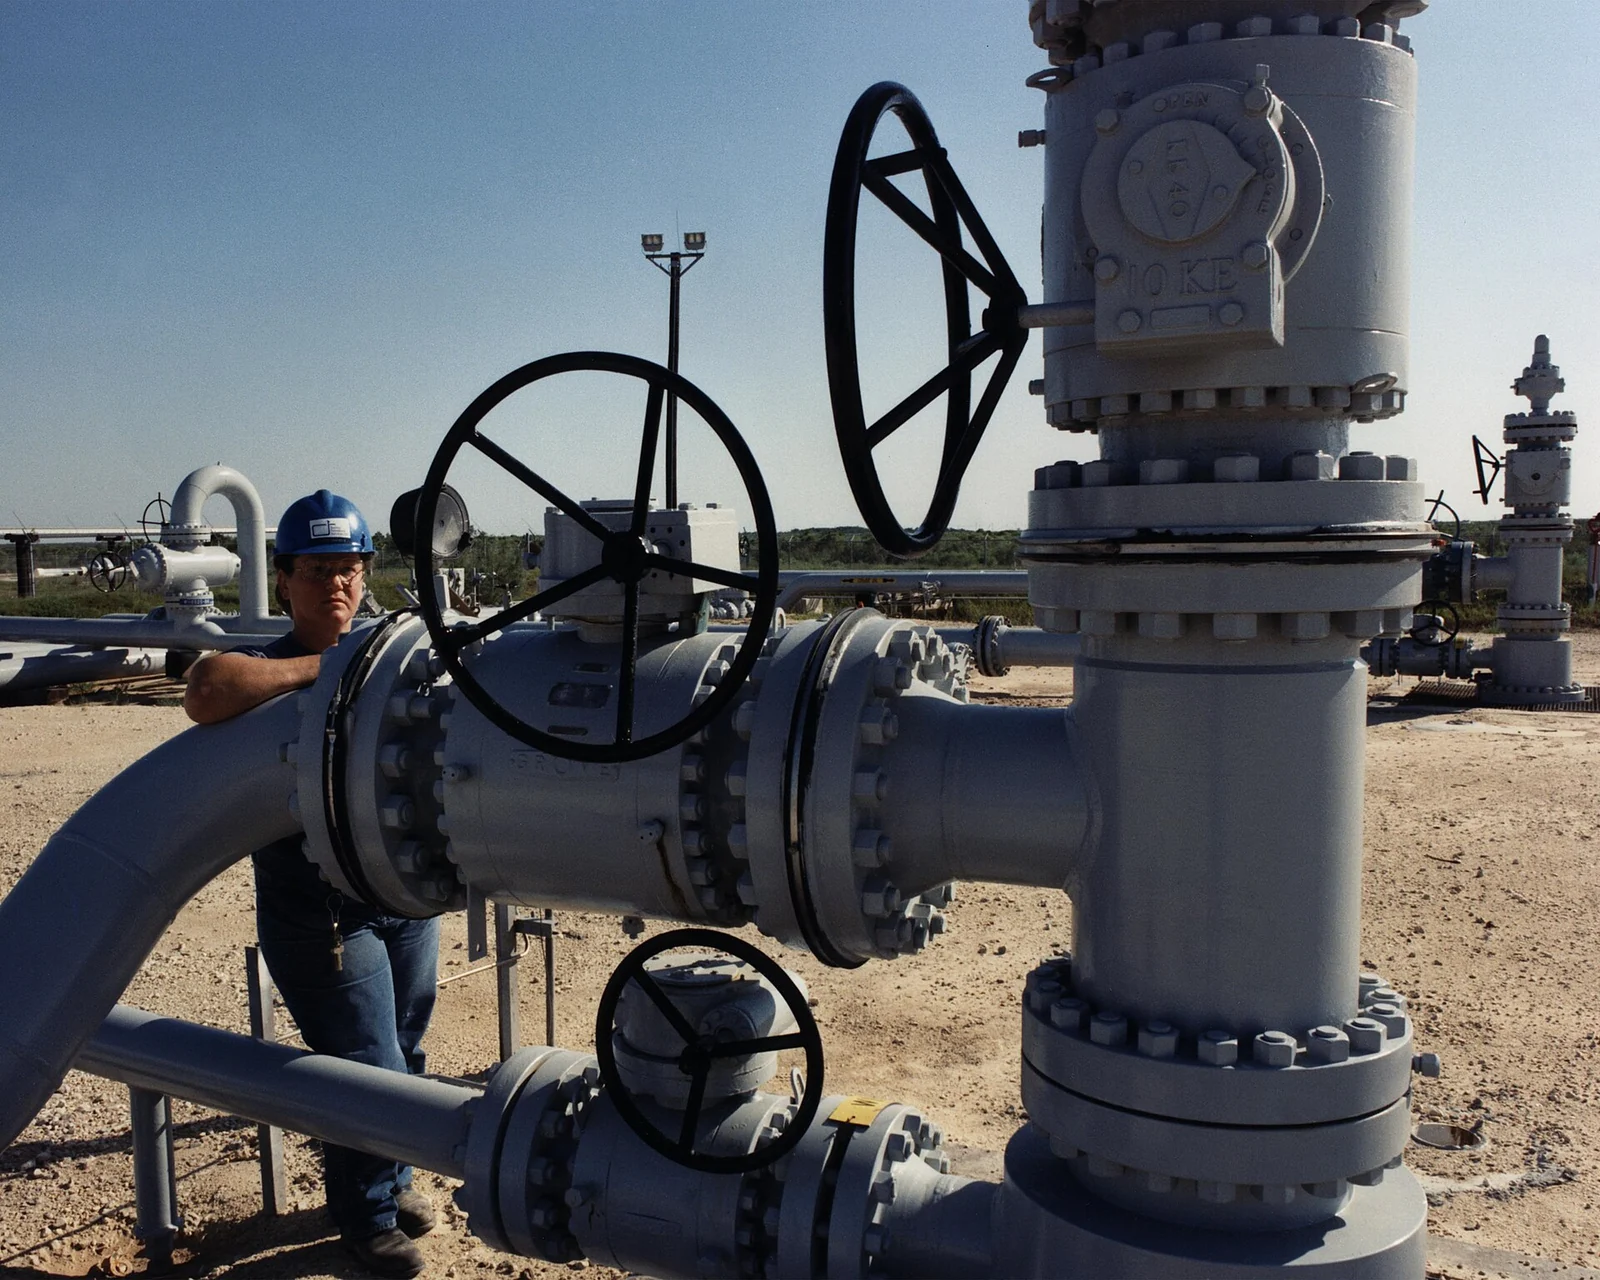
As bombas não eram o único limite. Um empréstimo só sai do lugar se alguma empresa quiser tomá-lo. Quando o DOE ofereceu 40 milhões de barris em junho, com prêmios de até 24%, as empresas aceitaram levar cerca de 500 mil.
Até 29 de setembro, segundo o DOE, suas licitações tinham adjudicado mais de 133 milhões de barris em quatro trocas concluídas, e novas entregas sob contratos já adjudicados estavam programadas para novembro e dezembro. Duas ofertas mais recentes, de até 40 milhões de barris em 29 de setembro e de até 17 milhões em 16 de outubro, não tinham adjudicações publicadas até 24 de outubro. Uma adjudicação é um contrato. A contagem dos estoques é a medida física, e ela mais ou menos confere: a reserva tinha 415,4 milhões de barris no fim de fevereiro e 282,7 milhões na semana encerrada em 16 de outubro, uma queda líquida de cerca de 133 milhões de barris. O DOE projeta que a reserva chegará ao fundo perto de 243 milhões de barris.
O que entra na conta de uma liberação
Os barris americanos, pelo menos, aparecem numa contagem semanal de estoques. O número global ao qual pertencem é construído de outro modo, e esse desenho remonta ao primeiro choque do petróleo. O tratado assinado em nome dos 16 membros fundadores da AIE em 18 de novembro de 1974 foi organizado em torno de um sistema obrigatório de compartilhamento de petróleo em caso de emergência. Seus fundadores tinham visto pressões divisivas em ação em 1973 e 1974 e temiam que a crise seguinte empurrasse os governos para ações do tipo “empobrecer o vizinho”, em vez do compartilhamento. Os membros tinham de manter reservas suficientes para 60 dias de consumo sem importações líquidas, nível elevado em etapas até 90 dias em 1º de janeiro de 1980. Hoje a regra é de 90 dias de importações líquidas, de modo que exportadores líquidos como Canadá, México e Noruega não têm mínimo nenhum. Os membros podem contar estoques do governo, estoques mantidos por agências públicas ou estoques que as empresas são legalmente obrigadas a manter, na forma de petróleo bruto ou de derivados. Quando a AIE convoca uma ação coletiva, a parte de cada membro é proporcional à sua participação no consumo de petróleo do conjunto dos membros.
Por que o sistema de compartilhamento ficou fechado em 1979

A interrupção do abastecimento que veio com a Revolução Iraniana, de novembro de 1978 a abril de 1979, foi a maior do gráfico de crises de abastecimento que a própria AIE publicou em 2012: uma perda bruta de 5,6 milhões de barris por dia no auge. O sistema de compartilhamento de emergência do tratado, pelo qual os membros dividiriam entre si o petróleo disponível, foi concebido para ser acionado por um déficit de abastecimento de 7%. De 1979 a 1981, a AIE nunca constatou formalmente que esse gatilho tivesse sido atingido, e o sistema nunca foi ligado. Em março de 1979, os membros concordaram, em vez disso, em cortar sua demanda de petróleo em 2 milhões de barris por dia, cerca de 5% do consumo. Os Estados Unidos tinham pouco na reserva a que recorrer: seu estoque estratégico, ainda em fase de enchimento, guardava 59,3 milhões de barris no fim de novembro de 1978. Daqueles anos saíram também regras para interrupções de “subcrise”, pequenas demais para acionar o tratado, que culminaram numa decisão sobre estoques e interrupções de abastecimento, de 11 de julho de 1984. Junto com as disposições de compartilhamento, essa decisão se tornou o principal marco da AIE para emergências. A primeira ação coletiva veio sete anos depois, em 1991.
Essa flexibilidade molda o que cabe num número de manchete. Os compromissos provisórios apresentados em março de 2026 somaram cerca de 426 milhões de barris. Uns 280 milhões viriam de estoques públicos. Cerca de 119 milhões eram estoques da indústria, disponibilizados pela redução do mínimo que as empresas são obrigadas a manter. Cerca de 28 milhões eram produção extra do Canadá e do México, petróleo de poços, e não de tanques. As partes arredondadas somam 427, e a AIE disse que a divisão não era definitiva. Reduzir uma obrigação libera petróleo de verdade, mas não obriga ninguém a vendê-lo; uma empresa pode ficar com barris que já não é forçada a manter. A prática é antiga. Em 2011, 22 dos 60 milhões de barris da ação da Líbia vieram por esse caminho, e em 2022, 46,7 de 182,7 milhões. Os volumes das manchetes tampouco se somam de forma simples. Em abril de 2022, a parte americana da segunda ação coletiva, cerca de 60 milhões de barris, integrava uma venda americana maior, e as duas juntas disponibilizaram cerca de 240 milhões de barris ao longo de seis meses.
A Coreia do Sul mostra até onde as categorias se esticam. Prometeu 22,46 milhões de barris em março, o maior compromisso de sua história. Não vendeu petróleo do governo. Emprestou-o, a refinarias que tinham comprado cargas substitutas fora do Oriente Médio e esperavam os cerca de 45 dias que essas cargas levam para chegar das Américas ou da África. O Ministério do Comércio, Indústria e Recursos calculou depois que o petróleo fornecido dessa forma entre março e junho somou cerca de 26 milhões de barris. A Coreia não contou essas trocas como liberações, porque o petróleo emprestado voltava às reservas do governo assim que as cargas substitutas chegavam. Para cumprir sua promessa, o governo anunciou em 28 de maio que reduziria pela metade a exigência de estoques privados, de 40 para 20 dias, a partir do dia seguinte. Um funcionário explicou que as refinarias, que já mantinham mais do que precisavam, não teriam motivo para aceitar petróleo do governo se ele fosse oferecido. A Coreia disse que informaria 12 milhões de barris à AIE, cerca de 53% de sua promessa, e um funcionário disse que ficar aquém de um compromisso não acarretava nenhuma penalidade específica. Os estoques do governo foram preservados para o caso de a situação no Oriente Médio piorar. Não se tornou público como a AIE contabiliza a parte da Coreia.
O Japão seguiu o caminho mais direto. Liberou cerca de 90 milhões de barris das reservas do governo em duas rodadas, em março e maio. Em agosto, seu ministro da Economia, Comércio e Indústria, Ryosei Akazawa, disse que parte do volume já aprovado para liberação não tinha sido usada porque haviam sido garantidas fontes alternativas de abastecimento. Àquela altura, as reservas de petróleo bruto do próprio governo, contadas isoladamente, tinham caído abaixo do equivalente a 90 dias de importações líquidas, o nível que a AIE exige do conjunto dos estoques elegíveis de um país. O governo planejava recompô-las durante o ano fiscal que termina em março de 2027.
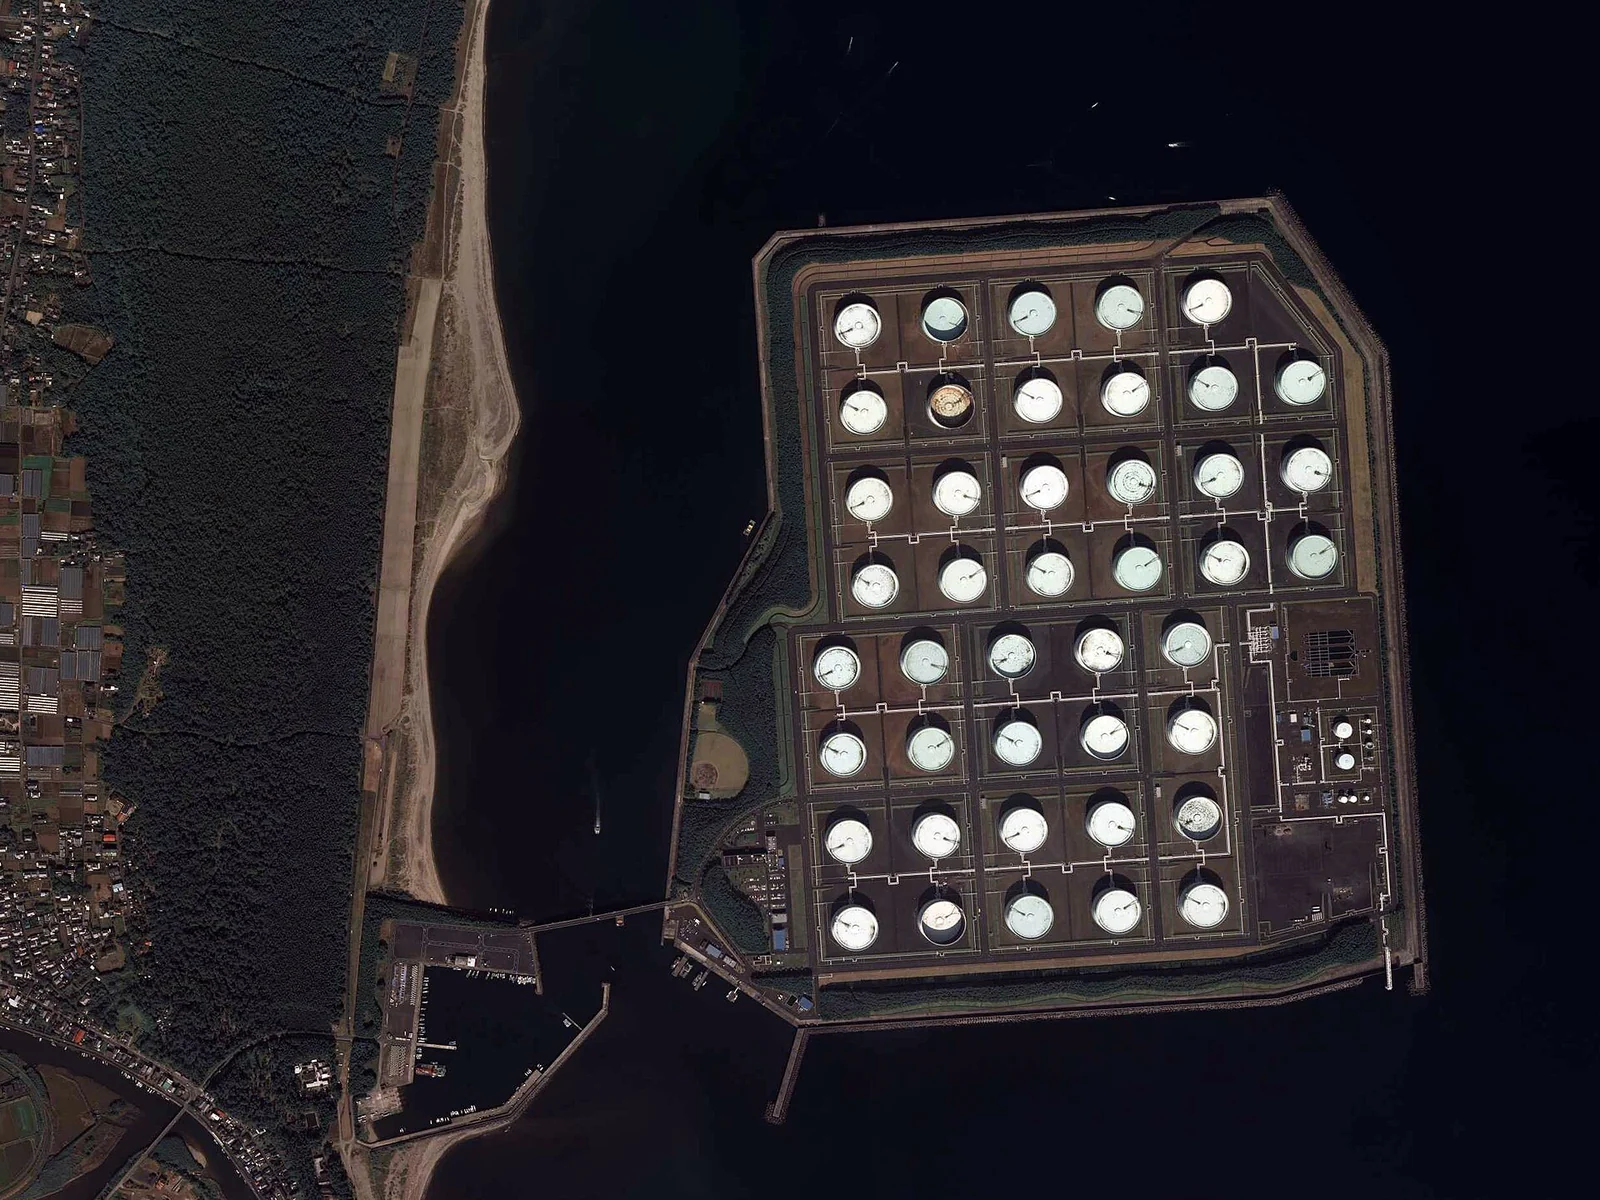
O tipo de petróleo também importa. O petróleo bruto precisa passar por uma refinaria antes de virar diesel ou gasolina, de modo que petróleo bruto a mais pouco ajuda numa falta de combustível quando as refinarias não conseguem transformá-lo em mais daquele combustível. No fim de janeiro de 2026, cerca de 75% dos estoques de emergência dos governos da OCDE eram de petróleo bruto. Só na OCDE Europa os derivados eram maioria, com 60%. A ação de março foi sobretudo de petróleo bruto, com as contribuições europeias principalmente em derivados. A reserva americana guarda apenas petróleo bruto; a única reserva de derivados do país, no Nordeste, guarda 1 milhão de barris de óleo de aquecimento.
Até 15 de outubro, o Conselho de Direção da AIE contava cerca de 330 milhões de barris como liberados. Não disse como esse total se dividia entre estoques públicos, obrigações reduzidas e produção extra, de modo que o número não pode ser lido como petróleo entregue às refinarias. A liberação de 100 milhões de barris anunciada pelos líderes do G7 em 2 de outubro era, segundo a própria AIE, a parte dos compromissos de março que ainda não tinha sido liberada. Veio depois de uma ameaça americana de proibir as exportações de diesel se a Europa não recorresse a seus estoques de emergência, e de uma queixa feita em 29 de setembro por Chris Wright, secretário de Energia dos EUA, de que vários membros europeus tinham liberado “apenas uma fração” do que haviam prometido.
Diante do tamanho do buraco
Medida contra o déficit que deveria cobrir, a liberação parece menor. Em março, a AIE esperava que a oferta mundial de petróleo caísse 8 milhões de barris por dia naquele mês. Se os 330 milhões de barris que ela contou entre 11 de março e 15 de outubro tivessem fluído de modo uniforme, teriam dado uma média de cerca de 1,5 milhão de barris por dia. Em outubro, a AIE previu que a oferta mundial em 2026 ficaria, em média, 5,8 milhões de barris por dia abaixo da de 2025, uma lacuna de cerca de 2,1 bilhões de barris no ano. Os 330 milhões de barris equivalem a cerca de 16% disso. A comparação mostra apenas escala. Uma queda de um ano para o outro não é o mesmo que o petróleo perdido por causa da guerra, e por isso não diz que parcela dessa perda a liberação repôs.
A própria AIE tinha apresentado a ação com modéstia em março. Descreveu-a como um amortecedor significativo e apontou a retomada da navegação regular por Ormuz como o fator mais importante para restabelecer fluxos estáveis.
Em outubro, o buraco estava menor e mais difícil de prever. As exportações de petróleo bruto dos produtores do Golfo voltaram em setembro a mais de 75% do nível de antes da guerra. A AIE ainda esperava que o mercado continuasse em déficit até o fim do ano, com “qualquer eventual superávit” surgindo só em 2027, e chamou a recuperação de frágil. Até 23 de outubro, o mês já somava mais ataques confirmados ou relatados contra navios em Ormuz e arredores do que qualquer outro mês em registros que remontam a 2017.
O que os estudos conseguem medir
A pergunta que a maioria das pessoas faz sobre uma liberação é se ela baixou os preços. O preço depois de uma liberação reflete tudo o mais que aconteceu ao mesmo tempo: os combates, o clima, a produção dos demais produtores, as expectativas dos operadores. Isolar a liberação exige um modelo do que os preços teriam feito sem ela. Duas duplas de economistas construíram modelos desse tipo, e eles medem coisas diferentes.
Lutz Kilian e Xiaoqing Zhou modelam apenas as variações mês a mês da reserva americana. O preço que usam é o custo, para as refinarias dos EUA, do petróleo bruto importado, corrigido pela inflação, e para cada episódio estimam o efeito acumulado das variações da reserva ao longo dos meses da intervenção. Para a crise do Golfo, de outubro de 1990 a abril de 1991, a estimativa é de uma queda de cerca de 6%, menos de US$ 2 o barril sobre um preço de US$ 29,88 em setembro de 1990, e eles não encontram “nenhuma evidência” de que a intervenção tenha impedido uma alta muito maior. A liberação depois do furacão Katrina, em 2005, também baixou o preço em cerca de 6%. Eles a chamam de “instrumento pouco preciso”, porque o principal efeito do furacão foi uma falta de gasolina, e não de petróleo bruto, e os compradores levaram apenas 11 dos 30 milhões de barris postos à venda. A liberação durante a guerra civil na Líbia, em 2011, saiu-se melhor: cortou o preço real em cerca de 11%, aproximadamente US$ 12 o barril, sobre um preço de perto de US$ 108 em maio de 2011.
Um episódio de seus dados se parece mais com 2026. Entre 2000 e 2004, a reserva fez uma troca de óleo de aquecimento, e desde o início se sabia que o petróleo voltaria. No ponto mais forte, o efeito estimado foi uma queda de cerca de 14% no preço real, uns US$ 4 o barril. No fim do período da troca, o efeito acumulado tinha se convertido numa alta de cerca de 8,5%, ou US$ 2 o barril. Aqueles anos também viram uma expansão separada da reserva, e os autores dizem que os dois episódios devem ser lidos em conjunto. Considerando todos os seus casos, concluem que as trocas acabam elevando o preço real do petróleo, enquanto as retiradas de emergência o reduzem.
Richard Newell e Brian Prest, num texto para discussão que não passou por revisão de pares, modelam outra coisa: o petróleo bruto mantido pelas empresas em toda a OCDE, com a liberação tratada como um acréscimo súbito e inesperado a esses estoques. Nesse modelo, 10 milhões de barris baixam temporariamente os preços à vista em cerca de 2% a 3%. Depois eles retiram os 60 milhões de barris que a AIE disponibilizou em 1991, e de novo em 2011, e simulam o que os preços teriam feito. Os preços que usam são médias mensais em dólares de 2014. Sem a liberação de 1991, estimam, os preços teriam caído apenas para cerca de US$ 45 o barril, em vez de cerca de US$ 37, uma diferença de aproximadamente 20%, estatisticamente significativa só por pouco tempo e, em geral, deixando de sê-lo depois de nove a 12 meses. Sem a liberação de 2011, os preços teriam subido brevemente para cerca de US$ 135, em vez de ficarem perto de US$ 110, de novo cerca de 20%. O número de 2011 abrange toda a ação da AIE, inclusive os barris liberados pela redução das obrigações de estoque.
Os dois conjuntos de estimativas não podem ser postos lado a lado. Um acompanha as variações da reserva americana e o custo do petróleo bruto para as refinarias dos EUA; o outro simula ações inteiras da AIE com base numa série de preços diferente. Os modelos também tratam o mercado de formas distintas. Kilian e Zhou deixam as empresas reagirem: quando os estoques públicos caem, os estoques privados tendem a subir no curto prazo e compensam parte da liberação, embora os autores constatem que isso não altera suas conclusões. Eles acrescentam que, quando uma liberação foi anunciada um mês antes de o petróleo se mover, como em 2011, seus números podem subestimar o efeito. Newell e Prest tratam toda liberação como uma surpresa; se o mercado a visse chegando, argumentam, o efeito viria antes, e não desapareceria. As duas duplas concluem que as liberações de emergência baixaram os preços por algum tempo. Nenhuma delas cobre uma ação do tamanho da de 2026, e apenas um dos episódios de Kilian e Zhou foi um empréstimo.
As estimativas dos governos estão sujeitas à mesma incerteza. Em julho de 2022, o Departamento do Tesouro dos EUA usou um cálculo simples de oferta e demanda para estimar que a liberação daquele ano, feita com os parceiros da AIE, tinha baixado o preço da gasolina nos EUA em 17 a 42 centavos de dólar por galão. A estimativa supunha que a queda no custo do petróleo bruto fosse repassada integralmente às bombas e deixava de lado um aumento de 17 milhões de barris nos estoques privados de petróleo bruto dos EUA durante a liberação.
Até 24 de outubro, nenhum estudo que estimasse o efeito da liberação de 2026 tinha sido publicado. O Brent fechou a US$ 72,48 na véspera da guerra, atingiu em 30 de abril a máxima em quatro anos, de US$ 126,41, e caiu abaixo de US$ 80 no início de agosto, à medida que mais petróleo passava por Ormuz. Então os ataques recomeçaram, entre eles o bombardeio do oleoduto Leste-Oeste da Arábia Saudita em 11 de setembro, e em 23 de outubro o Brent fechou a US$ 116,72. As liberações continuaram durante tudo isso.
A AIE descreve a liberação em termos de oferta. Em 2 de outubro, a AIE disse que a liberação, como seu diretor-executivo, Fatih Birol, afirmou aos líderes do G7, tinha “desempenhado um papel significativo para tapar a lacuna da oferta e tranquilizar os mercados”. Em 2012, a agência descreveu sua ação de 2011 na Líbia com mais cautela, como tendo “desempenhado ao menos um papel parcial para ajudar a evitar uma alta danosa dos preços”. Os políticos prometeram preços mais baixos. Wright apresentou a ação de março como resposta ao pedido do presidente Trump “para baixar os preços da energia”, e em outubro o G7 disse que suas medidas iriam “proteger famílias e empresas de choques de preços”. A descrição que a própria AIE faz de seu sistema diz que ele “não é um instrumento de intervenção nos preços” e existe para compensar uma escassez física.
As evidências não sustentam nenhuma das leituras fáceis. Os preços subiram em 2026 enquanto a guerra escalava, e essa alta, por si só, não diz nada sobre a liberação; nos episódios cobertos pelos modelos, as liberações baixaram os preços por algum tempo. Tampouco o registro mostra quais teriam sido os preços de 2026 sem ela. As estimativas históricas vêm de ações menores, medidas de formas diferentes, e parte da contagem de 2026 consiste em cortes de obrigações e em empréstimos que precisam voltar.
O calendário da devolução
Um empréstimo termina com uma entrega no sentido contrário. Até 29 de setembro, o DOE tinha adjudicado mais de 133 milhões de barris e descrevia seus empréstimos como rendendo um prêmio de 25% em barris devolvidos. Se essa taxa valer para o total, cerca de 166 milhões de barris terão de voltar. Os primeiros empréstimos retornam em parcelas entre 1º de novembro de 2026 e 30 de setembro de 2028. O DOE disse que os barris emprestados em lotes posteriores, na primavera, voltariam “até o ano que vem”. Em 10 de outubro, autorizou trocas de até 4 milhões de barris para a ExxonMobil e a BP por causa de um furacão, em parte antecipando a entrega de petróleo já adjudicado à ExxonMobil, com devolução prevista para 2027.
Devolver o petróleo é mais lento do que retirá-lo. O sistema de enchimento da reserva foi projetado para 0,785 milhão de barris por dia, menos de um quinto de sua taxa de retirada de projeto, e em dezembro de 2025 o DOE calculou sua capacidade efetiva de enchimento em 0,44 milhão. Nesse ritmo, bombear 166 milhões de barris para as cavernas levaria cerca de 378 dias. A 0,672 milhão de barris por dia, a taxa do sistema em condições ideais, levaria cerca de 247. São apenas tempos de bombeamento. Não mostram se cada parcela consegue cumprir seu próprio prazo de devolução.
A devolução fica a cargo dos tomadores. O DOE apresenta os barris de prêmio como uma forma de a reserva crescer além do nível atual, e em março Wright disse que os Estados Unidos tinham acertado a reposição do petróleo liberado com cerca de 200 milhões de barris “dentro do próximo ano” e “sem custo para o contribuinte”. Os primeiros contratos permitem a devolução até setembro de 2028.
Para o mercado, a troca de óleo de aquecimento de 2000 a 2004 oferece um padrão, não uma previsão: o modelo de Kilian e Zhou põe os preços mais baixos no início e mais altos no fim da troca. A AIE espera, provisoriamente, um superávit em algum momento de 2027, de modo que o petróleo devolvido nesse ano pode chegar a um mercado mais folgado do que aquele que deixou.
Reabastecer a reserva além do que os empréstimos trazem de volta significa comprar petróleo. O DOE estimou que encher a reserva até a capacidade máxima exigiria cerca de 250 milhões de barris, a um custo de aproximadamente US$ 20 bilhões quando o petróleo estava perto de US$ 80. Uma lei de 2025 destinou US$ 171 milhões a essas compras, o bastante para cerca de 2 milhões de barris, e até maio de 2026 o DOE tinha usado esse dinheiro num único contrato para comprar 1 milhão. Outros membros têm suas próprias reposições pela frente, o Japão entre eles. Em 2 de outubro, o G7 pediu à AIE recomendações sobre respostas futuras, inclusive sobre como os estoques devem ser recompostos. Até 24 de outubro, nenhuma tinha sido publicada.
Em 21 de outubro, o DOE abriu concorrência para um empréstimo menor e mais direcionado: até 315 mil barris de óleo de aquecimento de sua reserva do Nordeste, com entregas a concluir até 13 de novembro e o mesmo volume, mais um prêmio, a devolver antes da temporada de aquecimento de 2027–2028. Wright o chamou de “uma medida temporária para resolver uma interrupção temporária do abastecimento”. Dois dias depois, o DOE autorizou um empréstimo de até 400 mil barris de petróleo bruto a uma refinaria da Louisiana cujo abastecimento tinha sido interrompido. Em novembro e dezembro de 2026, está programada a saída de petróleo bruto da reserva estratégica sob empréstimos já adjudicados, nas mesmas semanas em que se abre a janela de devolução dos primeiros empréstimos.
Artigos relacionados
- O domínio do dólar: por que a commodity mais negociada do mundo não é o petróleo
- A economia do cessar-fogo: o que de fato faz as guerras terminarem — e por que tantos acordos de paz desmoronam
- Como as seguradoras governam discretamente os oceanos do mundo
Leituras recomendadas
Como Associado da Amazon, a Eikleaf ganha com compras qualificadas. Os links de livros abaixo são links de afiliado: se você comprar por meio deles, podemos receber uma pequena comissão, sem custo adicional para você.
Vídeos recomendados
 6:40Análise: Liberação de reservas de petróleo pela AIE mostra seriedade da crise | CNN 360°Análise do que a liberação de reservas de petróleo coordenada pela AIE consegue e não consegue fazer numa crise de oferta.
 1:06Petróleo estabiliza com AIE e G7 a avançarem para libertação recorde de reservasReportagem sobre a liberação recorde de reservas estratégicas acertada pela AIE e pelo G7 após o fechamento de Ormuz.
 5:36Why the U.S. Stores About 400 Million Oil Barrels in Caves | WSJComo funcionam as cavernas de sal da Reserva Estratégica de Petróleo e com que rapidez o petróleo pode ser retirado.
Como citar este artigo
Lena Martin. “O que os estoques de emergência de petróleo podem e não podem fazer.” Eikleaf, 24 de outubro de 2026, atualizado 25 de outubro de 2026. https://www.eikleaf.com/pt/what-emergency-oil-stockpiles-can-and-cannot-do/
Aviso sobre IA generativa
Parte do conteúdo desta página foi gerada e/ou editada com a ajuda de uma IA generativa.
Mídia
Cabeças de poço em Bryan Mound – U.S. Department of Energy
Principais fontes e referências
Kilian, Lutz, and Xiaoqing Zhou. “Does drawing down the US Strategic Petroleum Reserve help stabilize oil prices?” Journal of Applied Econometrics 35, no. 6 (2020): 673–691. https://doi.org/10.1002/jae.2798 (working paper version: Federal Reserve Bank of Dallas Working Paper 1916, 2019, https://www.dallasfed.org/-/media/documents/research/papers/2019/wp1916.pdf)
Newell, Richard G., and Brian C. Prest. “Informing SPR Policy Through Oil Futures and Inventory Dynamics.” NBER Working Paper 23974, October 2017. https://www.nber.org/papers/w23974
Harris, Benjamin, and Catherine Wolfram. “The Price Impact of the Strategic Petroleum Reserve Release.” US Department of the Treasury, 26 July 2022. https://content.govdelivery.com/accounts/USTREAS/bulletins/3252715
US Government Accountability Office. “Energy Security: Congress and DOE Need a Unified Plan to Align Priorities and Investments for the Strategic Petroleum Reserve.” GAO-26-106918, May 2026. https://www.gao.gov/assets/gao-26-106918.pdf
Oil & Gas Journal. “Oil prices log record plunge despite war start.” 21 January 1991. https://www.ogj.com/general-interest/companies/article/17238743/oil-prices-log-record-plunge-despite-war-start
US Department of Energy. “History of SPR Releases.” Accessed 24 October 2026. https://www.energy.gov/ceser/history-spr-releases
Scott, Richard. The History of the International Energy Agency: The First 20 Years, Vol. 1. Paris: International Energy Agency, 1994. https://iea.blob.core.windows.net/assets/9f9fe7d6-223a-40db-8725-d8d2539b0e3f/TheHistoryoftheInternationalEnergyAgency-TheFirst20Years.pdf
Scott, Richard. The History of the International Energy Agency: The First 20 Years, Vol. 2. Paris: International Energy Agency, 1994. https://iea.blob.core.windows.net/assets/521c392f-dc53-4ab7-9970-b3ab8c29e82c/TheHistoryoftheInternationalEnergyAgency-vol2.pdf
International Energy Agency. “Oil security and emergency response.” Accessed 24 October 2026. https://www.iea.org/about/oil-security-and-emergency-response
International Energy Agency. “Oil Stocks of IEA Countries.” Updated 12 August 2026. https://www.iea.org/data-and-statistics/data-tools/oil-stocks-of-iea-countries
International Energy Agency. “IEA Response System for Oil Supply Emergencies.” 2012. https://www.energy.gov/sites/prod/files/2013/09/f3/IEA%20Response%20System%20for%20Oil%20Supply%20Emergencies%202012.pdf
International Energy Agency. “IEA confirms Member country contributions to collective action to release oil stocks in response to Middle East disruptions.” 19 March 2026. https://www.iea.org/news/iea-confirms-member-country-contributions-to-collective-action-to-release-oil-stocks-in-response-to-middle-east-disruptions
International Energy Agency. “IEA confirms member country contributions to second collective action to release oil stocks in response to Russia’s invasion of Ukraine.” 7 April 2022. https://www.iea.org/news/iea-confirms-member-country-contributions-to-second-collective-action-to-release-oil-stocks-in-response-to-russia-s-invasion-of-ukraine
International Energy Agency. Oil Market Report, March 2026. 12 March 2026. https://iea.blob.core.windows.net/assets/a25ddf53-cd6c-4910-ac90-16bfd28399e7/-12MAR2026_OilMarketReport.pdf
International Energy Agency. Oil Market Report, October 2026. 14 October 2026. https://www.iea.org/reports/oil-market-report-october-2026
International Energy Agency. “Executive Director participates in G7 Leaders’ meeting on energy security and markets.” 2 October 2026. https://www.iea.org/news/executive-director-participates-in-g7-leaders-meeting-on-energy-security-and-markets
International Energy Agency. “Statement by IEA Executive Director on meeting of IEA Member governments on 7 October 2026.” 7 October 2026. https://www.iea.org/news/statement-by-iea-executive-director-on-meeting-of-iea-member-governments-on-7-october-2026
International Energy Agency. “IEA Governing Board statement on energy markets and security.” 15 October 2026. https://www.iea.org/news/iea-governing-board-statement-on-energy-markets-and-security
G7 Leaders. “G7 Leaders’ statement on global energy security and market stability.” 2 October 2026. https://www.pm.gc.ca/en/news/statements/2026/10/02/g7-leaders-statement-global-energy-security-and-market-stability
US Department of Energy. “United States to release 172 million barrels of oil from the Strategic Petroleum Reserve” (statement by Secretary Chris Wright). 11 March 2026. https://www.energy.gov/articles/united-states-release-172-million-barrels-oil-strategic-petroleum-reserve
US Department of Energy. “Energy Department Initiates Strategic Petroleum Reserve Emergency Exchange to Stabilize Global Oil Supply.” 13 March 2026. https://www.energy.gov/articles/energy-department-initiates-strategic-petroleum-reserve-emergency-exchange-stabilize
US Department of Energy. “Energy Department begins delivering SPR barrels at record speeds.” 20 March 2026. https://www.energy.gov/hgeo/articles/energy-department-begins-delivering-spr-barrels-record-speeds
US Department of Energy. “Energy Department Issues RFP to Continue Swift Execution of President Trump’s 172-Million-Barrel Strategic Petroleum Reserve Exchange.” 30 April 2026. https://www.energy.gov/hgeo/opr/articles/energy-department-issues-rfp-continue-swift-execution-president-trumps-172
US Department of Energy. “Energy Department Initiates Additional Strategic Petroleum Reserve Emergency Exchange.” 1 April 2026. https://www.energy.gov/hgeo/articles/energy-department-initiates-additional-strategic-petroleum-reserve-emergency-exchange
US Department of Energy. “The United States Energy Department Continues Execution of Strategic Reserve Release Commitments.” 29 September 2026. https://www.energy.gov/articles/united-states-energy-department-continues-execution-strategic-reserve-release-commitments
US Department of Energy. “Energy Department Authorizes Strategic Petroleum Reserve Exchange to Address Supply Disruptions Due to Hurricane.” 10 October 2026. https://www.energy.gov/articles/energy-department-authorizes-strategic-petroleum-reserve-exchange-address-supply
US Department of Energy. “Energy Department Authorizes Exchange from Northeast Home Heating Oil Reserve.” 21 October 2026. https://www.energy.gov/articles/energy-department-authorizes-exchange-northeast-home-heating-oil-reserve
US Department of Energy. “Energy Department Authorizes Strategic Petroleum Reserve Exchange to Support Fuel Supply Stability.” 23 October 2026. https://www.energy.gov/articles/energy-department-authorizes-strategic-petroleum-reserve-exchange-support-fuel-supply
US Department of Energy. “Strategic Petroleum Reserve,” “Northeast Home Heating Oil Reserve” and “Northeast Gasoline Supply Reserve (NGSR).” Accessed 24 October 2026. https://www.energy.gov/hgeo/opr/strategic-petroleum-reserve, https://www.energy.gov/hgeo/opr/northeast-home-heating-oil-reserve and https://www.energy.gov/hgeo/opr/northeast-gasoline-supply-reserve-ngsr
US Energy Information Administration. “Weekly Petroleum Status Report, Table 1: U.S. Petroleum Balance Sheet,” week ending 16 October 2026, released 21 October 2026. https://www.eia.gov/petroleum/supply/weekly/archive/2026/2026_10_21/pdf/table1.pdf
US Energy Information Administration. “U.S. Ending Stocks of Crude Oil in SPR” (monthly). Accessed 24 October 2026. https://www.eia.gov/dnav/pet/hist/LeafHandler.ashx?n=PET&s=MCSSTUS1&f=M
Webster, Jamie, and Morgan D. Bazilian. “The risks of the strategic petroleum reserve’s four-decade low.” Atlantic Council, 2 October 2026. https://www.atlanticcouncil.org/in-depth-research-reports/issue-brief/the-risks-of-the-strategic-petroleum-reserves-four-decade-low/
Reuters. “Factbox: US oil loan from emergency reserve depends on stiff premiums.” 18 March 2026 (via BOE Report). https://boereport.com/2026/03/18/us-oil-loan-from-emergency-reserve-depends-on-stiff-premiums/
Reuters. “US solicits exchange of up to 17 million barrels of oil from strategic reserve.” 16 October 2026 (via BOE Report). https://boereport.com/2026/10/16/us-solicits-exchange-of-up-to-17-million-barrels-of-oil-from-strategic-reserve/
Reuters. “Japan plans no crude oil release from national reserve in September, October.” 24 August 2026 (via BOE Report). https://boereport.com/2026/08/24/japan-plans-no-crude-oil-release-from-national-reserve-in-september-october/
Russell, Clyde. “China uses crude stockpiles, but rising oil imports may curtail draws.” Reuters, 20 October 2026 (via BOE Report). https://boereport.com/2026/10/20/china-uses-crude-stockpiles-but-rising-oil-imports-may-curtail-draws-russell/
Reuters. “Ship attacks in Strait of Hormuz hit record high in October.” 23 October 2026 (via BOE Report). https://boereport.com/2026/10/23/ship-attacks-in-strait-of-hormuz-hit-record-high-in-october/
Kimball, Spencer. “The biggest release of emergency oil stockpiles in history was announced. Why crude may keep rising.” CNBC, 14 March 2026. https://www.cnbc.com/2026/03/14/iran-war-iea-oil-stockpile-spr-strait-hormuz.html
Kimball, Spencer. “Depleted strategic oil reserve nears level that raises concerns about damage to caverns, operations.” CNBC, 15 August 2026. https://www.cnbc.com/2026/08/15/strategic-petroleum-reserve-spr-oil-iran-war-caverns.html
Kimball, Spencer, and Chloe Taylor. “Brent crude oil tops $116, a six-month high, as tensions swell in the Middle East.” CNBC, 23 October 2026. https://www.cnbc.com/2026/10/23/oil-price-brent-wti-iran-war-saudi-arabia.html
CNN. “Europe bows to US pressure to release diesel reserves ahead of midterm elections.” 2 October 2026. https://www.cnn.com/2026/10/02/europe/us-europe-diesel-reserves-intl
Yonhap. “S. Korea to release 22.46 mil. barrels from oil reserves under IEA plan.” Korea Times, 12 March 2026. https://www.koreatimes.co.kr/southkorea/20260312/s-korea-to-release-2246-mil-barrels-from-oil-reserves-under-iea-plan
S&P Global Commodity Insights. “South Korea to release record 22.46 million barrels of oil reserves in emergency action.” 11 March 2026 (via Hellenic Shipping News). https://www.hellenicshippingnews.com/south-korea-to-release-record-22-46-million-barrels-of-oil-reserves-in-emergency-action/
KED Global. “S.Korea to release strategic oil reserves to refiners; Asiana cuts flight schedules.” 1 April 2026. https://www.kedglobal.com/business-politics/newsView/ked202603310008
Seoul Economic Daily. “Korea to Meet IEA Stockpile Release Pledge by Cutting Private Reserve Mandate.” 28 May 2026. https://en.sedaily.com/finance/2026/05/28/korea-cuts-private-stockpile-mandate-to-meet-iea-oil
Nam Soo-hyun. “South Korea cushions Iran war oil shock as Japan’s Saudi crude imports plunge.” Korea JoongAng Daily, 21 October 2026. https://www.koreajoongangdaily.com/business/korea-cushions-iran-war-oil-supply-shock-as-japans-imports-plunge/12929166
S&P Global Commodity Insights. “Japan to proceed with oil shipping aid, restore national crude reserves to 90 days of net imports.” 24 August 2026 (via Hellenic Shipping News). https://www.hellenicshippingnews.com/?p=1145478