Este artigo foi traduzido automaticamente. A versão original está disponível em inglês.
Última atualização: · 22 min de leitura
Em resumo
Na NOVEC, uma cooperativa de energia do norte da Virgínia, os data centers consumiram 64% da energia que ela entregou em um ano. Uma regra proposta poderia obrigá-la a depositar cerca de US$ 1,95 bilhão em garantias, mais do que tudo o que ela possui. Os data centers pagam as próprias contas, mas a demanda prevista eleva o preço do leilão que todos os outros pagam. Essa demanda nem precisa existir ainda. A maior parte do efeito estimado veio de uma demanda de data centers que ainda era só projeção. Quem paga pela capacidade comprada para um data center que chega atrasado volta a ser uma decisão dos reguladores federais.
Índice
Em 2024, a Northern Virginia Electric Cooperative, conhecida como NOVEC, tinha cerca de 180 mil medidores e uma lista de clientes incomum. Nos doze meses até setembro de 2024, os data centers consumiram 64% da energia que ela entregou. Em 2026, a NOVEC disse à Comissão Federal Reguladora de Energia (FERC), que regula os mercados atacadistas de eletricidade dos Estados Unidos, que uma regra proposta poderia obrigá-la a depositar cerca de US$ 1,95 bilhão em garantias, mais do que o valor de tudo o que possui. Nem sabia se conseguiria levantar US$ 2 bilhões.
A regra fazia parte de uma compra emergencial. A PJM Interconnection, que opera a rede e os mercados atacadistas de eletricidade para mais de 67 milhões de pessoas em 13 estados e no Distrito de Colúmbia, ficara aquém do necessário em seu leilão regular para 2028/29. Planejava uma contratação de reserva (“backstop”) de cerca de 6,8 GW de capacidade nova, com compromissos de 15 anos. As distribuidoras que atendem residências e empresas pagariam, e cada uma depositaria garantias de US$ 1,5 milhão por megawatt a ela atribuído, o suficiente para cobrir cerca de metade do valor dos compromissos. Se uma distribuidora deixasse de pagar, sua parcela em aberto seria repartida entre todas as outras. A parcela de cada distribuidora seria fixada a partir de um único retrato da demanda prevista. A Amazon, ela mesma operadora de data centers, disse à FERC que um retrato desse tipo era incompatível com a causalidade de custos, o princípio de que quem causa um custo deve pagá-lo.
Em 29 de setembro, a FERC aceitou o plano e em seguida o suspendeu até 28 de fevereiro de 2027, por entender que a alocação de custos, as regras de saída para os proprietários de transmissão e as garantias exigidas dos compradores poderiam ser injustas e irrazoáveis. A presidente da comissão, Laura Swett, escreveu: “Esta comissão não será forçada a aceitar um mecanismo de contratação profundamente falho, de última hora, com implicações de bilhões de dólares para os consumidores.”
O impasse da NOVEC condensa duas perguntas que reguladores da Virgínia a Dublin e Londres tentavam responder no outono de 2026. Quando data centers se ligam a uma rede, por quais caminhos seus custos chegam à conta de todos os outros? E quando a demanda para a qual se planejou chega tarde, menor ou simplesmente não chega, quem já pagou? As respostas passam por um leilão de que poucos consumidores ouviram falar, por previsões construídas em parte a partir de pedidos de data centers e por regras que ainda estavam sendo escritas no fim de outubro de 2026. No mundo, o consumo de eletricidade dos data centers cresceu 17% em 2025, e o dos data centers voltados para IA, 50%. As evidências regionais, porém, contam todos os data centers, o que quer que rode em seus servidores.
Comprar capacidade para uma demanda que ainda não chegou
Uma distribuidora na região da PJM precisa mostrar que há oferta suficiente por trás da demanda de seus clientes. Pode ter usinas próprias, comprar capacidade de terceiros em contratos privados ou comprá-la no mercado de capacidade da PJM, que funciona desde 2007. O mercado de capacidade não compra eletricidade. Na descrição da própria PJM, ele paga “pela promessa de produzir eletricidade quando convocado”.
O leilão parte de uma previsão. As distribuidoras informam à PJM de quanta energia esperam que seus clientes precisem, e a PJM transforma o pico previsto num requisito de confiabilidade acrescido de uma reserva. Esse requisito ancora uma curva de demanda, que define quanta capacidade o leilão compra a cada preço, de modo que o resultado pode ficar acima ou abaixo da meta. O leilão aceita primeiro as ofertas mais baratas e vai subindo. Quando para, todo vendedor aceito numa área recebe o preço de equilíbrio daquela área, definido pela última oferta necessária; onde as linhas de transmissão limitam as importações, uma área pode fechar mais alto que o resto. O mercado foi desenhado para comprar três anos antes do ano de entrega, embora os leilões recentes tenham seguido um calendário comprimido: o realizado em julho de 2024 ocorreu só cerca de um ano antes.
Megawatts, megawatts-hora e um preço por dia

O megawatt mede uma taxa: quanta potência uma usina consegue entregar num dado momento. O megawatt-hora mede energia, a quantidade efetivamente usada ao longo do tempo, e as contas residenciais a contam em milésimos, como quilowatts-hora. Um leilão de capacidade compra megawatts e os precifica por megawatt por dia. A US$ 325 por MW-dia, a promessa de um megawatt durante um ano custa cerca de US$ 118.600 (aritmética simples: 325 vezes 365). A PJM conta cada usina por sua capacidade credenciada, conhecida como UCAP, a quantidade que o operador da rede lhe credita, e não pela ICAP, o total que a usina poderia produzir. Uma usina aceita no leilão recebe por estar disponível e recebe de novo, separadamente, por qualquer energia que gerar. Os consumidores encontram a cobrança de capacidade diluída na energia que usam. O monitor de mercado da PJM calcula o custo da capacidade em US$ 19,61 por megawatt-hora de energia no atacado no primeiro semestre de 2026, ante US$ 6,39 um ano antes.
É o preço único que dá à previsão o seu poder. Acrescente alguns milhares de megawatts de demanda esperada e o leilão precisa subir mais na pilha de ofertas, até as mais caras, e o preço mais alto passa a ser pago sobre cada megawatt aceito, inclusive a grande maioria que teria sido aceita de qualquer forma. A demanda não precisa existir ainda. Basta estar na previsão. Para o leilão de 2028/29, realizado em julho de 2026, a previsão da PJM continha 21.470 MW de carga de data centers, pelas contas do monitor de mercado, e 16.436 MW disso eram crescimento previsto que se esperava que data centers novos e em expansão acrescentassem.
O leilão de 2024/25 fechou a US$ 28,92 por megawatt por dia. O seguinte, realizado em julho de 2024 para 2025/26, fechou a US$ 269,92 em boa parte da região. A PJM atribuiu esse salto principalmente a um grande número de desativações de usinas, somado à demanda crescente e a reformas de mercado aprovadas pela FERC, entre elas novas regras sobre quanto cada usina vale na contagem. A defensoria do consumidor de Maryland apontou as mesmas três causas e pôs em primeiro lugar a demanda, “impulsionada em grande parte por data centers”. Os três leilões seguintes fecharam todos no teto aprovado pelos reguladores: US$ 329,17, US$ 333,44 e US$ 325.
Os dois últimos, para 2027/28 e 2028/29, deixaram a região como um todo abaixo do requisito de confiabilidade, o segundo por 6.831 MW. A PJM diz que isso não significa necessariamente que não conseguirá atender seus clientes com confiabilidade; significa reservas mais magras e mais risco, com uma margem de reserva de 14,7% ainda esperada para 2028/29. A oferta apresentada naquele leilão subiu 3.447 MW e o pico previsto, cerca de 2.000 MW, mas só 525 MW da capacidade aceita vieram de usinas novas e de ampliações das existentes. “Esses resultados do leilão mostram que a demanda por eletricidade continua a crescer mais rápido que a oferta de eletricidade”, disse David Mills, presidente-executivo da PJM.
Mais demanda nem sempre significa preços mais altos. Boa parte do custo de um sistema elétrico é fixa: usinas, postes e fios que precisam ser pagos independentemente de quanta energia passe por eles. Distribuídos por mais vendas, esses custos caem por quilowatt-hora. Isso vale num sistema com capacidade ociosa. Num sistema apertado, observa a Agência Internacional de Energia (AIE), a nova carga pode forçar novos investimentos e empurrar os preços para cima. Em julho de 2026, a PJM era do tipo apertado.
Do leilão a uma conta em Baltimore
A PJM opera o mercado atacadista. Não manda conta a residência nenhuma. Em Maryland, a PJM cobra a capacidade dos fornecedores varejistas e das distribuidoras que prestam o “serviço de oferta padrão”, o fornecimento padrão para quem não escolheu um fornecedor varejista, e eles repassam o custo na tarifa de fornecimento. Para suavizar as oscilações de preço, as distribuidoras compram a energia da oferta padrão em quatro leilões supervisionados pelo estado, espaçados ao longo de dois anos, cada um cobrindo um quarto da necessidade.
Acompanhe o leilão de julho de 2024 até o fim. Ele definiu o preço da capacidade para o ano de entrega que começou em 1º de junho de 2025 e, na zona da BGE, a distribuidora de Baltimore, onde a transmissão limita as importações, fechou a US$ 466,35. O Office of People’s Counsel de Maryland, a defensoria do consumidor do estado, estimou que a residência média atendida pela BGE pagaria cerca de US$ 16 a mais por mês durante pelo menos um ano, e a residência média da Pepco, cerca de US$ 14. Em 2023, antes daquele leilão, a capacidade respondia por 8% dos custos da energia no atacado, pelas contas da defensoria. Depois dele, a fatia chegou a cerca de 27%.
Os custos de capacidade elevaram os custos médios no atacado em toda a PJM em 2025, e os preços no varejo de Maryland subiram naquele ano, em parte pelo mesmo motivo. Compras escalonadas e contratos mais longos mudam o momento em que um aumento chega às residências; quanto chega, e quando, depende dos contratos de compra, das tarifas no varejo e dos reguladores estaduais. Se o hedge também reduz o total é uma questão em disputa.
A capacidade é um dos caminhos de um data center até a conta de outra pessoa. Os fios são outro. A defensoria de Maryland diz que os custos de transmissão no estado estão sendo puxados por grandes projetos de expansão construídos sobretudo para o crescimento de data centers fora de Maryland, projetos que, argumentou ela, impõem custos injustos aos consumidores de Maryland. A transmissão é paga por meio de tarifas reguladas, e essas tarifas incluem um retorno sobre o capital investido.
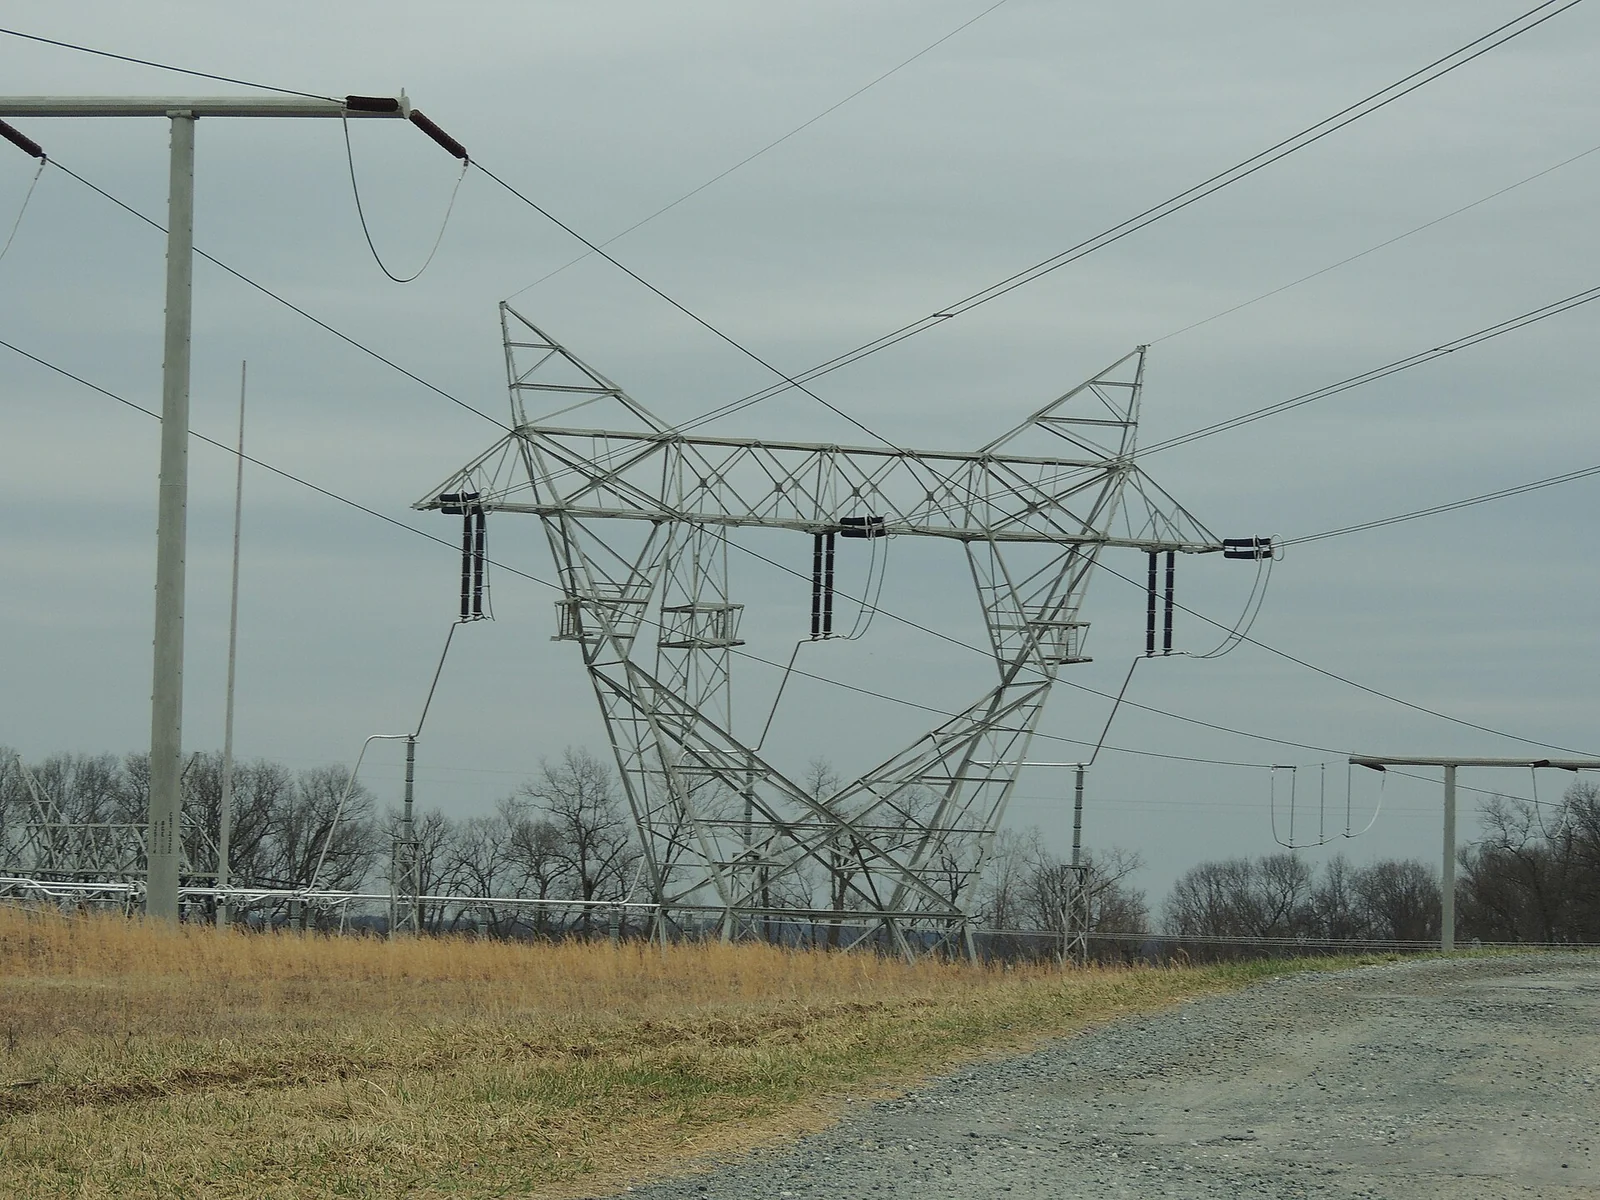
Os dois caminhos funcionam de modo diferente e pedem soluções diferentes. A capacidade passa por um preço de mercado compartilhado. Quando um grande comprador novo entra num mercado apertado, o preço do leilão sobe para todo comprador exposto a ele, mesmo que o recém-chegado pague cada centavo da própria conta. Os fios passam por custos alocados: linhas, subestações e usinas construídas para atender clientes específicos e recuperadas em processos tarifários, nos quais um regulador decide quem arca com elas. O órgão de auditoria do Legislativo da Virgínia descreveu exatamente esse par em dezembro de 2024. Os data centers, concluiu, estavam “pagando atualmente o custo integral do seu serviço”, mas sua demanda “provavelmente aumentará os custos do sistema para todos os consumidores”.
O que a estimativa do monitor diz, e o que não diz
Quanto da alta de preços da PJM cabe aos data centers? Uma resposta vem da Monitoring Analytics, o monitor independente que vigia os mercados da PJM. Seu método é um contrafactual. Toma cada leilão tal como de fato fechou e recalcula o resultado como se a carga de data centers não estivesse na previsão, e então compara as receitas. Por esse critério, estima que a carga existente e prevista de data centers respondeu por US$ 6,3 bilhões dos US$ 16,4 bilhões em encargos de capacidade de 2028/29, e por US$ 29,4 bilhões nos quatro leilões de 2025/26 a 2028/29. Chama o crescimento dos data centers, real e previsto, de principal motivo das condições apertadas e dos preços altos do mercado, e a precisão das previsões de “altamente questionável”.
Para os três leilões de 2025/26 a 2027/28, o monitor também separou a carga de data centers que existia quando cada previsão foi preparada dos acréscimos que a previsão projetava, incluindo a expansão em instalações existentes. Dos US$ 23,1 bilhões que atribuiu à carga de data centers nesses leilões, US$ 21,3 bilhões vieram só dos acréscimos projetados. No leilão de 2027/28, remover toda a carga de data centers teria cortado a receita em US$ 6,50 bilhões, e remover apenas os acréscimos projetados, em US$ 6,24 bilhões. Pelos números do monitor, a maior parte do efeito veio de uma demanda que ainda era projeção.
O monitor faz suas próprias ressalvas. Os números são estimativas que dependem de premissas, os cenários não podem simplesmente ser somados e, em 2027/28, o preço mínimo do leilão estreitou a diferença entre eles. O valor do leilão também não é o mesmo que os consumidores pagam. A PJM diz que a demanda protegida por usinas próprias das distribuidoras ou por contratos bilaterais não fica exposta ao preço do leilão. O monitor rejeita isso: “Hedges nunca podem vencer o mercado ao longo do tempo, porque todo hedge tem um comprador e um vendedor.”
Joe Bowring, presidente do monitor, expôs a consequência sem rodeios em julho de 2026. “Isso não é algo que os próprios data centers estejam de fato pagando”, disse. “É um custo que está sendo imposto a todos os consumidores na área de atuação da PJM.” Os data centers pagam as próprias contas de luz. O argumento de Bowring diz respeito ao preço de equilíbrio mais alto e ao que ele custa a todos os demais, cuja exposição depende de como seu fornecimento é comprado.
Os data centers não são a única causa registrada. O próprio relato da PJM sobre o salto de 2024 punha as desativações em primeiro lugar, e a NOVEC argumentou perante a FERC que a alocação de custos da contratação de reserva ignorava causas estruturais do déficit além do crescimento da carga, como usinas desativadas por causa de políticas estaduais.
O teto de preço muda a aritmética daqui em diante. Quando o preço do leilão atinge o teto, um aperto maior já não consegue elevá-lo e aparece, em vez disso, como déficit em relação à meta de confiabilidade, embora outros custos de eletricidade ainda possam subir. O teto também retarda o alívio: pequenos cortes na demanda podem deixar o preço no teto. Numa carta de 1º de setembro de 2026, Mills disse ao People’s Counsel de Maryland que seria necessária uma redução substancial da carga para que o leilão de dezembro fechasse abaixo do teto, de modo que as mudanças na previsão pedidas pela defensoria “não terão impacto nas contas dos consumidores”.
Quem responde por uma previsão
A previsão começa com pedidos. Em outubro de 2024, a NOVEC pediu à PJM que acrescentasse à sua previsão de carga de 2025 um ajuste para o crescimento de data centers em seu território, e outras distribuidoras fizeram solicitações semelhantes. Desde então, a PJM apertou o filtro. Na previsão de janeiro de 2026, os anos mais próximos exigem compromissos “firmes”, como obrigações de serviço assinadas ou compromissos de construção, enquanto projetos mais distantes são tratados como “não firmes” e descontados, ou seja, contados por menos que seu tamanho integral. Isso reduziu os ajustes de grandes cargas no curto prazo em comparação com a previsão de 2025.
As solicitações em estado bruto mostram por que um filtro é necessário. Em outubro de 2025, a defensoria do consumidor de Maryland calculou que as solicitações das distribuidoras mais ou menos dobrariam o crescimento de data centers já previsto no planejamento, levando-o a cerca de 60 GW até 2030. Todo o pico de demanda de Maryland, construído ao longo de um século, é de cerca de 12 GW. “Há sinais enormes de que as solicitações para acrescentar mais data centers à previsão estão absurdamente superestimadas”, disse David Lapp, o People’s Counsel, cuja defensoria comparou os pedidos à corrida por terras de Oklahoma de 1889. Eram solicitações, não a previsão que a PJM adotou.
Várias forças empurram as previsões para cima. O pico de carga de um data center é incerto mesmo depois que ele entra em operação, observa a AIE, porque os servidores são instalados aos poucos e os empreendedores muitas vezes reservam uma conexão à rede maior do que a de que precisam no início. Advogados da Electricity Law Initiative de Harvard argumentam que as distribuidoras têm incentivo para anunciar um crescimento otimista, que promete investimentos de capital e lucros futuros, e que sua relutância em divulgar detalhes dos projetos pode levar um mesmo projeto a ser contado por várias distribuidoras. Em outubro de 2026, o Departamento de Energia dos EUA disse à FERC que, sem acompanhar se cada projeto entra em operação, a PJM não consegue conciliar de forma confiável suas previsões nem evitar a dupla contagem.
A Grã-Bretanha mostra o mesmo padrão por outro ângulo. Suas ofertas contratadas de conexão de demanda subiram de 41 GW para 125 GW entre novembro de 2024 e junho de 2025, mais que triplicando em menos de um ano. O Ofgem, o regulador de energia, teme que um número significativo desses projetos talvez nunca saia do papel, “criando sinais enganosos sobre as necessidades futuras de investimento na rede”.
Qualquer exagero que sobreviva às verificações da PJM alimenta o que o leilão compra. Uma distribuidora apresenta um pedido, a PJM aplica o desconto e o leilão compra capacidade para o que sobra. Pelas regras atuais da PJM, diz a defensoria de Maryland, os consumidores residenciais de toda a região pagam a conta dos custos de capacidade e de transmissão gerados pelo crescimento projetado de data centers, e essa conta é paga quer o data center projetado apareça, quer não. A contratação de reserva teria fixado por 15 anos a parcela de cada distribuidora a partir de um único retrato da previsão. Se a previsão se revelar errada, a capacidade já foi comprada, e as regras decidem quem arca com ela.
Quando as previsões de eletricidade falharam

Nos anos 1970, os planejadores do Noroeste do Pacífico esperavam que a demanda continuasse a crescer cerca de 7% ao ano, e o Washington Public Power Supply System, o WPPSS, pôs-se a construir cinco usinas nucleares. Preços mais altos desaceleraram o crescimento para 4%, e em 1983 as previsões tinham caído para 2% ao ano. O custo projetado das usinas chegara a US$ 24 bilhões em 1982. Em janeiro daquele ano, o WPPSS cancelou as usinas 4 e 5, porque a energia que produziriam não seria necessária. As 88 distribuidoras participantes tinham contratos take-or-pay que as obrigavam a pagar sua parte “quer os projetos venham ou não a ser concluídos ou a entrar em operação”. A Suprema Corte do estado de Washington decidiu mais tarde que elas não tinham obrigação legal de arcar com a dívida. Em julho de 1983, o WPPSS deixou de pagar US$ 2,25 bilhões em títulos, então a maior inadimplência de títulos municipais da história dos EUA, deixando os detentores dos títulos com papéis que valiam uma fração do que custaram. Os consumidores já vinham pagando: as distribuidoras repassavam seus custos, inclusive os das usinas canceladas, e o preço médio no varejo da região subiu de 1,7 para 3,2 centavos de dólar por kWh entre 1979 e 1983. Os novos contratos da Virgínia são um instrumento diferente: acordos de serviço entre um data center e sua distribuidora, com cobranças mínimas e garantias atreladas.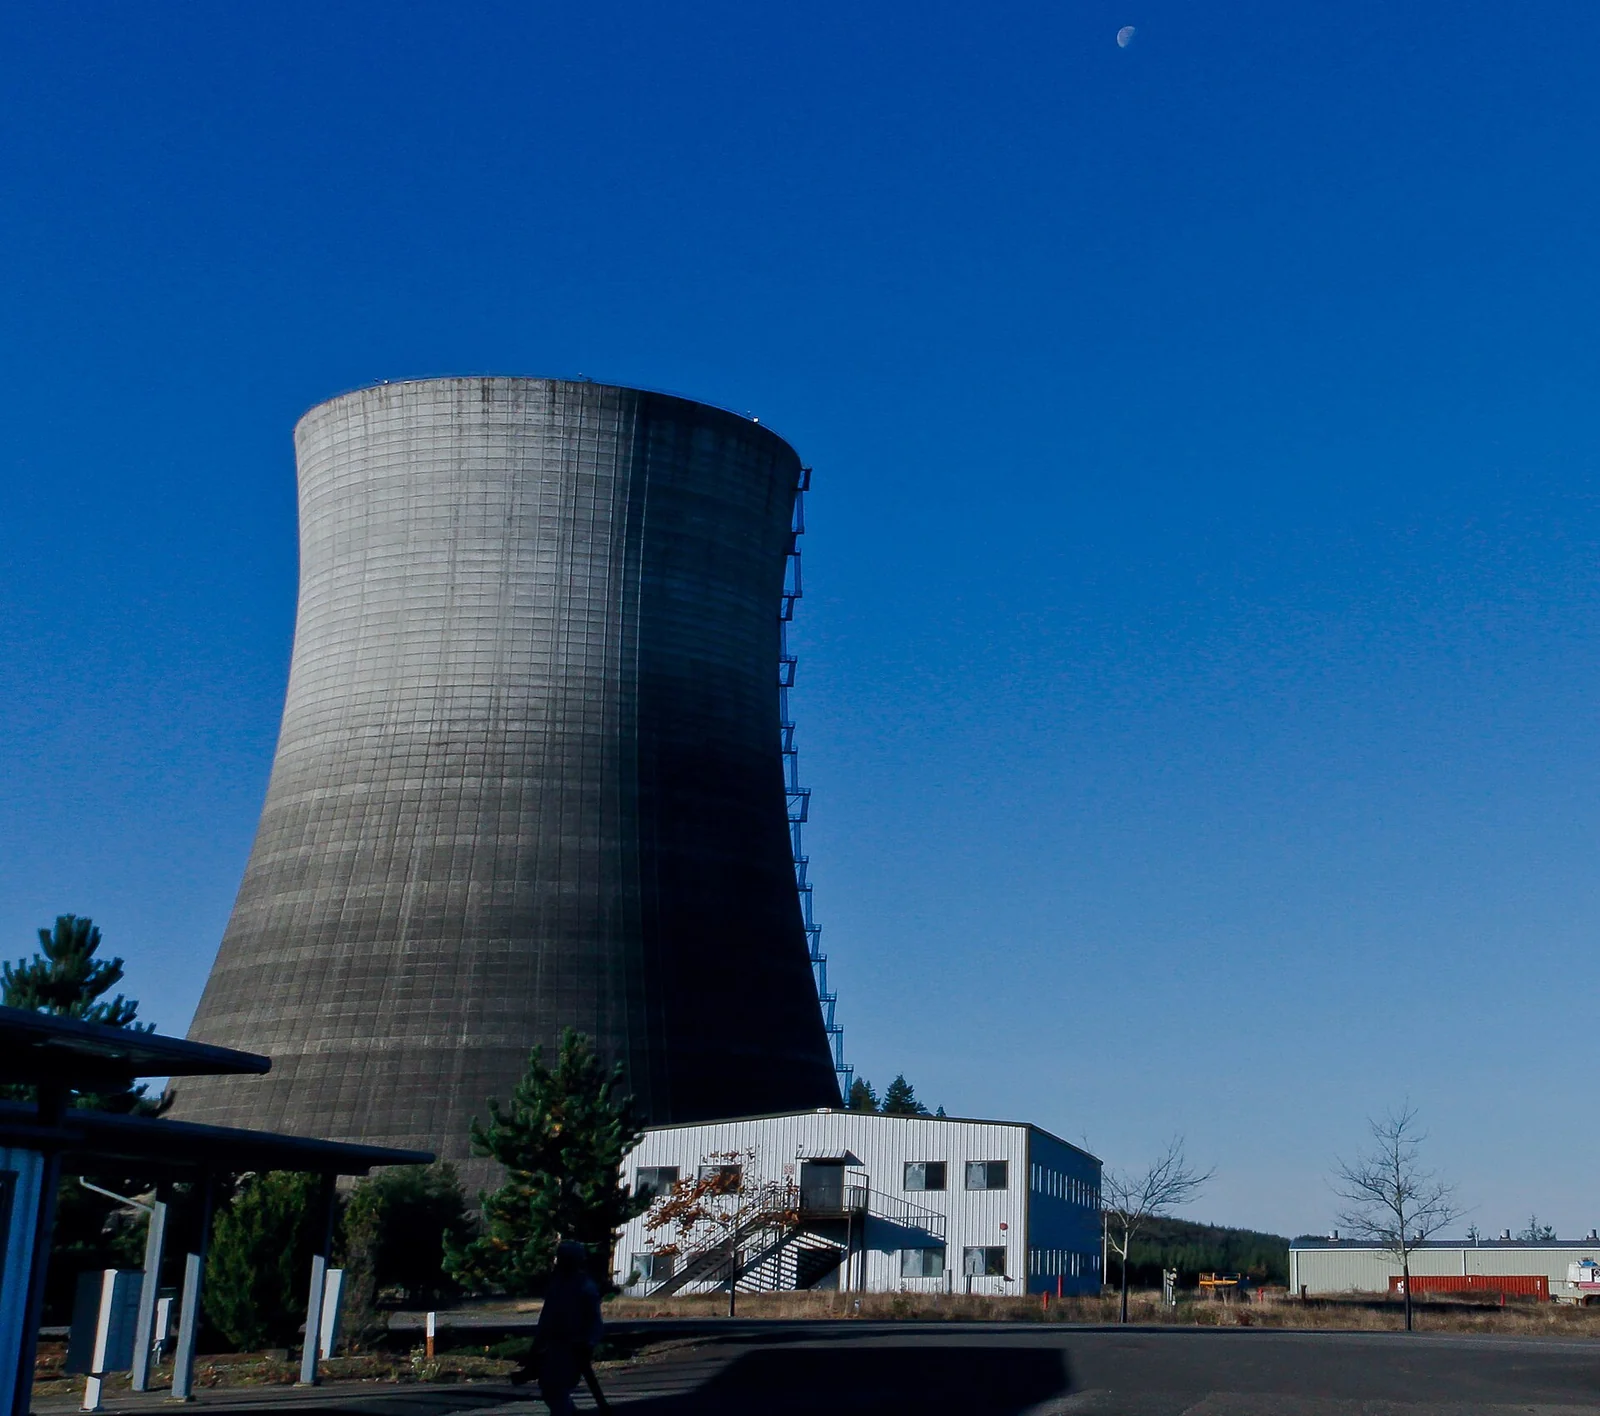
Três soluções para três riscos diferentes
Três regras de três jurisdições mostram o leque de respostas. Cada uma cobre parte da exposição e deixa parte em aberto.
Na Virgínia, a State Corporation Commission aprovou uma classe tarifária para os maiores clientes da Dominion Energy, a GS-5, que entra em vigor em janeiro de 2027 e abrange clientes novos e existentes acima de limites fixados de capacidade e de consumo de energia. Os clientes abrangidos, entre eles data centers de hiperescala, terão de pagar todo mês pelo menos 85% dos custos de transmissão e distribuição incorridos para atendê-los, por menos energia que de fato usem; os que começaram a ser atendidos antes de 2016 estão isentos. Novos grandes clientes que contratarem a partir de 1º de janeiro de 2027 terão de receber e pagar pelo serviço por no mínimo 14 anos, e os que não tiverem crédito suficiente poderão ter de garantir até 60% de suas cobranças mínimas ao longo do prazo. A comissão também ordenou à Dominion que se afastasse de seu método de alocação dos custos de geração e, depois de concluir que os grandes clientes contribuem menos para a transmissão que as outras classes, que propusesse novas formas de alocar os custos de transmissão em processos futuros.
A tarifa foi construída para os custos alocados e para o risco de previsão nos fios. Se um data center usar menos que o planejado, seus pagamentos mínimos continuam cobrindo as linhas construídas para ele. Ela não toca no preço de mercado compartilhado, o caminho que o órgão de auditoria da Virgínia identificou: um data center que paga integralmente seu mínimo ainda soma sua demanda ao leilão da PJM. Uma tarifa pode, no entanto, mudar quem paga dentro de uma mesma distribuidora. Em julho de 2026, a comissão reguladora de serviços públicos do Oregon aprovou um aumento tarifário de 29,7% para a nova classe da Portland General Electric que reúne data centers, mineradores de criptomoedas e grandes usuários industriais acima de 20 MW, criada com base na lei estadual POWER Act. Enquanto isso, as contas dos clientes residenciais da PGE caíram 1,3%, cerca de US$ 1,91 por mês.
A Irlanda foi atrás da oferta. Os data centers usaram 23% da eletricidade medida do país em 2025, contra 28% de todas as residências somadas. Depois de uma moratória de fato a novas conexões de data centers, em vigor desde 2021, a reguladora de energia, a CRU, fixou em dezembro de 2025 novas condições para os novos pedidos de conexão. Um data center que busque uma conexão de 10 megavolts-ampères ou mais, uma medida de capacidade de conexão, precisa trazer geração ou armazenamento no local ou nas proximidades que possa ser acionado sob demanda, dimensionado para corresponder a essa conexão depois de descontadas as interrupções esperadas, e precisa participar do mercado atacadista. Também precisa cobrir 80% de sua demanda anual com energia renovável irlandesa adicional em até seis anos após ser conectado.
Um data center que traz o próprio fornecimento despachável soma ao conjunto além de retirar dele, de modo que a regra atua diretamente sobre o caminho do preço. Sua exposição está em outro lugar: as usinas precisam ser construídas, e a regra precisa sobreviver nos tribunais. Em abril de 2026, a Alta Corte autorizou três grupos ambientalistas a contestá-la com base no direito climático e ambiental irlandês e europeu, e até 24 de outubro nenhuma decisão havia sido noticiada.
A Grã-Bretanha está indo atrás da fila. Em julho de 2026, o Ofgem propôs que projetos de data centers acima de 40 MW garantam uma taxa de compromisso de £ 237.500 a £ 712.500 por megawatt, em dinheiro ou por meio de seguro-garantia ou carta de crédito, a partir do momento em que aceitam uma oferta de conexão. O valor seria devolvido quando o projeto fosse energizado e perdido se ele deixasse a fila antes, e as quantias perdidas reduziriam as tarifas de transmissão dos demais clientes. As respostas deviam ser enviadas até 16 de setembro, e até 24 de outubro o Ofgem não havia publicado uma decisão. A taxa tornaria mais caras as reservas especulativas e poderia dar aos planejadores da rede um retrato mais claro da demanda. Ela se destina a precificar o risco de não construir, não a pagar pela rede.
Na PJM, as cobranças mínimas da Virgínia deixam o preço compartilhado do leilão onde estava. O monitor de mercado propôs uma forma de lidar com ele: retirar do leilão regular toda a carga prevista de data centers que não estivesse em operação até 1º de junho de 2026 e comprar capacidade para ela num leilão de confiabilidade separado. A PJM não a adotou.
Quando o crescimento barateia a energia
Nos estados americanos, de 2019 a 2025, aqueles em que a demanda de eletricidade cresceu mais depressa em geral viram os preços médios no varejo cair em termos reais, enquanto estados em que a demanda encolheu muitas vezes viram altas. Uma presença significativa de data centers não pareceu alterar esse padrão. Um laboratório de políticas públicas da Universidade Rutgers relacionou as contas residenciais de 24 estados, de 2014 a 2024, a 2.277 data centers em operação e não encontrou efeito estatisticamente significativo no nível das áreas de concessão das distribuidoras, onde as tarifas são fixadas.
A comparação entre estados é mais fraca para as residências: ali, a relação entre crescimento da demanda e preços “não é tão clara quanto para os preços médios de todos os setores”, e “pode mudar”. A amostra de Rutgers tem um limite à parte. A maioria de seus data centers foi construída antes da atual onda de investimentos em IA, e seu autor escreveu: “O futuro pode ser muito diferente.” Os economistas do Laboratório Nacional Lawrence Berkeley que reuniram os números estaduais apontam eles mesmos a exceção: “O passado não precisa ser prólogo, como ilustra o exemplo da PJM.”
A modelagem prospectiva aponta para o outro lado. Um modelo revisado por pares do sistema elétrico americano, publicado em junho de 2026, projeta que a demanda de data centers e da mineração de criptomoedas pode deixar os custos marginais de geração de 6% a 29% mais altos em âmbito nacional em 2030 do que num futuro sem essa demanda, e até 57% mais altos no centro e no norte da Virgínia. É uma projeção de custos no atacado, e seus autores observam que a geração é apenas uma parte do que os consumidores pagam.
Os dois lados cabem na distinção da AIE. O crescimento pode reduzir os custos médios onde a capacidade ociosa o absorve, e elevá-los onde a oferta adicional e o investimento na rede custam mais. A PJM, abaixo da meta de confiabilidade e com preços no teto, é o caso que os autores do Berkeley Lab destacam. Quanto a quem arca com o custo, a AIE diz que isso “cabe, em última instância, aos formuladores de políticas”. No Oregon, as residências tiveram um pequeno corte quando os grandes usuários passaram a pagar mais.
A parte que ninguém resolveu
O preço de mercado compartilhado é o caminho que as tarifas não alcançam, e a própria tentativa da PJM de enfrentá-lo fracassou em outubro. Seu plano, o Interim Resource Adequacy Service, teria permitido que grandes cargas novas se conectassem sem capacidade nova correspondente, desde que pudessem ser cortadas antes de emergências. A PJM também pretendia usá-lo para retirar do lado da demanda do leilão de dezembro as grandes cargas novas que não trouxessem a própria capacidade. Em 9 de outubro, a FERC o rejeitou em grande parte, junto com as regras de “traga sua própria capacidade nova” da PJM, por entender que invadiam a jurisdição estadual sobre as tarifas no varejo e pareciam discriminar as grandes cargas.
As disposições, escreveu a FERC, “parecem impor obrigações diretamente às grandes cargas novas elegíveis, que são, em sua maior parte, consumidores de varejo”. O comissário David Rosner advertiu que excluir essas cargas poderia produzir “um mercado de capacidade sinalizando que a PJM tem capacidade mais que suficiente enquanto a região corta milhares de megawatts de demanda”. A FERC aprovou, sim, um registro com a localização de cada grande carga, seu cronograma de aumento de consumo e seu fornecimento de capacidade. Analistas de ações da Jefferies disseram que a decisão potencialmente levaria a preços de capacidade mais altos por mais tempo.
Isso devolve a questão aos estados. Em 15 de outubro, o governador da Pensilvânia, Josh Shapiro, pediu para intervir num processo que contesta a estrutura tarifária da PPL Electric Utilities, a primeira vez em pelo menos 15 anos que um governador intervinha perante a comissão de serviços públicos do estado, e disse que defenderia uma classe de clientes separada para grandes data centers. Um projeto de lei federal que teria obrigado os reguladores estaduais a “considerar” fazer os grandes usuários arcarem com os custos da infraestrutura construída para eles fracassou no Senado em 30 de setembro, com 57 votos a 43, aquém dos 60 necessários para avançar. O leilão de dezembro da PJM, para 2029/30, está marcado para ocorrer com base num pico previsto de 171.916 MW e num teto de US$ 337,83 por MW-dia.
Em 7 de outubro, o Departamento de Energia disse à FERC que as grandes cargas, “não as famílias americanas nem outros consumidores empresariais”, devem financiar a geração e a infraestrutura que seus projetos exigem. Numa reunião especial de seus membros em 22 de outubro, a PJM apresentou as condições substitutas que planejava protocolar em 29 de outubro. A parcela de custo de cada zona acompanharia seu crescimento em grandes cargas entre 2026/27 e 2028/29, contado a partir dos contratos de serviço assinados pelas distribuidoras com esses clientes. As garantias cairiam para 40% do valor descontado dos pagamentos devidos: no exemplo calculado pela PJM, cerca de US$ 680.000 por megawatt, em vez de US$ 1,5 milhão. Os lances seriam abertos em março de 2027. Tudo isso ainda era uma proposta à espera da FERC. A taxa mais baixa aliviaria o fardo que, segundo a NOVEC, superava seus ativos, mas uma distribuidora que deixasse de pagar ainda deixaria sua parcela para os outros do grupo. Quem paga pela capacidade comprada para um data center que chega atrasado, o data center, a distribuidora que a pediu ou todos os demais, volta a ser uma decisão da FERC.
Artigos relacionados
- Como falta água num país chuvoso
- Por que os governos ricos estão pagando mais para tomar emprestado, e quem sente o impacto
- Por que a fusão nuclear está a 20 anos de distância há 70 anos — e se isso enfim está mudando
Leituras recomendadas
Como Associado da Amazon, a Eikleaf ganha com compras qualificadas. Os links de livros abaixo são links de afiliado: se você comprar por meio deles, podemos receber uma pequena comissão, sem custo adicional para você.
 The Grid: The Fraying Wires Between Americans and Our Energy FutureHistória acessível de como a rede elétrica dos EUA foi construída e paga, e de por que ela tem dificuldade com novos tipos de demanda e de oferta.Superpower: One Man’s Quest to Transform American EnergySuperpower: One Man’s Quest to Transform American EnergyA história de um projeto fracassado de transmissão de longa distância, mostrando como o licenciamento, a divisão de custos e a política local bloqueiam novas linhas.Atlas da IA: poder, política e os custos planetários da inteligência artificialAtlas da IA: poder, política e os custos planetários da inteligência artificialTrata a IA como uma indústria física de minerais, energia e data centers, ampliando a pergunta do artigo sobre quem arca com seus custos.
Vídeos recomendados
 13:30Nós precisamos conversar sobre DATA CENTERSDiscute o consumo de energia e água dos data centers e quem paga pela infraestrutura que eles exigem.
 3:15Especialistas alertam para alto consumo de energia dos data centersEspecialistas alertam para o alto consumo de eletricidade dos data centers e a pressão sobre a rede.
 24:01How the Electrical Grid Is Being Rebuilt for AI | Bloomberg PrimerIntrodução da Bloomberg sobre como a rede elétrica dos EUA está sendo reconstruída para a demanda impulsionada pela IA, o investimento cujo pagamento o artigo questiona.
Como citar este artigo
Ulfur Atli. “Quem paga pela rede de que os data centers precisam?.” Eikleaf, 24 de outubro de 2026, atualizado 25 de outubro de 2026. https://www.eikleaf.com/pt/who-pays-for-the-grid-that-data-centres-need/
Aviso sobre IA generativa
Parte do conteúdo desta página foi gerada e/ou editada com a ajuda de uma IA generativa.
Mídia
Data centers em Ashburn – Wikimedia Commons
Subestação Conastone da BG&E – Wikimedia Commons (Foto: Tonyglen14, CC BY 2.0)
Torre de resfriamento da usina nuclear de Satsop – U.S. Army (DVIDS)
Principais fontes e referências
Federal Energy Regulatory Commission. “Order Accepting Reliability Backstop Procurement and Establishing Further Procedures,” PJM Interconnection, L.L.C., 196 FERC ¶ 61,245, Docket Nos. ER26-3380-000 and EL26-108-000. 29 September 2026. https://elibrary.ferc.gov/eLibrary/filelist?accession_number=20260929-3099&optimized=false (copy on PJM’s site: https://www.pjm.com/pjmfiles/directory/etariff/FercOrders/9154/20260929-er26-3380-000.pdf)
PJM Interconnection. “Tariff, Section 9.2(b) Stakeholder Consultation of Upcoming 205 Filing on Reliability Backstop Procurement.” Special Members Committee presentation, 22 October 2026. https://www.pjm.com/-/media/DotCom/committees-groups/committees/mc/2026/20261022-special/item-01—1-tariff-section-92b-stakeholder-consultation-of-upcoming-205-filing-on-reliability-backstop-procurement—presentation.pdf
Howland, Ethan. “FERC chair slams PJM ‘mess’ as country’s largest grid operator delays power auction.” Utility Dive, 30 September 2026. https://www.utilitydive.com/news/pjm-delays-backstop-procurement-ferc-data-center/831751/
Howland, Ethan. “DOE presses PJM on ratepayer protections from large load costs.” Utility Dive, 8 October 2026. https://www.utilitydive.com/news/doe-pjm-ferc-ratepayer-protection-large-load-data-center/832479/
Howland, Ethan. “FERC rejects most of PJM’s large load interconnection plan.” Utility Dive, 12 October 2026. https://www.utilitydive.com/news/ferc-pjm-large-load-interconnection-iras-byonc/832716/
Northern Virginia Electric Cooperative. “NOVEC Data Center Load Forecast.” PJM Load Analysis Subcommittee, 25 October 2024. https://www.pjm.com/-/media/DotCom/committees-groups/subcommittees/las/2024/20241025/20241025-item-03b—novec-large-load-request.pdf
PJM Interconnection. “PJM Capacity Market: Promoting Future Reliability.” Fact sheet, 2025. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/fact-sheets/pjm-capacity-market-promoting-future-reliability-fact-sheet.ashx
Federal Energy Regulatory Commission. “Energy Primer: A Handbook for Energy Market Basics.” 2024 edition. https://www.ferc.gov/sites/default/files/2024-01/24_Energy-Markets-Primer_0117_DIGITAL_0.pdf
PJM Interconnection. “PJM Capacity Auction Procures Sufficient Resources To Meet RTO Reliability Requirement.” 30 July 2024. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/2024-releases/20240730-pjm-capacity-auction-procures-sufficient-resources-to-meet-rto-reliability-requirement.pdf
PJM Interconnection. “PJM Auction Procures 134,311 MW of Generation Resources; Supply Responds to Price Signal.” 22 July 2025. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/2025-releases/20250722-pjm-auction-procures-134311-mw-of-generation-resources-supply-responds-to-price-signal.pdf
PJM Interconnection. “PJM Capacity Auction Procures 138,318 MW of Generation Resources.” 14 July 2026. https://www.pjm.com/-/media/DotCom/about-pjm/newsroom/2026-releases/20260714-pjm-capacity-auction-procures-138318-mw-of-generation-resources.pdf
PJM Interconnection. “2026 Load Forecast Report.” January 2026. https://www.pjm.com/-/media/DotCom/library/reports-notices/load-forecast/2026-load-report.pdf
PJM Interconnection. “2029/2030 RPM Base Residual Auction Planning Period Parameters.” 3 September 2026. https://www.pjm.com/-/media/DotCom/markets-ops/rpm/rpm-auction-info/2029-2030/2029-2030-planning-period-parameters-for-base-residual-auction-report.pdf
Mills, David E. Letter to David S. Lapp, Maryland People’s Counsel. PJM Interconnection, 1 September 2026. https://www.pjm.com/-/media/DotCom/about-pjm/who-we-are/public-disclosures/2026/20260901-pjm-president-ceo-response-to-md-office-of-peoples-counsel-letter-regarding-base-residual-auction-2029-2030.pdf
Monitoring Analytics. “2026 Quarterly State of the Market Report for PJM: January through June,” Sections 1 and 5. August 2026. https://www.monitoringanalytics.com/reports/PJM_State_of_the_Market/2026/2026q2-som-pjm-sec1.pdf
Monitoring Analytics. “Analysis of the 2027/2028 RPM Base Residual Auction – Part A.” 5 January 2026. https://www.monitoringanalytics.com/reports/Reports/2026/IMM_Analysis_of_the_20272028_RPM_Base_Residual_Auction_Part_A_20260105.pdf
Monitoring Analytics. “Market Monitor Report.” PJM Members Committee, 28 July 2026. https://www.monitoringanalytics.com/reports/Presentations/2026/IMM_MC_Market_Monitor_Report_20260728.pdf
Egan, John. “Report: Data Centers Create About US$6.3 Billion in Electric Costs for PJM Customers.” Industrial Info Resources, 17 July 2026. https://www.industrialinfo.com/news/article/report-data-centers-create-about-us63-billion-in-electric-costs-for-pjm-customers–360334
Maryland Office of People’s Counsel. “Bill and Rate Impacts of PJM’s 2025/2026 Capacity Market Results & Reliability Must-Run Units in Maryland.” Corrected 29 August 2024. https://opc.maryland.gov/Portals/0/Files/Publications/RMR%20Bill%20and%20Rates%20Impact%20Report_2024-08-13%20Final%20corrected%208-29-24.pdf
Maryland Office of People’s Counsel. “A Consumer’s Guide To Summer 2025 Electric Rates.” Corrected 12 June 2025. https://opc.maryland.gov/Portals/0/Files/Publications/Summer%202025%20Electric%20Rates%20Factsheet%206-12-25.pdf
Maryland Office of People’s Counsel. Bulletin on utility load forecast submissions to PJM. 15 October 2025. https://content.govdelivery.com/accounts/MDOPC/bulletins/3f71d62
Wiser, Ryan, et al. “Retail Electricity Price Trends and Drivers: Data Update—2026 Edition.” Lawrence Berkeley National Laboratory and The Brattle Group, July 2026. https://eta-publications.lbl.gov/sites/default/files/2026-07/retail_price_trends_2026_edition_julyupdate.pdf
Garimella, Kiran. “Are Data Centers Raising Your Electric Bill? Mostly Not. Yet.” New Jersey State Policy Lab, Rutgers University, 22 June 2026. https://policylab.rutgers.edu/publication/are-data-centers-raising-your-electric-bill-mostly-not-yet/
Johnson, Jeremiah X., Cameron Wade, Michael Blackhurst, Joseph F. DeCarolis, Anderson R. de Queiroz, I. Daniel Posen and Paulina Jaramillo. “Power system costs and emissions from data center and cryptocurrency mining expansion in the United States.” Environmental Research Letters 21, no. 11, 114007, 4 June 2026. https://doi.org/10.1088/1748-9326/ae6c3d
International Energy Agency. “Key Questions on Energy and AI.” 2026. https://www.iea.org/reports/key-questions-on-energy-and-ai/executive-summary
Martin, Eliza, and Ari Peskoe. “Extracting Profits from the Public.” Harvard Electricity Law Initiative, March 2025. https://eelp.law.harvard.edu/wp-content/uploads/2025/03/Harvard-ELI-Extracting-Profits-from-the-Public.pdf
Joint Legislative Audit and Review Commission. “Data Centers in Virginia.” 9 December 2024. https://jlarc.virginia.gov/pdfs/reports/Rpt598.pdf
Virginia State Corporation Commission. “SCC Data Center Initiatives.” Fact sheet, posted 24 February 2026. https://www.scc.virginia.gov/media/sccvirginiagov-home/about-the-scc/fact-sheets/scc-data-center-initiatives-02-2026.pdf
Dominion Energy. “Meeting the Demands for Large-Load Customers with Reliable, Affordable, and Increasingly Clean Energy” (GS-5 Large Load Rate Class Report). May 2026. https://sustainability.dominionenergy.com/GS-5%20Large%20Load%20Rate%20Class%20Report.pdf
Southern Environmental Law Center. “Dominion customers to see rate increase, though SCC takes steps designed to ensure data centers pay fair share.” 25 November 2025. https://www.selc.org/press-release/dominion-customers-to-see-rate-increase-though-scc-takes-steps-designed-to-ensure-data-centers-pay-fair-share/
Samayoa, Monica. “Oregon approves PGE’s 29.7% rate hike for data centers under landmark law.” OPB, 7 July 2026. https://www.opb.org/article/2026/07/07/oregon-data-center-general-electric-rate-hikes/
Office of the Governor of Pennsylvania. “Governor Shapiro Files Intervention Petition in PUC Case to Protect PPL Customers from Higher Electricity Costs and Hold Data Center Developers Accountable for Their Energy Usage.” 16 October 2026. https://www.pa.gov/governor/newsroom/2026-press-releases/gov–shapiro-protects-customers-and-holds-data-center-developers
NPR. “AI data centers: How much are ratepayers on the hook for?” 1 October 2026. https://www.npr.org/2026/10/01/nx-s1-5984949/data-centers-ai-ratepayers-congress
Al Jazeera. “US Senate rejects bill targeting AI data centre electricity costs.” 30 September 2026. https://www.aljazeera.com/news/2026/9/30/us-senate-rejects-bill-targeting-ai-data-centre-electricity-costs
Commission for Regulation of Utilities. “The CRU Publishes its Decision on New Electricity Connection Policy for Data Centres.” December 2025. https://www.cru.ie/en-ie/about-us/news/the-cru-publishes-its-decision-on-new-electricity-connection-policy-for-data-centres/
Commission for Regulation of Utilities. “Large Energy User Connection Policy: Decision Paper” (CRU2025236). December 2025. https://cruie-live-96ca64acab2247eca8a850a7e54b-5b34f62.divio-media.com/documents/CRU2025236_Large_Energy_User_connection_policy_decision_paper.pdf
The Irish Times. “Data centres account for almost a quarter of Irish electricity usage in 2025.” 7 July 2026. https://www.irishtimes.com/business/2026/07/07/data-centres-account-for-almost-one-quarter-of-irish-electricity-usage-in-2025/
Friends of the Earth Ireland. “Irish energy regulator sued over latest data centre decision.” 27 April 2026. https://www.friendsoftheearth.ie/news/irish-energy-regulator-sued-over-latest-data-centre-decision/
Ofgem. “Ofgem acts to free up grid capacity by tackling speculative data centre projects.” 29 July 2026. https://www.ofgem.gov.uk/press-release/ofgem-acts-free-grid-capacity-tackling-speculative-data-centre-projects
Ofgem. “Proposed data centre connection reforms.” Consultation, published 29 July 2026; responses due by 16 September 2026. https://www.ofgem.gov.uk/consultation/proposed-data-centre-connection-reforms
Ofgem. “Consultation Curate – Demand Connections Reform.” 29 July 2026. https://www.ofgem.gov.uk/sites/default/files/2026-07/Proposed-data-centre-connection-reforms-curate-consultation-document.pdf
Federal Reserve Bank of San Francisco. “Default for Washington Power?” FRBSF Weekly Letter, 22 April 1983. https://fraser.stlouisfed.org/files/docs/historical/frbsf/frbsf_let/frbsf_let_19830422.pdf
The Christian Science Monitor. “Another federal bailout?” Editorial, 27 July 1983. https://www.csmonitor.com/1983/0727/072712.html