Este artigo foi traduzido automaticamente. A versão original está disponível em inglês.
Última atualização: · 21 min de leitura
Em resumo
Antes da guerra com o Irã, o equivalente a cerca de um quinto do consumo mundial de petróleo passava pelo estreito de Ormuz. Em março, as exportações do Golfo por ali caíram para um décimo, mas o mundo nunca ficou sem petróleo. Um excedente de antes da guerra, oleodutos de desvio, oferta extra e demanda menor taparam a maior parte do buraco. Os estoques pagaram o resto. A maior compensação foi a demanda menor, e quase 30% dessa queda veio da China. O petróleo bruto voltou a fluir, mas o diesel e o gás de cozinha estão atrasados, os estoques estão 509 milhões de barris abaixo do normal e os ataques se multiplicam.
Índice
No fim de outubro de 2026, o xeque Nawaf Al-Sabah, presidente-executivo da petroleira estatal do Kuwait, disse que seu país exportava tanto petróleo bruto quanto antes do início da guerra com o Irã. A dificuldade estava em outro lugar. O Kuwait precisava de mais navios-tanque para transportar seu querosene de aviação e seu diesel. Em 22 de outubro, dia em que suas declarações foram noticiadas, o Brent subiu 4% e fechou perto de US$ 113 o barril, depois de ataques mortais na Arábia Saudita. Os houthis do Iêmen haviam reivindicado ataques ao porto saudita de Yanbu nos dois dias anteriores, e a televisão estatal iraniana afirmou que sete petroleiros tinham pegado fogo ou sido danificados por minas durante a noite no estreito de Ormuz, quatro deles enquanto transferiam petróleo. Ninguém conseguiu confirmar de forma independente a alegação iraniana.
O petróleo bruto estava de volta, e o preço do petróleo continuava subindo. As exportações de bruto tinham se recuperado mais depressa que a oferta de combustíveis refinados, e os estoques gastos para cobrir a lacuna não haviam sido recompostos.
Um estreito fechado para quase todos
Ormuz é a estreita porta marítima na boca do golfo Pérsico, a saída para o petróleo da Arábia Saudita, do Iraque, do Kuwait, dos Emirados Árabes Unidos, do Catar, do Bahrein e do Irã. Em 2024, cerca de 20 milhões de barris por dia passaram por ali, o equivalente a aproximadamente um quinto do consumo mundial de petróleo. Um quinto do comércio mundial de gás natural liquefeito (GNL) seguiu o mesmo caminho, a maior parte vinda do Catar. A Ásia era o destino de 84% do petróleo bruto e de 83% do GNL.
Em 28 de fevereiro de 2026, os Estados Unidos e Israel lançaram ataques conjuntos contra o Irã. Em março, as exportações do Golfo que atravessaram o estreito tiveram média de 2,3 milhões de barris por dia, um décimo do nível anterior à guerra, e o Irã respondeu por mais de 70% do que conseguiu passar. As exportações iranianas naquele mês se mantiveram no patamar de antes da guerra, enquanto todos os outros produtores do Golfo sofreram perdas extremas. O estreito havia se fechado para quase todos, exceto para o país que o fechava.
No fim de outubro, a interrupção já durava quase oito meses. Bilhões de barris que normalmente teriam passado por Ormuz não passaram, e ainda assim o petróleo não acabou no mundo.
Medindo o buraco
Há duas maneiras de medir o que o fechamento retirou do mercado, e elas respondem a perguntas diferentes. A primeira conta as exportações. Em agosto, os fluxos pelo estreito ainda estavam 13,1 milhões de barris por dia abaixo do nível anterior à guerra, e a Agência Internacional de Energia (AIE), a guardiã energética dos países ricos, estimou a perda acumulada de exportações pela via marítima até o fim daquele mês em quase 2,8 bilhões de barris.
A segunda conta a produção. Petróleo que não pode ser embarcado precisa ser armazenado, e a capacidade de armazenamento do Golfo se esgotou depressa. Com poucos navios capazes ou dispostos a carregar e os tanques locais se enchendo, os produtores do Golfo fecharam poços e cortaram a produção em pelo menos 10 milhões de barris por dia em março. A produção de petróleo bruto paralisada chegou ao pico de 10,9 milhões de barris por dia em maio. Em outubro, a Kpler, empresa de dados que rastreia navios-tanque, estimava que mais de 2 bilhões de barris de produção de petróleo bruto e condensado do Oriente Médio tinham sido perdidos desde o início da guerra, e que cerca de 5 milhões de barris por dia ainda estavam fora de operação em 6 de outubro em comparação com fevereiro, boa parte deles iranianos. No fim de outubro, a Kpler calculava o déficit na produção de bruto em cerca de 2,7 milhões de barris por dia.
Diante desse buraco, o balanço da AIE aponta cinco coisas que o preencheram. Elas foram medidas em períodos diferentes, a partir de pontos de partida ligeiramente distintos, de modo que ordenam as fontes de alívio em vez de somar um total redondo.
A primeira foi uma folga que já existia antes de qualquer tiro. O mercado de petróleo entrou na guerra com um excedente de mais de 1 milhão de barris por dia. Em 2025, a oferta havia superado a demanda em 1,4 milhão de barris por dia, em média, e em mais de 2 milhões no segundo semestre, e o excesso foi para os estoques, sobretudo na China. Em janeiro de 2026, os estoques mundiais de petróleo observados somavam 8,21 bilhões de barris, o maior nível desde fevereiro de 2021.
A segunda foi o desvio. A Arábia Saudita pode bombear petróleo bruto através da península até Yanbu, no mar Vermelho, e os Emirados podem levá-lo por oleoduto até Fujairah, fora do estreito, no golfo de Omã. As exportações por esses dois portos subiram de 4,1 milhões de barris por dia em fevereiro para 7,8 milhões em junho e depois recuaram para 5,5 milhões em agosto, após ataques dos houthis no mar Vermelho. Entre o início da guerra e agosto, as rotas alternativas compensaram mais de 500 milhões de barris de exportações perdidas em Ormuz.
Quanto um oleoduto alternativo consegue transportar

O oleoduto Leste-Oeste da Arábia Saudita foi construído no início dos anos 1980 e percorre cerca de 1.200 quilômetros do centro de processamento de Abqaiq, perto do Golfo, até Yanbu, inteiramente em território saudita. Sua capacidade nominal é de 5 milhões de barris por dia, mas em 2019 a Aramco converteu algumas linhas de líquidos de gás natural para transportar petróleo bruto e o ampliou temporariamente para 7 milhões. Em maio de 2026, a Aramco informou que o oleoduto havia atingido esse máximo. Cerca de 2 milhões de barris por dia desse volume abastecem refinarias na costa oeste do reino, o que deixa uns 5 milhões para exportação. O oleoduto dos Emirados até Fujairah transporta até 1,8 milhão de barris por dia. Em junho de 2025, a Administração de Informação de Energia dos EUA estimou que os dois sistemas tinham apenas cerca de 2,6 milhões de barris por dia de capacidade ociosa que poderia ser usada para contornar Ormuz numa emergência. A geografia impõe um segundo limite. A rota direta de Yanbu para a Ásia segue para o sul pelo Bab el-Mandeb, onde ataques dos houthis já haviam perturbado os fluxos de petróleo em 2024. Navegar para o norte, por Suez, pode tornar a viagem quase três vezes mais longa. Não se espera nova capacidade de desvio nos Emirados antes de 2027.
A terceira foi todo o resto do mundo. Até o fim de agosto, os produtores de fora do Golfo tinham acrescentado 420 milhões de barris acumulados desde o início da guerra. Entre fevereiro e agosto, vieram ganhos expressivos dos Estados Unidos, do Brasil e do Cazaquistão, cada um adicionando entre 440 mil e 520 mil barris por dia.
A quarta foi a queda da demanda. De março a agosto, a demanda mundial de petróleo ficou em média 5,8 milhões de barris por dia abaixo da de fevereiro, uma redução acumulada de mais de 1 bilhão de barris. A AIE descreve essa resposta da demanda como “igualmente importante” em relação aos ajustes do lado da oferta. Em suas contas, a menor demanda foi a maior compensação isolada.
A quinta foram os estoques, que pagaram pela lacuna que ainda restava. Em sua avaliação de setembro, a AIE estimou um déficit de 2,2 milhões de barris por dia no segundo trimestre e de 1,7 milhão no terceiro. Esse déficit é o buraco que sobrou depois que os desvios, a nova oferta e a menor demanda fizeram sua parte, e foi coberto com a retirada de petróleo dos tanques. Em agosto, os estoques observados estavam 507 milhões de barris abaixo do nível do início da guerra. Mais de 300 milhões desses barris vieram de estoques de emergência, liberados numa ação coletiva que os membros da AIE acordaram em 11 de março, a sexta e de longe a maior da história da agência.
O preço fez boa parte da triagem. Março trouxe a maior alta mensal dos preços do petróleo já registrada. Em meados de abril, um barril de petróleo do mar do Norte para entrega física era negociado a cerca de US$ 130, uns US$ 60 acima do nível anterior à guerra, e esses preços à vista superaram os dos contratos futuros enquanto refinadores corriam para substituir cargas presas no Golfo. A partir de abril, os preços cederam por algum tempo, à medida que o petróleo de emergência era liberado, as rotas alternativas se enchiam, outros produtores bombeavam mais, parte dos fluxos do Golfo se recuperava e a demanda arrefecia.
Consumir menos ou comprar menos?
“Menor demanda” soa como milhões de pessoas dirigindo menos e cozinhando menos, e em parte foi exatamente isso. A maior fatia isolada, porém, veio da China, onde a demanda é uma estimativa, não uma contagem do combustível entregue aos usuários. A AIE calcula a demanda aparente da China a partir da produção das refinarias e das importações líquidas de combustíveis, com ajustes.
Por essa medida, a China registrou a maior queda de demanda entre todos os países. Suas importações de petróleo, a atividade de refino e as entregas de combustíveis caíram bem abaixo dos níveis anteriores à guerra, e nos seis meses até agosto sua demanda aparente ficou 1,7 milhão de barris por dia abaixo da de fevereiro. Nas contas da AIE, a China respondeu por quase 30% da queda global da demanda.
A China também comprou muito menos petróleo bruto quando os preços dispararam. Suas importações de bruto por via marítima caíram de 11,5 milhões de barris por dia em fevereiro para 6 milhões em junho, o que aliviou consideravelmente a pressão sobre outros importadores de petróleo bruto da Ásia.
O país também recorreu às suas reservas, e a AIE conta isso como uma terceira quantidade, separada, na rubrica dos estoques, e não na da menor demanda. Estima-se que a China tenha acrescentado em média 1,1 milhão de barris por dia a seus estoques de bruto em 2025, levando-os a quase 1,4 bilhão de barris em dezembro, e que tenha continuado a acumular no início de 2026, antes da guerra. Dos 105 milhões de barris que os estoques de bruto fora da OCDE, o clube dos países ricos, perderam até agosto, 65% saíram de tanques de superfície na China. Em setembro, seus estoques em terra caíram no ritmo mais rápido dos registros da Kpler. Essas retiradas vieram sobretudo de estoques comerciais mantidos por refinadores e tradings, enquanto a reserva estratégica do Estado ficou praticamente intocada.
Considerados os nove primeiros meses em conjunto, as retiradas a partir da primavera não tinham esgotado os barris acumulados antes. De janeiro a setembro, as importações de bruto e a produção doméstica da China ainda superavam em 240 mil barris por dia o que suas refinarias processavam.
Fora da China, a AIE atribui a menor demanda a restrições no Oriente Médio, a ordens de racionamento e economia na Ásia e à escassez e aos preços altos em outras regiões, enquanto alguns compradores adiaram compras. Essa queda assumiu três formas.
A primeira foi administrativa. No Oriente Médio, a guerra trouxe restrições às operações petroquímicas e à aviação. Na Ásia, os governos mandaram a população consumir menos. No Paquistão, o primeiro-ministro anunciou em 9 de março uma semana de trabalho de quatro dias nos escritórios e fechou todas as escolas por duas semanas, e a província de Sindh cortou pela metade o combustível dos veículos oficiais. As Filipinas e o Sri Lanka adotaram semanas de quatro dias ou feriados extras, e Bangladesh antecipou as férias universitárias.
A segunda foi a escassez física. Alguns combustíveis simplesmente faltaram. A Índia racionou o gás liquefeito de petróleo (GLP), o gás de botijão usado para cozinhar, sobretudo para usuários comerciais e industriais, e liberou combustíveis alternativos para cozinha. As petroquímicas asiáticas, que usam nafta, GLP e etano como matéria-prima, reduziram a produção num volume equivalente, segundo relatos, a entre 10% e 30% de sua capacidade. No mundo todo, no segundo trimestre, as entregas dessas três matérias-primas caíram 1,8 milhão de barris por dia em relação ao ano anterior, e as de gasóleo, a família de combustíveis que inclui o diesel e o óleo de aquecimento, 1,1 milhão. A demanda mundial de petróleo caiu cerca de 5 milhões de barris por dia na comparação anual naquele trimestre, seu primeiro recuo trimestral desde a pandemia de covid.
A terceira foi o adiamento. Nos países da OCDE, as entregas de gasóleo para usos que não o transporte, em boa parte óleo de aquecimento, caíram 8% na comparação anual nos cinco meses até julho, enquanto famílias e empresas adiavam o abastecimento de seus tanques. As entregas de diesel, mais difíceis de postergar, caíram apenas 2%, sustentadas por medidas governamentais para amortecer os preços. O óleo de aquecimento que não foi comprado no verão ainda terá de ser comprado antes do inverno.
Assim, a maior compensação nas contas da AIE foi real para os alunos paquistaneses mandados para casa e para as empresas indianas que tiveram o gás racionado, e quase 30% dela foi a menor demanda aparente da China. Para 2026 como um todo, a AIE prevê que a demanda mundial de petróleo caia 2,6 milhões de barris por dia.
Forçando a abertura do estreito
O petróleo bruto voltou sem acordo de paz, por meio de um sistema improvisado de autorizações, bloqueios e soluções de contorno.
O Irã controlou o acesso desde o início. No fim de março, já fazia a triagem dos navios: a Guarda Revolucionária dava a cada embarcação aprovada um código de liberação e uma rota, e um barco iraniano a escoltava por águas iranianas ao redor da ilha de Larak. Navios da Malásia, da China, do Egito, da Coreia do Sul e da Índia teriam sido autorizados a passar depois de negociações com o que o Irã chamava de nações “amigas”. Um parlamentar iraniano disse que tinham sido cobrados US$ 2 milhões de algumas embarcações pela travessia, e o Lloyd’s List relatou que pelo menos duas pagaram em iuanes chineses.
Os Estados Unidos acrescentaram um bloqueio próprio. A partir de meados de abril, a Marinha americana bloqueou os portos do Irã, uma medida separada, voltada contra as exportações iranianas e não contra o estreito. O bloqueio foi suspenso depois que os dois governos assinaram um memorando de entendimento em 17 de junho, que abriu uma janela de 60 dias para negociações. Os fluxos de petróleo bruto quase triplicaram nessa janela, mas, como resumiu a Kpler, “O memorando moveu petróleo; não restabeleceu o estreito.” Os EUA reimpuseram o bloqueio em 14 de julho. De meados de julho ao fim de agosto, cerca de cinco embarcações por dia cruzaram o estreito, quase 95% menos que as cerca de 100 diárias de antes da guerra. Em outubro, o secretário-geral da Organização Marítima Internacional (OMI) foi direto: “há um bloqueio duplo”.
O tráfego se recuperou mesmo assim, pela prática e não por acordo. Operadores de petroleiros dispostos a correr o risco começaram a passar petróleo pelo estreito à noite, numa faixa perto da costa de Omã protegida pelas forças armadas americanas, com os transponders de localização e os celulares desligados. Do lado de fora, no golfo de Omã, transferiam a carga para outros petroleiros que esperavam para levá-la à Ásia. Em setembro, a Arábia Saudita recorreu cada vez mais a essas transferências de navio para navio ao longo da costa omanense. Em 1º de outubro, a Kpler avaliou que o estreito estava sendo “aberto à força operacionalmente”, por meio de escoltas, travessias noturnas e transferências, e não de um acordo.
A mina que esperava o primeiro comboio

Escoltar petroleiros pelo Golfo já foi tentado antes. Na guerra Irã-Iraque, o Iraque ampliou seus ataques à navegação em 1984, e 71 navios mercantes foram atacados só naquele ano, contra 48 nos três primeiros anos da guerra. Os ataques reduziram à metade as exportações de petróleo do Irã, cortaram em um quarto a navegação no Golfo e levaram o Lloyd's de Londres a elevar as tarifas de seguro dos petroleiros, embora os navios continuassem navegando. Em 7 de março de 1987, o governo Reagan aceitou pôr onze petroleiros kuwaitianos sob bandeira americana e escoltá-los com navios de guerra dos EUA. A Guarda Revolucionária do Irã esperava os comboios e minou o canal. Em 24 de julho, no primeiro desses comboios, o petroleiro Bridgeton, com a nova bandeira, atingiu uma mina de contato iraniana M-08 perto da ilha Farsi. A explosão abriu um rombo de 50 metros quadrados no casco. O navio continuou flutuando e ninguém a bordo morreu.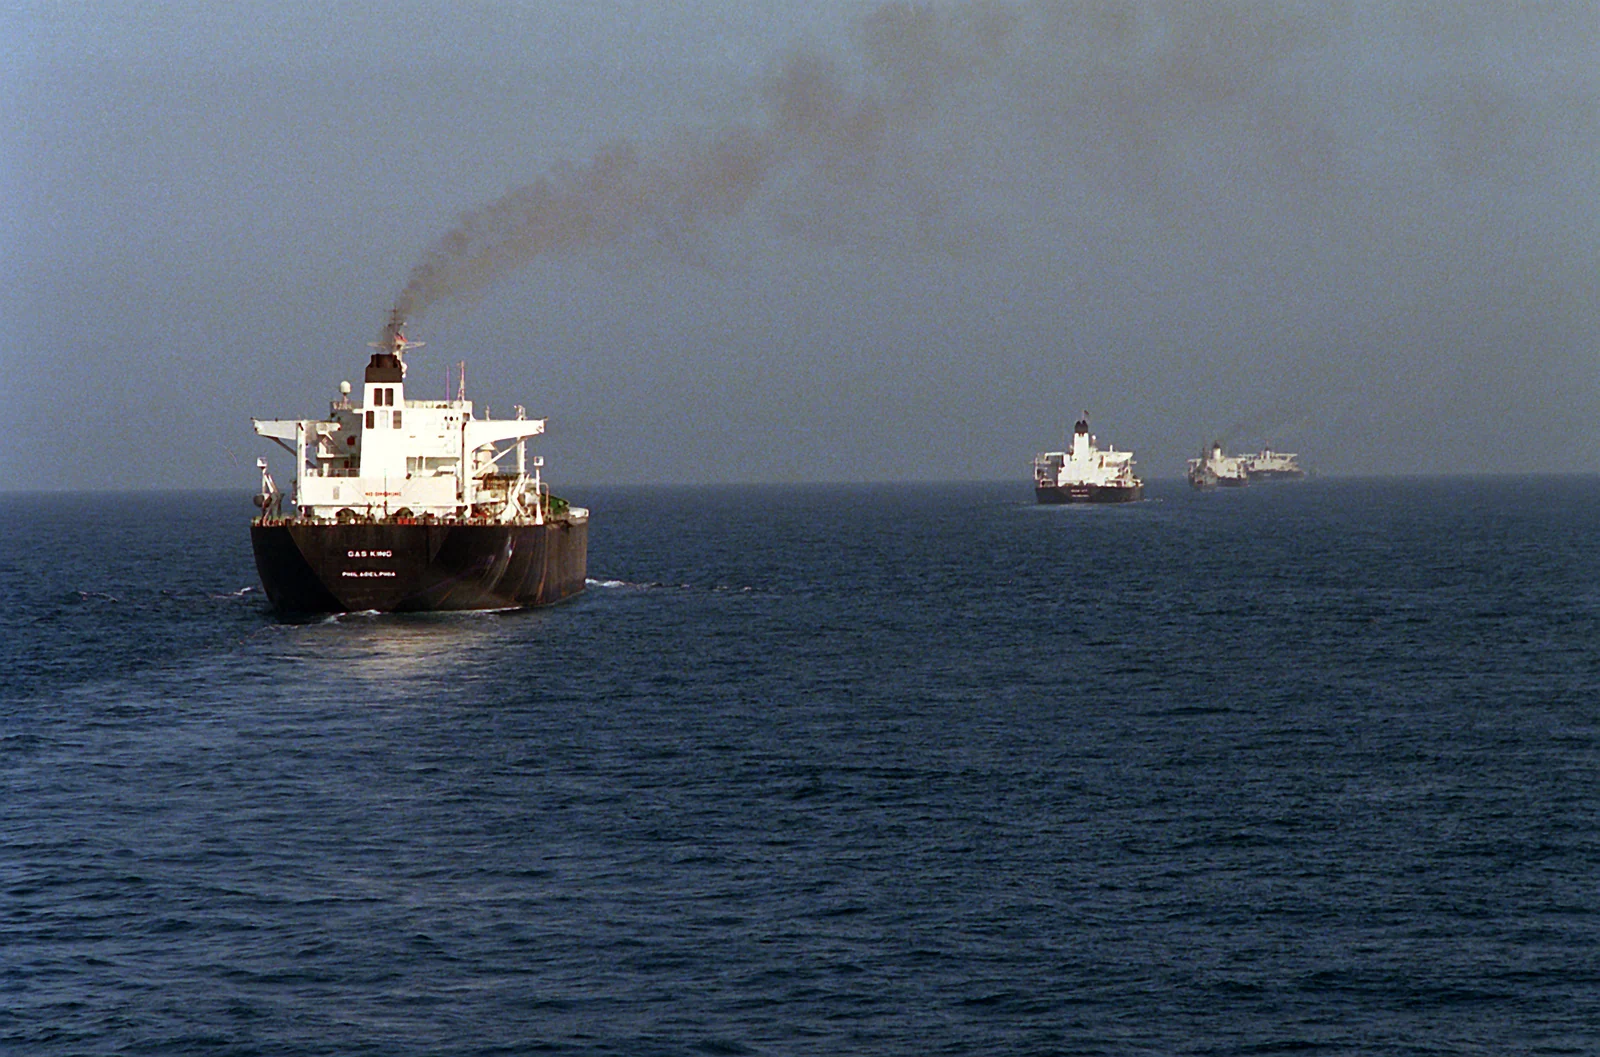
Os volumes vieram em seguida. Em setembro, as exportações de petróleo bruto do Golfo saltaram 4,4 milhões de barris por dia, para 13,9 milhões, mais de três quartos do nível anterior à guerra, à medida que a produção se recuperava e os estoques eram reduzidos. Os fluxos totais de petróleo pelo estreito subiram para 10,9 milhões de barris por dia. As exportações pelas rotas alternativas chegaram a 5,6 milhões de barris por dia depois que o oleoduto Leste-Oeste, paralisado após ataques de drones no início de setembro, foi reparado e, até 22 de setembro, voltou a operar parcialmente. No início de outubro, a Kpler registrava as exportações de bruto do Oriente Médio temporariamente de volta aos níveis anteriores à guerra, mesmo com cerca de 5 milhões de barris por dia de produção ainda fora de operação. No fim de outubro, a oferta de petróleo bruto dos produtores do Oriente Médio, excluído o Irã, estava em 16,8 milhões de barris por dia, acima da média de 2025, enquanto o petróleo iraniano embarcado fora da zona do bloqueio americano havia caído a zero.
Os compradores voltaram junto. As importações indianas de petróleo bruto do Oriente Médio chegaram a cerca de 3 milhões de barris por dia em setembro, de volta ao nível anterior à guerra. Estima-se que empresas chinesas tenham comprado pelo menos 80 milhões de barris de bruto saudita para carregamento entre setembro e novembro, e as importações da China vindas do Oriente Médio caminhavam para superar 5 milhões de barris por dia em outubro, contra 3,5 milhões em setembro. Na semana de 5 a 11 de outubro, pelo menos 104 embarcações sem vínculos com o Irã cruzaram o estreito, 17% menos que na semana anterior, mas 31% mais que a média semanal de agosto.
Cada um desses números depende do que se está contando. A medida mais ampla da Kpler para Ormuz, que ela chama de liberação total, soma as travessias confirmadas do estreito ao petróleo passado de navio para navio no golfo de Omã cujo porto de carregamento ela ainda não consegue rastrear, e suas leituras diárias mais recentes são pisos preliminares que costumam subir à medida que chegam as confirmações. A Lloyd’s List Intelligence conta apenas navios sem vínculos com o Irã. Navios que desligam os transponders aparecem com atraso, quando aparecem. No início de setembro, autoridades americanas disseram que 40 navios com cerca de 18 milhões de barris tinham passado sob escolta dos EUA num único dia, um dia em que a Kpler contou 11 embarcações. Em 22 de outubro, o presidente Trump escreveu que estava passando mais petróleo pelo estreito do que antes da guerra. A contagem da AIE para setembro, o último mês completo, foi de 10,9 milhões de barris por dia, contra cerca de 20 milhões antes da guerra. As estimativas preliminares de liberação total da Kpler oscilaram de 28,5 milhões de barris por dia em 18 de outubro para 4,3 milhões no dia seguinte.
Os barris que ficam para trás
As exportações de petróleo bruto se recuperaram mais depressa que as de combustíveis refinados. Em setembro, o Golfo embarcou 1,9 milhão de barris por dia de derivados, contra 4,7 milhões antes da guerra, e 670 mil barris por dia de GLP, contra 1,5 milhão. A Kpler estimou os fluxos de derivados claros da região, como diesel e querosene de aviação, em cerca de metade do nível anterior à guerra. É essa a lacuna que o chefe do petróleo do Kuwait descrevia em outubro: exportações de bruto de volta aos níveis de antes da guerra e poucos navios-tanque para o querosene de aviação e o diesel.
O diesel mostra quanto essa lacuna custa. O diesel no atacado passou de US$ 200 o barril em Singapura em meados de setembro e atingiu máximas históricas de cerca de US$ 220 na Europa e nos Estados Unidos. No terceiro trimestre, o mundo teve 1,7 milhão de barris por dia a menos de diesel e gasóleo disponíveis do que um ano antes. O diesel responde por um quarto da queda da demanda de petróleo que a AIE prevê para 2026, e a agência espera pouca recomposição dos estoques esgotados de gasóleo, além das oscilações sazonais normais, antes do segundo semestre de 2027.
O GLP mostra como a escassez chega a uma cozinha. A Índia fica com mais de 45% das exportações de GLP do Golfo. Cerca de dois terços do GLP que a Índia usou em 2025 vieram do Golfo, e quase 90% do GLP indiano vai para as casas, para cozinhar e aquecer. A Índia não tem armazenamento significativo de GLP, de modo que uma carga perdida atinge o consumo rapidamente. Em março, a demanda indiana por GLP e etano somados foi 12,5% menor que um ano antes. A partir de junho, as exportações de GLP do Golfo se recuperaram, com navios-tanque levando cargas para fora do Golfo em viagens de ida e volta para transferi-las em alto-mar. Então os ataques de outubro derrubaram esse comércio de vaivém de 432 mil barris por dia em setembro para um ritmo de 177 mil na primeira quinzena de outubro, justamente quando a demanda sazonal sobe na Ásia.
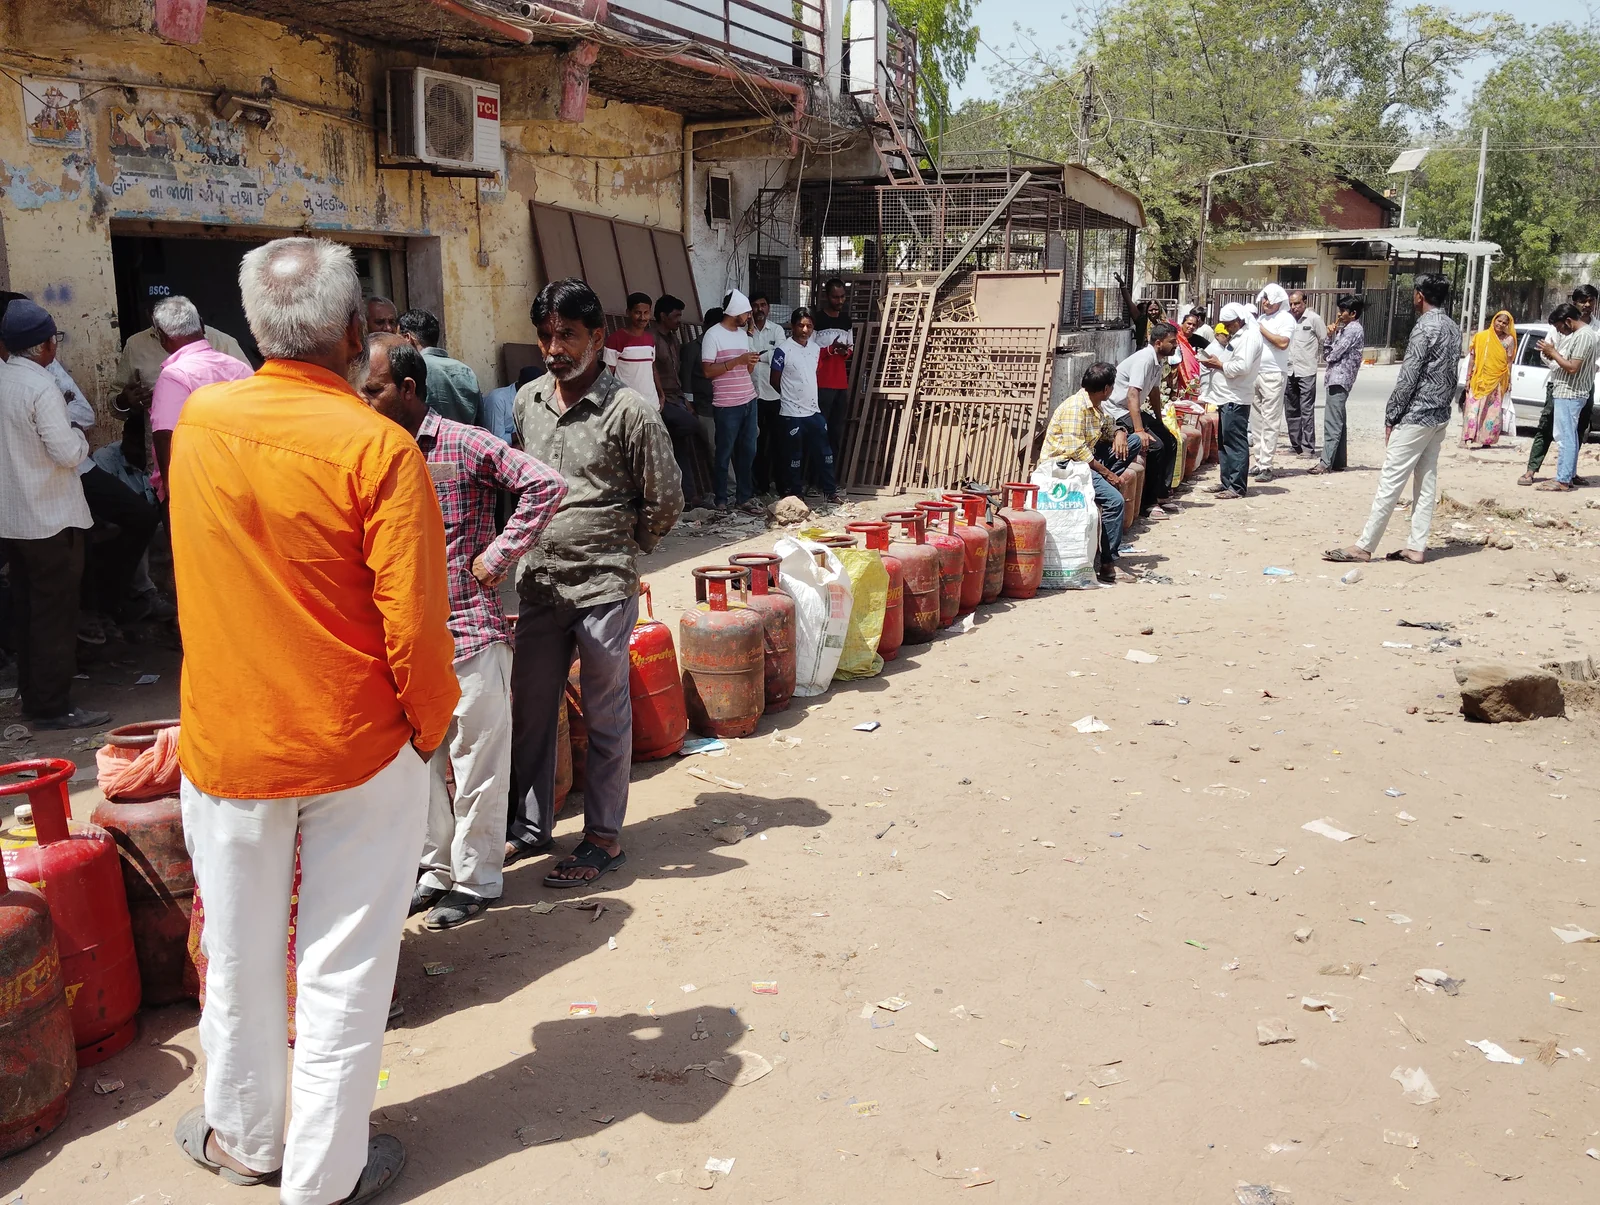
Os estoques de emergência fizeram menos pelo gás de cozinha do que pelo petróleo bruto. A liberação de estoques de emergência de março foi em grande parte de bruto, e as contribuições da Europa foram sobretudo de derivados. Nem mesmo o petróleo bruto era intercambiável. Na primavera, os oleodutos alternativos estavam restritos aos tipos mais leves, o que deixou o bruto mais pesado saudita, emiradense, iraquiano e kuwaitiano praticamente preso no Golfo.
O gás foi o que se saiu pior. A usina de GNL do Catar em Ras Laffan foi atingida em março, e o presidente-executivo da QatarEnergy, Saad Sherida Al-Kaabi, estimou então que 17% da capacidade de exportação do país ficaria perdida por três a cinco anos. Em setembro, Al-Kaabi, que também é ministro da Energia do Catar, calculou os reparos em cerca de três anos e disse que o Catar exportava “muito pouco” porque “não conseguimos exportar pelo estreito de Ormuz”. A QatarEnergy tem declarado força maior todos os meses desde março. Em setembro, as exportações de GNL do Catar foram as maiores desde o início da guerra, com 1,6 milhão de toneladas, e ainda assim menos de um quarto da média anterior ao conflito. Em meados de outubro, o mês caminhava para apenas 0,6 milhão de toneladas. Em 22 de outubro, a QatarEnergy assinou um contrato de longo prazo para comprar GNL americano, que um analista, Alex Munton, interpretou como sinal de que o Catar vê o risco de a liberdade de navegação nunca voltar a Ormuz.
Quem pagou, e com o quê
Os consumidores pagaram com preços, com racionamento e com os orçamentos de seus governos. O Paquistão ofereceu primeiro subsídios direcionados a agricultores e ao transporte e depois teve de reduzi-los à medida que a crise se arrastava. O Fundo Monetário Internacional (FMI) prevê inflação global de 4,7% em 2026.
Alguns produtores pagaram com receita perdida. Em abril, o Iraque era o grande produtor mais atingido pela perda de receitas com exportação de petróleo, com reservas financeiras muito limitadas para atravessar um fechamento prolongado. Em outubro, o FMI previu que a economia do Catar encolheria 15,6% em 2026, contra expectativas pré-guerra de crescimento de 6,1%, e que o Oriente Médio e a Ásia Central como um todo entrariam em contração.
Outros venderam mais, ou mais caro. As exportações americanas de petróleo e derivados atingiram o recorde de 13,6 milhões de barris por dia em abril, à medida que as perturbações em Ormuz elevavam a demanda global por elas. As receitas da Rússia com exportações de petróleo quase dobraram em março, de US$ 9,7 bilhões para US$ 19 bilhões. O lucro líquido da Saudi Aramco no primeiro trimestre saltou 25%, para US$ 32,5 bilhões.
Um custo sobreviveu à recuperação dos volumes. Os fretes de petroleiros bateram recordes em setembro com a alta dos custos de seguro e encareceram a entrega do petróleo bruto aos refinadores. Nas palavras da Kpler, os compradores podem recuperar o acesso aos barris do Oriente Médio “sem recuperar os custos de entrega anteriores ao conflito”.
As tripulações arcam com outro tipo de custo. Até meados de outubro, segundo a contagem da OMI divulgada em 21 de outubro, 24 marítimos tinham morrido desde o início da guerra, e cerca de 6 mil continuavam presos. Em 14 de outubro, o porta-contêineres GFS Pride, de bandeira de Singapura, afundou perto do estreito depois de ser atingido por um projétil; seus 21 tripulantes foram retirados. O graneleiro Cape Dao, atingido em 23 de setembro, afundou perto do estreito semanas depois. Um de seus tripulantes havia morrido no ataque.
Uma folga mais estreita
Em 2008, Caitlin Talmadge, ao avaliar a ameaça do Irã ao estreito, concluiu que, se o Irã conseguisse articular adequadamente suas capacidades militares, poderia interromper ou dificultar o tráfego no estreito “por um mês ou mais”. A interrupção de 2026 já dura quase oito meses. Mesmo assim, as exportações de petróleo bruto do Golfo tocaram os níveis anteriores à guerra em outubro, e o FMI ainda prevê que a economia mundial cresça 3,1% em 2026, contra 3,5% em 2025.
Esse número de crescimento não mede o que o fechamento custou. Ele supõe que Ormuz seja reaberto gradualmente a partir de março de 2027, com as condições anteriores à guerra restabelecidas em outubro daquele ano, e que o petróleo tenha média de US$ 96 o barril em 2026. O mundo absorveu o choque gastando suas reservas, e em outubro essas reservas estavam bem mais magras. No fim de setembro, os estoques globais observados estavam 509 milhões de barris abaixo do nível anterior à guerra, e os estoques em terra estavam perto do menor nível desde pelo menos 2016. Em meados de outubro, os membros da AIE tinham liberado cerca de 330 milhões de barris de estoques de emergência, e concordaram em completar os cerca de 100 milhões restantes, que o G7 se comprometera em 2 de outubro a liberar ao longo de quatro meses, com o diesel concentrado no início. Em outubro, a AIE previa que os balanços de petróleo continuariam deficitários até o fim do ano e alertou que “as reservas que restam no sistema continuam a se desgastar”.
As compras chinesas de petróleo bruto ganharam força no outono. Espera-se que as importações do país superem 10 milhões de barris por dia em outubro, o maior volume desde março, graças a cargas contratadas no início de agosto, quando o Brent caiu abaixo de US$ 80. Na semana encerrada em 19 de outubro, os estoques de bruto em terra da China subiram pela segunda semana seguida, para 1,192 bilhão de barris.
E a recuperação acontece sob fogo. A AIE a chamou de “frágil” em meados de outubro. Pelo menos 28 ataques ou incidentes de segurança foram registrados na primeira quinzena de outubro, já o maior total mensal da guerra. Com a escalada dos ataques dos houthis contra a Arábia Saudita, os EUA ordenaram a saída do reino de funcionários públicos não essenciais e de suas famílias, e a Saudi Aramco mandou os funcionários deixarem sua sede em Dhahran e trabalharem remotamente. O New York Times noticiou que os EUA e Israel tinham planos de novos ataques ao Irã depois das eleições de meio de mandato americanas. Era controverso até se Washington e Teerã estavam negociando: o presidente Trump disse em 21 de outubro que os EUA não estavam negociando com o Irã, enquanto outros relatos davam conta de negociadores ainda conversando sobre o programa nuclear iraniano e o estreito. Em 23 de outubro, o embaixador dos EUA na ONU, Mike Waltz, disse que a guerra poderia durar mais um ano. Naquele dia, o Brent fechou a US$ 116,72 o barril, seu maior fechamento desde 29 de abril.
Artigos relacionados
- O que a OPEP é de fato hoje: a economia de um cartel que se desmonta aos poucos
- Como os protestos nas escolas francesas encontraram a revolta contra o custo de vida
- As fronteiras flutuantes: como o direito do mar decide quem é dono do oceano
Leituras recomendadas
Como Associado da Amazon, a Eikleaf ganha com compras qualificadas. Os links de livros abaixo são links de afiliado: se você comprar por meio deles, podemos receber uma pequena comissão, sem custo adicional para você.
Vídeos recomendados
 3:14Fluxo de petróleo em Ormuz atinge maior nível em seis meses | CNN MercadoReportagem recente sobre o fluxo de petróleo pelo Estreito de Ormuz voltando ao maior nível em seis meses.
 3:26Petróleo cai 11% e barril volta a US$ 83 com reabertura do Estreito de Ormuz | CNN 360ºMostra a queda de 11% do petróleo com a reabertura do Estreito de Ormuz, um marco da recuperação do mercado.
 6:29How high could the oil price go? | The EconomistThe Economist sobre até onde o petróleo pode subir com a navegação em Ormuz interrompida.
Como citar este artigo
Lena Martin. “Como o mundo absorveu o choque do petróleo de Ormuz.” Eikleaf, 24 de outubro de 2026, atualizado 25 de outubro de 2026. https://www.eikleaf.com/pt/how-the-world-absorbed-the-hormuz-oil-shock/
Aviso sobre IA generativa
Parte do conteúdo desta página foi gerada e/ou editada com a ajuda de uma IA generativa.
Mídia
Golfo de Omã e estreito de Ormuz à noite – NASA, Wikimedia Commons
Comboio da Operação Earnest Will, 22 de agosto de 1987 – U.S. Navy, Wikimedia Commons
Principais fontes e referências
International Energy Agency. “Oil Market Report — October 2026.” 14 October 2026. https://www.iea.org/reports/oil-market-report-october-2026
Bosoni, Toril. “Oil markets strain to plug the gap left by Middle East supply shortfall.” International Energy Agency, 18 September 2026. https://www.iea.org/commentaries/oil-markets-strain-to-plug-the-gap-left-by-middle-east-supply-shortfall
International Energy Agency. “Oil Market Report — April 2026.” 14 April 2026. https://iea.blob.core.windows.net/assets/515f3128-df1a-4d6c-beb4-fd91d2434bef/-14APR2026_OilMarketReport_Free_version1.pdf
International Energy Agency. “Oil Market Report — March 2026.” 12 March 2026. https://iea.blob.core.windows.net/assets/a25ddf53-cd6c-4910-ac90-16bfd28399e7/-12MAR2026_OilMarketReport.pdf
International Energy Agency. “Oil Market Report glossary.” Accessed 23 October 2026. https://www.iea.org/articles/oil-market-report-glossary
International Energy Agency. “IEA confirms member country contributions to collective action to release oil stocks in response to Middle East disruptions.” 19 March 2026. https://iea.org/news/iea-confirms-member-country-contributions-to-collective-action-to-release-oil-stocks-in-response-to-middle-east-disruptions
International Energy Agency. “IEA Governing Board statement on energy markets and security.” 15 October 2026. https://www.iea.org/news/iea-governing-board-statement-on-energy-markets-and-security
U.S. Energy Information Administration. “Short-Term Energy Outlook, October 2026.” 6 October 2026. https://www.eia.gov/outlooks/steo/archives/oct26.pdf
U.S. Energy Information Administration. “Amid regional conflict, the Strait of Hormuz remains critical oil chokepoint.” Today in Energy, 16 June 2025. https://www.eia.gov/todayinenergy/detail.php?id=65504
U.S. Energy Information Administration. “China, the United States, and Japan hold most strategic oil inventories in 2025.” Today in Energy, 20 April 2026. https://www.eia.gov/todayinenergy/detail.php?id=67504
U.S. Energy Information Administration. “U.S. exports of crude oil and petroleum products reached record in April.” Today in Energy, 8 July 2026. https://www.eia.gov/todayinenergy/detail.php?id=67825
Russell, Clyde. “China uses crude stockpiles, but rising oil imports may curtail draws.” Reuters column, via The Star, 22 October 2026. https://www.thestar.com.my/business/insight/2026/10/22/china-uses-crude-stockpiles-but-rising-oil-imports-may-curtail-draws
Xu, Muyu. “Chinese refiners step up Middle East crude buying amid record stock drawdowns.” Kpler, 14 October 2026. https://www.kpler.com/blog/chinese-refiners-step-up-middle-east-crude-buying-amid-record-stock-drawdowns
Rauball, Johannes. “Seven months on: 2 bn bbl lost, 5 Mbd still offline, and no deal in sight.” Kpler, 20 October 2026. https://www.kpler.com/blog/seven-months-on-2-bn-bbl-lost-5-mbd-still-offline-and-no-deal-in-sight
Kpler. “Kpler Media Briefing, 23 October 2026: Middle East Energy and Maritime Disruptions.” 23 October 2026. https://marketing.kpler.com/hubfs/Media%20Briefings%20pdfs/Kpler%20media%20briefing%2023%20Oct%202026.pdf
Wright, Matt. “Hormuz: Normalisation no longer needs to wait for a deal.” Kpler, 1 October 2026. https://www.kpler.com/blog/hormuz-normalisation-no-longer-needs-to-wait-for-a-deal-08156
Belostrino, Emmanuel. “60 days of a broken US-Iran MoU: the market stopped waiting for Hormuz.” Kpler, 19 August 2026. https://www.kpler.com/blog/60-days-of-a-broken-us-iran-mou-the-market-stopped-waiting-for-hormuz
Belostrino, Emmanuel. “Explainer: the nuances of reading Hormuz oil flows data.” Kpler, updated 20 October 2026. https://www.kpler.com/blog/explainer-the-nuances-of-reading-hormuz-oil-flows-data
Jenson, Nils. “Increased Strait of Hormuz attacks hamper growing LPG shuttle trade.” Kpler, 20 October 2026. https://www.kpler.com/blog/increased-strait-of-hormuz-attacks-hamper-growing-lpg-shuttle-trade
Lloyd’s List Intelligence. “Strait of Hormuz Brief: 22 October, 2026.” 22 October 2026. https://www.lloydslistintelligence.com/resources/blog/strait-of-hormuz-brief-22-october-2026
Matsuyama, K., and A. Longley. “Oil Surges 4% After Deadly Saudi Attacks.” Bloomberg, via Rigzone, 22 October 2026. https://rigzone.com/news/wire/oil_surges_4_after_deadly_saudi_attacks-22-oct-2026-184912-article
Kimball, Spencer, and Chloe Taylor. “Brent crude oil tops $116, a six-month high, as tensions swell in the Middle East.” 23 October 2026. https://cnbc.com/2026/10/23/oil-price-brent-wti-iran-war-saudi-arabia.html
Bao, Anniek. “U.S. pulls diplomats from Saudi Arabia as it reportedly readies Iran strikes after midterms.” CNBC, 22 October 2026. https://www.cnbc.com/2026/10/22/us-iran-trump-hormuz-.html
Kimball, Spencer, and Deena Zaidi. “Qatar deal to buy U.S. natural gas shows how Iran war has redrawn global energy markets.” CNBC, 23 October 2026. https://www.cnbc.com/2026/10/23/cheniere-qatar-energy-lng-natural-gas-iran-war-strait-hormuz.html
CBS News. “Iran War Updates: Trump’s U.N. ambassador says war could last another year as oil prices continue rising.” 23 October 2026. https://www.cbsnews.com/live-updates/iran-war-trump-us-oil-gas-prices-strait-of-hormuz-midterms/
Associated Press. “Iran says 7 oil tankers damaged in Strait of Hormuz, and other Middle East news.” PBS NewsHour, 22 October 2026. https://www.pbs.org/newshour/amp/world/iran-says-7-oil-tankers-damaged-in-strait-of-hormuz-and-other-middle-east-news
Al Jazeera. “Iran says seven ships hit in Hormuz Strait, warns US of wider response.” 22 October 2026. https://aljazeera.com/news/2026/10/22/iran-says-seven-ships-hit-in-hormuz-strait-warns-us-of-wider-response
Shankar, Priyanka. “Tehran’s ‘toll booth’: How Iran picks who to let through Strait of Hormuz.” Al Jazeera, 26 March 2026. https://www.aljazeera.com/news/2026/3/26/tehranstollbooth-how-iran-picks-who-to-let-through-strait-of-hormuz
Motamedi, Maziar. “What to expect after the US reimposes naval blockade on Iran’s ports?” Al Jazeera, 18 July 2026. https://www.aljazeera.com/economy/2026/7/18/what-to-expect-after-the-us-reimposes-naval-blockade-on-irans-ports
Duggal, Hanna, Marium Ali and Mohamed Hussein. “How a 95 percent drop in Hormuz traffic changed global shipping.” Al Jazeera, 27 August 2026. https://www.aljazeera.com/news/2026/8/27/how-a-95-percent-drop-in-hormuz-traffic-changed-global-shipping
Quillen, Stephen. “How much oil is going through Hormuz? Why data doesn’t match US claims.” Al Jazeera, 3 September 2026. https://www.aljazeera.com/news/2026/9/3/how-much-oil-is-going-through-hormuz-how-data-doesnt-match-us-claims
Reuters. “Strait of Hormuz tanker crossings fall to lowest level in more than two months, data shows.” Via The National, 24 July 2026. https://www.thenationalnews.com/news/mena/2026/07/24/hormuz-tanker-crossings-fall-to-lowest-level-in-more-than-two-months-data-shows/
Alioglu, Yusuf, and Rania Abushamala. “What is Saudi Arabia’s East-West pipeline, and what its ‘precautionary’ shutdown means?” Anadolu Agency, 12 September 2026. https://www.aa.com.tr/en/energy/oil/what-is-saudi-arabia-s-east-west-pipeline-and-what-its-precautionary-shutdown-means/59580
Pipeline & Gas Journal. “Aramco Runs East-West Pipeline at Full Capacity Amid Hormuz Disruptions.” 11 May 2026. https://pgjonline.com/news/2026/may/aramco-runs-east-west-pipeline-at-full-capacity-amid-hormuz-disruptions
Kumar, Sanjay. “India sees surge in crude oil imports from Middle East.” Arab News, 3 October 2026. https://www.arabnews.com/world/india-sees-surge-in-crude-oil-imports-from-middle-east-3004400
Khawaja, Usama Iqbal. “Sindh announces schools’ closure from Mar. 16-31, new austerity measures to conserve fuel.” Arab News Pakistan, 10 March 2026. https://www.arabnews.pk/pakistan/sindh-announces-schools-closure-from-mar-16-31-new-austerity-measures-to-conserve-fuel-2635923
Balci, Gokcay, and Ebru Surucu-Balci. “Some countries in Asia are rationing energy – why they’ve been hit hardest by the crisis in the Gulf.” The Conversation, 9 April 2026. https://theconversation.com/some-countries-in-asia-are-rationing-energy-why-theyve-been-hit-hardest-by-the-crisis-in-the-gulf-279888
El Dahan, Maha, Andrew Mills and Yousef Saba. “Iran Attack Wipes Out 17% of Qatar’s LNG Capacity for up to Five Years.” Reuters, via gCaptain, 19 March 2026. https://gcaptain.com/iran-attack-wipes-out-17-of-qatars-lng-capacity-for-up-to-five-years/
Bousso, Ron. “Middle East LNG industry remains hostage of Iran war.” Reuters column, via BOE Report, 12 October 2026. https://boereport.com/2026/10/12/middle-east-lng-industry-remains-hostage-of-iran-war-bousso/amp/
Kurtenbach, Elaine (Associated Press). “IMF raises 2026 global growth forecast to 3.1%.” Fortune, 13 October 2026. https://fortune.com/2026/10/13/imf-global-growth-forecast-2026-ai-economic-divide/
Fitzgerald, Kyle. “IMF cuts 2026 growth forecasts for Gulf economies due to prolonged Hormuz closure.” The National, 13 October 2026. https://thenationalnews.com/business/economy/2026/10/13/imf-cuts-2026-growth-forecasts-for-gulf-economies-due-to-prolonged-hormuz-closure/
G7 Leaders. “G7 Leaders’ statement on global energy security and market stability.” 2 October 2026. https://www.pm.gc.ca/en/news/statements/2026/10/02/g7-leaders-statement-global-energy-security-and-market-stability
Reuters. “Two ships sink near Hormuz after being hit by projectiles amid surge in attacks.” Via ARY News, 15 October 2026. https://arynews.tv/two-ships-sink-near-hormuz-after-being-hit-by-projectiles
Psara, Souzana. “6,000 seafarers trapped as attacks deepen Strait of Hormuz shipping crisis.” Cyprus Mail, 21 October 2026. https://cyprus-mail.com/2026/10/21/6000-seafarers-trapped-as-attacks-deepen-strait-of-hormuz-shipping-crisis
Library of Congress, Federal Research Division. “Iraq: The Tanker War, 1984–87.” Iraq: A Country Study, 1988. https://countrystudies.us/iraq/105.htm
Phillips, Stephen. “Revisiting the Tanker War.” War on the Rocks, 20 March 2024. https://warontherocks.com/revisiting-the-tanker-war/
Talmadge, Caitlin. “Closing Time: Assessing the Iranian Threat to the Strait of Hormuz.” International Security 33, no. 1, Summer 2008. https://www.belfercenter.org/publication/closing-time-assessing-iranian-threat-strait-hormuz