Questo articolo è stato tradotto automaticamente. La versione originale è disponibile in inglese.
Ultimo aggiornamento: · 20 min di lettura
In breve
Il data center Hyperion di Meta è stato finanziato con 27,3 miliardi di dollari di obbligazioni vendute da una società chiamata Beignet Investor. Gli obbligazionisti non hanno alcun diritto diretto sul campus che hanno pagato; il rimborso poggia di fatto sull’affitto e sulla garanzia di Meta, in base a un contratto di locazione che decorre dal 2029. Le clausole in piccolo contano. Lo stesso dollaro di spesa per l’IA può poggiare su un’intera azienda, sulla promessa di un inquilino, su una pila di server o sull’impegno di un fornitore. Quando un progetto è in ritardo o un cliente si sfila, sono quelle clausole a decidere chi paga. A ottobre i colpi più duri sul mercato del credito sono caduti sui debitori più deboli, che devono continuare a raccogliere denaro.
Indice
Un’obbligazione per un edificio che nessuno usa ancora
Nell’ottobre 2025 Meta ha annunciato che i lavori per Hyperion, il suo data center nella parrocchia di Richland, in Louisiana, erano «ben avviati, con migliaia di operai edili in cantiere». Per pagarlo sono servite tre parti, ed è facile confonderle.
La prima è il proprietario. Una joint venture, posseduta all’80% da fondi gestiti dalla società d’investimento Blue Owl Capital e al 20% da Meta, è stata costituita per sviluppare e possedere il campus, e i soci si sono impegnati a finanziare insieme circa 27 miliardi di dollari di costi di sviluppo. I fondi di Blue Owl hanno versato circa 7 miliardi di dollari in contanti, e Meta ha ricevuto dalla joint venture un pagamento una tantum di circa 3 miliardi.
La seconda è il debitore. Le obbligazioni sono state vendute da una società distinta che porta il nome di un dolce, Beignet Investor, la quale con un collocamento privato ha raccolto 27,3 miliardi di dollari presso PIMCO e altri investitori obbligazionari selezionati. Il denaro è stato parcheggiato in titoli del Tesoro statunitense, da prelevare man mano che gli edifici crescono.
La terza è l’inquilino, ed è di nuovo Meta. Meta si è impegnata a prendere in locazione tutte le strutture della joint venture nel campus una volta completata la costruzione, con un contratto che decorre dal 2029. Ha anche fornito una «garanzia sul valore residuo»: se pone fine alla locazione o non la rinnova, e si verificano determinate altre condizioni, potrebbe dover pagare fino alla differenza tra il valore che il campus avrà in quel momento e una soglia concordata. Prasad Gollakota, ex banchiere di UBS che ha smontato l’operazione, sostiene che gli obbligazionisti dipendono, in ultima analisi, dall’affitto di Meta e dalla garanzia di Meta.
Così i creditori detengono obbligazioni senza alcun diritto diretto sul campus che hanno pagato, emesse per una joint venture di cui Meta afferma di non dirigere le decisioni chiave, e destinate a essere rimborsate da un inquilino il cui contratto comincia nel 2029. Lunedì 28 settembre 2026 quelle obbligazioni quotavano 91 centesimi per dollaro, e il rendimento aggiuntivo che gli investitori chiedevano rispetto ai titoli del Tesoro era più ampio che al lancio. Giovedì 22 ottobre l’indice Nasdaq è sceso del 2,6%, la sua giornata peggiore da giugno. I titoli dell’IA oscillavano già sui timori per quanto fosse diventato costoso prendere denaro in prestito per data center e chip.
La costruzione dell’infrastruttura per l’IA si regge su promesse come quella di Hyperion, fatte da aziende con bilanci molto diversi a creditori con appetiti molto diversi: compagnie di assicurazione vita, fondi di credito privato, investitori obbligazionari. Chi ha prestato il denaro e, se un progetto va storto, quale clausola decide chi paga? Nel frattempo Hyperion è cresciuto. Nel luglio 2026 Meta ha dichiarato che il campus raggiungerà 5 gigawatt di capacità di calcolo e oltre 50 miliardi di dollari di investimenti, mentre i suoi documenti societari descrivono ancora la joint venture finanziata come un progetto da circa 27 miliardi.
Aziende ricche, denaro preso in prestito
Sono le dimensioni a spiegare perché i creditori siano coinvolti. Nell’agosto 2026 S&P Global Ratings prevedeva che la spesa in conto capitale complessiva di sei aziende che costruiscono infrastrutture per l’IA, cioè Alphabet, Amazon, Microsoft, Meta, Oracle e SpaceX, avrebbe superato i 1.300 miliardi di dollari entro il 2027. L’agenzia si aspetta che tutte e sei abbiano un flusso di cassa operativo libero negativo nel 2026 e nel 2027, il che significa che la loro spesa per data center e apparecchiature supererà la liquidità generata dalle loro attività, e non prevede una ripresa prima del 2029.
Meta, l’azienda dietro Hyperion, mostra da vicino che aspetto abbia tutto questo. Nei primi nove mesi del 2026 le sue attività operative hanno generato 96,9 miliardi di dollari di liquidità, e l’azienda ne ha spesi 85,8 in investimenti in conto capitale. A fine settembre deteneva 82,5 miliardi di dollari tra liquidità e titoli negoziabili. Nel terzo trimestre il suo flusso di cassa libero è effettivamente diventato negativo, di 2,1 miliardi di dollari, ma l’azienda era tutt’altro che a corto di fondi.
A cambiare è stato il modo in cui Meta usava la sua liquidità. Nei primi nove mesi del 2026 non ha riacquistato azioni proprie, contro i 26 miliardi di dollari dello stesso periodo dell’anno precedente, e in primavera ha preso in prestito 25 miliardi sul mercato obbligazionario. In ottobre il suo consiglio di amministrazione ha approvato una nuova classe di azioni senza diritto di voto, in vigore dal 19 gennaio 2027, che Meta può vendere per raccogliere capitale. La relazione trimestrale afferma che l’azienda si aspetta che i fondi disponibili e i flussi di cassa da attività operative e di finanziamento siano sufficienti, e che prevede di raccogliere capitale «di tanto in tanto» tramite debito, capitale proprio o altri accordi. Durante la conference call sui risultati, a Mark Zuckerberg, amministratore delegato di Meta, è stato chiesto se Meta avrebbe cominciato a guadagnare con Muse, il suo nuovo assistente di IA, prima del solito. Ha risposto che era «molto importante far quadrare i conti di tutto questo, in modo da poter continuare ad ampliare la capacità di calcolo».
Gli analisti di Morgan Stanley vedevano il ricorso al debito in parte come una scelta. Nel luglio 2025 calcolavano che, in teoria, il flusso di cassa operativo dei giganti del cloud su più anni fosse «abbastanza alto da coprire l’intera spesa in conto capitale» che si attendevano. In pratica, aggiungevano, investimenti, remunerazione degli azionisti, acquisizioni e una visibilità limitata sul fabbisogno di finanziamento futuro avrebbero lasciato molta meno di quella liquidità per costruire, e stimavano in circa 1.500 miliardi di dollari il capitale esterno di cui i costruttori di data center di tutto il mondo avrebbero avuto bisogno fino al 2028. Le previsioni di S&P di un flusso di cassa libero negativo mostrano che da allora i piani di spesa hanno superato la liquidità stessa.
Il mercato obbligazionario ha sostenuto gran parte dello sforzo. Morgan Stanley stimava che all’inizio di settembre 2026 fossero stati emessi nel mondo circa 450 miliardi di dollari di debito legato all’IA, più del doppio del totale dell’intero 2025. La Banca d’Inghilterra, che ha citato il dato, si aspetta che le emissioni dell’intero anno superino quelle di paesi come il Regno Unito. Il Fondo monetario internazionale afferma che dal 2024 la quota dei giganti del cloud sulle emissioni globali di obbligazioni investment grade, il mercato dei debitori giudicati più sicuri, è salita da meno dell’1% al 10%.
Anche gli azionisti ci mettono del loro. Nel febbraio 2026 OpenAI ha annunciato 110 miliardi di dollari di nuovo capitale, di cui 50 da Amazon, 30 da Nvidia e 30 da SoftBank, e quando il round si è chiuso a fine marzo gli impegni avevano raggiunto i 122 miliardi. In ottobre l’FMI ha contato quattordici operazioni rese pubbliche dal 2023 in cui gli investitori hanno immesso capitale, con i giganti del cloud in testa, e debito in aziende di IA finanziariamente più deboli, ricevendo in cambio promesse di acquisti futuri di servizi o di chip.
Chi promette di pagare
Ognuno di questi flussi di denaro è arrivato con un contratto, e i contratti divergono su chi perde per primo. Il più semplice è un’ordinaria obbligazione societaria. Quando il 30 aprile 2026 Meta ha venduto quei 25 miliardi di dollari di titoli, gli investitori hanno presentato ordini per circa 96 miliardi. Chi compra quelle obbligazioni presta a Meta nel suo insieme. Qualunque cosa accada in un singolo data center, gli obbligazionisti sono creditori di un’azienda che ha alle spalle tutte le attività di Meta.
Hyperion funziona in modo diverso. Gli obbligazionisti prestano a Beignet, che finanzia una joint venture che Meta non consolida. La locazione di Meta ha una durata iniziale di quattro anni, con opzioni di rinnovo che possono estenderla fino a 20 anni. Se Meta pone fine alla locazione o rinuncia a rinnovarla, e si verificano determinate altre condizioni, la garanzia sul valore residuo può obbligarla a pagare fino alla differenza tra il valore del campus e la soglia concordata. Meta afferma che la garanzia copre i primi 16 anni di attività. Gollakota riferisce che è dimensionata in modo che le obbligazioni possano essere rimborsate, e che una penale di risoluzione pari al debito residuo copre gli ultimi quattro anni delle obbligazioni. S&P, l’unica agenzia ad aver valutato l’obbligazione, le ha assegnato A+, un gradino sotto il rating AA- della stessa Meta, perché gli obbligazionisti non hanno alcun diritto diretto sul campus o sui suoi contratti e la joint venture e l’emittente delle obbligazioni sono giuridicamente separati. In sostanza, S&P ha valutato Beignet come un rischio di credito Meta, a un grado di distanza.
Come Meta contabilizza Hyperion

La relazione trimestrale di Meta per il periodo chiuso al 30 settembre 2026 tratta, una dopo l'altra, la joint venture, la locazione e la garanzia. Sulla joint venture, Meta afferma che le decisioni con l'impatto più significativo sui risultati economici della joint venture sono quelle relative alla ricollocazione sul mercato del campus, come le trattative con futuri inquilini e la vendita di singoli immobili. Dice di non avere il potere di dirigere quelle decisioni, quindi non è il «beneficiario primario» della joint venture e non la consolida: le attività e i debiti propri della joint venture non vengono aggiunti ai conti di Meta. Meta registra la sua quota del 20% come partecipazione. Sulla locazione, Meta riferisce che, oltre alle passività per locazioni iscritte in bilancio, ha contratti di locazione «non ancora iniziati»: circa 356 miliardi di dollari di impegni a fine settembre. La locazione in Louisiana dovrebbe iniziare nel 2029. Sulla garanzia, Meta afferma che i pagamenti «non sono probabili», per cui non ha registrato alcuna passività. La stessa nota somma poi l'esposizione massima di Meta a perdite nelle sue due joint venture di data center, quella in Louisiana e una più recente in Texas: 68,4 miliardi di dollari, di cui 41,5 miliardi sono il massimo che potrebbe dovere in base alle garanzie.
Il terzo tipo di promessa viene dai neocloud, aziende più giovani che acquistano chip per l’IA e affittano la potenza di calcolo. Nel marzo 2026 CoreWeave ha organizzato un prestito da 8,5 miliardi di dollari a una delle sue controllate, principalmente per pagare le apparecchiature necessarie a eseguire un contratto con un cliente: server costruiti attorno alle GPU, i processori usati per addestrare e far funzionare i modelli di IA. I creditori hanno come garanzia sostanzialmente tutte le attività di quella controllata e le sue azioni, e la loro possibilità di rivalsa è limitata a quei beni. CoreWeave stessa risponde solo in base a garanzie limitate per eventi specifici, come frode, condotta dolosa, appropriazione indebita dei beni dati in garanzia o determinate istanze volontarie di fallimento, e afferma che non si tratta di garanzie generali di rimborso. Terminato il periodo di utilizzo del prestito, la controllata deve superare un test mensile: nei tre mesi precedenti, la liquidità versata sui suoi conti, al netto di costi specificati, deve coprire le rate ordinarie del debito almeno 1,15 volte. Una violazione può essere sanata, entro certi limiti, con nuovo capitale proprio. Moody’s ha assegnato al prestito un rating A3, di livello investment grade, anche se valuta CoreWeave come azienda Ba3, a livello spazzatura. A marzo la parte a tasso fisso del prestito è stata prezzata a circa il 5,9% annuo. «Il nostro modello di finanziamento combina prestiti garantiti dalle infrastrutture, debito societario, capitale proprio e pagamenti anticipati dei clienti», ha scritto in una nota interna Mike Intrator, amministratore delegato di CoreWeave.
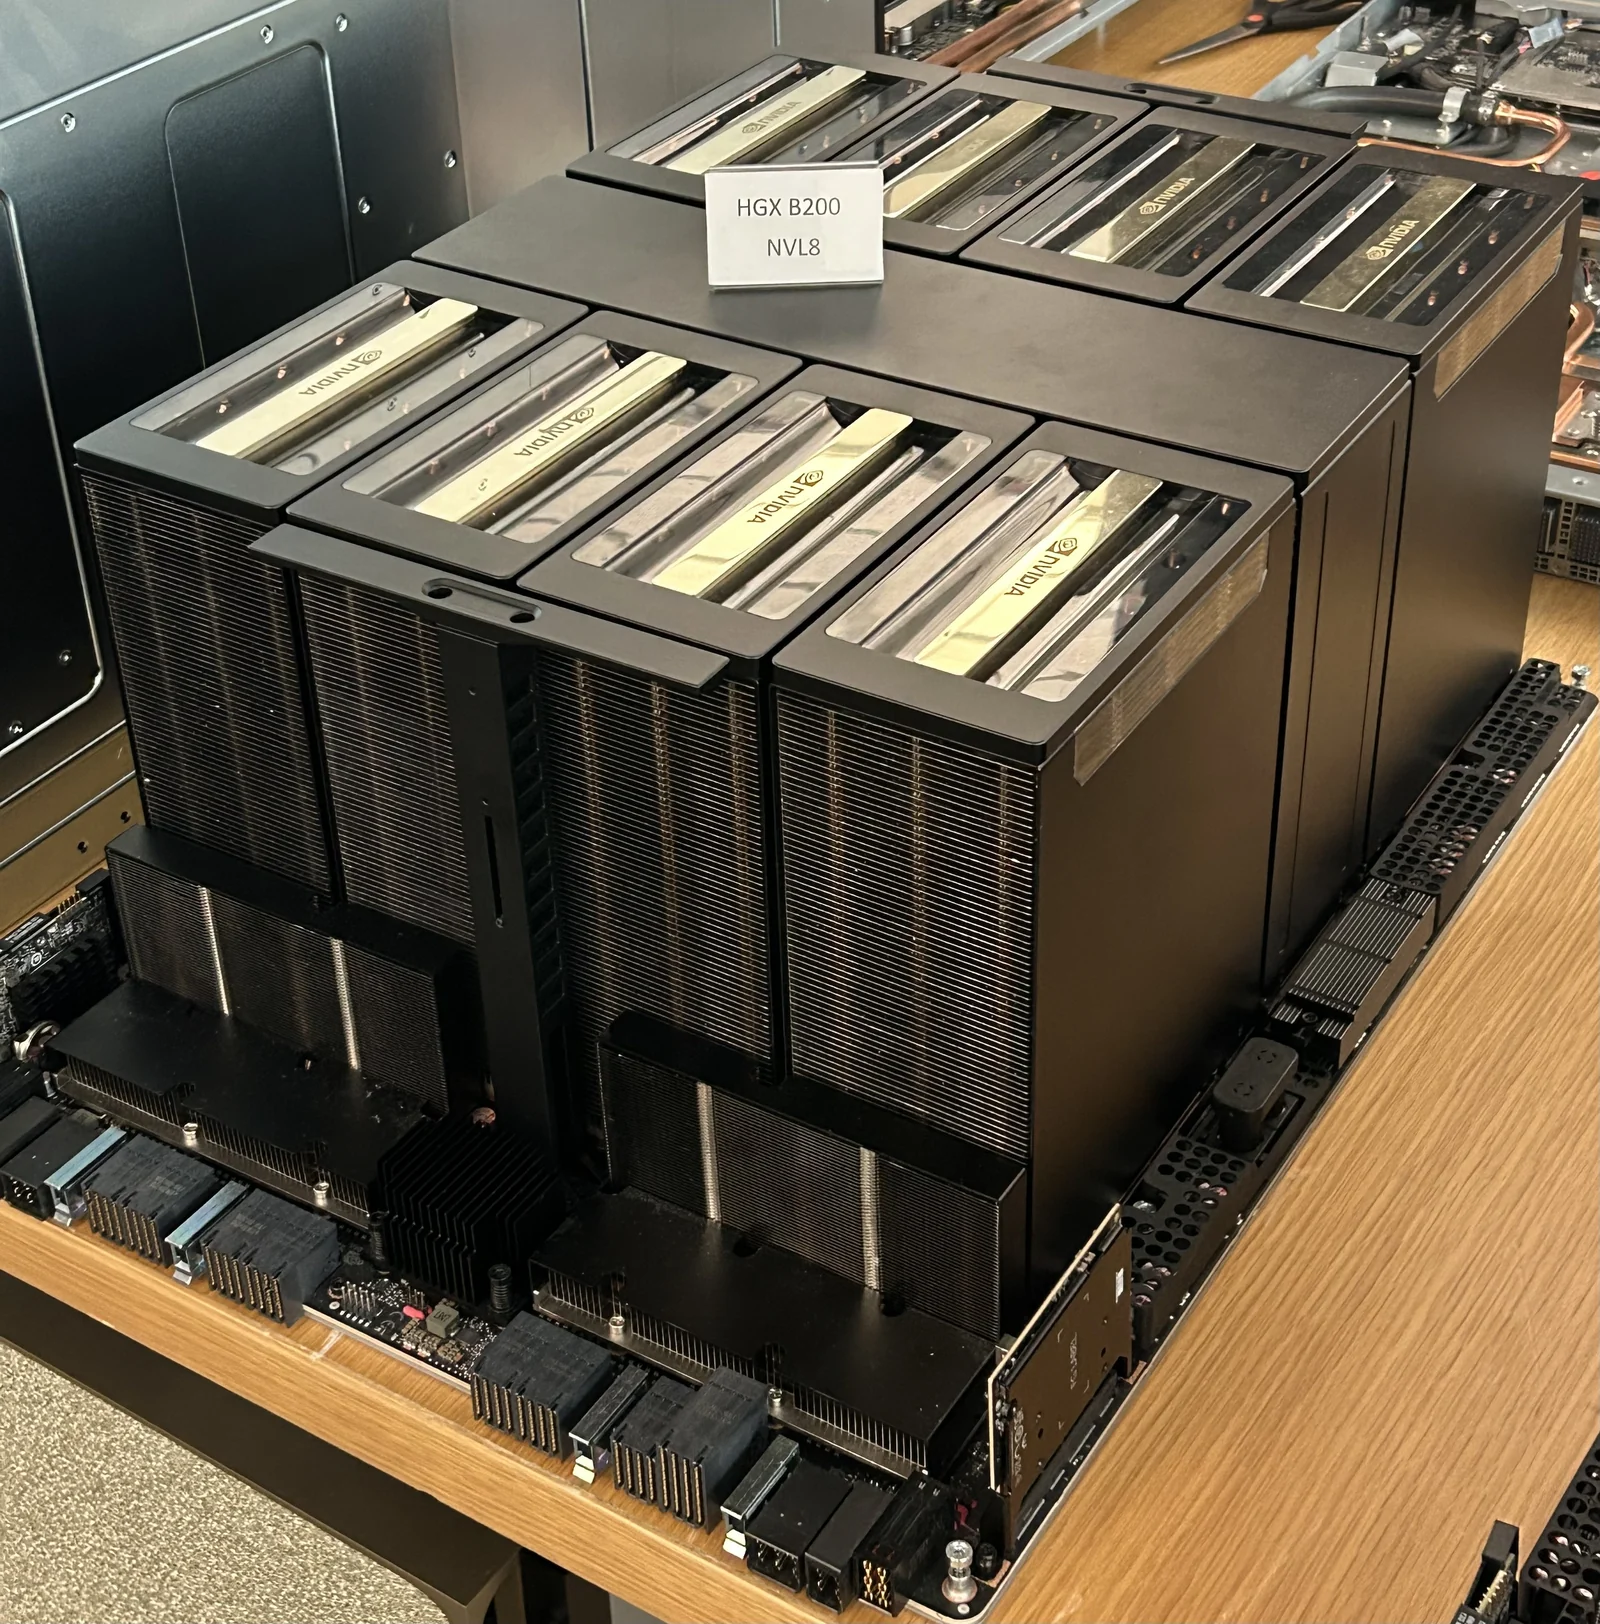
Il quarto tipo viene dai fornitori, e niente di tutto ciò è un prestito. Nvidia ha preso una partecipazione da 30 miliardi di dollari nel round di finanziamento di OpenAI, che secondo quanto riportato sostituiva un piano del 2025 per investire fino a 100 miliardi, e ci si aspettava che OpenAI spendesse buona parte del denaro fresco in chip Nvidia. AMD ha concesso a OpenAI un warrant per acquisire fino a 160 milioni di azioni AMD, che maturano man mano che crescono gli acquisti di chip AMD da parte di OpenAI e vengono raggiunti obiettivi legati al prezzo delle azioni, tecnici e commerciali. E nell’agosto 2026 Nvidia ha accettato di garantire i pagamenti relativi a un campus nella contea di Pike, in Ohio, che ospiterà la capacità di calcolo di Nvidia per OpenAI con contratti di locazione ventennali. In base a quella garanzia Nvidia non sborsa nulla a meno che l’inquilino non sia inadempiente.
Lo stesso dollaro di spesa per l’IA può quindi stare dietro a un credito verso un’intera azienda, a un credito sull’affitto e sulla garanzia di un inquilino, a un credito su server e su un contratto con un cliente, oppure all’impegno di un fornitore a intervenire.
Chi ha prestato il denaro
I creditori dietro Hyperion sono PIMCO e altri investitori obbligazionari. Il prestito garantito di CoreWeave ha avuto come investitore principale Blackstone Credit & Insurance, con l’adesione di altri gestori patrimoniali e assicuratori, ed è stato strutturato da MUFG, Morgan Stanley, Goldman Sachs e JPMorgan.
Gli assicuratori ricompaiono di continuo. In ottobre Moody’s ha calcolato che a fine giugno 2026 le compagnie di assicurazione vita statunitensi, quelle che vendono polizze vita e rendite, detenevano circa 85,2 miliardi di dollari di investimenti legati al settore dell’IA, circa l’1,4% della loro liquidità e delle loro attività investite. Le loro posizioni in debito legato a data center e altre infrastrutture digitali sono cresciute di circa un terzo in sei mesi, e la quota di quel debito con rating inferiore all’investment grade è salita dal 4,7% al 6,1%. Moody’s si aspetta che l’effetto immediato sui portafogli degli assicuratori resti limitato. Dice anche che i suoi dati probabilmente sottostimano l’esposizione, perché una parte è detenuta tramite società veicolo, joint venture e fondi d’investimento.
Il credito privato, cioè i prestiti concessi da fondi d’investimento anziché da banche, è l’altra grande fonte. Morgan Stanley stima che 700 miliardi di dollari di spesa per data center tra il 2026 e il 2028 saranno finanziati in questo modo, e la Banca d’Inghilterra valuta il patrimonio dei fondi dei mercati privati di tutto il mondo in circa 16.000 miliardi di dollari.
Quanto sia dovuto in totale, nessuno sa dirlo. Il 19 ottobre Mark Habib, responsabile globale delle infrastrutture digitali di S&P, ha detto che le maggiori aziende tecnologiche hanno probabilmente più passività legate all’IA di quante siano note pubblicamente. «È lecito supporre che là fuori ci sia altro [debito] che non vediamo», ha detto, anche se S&P non vedeva motivi per modificare alcun rating. Moody’s conta circa 2.800 miliardi di dollari di impegni futuri dichiarati da cinque grandi aziende tecnologiche statunitensi, un misto di locazioni non ancora iniziate, accordi di acquisto e garanzie. Non tutto è debito, e le categorie possono sovrapporsi.
Tra i creditori figurano alcune delle maggiori istituzioni della finanza, e la maggior parte del debito per infrastrutture digitali detenuto dagli assicuratori vita statunitensi ha ancora un rating investment grade. Quanto sia sicuro quel debito dipende dai contratti che lo sostengono, e ogni contratto ha un punto in cui può spezzarsi.
Tre modi in cui un’operazione va storta
Il primo è il ritardo. Il 21 ottobre l’operatore australiano di data center NextDC ha comunicato che i ritardi nel potenziamento della rete elettrica del suo sito M3 di Melbourne avrebbero spinto fuori dall’esercizio in corso circa 140 milioni di dollari australiani di ricavi già contrattualizzati con i clienti. Il prossimo aumento di potenza nel sito è ora previsto nel 2028. NextDC ha congelato nuovi sviluppi e acquisti di terreni e ha tagliato le previsioni sui ricavi, e le sue azioni hanno chiuso in calo del 41,7%, la peggiore giornata dalla quotazione nel 2010. Un commento di Reuters Breakingviews elencava ciò che gli investitori avevano cominciato a soppesare: spesa finanziata a debito, società elettriche lente, carenza di chip e clienti hyperscaler «con clausole di uscita blindate». In NextDC il primo colpo l’hanno incassato gli azionisti, perché i ricavi su cui contavano sono slittati in avanti.
A Hyperion il denaro degli obbligazionisti è rimasto in titoli del Tesoro finché non è stato prelevato per costruire, e S&P, che ha valutato le obbligazioni, ha avvertito che un «rischio di credito sostanziale» potrebbe passare a Meta durante la costruzione oltre che una volta che il campus sarà operativo. Secondo la lettura di Gollakota, è Meta a finanziare il rischio di costruzione. Le garanzie di Nvidia in Ohio funzionano ancora in un altro modo. Ciascuna diventa di norma efficace solo quando inizia la relativa locazione, e l’obbligo di Nvidia è subordinato al fatto che il locatore, SB Energy, soddisfi le condizioni perché gli edifici siano pronti all’uso. Il documento depositato da Nvidia non dice chi sopporti il rischio mentre il campus è in costruzione.
Il secondo è un cliente che se ne va. Meta può abbandonare Hyperion dopo quattro anni, e se si verificano determinate altre condizioni la garanzia può allora obbligarla a pagare fino alla differenza tra il valore del campus e la soglia. In CoreWeave un cliente in uscita potrebbe indebolire le prospettive di rimborso dei creditori garantiti. Questi possono rivalersi sui server e sui contratti della controllata, e alcuni eventi negativi che riguardano determinati contratti rilevanti costituiscono eventi di inadempimento ai sensi del prestito.
Oracle è esposta in un modo diverso: locazioni a lungo termine dietro un grosso impegno di OpenAI. A luglio, quando Oracle aveva 638 miliardi di dollari di ricavi sotto contratto ma non ancora erogati, gli analisti stimavano che circa la metà provenisse da OpenAI; a fine agosto il totale aveva raggiunto i 664 miliardi. S&P, che a luglio ha abbassato il rating di Oracle a BBB-, il gradino più basso dell’investment grade, definisce OpenAI un «rischio di credito centrale» e avverte che, se OpenAI non potesse pagare, Oracle resterebbe con in mano locazioni di data center a lungo termine.
La garanzia di Nvidia scatta solo in caso di determinati inadempimenti dell’inquilino. Nvidia può allora chiedere al locatore di cercare un nuovo inquilino o di avviare una vendita, e il suo documento avverte che un sostituto potrebbe non trovarsi a condizioni o in tempi accettabili. OpenAI si è impegnata a rimborsare Nvidia per determinate perdite, ma Nvidia afferma che potrebbe non recuperare il denaro tempestivamente o per intero. Non è la prima volta che i produttori di apparecchiature si fanno garanti dei propri clienti.
Quando il venditore era anche il finanziatore

Nel 1999 l'azienda americana di apparecchiature per le telecomunicazioni Lucent Technologies accettò di finanziare oltre il 100% degli acquisti di apparecchiature di PathNet, una start-up con circa 100 dipendenti e 1,6 milioni di dollari di ricavi annui. Le vendite finanziate in questo modo venivano contabilizzate come ricavi di Lucent, mentre i prestiti che le pagavano restavano nel suo bilancio come attività. A settembre 2000 gli impegni di Lucent per finanziare i propri clienti, tra prestiti e garanzie, avevano raggiunto 8,1 miliardi di dollari. Poi i clienti cominciarono a fallire. Winstar chiese la protezione fallimentare nell'aprile 2001. L'operatore One.Tel finì in amministrazione controllata un mese dopo e venne poi liquidato. PathNet chiese la protezione fallimentare lo stesso anno. Nell'esercizio 2001 Lucent accantonò 2,2 miliardi di dollari per crediti inesigibili e finanziamenti ai clienti, di cui circa 1,3 miliardi relativi a tre progetti, tra cui Winstar e One.Tel. Per One.Tel aveva costruito una rete mobile in fibra ottica sostanzialmente completata, e nel novembre 2001 firmò con il liquidatore un accordo che confermava che la rete apparteneva a Lucent. La relazione annuale di quell'anno non usava giri di parole: «Siamo vulnerabili alle flessioni delle attività dei nostri clienti a causa dei nostri accordi di finanziamento alla clientela».
Il terzo è un prestito che va rifinanziato. A fine giugno CoreWeave aveva circa 20,7 miliardi di dollari di capitale di debito in scadenza tra luglio 2026 e la fine del 2030. Il 14 ottobre le sue obbligazioni al 9,75% con scadenza 2031 sono state scambiate fino a un minimo di 78 centesimi per dollaro, per un rendimento del 16,39%, e intorno al 21 ottobre il suo debito non garantito rendeva circa il 15%. «Hanno bisogno dei mercati del debito per crescere», ha detto della società John Lloyd, gestore di fondi di Janus Henderson. Gli operatori dei desk del credito dicevano che il mercato del debito ad alto rendimento era di fatto fermo fino a dopo le elezioni statunitensi di metà mandato di inizio novembre. Il 23 ottobre Morgan Stanley ha scritto che la crescente incertezza sui finanziamenti riduce la visibilità sul percorso con cui CoreWeave metterà in servizio la capacità già contrattualizzata.
Il piano di Oracle per l’esercizio 2027, come lo ha sintetizzato Goldman Sachs il 23 ottobre, combina circa 20 miliardi di dollari di nuove azioni, già vendute, con 20-25 miliardi di pagamenti anticipati dei clienti e circa 20 miliardi di nuovo debito, e copre il resto con il flusso di cassa operativo.
In CoreWeave, chi perde dipende da quale parte dell’azienda deve il denaro. Il prestito da 8,5 miliardi di dollari fa capo a una controllata, e i suoi creditori hanno un diritto prioritario sulle attività e sulle azioni di quella controllata ma nessun diritto generale nei confronti di CoreWeave. Le obbligazioni non garantite di CoreWeave sono dovute dalla capogruppo e garantite da alcune sue controllate, quindi i loro detentori possono rivalersi sulla capogruppo e su quelle controllate, ma non hanno garanzie su beni specifici. Gli azionisti possiedono ciò che resta dopo che tutti i creditori sono stati pagati. Il colpo lo hanno già incassato: al 22 ottobre il titolo aveva perso il 36% nel mese di ottobre, e le obbligazioni non garantite erano scivolate insieme al titolo.
Che cosa ha scontato ottobre
La prova più severa è arrivata giovedì 22 ottobre. Il Nasdaq ha perso il 2,6% e l’S&P 500 l’1,2%, mentre la maggior parte dei titoli statunitensi saliva. Meta ha perso circa il 7% dopo i risultati e la notizia della nuova classe di azioni, e il prezzo dei suoi credit default swap a cinque anni, contratti che pagano se un debitore fallisce, ha toccato un record. I più colpiti sono stati i produttori di apparecchiature per l’energia: GE Vernova e Bloom Energy hanno perso entrambe oltre l’11% nel corso della seduta.
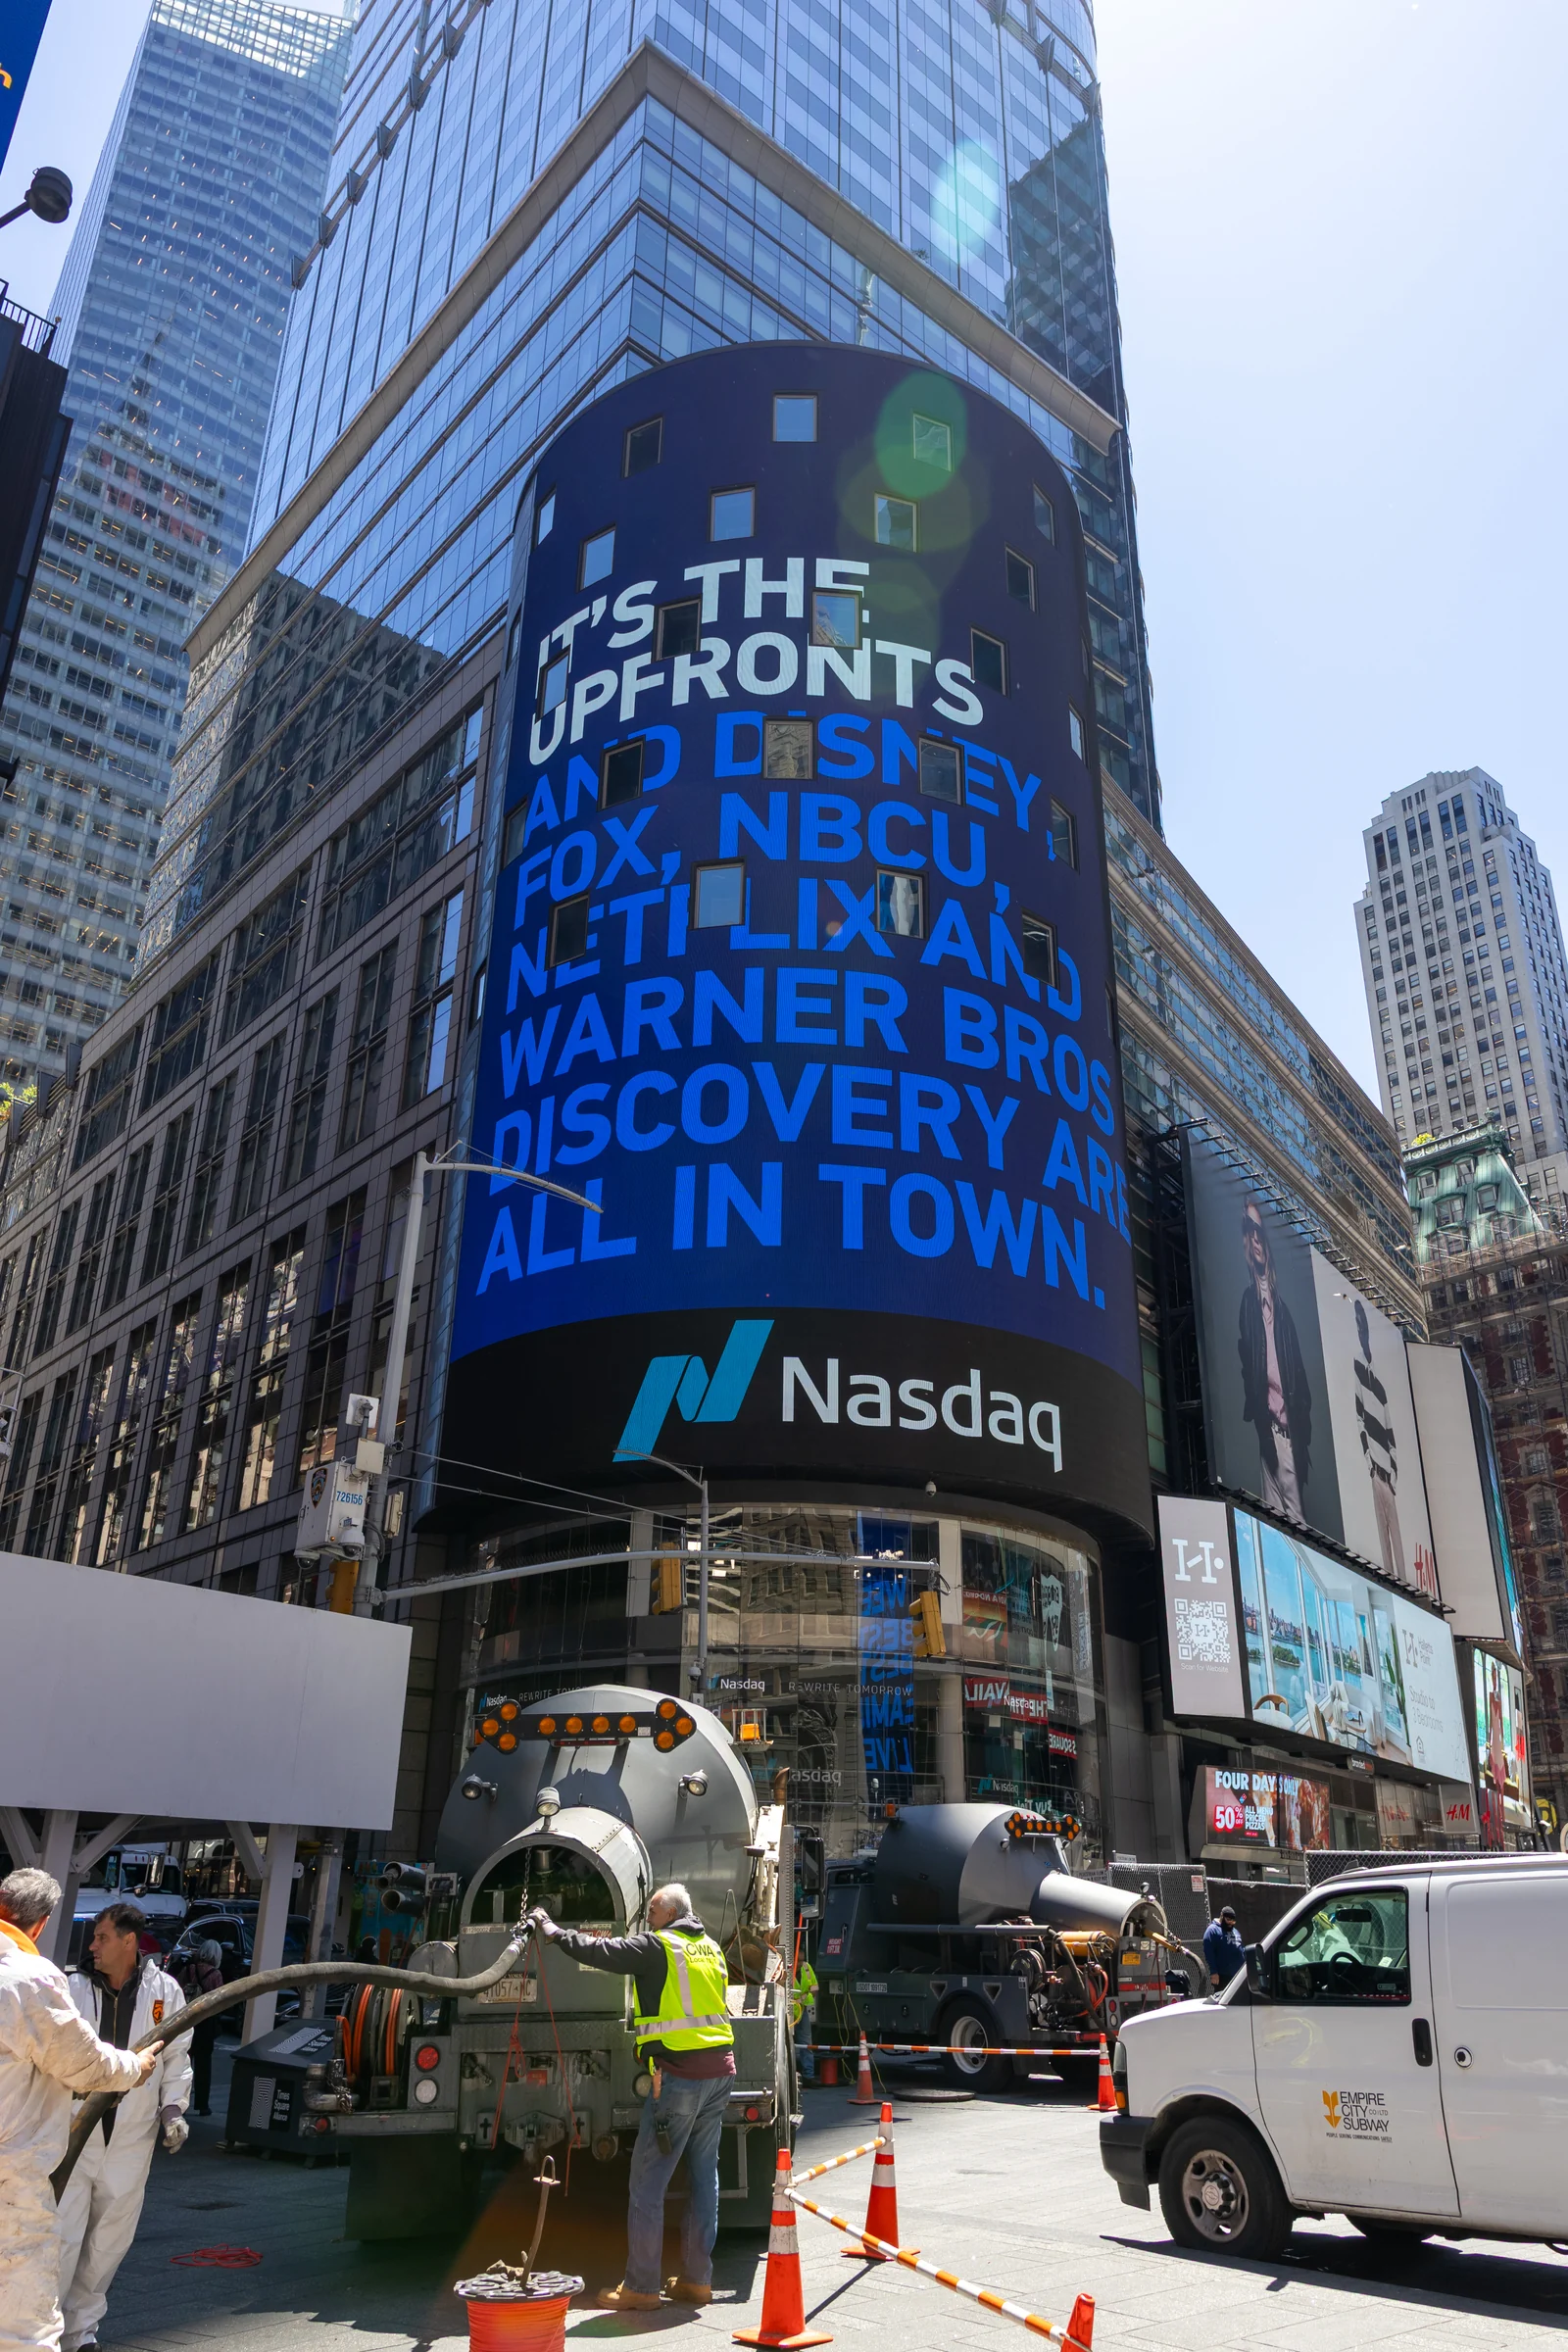
Rispetto alla chiusura record dell’S&P 500 del 6 ottobre, un gruppo di aziende che costruiscono e attrezzano data center per l’IA, da Caterpillar a Vertiv, al 23 ottobre aveva perso in mediana il 23%, mentre le Big Tech che li pagano erano scese del 5%. Sono prezzi azionari, che registrano ciò che gli investitori si aspettano. Un prezzo azionario in calo non costa, di per sé, nulla a un creditore.
Il mercato del credito ha tracciato una linea simile. Amanda Lynam, strategist di Goldman Sachs, ha detto che le obbligazioni investment grade avevano subito movimenti di prezzo meno severi del debito dei neocloud. Il costo per assicurare il debito di CoreWeave è salito oltre i 1.000 punti base, ossia il 10% annuo, il livello che Gavan Nolan di S&P Global Market Intelligence considera un segnale generale di difficoltà creditizia. Il 22 ottobre l’amministratore delegato di Nvidia, Jensen Huang, ha detto che la domanda dei neocloud era forte. «C’è scarsità di capitale», ha aggiunto. Una settimana prima Jim Reid di Deutsche Bank aveva avvertito che preoccupazioni di questo tipo «possono rivelarsi una profezia che si autoavvera».
Gli investitori hanno anche cercato riparo. Giovedì il rendimento dei titoli del Tesoro statunitense a dieci anni è sceso sotto il 5% per la prima volta in un mese, e venerdì pomeriggio era tornato intorno al 5%. Un indice S&P 500 che esclude le aziende dell’IA ha chiuso la seduta di giovedì in vantaggio sull’indice completo da inizio anno. Venerdì il Dow Jones ha chiuso in calo dell’1,2% e il Nasdaq dello 0,2%, mentre il greggio statunitense chiudeva sopra i 103 dollari al barile. A settembre la Banca d’Inghilterra aveva avvertito che, poiché le prospettive di crescita e dei conti pubblici dipendono in parte dai guadagni attesi dall’IA, una revisione delle aspettative potrebbe colpire i mercati dei titoli di Stato oltre che gli attivi legati all’IA.
A ottobre i colpi più pesanti sul mercato del credito sono toccati ai debitori più deboli, quelli che devono continuare a raccogliere denaro per continuare a costruire. La prossima prova arriva il 28 e 29 ottobre, quando Microsoft, Alphabet e Amazon presenteranno i risultati trimestrali e i piani di spesa.
Le ragioni della calma, e la clausola su cui poggiano
Le ragioni per stare tranquilli sono solide, e in gran parte vere. I maggiori debitori sono tra le aziende più redditizie al mondo. Nel terzo trimestre del 2026 i ricavi di Meta sono cresciuti del 26% grazie all’aumento delle vendite pubblicitarie, e il prezzo medio di un annuncio è salito del 14%. L’attività che paga la spesa cresce in fretta. A luglio Moody’s ha affermato che Microsoft, Alphabet, Amazon e Meta hanno bilanci abbastanza solidi da rendere improbabile una minaccia imminente ai loro rating investment grade, e in ottobre S&P non ha visto la necessità di modificare alcun rating.
Anche i debitori più deboli hanno protetto i propri creditori. Il prestito garantito di CoreWeave ha un rating investment grade perché alle sue spalle ci sono server e un contratto con un cliente, e Deutsche Bank stima che circa due terzi del portafoglio ordini dell’azienda, superiore ai 100 miliardi di dollari, siano con clienti investment grade. Il capo economista di Apollo, Torsten Sløk, afferma che la domanda di potenza di calcolo è «significativamente superiore all’offerta». Le posizioni in IA degli assicuratori vita sono una piccola fetta dei loro portafogli. E l’FMI, che in ottobre ha simulato un forte calo degli investimenti nell’IA, ha stimato che entro il 2028 questo lascerebbe la produzione mondiale dell’1,1% al di sotto della sua previsione di base, perché il calo dei prezzi degli attivi e condizioni finanziarie più restrittive peserebbero sulla spesa. Petya Koeva Brooks, vicedirettrice del dipartimento di ricerca del Fondo, ha detto che in quello scenario il calo difficilmente spingerebbe il mondo in recessione.
OpenAI è un caso più difficile, perché brucia ancora liquidità. A settembre il Financial Times ha riferito di una presentazione aziendale in cui OpenAI prevede un flusso di cassa libero negativo per 278 miliardi di dollari tra il 2026 e il 2030, mentre i suoi ricavi dovrebbero salire da circa 36 miliardi nel 2026 a 350 miliardi nel 2030. Sono proiezioni della stessa OpenAI, riportate di seconda mano. Secondo le stime degli analisti di luglio, la stessa azienda stava dietro a circa la metà del portafoglio ordini contrattualizzato di Oracle, ed è l’inquilino del campus dell’Ohio.
Le garanzie di Nvidia per quel campus hanno un tetto di 105 miliardi di dollari e coprono solo quote definite dei pagamenti per locazione ed energia. Si estinguono se OpenAI ottiene un rating creditizio soddisfacente. Se OpenAI non adempie e una garanzia viene attivata, uno dei rimedi elencati nel documento di Nvidia è subentrare essa stessa nella locazione. Il progettista di chip diventerebbe allora l’inquilino di un campus costruito per ospitare i suoi stessi sistemi.
Articoli correlati
- La grande stagnazione: perché la crescita della produttività ha rallentato e se può riprendersi
- Che cosa succede quando un paese fa default: economia e politica dell’insolvenza sovrana
- Come una sola frase scritta nel 1602 ha plasmato tutte le borse della Terra
Letture consigliate
In qualità di Affiliato Amazon, Eikleaf riceve un guadagno dagli acquisti idonei. I link ai libri qui sotto sono link di affiliazione: se acquisti tramite essi, potremmo ricevere una piccola commissione senza costi aggiuntivi per te.
 The Smartest Guys in the Room: The Amazing Rise and Scandalous Fall of EnronIl resoconto definitivo dei veicoli fuori bilancio di Enron, il precedente che i commentatori evocano quando esaminano joint venture come il finanziamento di Hyperion di Meta.
 Bubbles and Crashes: The Boom and Bust of Technological InnovationUno studio di 88 tecnologie in 150 anni che mostra quando le nuove tecnologie producono bolle di investimento, utile per valutare la costruzione delle infrastrutture per l’IA.Storia delle crisi finanziarieStoria delle crisi finanziarieLa storia classica dei boom alimentati dal credito e di come le perdite si trasferiscano a creditori e investitori quando il ciclo si inverte, aggiornata nell’edizione 2023.
Video consigliati
 25:41La follia dei data center: chi pagherà il prezzo dell’IA?Analizza la corsa ai data center per l’IA e chi pagherà davvero investimenti e debiti che la sostengono.
 19:31La CRISI GLOBALE innescata dall’AIDiscute i rischi finanziari del boom dell’intelligenza artificiale e la possibilità che inneschi una crisi.
 11:41AI’s Next Big Risk Is Hiding in the Debt MarketBloomberg su come la costruzione delle infrastrutture per l’IA venga finanziata a debito e su dove si trovi il rischio.
Come citare questo articolo
Lena Martin. “Chi porta il peso del debito dietro il boom dell’IA?.” Eikleaf, 24 ottobre 2026, aggiornato 25 ottobre 2026. https://www.eikleaf.com/it/who-carries-the-debt-behind-the-ai-boom/
Avvertenza sull’IA generativa
Alcuni contenuti di questa pagina sono stati generati e/o modificati con l’ausilio di un’IA generativa.
Media
Data center di Google, Council Bluffs, Iowa – Wikimedia Commons (Foto: Chad Davis, CC BY 2.0)
Scheda GPU Nvidia DGX B200 a 8 vie – Wikimedia Commons (Foto: Pokiiri, CC BY-SA 4.0)
Torre del Nasdaq, maggio 2026 – Wikimedia Commons (Foto: Nielsoncaetanosalmeron, CC BY 4.0)
Fonti principali e riferimenti
Meta Platforms. “Form 10-Q for the quarterly period ended September 30, 2026.” SEC EDGAR, 22 October 2026. https://www.sec.gov/Archives/edgar/data/1326801/000162828026066773/meta-20260930.htm
Meta Platforms. “Schedule 14C preliminary information statement (Class C common stock).” SEC EDGAR, 21 October 2026. https://www.sec.gov/Archives/edgar/data/1326801/000162828026066710/meta-20261021.htm
Meta. “Meta Announces Joint Venture With Funds Managed by Blue Owl Capital to Develop Hyperion Data Center.” Meta Newsroom, 21 October 2025. https://about.fb.com/news/2025/10/meta-blue-owl-capital-develop-hyperion-data-center/amp/
Gollakota, Prasad. “The Meta/Blue Owl deal broken down: off-balance-sheet gymnastics 24 years after Enron.” IFR, 17 December 2025. https://www.ifre.com/ifr-awards/2340435/the-metablue-owl-deal-broken-down-off-balance-sheet-gymnastics-24-years-after-enron
McGeever, Jamie. “Are AI credit cracks a warning, or a ‘buy’ signal?” Reuters (via The Edge Malaysia), 29 September 2026 (The Edge, 30 September). https://theedgemalaysia.com/node/819893
McCarty, Maddy. “Meta Ups Investment To $50B For Its Largest Data Center Project.” Bisnow, 13 July 2026. https://www.bisnow.com/news/national/data-center-development/meta-ups-economic-investment-to-50b-for-its-largest-data-center-project-135394
Gerut, Amanda. “Meta’s revenue surges to $64.6 billion, but settlements and AI spending turn screws on profit.” Fortune, 21 October 2026. https://fortune.com/2026/10/21/meta-q3-earnings-mark-zuckerberg-capex-muse/
Meta Platforms. “Meta Platforms (META) Q3 2026 Earnings Call Transcript.” Stock Analysis, 21 October 2026. https://stockanalysis.com/stocks/meta/transcripts/718643-q3-2026/
S&P Global Ratings. “AI Infrastructure Investment To Exceed $1.3 Trillion By 2027, S&P Global Ratings Says.” S&P Global, 27 August 2026. https://press.spglobal.com/2026-08-27-AI-Infrastructure-Investment-To-Exceed-1-3-Trillion-By-2027,-S-P-Global-Ratings-Says
Jones, Marc. “Hidden AI debt risks cloud tech giants’ credit outlook.” Reuters (via BusinessDay), 19 October 2026. https://www.businessday.co.za/world/2026-10-19-hidden-ai-debt-risks-cloud-tech-giants-credit-outlook/
Morgan Stanley Research. “Bridging a $1.5tr Data Center Financing Gap.” Morgan Stanley, 16 July 2025. https://prod-mssip.morganstanley.com/content/dam/msdotcom/en/assets/pdfs/Research_Bridging-Data-Center-Gap.pdf
Bank of England. “Record of the Financial Policy Committee meeting on 25 September 2026.” Bank of England, 30 September 2026. https://www.bankofengland.co.uk/-/media/boe/files/financial-policy-committee-record/2026/fpc-summary-and-record-september-2026
CNBC. “IMF warns bond yields could see a ‘disorderly’ spike.” CNBC, 13 October 2026. https://www.cnbc.com/2026/10/13/treasury-yields-imf-debt-inflation-.html
Varghese, Harshita Mary, and Matt Tracy. “Meta raises $25 billion in bond sale after lifting AI spending plan.” Reuters (via Yahoo Finance), 30 April 2026. https://finance.yahoo.com/markets/stocks/articles/meta-looks-raise-25-billion-130141093.html
Mutua, Caleb, Michael Gambale and Gowri Gurumurthy. “Meta received US$96 bil of orders for its latest jumbo bond sale.” Bloomberg (via Yahoo Finance Singapore), 30 April 2026. https://sg.finance.yahoo.com/news/meta-received-us-96-bil-085900309.html
Sophia, Deborah. “OpenAI’s $110 billion funding round draws investment from Amazon, Nvidia, SoftBank.” Reuters (via Yahoo Finance), 27 February 2026. https://finance.yahoo.com/news/openais-110-billion-funding-round-145925079.html
Quartz. “OpenAI closes $122 billion funding round, biggest ever in Silicon Valley.” Quartz (via Yahoo Finance), 1 April 2026. https://finance.yahoo.com/markets/stocks/articles/openai-closes-122-billion-funding-010940572.html
Méndez, Carlos, and Krystal Hu. “Nvidia close to investing US$30 billion in OpenAI’s mega funding round.” Reuters (via CP24), 20 February 2026. https://www.cp24.com/news/money/2026/02/20/nvidia-close-to-investing-us30-billion-in-openais-mega-funding-round-reuters-source-says/
AMD. “AMD and OpenAI Announce Strategic Partnership to Deploy 6 Gigawatts of AMD GPUs.” AMD, 6 October 2025. https://www.amd.com/en/newsroom/press-releases/2025-10-6-amd-and-openai-announce-strategic-partnership-to-d.html
NVIDIA. “Form 10-Q for the quarterly period ended July 26, 2026.” SEC EDGAR, August 2026. https://www.sec.gov/Archives/edgar/data/0001045810/000104581026000075/nvda-20260726.htm
CoreWeave. “Form 8-K and Exhibit 99.1 (DDTL 4.0 Facility).” CoreWeave, 30–31 March 2026. https://d18rn0p25nwr6d.cloudfront.net/CIK-0001769628/c1913d78-789a-487b-9184-7ace19030ded.pdf
CoreWeave. “Form 10-Q for the quarterly period ended June 30, 2026.” SEC EDGAR, August 2026. https://www.sec.gov/Archives/edgar/data/1769628/000176962826000366/crwv-20260630.htm
CNBC. “Moody’s says ‘unprecedented’ AI spending threatens credit quality.” CNBC, 24 July 2026. https://www.cnbc.com/2026/07/24/moodys-ai-spending-credit-quality-amazon-meta-alphabet.html
Mixides, Taylor. “US life insurers increase AI investments as exposure risks grow, says Moody’s.” Reinsurance News, 23 October 2026. https://www.reinsurancene.ws/us-life-insurers-increase-ai-investments-as-exposure-risks-grow-says-moodys/
Murdoch, Scott, and Rajasik Mukherjee. “Australia’s NextDC shares tank 42% amid revenue delay, deferred plans.” Reuters (via DealStreetAsia), 21 October 2026. https://www.dealstreetasia.com/stories/australias-nextdc-shares-tank-42-amid-revenue-delay-deferred-plans-498788/
Currie, Antony. “Data centres fail as AI pick-and-shovel trade.” Reuters Breakingviews, 23 October 2026. https://www.breakingviews.com/ddb76cfb4026/columns/considered-view/data-centres-fail-ai-pick-and-shovel-trade-2026-10-23/
Oracle. “Oracle Announces Q1 Results Driven by Triple Digit Growth in Cloud Infrastructure Revenues.” Oracle Investor Relations, 10 September 2026. https://investor.oracle.com/files/content_files/1q27-pressrelease-September_FINAL.pdf
heise online. “S&P downgrades Oracle to BBB-, only one notch above junk level.” heise online, 13 July 2026. https://www.heise.de/en/news/S-P-downgrades-Oracle-to-BBB-only-one-notch-above-junk-level-11363472.html
CNBC. “CoreWeave’s market confidence erodes as bond yields spike and stock sinks.” CNBC, 21–22 October 2026. https://www.cnbc.com/2026/10/21/coreweaves-market-confidence-erodes-as-bond-yields-spike-stock-sinks.html
CNBC. “CoreWeave bond yields stay near 15% as AI credit stress spreads.” CNBC, 19 October 2026. https://www.cnbc.com/2026/10/19/coreweave-oracle-ai-credit-stress.html
CNBC. “CoreWeave credit default swaps hit distress levels as investors sour on AI debt.” CNBC, 15 October 2026. https://www.cnbc.com/2026/10/15/coreweave-credit-default-swaps-hit-distress-levels-as-investors-sour-on-ai-debt.html
Burns, Mairin. “CoreWeave and Data Center Bonds Slide on Capex and Debt Overhang Concerns.” Morningstar, 16 October 2026. https://www.morningstar.com/bonds/coreweave-data-center-bonds-slide-capex-debt-overhang-concerns
CNBC. “Stock market today: live updates.” CNBC, 21–23 October 2026. https://www.cnbc.com/2026/10/21/stock-market-today-live-updates.html ; https://www.cnbc.com/2026/10/22/stock-market-today-live-update.html
Choe, Stan (Associated Press). “Sharp drops for AI stocks overwhelm markets worldwide as oil prices jump.” AP (via BNN Bloomberg), 22 October 2026. https://www.bnnbloomberg.ca/markets/2026/10/22/ai-stocks-drag-markets-down-worldwide-as-oil-prices-climb-to-their-highest-since-may/
CNBC. “Meta stock sinks nearly 7% as AI spend pushes free cash flow negative.” CNBC, 22 October 2026. https://www.cnbc.com/2026/10/22/meta-stock-q3-earnings-free-cash-flow.html
Blikre, Jared. “The AI sell-off is crushing stocks of companies leading the data center build-out.” Yahoo Finance, 23 October 2026. https://finance.yahoo.com/markets/article/the-ai-sell-off-is-crushing-stocks-of-companies-leading-the-data-center-build-out-175206076.html
Lawder, David, and Andrea Shalal. “IMF flags risks to global economy from AI market correction, war and debt.” Reuters (via Kitco), 13 October 2026, with the companion Reuters report “AI investment props up global growth, but war and debt threaten outlook, IMF says” (via Yahoo Finance). https://www.kitco.com/news/off-the-wire/2026-10-13/imf-flags-risks-global-economy-ai-market-correction-war-and-debt ; https://finance.yahoo.com/news/imf-says-ai-investment-propping-021012949.html
Dey, Mrinmay. “OpenAI forecasts cash burn near $280 billion by 2030, FT reports.” Reuters (via The Star), 18 September 2026. https://www.thestar.com.my/tech/tech-news/2026/09/19/openai-forecasts-cash-burn-near-280-billion-by-2030-ft-reports
Lucent Technologies. “Form 10-K405 for the fiscal year ended September 30, 2001.” SEC EDGAR, 28 December 2001. https://www.sec.gov/Archives/edgar/data/1006240/000095011701501896/a31752.txt
Woolley, Scott. “Carly Fiorina’s troubling telecom past.” Fortune, 15 October 2010. https://www.fortune.com/2010/10/15/carly-fiorinas-troubling-telecom-past