To jest artykuł przetłumaczony maszynowo. Oryginalna wersja jest dostępna w języku angielskim.
Ostatnia aktualizacja: · 17 min czytania
W skrócie
Centrum danych Hyperion należące do Mety sfinansowano obligacjami o wartości 27,3 miliarda dolarów, sprzedanymi przez spółkę o nazwie Beignet Investor. Obligatariusze nie mają bezpośredniego roszczenia do kampusu, za który zapłacili; spłata opiera się w praktyce na czynszu i gwarancji Mety, w ramach umowy najmu obowiązującej od 2029 roku. Drobny druk ma znaczenie. Ten sam dolar wydany na AI może stać za całą firmą, obietnicą najemcy, stertą serwerów albo zobowiązaniem dostawcy. Gdy projekt się opóźnia albo klient się wycofuje, te klauzule decydują, kto płaci. W październiku najcięższe ciosy na rynku kredytowym spadły na słabszych dłużników, którzy muszą wciąż pozyskiwać pieniądze.
Spis treści
Obligacja na budynek, z którego nikt jeszcze nie korzysta
W październiku 2025 roku Meta ogłosiła, że prace przy jej centrum danych Hyperion w parafii Richland w Luizjanie „idą pełną parą, a na placu budowy pracują tysiące robotników”. Do sfinansowania przedsięwzięcia potrzebne były trzy strony i łatwo je ze sobą pomylić.
Pierwszą jest właściciel. Do budowy kampusu i objęcia go na własność powołano spółkę joint venture, w 80 procentach należącą do funduszy zarządzanych przez firmę inwestycyjną Blue Owl Capital, a w 20 procentach do Mety. Wspólnicy zobowiązali się łącznie pokryć około 27 miliardów dolarów kosztów budowy. Fundusze Blue Owl wniosły około 7 miliardów dolarów w gotówce, a Meta otrzymała od spółki jednorazową wypłatę w wysokości około 3 miliardów dolarów.
Drugą jest dłużnik. Obligacje sprzedała odrębna spółka nosząca nazwę ciastka, Beignet Investor, która w ofercie prywatnej pozyskała 27,3 miliarda dolarów od PIMCO i innych wybranych inwestorów obligacyjnych. Gotówkę ulokowano w amerykańskich obligacjach skarbowych, skąd miała być pobierana w miarę postępu budowy.
Trzecią jest najemca, a jest nim znowu Meta. Zgodziła się wynająć wszystkie obiekty spółki na terenie kampusu po zakończeniu budowy, na podstawie umowy najmu, która zaczyna obowiązywać w 2029 roku. Udzieliła też „gwarancji wartości rezydualnej”: jeśli wypowie najem albo go nie przedłuży, a spełnione zostaną pewne inne warunki, może być zmuszona dopłacić maksymalnie różnicę między ówczesną wartością kampusu a uzgodnionym progiem. Prasad Gollakota, były bankier UBS, który rozłożył tę transakcję na czynniki pierwsze, twierdzi, że obligatariusze zależą ostatecznie od czynszu i gwarancji Mety.
Pożyczkodawcy mają więc obligacje bez bezpośredniego prawa do kampusu, za który zapłacili, wyemitowane na rzecz spółki, której kluczowymi decyzjami Meta, jak sama twierdzi, nie kieruje, i spłacane przez najemcę, którego najem zaczyna się w 2029 roku. W poniedziałek 28 września 2026 roku obligacje te notowano po 91 centów za dolara, a dodatkowa rentowność, jakiej inwestorzy żądali ponad obligacje skarbowe, była wyższa niż w dniu emisji. W czwartek 22 października indeks Nasdaq spadł o 2,6 procent, notując najgorszy dzień od czerwca. Akcjami spółek AI miotały obawy o to, jak drogie stało się pożyczanie pieniędzy na centra danych i chipy.
Rozbudowa AI opiera się na obietnicach takich jak ta z Hyperionu, składanych przez firmy o bardzo różnych bilansach pożyczkodawcom o bardzo różnych apetytach: ubezpieczycielom na życie, funduszom kredytu prywatnego, inwestorom obligacyjnym. Kto pożyczył pieniądze i która klauzula rozstrzyga, kto zapłaci, jeśli projekt się nie powiedzie? Sam Hyperion od tamtej pory urósł. W lipcu 2026 roku Meta zapowiedziała, że kampus osiągnie 5 gigawatów mocy obliczeniowej i ponad 50 miliardów dolarów inwestycji, choć w jej sprawozdaniach finansowana spółka wciąż figuruje jako projekt wart około 27 miliardów dolarów.
Bogate firmy, pożyczone pieniądze
Skala tłumaczy, dlaczego w ogóle potrzebni są pożyczkodawcy. W sierpniu 2026 roku agencja S&P Global Ratings prognozowała, że łączne nakłady inwestycyjne sześciu firm budujących infrastrukturę AI – Alphabetu, Amazona, Microsoftu, Mety, Oracle’a i SpaceX – przekroczą do 2027 roku 1,3 biliona dolarów. Agencja spodziewa się, że wszystkie sześć będzie miało w latach 2026 i 2027 ujemne wolne operacyjne przepływy pieniężne, co oznacza, że ich wydatki na centra danych i sprzęt przewyższą gotówkę, jaką przynosi ich działalność, a poprawy nie przewiduje przed 2029 rokiem.
Meta, firma stojąca za Hyperionem, pokazuje, jak to wygląda z bliska. W pierwszych dziewięciu miesiącach 2026 roku jej działalność operacyjna wygenerowała 96,9 miliarda dolarów gotówki, a na projekty inwestycyjne wydała 85,8 miliarda. Na koniec września miała 82,5 miliarda dolarów w gotówce i papierach wartościowych przeznaczonych do obrotu. Jej wolne przepływy pieniężne rzeczywiście stały się w trzecim kwartale ujemne, wynosząc minus 2,1 miliarda dolarów, ale firmie daleko było do braku środków.
Zmieniło się to, jak Meta korzysta ze swojej gotówki. W pierwszych dziewięciu miesiącach 2026 roku nie odkupiła ani jednej akcji, podczas gdy w tym samym okresie rok wcześniej przeznaczyła na skup 26 miliardów dolarów, a wiosną pożyczyła 25 miliardów dolarów na rynku obligacji. W październiku jej rada dyrektorów zatwierdziła nową klasę akcji bez prawa głosu, obowiązującą od 19 stycznia 2027 roku, którą Meta może sprzedawać, by pozyskiwać kapitał. W raporcie kwartalnym spółka przewiduje, że dostępne środki oraz przepływy pieniężne z działalności operacyjnej i finansowej wystarczą, i spodziewa się „od czasu do czasu” pozyskiwać kapitał przez dług, emisję akcji lub inne rozwiązania. Podczas konferencji wynikowej prezesa Mety, Marka Zuckerberga, zapytano, czy Meta zacznie zarabiać na Muse, swoim nowym asystencie AI, szybciej niż zwykle. Odpowiedział, że „bardzo ważne jest, żeby rachunek w tym wszystkim się zgadzał, żebyśmy mogli dalej rozbudowywać moc obliczeniową”.
Analitycy Morgan Stanley uważali zadłużanie się po części za kwestię wyboru. W lipcu 2025 roku ocenili, że teoretycznie operacyjne przepływy pieniężne chmurowych gigantów w ciągu kilku lat są „wystarczająco wysokie, by pokryć całość nakładów inwestycyjnych”, których się spodziewali. W praktyce, jak pisali, inwestycje, wypłaty dla akcjonariuszy, przejęcia i ograniczona wiedza o przyszłych potrzebach finansowych zostawią z tej gotówki znacznie mniej na budowę. Kapitał zewnętrzny, którego budowniczowie centrów danych na całym świecie będą potrzebować do 2028 roku, oszacowali na około 1,5 biliona dolarów. Prognozy S&P dotyczące ujemnych wolnych przepływów pieniężnych pokazują, że plany wydatków od tamtej pory przerosły już samą gotówkę.
Znaczną część ciężaru wziął na siebie rynek obligacji. Morgan Stanley szacował, że do początku września 2026 roku na świecie wyemitowano około 450 miliardów dolarów długu związanego z AI, ponad dwa razy więcej niż przez cały 2025 rok. Bank Anglii, który przytoczył tę liczbę, spodziewa się, że emisja za cały rok przewyższy emisję takich państw jak Wielka Brytania. Według Międzynarodowego Funduszu Walutowego udział chmurowych gigantów w światowej emisji obligacji o ratingu inwestycyjnym, czyli na rynku dłużników uznawanych za najbezpieczniejszych, wzrósł od 2024 roku z niespełna 1 do 10 procent.
Dokładają się też akcjonariusze. W lutym 2026 roku OpenAI ogłosiło pozyskanie 110 miliardów dolarów nowego kapitału własnego, z czego 50 miliardów od Amazona, 30 miliardów od Nvidii i 30 miliardów od SoftBanku, a gdy pod koniec marca runda się zamknęła, zobowiązania sięgnęły 122 miliardów dolarów. W październiku MFW naliczył czternaście publicznie ujawnionych od 2023 roku transakcji, w których inwestorzy, z chmurowymi gigantami na czele, wnosili kapitał własny i dług do słabszych finansowo firm AI, otrzymując w zamian obietnice przyszłych zakupów usług lub chipów.
Kto obiecuje zapłacić
Za każdym z tych strumieni pieniędzy stała umowa, a umowy różnią się tym, kto traci pierwszy. Najprostsza jest zwykła obligacja korporacyjna. Gdy 30 kwietnia 2026 roku Meta sprzedawała wspomniane papiery za 25 miliardów dolarów, inwestorzy złożyli zapisy na około 96 miliardów. Nabywca tych obligacji pożycza Mecie jako całości. Cokolwiek wydarzy się w pojedynczym centrum danych, dłużnikiem obligatariuszy jest firma, za którą stoi cały biznes Mety.
Hyperion działa inaczej. Obligatariusze pożyczają Beignetowi, który finansuje spółkę niekonsolidowaną przez Metę. Najem Mety ma czteroletni okres początkowy oraz opcje przedłużenia, które mogą go wydłużyć do 20 lat. Jeśli Meta wypowie najem albo odmówi jego przedłużenia, a spełnione zostaną pewne inne warunki, gwarancja wartości rezydualnej może ją zobowiązać do zapłaty maksymalnie różnicy między wartością kampusu a uzgodnionym progiem. Meta podaje, że gwarancja obejmuje pierwsze 16 lat eksploatacji. Gollakota pisze, że jej wysokość dobrano tak, by obligacje dało się spłacić, a ostatnie cztery lata ich życia pokrywa opłata za rozwiązanie umowy równa zadłużeniu pozostającemu do spłaty. S&P, jedyna agencja, która oceniła obligację, przyznała jej rating A+, o stopień niższy od ratingu samej Mety, AA-, ponieważ obligatariusze nie mają bezpośredniego prawa do kampusu ani jego umów, a spółka i emitent obligacji są od siebie prawnie oddzieleni. W praktyce S&P oceniła Beignet jako kredyt Mety, tyle że o jedno ogniwo dalej.
Jak Meta księguje Hyperion

W raporcie kwartalnym za okres do 30 września 2026 roku Meta omawia po kolei spółkę, najem i gwarancję. Co do spółki, Meta pisze, że decyzje o największym wpływie na jej wyniki ekonomiczne dotyczą ponownego wprowadzenia kampusu na rynek, na przykład negocjacji z przyszłymi najemcami i sprzedaży poszczególnych nieruchomości. Twierdzi, że nie ma władzy, by o tych decyzjach przesądzać, nie jest więc „głównym beneficjentem” spółki i jej nie konsoliduje: aktywa i długi spółki nie trafiają do sprawozdań Mety. Swój 20-procentowy udział Meta wykazuje jako inwestycję. Co do najmu, Meta informuje, że oprócz zobowiązań z tytułu najmu ujętych w bilansie ma umowy najmu, które „jeszcze się nie rozpoczęły”: na koniec września było to około 356 miliardów dolarów zobowiązań. Najem w Luizjanie ma się rozpocząć w 2029 roku. Co do gwarancji, Meta pisze, że płatności z jej tytułu „nie są prawdopodobne”, więc nie ujęła w związku z nią żadnego zobowiązania. Ta sama nota sumuje następnie maksymalną ekspozycję Mety na straty w jej dwóch spółkach budujących centra danych, w Luizjanie i w nowszej w Teksasie: 68,4 miliarda dolarów, z czego 41,5 miliarda to najwięcej, ile mogłaby być winna z tytułu gwarancji.
Trzeci rodzaj obietnicy pochodzi od neocloudów, nowszych firm, które kupują chipy AI i wynajmują moc obliczeniową. W marcu 2026 roku CoreWeave zorganizował kredyt w wysokości 8,5 miliarda dolarów dla jednej ze swoich spółek zależnych, głównie na sprzęt potrzebny do wykonania umowy z klientem: serwery zbudowane wokół GPU, procesorów używanych do trenowania i uruchamiania modeli AI. Kredytodawcy mają zabezpieczenie na zasadniczo wszystkich aktywach tej spółki zależnej i na jej udziałach, a możliwość dochodzenia przez nich roszczeń ogranicza się do tych aktywów. Sam CoreWeave odpowiada jedynie w ramach ograniczonych gwarancji na określone zdarzenia, takie jak oszustwo, umyślne naruszenie obowiązków, przywłaszczenie zabezpieczenia czy niektóre dobrowolne wnioski o upadłość, i zaznacza, że nie są to ogólne gwarancje spłaty. Gdy skończy się okres wykorzystania kredytu, spółka zależna musi co miesiąc przechodzić test: w ciągu poprzednich trzech miesięcy gotówka wpłacona na jej rachunki, po odliczeniu określonych kosztów, musi co najmniej 1,15 raza pokrywać regularną obsługę jej zadłużenia. Naruszenie można w pewnych granicach naprawić świeżym kapitałem. Moody’s ocenił kredyt na A3, czyli na poziomie inwestycyjnym, choć samemu CoreWeave jako firmie przyznaje Ba3, rating z obszaru śmieciowego. Oprocentowanie części kredytu o stałej stopie ustalono w marcu na około 5,9 procent rocznie. „Nasz model finansowania łączy kredyty zabezpieczone infrastrukturą, dług korporacyjny, kapitał własny i przedpłaty klientów” – napisał w notatce Mike Intrator, prezes CoreWeave.
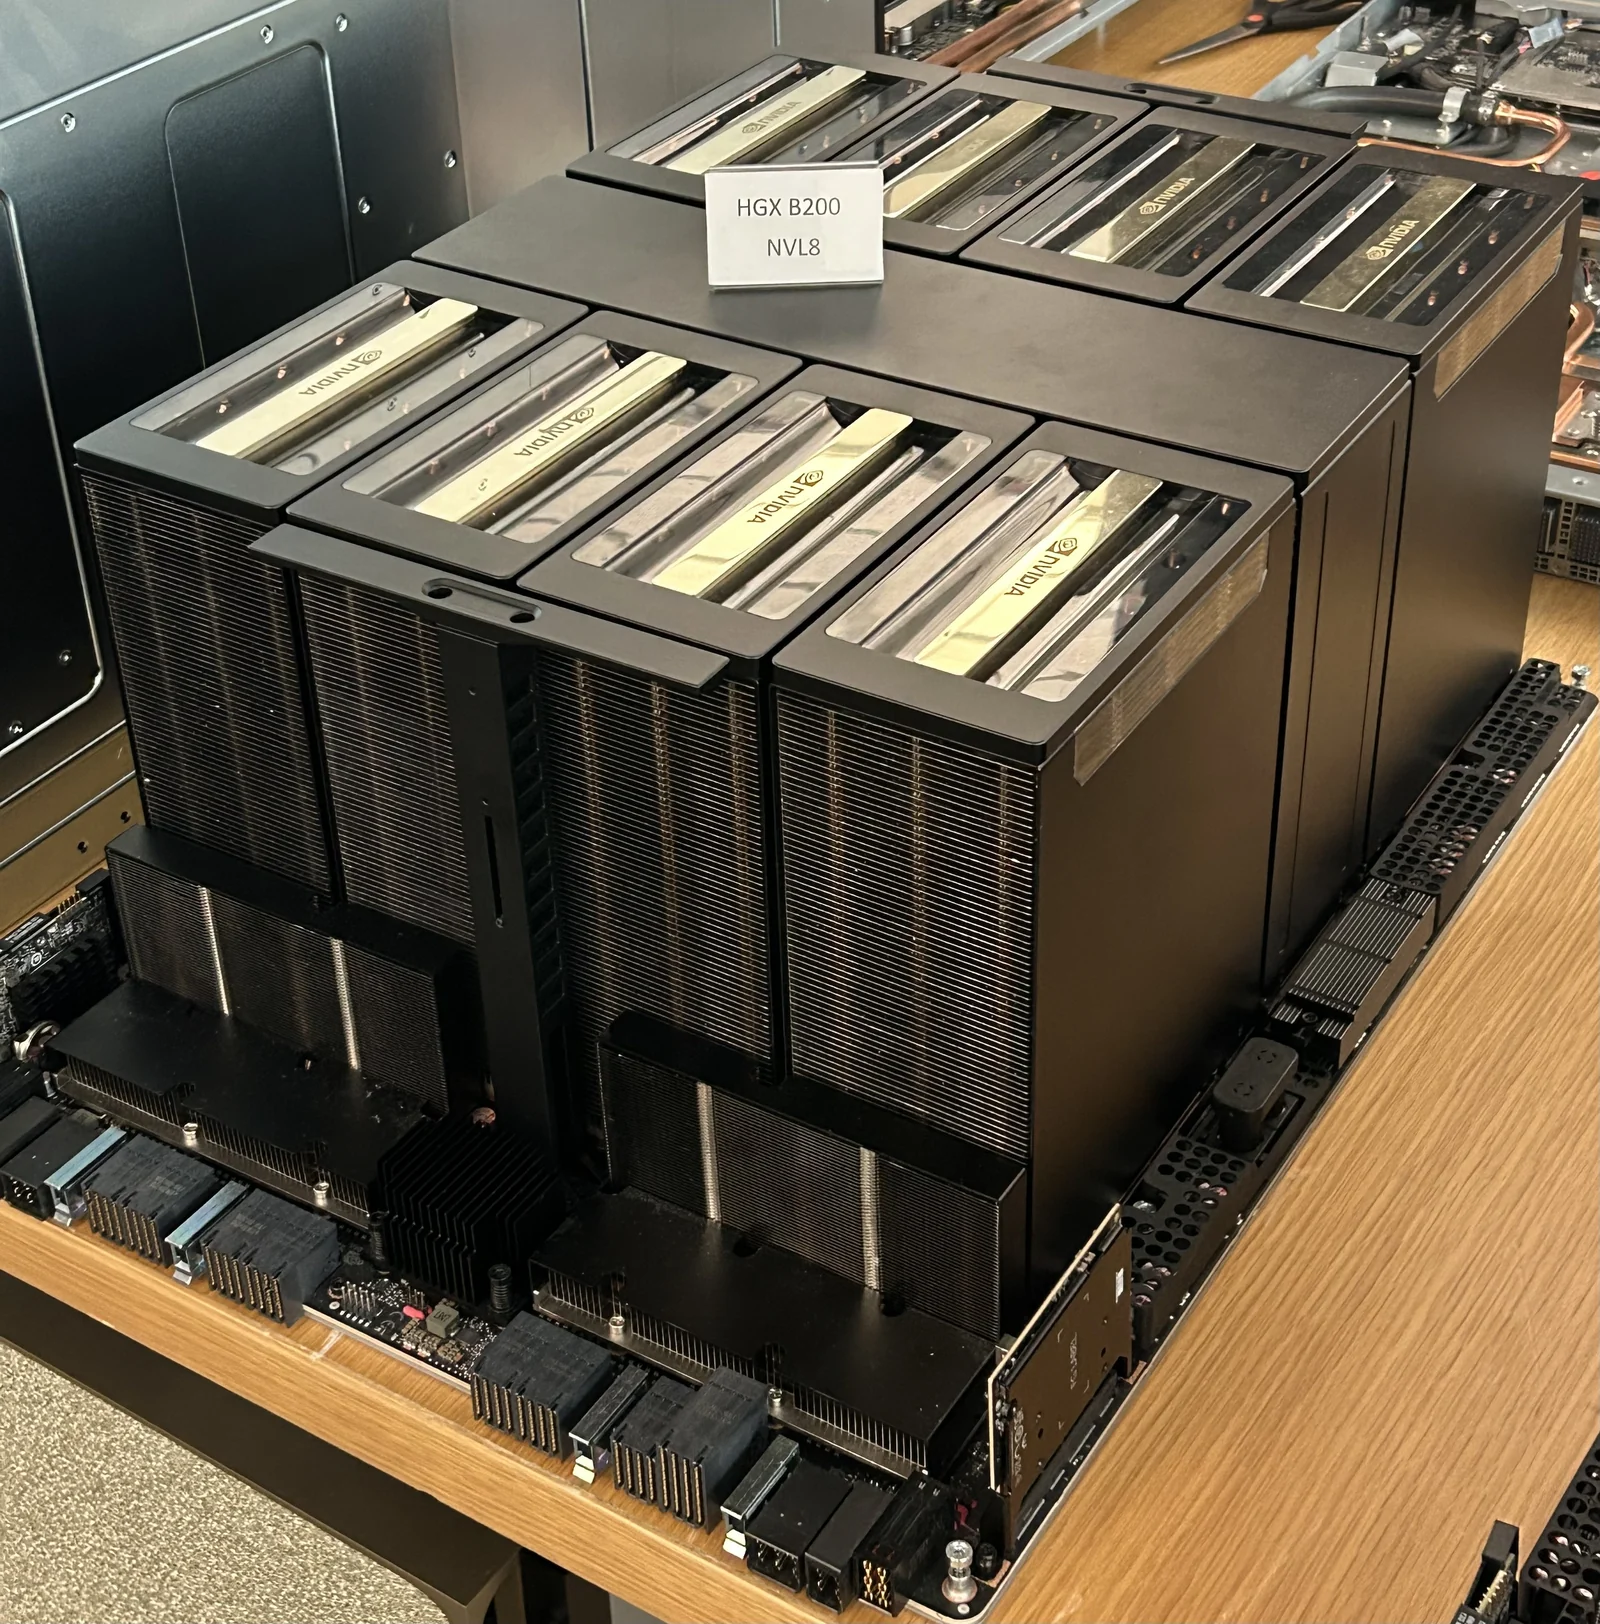
Czwarty rodzaj pochodzi od dostawców i nic z tego nie jest pożyczką. Nvidia objęła w rundzie finansowania OpenAI udziały za 30 miliardów dolarów, które według doniesień zastąpiły plan z 2025 roku, by zainwestować do 100 miliardów, a OpenAI miało wydać znaczną część świeżych pieniędzy na chipy Nvidii. AMD dało OpenAI warrant na nabycie do 160 milionów akcji AMD, do których prawa nabywa się w miarę wzrostu zakupów chipów AMD przez OpenAI i osiągania wyznaczonych celów: kursowych, technicznych i handlowych. W sierpniu 2026 roku Nvidia zgodziła się zaś gwarantować płatności w kampusie w hrabstwie Pike w Ohio, w którym na podstawie 20-letnich umów najmu będzie stała moc obliczeniowa Nvidii dla OpenAI. W ramach tej gwarancji Nvidia nie wykłada żadnych pieniędzy, chyba że najemca nie wywiąże się ze zobowiązań.
Ten sam dolar wydany na AI może więc stać za roszczeniem wobec całej firmy, roszczeniem do czynszu i gwarancji najemcy, roszczeniem do serwerów i umowy z klientem albo za zobowiązaniem dostawcy, że w razie czego wkroczy.
Kto pożyczył pieniądze
Pożyczkodawcami Hyperionu są PIMCO i inni inwestorzy obligacyjni. Głównym kredytodawcą zabezpieczonego kredytu CoreWeave był Blackstone Credit & Insurance, do którego dołączyli inni zarządzający aktywami i ubezpieczyciele, a kredyt zorganizowały MUFG, Morgan Stanley, Goldman Sachs i JPMorgan.
Ubezpieczyciele pojawiają się raz po raz. Moody’s wyliczył w październiku, że amerykańscy ubezpieczyciele na życie, czyli firmy sprzedające polisy na życie i renty kapitałowe, mieli na koniec czerwca 2026 roku około 85,2 miliarda dolarów inwestycji powiązanych z branżą AI, mniej więcej 1,4 procent swojej gotówki i aktywów inwestycyjnych. Ich portfel długu związanego z centrami danych i inną infrastrukturą cyfrową urósł w pół roku o około jedną trzecią, a odsetek tego długu z ratingiem poniżej poziomu inwestycyjnego wzrósł z 4,7 do 6,1 procent. Moody’s spodziewa się, że bezpośredni wpływ na portfele ubezpieczycieli pozostanie ograniczony. Zaznacza też, że jego dane prawdopodobnie zaniżają ekspozycję, bo część z niej utrzymywana jest za pośrednictwem spółek celowych, joint ventures i funduszy inwestycyjnych.
Drugim dużym źródłem jest kredyt prywatny, czyli pożyczki udzielane przez fundusze inwestycyjne zamiast banków. Morgan Stanley szacuje, że w ten sposób zostanie sfinansowanych 700 miliardów dolarów wydatków na centra danych w latach 2026–2028, a Bank Anglii ocenia aktywa funduszy rynków prywatnych na całym świecie na około 16 bilionów dolarów.
Ile wynosi cały dług, nikt nie potrafi powiedzieć. 19 października Mark Habib, globalny szef działu infrastruktury cyfrowej w S&P, powiedział, że największe firmy technologiczne mają prawdopodobnie więcej zobowiązań związanych z AI, niż wiadomo publicznie. „Można spokojnie założyć, że jest go [długu] więcej, niż widzimy” – stwierdził, choć S&P nie widziała powodu, by zmieniać jakiekolwiek ratingi. Moody’s doliczył się około 2,8 biliona dolarów przyszłych zobowiązań ujawnionych przez pięć dużych amerykańskich firm technologicznych, na które składają się nierozpoczęte jeszcze umowy najmu, umowy zakupowe i gwarancje. Nie wszystko to jest długiem, a kategorie mogą się nakładać.
Wśród pożyczkodawców są jedne z największych instytucji finansowych, a większość długu na infrastrukturę cyfrową w portfelach amerykańskich ubezpieczycieli na życie wciąż ma rating inwestycyjny. To, jak bezpieczny jest ten dług, zależy od stojących za nim umów, a każda umowa ma miejsce, w którym może pęknąć.
Trzy sposoby, w jakie transakcja może się posypać
Pierwszy to opóźnienie. 21 października australijski operator centrów danych NextDC poinformował, że zwłoka w modernizacji sieci elektroenergetycznej przy jego obiekcie M3 w Melbourne przesunie poza bieżący rok obrotowy około 140 milionów dolarów australijskich zakontraktowanych przychodów od klientów. Kolejnego zwiększenia mocy w tej lokalizacji spodziewa się teraz w 2028 roku. NextDC wstrzymał nowe inwestycje i zakupy gruntów oraz obniżył prognozę przychodów, a jego akcje zamknęły sesję spadkiem o 41,7 procent, najgorszym od debiutu giełdowego w 2010 roku. Komentarz Reuters Breakingviews wyliczał, co inwestorzy zaczęli brać pod uwagę: wydatki finansowane długiem, powolne przedsiębiorstwa energetyczne, niedobory chipów i klientów z grona hiperskalerów „z żelaznymi klauzulami wyjścia”. W NextDC pierwszy cios przyjęli akcjonariusze, bo przychody, na które liczyli, zostały odsunięte w czasie.
W przypadku Hyperionu pieniądze obligatariuszy leżały w obligacjach skarbowych, dopóki nie zostały pobrane na budowę, a S&P, która oceniła te obligacje, ostrzegła, że „znaczne ryzyko kredytowe” może przejść na Metę zarówno w trakcie budowy, jak i po uruchomieniu kampusu. Gollakota odczytuje to tak, że ryzyko budowy finansuje Meta. Gwarancje Nvidii w Ohio działają jeszcze inaczej. Każda z nich co do zasady wchodzi w życie dopiero z rozpoczęciem danego najmu, a zobowiązanie Nvidii jest uzależnione od tego, czy wynajmujący, SB Energy, spełni warunki gotowości budynków do eksploatacji. Sprawozdanie Nvidii nie mówi, kto ponosi ryzyko w czasie budowy kampusu.
Drugi to odejście klienta. Meta może zrezygnować z Hyperionu po czterech latach i jeśli spełnione zostaną pewne inne warunki, gwarancja może ją wtedy zobowiązać do zapłaty maksymalnie różnicy między wartością kampusu a progiem. W CoreWeave odejście klienta mogłoby osłabić widoki zabezpieczonych kredytodawców na spłatę. Mogą oni sięgnąć po serwery i umowy spółki zależnej, a niektóre niekorzystne zdarzenia dotyczące pewnych istotnych umów są w świetle umowy kredytowej przypadkami naruszenia.
Oracle jest narażony inaczej: na długoterminowe umowy najmu, za którymi stoi duże zobowiązanie OpenAI. W lipcu, gdy Oracle miał 638 miliardów dolarów zakontraktowanych, lecz jeszcze niezrealizowanych przychodów, analitycy szacowali, że mniej więcej połowa z nich pochodzi od OpenAI; do końca sierpnia suma wzrosła do 664 miliardów dolarów. S&P, która w lipcu obniżyła rating Oracle’a do BBB-, najniższego szczebla poziomu inwestycyjnego, nazywa OpenAI „centralnym ryzykiem kredytowym” i ostrzega, że gdyby OpenAI nie mogło płacić, Oracle zostałby z długoterminowymi umowami najmu centrów danych.
Gwarancję Nvidii uruchamiają tylko określone przypadki niewywiązania się najemcy ze zobowiązań. Nvidia może wtedy zażądać, by wynajmujący poszukał nowego najemcy albo rozpoczął sprzedaż, a jej sprawozdanie ostrzega, że następcy może nie udać się znaleźć na akceptowalnych warunkach ani w akceptowalnym terminie. OpenAI zgodziło się pokryć Nvidii niektóre straty, ale Nvidia zastrzega, że może nie odzyskać pieniędzy szybko ani w całości. Producenci sprzętu już wcześniej poręczali za własnych klientów.
Gdy sprzedawca był zarazem pożyczkodawcą

W 1999 roku amerykański producent sprzętu telekomunikacyjnego Lucent Technologies zgodził się sfinansować ponad 100 procent zakupów sprzętu przez PathNet, start-up zatrudniający około 100 pracowników i mający 1,6 miliona dolarów rocznych przychodów. Sprzedaż finansowana w ten sposób liczyła się Lucentowi jako przychód, a pożyczki, które ją opłacały, figurowały w jego bilansie jako aktywa. Do września 2000 roku zobowiązania Lucenta do finansowania klientów, w formie pożyczek i gwarancji, sięgnęły 8,1 miliarda dolarów. Potem klienci zaczęli upadać. Winstar złożył wniosek o ochronę przed wierzycielami w kwietniu 2001 roku. Operator One.Tel miesiąc później trafił pod zarząd komisaryczny, a następnie został zlikwidowany. PathNet złożył wniosek o ochronę przed wierzycielami w tym samym roku. W roku obrotowym 2001 Lucent utworzył 2,2 miliarda dolarów rezerw na nieściągalne należności i finansowanie klientów, z czego około 1,3 miliarda na trzy projekty, w tym Winstar i One.Tel. Dla One.Telu zbudował komórkową sieć światłowodową, która była w zasadzie ukończona, a w listopadzie 2001 roku podpisał z likwidatorem porozumienie potwierdzające, że sieć należy do Lucenta. Jego raport roczny z tamtego roku nie owijał w bawełnę: „Ze względu na nasze rozwiązania w zakresie finansowania klientów jesteśmy narażeni na skutki pogorszenia koniunktury w działalności naszych klientów”.
Trzeci to kredyt, który trzeba zrolować. Na koniec czerwca CoreWeave miał około 20,7 miliarda dolarów kwoty głównej długu przypadającej do spłaty między lipcem 2026 roku a końcem 2030 roku. 14 października jego obligacje o kuponie 9,75 procent z terminem wykupu w 2031 roku notowano nawet po 78 centów za dolara, co dawało rentowność 16,39 procent, a około 21 października jego niezabezpieczony dług przynosił rentowność około 15 procent. „Potrzebują rynków długu, żeby rosnąć” – powiedział o spółce John Lloyd, zarządzający funduszami w Janus Henderson. Maklerzy z działów kredytowych mówili, że rynek długu wysokodochodowego praktycznie zamarł do czasu amerykańskich wyborów połowy kadencji na początku listopada. 23 października Morgan Stanley napisał, że rosnąca niepewność co do finansowania zaciemnia obraz drogi, jaką CoreWeave ma przejść, by uruchomić już zakontraktowaną moc.
Plan Oracle’a na rok obrotowy 2027, tak jak podsumował go 23 października Goldman Sachs, łączy około 20 miliardów dolarów z nowych akcji, już sprzedanych, z 20–25 miliardami dolarów przedpłat od klientów i około 20 miliardami dolarów nowego długu, a resztę pokrywa z operacyjnych przepływów pieniężnych.
W CoreWeave to, kto traci, zależy od tego, która część firmy jest winna pieniądze. Kredyt na 8,5 miliarda dolarów spoczywa w spółce zależnej, a jego kredytodawcy mają pierwszeństwo zaspokojenia z aktywów i udziałów tej spółki, ale żadnych ogólnych roszczeń wobec CoreWeave. Niezabezpieczone obligacje CoreWeave są długiem spółki matki, poręczonym przez niektóre jej spółki zależne, więc ich posiadacze mogą dochodzić roszczeń od spółki matki i tych spółek zależnych, ale nie mają zabezpieczenia na konkretnych aktywach. Akcjonariusze są właścicielami tego, co zostanie po spłaceniu wszystkich wierzycieli. Już ucierpieli: do 22 października akcje straciły w październiku 36 procent, a niezabezpieczone obligacje osunęły się razem z nimi.
Co wycenił październik
Najostrzejsza próba przyszła w czwartek 22 października. Nasdaq spadł o 2,6 procent, a S&P 500 o 1,2 procent, choć większość amerykańskich akcji zyskała. Meta straciła około 7 procent po publikacji wyników i wiadomości o nowej klasie akcji, a cena jej pięcioletnich swapów ryzyka kredytowego, kontraktów wypłacających pieniądze w razie niewypłacalności dłużnika, osiągnęła rekord. Najmocniej ucierpieli producenci urządzeń energetycznych: GE Vernova i Bloom Energy traciły w trakcie sesji ponad 11 procent każda.
Licząc od rekordowego zamknięcia S&P 500 z 6 października, mediana spadku kursów grupy firm budujących i wyposażających centra danych AI, od Caterpillara po Vertiv, wyniosła do 23 października 23 procent, podczas gdy płacące za nie wielkie firmy technologiczne były na minusie o 5 procent. To ceny akcji, które odzwierciedlają oczekiwania inwestorów. Spadający kurs akcji sam w sobie nie kosztuje pożyczkodawcy ani grosza.
Rynek kredytowy wyznaczył podobną granicę. Amanda Lynam, strategiczka Goldman Sachs, powiedziała, że ceny obligacji o ratingu inwestycyjnym wahały się mniej gwałtownie niż ceny długu neocloudów. Koszt ubezpieczenia długu CoreWeave wzrósł powyżej 1000 punktów bazowych, czyli 10 procent rocznie, a więc poziomu, który Gavan Nolan z S&P Global Market Intelligence nazywa ogólnym sygnałem kłopotów kredytowych. 22 października prezes Nvidii Jensen Huang powiedział, że popyt ze strony neocloudów jest silny. „Brakuje kapitału” – dodał. Tydzień wcześniej Jim Reid z Deutsche Banku ostrzegał, że tego rodzaju obawy „mogą okazać się samospełniającą się przepowiednią”.
Inwestorzy szukali też bezpieczeństwa. Rentowność dziesięcioletnich amerykańskich obligacji skarbowych spadła w czwartek po raz pierwszy od miesiąca poniżej 5 procent, a w piątek po południu znów wynosiła około 5 procent. Indeks S&P 500 z wyłączeniem spółek AI zamknął czwartek z lepszym wynikiem od początku roku niż pełny indeks. W piątek Dow Jones zakończył sesję spadkiem o 1,2 procent, a Nasdaq o 0,2 procent, gdy amerykańska ropa zakończyła dzień powyżej 103 dolarów za baryłkę. Bank Anglii ostrzegał we wrześniu, że skoro perspektywy wzrostu i finansów publicznych zależą po części od oczekiwanych korzyści z AI, ich ponowna ocena może uderzyć nie tylko w aktywa związane z AI, lecz także w rynki obligacji skarbowych.
W październiku najcięższe ciosy na rynku kredytowym spadły na słabszych dłużników, którzy muszą wciąż pozyskiwać pieniądze, żeby dalej budować. Kolejny sprawdzian nadejdzie 28 i 29 października, gdy Microsoft, Alphabet i Amazon opublikują wyniki kwartalne i plany wydatków.
Argumenty za spokojem i klauzula, na której się opierają
Argumenty uspokajające są mocne i w większości prawdziwe. Najwięksi dłużnicy należą do najbardziej dochodowych firm na świecie. Przychody Mety wzrosły w trzecim kwartale 2026 roku o 26 procent dzięki wyższej sprzedaży reklam, a średnia cena reklamy poszła w górę o 14 procent. Biznes, który płaci za te wydatki, szybko rośnie. Moody’s stwierdził w lipcu, że Microsoft, Alphabet, Amazon i Meta mają na tyle mocne bilanse, że ich ratingi inwestycyjne raczej nie są bezpośrednio zagrożone, a w październiku S&P nie widziała potrzeby zmiany żadnych ratingów.
Słabsi dłużnicy również zabezpieczyli swoich pożyczkodawców. Zabezpieczony kredyt CoreWeave ma rating inwestycyjny, bo stoją za nim serwery i umowa z klientem, a Deutsche Bank szacuje, że mniej więcej dwie trzecie portfela zamówień firmy, wartego ponad 100 miliardów dolarów, przypada na klientów z ratingiem inwestycyjnym. Główny ekonomista Apollo, Torsten Sløk, mówi, że popyt na moc obliczeniową jest „znacznie większy niż podaż”. Inwestycje ubezpieczycieli na życie w AI to niewielki wycinek ich portfeli. MFW zaś, który w październiku zamodelował gwałtowny spadek inwestycji w AI, oszacował, że do 2028 roku światowa produkcja byłaby przez to o 1,1 procent niższa od bazowej prognozy MFW, bo spadające ceny aktywów i zaostrzone warunki finansowe ciążyłyby na wydatkach. Petya Koeva Brooks, zastępczyni dyrektora departamentu badań Funduszu, powiedziała, że spadek w tym scenariuszu raczej nie wpędziłby świata w recesję.
Trudniejszym przypadkiem jest OpenAI, bo wciąż przepala gotówkę. We wrześniu „Financial Times” opisał prezentację firmy, w której OpenAI prognozuje ujemne wolne przepływy pieniężne w wysokości 278 miliardów dolarów w latach 2026–2030, przy czym jego przychody mają wzrosnąć z około 36 miliardów dolarów w 2026 roku do 350 miliardów w 2030 roku. To własne prognozy OpenAI, znane z drugiej ręki. Według lipcowych szacunków analityków ta sama firma stała za mniej więcej połową zakontraktowanego portfela zamówień Oracle’a i jest najemcą kampusu w Ohio.
Gwarancje Nvidii dla tego kampusu są ograniczone do 105 miliardów dolarów i obejmują tylko określone części płatności za najem i energię. Wygasają, jeśli OpenAI uzyska zadowalający rating kredytowy. Jeżeli OpenAI nie wywiąże się ze zobowiązań i gwarancja zostanie uruchomiona, jednym ze środków, jakie wymienia sprawozdanie Nvidii, jest przejęcie najmu przez samą Nvidię. Projektant chipów zostałby wtedy najemcą kampusu zbudowanego po to, by mieścić jego własne systemy.
Powiązane artykuły
- Wielka stagnacja: dlaczego wzrost produktywności zwolnił i czy może odżyć
- Co się dzieje, gdy państwo bankrutuje – ekonomia i polityka niewypłacalności państw
- Jak jedno zdanie zapisane w 1602 roku ukształtowało wszystkie giełdy świata
Dalsza lektura
Jako partner Amazon Eikleaf zarabia na kwalifikujących się zakupach. Poniższe linki do książek są linkami partnerskimi: jeśli dokonasz zakupu za ich pośrednictwem, możemy otrzymać niewielką prowizję, bez dodatkowych kosztów dla Ciebie.
 The Smartest Guys in the Room: The Amazing Rise and Scandalous Fall of EnronFundamentalna relacja o pozabilansowych spółkach celowych Enronu, czyli precedensie, na który powołują się komentatorzy, analizując spółki joint venture takie jak finansowanie Hyperion Mety.
 Bubbles and Crashes: The Boom and Bust of Technological InnovationStudium 88 technologii na przestrzeni 150 lat, pokazujące, kiedy nowe technologie wywołują bańki inwestycyjne, co pomaga ocenić rozbudowę infrastruktury AI.Szaleństwo, panika, krach: historia kryzysów finansowychSzaleństwo, panika, krach: historia kryzysów finansowychKlasyczna historia boomów napędzanych kredytem i tego, jak po ich odwróceniu straty przechodzą na pożyczkodawców i inwestorów, zaktualizowana w wydaniu z 2023 roku.
Polecane filmy
 13:58Bańka AI – czy czeka nas powtórka z dotcomów i bolesne pęknięcie?Czy inwestycje w AI to bańka podobna do dotcomów: skala wydatków na centra danych i kto poniesie ryzyko.
 11:41AI’s Next Big Risk Is Hiding in the Debt MarketBloomberg o tym, jak rozbudowa infrastruktury AI jest finansowana długiem i gdzie leży ryzyko.
 18:20Almost No One Realizes This About AI Data CentersWyjaśnia ekonomię centrów danych, amortyzację i dług nagromadzony za boomem AI.
Jak cytować
Lena Martin. “Kto dźwiga dług stojący za boomem na AI?.” Eikleaf, 24 października 2026, aktualizacja 25 października 2026. https://www.eikleaf.com/pl/who-carries-the-debt-behind-the-ai-boom/
Zastrzeżenie dotyczące generatywnej AI
Niektóre treści na tej stronie zostały wygenerowane i/lub zredagowane z pomocą generatywnej sztucznej inteligencji.
Media
Centrum danych Google, Council Bluffs, Iowa – Wikimedia Commons (Fot.: Chad Davis, CC BY 2.0)
Ośmioprocesorowa płyta GPU Nvidia DGX B200 – Wikimedia Commons (Fot.: Pokiiri, CC BY-SA 4.0)
Wieża Nasdaq, maj 2026 – Wikimedia Commons (Fot.: Nielsoncaetanosalmeron, CC BY 4.0)
Najważniejsze źródła i bibliografia
Meta Platforms. „Form 10-Q for the quarterly period ended September 30, 2026.” SEC EDGAR, 22 October 2026. https://www.sec.gov/Archives/edgar/data/1326801/000162828026066773/meta-20260930.htm
Meta Platforms. „Schedule 14C preliminary information statement (Class C common stock).” SEC EDGAR, 21 October 2026. https://www.sec.gov/Archives/edgar/data/1326801/000162828026066710/meta-20261021.htm
Meta. „Meta Announces Joint Venture With Funds Managed by Blue Owl Capital to Develop Hyperion Data Center.” Meta Newsroom, 21 October 2025. https://about.fb.com/news/2025/10/meta-blue-owl-capital-develop-hyperion-data-center/amp/
Gollakota, Prasad. „The Meta/Blue Owl deal broken down: off-balance-sheet gymnastics 24 years after Enron.” IFR, 17 December 2025. https://www.ifre.com/ifr-awards/2340435/the-metablue-owl-deal-broken-down-off-balance-sheet-gymnastics-24-years-after-enron
McGeever, Jamie. „Are AI credit cracks a warning, or a 'buy’ signal?” Reuters (via The Edge Malaysia), 29 September 2026 (The Edge, 30 September). https://theedgemalaysia.com/node/819893
McCarty, Maddy. „Meta Ups Investment To $50B For Its Largest Data Center Project.” Bisnow, 13 July 2026. https://www.bisnow.com/news/national/data-center-development/meta-ups-economic-investment-to-50b-for-its-largest-data-center-project-135394
Gerut, Amanda. „Meta’s revenue surges to $64.6 billion, but settlements and AI spending turn screws on profit.” Fortune, 21 October 2026. https://fortune.com/2026/10/21/meta-q3-earnings-mark-zuckerberg-capex-muse/
Meta Platforms. „Meta Platforms (META) Q3 2026 Earnings Call Transcript.” Stock Analysis, 21 October 2026. https://stockanalysis.com/stocks/meta/transcripts/718643-q3-2026/
S&P Global Ratings. „AI Infrastructure Investment To Exceed $1.3 Trillion By 2027, S&P Global Ratings Says.” S&P Global, 27 August 2026. https://press.spglobal.com/2026-08-27-AI-Infrastructure-Investment-To-Exceed-1-3-Trillion-By-2027,-S-P-Global-Ratings-Says
Jones, Marc. „Hidden AI debt risks cloud tech giants’ credit outlook.” Reuters (via BusinessDay), 19 October 2026. https://www.businessday.co.za/world/2026-10-19-hidden-ai-debt-risks-cloud-tech-giants-credit-outlook/
Morgan Stanley Research. „Bridging a $1.5tr Data Center Financing Gap.” Morgan Stanley, 16 July 2025. https://prod-mssip.morganstanley.com/content/dam/msdotcom/en/assets/pdfs/Research_Bridging-Data-Center-Gap.pdf
Bank of England. „Record of the Financial Policy Committee meeting on 25 September 2026.” Bank of England, 30 September 2026. https://www.bankofengland.co.uk/-/media/boe/files/financial-policy-committee-record/2026/fpc-summary-and-record-september-2026
CNBC. „IMF warns bond yields could see a 'disorderly’ spike.” CNBC, 13 October 2026. https://www.cnbc.com/2026/10/13/treasury-yields-imf-debt-inflation-.html
Varghese, Harshita Mary, and Matt Tracy. „Meta raises $25 billion in bond sale after lifting AI spending plan.” Reuters (via Yahoo Finance), 30 April 2026. https://finance.yahoo.com/markets/stocks/articles/meta-looks-raise-25-billion-130141093.html
Mutua, Caleb, Michael Gambale and Gowri Gurumurthy. „Meta received US$96 bil of orders for its latest jumbo bond sale.” Bloomberg (via Yahoo Finance Singapore), 30 April 2026. https://sg.finance.yahoo.com/news/meta-received-us-96-bil-085900309.html
Sophia, Deborah. „OpenAI’s $110 billion funding round draws investment from Amazon, Nvidia, SoftBank.” Reuters (via Yahoo Finance), 27 February 2026. https://finance.yahoo.com/news/openais-110-billion-funding-round-145925079.html
Quartz. „OpenAI closes $122 billion funding round, biggest ever in Silicon Valley.” Quartz (via Yahoo Finance), 1 April 2026. https://finance.yahoo.com/markets/stocks/articles/openai-closes-122-billion-funding-010940572.html
Méndez, Carlos, and Krystal Hu. „Nvidia close to investing US$30 billion in OpenAI’s mega funding round.” Reuters (via CP24), 20 February 2026. https://www.cp24.com/news/money/2026/02/20/nvidia-close-to-investing-us30-billion-in-openais-mega-funding-round-reuters-source-says/
AMD. „AMD and OpenAI Announce Strategic Partnership to Deploy 6 Gigawatts of AMD GPUs.” AMD, 6 October 2025. https://www.amd.com/en/newsroom/press-releases/2025-10-6-amd-and-openai-announce-strategic-partnership-to-d.html
NVIDIA. „Form 10-Q for the quarterly period ended July 26, 2026.” SEC EDGAR, August 2026. https://www.sec.gov/Archives/edgar/data/0001045810/000104581026000075/nvda-20260726.htm
CoreWeave. „Form 8-K and Exhibit 99.1 (DDTL 4.0 Facility).” CoreWeave, 30–31 March 2026. https://d18rn0p25nwr6d.cloudfront.net/CIK-0001769628/c1913d78-789a-487b-9184-7ace19030ded.pdf
CoreWeave. „Form 10-Q for the quarterly period ended June 30, 2026.” SEC EDGAR, August 2026. https://www.sec.gov/Archives/edgar/data/1769628/000176962826000366/crwv-20260630.htm
CNBC. „Moody’s says 'unprecedented’ AI spending threatens credit quality.” CNBC, 24 July 2026. https://www.cnbc.com/2026/07/24/moodys-ai-spending-credit-quality-amazon-meta-alphabet.html
Mixides, Taylor. „US life insurers increase AI investments as exposure risks grow, says Moody’s.” Reinsurance News, 23 October 2026. https://www.reinsurancene.ws/us-life-insurers-increase-ai-investments-as-exposure-risks-grow-says-moodys/
Murdoch, Scott, and Rajasik Mukherjee. „Australia’s NextDC shares tank 42% amid revenue delay, deferred plans.” Reuters (via DealStreetAsia), 21 October 2026. https://www.dealstreetasia.com/stories/australias-nextdc-shares-tank-42-amid-revenue-delay-deferred-plans-498788/
Currie, Antony. „Data centres fail as AI pick-and-shovel trade.” Reuters Breakingviews, 23 October 2026. https://www.breakingviews.com/ddb76cfb4026/columns/considered-view/data-centres-fail-ai-pick-and-shovel-trade-2026-10-23/
Oracle. „Oracle Announces Q1 Results Driven by Triple Digit Growth in Cloud Infrastructure Revenues.” Oracle Investor Relations, 10 September 2026. https://investor.oracle.com/files/content_files/1q27-pressrelease-September_FINAL.pdf
heise online. „S&P downgrades Oracle to BBB-, only one notch above junk level.” heise online, 13 July 2026. https://www.heise.de/en/news/S-P-downgrades-Oracle-to-BBB-only-one-notch-above-junk-level-11363472.html
CNBC. „CoreWeave’s market confidence erodes as bond yields spike and stock sinks.” CNBC, 21–22 October 2026. https://www.cnbc.com/2026/10/21/coreweaves-market-confidence-erodes-as-bond-yields-spike-stock-sinks.html
CNBC. „CoreWeave bond yields stay near 15% as AI credit stress spreads.” CNBC, 19 October 2026. https://www.cnbc.com/2026/10/19/coreweave-oracle-ai-credit-stress.html
CNBC. „CoreWeave credit default swaps hit distress levels as investors sour on AI debt.” CNBC, 15 October 2026. https://www.cnbc.com/2026/10/15/coreweave-credit-default-swaps-hit-distress-levels-as-investors-sour-on-ai-debt.html
Burns, Mairin. „CoreWeave and Data Center Bonds Slide on Capex and Debt Overhang Concerns.” Morningstar, 16 October 2026. https://www.morningstar.com/bonds/coreweave-data-center-bonds-slide-capex-debt-overhang-concerns
CNBC. „Stock market today: live updates.” CNBC, 21–23 October 2026. https://www.cnbc.com/2026/10/21/stock-market-today-live-updates.html ; https://www.cnbc.com/2026/10/22/stock-market-today-live-update.html
Choe, Stan (Associated Press). „Sharp drops for AI stocks overwhelm markets worldwide as oil prices jump.” AP (via BNN Bloomberg), 22 October 2026. https://www.bnnbloomberg.ca/markets/2026/10/22/ai-stocks-drag-markets-down-worldwide-as-oil-prices-climb-to-their-highest-since-may/
CNBC. „Meta stock sinks nearly 7% as AI spend pushes free cash flow negative.” CNBC, 22 October 2026. https://www.cnbc.com/2026/10/22/meta-stock-q3-earnings-free-cash-flow.html
Blikre, Jared. „The AI sell-off is crushing stocks of companies leading the data center build-out.” Yahoo Finance, 23 October 2026. https://finance.yahoo.com/markets/article/the-ai-sell-off-is-crushing-stocks-of-companies-leading-the-data-center-build-out-175206076.html
Lawder, David, and Andrea Shalal. „IMF flags risks to global economy from AI market correction, war and debt.” Reuters (via Kitco), 13 October 2026, with the companion Reuters report „AI investment props up global growth, but war and debt threaten outlook, IMF says” (via Yahoo Finance). https://www.kitco.com/news/off-the-wire/2026-10-13/imf-flags-risks-global-economy-ai-market-correction-war-and-debt ; https://finance.yahoo.com/news/imf-says-ai-investment-propping-021012949.html
Dey, Mrinmay. „OpenAI forecasts cash burn near $280 billion by 2030, FT reports.” Reuters (via The Star), 18 September 2026. https://www.thestar.com.my/tech/tech-news/2026/09/19/openai-forecasts-cash-burn-near-280-billion-by-2030-ft-reports
Lucent Technologies. „Form 10-K405 for the fiscal year ended September 30, 2001.” SEC EDGAR, 28 December 2001. https://www.sec.gov/Archives/edgar/data/1006240/000095011701501896/a31752.txt
Woolley, Scott. „Carly Fiorina’s troubling telecom past.” Fortune, 15 October 2010. https://www.fortune.com/2010/10/15/carly-fiorinas-troubling-telecom-past