تُرجمت هذه المقالة آليًا. النسخة الأصلية متاحة باللغة الإنجليزية.
آخر تحديث: · 17 دقيقة قراءة
باختصار
قبل الحرب مع إيران، كان ما يعادل قرابة خُمس استهلاك العالم من النفط يمرّ عبر مضيق هرمز. وفي مارس هبطت صادرات الخليج العابرة له إلى العُشر، ومع ذلك لم ينفد النفط من العالم قط. فقد سدّ معظم الفجوة فائضٌ سبق الحرب، وخطوط أنابيب التفافية، وإمدادات إضافية، وطلب أدنى. ودفعت المخزونات الباقي. وكان أكبر عامل تعويض هو تراجع الطلب، وشكّلت الصين قرابة 30 في المئة من ذلك التراجع. والخام يتدفق من جديد، لكن الديزل وغاز الطهي متأخران، والمخزونات أدنى بـ509 ملايين برميل، والهجمات تتزايد.
المحتويات
في أواخر أكتوبر 2026، قال الشيخ نواف الصباح، الرئيس التنفيذي لشركة النفط الحكومية في الكويت، إن بلاده تصدّر من الخام ما كانت تصدّره قبل اندلاع الحرب مع إيران. لكن مشكلته كانت في مكان آخر. كانت الكويت بحاجة إلى مزيد من الناقلات لنقل وقود الطائرات والديزل. وفي 22 أكتوبر، وهو اليوم الذي نُشرت فيه تصريحاته، ارتفع خام برنت 4% ليستقر قرب 113 دولارًا للبرميل، بعد هجمات دامية في السعودية. كان الحوثيون في اليمن قد أعلنوا مسؤوليتهم عن ضربات على ميناء ينبع السعودي على مدى اليومين السابقين، وقال التلفزيون الرسمي الإيراني إن سبع ناقلات نفط اشتعلت فيها النيران أو أصابتها ألغام خلال الليل في مضيق هرمز، أربع منها أثناء نقل النفط. ولم يتمكن أحد من التحقق بصورة مستقلة من الرواية الإيرانية.
عاد الخام، وسعر النفط لا يزال يصعد. فقد تعافت صادرات الخام أسرع من إمدادات الوقود المكرَّر، أما المخزونات التي أُنفقت لسدّ الفجوة فلم يُعَد بناؤها.
مضيق أُغلق في وجه الجميع تقريبًا
هرمز هو البوابة البحرية الضيقة عند مدخل الخليج، والمنفذ الذي يخرج منه نفط السعودية والعراق والكويت والإمارات العربية المتحدة وقطر والبحرين وإيران. في عام 2024 مرّ عبره نحو 20 مليون برميل يوميًا، أي ما يعادل قرابة خُمس استهلاك العالم من النفط. وسلك الطريق نفسه خُمس تجارة العالم في الغاز الطبيعي المسال، ومعظمه من قطر. وكانت آسيا وجهة 84% من الخام و83% من الغاز الطبيعي المسال.
في 28 فبراير 2026 شنّت الولايات المتحدة وإسرائيل ضربات مشتركة على إيران. وفي مارس بلغ متوسط صادرات الخليج العابرة للمضيق 2.3 مليون برميل يوميًا، أي عُشر مستواها قبل الحرب، وكانت حصة إيران أكثر من 70% مما عبر. وظلت الصادرات الإيرانية في ذلك الشهر عند مستواها قبل الحرب، في حين مُني كل منتج خليجي آخر بخسائر فادحة. لقد أُغلق المضيق في وجه الجميع تقريبًا، إلا البلد الذي أغلقه.
وبحلول أواخر أكتوبر كان الاضطراب قد دام قرابة ثمانية أشهر. مليارات البراميل التي كانت ستمر عادةً عبر هرمز لم تمر، ومع ذلك لم ينفد النفط من العالم.
حساب الفجوة
ثمة طريقتان لقياس ما انتزعه الإغلاق، وكلٌّ منهما تجيب عن سؤال مختلف. الأولى تحسب الصادرات. ففي أغسطس كانت التدفقات عبر المضيق لا تزال أدنى من مستواها قبل الحرب بمقدار 13.1 مليون برميل يوميًا، وقدّرت وكالة الطاقة الدولية، الرقيب على شؤون الطاقة في الدول الغنية، الخسارة التراكمية في الصادرات عبر هذا الممر المائي بنهاية ذلك الشهر بما يقارب 2.8 مليار برميل.
والثانية تحسب الإنتاج. فالنفط الذي يتعذّر شحنه لا بد من تخزينه، وقد امتلأت خزانات الخليج سريعًا. ومع قلة السفن القادرة على التحميل أو الراغبة فيه، وامتلاء الخزانات المحلية، أغلق منتجو الخليج آبارًا، فخفضوا إنتاجهم بما لا يقل عن 10 ملايين برميل يوميًا في مارس. وبلغ الإنتاج المتوقف من الخام ذروته في مايو عند 10.9 مليون برميل يوميًا. وبحلول أكتوبر قدّرت شركة كبلر، وهي شركة بيانات تتعقّب الناقلات، أن أكثر من ملياري برميل من إنتاج الشرق الأوسط من الخام والمكثفات قد ضاعت منذ بدء الحرب، وأن نحو 5 ملايين برميل يوميًا كانت لا تزال متوقفة في 6 أكتوبر مقارنةً بفبراير، معظمها إيراني. وبحلول أواخر أكتوبر قدّرت كبلر العجز في إنتاج الخام بنحو 2.7 مليون برميل يوميًا.
في مقابل هذه الفجوة، يسمّي حساب وكالة الطاقة الدولية خمسة أمور سدّتها. وقد قيست على فترات مختلفة، ومن نقاط انطلاق متفاوتة قليلًا، ولذلك فهي ترتّب مصادر الانفراج أكثر مما تجتمع في مجموع أنيق.
الأول وسادة كانت موجودة قبل أن يُطلق أحد رصاصة واحدة. فقد دخلت سوق النفط الحرب وهي تعاني فائضًا يزيد على مليون برميل يوميًا. في عام 2025 تجاوز العرضُ الطلبَ بمتوسط 1.4 مليون برميل يوميًا، وبأكثر من مليوني برميل في النصف الثاني من العام، وذهب الفائض إلى التخزين، ولا سيما في الصين. وفي يناير 2026 بلغت مخزونات النفط المرصودة في العالم 8.21 مليار برميل، وهو أعلى مستوى لها منذ فبراير 2021.
الثاني هو الالتفاف. فبوسع السعودية ضخّ الخام عبر شبه الجزيرة إلى ينبع على البحر الأحمر، وبوسع الإمارات نقله بالأنابيب إلى الفجيرة، خارج المضيق على خليج عُمان. وارتفعت الصادرات من هذين الميناءين من 4.1 مليون برميل يوميًا في فبراير إلى 7.8 مليون في يونيو، ثم تراجعت إلى 5.5 مليون في أغسطس بعد هجمات الحوثيين في البحر الأحمر. وبين بداية الحرب وأغسطس عوّضت طرق الالتفاف أكثر من 500 مليون برميل من صادرات هرمز الضائعة.
ما يستطيع خط أنابيب الالتفاف أن ينقله

بُني خط الأنابيب السعودي شرق–غرب في أوائل ثمانينيات القرن الماضي، ويمتد نحو 1200 كيلومتر من مركز المعالجة في أبقيق قرب الخليج إلى ينبع، كله على الأراضي السعودية. تبلغ طاقته الاسمية 5 ملايين برميل يوميًا، لكن أرامكو حوّلت في عام 2019 بعض خطوط سوائل الغاز الطبيعي لنقل الخام، فرفعت طاقته مؤقتًا إلى 7 ملايين. وفي مايو 2026 أعلنت أرامكو أن الخط بلغ هذا الحد الأقصى. يذهب نحو مليوني برميل يوميًا من ذلك إلى المصافي على الساحل الغربي للمملكة، فيبقى نحو 5 ملايين للتصدير. أما خط الإمارات إلى الفجيرة فينقل ما يصل إلى 1.8 مليون برميل يوميًا. وفي يونيو 2025 قدّرت إدارة معلومات الطاقة الأمريكية أن المنظومتين لا تملكان سوى نحو 2.6 مليون برميل يوميًا من الطاقة غير المستغلة التي يمكن توجيهها للالتفاف على هرمز في حالة الطوارئ. وتضيف الجغرافيا قيدًا ثانيًا. فالطريق المباشر من ينبع إلى آسيا يتجه جنوبًا عبر باب المندب، حيث كانت هجمات الحوثيين قد عطّلت تدفقات النفط في عام 2024. أما الإبحار شمالًا عبر السويس بدلًا منه فقد يجعل الرحلة تطول إلى قرابة ثلاثة أضعافها. ولا يُتوقع أن تتوفر طاقة التفاف إماراتية جديدة قبل عام 2027.
الثالث هو بقية العالم. فبحلول نهاية أغسطس كان المنتجون من خارج الخليج قد أضافوا ما مجموعه 420 مليون برميل منذ بداية الحرب. وبين فبراير وأغسطس جاءت زيادات كبيرة من الولايات المتحدة والبرازيل وكازاخستان، إذ أضافت كلٌّ منها ما بين 440 ألفًا و520 ألف برميل يوميًا.
الرابع هو تراجع الطلب. فمن مارس إلى أغسطس جاء متوسط الطلب العالمي على النفط أدنى بمقدار 5.8 مليون برميل يوميًا مما كان عليه في فبراير، أي بانخفاض تراكمي يزيد على مليار برميل. وتصف وكالة الطاقة الدولية استجابة الطلب هذه بأنها «لا تقل أهمية» عن التعديلات في جانب العرض. وفي حسابها، كان تراجع الطلب أكبر عامل تعويض منفرد.
الخامس هو المخزونات، التي سدّدت ما تبقى من فجوة. ففي تقييمها لشهر سبتمبر قدّرت وكالة الطاقة الدولية العجز بـ2.2 مليون برميل يوميًا في الربع الثاني و1.7 مليون في الربع الثالث. هذا العجز هو الفجوة المتبقية بعد أن أدّت طرق الالتفاف والإمدادات الجديدة وتراجع الطلب دورها، وقد سُدّ بالسحب من الخزانات. وبحلول أغسطس كانت المخزونات المرصودة أدنى بـ507 ملايين برميل مما كانت عليه عند اندلاع الحرب. وجاء أكثر من 300 مليون برميل من ذلك من مخزونات الطوارئ، التي أُفرج عنها في إطار تحرّك جماعي اتفق عليه أعضاء الوكالة في 11 مارس، وهو السادس في تاريخها والأكبر على الإطلاق بفارق كبير.
وتولّى السعر قسطًا كبيرًا من الفرز. فقد شهد مارس أكبر ارتفاع شهري في أسعار النفط على الإطلاق. وبحلول منتصف أبريل كان برميل خام بحر الشمال للتسليم الفعلي يُتداول بنحو 130 دولارًا، أي أعلى بنحو 60 دولارًا من مستواه قبل الحرب، وسبقت هذه الأسعار الفورية أسعارَ العقود الآجلة فيما كانت المصافي تتسابق لتعويض الشحنات العالقة في الخليج. ومن أبريل تراجعت الأسعار لبعض الوقت مع الإفراج عن نفط الطوارئ، وامتلاء طرق الالتفاف، وزيادة المنتجين الآخرين ضخّهم، وتعافي بعض تدفقات الخليج، وفتور الطلب.
استهلاك أقل أم شراء أقل؟
توحي عبارة «تراجع الطلب» بملايين الناس وهم يقودون سياراتهم أقل ويطهون أقل، وبعضه كان كذلك بالضبط. غير أن الحصة الكبرى منفردةً جاءت من الصين، حيث الطلب تقدير لا إحصاء للوقود المسلَّم إلى المستخدمين. فوكالة الطاقة الدولية تحسب الطلب الظاهري في الصين انطلاقًا من إنتاج المصافي وصافي واردات الوقود، مع بعض التعديلات.
وبهذا المقياس شهدت الصين أكبر تراجع في الطلب بين جميع البلدان. فقد هبطت وارداتها النفطية ونشاط مصافيها وتسليمات الوقود فيها جميعًا إلى ما دون مستوياتها قبل الحرب بكثير، وعلى مدى الأشهر الستة حتى أغسطس جاء طلبها الظاهري أدنى من فبراير بمقدار 1.7 مليون برميل يوميًا. وفي حساب الوكالة، شكّلت الصين قرابة 30% من التراجع العالمي في الطلب.
واشترت الصين أيضًا كميات أقل بكثير من الخام مع ارتفاع الأسعار. فقد هبطت وارداتها من الخام المنقول بحرًا من 11.5 مليون برميل يوميًا في فبراير إلى 6 ملايين في يونيو، مما خفّف الضغط كثيرًا عن مستوردي الخام الآخرين في آسيا.
وسحبت كذلك من مخزونها، وهذا تحسبه الوكالة كمية ثالثة منفصلة، تحت بند المخزونات لا تحت بند تراجع الطلب. ويُقدَّر أن الصين أضافت إلى مخزوناتها من الخام 1.1 مليون برميل يوميًا في المتوسط خلال عام 2025، فبلغت قرابة 1.4 مليار برميل بحلول ديسمبر، وأنها واصلت البناء في مطلع عام 2026، قبل الحرب. ومن أصل 105 ملايين برميل تراجعت بها مخزونات الخام خارج دول منظمة التعاون الاقتصادي والتنمية الغنية بحلول أغسطس، خرج 65% من خزانات فوق الأرض في الصين. وفي سبتمبر تراجعت مخزوناتها البرية بأسرع وتيرة في سجلات كبلر. وجاءت هذه السحوبات في معظمها من المخزونات التجارية لدى المصافي والتجار، في حين ظل الاحتياطي الاستراتيجي للدولة على حاله إلى حد كبير.
وعلى امتداد الأشهر التسعة الأولى ككل، لم تستنفد السحوبات التي تلت الربيع البراميلَ التي أُضيفت قبلها. فمن يناير إلى سبتمبر ظلت واردات الصين من الخام وإنتاجها المحلي يتجاوزان ما عالجته مصافيها بمقدار 240 ألف برميل يوميًا.
وخارج الصين، تعزو وكالة الطاقة الدولية تراجع الطلب إلى قيود في الشرق الأوسط، وأوامر ترشيد وتقنين في آسيا، ونقص في الإمدادات وارتفاع في الأسعار في مناطق أخرى، فيما أرجأ بعض المشترين مشترياتهم. واتخذ هذا التراجع ثلاثة أشكال.
الأول إداري. ففي الشرق الأوسط جلبت الحرب قيودًا على عمليات البتروكيماويات والطيران. وفي آسيا أمرت الحكومات الناس بأن يستهلكوا أقل. ففي باكستان أعلن رئيس الوزراء في 9 مارس أسبوع عمل من أربعة أيام للمكاتب وأغلق جميع المدارس لمدة أسبوعين، وخفّض إقليم السند الوقود المخصص للمركبات الحكومية إلى النصف. واعتمدت الفلبين وسريلانكا أسابيع عمل من أربعة أيام أو عطلات رسمية إضافية، وقدّمت بنغلاديش موعد العطلات الجامعية.
الثاني نقص مادي. فبعض أنواع الوقود لم تكن متوفرة ببساطة. قنّنت الهند غاز البترول المسال، أي الغاز المعبأ في أسطوانات الذي يُستخدم للطهي، ولا سيما للمستخدمين التجاريين والصناعيين، وسمحت باستخدام أنواع بديلة من وقود الطهي. وخفّضت مصانع البتروكيماويات الآسيوية، التي تستخدم النافتا وغاز البترول المسال والإيثان مواد خامًا، تشغيلها بما يعادل، وفق التقارير، ما بين 10% و30% من طاقتها. وعلى مستوى العالم، تراجعت في الربع الثاني تسليمات هذه اللقائم الثلاثة بمقدار 1.8 مليون برميل يوميًا عن العام السابق، وتسليمات زيت الغاز، وهو عائلة أنواع الوقود التي تشمل الديزل وزيت التدفئة، بمقدار 1.1 مليون. وتراجع الطلب العالمي على النفط في ذلك الربع بنحو 5 ملايين برميل يوميًا على أساس سنوي، وهو أول تراجع فصلي منذ جائحة كوفيد.
الثالث هو الإرجاء. ففي دول منظمة التعاون الاقتصادي والتنمية تراجعت تسليمات زيت الغاز لاستخدامات غير النقل، ومعظمها زيت تدفئة، بنسبة 8% على أساس سنوي في الأشهر الخمسة حتى يوليو، إذ أجّلت الأسر والشركات ملء خزاناتها. أما تسليمات الديزل، الذي يصعب تأجيل شرائه، فلم تتراجع إلا بنسبة 2%، مدعومةً بإجراءات حكومية لتخفيف وطأة الأسعار. وزيت التدفئة الذي لم يُشترَ خلال الصيف لا بد أن يُشترى قبل الشتاء.
إذن فأكبر عامل تعويض في حساب وكالة الطاقة الدولية كان حقيقيًا بالنسبة إلى تلاميذ باكستان الذين أُعيدوا إلى بيوتهم، وإلى الشركات الهندية التي قُنِّن غازها، وكان قرابة 30% منه تراجعَ الطلب الظاهري في الصين. وبالنسبة إلى عام 2026 ككل، تتوقع الوكالة أن يتراجع الطلب العالمي على النفط بمقدار 2.6 مليون برميل يوميًا.
فتح المضيق عنوةً
عاد الخام من دون اتفاق سلام، عبر منظومة مرتجلة من التصاريح والحصارات والحلول الالتفافية.
تحكّمت إيران في العبور منذ البداية. وبحلول أواخر مارس كانت تفحص السفن: فالحرس الثوري يمنح السفينة المعتمدة رمز عبور ومسارًا، ثم يرافقها قارب إيراني عبر المياه الإيرانية حول جزيرة لارك. وتفيد التقارير بأن سفنًا من ماليزيا والصين ومصر وكوريا الجنوبية والهند سُمح لها بالمرور بعد محادثات مع ما وصفته إيران بالدول «الصديقة». وقال نائب إيراني إن بعض السفن فُرض عليها دفع مليوني دولار للعبور، وأفادت «لويدز ليست» بأن سفينتين على الأقل دفعتا باليوان الصيني.
وأضافت الولايات المتحدة حصارًا من عندها. فمنذ منتصف أبريل حاصرت البحرية الأمريكية الموانئ الإيرانية، في إجراء منفصل يستهدف صادرات إيران لا المضيق. ورُفع الحصار بعد أن وقّعت الحكومتان مذكرة تفاهم في 17 يونيو فتحت نافذة مدتها 60 يومًا للمفاوضات. وتضاعفت تدفقات الخام ثلاث مرات تقريبًا خلال تلك النافذة، لكن كما قالت كبلر: «حرّكت مذكرة التفاهم النفط، لكنها لم تُعِد المضيق إلى حاله». وأعادت الولايات المتحدة فرض حصارها في 14 يوليو. ومن منتصف يوليو إلى أواخر أغسطس عبرت المضيق نحو خمس سفن يوميًا، أي أقل بنحو 95% من قرابة 100 سفينة يوميًا قبل الحرب. وفي أكتوبر قالها الأمين العام للمنظمة البحرية الدولية بوضوح: «هناك حصار مزدوج».
ومع ذلك تعافت الحركة، بحكم الممارسة لا بحكم الاتفاق. فقد بدأ مشغّلو الناقلات المستعدون لتحمّل المخاطرة يمرّرون النفط عبر المضيق ليلًا، في ممر قرب الساحل العُماني يحميه الجيش الأمريكي، وقد أطفأوا أجهزة الإرسال التي تحدد مواقعهم وهواتفهم المحمولة. وفي الخارج، في خليج عُمان، كانوا ينقلون النفط إلى ناقلات أخرى تنتظر حمله إلى آسيا. وفي سبتمبر لجأت السعودية بصورة متزايدة إلى عمليات النقل هذه من سفينة إلى سفينة على امتداد الساحل العُماني. وبحلول 1 أكتوبر رأت كبلر أن المضيق «يُفتح عنوةً من الناحية العملياتية»، عبر المرافقة والعبور الليلي والنقل بين السفن لا عبر اتفاق.
اللغم الذي كان في انتظار القافلة الأولى

جُرّبت مرافقة الناقلات عبر الخليج من قبل. ففي الحرب العراقية الإيرانية وسّع العراق هجماته على الملاحة في عام 1984، فتعرّضت 71 سفينة تجارية للهجوم في ذلك العام وحده، مقابل 48 في السنوات الثلاث الأولى من الحرب. وخفّضت الهجمات صادرات إيران النفطية إلى النصف، وقلّصت الملاحة في الخليج بمقدار الربع، ودفعت «لويدز» في لندن إلى رفع أسعار التأمين على الناقلات، وإن ظلت السفن تبحر. وفي 7 مارس 1987 وافقت إدارة ريغان على رفع العلم الأمريكي على إحدى عشرة ناقلة كويتية ومرافقتها بسفن حربية أمريكية. وتوقّع الحرس الثوري الإيراني القوافل، فلغّم القناة الملاحية. وفي 24 يوليو، في أولى تلك القوافل، اصطدمت الناقلة «بريدجتون» التي رُفع عليها العلم الأمريكي بلغم تلامسي إيراني من طراز M-08 قرب جزيرة فارسي. أحدث الانفجار في هيكلها فتحة مساحتها 50 مترًا مربعًا. وظلت السفينة طافية، ولم يُقتل أحد على متنها.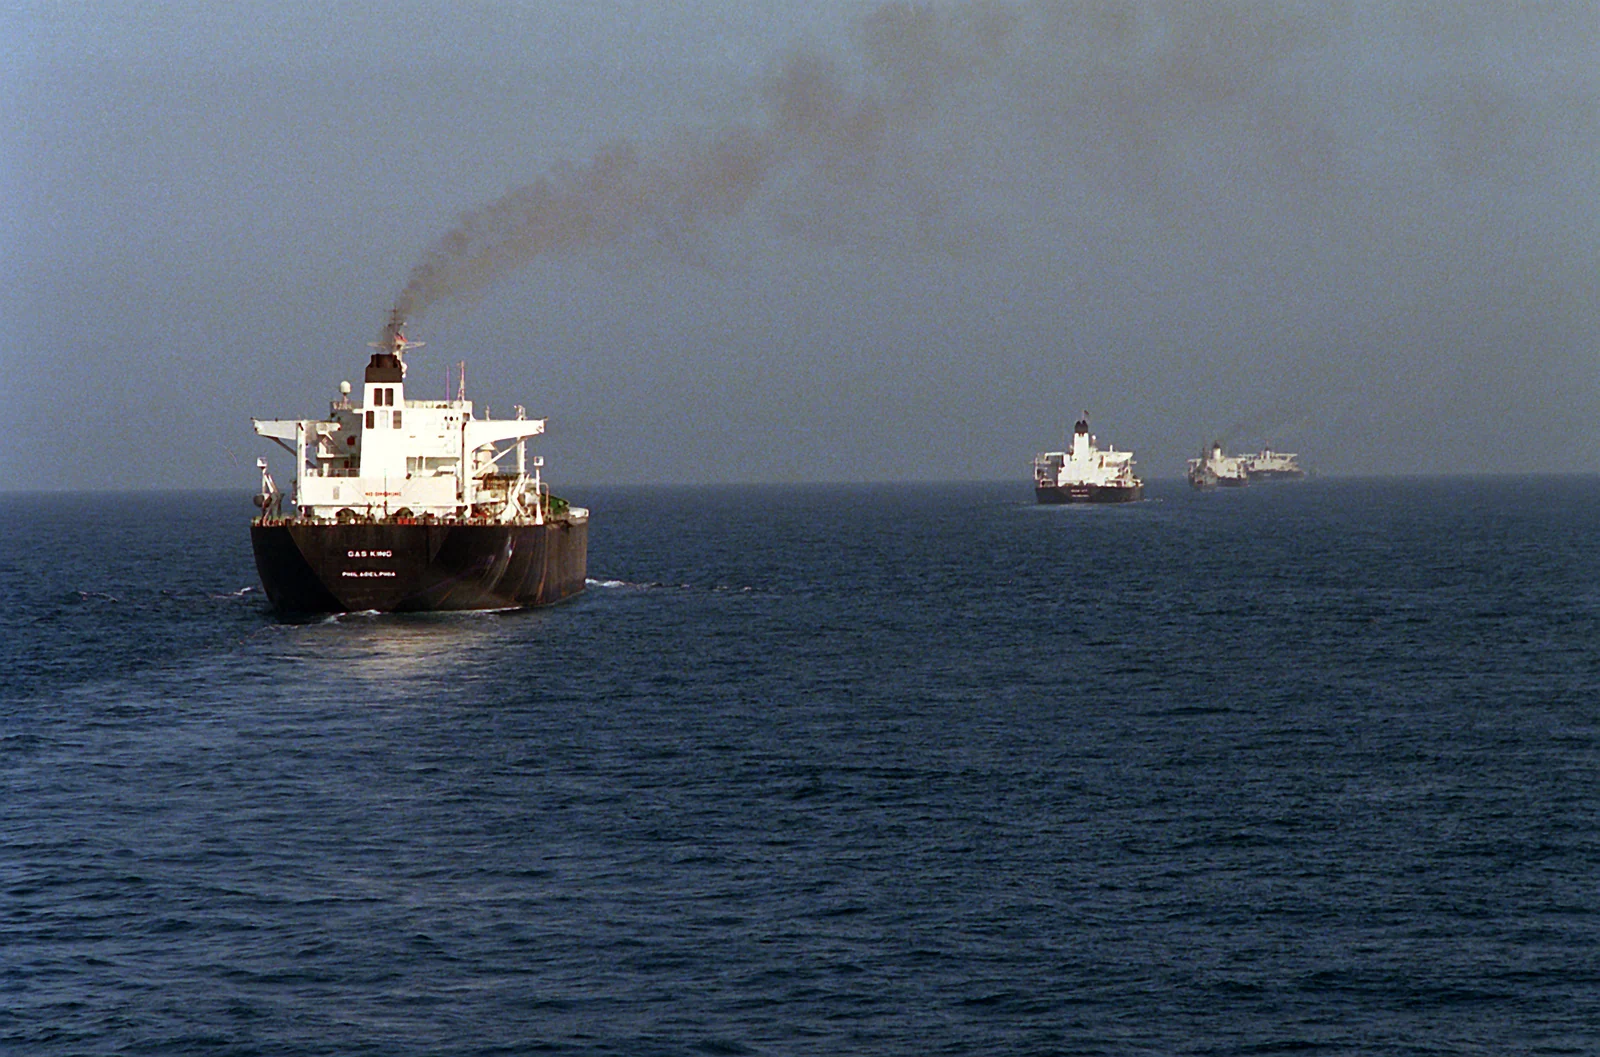
ثم تبعتها الكميات. ففي سبتمبر قفزت صادرات الخليج من الخام بمقدار 4.4 مليون برميل يوميًا لتبلغ 13.9 مليون، أي أكثر من ثلاثة أرباع مستواها قبل الحرب، مع تعافي الإنتاج والسحب من المخزونات. وارتفع إجمالي تدفقات النفط عبر المضيق إلى 10.9 مليون برميل يوميًا. وبلغت الصادرات عبر طرق الالتفاف 5.6 مليون برميل يوميًا بعد إصلاح خط شرق–غرب، الذي أُغلق إثر هجمات بطائرات مسيّرة في مطلع سبتمبر، وعودته جزئيًا إلى الخدمة بحلول 22 سبتمبر. وبحلول مطلع أكتوبر كانت صادرات الشرق الأوسط من الخام، وفق تقديرات كبلر، قد عادت مؤقتًا إلى مستوياتها قبل الحرب، رغم أن نحو 5 ملايين برميل يوميًا من الإنتاج كانت لا تزال متوقفة. وبحلول أواخر أكتوبر كانت إمدادات الخام من منتجي الشرق الأوسط باستثناء إيران تبلغ 16.8 مليون برميل يوميًا، فوق متوسطها في عام 2025، في حين هبط النفط الإيراني العائم في البحر خارج منطقة الحصار الأمريكي إلى الصفر.
وعاد المشترون معها. فقد بلغت واردات الهند من خام الشرق الأوسط نحو 3 ملايين برميل يوميًا في سبتمبر، أي عادت إلى مستواها قبل الحرب. وقُدّر أن شركات صينية اشترت ما لا يقل عن 80 مليون برميل من الخام السعودي للتحميل بين سبتمبر ونوفمبر، وكانت واردات الصين من الشرق الأوسط في طريقها لتتجاوز 5 ملايين برميل يوميًا في أكتوبر، مقابل 3.5 مليون في سبتمبر. وفي الأسبوع الممتد من 5 إلى 11 أكتوبر عبرت المضيق 104 سفن على الأقل لا صلة لها بإيران، أي أقل بنسبة 17% من الأسبوع السابق، لكن أكثر بنسبة 31% من المتوسط الأسبوعي في أغسطس.
كل رقم من هذه الأرقام رهنٌ بما يجري عدّه. فأوسع مقاييس كبلر لهرمز، الذي تسميه «إجمالي العبور»، يضيف إلى عمليات العبور المؤكدة للمضيق النفطَ المنقول بين السفن في خليج عُمان الذي لا تستطيع بعدُ تتبّع ميناء تحميله، وقراءاتها اليومية الأحدث حدود دنيا أولية ترتفع عادةً مع ورود التأكيدات. أما «لويدز ليست إنتليجنس» فلا تحسب إلا السفن التي لا صلة لها بإيران. والسفن التي تطفئ أجهزة الإرسال لديها تظهر متأخرة، هذا إن ظهرت أصلًا. ففي مطلع سبتمبر قال مسؤولون أمريكيون إن 40 سفينة تحمل نحو 18 مليون برميل عبرت تحت حراسة أمريكية في يوم واحد، وهو يوم أحصت فيه كبلر 11 سفينة. وفي 22 أكتوبر كتب الرئيس ترامب أن النفط الذي يعبر المضيق أكثر مما كان قبل الحرب. أما حساب وكالة الطاقة الدولية لشهر سبتمبر، وهو أحدث شهر كامل، فكان 10.9 مليون برميل يوميًا مقابل نحو 20 مليونًا قبل الحرب. وتأرجحت تقديرات كبلر الأولية لإجمالي العبور من 28.5 مليون برميل يوميًا في 18 أكتوبر إلى 4.3 مليون في اليوم التالي.
البراميل المتخلّفة عن الركب
تعافت صادرات الخام أسرع من الوقود المكرَّر. ففي سبتمبر شحن الخليج 1.9 مليون برميل يوميًا من المنتجات المكرَّرة، مقابل 4.7 مليون قبل الحرب، و670 ألف برميل يوميًا من غاز البترول المسال، مقابل 1.5 مليون. وقدّرت كبلر تدفقات المنطقة من المنتجات النظيفة، كالديزل ووقود الطائرات، بنحو نصف مستواها قبل الحرب. هذه هي الفجوة التي كان رئيس قطاع النفط الكويتي يصفها في أكتوبر: صادرات خام عادت إلى مستوياتها قبل الحرب، وناقلات لا تكفي لوقود الطائرات والديزل.
والديزل يكشف كلفة هذه الفجوة. فقد تجاوز سعر الديزل بالجملة 200 دولار للبرميل في سنغافورة في منتصف سبتمبر، وبلغ أعلى مستوياته على الإطلاق، نحو 220 دولارًا، في أوروبا والولايات المتحدة. وفي الربع الثالث كان المتاح للعالم من الديزل وزيت الغاز أقل بـ1.7 مليون برميل يوميًا مما كان قبل عام. ويمثّل الديزل ربع التراجع في الطلب على النفط الذي تتوقعه وكالة الطاقة الدولية لعام 2026، ولا تتوقع الوكالة إعادة بناء تُذكر لمخزونات زيت الغاز المستنزفة، بعيدًا عن التقلبات الموسمية المعتادة، قبل النصف الثاني من عام 2027.
وغاز البترول المسال يُظهر كيف يصل النقص إلى المطبخ. فالهند تستحوذ على أكثر من 45% من صادرات الخليج من هذا الغاز. ونحو ثلثي ما استخدمته الهند منه في عام 2025 جاء من الخليج، ويذهب قرابة 90% من غاز البترول المسال في الهند إلى المنازل للطهي والتدفئة. وليست لدى الهند سعة تخزين تُذكر لهذا الغاز، ولذلك فإن ضياع أي شحنة ينعكس على الاستهلاك سريعًا. وفي مارس جاء طلب الهند على غاز البترول المسال والإيثان مجتمعَين أدنى بنسبة 12.5% مما كان قبل عام. ومن يونيو تعافت صادرات الخليج من غاز البترول المسال مع تنقّل الناقلات ذهابًا وإيابًا لإخراج الشحنات من الخليج ونقلها في عرض البحر. ثم جاءت هجمات أكتوبر فخفّضت حركة النقل المكوكي هذه من 432 ألف برميل يوميًا في سبتمبر إلى وتيرة 177 ألفًا في النصف الأول من أكتوبر، في الوقت الذي يرتفع فيه الطلب الموسمي في آسيا.
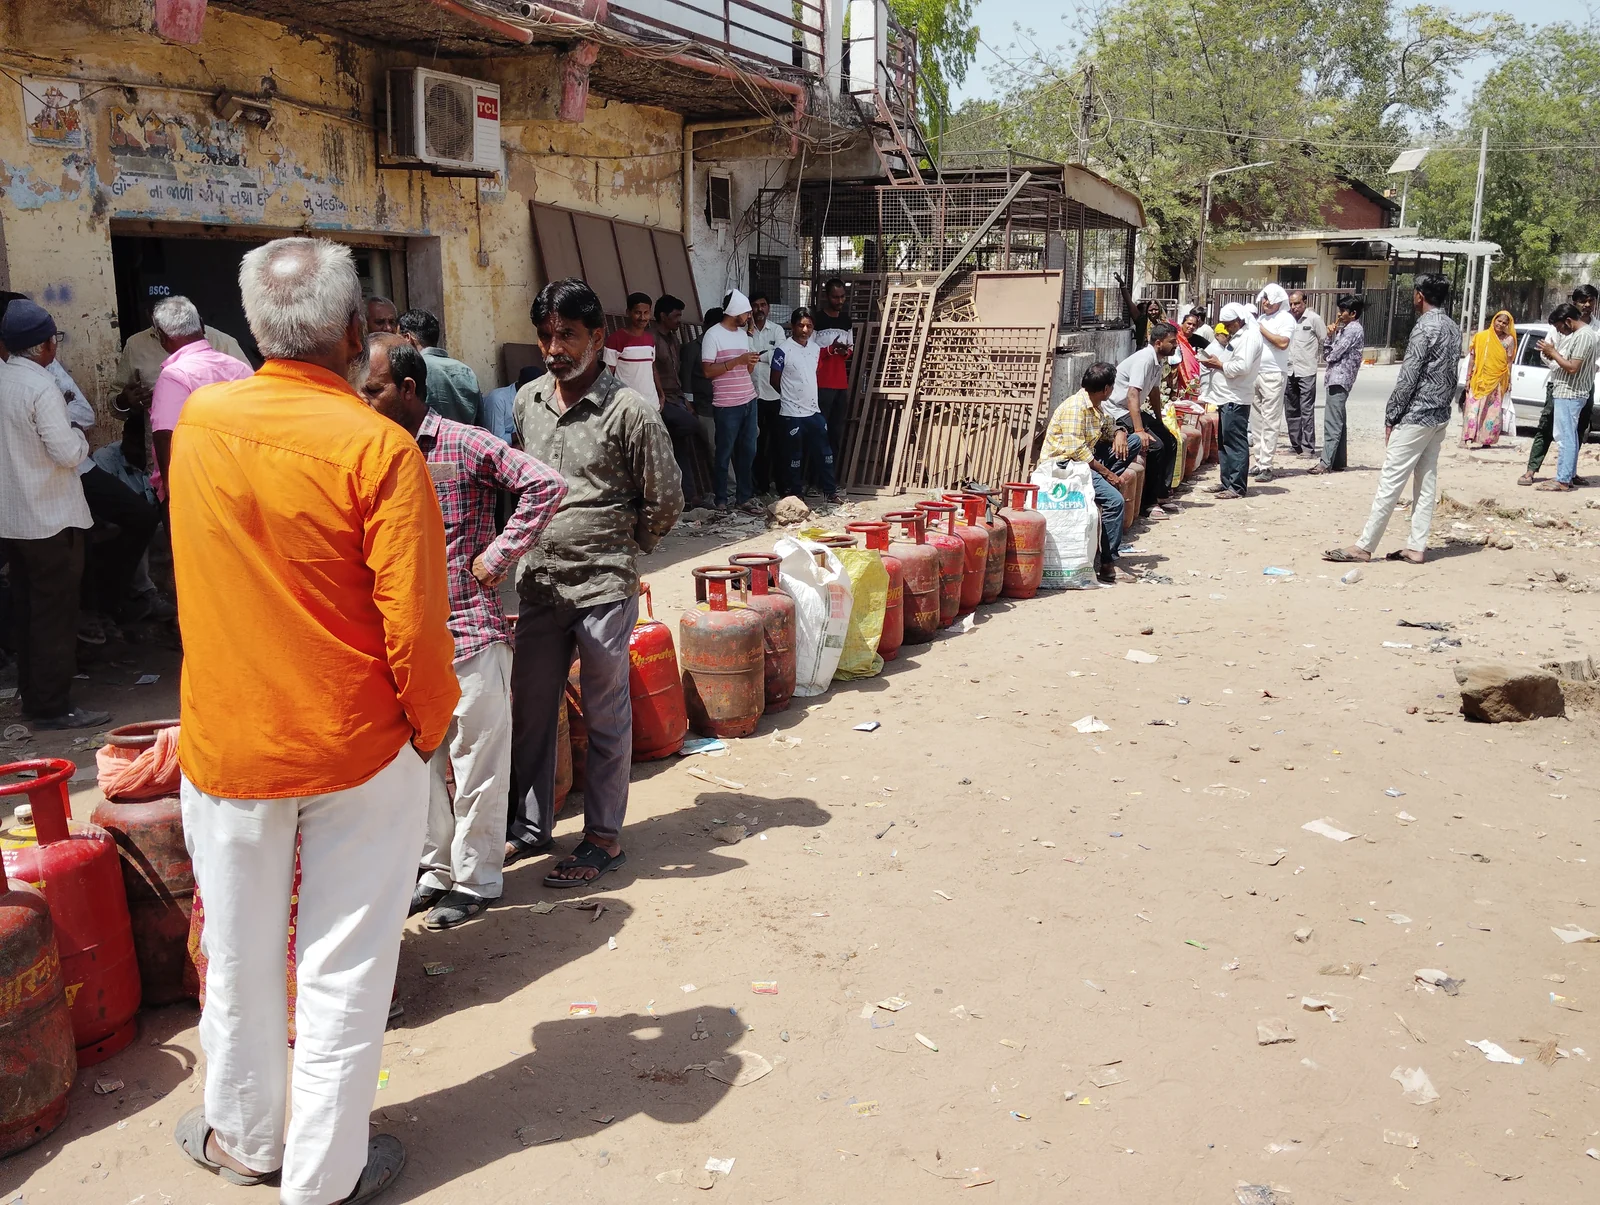
ولم تقدّم مخزونات الطوارئ لغاز الطهي ما قدّمته للخام. فقد كان الإفراج عن مخزونات الطوارئ في مارس في معظمه من الخام، وكانت مساهمات أوروبا في الغالب منتجات مكرَّرة. ولم يكن الخام نفسه قابلًا للإحلال بعضه محل بعض أيضًا. ففي الربيع، اقتصرت خطوط أنابيب الالتفاف على الأنواع الأخف، تاركةً الخام الأثقل السعودي والإماراتي والعراقي والكويتي محبوسًا فعليًا في الخليج.
وكان الغاز الأسوأ حالًا. فقد أُصيب مصنع قطر للغاز الطبيعي المسال في راس لفان في مارس، وقدّر الرئيس التنفيذي لشركة قطر للطاقة، سعد شريدة الكعبي، آنذاك أن 17% من طاقة البلاد التصديرية ستضيع لمدة تتراوح بين ثلاث سنوات وخمس. وبحلول سبتمبر قدّر الكعبي، وهو أيضًا وزير الدولة لشؤون الطاقة في قطر، مدة الإصلاحات بنحو ثلاث سنوات، وقال إن قطر تصدّر «القليل جدًا» لأنه «لا يمكننا التصدير عبر مضيق هرمز». وتعلن قطر للطاقة حالة القوة القاهرة كل شهر منذ مارس. وفي سبتمبر كانت صادرات قطر من الغاز الطبيعي المسال الأعلى منذ بدء الحرب، إذ بلغت 1.6 مليون طن، لكنها ظلت دون ربع المتوسط قبل الحرب. وفي منتصف أكتوبر كان الشهر يتجه إلى 0.6 مليون طن فقط. وفي 22 أكتوبر وقّعت قطر للطاقة اتفاقًا طويل الأجل لشراء غاز طبيعي مسال أمريكي، رأى فيه المحلل أليكس مونتون علامة على أن قطر ترى خطرًا في ألا تعود حرية الملاحة إلى هرمز أبدًا.
مَن دفع الثمن، وبأي عملة
دفع المستهلكون الثمن عبر الأسعار، وعبر التقنين، وعبر موازنات حكوماتهم. فقد عرضت باكستان في البداية دعمًا موجّهًا للمزارعين وقطاع النقل، ثم اضطرت إلى تقليصه مع استمرار الأزمة. ويتوقع صندوق النقد الدولي أن يبلغ التضخم العالمي 4.7% في عام 2026.
ودفع بعض المنتجين الثمن من إيراداتهم الضائعة. فبحلول أبريل كان العراق أشد المنتجين الكبار تضررًا من خسارة عائدات صادرات النفط، مع هوامش أمان مالية محدودة جدًا للصمود في وجه إغلاق طويل. وفي أكتوبر توقّع صندوق النقد الدولي أن ينكمش اقتصاد قطر بنسبة 15.6% في عام 2026، مقابل توقعات قبل الحرب بنمو قدره 6.1%، وأن تنكمش منطقة الشرق الأوسط وآسيا الوسطى ككل.
وباع آخرون أكثر، أو بأسعار أعلى. فقد بلغت صادرات الولايات المتحدة النفطية مستوى قياسيًا قدره 13.6 مليون برميل يوميًا في أبريل، إذ رفعت اضطرابات هرمز الطلب العالمي عليها. وتضاعفت إيرادات روسيا من صادرات النفط تقريبًا في مارس، من 9.7 مليار دولار إلى 19 مليارًا. وقفز صافي ربح أرامكو السعودية في الربع الأول بنسبة 25% إلى 32.5 مليار دولار.
وثمة كلفة واحدة صمدت بعد تعافي الكميات. فقد بلغت أسعار شحن الناقلات مستويات قياسية في سبتمبر مع ارتفاع تكاليف التأمين، فرفعت كلفة إيصال الخام إلى المصافي. وبعبارة كبلر، يستطيع المشترون استعادة الوصول إلى براميل الشرق الأوسط «من دون استعادة تكاليف التسليم السائدة قبل النزاع».
ويحمل البحّارة كلفة من نوع آخر. فبحلول منتصف أكتوبر، ووفق إحصاء المنظمة البحرية الدولية الذي نُشر في 21 أكتوبر، كان 24 بحّارًا قد لقوا حتفهم منذ بدء الحرب، وظل نحو 6000 عالقين. وفي 14 أكتوبر غرقت سفينة الحاويات «جي إف إس برايد»، التي ترفع علم سنغافورة، قرب المضيق بعد إصابتها بمقذوف، وأُجلي أفراد طاقمها الواحد والعشرون. أما ناقلة البضائع السائبة «كيب داو»، التي أُصيبت في 23 سبتمبر، فغرقت قرب المضيق بعد ذلك بأسابيع. وكان أحد أفراد طاقمها قد قُتل في الهجوم.
وسادة أرقّ
في عام 2008 قدّرت كيتلين تالمادج، في تقييمها للتهديد الإيراني للمضيق، أن إيران، إذا استطاعت الربط بين قدراتها العسكرية على النحو الصحيح، فبوسعها وقف حركة الملاحة في المضيق أو إعاقتها «لمدة شهر أو أكثر». أما اضطراب عام 2026 فقد دام قرابة ثمانية أشهر. ومع ذلك لامست صادرات الخليج من الخام مستوياتها قبل الحرب في أكتوبر، ولا يزال صندوق النقد الدولي يتوقع أن ينمو الاقتصاد العالمي بنسبة 3.1% في عام 2026، مقابل 3.5% في عام 2025.
لكن رقم النمو هذا لا يقيس ما كلّفه الإغلاق. فهو يفترض أن هرمز سيُعاد فتحه تدريجيًا اعتبارًا من مارس 2027، وأن ظروف ما قبل الحرب ستعود بحلول أكتوبر من ذلك العام، وأن متوسط سعر النفط سيبلغ 96 دولارًا للبرميل في عام 2026. لقد امتصّ العالم الصدمة بإنفاق احتياطياته الواقية، وبحلول أكتوبر كانت هذه الاحتياطيات قد صارت أرقّ بكثير. فبنهاية سبتمبر كانت المخزونات العالمية المرصودة أدنى من مستواها قبل الحرب بـ509 ملايين برميل، وكانت المخزونات البرية قرب أدنى مستوياتها منذ عام 2016 على الأقل. وبحلول منتصف أكتوبر كان أعضاء وكالة الطاقة الدولية قد أفرجوا عن نحو 330 مليون برميل من مخزونات الطوارئ، واتفقوا على استكمال الإفراج عن المئة مليون برميل المتبقية أو نحوها، التي تعهدت مجموعة السبع في 2 أكتوبر بالإفراج عنها على مدى أربعة أشهر، مع تقديم الديزل في المراحل الأولى. وفي أكتوبر توقعت الوكالة أن تظل موازين النفط في عجز حتى نهاية العام، وحذّرت من أن «الاحتياطيات الواقية المتبقية في المنظومة تواصل التآكل».
وانتعشت مشتريات الصين من الخام في الخريف. ويُتوقع أن ترتفع وارداتها فوق 10 ملايين برميل يوميًا في أكتوبر، وهو أعلى مستوى منذ مارس، بفضل شحنات جرى التعاقد عليها في مطلع أغسطس حين هبط برنت إلى ما دون 80 دولارًا. وفي الأسبوع المنتهي في 19 أكتوبر ارتفعت مخزونات الصين البرية من الخام للأسبوع الثاني على التوالي، لتبلغ 1.192 مليار برميل.
ثم إن التعافي يجري تحت النار. فقد وصفته وكالة الطاقة الدولية بأنه «هش» في منتصف أكتوبر. وسُجّل ما لا يقل عن 28 هجومًا أو حادثًا أمنيًا في النصف الأول من أكتوبر، وهو بالفعل أعلى مجموع شهري في الحرب. ومع تصاعد هجمات الحوثيين على السعودية، أمرت الولايات المتحدة موظفيها الحكوميين غير الأساسيين وعائلاتهم بمغادرة المملكة، وطلبت أرامكو السعودية من موظفيها مغادرة مقرها الرئيسي في الظهران والعمل عن بُعد. وأفادت صحيفة نيويورك تايمز بأن لدى الولايات المتحدة وإسرائيل خططًا لضربات جديدة على إيران بعد انتخابات التجديد النصفي الأمريكية. أما هل كانت واشنطن وطهران تتفاوضان أصلًا، فمسألة خلافية: فقد قال الرئيس ترامب في 21 أكتوبر إن الولايات المتحدة لا تتفاوض مع إيران، في حين أفادت تقارير أخرى بأن المفاوضين لا يزالون يتحادثون بشأن البرنامج النووي الإيراني والمضيق. وفي 23 أكتوبر قال سفير الولايات المتحدة لدى الأمم المتحدة، مايك والتز، إن الحرب قد تستمر عامًا آخر. وفي ذلك اليوم أغلق برنت عند 116.72 دولارًا للبرميل، وهو أعلى إغلاق له منذ 29 أبريل.
مقالات ذات صلة
- ما هي أوبك اليوم حقًا: اقتصاد كارتل يفكك نفسه ببطء
- كيف التقت احتجاجات المدارس في فرنسا بانتفاضة غلاء المعيشة
- الحدود العائمة: كيف يقرّر قانون البحار مَن يملك البحر
قراءات إضافية
بصفتها شريكًا في برنامج أمازون، تحصل Eikleaf على عمولة من عمليات الشراء المؤهلة. روابط الكتب أدناه روابط تابعة: إذا اشتريت من خلالها، فقد نحصل على عمولة صغيرة دون أي تكلفة إضافية عليك.
- The Prize: The Epic Quest for Oil, Money & Power — Daniel Yergin (1990). التاريخ المرجعي للنفط، ومنه صدمات العرض السابقة وإنشاء وكالة الطاقة الدولية.
- The New Map: Energy, Climate, and the Clash of Nations — Daniel Yergin (2020). كيف غيّر النفط الصخري والغاز الطبيعي المسال وجيوسياسة الخليج طريقة امتصاص العالم لصدمة نفطية.
- Windfall: How the New Energy Abundance Upends Global Politics and Strengthens America’s Power — Meghan L. O’Sullivan (2017). لماذا غيّر إنتاج النفط الصخري الأمريكي أثر اضطرابات الإمدادات في الشرق الأوسط.
مقاطع فيديو مقترحة
 3:17كيف تخطت أسواق الطاقة العالمية صدمة أسعار النفط إثر أزمة مضيق هرمز؟تقرير من CNBC عربية عن كيف تخطت أسواق الطاقة صدمة الأسعار بعد أزمة هرمز.
 8:16قراءة اقتصادية.. تأثير أزمة هرمز على مستقبل أسعار النفطقراءة اقتصادية من الجزيرة في أثر أزمة هرمز على مستقبل أسعار النفط.
 6:29How high could the oil price go? | The EconomistThe Economist عن المدى الذي قد يبلغه سعر النفط مع اضطراب الملاحة في هرمز.
استشهد بهذا المقال
Lena Martin. “كيف امتصّ العالم صدمة النفط في هرمز.” Eikleaf, 24 أكتوبر 2026, حُدّث 25 أكتوبر 2026. https://www.eikleaf.com/ar/how-the-world-absorbed-the-hormuz-oil-shock/
تنويه بشأن الذكاء الاصطناعي التوليدي
أُنشئ بعض محتوى هذه الصفحة و/أو حُرِّر بمساعدة الذكاء الاصطناعي التوليدي.
الوسائط
خليج عُمان ومضيق هرمز ليلًا – NASA, Wikimedia Commons
قافلة عملية «الإرادة الجادة»، 22 أغسطس 1987 – U.S. Navy, Wikimedia Commons
أبرز المصادر والمراجع
International Energy Agency. “Oil Market Report — October 2026.” 14 October 2026. https://www.iea.org/reports/oil-market-report-october-2026
Bosoni, Toril. “Oil markets strain to plug the gap left by Middle East supply shortfall.” International Energy Agency, 18 September 2026. https://www.iea.org/commentaries/oil-markets-strain-to-plug-the-gap-left-by-middle-east-supply-shortfall
International Energy Agency. “Oil Market Report — April 2026.” 14 April 2026. https://iea.blob.core.windows.net/assets/515f3128-df1a-4d6c-beb4-fd91d2434bef/-14APR2026_OilMarketReport_Free_version1.pdf
International Energy Agency. “Oil Market Report — March 2026.” 12 March 2026. https://iea.blob.core.windows.net/assets/a25ddf53-cd6c-4910-ac90-16bfd28399e7/-12MAR2026_OilMarketReport.pdf
International Energy Agency. “Oil Market Report glossary.” Accessed 23 October 2026. https://www.iea.org/articles/oil-market-report-glossary
International Energy Agency. “IEA confirms member country contributions to collective action to release oil stocks in response to Middle East disruptions.” 19 March 2026. https://iea.org/news/iea-confirms-member-country-contributions-to-collective-action-to-release-oil-stocks-in-response-to-middle-east-disruptions
International Energy Agency. “IEA Governing Board statement on energy markets and security.” 15 October 2026. https://www.iea.org/news/iea-governing-board-statement-on-energy-markets-and-security
U.S. Energy Information Administration. “Short-Term Energy Outlook, October 2026.” 6 October 2026. https://www.eia.gov/outlooks/steo/archives/oct26.pdf
U.S. Energy Information Administration. “Amid regional conflict, the Strait of Hormuz remains critical oil chokepoint.” Today in Energy, 16 June 2025. https://www.eia.gov/todayinenergy/detail.php?id=65504
U.S. Energy Information Administration. “China, the United States, and Japan hold most strategic oil inventories in 2025.” Today in Energy, 20 April 2026. https://www.eia.gov/todayinenergy/detail.php?id=67504
U.S. Energy Information Administration. “U.S. exports of crude oil and petroleum products reached record in April.” Today in Energy, 8 July 2026. https://www.eia.gov/todayinenergy/detail.php?id=67825
Russell, Clyde. “China uses crude stockpiles, but rising oil imports may curtail draws.” Reuters column, via The Star, 22 October 2026. https://www.thestar.com.my/business/insight/2026/10/22/china-uses-crude-stockpiles-but-rising-oil-imports-may-curtail-draws
Xu, Muyu. “Chinese refiners step up Middle East crude buying amid record stock drawdowns.” Kpler, 14 October 2026. https://www.kpler.com/blog/chinese-refiners-step-up-middle-east-crude-buying-amid-record-stock-drawdowns
Rauball, Johannes. “Seven months on: 2 bn bbl lost, 5 Mbd still offline, and no deal in sight.” Kpler, 20 October 2026. https://www.kpler.com/blog/seven-months-on-2-bn-bbl-lost-5-mbd-still-offline-and-no-deal-in-sight
Kpler. “Kpler Media Briefing, 23 October 2026: Middle East Energy and Maritime Disruptions.” 23 October 2026. https://marketing.kpler.com/hubfs/Media%20Briefings%20pdfs/Kpler%20media%20briefing%2023%20Oct%202026.pdf
Wright, Matt. “Hormuz: Normalisation no longer needs to wait for a deal.” Kpler, 1 October 2026. https://www.kpler.com/blog/hormuz-normalisation-no-longer-needs-to-wait-for-a-deal-08156
Belostrino, Emmanuel. “60 days of a broken US-Iran MoU: the market stopped waiting for Hormuz.” Kpler, 19 August 2026. https://www.kpler.com/blog/60-days-of-a-broken-us-iran-mou-the-market-stopped-waiting-for-hormuz
Belostrino, Emmanuel. “Explainer: the nuances of reading Hormuz oil flows data.” Kpler, updated 20 October 2026. https://www.kpler.com/blog/explainer-the-nuances-of-reading-hormuz-oil-flows-data
Jenson, Nils. “Increased Strait of Hormuz attacks hamper growing LPG shuttle trade.” Kpler, 20 October 2026. https://www.kpler.com/blog/increased-strait-of-hormuz-attacks-hamper-growing-lpg-shuttle-trade
Lloyd’s List Intelligence. “Strait of Hormuz Brief: 22 October, 2026.” 22 October 2026. https://www.lloydslistintelligence.com/resources/blog/strait-of-hormuz-brief-22-october-2026
Matsuyama, K., and A. Longley. “Oil Surges 4% After Deadly Saudi Attacks.” Bloomberg, via Rigzone, 22 October 2026. https://rigzone.com/news/wire/oil_surges_4_after_deadly_saudi_attacks-22-oct-2026-184912-article
Kimball, Spencer, and Chloe Taylor. “Brent crude oil tops $116, a six-month high, as tensions swell in the Middle East.” 23 October 2026. https://cnbc.com/2026/10/23/oil-price-brent-wti-iran-war-saudi-arabia.html
Bao, Anniek. “U.S. pulls diplomats from Saudi Arabia as it reportedly readies Iran strikes after midterms.” CNBC, 22 October 2026. https://www.cnbc.com/2026/10/22/us-iran-trump-hormuz-.html
Kimball, Spencer, and Deena Zaidi. “Qatar deal to buy U.S. natural gas shows how Iran war has redrawn global energy markets.” CNBC, 23 October 2026. https://www.cnbc.com/2026/10/23/cheniere-qatar-energy-lng-natural-gas-iran-war-strait-hormuz.html
CBS News. “Iran War Updates: Trump’s U.N. ambassador says war could last another year as oil prices continue rising.” 23 October 2026. https://www.cbsnews.com/live-updates/iran-war-trump-us-oil-gas-prices-strait-of-hormuz-midterms/
Associated Press. “Iran says 7 oil tankers damaged in Strait of Hormuz, and other Middle East news.” PBS NewsHour, 22 October 2026. https://www.pbs.org/newshour/amp/world/iran-says-7-oil-tankers-damaged-in-strait-of-hormuz-and-other-middle-east-news
Al Jazeera. “Iran says seven ships hit in Hormuz Strait, warns US of wider response.” 22 October 2026. https://aljazeera.com/news/2026/10/22/iran-says-seven-ships-hit-in-hormuz-strait-warns-us-of-wider-response
Shankar, Priyanka. “Tehran’s ‘toll booth’: How Iran picks who to let through Strait of Hormuz.” Al Jazeera, 26 March 2026. https://www.aljazeera.com/news/2026/3/26/tehranstollbooth-how-iran-picks-who-to-let-through-strait-of-hormuz
Motamedi, Maziar. “What to expect after the US reimposes naval blockade on Iran’s ports?” Al Jazeera, 18 July 2026. https://www.aljazeera.com/economy/2026/7/18/what-to-expect-after-the-us-reimposes-naval-blockade-on-irans-ports
Duggal, Hanna, Marium Ali and Mohamed Hussein. “How a 95 percent drop in Hormuz traffic changed global shipping.” Al Jazeera, 27 August 2026. https://www.aljazeera.com/news/2026/8/27/how-a-95-percent-drop-in-hormuz-traffic-changed-global-shipping
Quillen, Stephen. “How much oil is going through Hormuz? Why data doesn’t match US claims.” Al Jazeera, 3 September 2026. https://www.aljazeera.com/news/2026/9/3/how-much-oil-is-going-through-hormuz-how-data-doesnt-match-us-claims
Reuters. “Strait of Hormuz tanker crossings fall to lowest level in more than two months, data shows.” Via The National, 24 July 2026. https://www.thenationalnews.com/news/mena/2026/07/24/hormuz-tanker-crossings-fall-to-lowest-level-in-more-than-two-months-data-shows/
Alioglu, Yusuf, and Rania Abushamala. “What is Saudi Arabia’s East-West pipeline, and what its ‘precautionary’ shutdown means?” Anadolu Agency, 12 September 2026. https://www.aa.com.tr/en/energy/oil/what-is-saudi-arabia-s-east-west-pipeline-and-what-its-precautionary-shutdown-means/59580
Pipeline & Gas Journal. “Aramco Runs East-West Pipeline at Full Capacity Amid Hormuz Disruptions.” 11 May 2026. https://pgjonline.com/news/2026/may/aramco-runs-east-west-pipeline-at-full-capacity-amid-hormuz-disruptions
Kumar, Sanjay. “India sees surge in crude oil imports from Middle East.” Arab News, 3 October 2026. https://www.arabnews.com/world/india-sees-surge-in-crude-oil-imports-from-middle-east-3004400
Khawaja, Usama Iqbal. “Sindh announces schools’ closure from Mar. 16-31, new austerity measures to conserve fuel.” Arab News Pakistan, 10 March 2026. https://www.arabnews.pk/pakistan/sindh-announces-schools-closure-from-mar-16-31-new-austerity-measures-to-conserve-fuel-2635923
Balci, Gokcay, and Ebru Surucu-Balci. “Some countries in Asia are rationing energy – why they’ve been hit hardest by the crisis in the Gulf.” The Conversation, 9 April 2026. https://theconversation.com/some-countries-in-asia-are-rationing-energy-why-theyve-been-hit-hardest-by-the-crisis-in-the-gulf-279888
El Dahan, Maha, Andrew Mills and Yousef Saba. “Iran Attack Wipes Out 17% of Qatar’s LNG Capacity for up to Five Years.” Reuters, via gCaptain, 19 March 2026. https://gcaptain.com/iran-attack-wipes-out-17-of-qatars-lng-capacity-for-up-to-five-years/
Bousso, Ron. “Middle East LNG industry remains hostage of Iran war.” Reuters column, via BOE Report, 12 October 2026. https://boereport.com/2026/10/12/middle-east-lng-industry-remains-hostage-of-iran-war-bousso/amp/
Kurtenbach, Elaine (Associated Press). “IMF raises 2026 global growth forecast to 3.1%.” Fortune, 13 October 2026. https://fortune.com/2026/10/13/imf-global-growth-forecast-2026-ai-economic-divide/
Fitzgerald, Kyle. “IMF cuts 2026 growth forecasts for Gulf economies due to prolonged Hormuz closure.” The National, 13 October 2026. https://thenationalnews.com/business/economy/2026/10/13/imf-cuts-2026-growth-forecasts-for-gulf-economies-due-to-prolonged-hormuz-closure/
G7 Leaders. “G7 Leaders’ statement on global energy security and market stability.” 2 October 2026. https://www.pm.gc.ca/en/news/statements/2026/10/02/g7-leaders-statement-global-energy-security-and-market-stability
Reuters. “Two ships sink near Hormuz after being hit by projectiles amid surge in attacks.” Via ARY News, 15 October 2026. https://arynews.tv/two-ships-sink-near-hormuz-after-being-hit-by-projectiles
Psara, Souzana. “6,000 seafarers trapped as attacks deepen Strait of Hormuz shipping crisis.” Cyprus Mail, 21 October 2026. https://cyprus-mail.com/2026/10/21/6000-seafarers-trapped-as-attacks-deepen-strait-of-hormuz-shipping-crisis
Library of Congress, Federal Research Division. “Iraq: The Tanker War, 1984–87.” Iraq: A Country Study, 1988. https://countrystudies.us/iraq/105.htm
Phillips, Stephen. “Revisiting the Tanker War.” War on the Rocks, 20 March 2024. https://warontherocks.com/revisiting-the-tanker-war/
Talmadge, Caitlin. “Closing Time: Assessing the Iranian Threat to the Strait of Hormuz.” International Security 33, no. 1, Summer 2008. https://www.belfercenter.org/publication/closing-time-assessing-iranian-threat-strait-hormuz