تُرجمت هذه المقالة آليًا. النسخة الأصلية متاحة باللغة الإنجليزية.
آخر تحديث: · 17 دقيقة قراءة
باختصار
موّلت ميتا مركز بياناتها هايبريون بسندات قيمتها 27.3 مليار دولار باعتها شركة تُدعى بينييه إنفستور. ولا يملك حاملو السندات أي حق مباشر في المجمّع الذي دفعوا ثمنه؛ فالسداد يستند فعليًا إلى إيجار ميتا وضمانها، بموجب عقد إيجار يبدأ في 2029. والتفاصيل الدقيقة مهمة. فالدولار نفسه من الإنفاق على الذكاء الاصطناعي قد يقف خلفه شركة بأكملها، أو وعد مستأجر، أو كومة من الخوادم، أو تعهّد مورّد. وحين يتأخر مشروع أو ينسحب عميل، تحدّد تلك البنود من يدفع. وفي أكتوبر نزلت أشدّ ضربات سوق الائتمان بالمقترضين الأضعف الذين يتعيّن عليهم مواصلة جمع المال.
المحتويات
سندٌ لمبنى لا يستخدمه أحد بعد
في أكتوبر 2025، أعلنت ميتا أن العمل في مركز بياناتها هايبريون، في أبرشية ريتشلاند بولاية لويزيانا، «يسير على قدم وساق، وفي الموقع آلاف من عمال البناء». وقد احتاج تمويله إلى ثلاثة أطراف يسهل الخلط بينها.
الأول هو المالك. فقد أُنشئ مشروع مشترك، تملك 80 في المئة منه صناديقُ تديرها شركة الاستثمار بلو أول كابيتال وتملك ميتا 20 في المئة، لتطوير المجمّع وامتلاكه، والتزم الشريكان بتمويل نحو 27 مليار دولار من تكاليف التطوير فيما بينهما. وضخّت صناديق بلو أول نحو 7 مليارات دولار نقدًا، وتلقّت ميتا من المشروع دفعة لمرة واحدة بلغت نحو 3 مليارات دولار.
الثاني هو المقترض. فالسندات باعتها شركة منفصلة تحمل اسم فطيرة، هي بينييه إنفستور (Beignet Investor)، وقد جمعت 27.3 مليار دولار من بيمكو وغيرها من مستثمري السندات المختارين في طرح خاص. ووُضع النقد في سندات الخزانة الأمريكية، ليُسحب منه كلما ارتفعت المباني.
الثالث هو المستأجر، وهو ميتا مرة أخرى. فقد وافقت ميتا على استئجار جميع منشآت المشروع في المجمّع فور اكتمال البناء، بموجب عقد إيجار يبدأ سريانه في 2029. وقدّمت أيضًا «ضمانًا للقيمة المتبقية»: إذا أنهت عقد الإيجار أو لم تجدّده، وتحقّقت شروط أخرى معيّنة، فقد يتعيّن عليها أن تدفع ما يصل إلى الفارق بين قيمة المجمّع حينها وحدٍّ متّفق عليه. ويرى براساد غولاكوتا، المصرفي السابق في يو بي إس الذي شرّح الصفقة، أن حمَلة السندات يعتمدون في نهاية المطاف على إيجار ميتا وضمان ميتا.
وهكذا يحمل المقرضون سندات لا تمنحهم أي حق مباشر في المجمّع الذي موّلوه، صادرة لصالح مشروع تقول ميتا إنها لا توجّه قراراته الرئيسية، ويُفترض أن يسدّدها مستأجر يبدأ عقد إيجاره في 2029. يوم الاثنين 28 سبتمبر 2026، جرى تداول تلك السندات عند 91 سنتًا للدولار، وكان العائد الإضافي الذي يطلبه المستثمرون فوق سندات الخزانة أعلى مما كان عند الإصدار. ويوم الخميس 22 أكتوبر، هبط مؤشر ناسداك 2.6 في المئة، في أسوأ أيامه منذ يونيو. وكانت أسهم الذكاء الاصطناعي تتأرجح وسط مخاوف من الكلفة التي بلغها اقتراض المال لبناء مراكز البيانات وشراء الرقائق.
يقوم التوسّع في بنية الذكاء الاصطناعي على وعود كوعد هايبريون، تقطعها شركات ذات ميزانيات عمومية شديدة التباين لمقرضين ذوي شهيّات شديدة التباين: شركات تأمين على الحياة، وصناديق ائتمان خاص، ومستثمرون في السندات. فمن الذي أقرض المال، وإذا تعثّر مشروع ما، فأيّ بند يحدّد من يدفع؟ وقد كبر هايبريون نفسه منذ ذلك الحين. ففي يوليو 2026 قالت ميتا إن المجمّع سيبلغ 5 غيغاواط من القدرة الحاسوبية وأكثر من 50 مليار دولار من الاستثمارات، في حين لا تزال إفصاحاتها تصف المشروع المموَّل بأنه مشروع بنحو 27 مليار دولار.
شركات ثرية وأموال مقترضة
الحجم هو ما يفسّر وجود المقرضين في الصورة أصلًا. ففي أغسطس 2026، توقّعت ستاندرد آند بورز غلوبال للتصنيفات الائتمانية أن يتجاوز الإنفاق الرأسمالي المجمّع لست شركات تبني بنية تحتية للذكاء الاصطناعي، هي ألفابت وأمازون ومايكروسوفت وميتا وأوراكل وسبيس إكس، 1.3 تريليون دولار بحلول 2027. وتتوقّع أن يكون التدفق النقدي التشغيلي الحر للشركات الست جميعها سالبًا في 2026 و2027، أي إن إنفاقها على مراكز البيانات والمعدّات سيتجاوز النقد الذي تدرّه أعمالها، ولا تتوقّع تعافيًا قبل 2029.
وتُظهر ميتا، الشركة التي تقف وراء هايبريون، كيف يبدو ذلك عن قرب. ففي الأشهر التسعة الأولى من 2026 ولّدت عملياتها 96.9 مليار دولار نقدًا، وأنفقت 85.8 مليار دولار على المشاريع الرأسمالية. وفي نهاية سبتمبر كانت تملك 82.5 مليار دولار من النقد والأوراق المالية القابلة للتداول. صحيح أن تدفّقها النقدي الحر صار سالبًا في الربع الثالث، بمقدار 2.1 مليار دولار، لكن الشركة كانت أبعد ما تكون عن شحّ الأموال.
ما تغيّر هو طريقة استخدام ميتا لنقدها. فلم تُعِد شراء أي من أسهمها في الأشهر التسعة الأولى من 2026، مقابل 26 مليار دولار في الفترة نفسها قبل عام، واقترضت في الربيع 25 مليار دولار من سوق السندات. وفي أكتوبر وافق مجلس إدارتها على فئة جديدة من الأسهم بلا حق تصويت، تسري اعتبارًا من 19 يناير 2027، يمكن لميتا بيعها لجمع رأس المال. ويقول تقريرها الفصلي إن الشركة تتوقّع أن تكون أموالها المتاحة وتدفّقاتها النقدية من العمليات والتمويل كافية، وإنها تتوقّع جمع رأس المال «من حين لآخر» عبر الديون أو الأسهم أو ترتيبات أخرى. وفي المؤتمر الهاتفي لعرض النتائج، سُئل مارك زوكربيرغ، الرئيس التنفيذي لميتا، عمّا إذا كانت ميتا ستبدأ في جني المال من ميوز، مساعدها الجديد للذكاء الاصطناعي، أسرع من المعتاد. فقال إن «من المهم جدًا أن تستقيم الحسابات في كل هذا، حتى نتمكّن من مواصلة بناء القدرة الحاسوبية».
رأى محلّلو مورغان ستانلي أن الاقتراض كان خيارًا في جانب منه. ففي يوليو 2025 قدّروا أن التدفق النقدي التشغيلي لعمالقة الحوسبة السحابية على مدى عدة سنوات كان، من الناحية النظرية، «مرتفعًا بما يكفي لتغطية إجمالي الإنفاق الرأسمالي» الذي توقّعوه. أما عمليًا، فقالوا إن الاستثمارات وتوزيعات المساهمين وعمليات الاستحواذ ومحدودية الرؤية بشأن احتياجات التمويل المستقبلية ستُبقي جزءًا أصغر بكثير من ذلك النقد متاحًا للبناء، وقدّروا رأس المال الخارجي الذي سيحتاجه بناة مراكز البيانات في العالم حتى 2028 بنحو 1.5 تريليون دولار. وتُظهر توقّعات ستاندرد آند بورز بتدفّق نقدي حر سالب أن خطط الإنفاق تجاوزت منذ ذلك الحين النقد نفسه.
تحمّلت سوق السندات قسطًا كبيرًا من العبء. فقد قدّر مورغان ستانلي أن نحو 450 مليار دولار من الديون المرتبطة بالذكاء الاصطناعي صدرت حول العالم بحلول مطلع سبتمبر 2026، أي أكثر من ضعف إجمالي عام 2025 كله. ويتوقّع بنك إنجلترا، الذي استشهد بهذا الرقم، أن تتجاوز إصدارات العام كاملًا إصدارات دول مثل المملكة المتحدة. ويقول صندوق النقد الدولي إن حصة عمالقة الحوسبة السحابية من إصدارات السندات العالمية من الدرجة الاستثمارية، وهي سوق المقترضين الذين يُعدّون الأكثر أمانًا، ارتفعت من أقل من 1 في المئة إلى 10 في المئة منذ 2024.
والمساهمون يضخّون أموالهم أيضًا. ففي فبراير 2026 أعلنت أوبن إيه آي عن 110 مليارات دولار من رأس المال الجديد، منها 50 مليارًا من أمازون و30 مليارًا من إنفيديا و30 مليارًا من سوفت بنك، وحين أُغلقت الجولة في نهاية مارس كانت الالتزامات قد بلغت 122 مليار دولار. وفي أكتوبر أحصى صندوق النقد الدولي أربع عشرة صفقة معلنة منذ 2023 ضخّ فيها مستثمرون أسهمًا، كان عمالقة الحوسبة السحابية في طليعة مقدّميها، وديونًا في شركات ذكاء اصطناعي أضعف ماليًا، وتلقّوا في المقابل وعودًا بمشتريات مستقبلية من الخدمات أو الرقائق.
من يتعهّد بالدفع
جاء كل واحد من تلك التدفقات المالية مصحوبًا بعقد، والعقود تختلف في تحديد من يخسر أولًا. أبسطها سند الشركات العادي. فحين باعت ميتا سنداتها تلك البالغة 25 مليار دولار في 30 أبريل 2026، قدّم المستثمرون طلبات بنحو 96 مليار دولار. ومن يشتري هذه السندات يُقرض ميتا بكاملها. فأيًّا كان ما يحدث في أي مركز بيانات بمفرده، فإن لحمَلة السندات دينًا على شركة تقف وراءها أعمال ميتا كلها.
أما هايبريون فيعمل على نحو مختلف. فحمَلة السندات يُقرضون بينييه، التي تموّل مشروعًا لا تدمجه ميتا في حساباتها. ومدة عقد إيجار ميتا الأولية أربع سنوات، مع خيارات تجديد قد تمدّه إلى 20 عامًا. وإذا أنهت ميتا عقد الإيجار أو امتنعت عن تجديده، وتحقّقت شروط أخرى معيّنة، فقد يُلزمها ضمان القيمة المتبقية بدفع ما يصل إلى الفجوة بين قيمة المجمّع والحدّ المتّفق عليه. وتقول ميتا إن الضمان يغطي السنوات الـ16 الأولى من التشغيل. ويذكر غولاكوتا أن حجمه حُدّد بحيث يمكن سداد السندات، وأن رسم إنهاء يعادل الدين القائم يغطي السنوات الأربع الأخيرة من عمر السندات. ومنحت ستاندرد آند بورز، الوكالة الوحيدة التي صنّفت السند، تصنيف A+، أي أدنى بدرجة واحدة من تصنيف ميتا نفسها AA-، لأن حمَلة السندات لا يملكون حقًا مباشرًا في المجمّع أو عقوده، ولأن المشروع ومُصدِر السند منفصلان قانونيًا. أي إن ستاندرد آند بورز صنّفت بينييه عمليًا على أنها ائتمانُ ميتا على بُعد خطوة واحدة.
كيف تعالج ميتا هايبريون في حساباتها

يتناول تقرير ميتا الفصلي عن الفترة المنتهية في 30 سبتمبر 2026 المشروعَ وعقد الإيجار والضمان تباعًا. فبشأن المشروع، تقول ميتا إن القرارات الأشدّ تأثيرًا في أدائه الاقتصادي هي تلك المتعلقة بإعادة تسويق المجمّع، مثل التفاوض مع مستأجرين مستقبليين وبيع عقارات بعينها. وتقول إنها لا تملك صلاحية توجيه تلك القرارات، ولذلك فهي ليست «المستفيد الرئيسي» من المشروع ولا تدمجه في حساباتها: فأصول المشروع وديونه الخاصة لا تُضاف إلى حسابات ميتا. وتسجّل ميتا حصتها البالغة 20 في المئة بوصفها استثمارًا. وبشأن عقد الإيجار، تفيد ميتا بأن لديها، إلى جانب التزامات الإيجار المدرجة في ميزانيتها العمومية، عقود إيجار «لم يبدأ سريانها بعد»: نحو 356 مليار دولار من الالتزامات في نهاية سبتمبر. ومن المقرّر أن يبدأ سريان عقد إيجار لويزيانا في 2029. وبشأن الضمان، تقول ميتا إن الدفعات بموجبه «غير مرجّحة»، ولذلك لم تسجّل أي التزام مقابله. ثم يجمع الإيضاح نفسه أقصى ما قد تتعرّض له ميتا من خسائر في مشروعَيها المشتركين لمراكز البيانات، في لويزيانا وفي مشروع أحدث في تكساس: 68.4 مليار دولار، منها 41.5 مليار دولار هي أقصى ما قد تدين به بموجب الضمانات.
النوع الثالث من الوعود يأتي من شركات السحابة الجديدة، أو «النيوكلاود»، وهي شركات أحدث عهدًا تشتري رقائق الذكاء الاصطناعي وتؤجّر قدرتها الحاسوبية. ففي مارس 2026 رتّبت كورويف قرضًا بقيمة 8.5 مليار دولار لإحدى شركاتها التابعة، أساسًا لتمويل المعدّات اللازمة لتنفيذ عقد مع أحد العملاء: خوادم مبنية حول وحدات معالجة الرسومات، أي المعالجات المستخدمة في تدريب نماذج الذكاء الاصطناعي وتشغيلها. والقرض مضمون لصالح المقرضين بكل أصول تلك الشركة التابعة تقريبًا وبأسهمها، ويقتصر حقّهم في الرجوع على تلك الأصول. أما كورويف نفسها فلا تتحمّل مسؤولية إلا بموجب ضمانات محدودة لأحداث محدّدة، مثل الاحتيال أو سوء السلوك المتعمّد أو الاستيلاء غير المشروع على الأصول المرهونة أو بعض طلبات الإفلاس الطوعية، وتقول إنها ليست ضمانات عامة للسداد. وبعد انتهاء فترة السحب من القرض، يتعيّن على الشركة التابعة أن تجتاز اختبارًا شهريًا: فعلى مدى الأشهر الثلاثة السابقة، يجب أن يغطي النقد المدفوع إلى حساباتها، بعد خصم تكاليف محدّدة، مدفوعات ديونها المنتظمة 1.15 مرة على الأقل. ويمكن معالجة أي إخلال بذلك، ضمن حدود، بضخّ رأس مال جديد. ومنحت موديز القرض تصنيف A3، وهو تصنيف من الدرجة الاستثمارية، مع أنها تصنّف كورويف بوصفها شركة عند Ba3، أي في منطقة الدرجة عالية المخاطر. وقد سُعّر الجزء ذو الفائدة الثابتة من القرض في مارس بنحو 5.9 في المئة سنويًا. وكتب مايك إنتريتر، الرئيس التنفيذي لكورويف، في مذكرة: «يجمع نموذجنا التمويلي بين الاقتراض المدعوم بالبنية التحتية، وديون على مستوى الشركة، والأسهم، والدفعات المسبقة من العملاء».
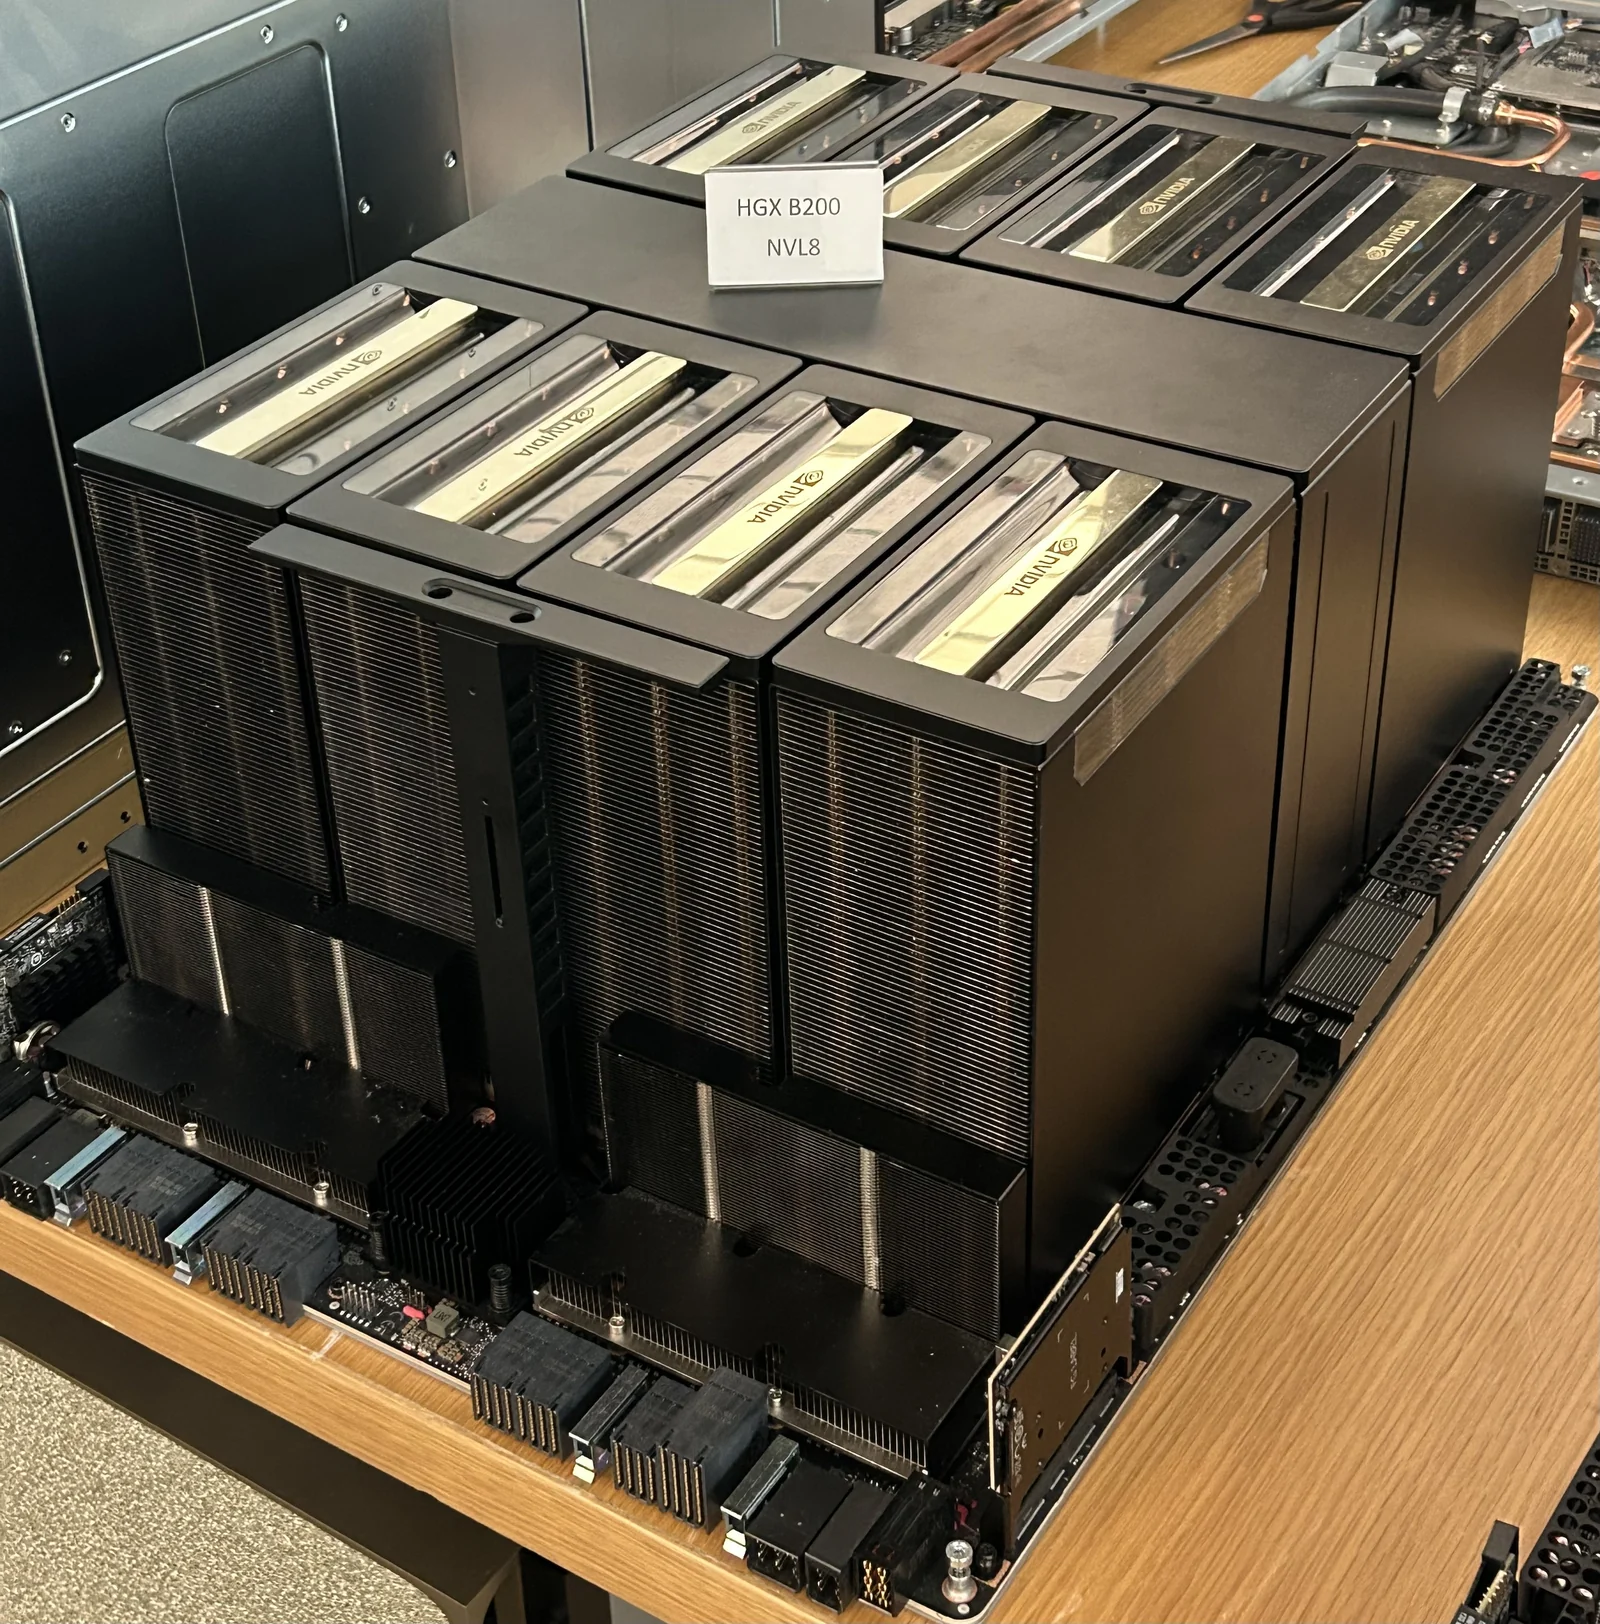
أما النوع الرابع فيأتي من المورّدين، ولا شيء منه قرض. فقد حصلت إنفيديا على حصة بقيمة 30 مليار دولار في جولة تمويل أوبن إيه آي، وأفادت تقارير بأنها حلّت محلّ خطة وُضعت في 2025 لاستثمار ما يصل إلى 100 مليار دولار، وكان متوقّعًا أن تنفق أوبن إيه آي جزءًا كبيرًا من المال الجديد على رقائق إنفيديا. ومنحت إيه إم دي أوبن إيه آي حقّ شراء ما يصل إلى 160 مليون سهم من أسهمها، يُستحقّ على مراحل كلما نمت مشتريات أوبن إيه آي من رقائق إيه إم دي وتحقّقت أهداف مرتبطة بسعر السهم وأخرى تقنية وتجارية. وفي أغسطس 2026 وافقت إنفيديا على ضمان مدفوعات في مجمّع بمقاطعة بايك في ولاية أوهايو، سيستضيف حوسبة إنفيديا لصالح أوبن إيه آي بموجب عقود إيجار مدتها 20 عامًا. وبموجب هذا الضمان لا تدفع إنفيديا شيئًا ما لم يتخلّف المستأجر عن السداد.
وهكذا يمكن للدولار الواحد من الإنفاق على الذكاء الاصطناعي أن يقف وراء حقّ على شركة بأكملها، أو حقّ على إيجار مستأجر وضمانه، أو حقّ على خوادم وعقد عميل، أو تعهّد من مورّد بالتدخّل.
من أقرض المال
المقرضون وراء هايبريون هم بيمكو وغيرها من مستثمري السندات. أما قرض كورويف المضمون فقد كان المستثمر الرئيسي فيه بلاكستون للائتمان والتأمين، وانضمّ إليه مديرو أصول وشركات تأمين آخرون، وتولّى ترتيبه إم يو إف جي ومورغان ستانلي وغولدمان ساكس وجيه بي مورغان.
وشركات التأمين تظهر مرة بعد مرة. فقد حسبت موديز في أكتوبر أن شركات التأمين على الحياة الأمريكية، أي الشركات التي تبيع وثائق التأمين على الحياة والمعاشات السنوية، كانت تحوز في نهاية يونيو 2026 نحو 85.2 مليار دولار من الاستثمارات المرتبطة بقطاع الذكاء الاصطناعي، أي نحو 1.4 في المئة من نقدها وأصولها المستثمرة. ونمت حيازاتها من الديون المرتبطة بمراكز البيانات وغيرها من البنى التحتية الرقمية بنحو الثلث في ستة أشهر، وارتفعت حصة ما هو مصنّف دون الدرجة الاستثمارية من هذه الديون من 4.7 إلى 6.1 في المئة. وتتوقّع موديز أن يظل الأثر المباشر على محافظ شركات التأمين محدودًا. وتقول أيضًا إن أرقامها تقلّل على الأرجح من حجم الانكشاف، لأن جزءًا منه محتفظ به عبر شركات ذات أغراض خاصة ومشاريع مشتركة وصناديق استثمار.
الائتمان الخاص، أي الإقراض من صناديق الاستثمار بدلًا من البنوك، هو المصدر الكبير الآخر. ويقدّر مورغان ستانلي أن 700 مليار دولار من الإنفاق على مراكز البيانات بين 2026 و2028 ستُموَّل بهذه الطريقة، ويقدّر بنك إنجلترا أصول صناديق الأسواق الخاصة حول العالم بنحو 16 تريليون دولار.
أما كم يبلغ الدين في مجموعه، فلا أحد يستطيع أن يجزم. ففي 19 أكتوبر قال مارك حبيب، الرئيس العالمي للبنية التحتية الرقمية في ستاندرد آند بورز، إن كبرى شركات التكنولوجيا تحمل على الأرجح التزامات مرتبطة بالذكاء الاصطناعي أكثر مما هو معلن. وقال: «من الآمن أن نفترض أن هناك المزيد [من الديون] مما لا نراه»، وإن كانت ستاندرد آند بورز لم ترَ سببًا لتغيير أي تصنيفات. وتحصي موديز نحو 2.8 تريليون دولار من الالتزامات المستقبلية التي أفصحت عنها خمس شركات تكنولوجيا أمريكية كبرى، وهي مزيج من عقود إيجار لم يبدأ سريانها بعد واتفاقيات شراء وضمانات. ليس كل ذلك دينًا، وقد تتداخل هذه الفئات.
يضمّ المقرضون بعضًا من أكبر المؤسسات في عالم المال، ولا يزال معظم ديون البنية التحتية الرقمية التي تحوزها شركات التأمين على الحياة الأمريكية مصنّفًا من الدرجة الاستثمارية. ومدى أمان هذا الدين يتوقّف على العقود التي تقف وراءه، ولكل عقد نقطة قد ينكسر عندها.
ثلاث طرق تتعثّر بها صفقة
الأولى هي التأخير. ففي 21 أكتوبر قالت شركة تشغيل مراكز البيانات الأسترالية نكست دي سي إن التأخيرات في تحديث شبكة الكهرباء في موقعها M3 في ملبورن ستدفع نحو 140 مليون دولار أسترالي من إيرادات العملاء المتعاقد عليها إلى خارج السنة المالية الحالية. ويُتوقّع الآن أن تأتي الزيادة التالية في الطاقة بالموقع في 2028. وجمّدت نكست دي سي مشاريع تطوير جديدة وعمليات شراء أراضٍ وخفّضت توقّعاتها للإيرادات، وأغلقت أسهمها منخفضة 41.7 في المئة، في أسوأ أيامها منذ إدراجها في 2010. وعدّد عمود في رويترز بريكينغفيوز ما بدأ المستثمرون يزنونه: إنفاق مموَّل بالديون، وشركات مرافق بطيئة، ونقص في الرقائق، وعملاء من كبار مزوّدي الخدمات السحابية «لديهم بنود انسحاب محكمة». في نكست دي سي تلقّى المساهمون الضربة الأولى، لأن إيرادات عوّلوا عليها أُرجئت.
في هايبريون ظلّت أموال حمَلة السندات في سندات الخزانة إلى أن سُحبت للبناء، وقد حذّرت ستاندرد آند بورز، التي صنّفت السندات، من أن «مخاطر ائتمانية كبيرة» قد تنتقل إلى ميتا أثناء البناء وكذلك بعد تشغيل المجمّع. وقراءة غولاكوتا أن ميتا هي التي تموّل مخاطر البناء. أما ضمانات إنفيديا في أوهايو فتعمل بطريقة مختلفة مرة أخرى. فكل منها لا يسري عمومًا إلا عند بدء عقد الإيجار الخاص به، والتزام إنفيديا مشروط بأن يستوفي المؤجّر، إس بي إنرجي، شروط جاهزية المباني للخدمة. ولا يذكر إفصاح إنفيديا من يتحمّل المخاطر أثناء بناء المجمّع.
الثانية هي عميل يرحل. فبإمكان ميتا أن تنسحب من هايبريون بعد أربع سنوات، وإذا تحقّقت شروط أخرى معيّنة فقد يُلزمها الضمان عندئذ بدفع ما يصل إلى الفجوة بين قيمة المجمّع وذلك الحدّ. وفي كورويف قد يُضعف رحيل عميل فرص المقرضين المضمونين في استرداد أموالهم. فبإمكانهم الرجوع إلى خوادم الشركة التابعة وعقودها، وبعض الأحداث السلبية التي تمسّ عقودًا جوهرية معيّنة تُعدّ حالات تعثّر بموجب القرض.
تواجه أوراكل انكشافًا من نوع آخر: عقود إيجار طويلة الأجل تقف وراء التزام كبير من أوبن إيه آي. ففي يوليو، حين كانت لدى أوراكل إيرادات متعاقد عليها لم تُسلَّم بعد بقيمة 638 مليار دولار، قدّر محلّلون أن نحو نصفها يأتي من أوبن إيه آي؛ وبحلول نهاية أغسطس بلغ الإجمالي 664 مليار دولار. وتصف ستاندرد آند بورز، التي خفّضت تصنيف أوراكل في يوليو إلى BBB-، وهو أدنى درجة في سلّم الدرجة الاستثمارية، أوبن إيه آي بأنها «خطر ائتماني محوري»، وتحذّر من أنه إذا عجزت أوبن إيه آي عن الدفع، فستجد أوراكل نفسها عالقة بعقود إيجار طويلة الأجل لمراكز بيانات.
لا يُفعَّل ضمان إنفيديا إلا بحالات تعثّر معيّنة من جانب المستأجر. وعندها يجوز لإنفيديا أن تطلب من المؤجّر البحث عن مستأجر جديد أو الشروع في عملية بيع، ويحذّر إفصاحها من أنه قد لا يُعثر على بديل بشروط أو في توقيت مقبولين. وقد وافقت أوبن إيه آي على تعويض إنفيديا عن خسائر معيّنة، لكن إنفيديا تقول إنها قد لا تسترد المال سريعًا أو كاملًا. وقد سبق لصانعي المعدّات أن وقفوا وراء عملائهم.
حين كان البائع هو المقرض أيضًا

في عام 1999 وافقت شركة لوسنت تكنولوجيز الأمريكية لصناعة معدّات الاتصالات على تمويل أكثر من 100 في المئة من مشتريات المعدّات لدى باثنت، وهي شركة ناشئة تضمّ نحو 100 موظف وتبلغ إيراداتها السنوية 1.6 مليون دولار. وكانت المبيعات المموّلة بهذه الطريقة تُحتسب إيرادات للوسنت، في حين ظلّت القروض التي دفعت ثمنها مسجّلة في ميزانيتها العمومية بوصفها أصولًا. وبحلول سبتمبر 2000 كانت التزامات لوسنت بتمويل عملائها، من قروض وضمانات، قد بلغت 8.1 مليار دولار. ثم بدأ العملاء يتهاوون. فقد تقدّمت وينستار بطلب الحماية من الإفلاس في أبريل 2001. ودخلت شركة الاتصالات وان.تل الحراسة القضائية بعد شهر، ثم صُفّيت. وتقدّمت باثنت بطلب الحماية من الإفلاس في العام نفسه. وفي السنة المالية 2001 خصّصت لوسنت 2.2 مليار دولار للديون غير القابلة للتحصيل وتمويل العملاء، منها نحو 1.3 مليار دولار لثلاثة مشاريع من بينها وينستار ووان.تل. وكانت قد بنت لوان.تل شبكة ألياف ضوئية للاتصالات المتنقلة اكتملت في معظمها، وفي نوفمبر 2001 وقّعت مع المصفّي اتفاقًا يؤكّد أن الشبكة ملك للوسنت. وجاء تقريرها السنوي في ذلك العام صريحًا: «نحن عرضة لتراجع أعمال عملائنا بسبب ترتيبات تمويل العملاء التي نعتمدها».
الثالثة هي قرض لا بدّ من تجديده. ففي نهاية يونيو كان على كورويف نحو 20.7 مليار دولار من أصل الدين مستحقّة السداد بين يوليو 2026 ونهاية 2030. وفي 14 أكتوبر جرى تداول سنداتها ذات الفائدة 9.75 في المئة المستحقّة في 2031 بسعر هبط إلى 78 سنتًا للدولار، أي بعائد 16.39 في المئة، وفي حدود 21 أكتوبر بلغ عائد ديونها غير المضمونة نحو 15 في المئة. وقال جون لويد، مدير صناديق في جانوس هندرسون، عن الشركة: «إنهم يحتاجون إلى أسواق الدين كي ينموا». وقال متداولون في مكاتب الائتمان إن سوق الديون عالية العائد كانت معلّقة فعليًا حتى ما بعد انتخابات التجديد النصفي الأمريكية في مطلع نوفمبر. وفي 23 أكتوبر كتب مورغان ستانلي أن الغموض المتزايد بشأن التمويل يقلّل وضوح الرؤية بشأن مسار كورويف نحو تشغيل قدرات تعاقدت عليها بالفعل.
وتجمع خطة أوراكل لسنتها المالية 2027، كما لخّصها غولدمان ساكس في 23 أكتوبر، بين نحو 20 مليار دولار من الأسهم الجديدة، بيعت بالفعل، و20 إلى 25 مليار دولار من الدفعات المسبقة من العملاء، ونحو 20 مليار دولار من الديون الجديدة، وتغطّي الباقي من التدفق النقدي التشغيلي.
في كورويف، يتوقّف من يخسر على الجزء من الشركة الذي يدين بالمال. فقرض الـ8.5 مليار دولار مسجّل في شركة تابعة، ولمقرضيه الأولوية على أصول تلك الشركة التابعة وأسهمها، لكن ليس لهم حقّ عام على كورويف. أما سندات كورويف غير المضمونة فالمدين بها هو الشركة الأم، وتضمنها بعض شركاتها التابعة، ولذلك يستطيع حاملوها المطالبة من الشركة الأم وتلك الشركات التابعة، لكنهم لا يملكون رهنًا على أصول بعينها. ويملك المساهمون ما يتبقّى بعد سداد حقوق كل الدائنين. وقد تلقّوا ضربة بالفعل: فبحلول 22 أكتوبر كان السهم قد هبط 36 في المئة خلال أكتوبر، وانزلقت السندات غير المضمونة معه.
ما سعّره شهر أكتوبر
جاء الاختبار الأشدّ يوم الخميس 22 أكتوبر. فقد هبط مؤشر ناسداك 2.6 في المئة ومؤشر ستاندرد آند بورز 500 بنسبة 1.2 في المئة، بينما ارتفعت معظم الأسهم الأمريكية. وخسرت ميتا نحو 7 في المئة بعد نتائجها وخبر فئة أسهمها الجديدة، وبلغ سعر عقود مقايضة مخاطر الائتمان لأجل خمس سنوات على ديونها، وهي عقود تدفع تعويضًا إذا تعثّر المقترض، مستوى قياسيًا. وكان صانعو معدّات الطاقة الأشدّ تضرّرًا: فقد هبط كل من جي إي فيرنوفا وبلوم إنرجي أكثر من 11 في المئة خلال الجلسة.
قياسًا من الإغلاق القياسي لمؤشر ستاندرد آند بورز 500 في 6 أكتوبر، كانت مجموعة من الشركات التي تبني مراكز بيانات الذكاء الاصطناعي وتجهّزها، من كاتربيلر إلى فيرتيف، قد تراجعت بنسبة وسيطة بلغت 23 في المئة بحلول 23 أكتوبر، في حين انخفضت شركات التكنولوجيا الكبرى التي تدفع ثمنها 5 في المئة. هذه أسعار أسهم، وهي تسجّل ما يتوقّعه المستثمرون. وانخفاض سعر السهم لا يكلّف المقرض شيئًا في حدّ ذاته.
ورسمت سوق الائتمان خطًا مماثلًا. فقد قالت أماندا لينام، الخبيرة الاستراتيجية في غولدمان ساكس، إن تحرّكات أسعار السندات من الدرجة الاستثمارية كانت أقل حدّة من تحرّكات ديون شركات السحابة الجديدة. وارتفعت كلفة التأمين على ديون كورويف فوق 1000 نقطة أساس، أي 10 في المئة سنويًا، وهو المستوى الذي يعدّه غافان نولان من ستاندرد آند بورز غلوبال ماركت إنتليجنس علامة عامة على الضائقة الائتمانية. وفي 22 أكتوبر قال الرئيس التنفيذي لإنفيديا، جنسن هوانغ، إن الطلب من شركات السحابة الجديدة قوي. وأضاف: «هناك شحّ في رأس المال». وقبل ذلك بأسبوع كان جيم ريد من دويتشه بنك قد حذّر من أن هذا النوع من القلق «قد يتحوّل إلى نبوءة تحقّق ذاتها».
واتّجه المستثمرون أيضًا نحو الأمان. فقد انخفض عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى ما دون 5 في المئة يوم الخميس للمرة الأولى منذ شهر، ثم عاد إلى نحو 5 في المئة بحلول عصر الجمعة. وأغلق مؤشر لستاندرد آند بورز 500 يستثني شركات الذكاء الاصطناعي يوم الخميس متقدّمًا على المؤشر الكامل في أدائه منذ بداية العام. ويوم الجمعة أغلق مؤشر داو جونز منخفضًا 1.2 في المئة وناسداك 0.2 في المئة، فيما استقرّ الخام الأمريكي فوق 103 دولارات للبرميل. وكان بنك إنجلترا قد حذّر في سبتمبر من أنه لما كانت توقّعات النمو والمالية العامة تعتمد جزئيًا على المكاسب المنتظرة من الذكاء الاصطناعي، فإن إعادة التقييم قد تضرب أسواق السندات الحكومية إلى جانب أصول الذكاء الاصطناعي.
في أكتوبر، وقعت أقسى ضربات سوق الائتمان على المقترضين الأضعف الذين يتعيّن عليهم مواصلة جمع الأموال كي يواصلوا البناء. ويأتي الاختبار التالي يومَي 28 و29 أكتوبر، حين تعلن مايكروسوفت وألفابت وأمازون نتائجها الفصلية وخطط إنفاقها.
حجّة الطمأنينة، والبند الذي تستند إليه
الحجّة المطمئنة قوية، ومعظمها صحيح. فأكبر المقترضين من بين أكثر الشركات ربحية في العالم. وقد ارتفعت إيرادات ميتا 26 في المئة في الربع الثالث من 2026 بفضل زيادة مبيعات الإعلانات، وارتفع متوسط سعر الإعلان 14 في المئة. فالنشاط الذي يموّل الإنفاق ينمو بسرعة. وقالت موديز في يوليو إن مايكروسوفت وألفابت وأمازون وميتا تملك ميزانيات عمومية متينة بما يكفي لجعل تصنيفاتها من الدرجة الاستثمارية بعيدة على الأرجح عن أي تهديد وشيك، وفي أكتوبر لم ترَ ستاندرد آند بورز حاجة لتغيير أي تصنيفات.
وقد حمى المقترضون الأضعف مقرضيهم أيضًا. فقرض كورويف المضمون يحمل تصنيفًا من الدرجة الاستثمارية لأن خوادم وعقد عميل يقفان وراءه، ويقدّر دويتشه بنك أن نحو ثلثي الأعمال المتراكمة لدى الشركة، البالغة أكثر من 100 مليار دولار، هي مع عملاء من الدرجة الاستثمارية. ويقول كبير الاقتصاديين في أبولو، تورستن سلوك، إن الطلب على القدرة الحاسوبية «أكبر بكثير من العرض». وحيازات شركات التأمين على الحياة في الذكاء الاصطناعي شريحة صغيرة من محافظها. أما صندوق النقد الدولي، الذي وضع في أكتوبر نموذجًا لهبوط حادّ في الاستثمار في الذكاء الاصطناعي، فقدّر أن ذلك سيترك الناتج العالمي بحلول 2028 أدنى بنسبة 1.1 في المئة من توقّعاته الأساسية، إذ سيضغط تراجع أسعار الأصول وتشدّد الأوضاع المالية على الإنفاق. وقالت بيتيا كويفا بروكس، نائبة مدير إدارة البحوث في الصندوق، إن الانخفاض في هذا السيناريو لا يُرجَّح أن يدفع العالم إلى الركود.
أوبن إيه آي حالة أصعب، لأنها لا تزال تحرق النقد. ففي سبتمبر نقلت صحيفة فايننشال تايمز عرضًا تقديميًا للشركة تتوقّع فيه أوبن إيه آي تدفقًا نقديًا حرًّا سالبًا بقيمة 278 مليار دولار على مدى الفترة من 2026 إلى 2030، في حين يُفترض أن ترتفع إيراداتها من نحو 36 مليار دولار في 2026 إلى 350 مليار دولار في 2030. هذه توقّعات أوبن إيه آي نفسها، وقد نُقلت عنها بصورة غير مباشرة. ووفق تقديرات المحلّلين في يوليو، كانت الشركة نفسها تقف وراء نحو نصف الأعمال المتعاقد عليها المتراكمة لدى أوراكل، وهي المستأجر لمجمّع أوهايو.
ضمانات إنفيديا لذلك المجمّع محدودة بسقف 105 مليارات دولار، ولا تغطي إلا أجزاء محدّدة من مدفوعات الإيجار والطاقة. وتنتهي إذا حصلت أوبن إيه آي على تصنيف ائتماني مُرضٍ. وإذا أخفقت أوبن إيه آي في الوفاء بالتزاماتها وفُعِّل أحد الضمانات، فإن من بين سبل المعالجة التي يدرجها إفصاح إنفيديا أن تتولّى هي نفسها عقد الإيجار. وعندها سيصبح مصمّم الرقائق مستأجرًا لمجمّع بُني لإيواء أنظمته هو.
مقالات ذات صلة
- الركود الكبير: لماذا تباطأ نمو الإنتاجية، وهل يمكن أن يتعافى؟
- ماذا يحدث حين تتخلّف دولة عن سداد ديونها — اقتصاد الإعسار السيادي وسياسته
- كيف شكّلت جملة واحدة كُتبت عام 1602 كل سوق أسهم على وجه الأرض
قراءات إضافية
بصفتها شريكًا في برنامج أمازون، تحصل Eikleaf على عمولة من عمليات الشراء المؤهلة. روابط الكتب أدناه روابط تابعة: إذا اشتريت من خلالها، فقد نحصل على عمولة صغيرة دون أي تكلفة إضافية عليك.
 The Smartest Guys in the Room: The Amazing Rise and Scandalous Fall of Enronالرواية المرجعية لأدوات Enron خارج الميزانية، السابقة التي يستحضرها المعلقون حين يفحصون مشاريع مشتركة مثل تمويل مشروع Hyperion التابع لـMeta.
 Bubbles and Crashes: The Boom and Bust of Technological Innovationدراسة لـ88 تكنولوجيا على مدى 150 عامًا تبيّن متى تُنتج التقنيات الجديدة فقاعات استثمارية، وهو ما يساعد على تقييم التوسع في الذكاء الاصطناعي.
 Manias, Panics, and Crashes: A History of Financial Crisesالتاريخ الكلاسيكي للطفرات التي يغذيها الائتمان وكيف تنتقل الخسائر إلى المقرضين والمستثمرين حين تنقلب، محدّث في طبعة 2023.
مقاطع فيديو مقترحة
 0:59ديون مراكز بيانات الذكاء الاصطناعي تتجاوز 120 مليار دولار في 2025تقرير قصير من العربية عن تضخم ديون مراكز بيانات الذكاء الاصطناعي إلى مستويات قياسية.
 11:41AI’s Next Big Risk Is Hiding in the Debt MarketBloomberg عن كيف يُموَّل التوسع في الذكاء الاصطناعي بالديون وأين تكمن المخاطر.
 18:20Almost No One Realizes This About AI Data Centersيشرح اقتصاديات مراكز البيانات والإهلاك والديون المتراكمة وراء طفرة الذكاء الاصطناعي.
استشهد بهذا المقال
Lena Martin. “من يحمل الدَّين الذي يقف وراء طفرة الذكاء الاصطناعي؟.” Eikleaf, 24 أكتوبر 2026, حُدّث 25 أكتوبر 2026. https://www.eikleaf.com/ar/who-carries-the-debt-behind-the-ai-boom/
تنويه بشأن الذكاء الاصطناعي التوليدي
أُنشئ بعض محتوى هذه الصفحة و/أو حُرِّر بمساعدة الذكاء الاصطناعي التوليدي.
الوسائط
مركز بيانات غوغل، كاونسل بلافس، آيوا – Wikimedia Commons (تصوير: Chad Davis, CC BY 2.0)
برج ناسداك، مايو 2026 – Wikimedia Commons (تصوير: Nielsoncaetanosalmeron, CC BY 4.0)
أبرز المصادر والمراجع
Meta Platforms. “Form 10-Q for the quarterly period ended September 30, 2026.” SEC EDGAR, 22 October 2026. https://www.sec.gov/Archives/edgar/data/1326801/000162828026066773/meta-20260930.htm
Meta Platforms. “Schedule 14C preliminary information statement (Class C common stock).” SEC EDGAR, 21 October 2026. https://www.sec.gov/Archives/edgar/data/1326801/000162828026066710/meta-20261021.htm
Meta. “Meta Announces Joint Venture With Funds Managed by Blue Owl Capital to Develop Hyperion Data Center.” Meta Newsroom, 21 October 2025. https://about.fb.com/news/2025/10/meta-blue-owl-capital-develop-hyperion-data-center/amp/
Gollakota, Prasad. “The Meta/Blue Owl deal broken down: off-balance-sheet gymnastics 24 years after Enron.” IFR, 17 December 2025. https://www.ifre.com/ifr-awards/2340435/the-metablue-owl-deal-broken-down-off-balance-sheet-gymnastics-24-years-after-enron
McGeever, Jamie. “Are AI credit cracks a warning, or a ‘buy’ signal?” Reuters (via The Edge Malaysia), 29 September 2026 (The Edge, 30 September). https://theedgemalaysia.com/node/819893
McCarty, Maddy. “Meta Ups Investment To $50B For Its Largest Data Center Project.” Bisnow, 13 July 2026. https://www.bisnow.com/news/national/data-center-development/meta-ups-economic-investment-to-50b-for-its-largest-data-center-project-135394
Gerut, Amanda. “Meta’s revenue surges to $64.6 billion, but settlements and AI spending turn screws on profit.” Fortune, 21 October 2026. https://fortune.com/2026/10/21/meta-q3-earnings-mark-zuckerberg-capex-muse/
Meta Platforms. “Meta Platforms (META) Q3 2026 Earnings Call Transcript.” Stock Analysis, 21 October 2026. https://stockanalysis.com/stocks/meta/transcripts/718643-q3-2026/
S&P Global Ratings. “AI Infrastructure Investment To Exceed $1.3 Trillion By 2027, S&P Global Ratings Says.” S&P Global, 27 August 2026. https://press.spglobal.com/2026-08-27-AI-Infrastructure-Investment-To-Exceed-1-3-Trillion-By-2027,-S-P-Global-Ratings-Says
Jones, Marc. “Hidden AI debt risks cloud tech giants’ credit outlook.” Reuters (via BusinessDay), 19 October 2026. https://www.businessday.co.za/world/2026-10-19-hidden-ai-debt-risks-cloud-tech-giants-credit-outlook/
Morgan Stanley Research. “Bridging a $1.5tr Data Center Financing Gap.” Morgan Stanley, 16 July 2025. https://prod-mssip.morganstanley.com/content/dam/msdotcom/en/assets/pdfs/Research_Bridging-Data-Center-Gap.pdf
Bank of England. “Record of the Financial Policy Committee meeting on 25 September 2026.” Bank of England, 30 September 2026. https://www.bankofengland.co.uk/-/media/boe/files/financial-policy-committee-record/2026/fpc-summary-and-record-september-2026
CNBC. “IMF warns bond yields could see a ‘disorderly’ spike.” CNBC, 13 October 2026. https://www.cnbc.com/2026/10/13/treasury-yields-imf-debt-inflation-.html
Varghese, Harshita Mary, and Matt Tracy. “Meta raises $25 billion in bond sale after lifting AI spending plan.” Reuters (via Yahoo Finance), 30 April 2026. https://finance.yahoo.com/markets/stocks/articles/meta-looks-raise-25-billion-130141093.html
Mutua, Caleb, Michael Gambale and Gowri Gurumurthy. “Meta received US$96 bil of orders for its latest jumbo bond sale.” Bloomberg (via Yahoo Finance Singapore), 30 April 2026. https://sg.finance.yahoo.com/news/meta-received-us-96-bil-085900309.html
Sophia, Deborah. “OpenAI’s $110 billion funding round draws investment from Amazon, Nvidia, SoftBank.” Reuters (via Yahoo Finance), 27 February 2026. https://finance.yahoo.com/news/openais-110-billion-funding-round-145925079.html
Quartz. “OpenAI closes $122 billion funding round, biggest ever in Silicon Valley.” Quartz (via Yahoo Finance), 1 April 2026. https://finance.yahoo.com/markets/stocks/articles/openai-closes-122-billion-funding-010940572.html
Méndez, Carlos, and Krystal Hu. “Nvidia close to investing US$30 billion in OpenAI’s mega funding round.” Reuters (via CP24), 20 February 2026. https://www.cp24.com/news/money/2026/02/20/nvidia-close-to-investing-us30-billion-in-openais-mega-funding-round-reuters-source-says/
AMD. “AMD and OpenAI Announce Strategic Partnership to Deploy 6 Gigawatts of AMD GPUs.” AMD, 6 October 2025. https://www.amd.com/en/newsroom/press-releases/2025-10-6-amd-and-openai-announce-strategic-partnership-to-d.html
NVIDIA. “Form 10-Q for the quarterly period ended July 26, 2026.” SEC EDGAR, August 2026. https://www.sec.gov/Archives/edgar/data/0001045810/000104581026000075/nvda-20260726.htm
CoreWeave. “Form 8-K and Exhibit 99.1 (DDTL 4.0 Facility).” CoreWeave, 30–31 March 2026. https://d18rn0p25nwr6d.cloudfront.net/CIK-0001769628/c1913d78-789a-487b-9184-7ace19030ded.pdf
CoreWeave. “Form 10-Q for the quarterly period ended June 30, 2026.” SEC EDGAR, August 2026. https://www.sec.gov/Archives/edgar/data/1769628/000176962826000366/crwv-20260630.htm
CNBC. “Moody’s says ‘unprecedented’ AI spending threatens credit quality.” CNBC, 24 July 2026. https://www.cnbc.com/2026/07/24/moodys-ai-spending-credit-quality-amazon-meta-alphabet.html
Mixides, Taylor. “US life insurers increase AI investments as exposure risks grow, says Moody’s.” Reinsurance News, 23 October 2026. https://www.reinsurancene.ws/us-life-insurers-increase-ai-investments-as-exposure-risks-grow-says-moodys/
Murdoch, Scott, and Rajasik Mukherjee. “Australia’s NextDC shares tank 42% amid revenue delay, deferred plans.” Reuters (via DealStreetAsia), 21 October 2026. https://www.dealstreetasia.com/stories/australias-nextdc-shares-tank-42-amid-revenue-delay-deferred-plans-498788/
Currie, Antony. “Data centres fail as AI pick-and-shovel trade.” Reuters Breakingviews, 23 October 2026. https://www.breakingviews.com/ddb76cfb4026/columns/considered-view/data-centres-fail-ai-pick-and-shovel-trade-2026-10-23/
Oracle. “Oracle Announces Q1 Results Driven by Triple Digit Growth in Cloud Infrastructure Revenues.” Oracle Investor Relations, 10 September 2026. https://investor.oracle.com/files/content_files/1q27-pressrelease-September_FINAL.pdf
heise online. “S&P downgrades Oracle to BBB-, only one notch above junk level.” heise online, 13 July 2026. https://www.heise.de/en/news/S-P-downgrades-Oracle-to-BBB-only-one-notch-above-junk-level-11363472.html
CNBC. “CoreWeave’s market confidence erodes as bond yields spike and stock sinks.” CNBC, 21–22 October 2026. https://www.cnbc.com/2026/10/21/coreweaves-market-confidence-erodes-as-bond-yields-spike-stock-sinks.html
CNBC. “CoreWeave bond yields stay near 15% as AI credit stress spreads.” CNBC, 19 October 2026. https://www.cnbc.com/2026/10/19/coreweave-oracle-ai-credit-stress.html
CNBC. “CoreWeave credit default swaps hit distress levels as investors sour on AI debt.” CNBC, 15 October 2026. https://www.cnbc.com/2026/10/15/coreweave-credit-default-swaps-hit-distress-levels-as-investors-sour-on-ai-debt.html
Burns, Mairin. “CoreWeave and Data Center Bonds Slide on Capex and Debt Overhang Concerns.” Morningstar, 16 October 2026. https://www.morningstar.com/bonds/coreweave-data-center-bonds-slide-capex-debt-overhang-concerns
CNBC. “Stock market today: live updates.” CNBC, 21–23 October 2026. https://www.cnbc.com/2026/10/21/stock-market-today-live-updates.html ; https://www.cnbc.com/2026/10/22/stock-market-today-live-update.html
Choe, Stan (Associated Press). “Sharp drops for AI stocks overwhelm markets worldwide as oil prices jump.” AP (via BNN Bloomberg), 22 October 2026. https://www.bnnbloomberg.ca/markets/2026/10/22/ai-stocks-drag-markets-down-worldwide-as-oil-prices-climb-to-their-highest-since-may/
CNBC. “Meta stock sinks nearly 7% as AI spend pushes free cash flow negative.” CNBC, 22 October 2026. https://www.cnbc.com/2026/10/22/meta-stock-q3-earnings-free-cash-flow.html
Blikre, Jared. “The AI sell-off is crushing stocks of companies leading the data center build-out.” Yahoo Finance, 23 October 2026. https://finance.yahoo.com/markets/article/the-ai-sell-off-is-crushing-stocks-of-companies-leading-the-data-center-build-out-175206076.html
Lawder, David, and Andrea Shalal. “IMF flags risks to global economy from AI market correction, war and debt.” Reuters (via Kitco), 13 October 2026, with the companion Reuters report “AI investment props up global growth, but war and debt threaten outlook, IMF says” (via Yahoo Finance). https://www.kitco.com/news/off-the-wire/2026-10-13/imf-flags-risks-global-economy-ai-market-correction-war-and-debt ; https://finance.yahoo.com/news/imf-says-ai-investment-propping-021012949.html
Dey, Mrinmay. “OpenAI forecasts cash burn near $280 billion by 2030, FT reports.” Reuters (via The Star), 18 September 2026. https://www.thestar.com.my/tech/tech-news/2026/09/19/openai-forecasts-cash-burn-near-280-billion-by-2030-ft-reports
Lucent Technologies. “Form 10-K405 for the fiscal year ended September 30, 2001.” SEC EDGAR, 28 December 2001. https://www.sec.gov/Archives/edgar/data/1006240/000095011701501896/a31752.txt
Woolley, Scott. “Carly Fiorina’s troubling telecom past.” Fortune, 15 October 2010. https://www.fortune.com/2010/10/15/carly-fiorinas-troubling-telecom-past