Il s’agit d’un article traduit par une machine. La version originale est disponible en anglais.
Dernière mise à jour : · 22 min de lecture
En bref
En mars 2026, les membres de l’Agence internationale de l’énergie se sont engagés à mettre à disposition 400 millions de barils de pétrole d’urgence, de loin leur plus vaste action. Les cours du brut ont grimpé de plus de 17 % en trois jours. Ce n’est pas la preuve d’un échec. La guerre continuait de s’intensifier, et rien ne montre ce qu’auraient fait les prix sans cette mise sur le marché. L’Amérique a prêté son pétrole au lieu de le vendre, avec des primes allant jusqu’à 28 %, et sa réserve est tombée à son plus bas niveau depuis 1982. Environ 166 millions de barils pourraient lui être dus en retour, par des pompes qui remplissent à moins d’un cinquième de la vitesse à laquelle elles vident.
Sommaire
Le 16 janvier 1991, alors que commençait la guerre aérienne contre l’Irak, le président Bush annonça à Washington que les États-Unis allaient puiser dans leur réserve stratégique de pétrole. Ces barils américains représentaient la part des États-Unis dans un plan établi par l’Agence internationale de l’énergie (AIE), que les pays consommateurs avaient créée en 1974, après le premier choc pétrolier. Le plan visait à mettre à disposition 2,5 millions de barils par jour : 2 millions en puisant dans les stocks, le reste grâce à la modération de la demande, au changement de combustible et à un léger surcroît de production. À Londres, le prix à terme du Brent clôtura à environ 30 dollars le baril le 16 janvier et à 20,75 dollars le lendemain, une chute que la presse spécialisée qualifia de « plus grand effondrement jamais vu en une seule journée » sur le marché pétrolier.
Le premier pétrole de la vente d’urgence américaine fut livré le 5 février. Les acheteurs ne prirent qu’un peu plus de la moitié de ce que l’État proposait, surtout parce qu’ils firent des offres basses pour son brut à haute teneur en soufre.
Le 11 mars 2026, moins de deux semaines après que des frappes américaines et israéliennes contre l’Iran eurent perturbé la navigation dans le détroit d’Ormuz, les 32 membres de l’AIE ont convenu à l’unanimité de mettre 400 millions de barils à disposition. C’était la sixième action collective de l’agence et, selon ses propres termes, « de loin la plus importante jamais menée ». Entre ce mercredi et la clôture du vendredi 13 mars, les cours du brut ont grimpé de plus de 17 %.
Mis côte à côte, les deux épisodes ressemblent à un verdict : une mise sur le marché qui a fonctionné, une autre qui a échoué. Aucun de ces deux mouvements de prix ne peut porter un tel poids. En janvier 1991, les premières informations selon lesquelles les frappes aériennes alliées réussissaient, sans grande riposte irakienne, sont parvenues au marché en même temps que l’annonce de l’AIE. La mise sur le marché de 2026, elle, a été annoncée au milieu d’une guerre qui ne cessait de s’intensifier. Un prix observé après une intervention ne peut lui être attribué sans une estimation de ce qu’il aurait fait de toute façon.
Les stocks stratégiques sont du pétrole détenu pour les situations d’urgence par des gouvernements, par des organismes publics ou par des entreprises sur ordre de l’État. Le chiffre annoncé pour une mise sur le marché ne dit rien de la quantité de ce pétrole qui circule, ni de la vitesse, ni de sa nature, ni des conditions. Un baril peut être promis à une date, engagé par contrat à une autre et livré à une troisième. S’il a été prêté, une quatrième date suit : celle où il doit revenir. La réserve américaine, premier contributeur individuel en mars, rend ces quatre dates visibles. Au cours de la semaine close le 16 octobre 2026, elle contenait 282,7 millions de barils, son niveau le plus bas depuis octobre 1982.
Sur la piste d’un baril
Les États-Unis ont promis 172,2 millions de barils à l’action de mars, entièrement sous forme de brut issu des stocks publics, soit environ 43 % de l’engagement initial de 400 millions de barils. Leur part est fixée par leur consommation de pétrole. Depuis que le pays est devenu exportateur net de pétrole en 2020, il n’est plus soumis à l’obligation de stockage de l’AIE, mais il reste tenu de fournir un peu plus de 40 % de toute mise sur le marché collective.
Washington a choisi de prêter plutôt que de vendre. Dans un échange, selon le terme du département de l’Énergie (DOE), une entreprise emprunte du brut à la réserve et doit ensuite le restituer avec des barils supplémentaires en guise de prime. Le premier appel d’offres du DOE, publié le 13 mars, portait sur 86 millions de barils. Des contrats ont été attribués pour 45,2 millions, avec 55 millions à restituer, et les premières cargaisons sont parties le 20 mars, neuf jours après l’annonce.
Les primes étaient lourdes. Le premier appel d’offres exigeait des entreprises qu’elles rendent de 18 à 22 % de pétrole de plus que ce qu’elles avaient emprunté, et les soumissionnaires pouvaient proposer davantage pour emporter les contrats ; le taux le plus élevé s’appliquait aux emprunteurs qui prenaient le brut acide, à haute teneur en soufre, de la réserve et le remboursaient en brut doux. Les tranches suivantes ont atteint 28 %, contre 3 à 8 % pour un prêt en 2021. Ces primes reflétaient un fort déport, un marché où le pétrole livrable immédiatement coûte plus cher que le pétrole livrable plus tard. L’emprunteur prend un baril quand le pétrole est cher et peut fixer dès aujourd’hui un prix plus bas pour le pétrole qu’il devra rendre plus tard, ce qui lui laisse de la marge pour restituer des barils supplémentaires. Les premiers prêts doivent être remboursés par tranches entre le 1er novembre 2026 et le 30 septembre 2028.
La vitesse à laquelle le pétrole pouvait sortir dépend du débit que l’on retient. La réserve est conçue pour soutenir 4,4 millions de barils par jour pendant 90 jours au plus et pour commencer à débiter dans les 13 jours suivant un ordre. En décembre 2025, le DOE estimait sa capacité effective de soutirage à 2,7 millions de barils par jour, 61 % de la valeur nominale, en raison d’arrêts pour travaux, d’équipements vieillissants et de stocks bas. Le calendrier annoncé en mars était plus lent encore : 172 millions de barils sur environ 120 jours, soit à peu près 1,4 million par jour. Les chiffres de stocks de fin de mois montrent la baisse nette. Les stocks ont diminué d’environ 20 millions de barils en avril, 39 millions en mai, 33 millions en juin et 17 millions en juillet, soit à peu près 0,7, 1,3, 1,1 et 0,6 million de barils par jour. De la fin mars au 28 août, les sorties ont été en moyenne d’environ 0,8 million par jour. Même pendant son mois le plus chargé, le soutirage net de la réserve est resté inférieur à la moitié de ce que le DOE la jugeait capable de livrer.
Comment une cavité saline rend son pétrole

Le pétrole de la réserve repose dans une soixantaine de cavités creusées dans des dômes de sel, sur quatre sites de la côte du Golfe, au Texas et en Louisiane. Pour le libérer, les opérateurs injectent de l'eau au fond d'une cavité, et le brut est poussé vers la surface puis dans les oléoducs. Le DOE décrit les cavités comme toujours pleines ; ce qui change, c'est la proportion de pétrole et d'eau. En passant, l'eau dissout le sel. Les cavités construites par le DOE ont été conçues pour rester stables pendant cinq soutirages complets au plus, mais des soutirages partiels répétés, suivis de remplissages, peuvent lessiver encore et encore la même partie d'une cavité et lui donner une forme indésirable. Le grand soutirage de 2022 a amélioré certaines cavités en éliminant des ponts de sel laissés par des cycles partiels antérieurs. Chaque cycle, pourtant, agrandit une cavité et amincit le sel qui la sépare de ses voisines, ce qui réduit la viabilité à long terme des cavités. Fin 2024, 47 des 60 cavités pouvaient encore supporter au moins quatre soutirages.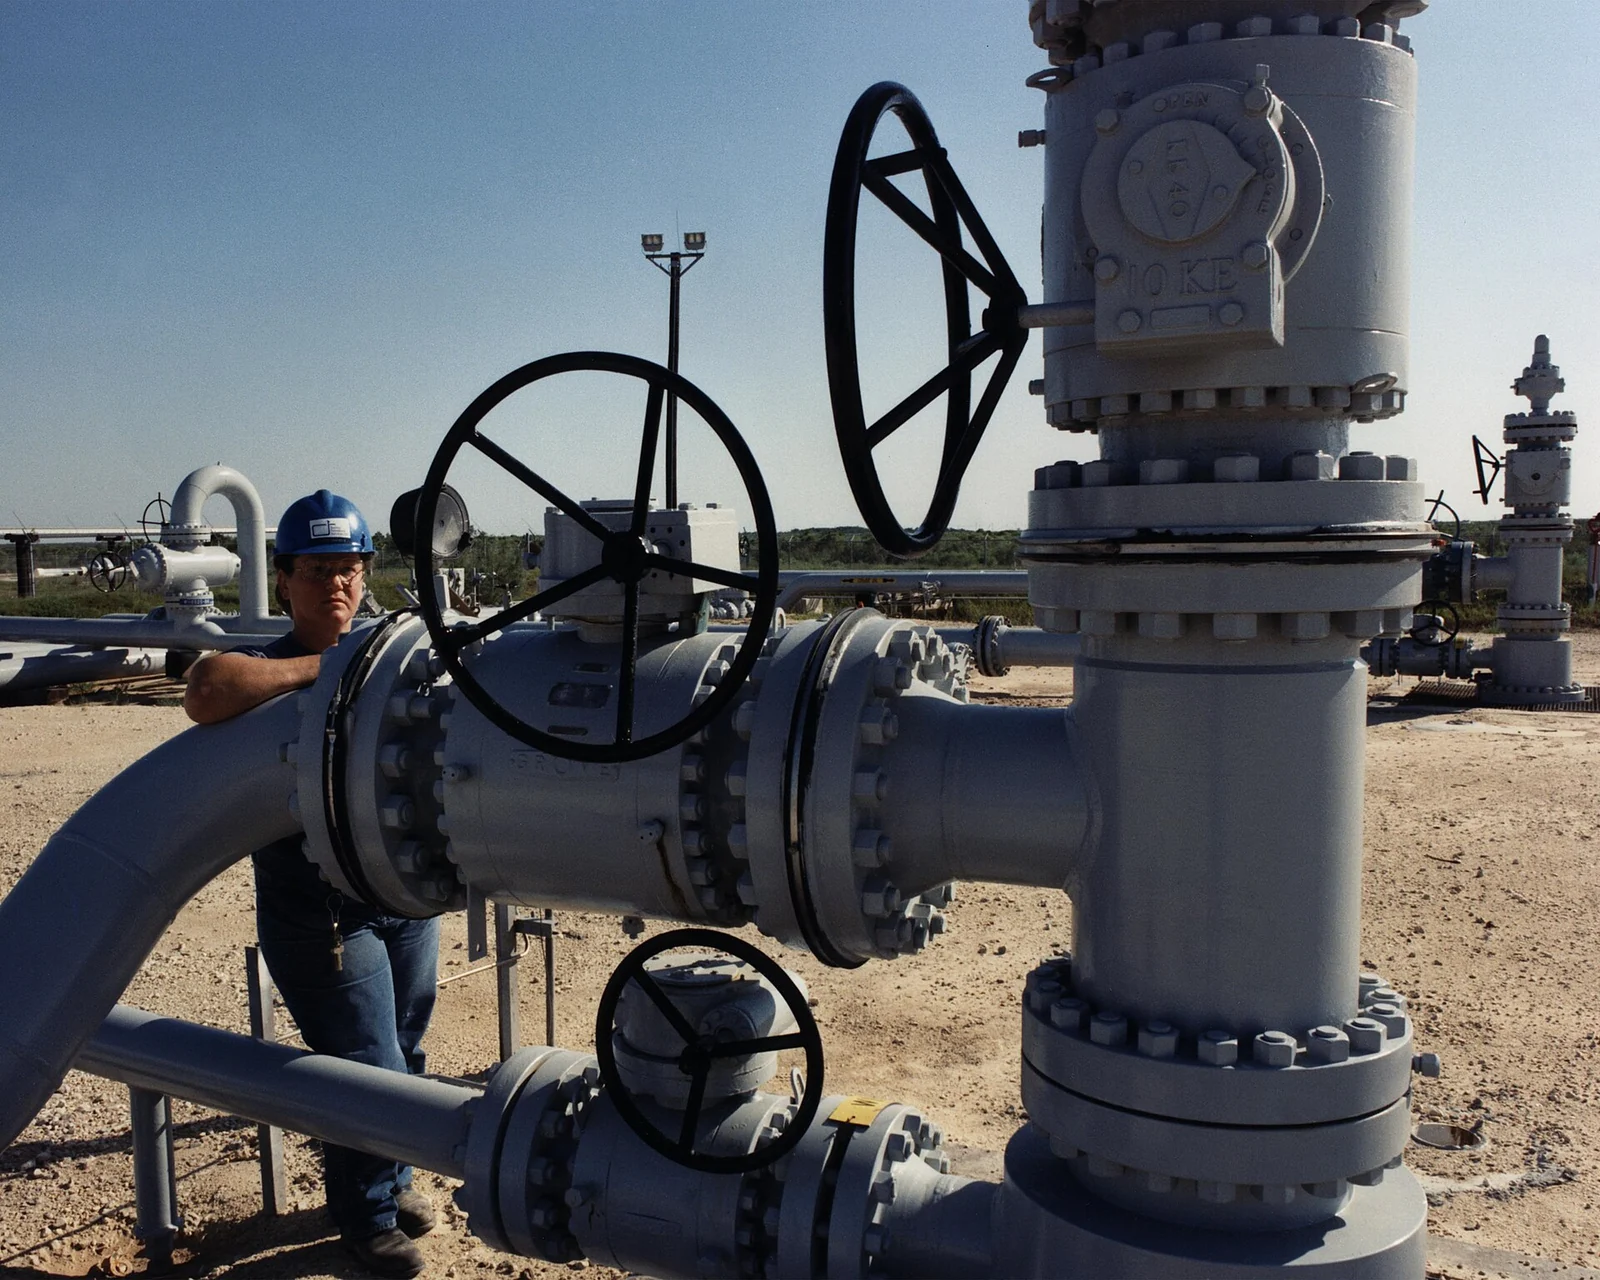
Les pompes n’étaient pas la seule limite. Un prêt ne se fait que si une entreprise veut emprunter. Lorsque le DOE a proposé 40 millions de barils en juin, avec des primes allant jusqu’à 24 %, les entreprises ont accepté d’en prendre environ 500 000.
Au 29 septembre, selon le DOE, ses appels d’offres avaient permis d’attribuer plus de 133 millions de barils au fil de quatre échanges menés à terme, et d’autres livraisons au titre de contrats déjà attribués étaient prévues pour novembre et décembre. Deux offres plus récentes, portant sur 40 millions de barils au plus le 29 septembre et sur 17 millions au plus le 16 octobre, n’avaient donné lieu à aucune attribution publiée au 24 octobre. Une attribution est un contrat. Le décompte des stocks est la mesure physique, et il concorde à peu près : la réserve contenait 415,4 millions de barils à la fin février et 282,7 millions au cours de la semaine close le 16 octobre, soit une baisse nette d’environ 133 millions de barils. Le DOE prévoit que la réserve touchera son point bas aux alentours de 243 millions de barils.
Ce que compte une mise sur le marché
Les barils américains, au moins, apparaissent dans un décompte hebdomadaire des stocks. Le chiffre mondial dont ils font partie est construit autrement, et cette conception remonte au premier choc pétrolier. Le traité signé pour les 16 membres fondateurs de l’AIE le 18 novembre 1974 s’articulait autour d’un système contraignant de partage du pétrole en cas d’urgence. Ses fondateurs avaient vu des pressions centrifuges à l’œuvre en 1973 et 1974, et craignaient que la crise suivante ne pousse les gouvernements vers des politiques consistant à « appauvrir le voisin » plutôt qu’à partager. Les membres devaient détenir des réserves suffisantes pour 60 jours de consommation sans importations nettes, un niveau relevé par étapes à 90 jours au 1er janvier 1980. Aujourd’hui, la règle porte sur 90 jours d’importations nettes, si bien que des exportateurs nets comme le Canada, le Mexique et la Norvège n’ont aucun minimum. Les membres peuvent compter les stocks de l’État, ceux que détiennent des organismes publics ou ceux que des entreprises sont légalement tenues de conserver, sous forme de brut ou de produits raffinés. Lorsque l’AIE déclenche une action collective, la part de chaque membre est proportionnelle à sa part dans la consommation de pétrole de l’ensemble des membres.
Pourquoi le système de partage est resté fermé en 1979

La rupture d'approvisionnement qui accompagna la révolution iranienne, de novembre 1978 à avril 1979, fut la plus importante du graphique des crises d'approvisionnement établi par l'AIE elle-même en 2012, avec une perte brute de 5,6 millions de barils par jour à son pic. Le système de partage d'urgence prévu par le traité, par lequel les membres se seraient réparti le pétrole disponible, avait été conçu pour se déclencher à partir d'un déficit d'approvisionnement de 7 %. De 1979 à 1981, l'AIE ne constata jamais que ce seuil était atteint, et le système ne fut jamais activé. En mars 1979, les membres convinrent plutôt de réduire leur demande de pétrole de 2 millions de barils par jour, environ 5 % de leur consommation. Les États-Unis avaient peu de réserves où puiser : leur stock stratégique, encore en cours de remplissage, contenait 59,3 millions de barils à la fin novembre 1978. De ces années sortirent aussi des règles pour les perturbations de « sous-crise », trop faibles pour déclencher le traité, qui aboutirent le 11 juillet 1984 à une décision sur les stocks et les ruptures d'approvisionnement. Avec les dispositions de partage, cette décision devint le principal cadre de l'AIE pour les situations d'urgence. La première action collective vint sept ans plus tard, en 1991.
Cette souplesse façonne le contenu d’un chiffre annoncé. Les engagements provisoires déposés en mars 2026 atteignaient environ 426 millions de barils. Quelque 280 millions devaient provenir de stocks publics. Environ 119 millions étaient des stocks industriels, rendus disponibles par l’abaissement du minimum que les entreprises doivent détenir. Environ 28 millions correspondaient à un surcroît de production du Canada et du Mexique, du pétrole tiré de puits plutôt que de réservoirs. Les composantes arrondies totalisent 427, et l’AIE a précisé que la répartition n’était pas définitive. Abaisser une obligation libère du pétrole bien réel, mais n’oblige personne à le vendre ; une entreprise peut garder des barils qu’elle n’est plus tenue de détenir. La pratique est ancienne. En 2011, 22 des 60 millions de barils de l’action consacrée à la Libye ont été obtenus de cette façon, et en 2022, 46,7 sur 182,7 millions. Les volumes annoncés ne s’additionnent pas simplement non plus. En avril 2022, la part américaine de la deuxième action collective, environ 60 millions de barils, faisait partie d’une vente américaine plus large, et l’ensemble a mis environ 240 millions de barils à disposition sur six mois.
La Corée du Sud montre jusqu’où les catégories peuvent s’étirer. Elle a promis 22,46 millions de barils en mars, son engagement le plus important jamais pris. Elle n’a pas vendu de brut public. Elle l’a prêté, à des raffineurs qui avaient acheté des cargaisons de remplacement hors du Moyen-Orient et attendaient les quelque 45 jours qu’il faut à ces cargaisons pour arriver des Amériques ou d’Afrique. Le ministère du Commerce a ensuite évalué à environ 26 millions de barils le pétrole fourni de cette manière entre mars et juin. La Corée n’a pas comptabilisé ces échanges comme des mises sur le marché, car le brut emprunté retournait dans les réserves publiques dès l’arrivée des cargaisons de remplacement. Pour tenir son engagement, le gouvernement a annoncé le 28 mai qu’il réduirait de moitié l’obligation de stockage privé, de 40 à 20 jours, à compter du lendemain. Un responsable a expliqué que les raffineurs, qui détenaient déjà plus que nécessaire, n’auraient aucune raison de prendre du pétrole public s’il leur était proposé. La Corée a indiqué qu’elle déclarerait 12 millions de barils à l’AIE, environ 53 % de son engagement, et un responsable a précisé que ne pas tenir un engagement n’entraînait aucune sanction particulière. Les stocks publics ont été gardés en réserve au cas où la situation au Moyen-Orient s’aggraverait. La façon dont l’AIE comptabilise la part coréenne n’a pas été rendue publique.
Le Japon a choisi une voie plus simple. Il a débloqué environ 90 millions de barils de ses réserves publiques en deux temps, en mars et en mai. En août, son ministre de l’Économie, du Commerce et de l’Industrie, Ryosei Akazawa, a déclaré qu’une partie du volume dont la mise sur le marché avait déjà été approuvée n’avait pas été utilisée, des approvisionnements de substitution ayant été obtenus. À ce moment-là, les réserves publiques de brut, prises isolément, étaient tombées sous l’équivalent de 90 jours d’importations nettes, le niveau que l’AIE exige de l’ensemble des stocks admissibles d’un pays. Le gouvernement prévoyait de les reconstituer au cours de l’exercice se terminant en mars 2027.
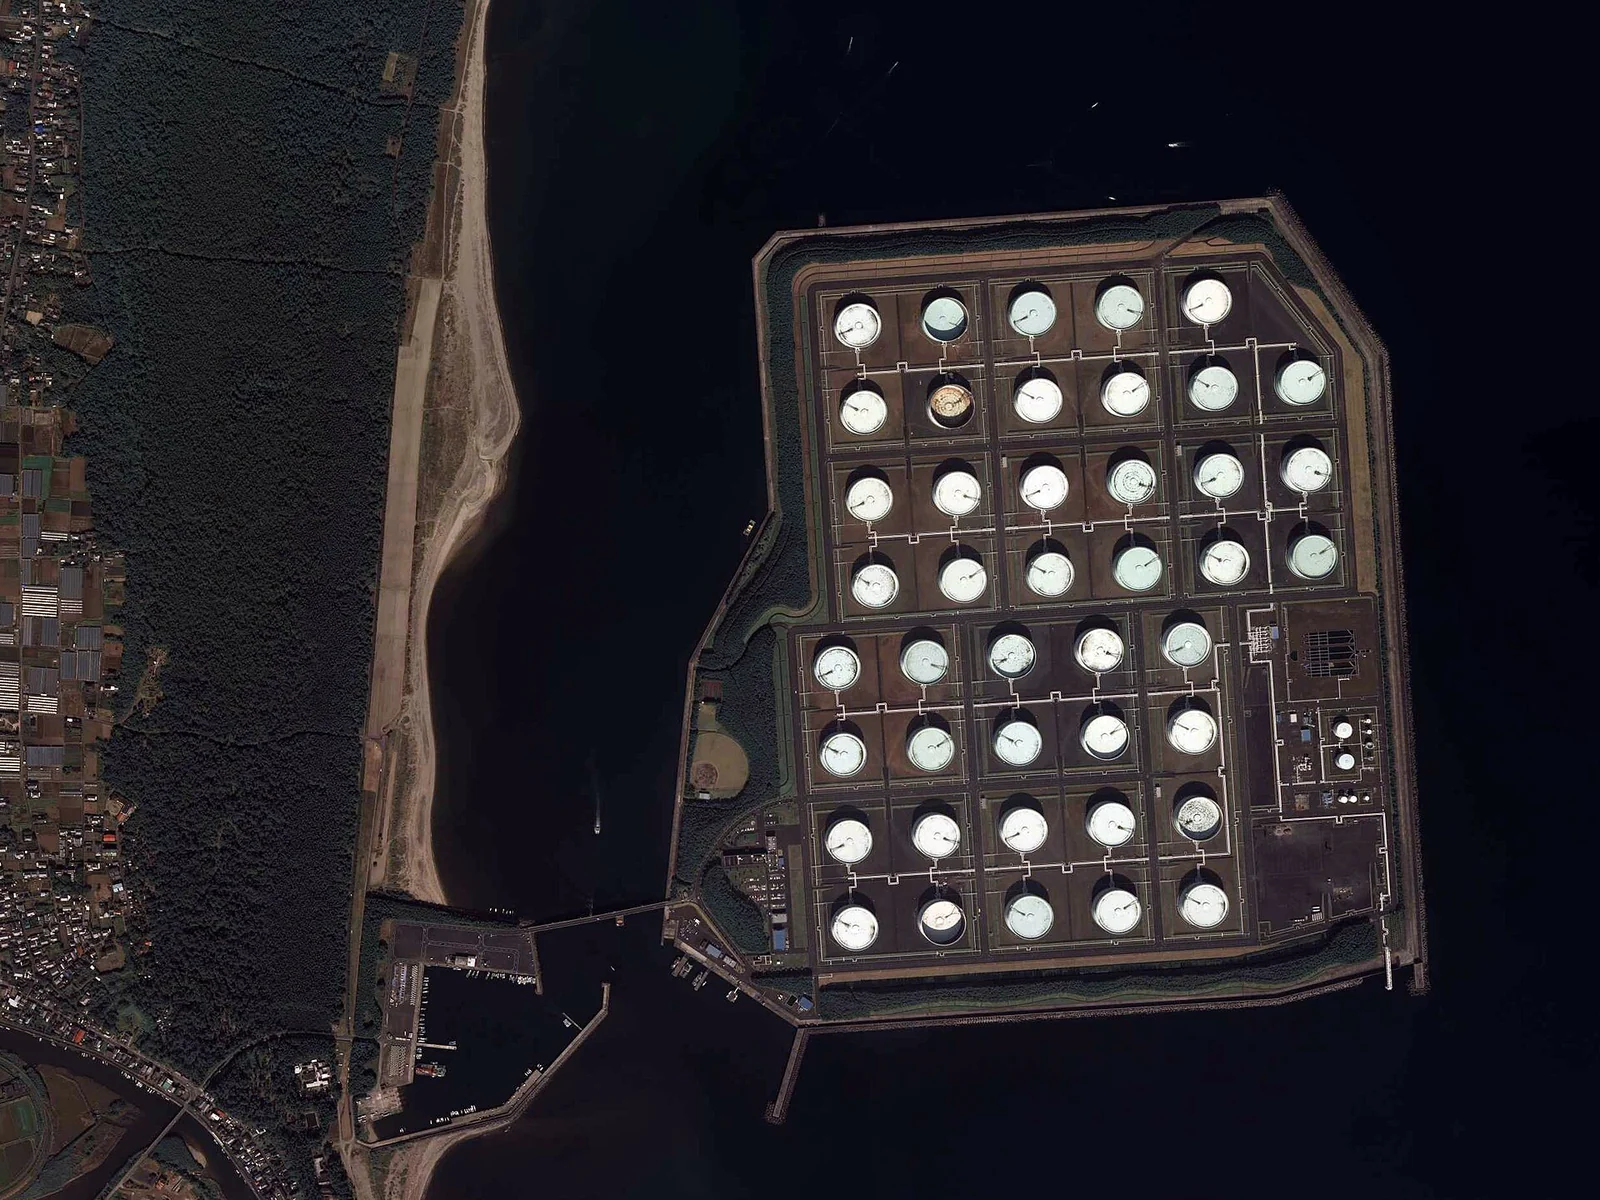
La nature du pétrole compte aussi. Le brut doit passer par une raffinerie avant de devenir diesel ou essence ; un surplus de brut ne sert donc pas à grand-chose face à une pénurie de carburant quand les raffineries ne peuvent pas en tirer davantage de ce carburant. Fin janvier 2026, environ 75 % des stocks d’urgence des gouvernements de l’OCDE étaient constitués de brut. Ce n’est que dans l’OCDE Europe que les produits raffinés étaient majoritaires, à 60 %. L’action de mars portait surtout sur du brut, les contributions européennes étant principalement des produits. La réserve américaine ne contient que du brut ; la seule réserve de produits du pays, dans le Nord-Est, contient 1 million de barils de fioul domestique.
Au 15 octobre, le Conseil de direction de l’AIE comptait environ 330 millions de barils mis sur le marché. Il n’a pas précisé comment ce total se répartissait entre stocks publics, obligations abaissées et surcroît de production, si bien que ce chiffre ne peut se lire comme du pétrole livré aux raffineries. La mise sur le marché de 100 millions de barils annoncée par les dirigeants du G7 le 2 octobre correspondait, selon l’AIE elle-même, à la partie des engagements de mars qui n’avait pas encore été débloquée. Elle faisait suite à une menace américaine d’interdire les exportations de diesel si l’Europe ne puisait pas dans ses stocks d’urgence, et à une plainte formulée le 29 septembre par Chris Wright, le secrétaire américain à l’Énergie, selon laquelle plusieurs membres européens n’avaient débloqué « qu’une fraction » de ce qu’ils avaient promis.
À l’aune du trou à combler
Mesurée au déficit qu’elle devait couvrir, la mise sur le marché paraît plus modeste. En mars, l’AIE prévoyait que l’offre mondiale de pétrole chuterait de 8 millions de barils par jour ce mois-là. Si les 330 millions de barils qu’elle a comptabilisés entre le 11 mars et le 15 octobre s’étaient écoulés de façon régulière, ils auraient représenté en moyenne environ 1,5 million de barils par jour. En octobre, l’AIE prévoyait que l’offre mondiale de 2026 serait inférieure en moyenne de 5,8 millions de barils par jour à celle de 2025, un écart d’environ 2,1 milliards de barils sur l’année. Les 330 millions de barils en représentent environ 16 %. La comparaison ne donne qu’un ordre de grandeur. Une baisse d’une année sur l’autre n’équivaut pas au pétrole perdu à cause de la guerre ; elle ne peut donc pas dire quelle part de cette perte la mise sur le marché a remplacée.
L’AIE elle-même avait présenté l’action avec modestie en mars. Elle la décrivait comme un amortisseur important et désignait la reprise d’une navigation régulière dans le détroit d’Ormuz comme le facteur le plus déterminant pour rétablir des flux stables.
En octobre, le trou était plus petit et plus difficile à prévoir. Les exportations de brut des producteurs du Golfe sont remontées en septembre à plus de 75 % de leur niveau d’avant-guerre. L’AIE prévoyait toujours que le marché resterait déficitaire jusqu’à la fin de l’année, « un éventuel excédent » n’apparaissant qu’en 2027, et jugeait la reprise fragile. Au 23 octobre, le mois avait déjà connu plus d’attaques confirmées ou signalées contre des navires dans le détroit d’Ormuz et à ses abords que n’importe quel mois depuis le début des relevés, en 2017.
Ce que les études savent mesurer
La question que la plupart des gens se posent à propos d’une mise sur le marché est de savoir si elle a fait baisser les prix. Le prix observé ensuite reflète tout ce qui s’est passé au même moment : les combats, la météo, l’offre des autres producteurs, les anticipations des négociants. Isoler l’effet de la mise sur le marché exige un modèle de ce qu’auraient fait les prix sans elle. Deux duos d’économistes ont construit de tels modèles, et ils ne mesurent pas la même chose.
Lutz Kilian et Xiaoqing Zhou modélisent les variations mensuelles de la seule réserve américaine. Leur prix est le coût du brut importé pour les raffineurs américains, corrigé de l’inflation, et pour chaque épisode ils estiment l’effet cumulé des variations de la réserve sur les mois de l’intervention. Pour la crise du Golfe, d’octobre 1990 à avril 1991, l’estimation est une baisse d’environ 6 %, moins de 2 dollars le baril pour un prix de 29,88 dollars en septembre 1990, et ils ne trouvent « aucun élément » indiquant que l’intervention aurait empêché une hausse bien plus forte. La mise sur le marché qui a suivi l’ouragan Katrina, en 2005, a elle aussi abaissé le prix d’environ 6 %. Ils la qualifient d’« outil peu précis », parce que l’ouragan a surtout provoqué une pénurie d’essence plutôt que de brut, et que les acheteurs n’ont pris que 11 des 30 millions de barils mis en vente. La mise sur le marché décidée pendant la guerre civile libyenne, en 2011, a fait mieux, réduisant le prix réel d’environ 11 %, soit à peu près 12 dollars le baril pour un prix proche de 108 dollars en mai 2011.
Un épisode de leurs données ressemble davantage à 2026. Entre 2000 et 2004, la réserve a mené un échange lié au fioul domestique, et il était entendu dès le départ que le pétrole reviendrait. À son maximum, l’effet estimé était une baisse d’environ 14 % du prix réel, environ 4 dollars le baril. À la fin de la période d’échange, l’effet cumulé s’était mué en une hausse d’environ 8,5 %, soit 2 dollars le baril. Ces années ont aussi vu un agrandissement distinct de la réserve, et les auteurs estiment que les deux épisodes doivent être lus ensemble. Sur l’ensemble de leurs cas, ils concluent que les échanges finissent par faire monter le prix réel du pétrole, tandis que les soutirages d’urgence le font baisser.
Richard Newell et Brian Prest, dans un document de travail qui n’a pas été évalué par des pairs, modélisent autre chose : le brut détenu par les entreprises dans l’ensemble de l’OCDE, une mise sur le marché étant traitée comme un ajout soudain et inattendu à ces stocks. Dans ce modèle, 10 millions de barils font baisser temporairement les prix au comptant d’environ 2 à 3 %. Ils retirent ensuite les 60 millions de barils que l’AIE a mis à disposition en 1991, puis à nouveau en 2011, et simulent ce qu’auraient fait les prix. Leurs prix sont des moyennes mensuelles en dollars de 2014. Sans la mise sur le marché de 1991, estiment-ils, les prix ne seraient tombés qu’à environ 45 dollars le baril au lieu d’environ 37 dollars, un écart d’à peu près 20 %, statistiquement significatif seulement pendant une courte période, et généralement pas au-delà de neuf à 12 mois. Sans celle de 2011, les prix seraient brièvement montés à environ 135 dollars au lieu de rester près de 110 dollars, là encore un écart d’environ 20 %. Le chiffre de 2011 couvre l’ensemble de l’action de l’AIE, y compris les barils libérés par l’abaissement des obligations de stockage.
Les deux séries d’estimations ne peuvent pas être mises en regard l’une de l’autre. L’une suit les variations de la réserve américaine et le coût du brut pour les raffineurs américains ; l’autre simule des actions entières de l’AIE sur une autre série de prix. Les modèles traitent aussi le marché différemment. Kilian et Zhou laissent les entreprises réagir : quand les stocks publics baissent, les stocks privés tendent à augmenter à court terme et compensent une partie de la mise sur le marché, même si les auteurs constatent que cela ne change pas leurs conclusions. Ils ajoutent que, lorsqu’une mise sur le marché a été annoncée un mois avant que le pétrole ne circule, comme en 2011, leurs chiffres peuvent sous-estimer l’effet. Newell et Prest traitent chaque mise sur le marché comme une surprise ; si le marché la voyait venir, font-ils valoir, l’effet arriverait plus tôt au lieu de disparaître. Les deux études concluent que les mises sur le marché d’urgence ont fait baisser les prix pendant un temps. Aucune ne couvre une action de l’ampleur de celle de 2026, et un seul des épisodes de Kilian et Zhou était un prêt.
Les estimations officielles baignent dans la même incertitude. En juillet 2022, le Trésor américain a utilisé un simple calcul d’offre et de demande pour estimer que la mise sur le marché de cette année-là, avec ses partenaires de l’AIE, avait fait baisser les prix de l’essence aux États-Unis de 17 à 42 cents le gallon. L’estimation supposait que la baisse du coût du brut se répercutait intégralement à la pompe, et elle laissait de côté une hausse de 17 millions de barils des stocks privés de brut américains pendant la mise sur le marché.
Au 24 octobre, aucune étude estimant l’effet de la mise sur le marché de 2026 n’avait été publiée. Le Brent avait clôturé à 72,48 dollars la veille de la guerre, atteint un sommet de quatre ans à 126,41 dollars le 30 avril, puis était passé sous les 80 dollars début août, à mesure que davantage de pétrole franchissait le détroit d’Ormuz. Puis les attaques ont repris, dont le bombardement de l’oléoduc Est-Ouest de l’Arabie saoudite le 11 septembre, et le 23 octobre le Brent a clôturé à 116,72 dollars. Les mises sur le marché se sont poursuivies tout du long.
L’AIE décrit la mise sur le marché en termes d’approvisionnement. Le 2 octobre, l’AIE a déclaré que la mise sur le marché avait, comme son directeur exécutif, Fatih Birol, l’avait dit aux dirigeants du G7, « joué un rôle important pour combler le déficit d’approvisionnement et rassurer les marchés ». En 2012, l’agence décrivait plus prudemment son action de 2011 liée à la Libye, comme ayant « joué au moins un rôle partiel pour aider à éviter une flambée des prix dommageable ». Les responsables politiques, eux, promettaient des prix plus bas. Wright a présenté l’action de mars comme une réponse à la demande du président Trump de « faire baisser les prix de l’énergie », et en octobre le G7 a affirmé que ses mesures visaient « à protéger les ménages et les entreprises contre les chocs des prix ». Selon la description que l’AIE donne elle-même de son système, celui-ci « n’est pas un outil d’intervention sur les prix » et existe pour compenser une pénurie physique.
Les faits ne confirment aucune des deux lectures faciles. Les prix ont augmenté en 2026 à mesure que la guerre s’intensifiait, et cette hausse ne dit rien, à elle seule, de la mise sur le marché ; dans les épisodes que couvrent les modèles, les mises sur le marché ont fait baisser les prix pendant un temps. Le bilan ne montre pas non plus ce qu’auraient été les prix de 2026 sans elle. Les estimations historiques portent sur des actions plus petites, mesurées de manière différente, et une partie du décompte de 2026 se compose d’obligations abaissées et de prêts qui doivent revenir.
Le calendrier des remboursements
Un prêt se termine par une livraison en sens inverse. Au 29 septembre, le DOE avait attribué plus de 133 millions de barils et indiquait que ses prêts rapportaient une prime de 25 % en barils restitués. Si ce taux vaut pour l’ensemble, environ 166 millions de barils sont dus en retour. Les premiers prêts reviennent par tranches entre le 1er novembre 2026 et le 30 septembre 2028. Le DOE a indiqué que les barils prêtés lors des tranches de la fin du printemps reviendraient « d’ici l’année prochaine ». Le 10 octobre, il a autorisé des échanges liés à un ouragan, jusqu’à 4 millions de barils, au profit d’ExxonMobil et de BP, en partie en accélérant la livraison de brut déjà attribué à ExxonMobil, le pétrole devant revenir en 2027.
Remettre le pétrole en place est plus lent que de l’en sortir. Le système de remplissage de la réserve est conçu pour 0,785 million de barils par jour, moins d’un cinquième de son débit nominal de soutirage, et en décembre 2025 le DOE évaluait sa capacité effective de remplissage à 0,44 million. À ce rythme, pomper 166 millions de barils dans les cavités prendrait environ 378 jours. À 0,672 million de barils par jour, le débit du système dans des conditions optimales, il en faudrait environ 247. Ce ne sont que des durées de pompage. Elles n’indiquent pas si chaque tranche pourra respecter sa propre échéance de remboursement.
Ce sont les emprunteurs qui portent le remboursement. Le DOE présente les barils de prime comme un moyen de faire croître la réserve au-delà de son niveau actuel, et en mars Wright a déclaré que les États-Unis avaient prévu de remplacer le pétrole débloqué par environ 200 millions de barils « dans l’année qui vient » et « sans coût pour le contribuable ». Les premiers contrats autorisent un remboursement jusqu’en septembre 2028.
Pour le marché, l’échange lié au fioul domestique de 2000 à 2004 offre un schéma plutôt qu’une prévision : le modèle de Kilian et Zhou situe les prix plus bas au début et plus haut à la fin de l’échange. L’AIE anticipe, sous réserve, un excédent dans le courant de 2027 ; le pétrole restitué cette année-là pourrait donc arriver sur un marché moins tendu que celui qu’il a quitté.
Remplir la réserve au-delà de ce que rapportent les prêts suppose d’acheter du pétrole. Le DOE a estimé qu’un remplissage jusqu’à la capacité maximale demanderait environ 250 millions de barils, pour un coût d’environ 20 milliards de dollars quand le pétrole tournait autour de 80 dollars. Une loi de 2025 a prévu 171 millions de dollars pour de tels achats, de quoi acquérir environ 2 millions de barils, et en mai 2026 le DOE avait utilisé cet argent pour un unique contrat d’achat de 1 million. D’autres membres font face à leurs propres remplissages, dont le Japon. Le 2 octobre, le G7 a demandé à l’AIE des recommandations sur les interventions futures, notamment sur la manière de reconstituer les stocks. Au 24 octobre, aucune n’avait été publiée.
Le 21 octobre, le DOE a lancé un appel d’offres pour un prêt plus modeste et plus ciblé : jusqu’à 315 000 barils de fioul domestique de sa réserve du Nord-Est, avec des livraisons à achever d’ici au 13 novembre et le même volume, majoré d’une prime, à rendre avant la saison de chauffage 2027-2028. Wright a parlé d’« une mesure temporaire pour remédier à une perturbation temporaire de l’approvisionnement ». Deux jours plus tard, le DOE a autorisé un prêt de 400 000 barils de brut au plus à une raffinerie de Louisiane dont l’approvisionnement avait été perturbé. En novembre et décembre 2026, du brut doit sortir de la réserve stratégique au titre de prêts déjà attribués, dans les semaines mêmes où s’ouvre la fenêtre de remboursement des premiers prêts.
Articles connexes
- La domination du dollar : pourquoi la matière première la plus échangée au monde n’est pas le pétrole
- L’économie du cessez-le-feu : ce qui met réellement fin aux guerres — et pourquoi tant d’accords de paix s’effondrent
- Comment les assureurs gouvernent en silence les océans du monde
Pour aller plus loin
En tant que Partenaire Amazon, Eikleaf réalise un bénéfice sur les achats remplissant les conditions requises. Les liens vers les livres ci-dessous sont des liens affiliés : si vous achetez par leur intermédiaire, nous pouvons percevoir une petite commission, sans frais supplémentaires pour vous.
Vidéos recommandées
 2:17Réserves stratégiques de pétrole : qu’est-ce que c’est ?Ce que sont les réserves stratégiques de pétrole et à quoi elles servent.
 3:38Stocks de pétrole libérés : vers une baisse des prix à la pompe ?Stocks de pétrole libérés : quel effet réel sur les prix à la pompe ?
 5:36Why the U.S. Stores About 400 Million Oil Barrels in Caves | WSJComment fonctionnent les cavernes de sel de la réserve stratégique de pétrole américaine et à quelle vitesse le pétrole peut en être extrait.
Citer cet article
Lena Martin. “Ce que peuvent et ne peuvent pas les stocks pétroliers d’urgence.” Eikleaf, 24 octobre 2026, mis à jour 25 octobre 2026. https://www.eikleaf.com/fr/what-emergency-oil-stockpiles-can-and-cannot-do/
Avertissement relatif à l’IA générative
Certains contenus de cette page ont été générés et/ou édités avec l’aide d’une IA générative.
Médias
Canalisations de pétrole brut sur le site de Bryan Mound de la SPR – U.S. Department of Energy
Têtes de puits à Bryan Mound – U.S. Department of Energy
Principales sources et références
Kilian, Lutz, and Xiaoqing Zhou. « Does drawing down the US Strategic Petroleum Reserve help stabilize oil prices? » Journal of Applied Econometrics 35, no. 6 (2020): 673–691. https://doi.org/10.1002/jae.2798 (working paper version: Federal Reserve Bank of Dallas Working Paper 1916, 2019, https://www.dallasfed.org/-/media/documents/research/papers/2019/wp1916.pdf)
Newell, Richard G., and Brian C. Prest. « Informing SPR Policy Through Oil Futures and Inventory Dynamics. » NBER Working Paper 23974, October 2017. https://www.nber.org/papers/w23974
Harris, Benjamin, and Catherine Wolfram. « The Price Impact of the Strategic Petroleum Reserve Release. » US Department of the Treasury, 26 July 2022. https://content.govdelivery.com/accounts/USTREAS/bulletins/3252715
US Government Accountability Office. « Energy Security: Congress and DOE Need a Unified Plan to Align Priorities and Investments for the Strategic Petroleum Reserve. » GAO-26-106918, May 2026. https://www.gao.gov/assets/gao-26-106918.pdf
Oil & Gas Journal. « Oil prices log record plunge despite war start. » 21 January 1991. https://www.ogj.com/general-interest/companies/article/17238743/oil-prices-log-record-plunge-despite-war-start
US Department of Energy. « History of SPR Releases. » Accessed 24 October 2026. https://www.energy.gov/ceser/history-spr-releases
Scott, Richard. The History of the International Energy Agency: The First 20 Years, Vol. 1. Paris: International Energy Agency, 1994. https://iea.blob.core.windows.net/assets/9f9fe7d6-223a-40db-8725-d8d2539b0e3f/TheHistoryoftheInternationalEnergyAgency-TheFirst20Years.pdf
Scott, Richard. The History of the International Energy Agency: The First 20 Years, Vol. 2. Paris: International Energy Agency, 1994. https://iea.blob.core.windows.net/assets/521c392f-dc53-4ab7-9970-b3ab8c29e82c/TheHistoryoftheInternationalEnergyAgency-vol2.pdf
International Energy Agency. « Oil security and emergency response. » Accessed 24 October 2026. https://www.iea.org/about/oil-security-and-emergency-response
International Energy Agency. « Oil Stocks of IEA Countries. » Updated 12 August 2026. https://www.iea.org/data-and-statistics/data-tools/oil-stocks-of-iea-countries
International Energy Agency. « IEA Response System for Oil Supply Emergencies. » 2012. https://www.energy.gov/sites/prod/files/2013/09/f3/IEA%20Response%20System%20for%20Oil%20Supply%20Emergencies%202012.pdf
International Energy Agency. « IEA confirms Member country contributions to collective action to release oil stocks in response to Middle East disruptions. » 19 March 2026. https://www.iea.org/news/iea-confirms-member-country-contributions-to-collective-action-to-release-oil-stocks-in-response-to-middle-east-disruptions
International Energy Agency. « IEA confirms member country contributions to second collective action to release oil stocks in response to Russia’s invasion of Ukraine. » 7 April 2022. https://www.iea.org/news/iea-confirms-member-country-contributions-to-second-collective-action-to-release-oil-stocks-in-response-to-russia-s-invasion-of-ukraine
International Energy Agency. Oil Market Report, March 2026. 12 March 2026. https://iea.blob.core.windows.net/assets/a25ddf53-cd6c-4910-ac90-16bfd28399e7/-12MAR2026_OilMarketReport.pdf
International Energy Agency. Oil Market Report, October 2026. 14 October 2026. https://www.iea.org/reports/oil-market-report-october-2026
International Energy Agency. « Executive Director participates in G7 Leaders’ meeting on energy security and markets. » 2 October 2026. https://www.iea.org/news/executive-director-participates-in-g7-leaders-meeting-on-energy-security-and-markets
International Energy Agency. « Statement by IEA Executive Director on meeting of IEA Member governments on 7 October 2026. » 7 October 2026. https://www.iea.org/news/statement-by-iea-executive-director-on-meeting-of-iea-member-governments-on-7-october-2026
International Energy Agency. « IEA Governing Board statement on energy markets and security. » 15 October 2026. https://www.iea.org/news/iea-governing-board-statement-on-energy-markets-and-security
G7 Leaders. « G7 Leaders’ statement on global energy security and market stability. » 2 October 2026. https://www.pm.gc.ca/en/news/statements/2026/10/02/g7-leaders-statement-global-energy-security-and-market-stability
US Department of Energy. « United States to release 172 million barrels of oil from the Strategic Petroleum Reserve » (statement by Secretary Chris Wright). 11 March 2026. https://www.energy.gov/articles/united-states-release-172-million-barrels-oil-strategic-petroleum-reserve
US Department of Energy. « Energy Department Initiates Strategic Petroleum Reserve Emergency Exchange to Stabilize Global Oil Supply. » 13 March 2026. https://www.energy.gov/articles/energy-department-initiates-strategic-petroleum-reserve-emergency-exchange-stabilize
US Department of Energy. « Energy Department begins delivering SPR barrels at record speeds. » 20 March 2026. https://www.energy.gov/hgeo/articles/energy-department-begins-delivering-spr-barrels-record-speeds
US Department of Energy. « Energy Department Issues RFP to Continue Swift Execution of President Trump’s 172-Million-Barrel Strategic Petroleum Reserve Exchange. » 30 April 2026. https://www.energy.gov/hgeo/opr/articles/energy-department-issues-rfp-continue-swift-execution-president-trumps-172
US Department of Energy. « Energy Department Initiates Additional Strategic Petroleum Reserve Emergency Exchange. » 1 April 2026. https://www.energy.gov/hgeo/articles/energy-department-initiates-additional-strategic-petroleum-reserve-emergency-exchange
US Department of Energy. « The United States Energy Department Continues Execution of Strategic Reserve Release Commitments. » 29 September 2026. https://www.energy.gov/articles/united-states-energy-department-continues-execution-strategic-reserve-release-commitments
US Department of Energy. « Energy Department Authorizes Strategic Petroleum Reserve Exchange to Address Supply Disruptions Due to Hurricane. » 10 October 2026. https://www.energy.gov/articles/energy-department-authorizes-strategic-petroleum-reserve-exchange-address-supply
US Department of Energy. « Energy Department Authorizes Exchange from Northeast Home Heating Oil Reserve. » 21 October 2026. https://www.energy.gov/articles/energy-department-authorizes-exchange-northeast-home-heating-oil-reserve
US Department of Energy. « Energy Department Authorizes Strategic Petroleum Reserve Exchange to Support Fuel Supply Stability. » 23 October 2026. https://www.energy.gov/articles/energy-department-authorizes-strategic-petroleum-reserve-exchange-support-fuel-supply
US Department of Energy. « Strategic Petroleum Reserve, » « Northeast Home Heating Oil Reserve » and « Northeast Gasoline Supply Reserve (NGSR). » Accessed 24 October 2026. https://www.energy.gov/hgeo/opr/strategic-petroleum-reserve, https://www.energy.gov/hgeo/opr/northeast-home-heating-oil-reserve and https://www.energy.gov/hgeo/opr/northeast-gasoline-supply-reserve-ngsr
US Energy Information Administration. « Weekly Petroleum Status Report, Table 1: U.S. Petroleum Balance Sheet, » week ending 16 October 2026, released 21 October 2026. https://www.eia.gov/petroleum/supply/weekly/archive/2026/2026_10_21/pdf/table1.pdf
US Energy Information Administration. « U.S. Ending Stocks of Crude Oil in SPR » (monthly). Accessed 24 October 2026. https://www.eia.gov/dnav/pet/hist/LeafHandler.ashx?n=PET&s=MCSSTUS1&f=M
Webster, Jamie, and Morgan D. Bazilian. « The risks of the strategic petroleum reserve’s four-decade low. » Atlantic Council, 2 October 2026. https://www.atlanticcouncil.org/in-depth-research-reports/issue-brief/the-risks-of-the-strategic-petroleum-reserves-four-decade-low/
Reuters. « Factbox: US oil loan from emergency reserve depends on stiff premiums. » 18 March 2026 (via BOE Report). https://boereport.com/2026/03/18/us-oil-loan-from-emergency-reserve-depends-on-stiff-premiums/
Reuters. « US solicits exchange of up to 17 million barrels of oil from strategic reserve. » 16 October 2026 (via BOE Report). https://boereport.com/2026/10/16/us-solicits-exchange-of-up-to-17-million-barrels-of-oil-from-strategic-reserve/
Reuters. « Japan plans no crude oil release from national reserve in September, October. » 24 August 2026 (via BOE Report). https://boereport.com/2026/08/24/japan-plans-no-crude-oil-release-from-national-reserve-in-september-october/
Russell, Clyde. « China uses crude stockpiles, but rising oil imports may curtail draws. » Reuters, 20 October 2026 (via BOE Report). https://boereport.com/2026/10/20/china-uses-crude-stockpiles-but-rising-oil-imports-may-curtail-draws-russell/
Reuters. « Ship attacks in Strait of Hormuz hit record high in October. » 23 October 2026 (via BOE Report). https://boereport.com/2026/10/23/ship-attacks-in-strait-of-hormuz-hit-record-high-in-october/
Kimball, Spencer. « The biggest release of emergency oil stockpiles in history was announced. Why crude may keep rising. » CNBC, 14 March 2026. https://www.cnbc.com/2026/03/14/iran-war-iea-oil-stockpile-spr-strait-hormuz.html
Kimball, Spencer. « Depleted strategic oil reserve nears level that raises concerns about damage to caverns, operations. » CNBC, 15 August 2026. https://www.cnbc.com/2026/08/15/strategic-petroleum-reserve-spr-oil-iran-war-caverns.html
Kimball, Spencer, and Chloe Taylor. « Brent crude oil tops $116, a six-month high, as tensions swell in the Middle East. » CNBC, 23 October 2026. https://www.cnbc.com/2026/10/23/oil-price-brent-wti-iran-war-saudi-arabia.html
CNN. « Europe bows to US pressure to release diesel reserves ahead of midterm elections. » 2 October 2026. https://www.cnn.com/2026/10/02/europe/us-europe-diesel-reserves-intl
Yonhap. « S. Korea to release 22.46 mil. barrels from oil reserves under IEA plan. » Korea Times, 12 March 2026. https://www.koreatimes.co.kr/southkorea/20260312/s-korea-to-release-2246-mil-barrels-from-oil-reserves-under-iea-plan
S&P Global Commodity Insights. « South Korea to release record 22.46 million barrels of oil reserves in emergency action. » 11 March 2026 (via Hellenic Shipping News). https://www.hellenicshippingnews.com/south-korea-to-release-record-22-46-million-barrels-of-oil-reserves-in-emergency-action/
KED Global. « S.Korea to release strategic oil reserves to refiners; Asiana cuts flight schedules. » 1 April 2026. https://www.kedglobal.com/business-politics/newsView/ked202603310008
Seoul Economic Daily. « Korea to Meet IEA Stockpile Release Pledge by Cutting Private Reserve Mandate. » 28 May 2026. https://en.sedaily.com/finance/2026/05/28/korea-cuts-private-stockpile-mandate-to-meet-iea-oil
Nam Soo-hyun. « South Korea cushions Iran war oil shock as Japan’s Saudi crude imports plunge. » Korea JoongAng Daily, 21 October 2026. https://www.koreajoongangdaily.com/business/korea-cushions-iran-war-oil-supply-shock-as-japans-imports-plunge/12929166
S&P Global Commodity Insights. « Japan to proceed with oil shipping aid, restore national crude reserves to 90 days of net imports. » 24 August 2026 (via Hellenic Shipping News). https://www.hellenicshippingnews.com/?p=1145478