Este artigo foi traduzido automaticamente. A versão original está disponível em inglês.
Última atualização: · 20 min de leitura
Em resumo
O data center Hyperion, da Meta, foi financiado com US$ 27,3 bilhões em títulos vendidos por uma empresa chamada Beignet Investor. Os detentores dos títulos não têm nenhum direito direto sobre o complexo que pagaram; o reembolso depende, na prática, do aluguel e da garantia da Meta, num contrato de locação que começa em 2029. As letras miúdas importam. O mesmo dólar de gasto com IA pode estar apoiado numa empresa inteira, na promessa de uma inquilina, numa pilha de servidores ou no compromisso de um fornecedor. Quando um projeto atrasa ou um cliente vai embora, essas cláusulas decidem quem paga. Em outubro, os golpes mais duros do mercado de crédito caíram sobre os tomadores mais fracos, que precisam continuar levantando dinheiro.
Índice
Um título para um prédio que ninguém usa ainda
Em outubro de 2025, a Meta anunciou que as obras do Hyperion, seu data center na paróquia de Richland, na Louisiana, estavam “bem adiantadas, com milhares de operários da construção no local”. Pagar por ele exigiu três partes, e é fácil confundi-las.
A primeira é a dona. Uma joint venture, 80% em mãos de fundos geridos pela gestora de investimentos Blue Owl Capital e 20% da Meta, foi criada para desenvolver o complexo e ser sua proprietária, e os sócios se comprometeram a bancar juntos cerca de US$ 27 bilhões em custos de desenvolvimento. Os fundos da Blue Owl entraram com cerca de US$ 7 bilhões em dinheiro, e a Meta recebeu da joint venture um pagamento único de cerca de US$ 3 bilhões.
A segunda é a devedora. Os títulos foram vendidos por outra empresa, com nome de doce, a Beignet Investor, que levantou US$ 27,3 bilhões com a PIMCO e outros investidores selecionados numa oferta privada. O dinheiro ficou aplicado em títulos do Tesouro americano, para ser sacado à medida que os prédios fossem subindo.
A terceira é a inquilina, e essa é de novo a Meta. A Meta concordou em alugar todas as instalações da joint venture no complexo assim que a construção terminar, num contrato de locação que começa em 2029. Também deu uma “garantia de valor residual”: se encerrar a locação ou não a renovar, e certas outras condições forem cumpridas, pode ter de pagar até a diferença entre o que o complexo valer então e um patamar combinado. Prasad Gollakota, ex-banqueiro do UBS que destrinchou a operação, argumenta que, no fim das contas, os detentores dos títulos dependem do aluguel da Meta e da garantia da Meta.
Assim, os credores têm títulos sem direito direto sobre o complexo que financiaram, emitidos para uma joint venture cujas decisões-chave a Meta diz não comandar, a serem pagos por uma inquilina cujo contrato começa em 2029. Na segunda-feira, 28 de setembro de 2026, esses títulos eram negociados a 91 centavos por dólar, e o rendimento adicional que os investidores exigiam sobre os títulos do Tesouro estava maior do que no lançamento. Na quinta-feira, 22 de outubro, o índice Nasdaq caiu 2,6%, seu pior dia desde junho. As ações de IA vinham oscilando com a preocupação com o quanto ficou caro tomar dinheiro emprestado para data centers e chips.
A expansão da IA se sustenta em promessas como a do Hyperion, feitas por empresas com balanços muito diferentes a credores com apetites muito diferentes: seguradoras de vida, fundos de crédito privado, investidores em títulos. Quem emprestou o dinheiro e, se um projeto der errado, que cláusula decide quem paga? O próprio Hyperion cresceu desde então. Em julho de 2026, a Meta disse que o complexo chegaria a 5 gigawatts de capacidade computacional e a mais de US$ 50 bilhões de investimento, enquanto seus documentos oficiais continuam descrevendo a joint venture financiada como um projeto de cerca de US$ 27 bilhões.
Empresas ricas, dinheiro emprestado
A escala explica por que há credores no meio. Em agosto de 2026, a S&P Global Ratings projetou que os investimentos somados de seis empresas que constroem infraestrutura de IA, Alphabet, Amazon, Microsoft, Meta, Oracle e SpaceX, passariam de US$ 1,3 trilhão até 2027. A agência espera que as seis tenham fluxo de caixa operacional livre negativo em 2026 e 2027, o que significa que seus gastos com data centers e equipamentos vão superar o dinheiro que seus negócios geram, e não projeta recuperação antes de 2029.
A Meta, a empresa por trás do Hyperion, mostra de perto como isso se parece. Nos nove primeiros meses de 2026, suas operações geraram US$ 96,9 bilhões em caixa, e ela gastou US$ 85,8 bilhões em investimentos de capital. No fim de setembro, tinha US$ 82,5 bilhões em caixa e títulos negociáveis. Seu fluxo de caixa livre de fato ficou negativo no terceiro trimestre, em US$ 2,1 bilhões, mas a empresa estava longe de ficar sem recursos.
O que mudou foi o uso que a Meta fazia do caixa. Ela não recomprou nenhuma ação nos nove primeiros meses de 2026, ante US$ 26 bilhões no mesmo período do ano anterior, e em abril tomou US$ 25 bilhões emprestados no mercado de títulos. Em outubro, seu conselho aprovou uma nova classe de ações sem direito a voto, válida a partir de 19 de janeiro de 2027, que a Meta pode vender para levantar capital. Seu relatório trimestral diz que a empresa espera que os recursos disponíveis e o fluxo de caixa das operações e dos financiamentos sejam suficientes, e que espera levantar capital “de tempos em tempos” por meio de dívida, ações ou outros arranjos. Na teleconferência de resultados, Mark Zuckerberg, presidente-executivo da Meta, foi questionado se a Meta começaria a ganhar dinheiro com o Muse, seu novo assistente de IA, mais cedo do que o habitual. Ele disse que era “muito importante fazer a conta de tudo isso fechar, para que possamos continuar a expansão da capacidade computacional”.
Os analistas do Morgan Stanley viam o endividamento em parte como uma escolha. Em julho de 2025, calcularam que, em tese, o fluxo de caixa operacional das gigantes da nuvem ao longo de vários anos era “alto o suficiente para cobrir o gasto total de capex” que esperavam. Na prática, disseram, investimentos, remuneração aos acionistas, aquisições e pouca visibilidade sobre necessidades futuras de financiamento deixariam bem menos desse dinheiro para construir, e estimaram em cerca de US$ 1,5 trilhão o capital externo de que os construtores de data centers do mundo precisariam até 2028. As previsões de fluxo de caixa livre negativo da S&P mostram que, desde então, os planos de gasto ultrapassaram o próprio caixa.
O mercado de títulos absorveu boa parte da pressão. O Morgan Stanley estimou que cerca de US$ 450 bilhões em dívida ligada à IA haviam sido emitidos no mundo até o início de setembro de 2026, mais que o dobro do total de todo o ano de 2025. O Banco da Inglaterra, que citou o número, espera que as emissões do ano inteiro superem as de países como o Reino Unido. O Fundo Monetário Internacional diz que a fatia das gigantes da nuvem nas emissões globais de títulos com grau de investimento, o mercado dos tomadores considerados mais seguros, subiu de menos de 1% para 10% desde 2024.
Os acionistas também estão pondo dinheiro. Em fevereiro de 2026, a OpenAI anunciou US$ 110 bilhões em novo capital, US$ 50 bilhões vindos da Amazon, US$ 30 bilhões da Nvidia e US$ 30 bilhões do SoftBank, e quando a rodada foi encerrada, no fim de março, os compromissos haviam chegado a US$ 122 bilhões. Em outubro, o FMI contou catorze negócios divulgados publicamente desde 2023 nos quais investidores puseram capital, com as gigantes da nuvem à frente, e dívida em empresas de IA financeiramente mais frágeis e receberam em troca promessas de compras futuras de serviços ou chips.
Quem promete pagar
Cada um desses fluxos de dinheiro veio com um contrato, e os contratos divergem sobre quem perde primeiro. O mais simples é um título corporativo comum. Quando a Meta vendeu aqueles US$ 25 bilhões em títulos, em 30 de abril de 2026, os investidores fizeram cerca de US$ 96 bilhões em ordens de compra. Quem compra esses títulos empresta à Meta como um todo. Aconteça o que acontecer em qualquer data center isolado, os detentores dos títulos têm a receber de uma empresa com todo o negócio da Meta por trás.
O Hyperion funciona de outro jeito. Os detentores dos títulos emprestam à Beignet, que financia uma joint venture que a Meta não consolida. A locação da Meta tem prazo inicial de quatro anos, com opções de renovação que podem estendê-la a 20 anos. Se a Meta encerrar a locação ou não a renovar, e certas outras condições forem cumpridas, a garantia de valor residual pode obrigá-la a pagar até a diferença entre o valor do complexo e o patamar combinado. A Meta diz que a garantia cobre os 16 primeiros anos de operação. Gollakota relata que ela foi dimensionada para que os títulos possam ser pagos e que uma multa rescisória igual à dívida em aberto cobre os quatro últimos anos dos títulos. A S&P, única agência a classificar os títulos, deu a eles nota A+, um degrau abaixo do AA- da própria Meta, porque os detentores dos títulos não têm direito direto sobre o complexo nem sobre seus contratos e porque a joint venture e a emissora dos títulos são juridicamente separadas. Na prática, a S&P avaliou a Beignet como crédito da Meta a um passo de distância.
Como a Meta contabiliza o Hyperion

O relatório trimestral da Meta referente ao período encerrado em 30 de setembro de 2026 trata, um por vez, da joint venture, da locação e da garantia. Sobre a joint venture, a Meta diz que as decisões de maior impacto sobre seu desempenho econômico são as relativas a recolocar o complexo no mercado, como negociar com futuros inquilinos e vender imóveis individualmente. Afirma não ter o poder de comandar essas decisões e, portanto, não ser a “principal beneficiária” da joint venture nem consolidá-la: os ativos e as dívidas da própria joint venture não são somados às contas da Meta. A Meta registra sua participação de 20% como investimento. Sobre a locação, a Meta informa que, além dos passivos de arrendamento em seu balanço, tem contratos de locação que “ainda não começaram”: cerca de US$ 356 bilhões em obrigações no fim de setembro. A locação na Louisiana deve começar em 2029. Sobre a garantia, a Meta diz que pagamentos relativos a ela “não são prováveis” e, por isso, não registrou nenhum passivo correspondente. A mesma nota soma então a exposição máxima da Meta a perdas em suas duas joint ventures de data centers, a da Louisiana e uma mais nova no Texas: US$ 68,4 bilhões, dos quais US$ 41,5 bilhões são o máximo que ela poderia dever pelas garantias.
O terceiro tipo de promessa vem das neoclouds, empresas mais novas que compram chips de IA e alugam a capacidade computacional. Em março de 2026, a CoreWeave estruturou um empréstimo de US$ 8,5 bilhões para uma de suas subsidiárias, sobretudo para pagar o equipamento necessário para cumprir um contrato com um cliente: servidores montados em torno de GPUs, os processadores usados para treinar e rodar modelos de IA. Os credores têm como garantia praticamente todos os ativos dessa subsidiária e suas ações, e seu direito de cobrança se limita a esses ativos. A própria CoreWeave só responde por garantias limitadas para eventos específicos, como fraude, má conduta dolosa, desvio dos bens dados em garantia ou certos pedidos voluntários de falência, e diz que elas não são garantias gerais de pagamento. Terminado o prazo para sacar o empréstimo, a subsidiária precisa passar por um teste mensal: nos três meses anteriores, o dinheiro depositado em suas contas, descontados custos especificados, deve cobrir pelo menos 1,15 vez o serviço regular da dívida. Um descumprimento pode ser sanado, dentro de limites, com capital novo. A Moody’s deu ao empréstimo nota A3, grau de investimento, embora classifique a CoreWeave como empresa com Ba3, em território especulativo. A parte do empréstimo com taxa fixa foi precificada em março a cerca de 5,9% ao ano. “Nosso modelo de financiamento combina empréstimos lastreados em infraestrutura, dívida corporativa, capital próprio e pagamentos antecipados de clientes”, escreveu Mike Intrator, presidente-executivo da CoreWeave, num memorando.
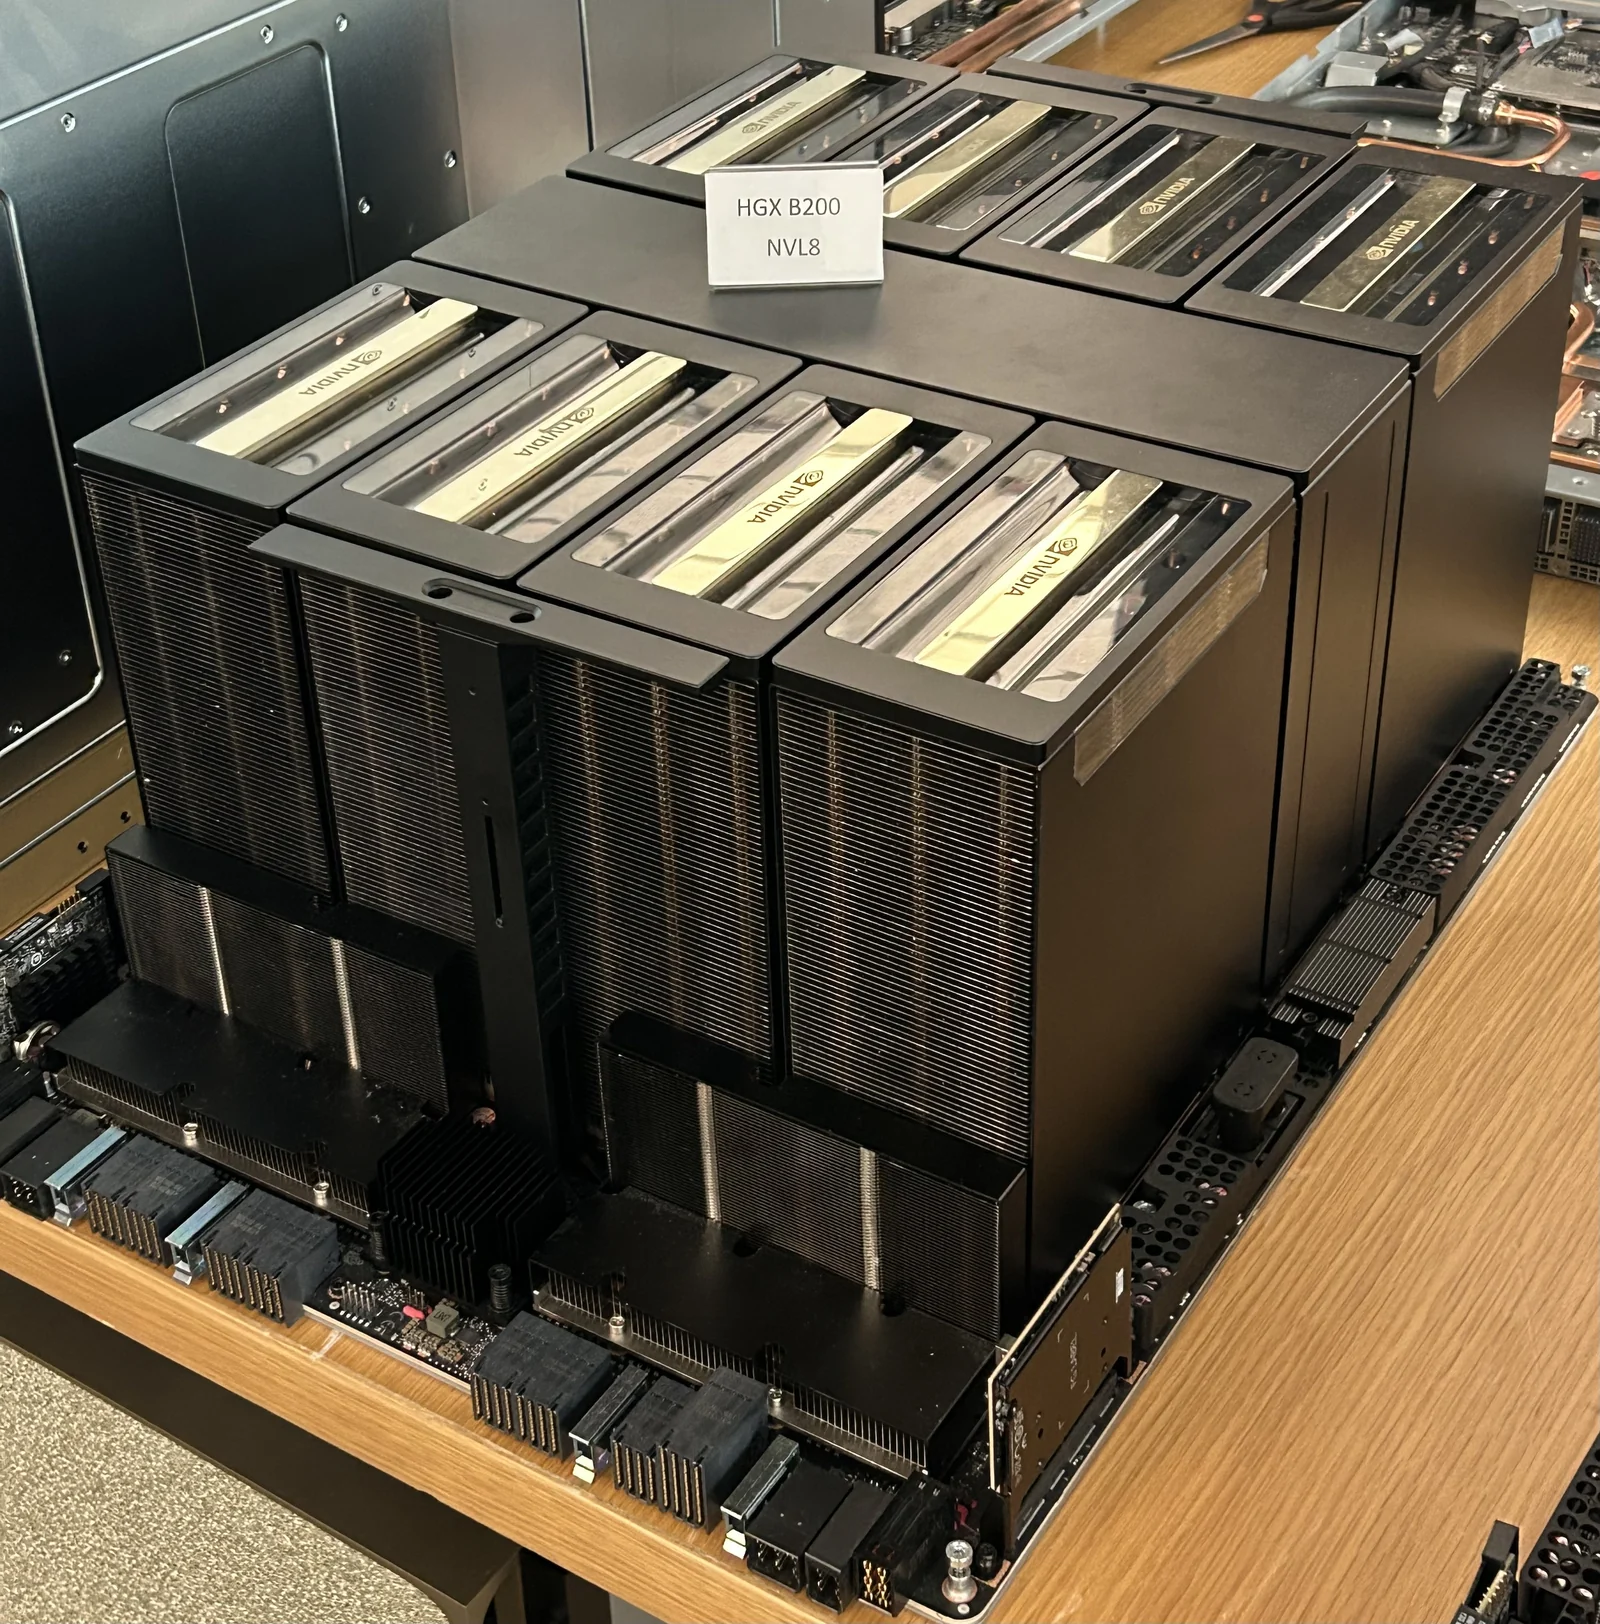
O quarto tipo vem dos fornecedores, e nada disso é empréstimo. A Nvidia ficou com uma participação de US$ 30 bilhões na rodada de financiamento da OpenAI, que, segundo relatos, substituiu um plano de 2025 de investir até US$ 100 bilhões, e esperava-se que a OpenAI gastasse boa parte do dinheiro novo em chips da Nvidia. A AMD deu à OpenAI um warrant para adquirir até 160 milhões de ações da AMD, que se tornam exercíveis à medida que crescem as compras de chips da AMD pela OpenAI e que metas de preço da ação, técnicas e comerciais são atingidas. E, em agosto de 2026, a Nvidia concordou em garantir pagamentos num complexo no condado de Pike, em Ohio, que vai abrigar a capacidade computacional da Nvidia para a OpenAI sob contratos de locação de 20 anos. Por essa garantia, a Nvidia não desembolsa nada a menos que a inquilina fique inadimplente.
O mesmo dólar de gasto em IA pode, portanto, estar por trás de um direito sobre uma empresa inteira, de um direito sobre o aluguel e a garantia de uma inquilina, de um direito sobre servidores e um contrato com um cliente ou da promessa de um fornecedor de entrar em cena.
Quem emprestou o dinheiro
Os credores por trás do Hyperion são a PIMCO e outros investidores em títulos. O empréstimo garantido da CoreWeave foi ancorado pela Blackstone Credit & Insurance, com a adesão de outras gestoras e seguradoras, e estruturado por MUFG, Morgan Stanley, Goldman Sachs e JPMorgan.
As seguradoras aparecem o tempo todo. A Moody’s calculou em outubro que as seguradoras de vida americanas, as empresas que vendem seguros de vida e planos de renda, tinham cerca de US$ 85,2 bilhões em investimentos ligados ao setor de IA no fim de junho de 2026, cerca de 1,4% de seu caixa e de seus ativos investidos. Suas posições em dívida ligada a data centers e outras infraestruturas digitais cresceram cerca de um terço em seis meses, e a parcela dessa dívida classificada abaixo do grau de investimento subiu de 4,7% para 6,1%. A Moody’s espera que o efeito imediato sobre as carteiras das seguradoras continue limitado. Também diz que seus números provavelmente subestimam a exposição, porque parte dela é detida por meio de sociedades de propósito específico, joint ventures e fundos de investimento.
O crédito privado, empréstimos concedidos por fundos de investimento em vez de bancos, é a outra grande fonte. O Morgan Stanley estima que US$ 700 bilhões em gastos com data centers entre 2026 e 2028 serão financiados assim, e o Banco da Inglaterra calcula os ativos dos fundos de mercados privados no mundo em cerca de US$ 16 trilhões.
Quanto se deve no total, ninguém sabe dizer. Em 19 de outubro, Mark Habib, chefe global de infraestrutura digital da S&P, disse que as maiores empresas de tecnologia provavelmente carregam mais passivos ligados à IA do que se sabe publicamente. “É seguro supor que há mais [dívida] por aí que não estamos vendo”, disse ele, embora a S&P não visse motivo para mudar nenhuma nota. A Moody’s contabiliza cerca de US$ 2,8 trilhões em compromissos futuros divulgados por cinco grandes empresas de tecnologia americanas, uma mistura de locações que ainda não começaram, contratos de compra e garantias. Nem tudo isso é dívida, e as categorias podem se sobrepor.
Entre os credores estão algumas das maiores instituições financeiras, e a maior parte da dívida de infraestrutura digital em poder das seguradoras de vida americanas ainda tem grau de investimento. O quão segura é essa dívida depende dos contratos por trás dela, e cada contrato tem um ponto em que pode se romper.
Três maneiras de um negócio dar errado
A primeira é o atraso. Em 21 de outubro, a operadora australiana de data centers NextDC disse que demoras na ampliação da rede elétrica em sua unidade M3, em Melbourne, empurrariam cerca de A$ 140 milhões em receita contratada com clientes para fora do atual ano fiscal. O próximo aumento de energia na unidade agora é esperado para 2028. A NextDC engavetou novos empreendimentos e compras de terrenos e cortou sua projeção de receita, e suas ações fecharam em queda de 41,7%, o pior dia desde que a empresa abriu o capital, em 2010. Uma coluna do Breakingviews, da Reuters, listou o que os investidores tinham começado a pesar: gastos financiados com dívida, concessionárias lentas, escassez de chips e hiperescaladoras como clientes “com cláusulas de saída blindadas”. Na NextDC, os acionistas levaram o primeiro golpe, porque uma receita com que contavam foi adiada.
No Hyperion, o dinheiro dos detentores dos títulos ficou em títulos do Tesouro americano até ser sacado para as obras, e a S&P, que classificou os títulos, alertou que um “risco de crédito substancial” poderia passar para a Meta tanto durante a construção quanto depois que o complexo estiver em operação. A leitura de Gollakota é que quem financia o risco da construção é a Meta. As garantias da Nvidia em Ohio funcionam de outro modo ainda. Cada uma em geral só entra em vigor quando começa a respectiva locação, e a obrigação da Nvidia depende de a proprietária, a SB Energy, cumprir as condições para que os prédios estejam prontos para operar. O documento da Nvidia não diz quem carrega o risco enquanto o complexo está sendo construído.
A segunda é um cliente que vai embora. A Meta pode abandonar o Hyperion depois de quatro anos e, se certas outras condições forem cumpridas, a garantia pode então obrigá-la a pagar até a diferença entre o valor do complexo e o patamar. Na CoreWeave, a saída de um cliente poderia enfraquecer as perspectivas de pagamento dos credores com garantia. Eles podem recorrer aos servidores e aos contratos da subsidiária, e alguns eventos adversos que afetem certos contratos relevantes configuram inadimplemento nos termos do empréstimo.
A Oracle enfrenta outra exposição: locações de longo prazo por trás de um grande compromisso da OpenAI. Em julho, quando a Oracle tinha US$ 638 bilhões em receita contratada mas ainda não entregue, analistas estimaram que cerca de metade vinha da OpenAI; no fim de agosto, o total havia chegado a US$ 664 bilhões. A S&P, que em julho rebaixou a nota da Oracle para BBB-, o degrau mais baixo do grau de investimento, chama a OpenAI de “risco de crédito central” e alerta que, se a OpenAI não pudesse pagar, a Oracle ficaria com contratos de locação de data centers de longo prazo nas mãos.
A garantia da Nvidia só é acionada por certos inadimplementos da inquilina. A Nvidia pode então exigir que a proprietária procure um novo inquilino ou inicie uma venda, e seu documento adverte que talvez não se encontre um substituto em condições ou prazos aceitáveis. A OpenAI concordou em reembolsar a Nvidia por certas perdas, mas a Nvidia diz que pode não recuperar o dinheiro prontamente nem por inteiro. Fabricantes de equipamentos já respaldaram os próprios clientes antes.
Quando o vendedor também era o credor

Em 1999, a fabricante americana de equipamentos de telecomunicações Lucent Technologies concordou em financiar mais de 100% das compras de equipamentos da PathNet, uma startup com cerca de 100 funcionários e US$ 1,6 milhão de receita anual. As vendas financiadas desse modo contavam como receita para a Lucent, enquanto os empréstimos que as pagavam ficavam em seu balanço como ativos. Em setembro de 2000, os compromissos da Lucent de financiar seus clientes, em empréstimos e garantias, haviam chegado a US$ 8,1 bilhões. Então os clientes começaram a quebrar. A Winstar pediu proteção contra falência em abril de 2001. A operadora One.Tel passou para administração externa um mês depois e acabou liquidada. A PathNet pediu proteção contra falência no mesmo ano. No ano fiscal de 2001, a Lucent provisionou US$ 2,2 bilhões para créditos incobráveis e financiamentos a clientes, cerca de US$ 1,3 bilhão disso em três projetos, entre eles Winstar e One.Tel. Ela havia construído para a One.Tel uma rede móvel de fibra óptica que estava praticamente concluída e, em novembro de 2001, assinou um acordo com o liquidante confirmando que a rede pertencia à Lucent. Seu relatório anual daquele ano foi franco: “Somos vulneráveis a crises nos negócios de nossos clientes em decorrência de nossos acordos de financiamento a clientes.”
A terceira é um empréstimo que precisa ser rolado. No fim de junho, a CoreWeave tinha cerca de US$ 20,7 bilhões em principal de dívida com vencimento programado entre julho de 2026 e o fim de 2030. Em 14 de outubro, seus títulos de 9,75% com vencimento em 2031 chegaram a ser negociados a 78 centavos por dólar, um rendimento de 16,39%, e por volta de 21 de outubro sua dívida sem garantia rendia cerca de 15%. “Eles precisam do mercado de dívida para crescer”, disse sobre a empresa John Lloyd, gestor de fundos da Janus Henderson. Operadores das mesas de crédito disseram que o mercado de dívida de alto rendimento estava, na prática, parado até depois das eleições de meio de mandato nos Estados Unidos, no início de novembro. Em 23 de outubro, o Morgan Stanley escreveu que a incerteza crescente sobre o financiamento reduz a visibilidade sobre o caminho da CoreWeave para pôr em operação a capacidade que ela já contratou.
O plano da Oracle para seu ano fiscal de 2027, tal como o Goldman Sachs o resumiu em 23 de outubro, combina cerca de US$ 20 bilhões em novas ações, já vendidas, com US$ 20 bilhões a US$ 25 bilhões em pagamentos antecipados de clientes e cerca de US$ 20 bilhões em nova dívida, e cobre o restante com o fluxo de caixa operacional.
Na CoreWeave, quem perde depende de qual parte da empresa deve o dinheiro. O empréstimo de US$ 8,5 bilhões está numa subsidiária, e seus credores têm prioridade sobre os ativos e as ações dessa subsidiária, mas nenhum direito geral contra a CoreWeave. Os títulos sem garantia da CoreWeave são devidos pela controladora e garantidos por algumas de suas subsidiárias, de modo que seus detentores podem cobrar da controladora e dessas subsidiárias, mas não têm garantia sobre ativos específicos. Os acionistas são donos do que sobrar depois que todos os credores forem pagos. Eles já levaram um golpe: até 22 de outubro, a ação havia caído 36% no mês, e os títulos sem garantia escorregaram junto.
O que outubro pôs no preço
O teste mais duro veio na quinta-feira, 22 de outubro. O Nasdaq caiu 2,6% e o S&P 500, 1,2%, enquanto a maioria das ações americanas subiu. A Meta perdeu cerca de 7% depois de seus resultados e da notícia da nova classe de ações, e o preço de seus credit default swaps de cinco anos, contratos que pagam se um devedor quebra, atingiu um recorde. Os fabricantes de equipamentos de energia foram os mais atingidos: GE Vernova e Bloom Energy caíram cada uma mais de 11% durante o pregão.
Medido a partir do fechamento recorde do S&P 500 em 6 de outubro, um grupo de empresas que constroem e equipam data centers de IA, da Caterpillar à Vertiv, acumulava queda mediana de 23% até 23 de outubro, enquanto as big techs que pagam por eles recuavam 5%. São preços de ações, que registram o que os investidores esperam. A queda do preço de uma ação, por si só, não custa nada a um credor.
O mercado de crédito traçou uma linha parecida. Amanda Lynam, estrategista do Goldman Sachs, disse que os títulos com grau de investimento tiveram oscilações de preço menos severas que a dívida das neoclouds. O custo de segurar a dívida da CoreWeave superou 1.000 pontos-base, ou 10% ao ano, o nível que Gavan Nolan, da S&P Global Market Intelligence, chama de sinal geral de estresse de crédito. Em 22 de outubro, o presidente-executivo da Nvidia, Jensen Huang, disse que a demanda das neoclouds era forte. “Há escassez de capital”, acrescentou. Uma semana antes, Jim Reid, do Deutsche Bank, havia alertado que esse tipo de preocupação “pode se revelar uma profecia autorrealizável”.
Os investidores também buscaram segurança. O rendimento do título de 10 anos do Tesouro americano caiu abaixo de 5% na quinta-feira pela primeira vez em um mês e estava de volta a cerca de 5% na tarde de sexta-feira. Um índice S&P 500 que exclui as empresas de IA fechou a quinta-feira à frente do índice completo no acumulado do ano. Na sexta-feira, o Dow Jones fechou em queda de 1,2% e o Nasdaq, de 0,2%, com o petróleo americano encerrando acima de US$ 103 o barril. O Banco da Inglaterra havia alertado em setembro que, como as perspectivas de crescimento e fiscais dependem em parte dos ganhos esperados com a IA, uma reavaliação poderia atingir os mercados de títulos públicos além dos ativos de IA.
Em outubro, os golpes mais pesados do mercado de crédito caíram sobre os devedores mais frágeis, que precisam continuar levantando dinheiro para continuar construindo. O próximo teste vem em 28 e 29 de outubro, quando Microsoft, Alphabet e Amazon divulgam seus resultados trimestrais e planos de gasto.
O argumento da calma e a cláusula em que ele se apoia
O argumento tranquilizador é forte, e a maior parte dele é verdadeira. Os maiores devedores estão entre as empresas mais lucrativas do mundo. A receita da Meta subiu 26% no terceiro trimestre de 2026 com o aumento das vendas de publicidade, e o preço médio de um anúncio subiu 14%. O negócio que paga pelos gastos cresce depressa. A Moody’s disse em julho que Microsoft, Alphabet, Amazon e Meta têm balanços sólidos o bastante para que suas notas de grau de investimento dificilmente corram risco iminente, e em outubro a S&P não viu necessidade de mudar nenhuma nota.
Os devedores mais frágeis também protegeram seus credores. O empréstimo garantido da CoreWeave tem grau de investimento porque servidores e um contrato com um cliente estão por trás dele, e o Deutsche Bank estima que cerca de dois terços da carteira de contratos da empresa, de mais de US$ 100 bilhões, sejam com clientes com grau de investimento. O economista-chefe da Apollo, Torsten Sløk, diz que a demanda por capacidade computacional é “significativamente maior que a oferta”. As posições das seguradoras de vida em IA são uma fatia pequena de suas carteiras. E o FMI, que em outubro simulou uma queda acentuada do investimento em IA, estimou que, até 2028, ela deixaria a produção mundial 1,1% abaixo da previsão de referência do FMI, à medida que a queda dos preços dos ativos e condições financeiras mais apertadas pesassem sobre os gastos. Petya Koeva Brooks, sua vice-diretora de pesquisa, disse que a queda nesse cenário dificilmente levaria o mundo a uma recessão.
A OpenAI é um caso mais difícil, porque ainda queima caixa. Em setembro, o Financial Times noticiou uma apresentação da empresa na qual a OpenAI projeta fluxo de caixa livre negativo de US$ 278 bilhões entre 2026 e 2030, enquanto sua receita deve subir de cerca de US$ 36 bilhões em 2026 para US$ 350 bilhões em 2030. São projeções da própria OpenAI, relatadas de segunda mão. Pelas estimativas de analistas em julho, a mesma empresa respondia por cerca de metade da carteira contratada da Oracle, e é a inquilina do complexo de Ohio.
As garantias da Nvidia para esse complexo têm teto de US$ 105 bilhões e cobrem só parcelas definidas dos pagamentos de aluguel e energia. Elas se extinguem se a OpenAI obtiver uma nota de crédito satisfatória. Se a OpenAI não cumprir suas obrigações e uma garantia for acionada, uma das medidas que o documento da Nvidia lista é assumir ela própria a locação. A projetista de chips passaria então a ser a inquilina de um complexo construído para abrigar seus próprios sistemas.
Artigos relacionados
- A Grande Estagnação: por que o crescimento da produtividade desacelerou e se ele pode se recuperar
- O que acontece quando um país dá calote — a economia e a política da insolvência soberana
- Como uma única frase escrita em 1602 moldou todas as bolsas de valores do planeta
Leituras recomendadas
Como Associado da Amazon, a Eikleaf ganha com compras qualificadas. Os links de livros abaixo são links de afiliado: se você comprar por meio deles, podemos receber uma pequena comissão, sem custo adicional para você.
 The Smartest Guys in the Room: The Amazing Rise and Scandalous Fall of EnronO relato definitivo dos veículos fora do balanço da Enron, o precedente que os comentaristas invocam ao examinar joint ventures como o financiamento do Hyperion, da Meta.
 Bubbles and Crashes: The Boom and Bust of Technological InnovationUm estudo de 88 tecnologias ao longo de 150 anos que mostra quando novas tecnologias produzem bolhas de investimento, o que ajuda a avaliar a expansão da IA.
 Manias, pânicos e crisesA história clássica dos booms movidos a crédito e de como as perdas chegam a credores e investidores quando a maré vira, atualizada na edição de 2023.
Vídeos recomendados
 6:05Por que cada vez mais analistas falam em ‘bolha’ da inteligência artificial prestes a estourarExplica por que analistas falam em bolha da inteligência artificial e o que sustenta os investimentos bilionários do setor.
 7:49É bolha? Empresas de IA criam “teia” de investimentos no setor da tecnologia | CNN PRIME TIMEMostra a teia de investimentos cruzados entre empresas de IA e por que ela concentra riscos financeiros.
 11:41AI’s Next Big Risk Is Hiding in the Debt MarketBloomberg sobre como a expansão da IA está sendo financiada com dívida e onde fica o risco.
Como citar este artigo
Lena Martin. “Quem carrega a dívida por trás do boom da IA?.” Eikleaf, 24 de outubro de 2026, atualizado 25 de outubro de 2026. https://www.eikleaf.com/pt/who-carries-the-debt-behind-the-ai-boom/
Aviso sobre IA generativa
Parte do conteúdo desta página foi gerada e/ou editada com a ajuda de uma IA generativa.
Mídia
Data center do Google, Council Bluffs, Iowa – Wikimedia Commons (Foto: Chad Davis, CC BY 2.0)
Placa Nvidia DGX B200 com oito GPUs – Wikimedia Commons (Foto: Pokiiri, CC BY-SA 4.0)
Torre da Nasdaq, maio de 2026 – Wikimedia Commons (Foto: Nielsoncaetanosalmeron, CC BY 4.0)
Principais fontes e referências
Meta Platforms. “Form 10-Q for the quarterly period ended September 30, 2026.” SEC EDGAR, 22 October 2026. https://www.sec.gov/Archives/edgar/data/1326801/000162828026066773/meta-20260930.htm
Meta Platforms. “Schedule 14C preliminary information statement (Class C common stock).” SEC EDGAR, 21 October 2026. https://www.sec.gov/Archives/edgar/data/1326801/000162828026066710/meta-20261021.htm
Meta. “Meta Announces Joint Venture With Funds Managed by Blue Owl Capital to Develop Hyperion Data Center.” Meta Newsroom, 21 October 2025. https://about.fb.com/news/2025/10/meta-blue-owl-capital-develop-hyperion-data-center/amp/
Gollakota, Prasad. “The Meta/Blue Owl deal broken down: off-balance-sheet gymnastics 24 years after Enron.” IFR, 17 December 2025. https://www.ifre.com/ifr-awards/2340435/the-metablue-owl-deal-broken-down-off-balance-sheet-gymnastics-24-years-after-enron
McGeever, Jamie. “Are AI credit cracks a warning, or a ‘buy’ signal?” Reuters (via The Edge Malaysia), 29 September 2026 (The Edge, 30 September). https://theedgemalaysia.com/node/819893
McCarty, Maddy. “Meta Ups Investment To $50B For Its Largest Data Center Project.” Bisnow, 13 July 2026. https://www.bisnow.com/news/national/data-center-development/meta-ups-economic-investment-to-50b-for-its-largest-data-center-project-135394
Gerut, Amanda. “Meta’s revenue surges to $64.6 billion, but settlements and AI spending turn screws on profit.” Fortune, 21 October 2026. https://fortune.com/2026/10/21/meta-q3-earnings-mark-zuckerberg-capex-muse/
Meta Platforms. “Meta Platforms (META) Q3 2026 Earnings Call Transcript.” Stock Analysis, 21 October 2026. https://stockanalysis.com/stocks/meta/transcripts/718643-q3-2026/
S&P Global Ratings. “AI Infrastructure Investment To Exceed $1.3 Trillion By 2027, S&P Global Ratings Says.” S&P Global, 27 August 2026. https://press.spglobal.com/2026-08-27-AI-Infrastructure-Investment-To-Exceed-1-3-Trillion-By-2027,-S-P-Global-Ratings-Says
Jones, Marc. “Hidden AI debt risks cloud tech giants’ credit outlook.” Reuters (via BusinessDay), 19 October 2026. https://www.businessday.co.za/world/2026-10-19-hidden-ai-debt-risks-cloud-tech-giants-credit-outlook/
Morgan Stanley Research. “Bridging a $1.5tr Data Center Financing Gap.” Morgan Stanley, 16 July 2025. https://prod-mssip.morganstanley.com/content/dam/msdotcom/en/assets/pdfs/Research_Bridging-Data-Center-Gap.pdf
Bank of England. “Record of the Financial Policy Committee meeting on 25 September 2026.” Bank of England, 30 September 2026. https://www.bankofengland.co.uk/-/media/boe/files/financial-policy-committee-record/2026/fpc-summary-and-record-september-2026
CNBC. “IMF warns bond yields could see a ‘disorderly’ spike.” CNBC, 13 October 2026. https://www.cnbc.com/2026/10/13/treasury-yields-imf-debt-inflation-.html
Varghese, Harshita Mary, and Matt Tracy. “Meta raises $25 billion in bond sale after lifting AI spending plan.” Reuters (via Yahoo Finance), 30 April 2026. https://finance.yahoo.com/markets/stocks/articles/meta-looks-raise-25-billion-130141093.html
Mutua, Caleb, Michael Gambale and Gowri Gurumurthy. “Meta received US$96 bil of orders for its latest jumbo bond sale.” Bloomberg (via Yahoo Finance Singapore), 30 April 2026. https://sg.finance.yahoo.com/news/meta-received-us-96-bil-085900309.html
Sophia, Deborah. “OpenAI’s $110 billion funding round draws investment from Amazon, Nvidia, SoftBank.” Reuters (via Yahoo Finance), 27 February 2026. https://finance.yahoo.com/news/openais-110-billion-funding-round-145925079.html
Quartz. “OpenAI closes $122 billion funding round, biggest ever in Silicon Valley.” Quartz (via Yahoo Finance), 1 April 2026. https://finance.yahoo.com/markets/stocks/articles/openai-closes-122-billion-funding-010940572.html
Méndez, Carlos, and Krystal Hu. “Nvidia close to investing US$30 billion in OpenAI’s mega funding round.” Reuters (via CP24), 20 February 2026. https://www.cp24.com/news/money/2026/02/20/nvidia-close-to-investing-us30-billion-in-openais-mega-funding-round-reuters-source-says/
AMD. “AMD and OpenAI Announce Strategic Partnership to Deploy 6 Gigawatts of AMD GPUs.” AMD, 6 October 2025. https://www.amd.com/en/newsroom/press-releases/2025-10-6-amd-and-openai-announce-strategic-partnership-to-d.html
NVIDIA. “Form 10-Q for the quarterly period ended July 26, 2026.” SEC EDGAR, August 2026. https://www.sec.gov/Archives/edgar/data/0001045810/000104581026000075/nvda-20260726.htm
CoreWeave. “Form 8-K and Exhibit 99.1 (DDTL 4.0 Facility).” CoreWeave, 30–31 March 2026. https://d18rn0p25nwr6d.cloudfront.net/CIK-0001769628/c1913d78-789a-487b-9184-7ace19030ded.pdf
CoreWeave. “Form 10-Q for the quarterly period ended June 30, 2026.” SEC EDGAR, August 2026. https://www.sec.gov/Archives/edgar/data/1769628/000176962826000366/crwv-20260630.htm
CNBC. “Moody’s says ‘unprecedented’ AI spending threatens credit quality.” CNBC, 24 July 2026. https://www.cnbc.com/2026/07/24/moodys-ai-spending-credit-quality-amazon-meta-alphabet.html
Mixides, Taylor. “US life insurers increase AI investments as exposure risks grow, says Moody’s.” Reinsurance News, 23 October 2026. https://www.reinsurancene.ws/us-life-insurers-increase-ai-investments-as-exposure-risks-grow-says-moodys/
Murdoch, Scott, and Rajasik Mukherjee. “Australia’s NextDC shares tank 42% amid revenue delay, deferred plans.” Reuters (via DealStreetAsia), 21 October 2026. https://www.dealstreetasia.com/stories/australias-nextdc-shares-tank-42-amid-revenue-delay-deferred-plans-498788/
Currie, Antony. “Data centres fail as AI pick-and-shovel trade.” Reuters Breakingviews, 23 October 2026. https://www.breakingviews.com/ddb76cfb4026/columns/considered-view/data-centres-fail-ai-pick-and-shovel-trade-2026-10-23/
Oracle. “Oracle Announces Q1 Results Driven by Triple Digit Growth in Cloud Infrastructure Revenues.” Oracle Investor Relations, 10 September 2026. https://investor.oracle.com/files/content_files/1q27-pressrelease-September_FINAL.pdf
heise online. “S&P downgrades Oracle to BBB-, only one notch above junk level.” heise online, 13 July 2026. https://www.heise.de/en/news/S-P-downgrades-Oracle-to-BBB-only-one-notch-above-junk-level-11363472.html
CNBC. “CoreWeave’s market confidence erodes as bond yields spike and stock sinks.” CNBC, 21–22 October 2026. https://www.cnbc.com/2026/10/21/coreweaves-market-confidence-erodes-as-bond-yields-spike-stock-sinks.html
CNBC. “CoreWeave bond yields stay near 15% as AI credit stress spreads.” CNBC, 19 October 2026. https://www.cnbc.com/2026/10/19/coreweave-oracle-ai-credit-stress.html
CNBC. “CoreWeave credit default swaps hit distress levels as investors sour on AI debt.” CNBC, 15 October 2026. https://www.cnbc.com/2026/10/15/coreweave-credit-default-swaps-hit-distress-levels-as-investors-sour-on-ai-debt.html
Burns, Mairin. “CoreWeave and Data Center Bonds Slide on Capex and Debt Overhang Concerns.” Morningstar, 16 October 2026. https://www.morningstar.com/bonds/coreweave-data-center-bonds-slide-capex-debt-overhang-concerns
CNBC. “Stock market today: live updates.” CNBC, 21–23 October 2026. https://www.cnbc.com/2026/10/21/stock-market-today-live-updates.html ; https://www.cnbc.com/2026/10/22/stock-market-today-live-update.html
Choe, Stan (Associated Press). “Sharp drops for AI stocks overwhelm markets worldwide as oil prices jump.” AP (via BNN Bloomberg), 22 October 2026. https://www.bnnbloomberg.ca/markets/2026/10/22/ai-stocks-drag-markets-down-worldwide-as-oil-prices-climb-to-their-highest-since-may/
CNBC. “Meta stock sinks nearly 7% as AI spend pushes free cash flow negative.” CNBC, 22 October 2026. https://www.cnbc.com/2026/10/22/meta-stock-q3-earnings-free-cash-flow.html
Blikre, Jared. “The AI sell-off is crushing stocks of companies leading the data center build-out.” Yahoo Finance, 23 October 2026. https://finance.yahoo.com/markets/article/the-ai-sell-off-is-crushing-stocks-of-companies-leading-the-data-center-build-out-175206076.html
Lawder, David, and Andrea Shalal. “IMF flags risks to global economy from AI market correction, war and debt.” Reuters (via Kitco), 13 October 2026, with the companion Reuters report “AI investment props up global growth, but war and debt threaten outlook, IMF says” (via Yahoo Finance). https://www.kitco.com/news/off-the-wire/2026-10-13/imf-flags-risks-global-economy-ai-market-correction-war-and-debt ; https://finance.yahoo.com/news/imf-says-ai-investment-propping-021012949.html
Dey, Mrinmay. “OpenAI forecasts cash burn near $280 billion by 2030, FT reports.” Reuters (via The Star), 18 September 2026. https://www.thestar.com.my/tech/tech-news/2026/09/19/openai-forecasts-cash-burn-near-280-billion-by-2030-ft-reports
Lucent Technologies. “Form 10-K405 for the fiscal year ended September 30, 2001.” SEC EDGAR, 28 December 2001. https://www.sec.gov/Archives/edgar/data/1006240/000095011701501896/a31752.txt
Woolley, Scott. “Carly Fiorina’s troubling telecom past.” Fortune, 15 October 2010. https://www.fortune.com/2010/10/15/carly-fiorinas-troubling-telecom-past