Questo articolo è stato tradotto automaticamente. La versione originale è disponibile in inglese.
Ultimo aggiornamento: · 28 min di lettura
In breve
Ogni due mesi circa un laboratorio dell’Università di Chicago versa circa 100 litri di elio liquido sui suoi magneti. Quest’anno il fornitore abituale gliene ha offerto la metà. Eppure, secondo i dati riportati, le esportazioni di elio americane sono cresciute del 70 per cento dopo che la guerra con l’Iran ha bloccato quelle del Qatar. La scarsità non sta nella roccia. Sta in una catena stretta di liquefattori, contenitori isolati che conservano il carico per settimane, e contratti che vendono la produzione con anni di anticipo. Quando l’offerta viene meno, una manciata di società del gas decide di chi si riduce la quota, e il laboratorio non ha un posto a quel tavolo.
Indice
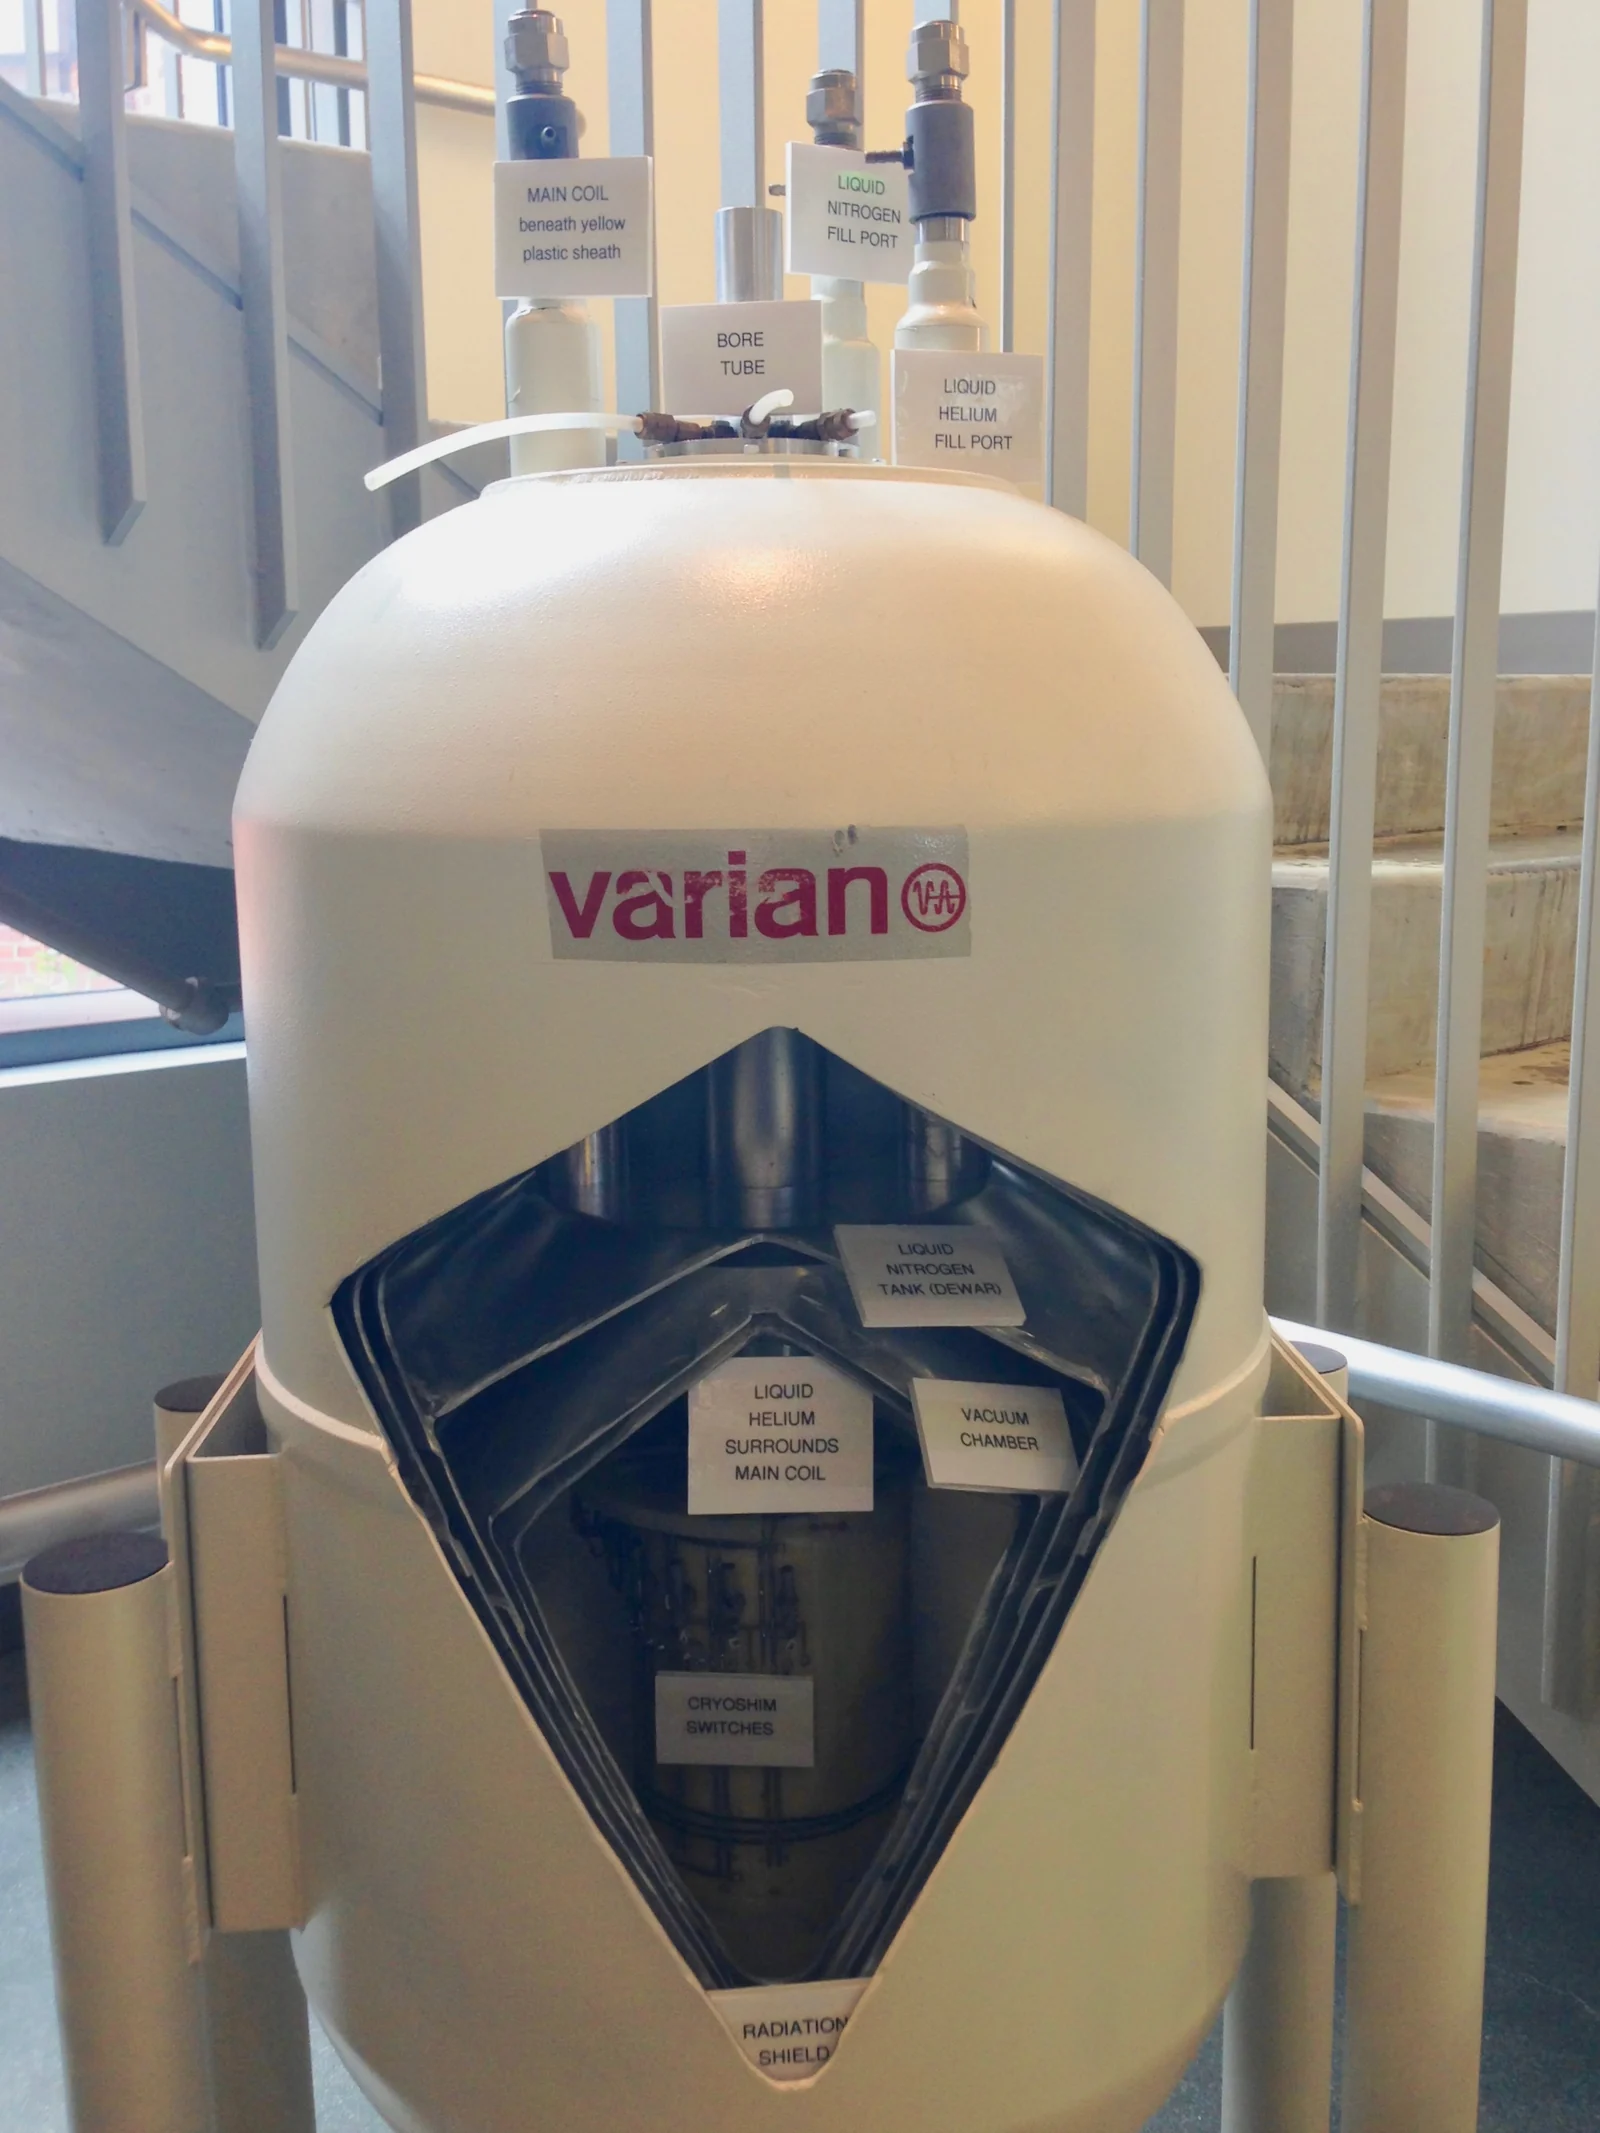
Ogni due mesi circa Joe Sachleben versa un centinaio di litri di elio liquido sui magneti degli apparecchi di risonanza magnetica nucleare che gestisce all’Università di Chicago. Quest’anno il suo fornitore abituale gli ha offerto la metà di quanto aveva usato l’anno scorso. Ha trovato un fornitore di riserva, e a settembre quest’ultimo lo ha avvertito che le sue scorte stavano per esaurirsi. In un’intervista trasmessa il 18 ottobre, Sachleben ha detto che, se non fosse arrivato altro elio, avrebbe dovuto decidere «quale macchina sacrificare».
L’elio del Qatar si è fermato a marzo, quando la guerra con l’Iran ha chiuso il complesso del gas di Ras Laffan. Sulla carta è un vuoto che gli Stati Uniti possono aiutare a colmare. Sono considerati il primo produttore mondiale di elio, e al 18 ottobre le loro esportazioni di elio risultavano cresciute del 70 per cento dall’inizio della guerra. Più elio americano parte per l’estero. E allora perché un laboratorio di Chicago non riesce a procurarsene abbastanza?
Perché tra l’elio nel sottosuolo e l’elio alla porta c’è una catena stretta in ogni anello: impianti del gas che lo producono per lo più come sottoprodotto, una manciata di liquefattori, una piccola flotta di contenitori isolati che conservano il carico per qualche settimana, poche strade e rotte marittime, e contratti che vendono la produzione con anni di anticipo. Quando un anello cede, sono le società che detengono quei contratti a decidere dove cade la perdita. Il laboratorio di Sachleben è un cliente abituale. Ha avuto la metà.
Il sottoprodotto di un sottoprodotto
Nessuno fabbrica l’elio. Si forma nel sottosuolo nel corso di miliardi di anni dal decadimento dell’uranio e del torio, si raccoglie in sacche di gas naturale e, una volta liberato, sale e si disperde nello spazio. Quasi tutto viene recuperato dove il gas naturale ne contiene abbastanza e qualcuno ha costruito un impianto per estrarlo, anche se ormai alcuni esploratori trivellano in cerca del solo elio.
Il Qatar è il caso estremo. Il gas del suo North Field contiene circa lo 0,04 per cento di elio, una traccia, ma il giacimento è così sterminato che le risorse di elio identificate del Qatar, circa 10,1 miliardi di metri cubi, equivalgono più o meno a cinquant’anni di tutta la produzione mondiale del 2025. Nella roccia, al Qatar l’elio non manca.
Il problema è da dove arriva l’elio del Qatar. Viene separato dal gas che alimenta i treni di liquefazione del GNL, gli enormi impianti frigoriferi che trasformano il gas naturale in liquido da esportare. «Se la produzione di GNL è ferma, non si produce elio», dice Anish Kapadia di AKAP Energy, che consiglia gli investitori su entrambi. La produzione di elio del Qatar è quindi un effetto collaterale della sua produzione di GNL, che a sua volta è un effetto collaterale della possibilità per le metaniere di entrare e uscire dal Golfo. Il sottoprodotto di un sottoprodotto.
Nel 2025 il mondo ha prodotto circa 190 milioni di metri cubi di elio. Gli Stati Uniti ne hanno prodotti 81 milioni e il Qatar 63, quindi due paesi hanno fornito circa tre quarti dell’offerta. Quell’anno la fabbricazione di chip ha assorbito circa il 18 per cento dei consumi mondiali e la risonanza magnetica circa il 14. Le fabbriche di chip soffiano elio sul retro dei wafer di silicio durante l’incisione per sottrarre calore in modo rapido e uniforme. Alcuni dischi rigidi ad alta capacità sono sigillati con l’elio all’interno. E sotto i −256 °C circa, qualcosa come 17 gradi sopra lo zero assoluto, nulla può sostituirlo, ed è proprio lì che devono vivere i magneti superconduttori, negli scanner degli ospedali come nel laboratorio di Sachleben.
Il neon, vicino dell’elio nella tavola periodica, segue tutt’altro sistema. Costituisce lo 0,0018 per cento dell’aria e si recupera solo nei grandissimi impianti di separazione dell’aria, per lo più annessi alle acciaierie, per poi essere purificato in una fase a parte in un piccolo numero di impianti; un censimento incompleto del 2018 ne contava meno di 20. La maggior parte del neon mondiale finisce nei laser che imprimono i circuiti sui chip.
Che cosa si è fermato a Ras Laffan
La guerra è cominciata il 28 febbraio. Il 2 marzo QatarEnergy ha sospeso a Ras Laffan la produzione di GNL e quella associata, e il 4 marzo ha dichiarato la forza maggiore, invocando la clausola contrattuale con cui chiedeva di essere sollevata dagli obblighi di consegna che non poteva rispettare.
I tre impianti di elio di Ras Laffan, tutti a maggioranza di QatarEnergy, producevano circa 68 milioni di metri cubi di elio l’anno, venduti con contratti a Linde, Air Liquide, Messer, Iwatani e diverse altre società del gas. Nel 2025 il Qatar ha fornito più del 34 per cento delle esportazioni mondiali di elio, e Ras Laffan è uno dei pochi impianti al mondo il cui elio è omologato per le fabbriche di semiconduttori. Le fabbriche di chip non accettano gas da una fonte nuova sulla fiducia.
Poi sono arrivati gli attacchi. Uno dei tre impianti di elio era già fermo per la riparazione di una condotta quando hanno colpito. I bombardamenti del 18 e 19 marzo hanno messo fuori uso il 14 per cento della capacità di esportazione di elio del Qatar e il 17 per cento della sua capacità di GNL, ha detto il 19 marzo l’amministratore delegato di QatarEnergy, Saad al-Kaabi. Ha aggiunto che per ripristinare completamente il complesso ci sarebbero voluti almeno tre anni.
Due numeri descrivono la perdita, e misurano cose diverse. Il 7 aprile il primo ministro russo, Michail Mishustin, ha detto che l’offerta mondiale di elio era calata di «quasi un terzo», il che corrisponde ai 63 milioni di metri cubi del Qatar, su 190, ridotti praticamente a zero. È l’ampiezza del buco nel suo punto più profondo. La previsione di Kapadia, formulata il 25 marzo, era che nell’intero 2026 potesse andare perso circa l’11 per cento dell’offerta mondiale, un dato che riguarda l’anno e non il singolo momento.
L’elio del Qatar esce dai suoi treni di GNL, quindi i dati autunnali sul GNL mostrano quanto fosse ancora compromessa la materia prima del suo elio. A settembre le esportazioni qatariote di GNL erano meno di un quarto della media prebellica, ottobre si stava avviando a fare ancora peggio, e il 27 ottobre l’azienda energetica italiana Edison ha comunicato che la forza maggiore di QatarEnergy sui suoi carichi di GNL sarebbe ormai durata fino alla fine di dicembre. Il 29 ottobre Sanjiv Lamba, amministratore delegato di Linde, ha detto agli investitori di aspettarsi che il Qatar torni a circa tre quarti della produzione di prima.
Chi ne ha risentito dipendeva da dove comprava. La Corea del Sud ha preso dal Qatar circa due terzi del suo elio nel 2025 e, a causa della guerra, lo ha inserito in un elenco di 14 materiali della filiera dei chip che tiene sotto osservazione. Nel 2025 il Giappone ha comprato circa il 60 per cento dagli Stati Uniti e il 37 per cento dal Qatar, e circa il 70 per cento dell’elio liquido giapponese serve a tenere freddi gli scanner per risonanza magnetica degli ospedali. Ad aprile il ministero del Commercio ha detto che le scorte avrebbero coperto il paese fino all’inizio di maggio e che a quel punto l’offerta americana avrebbe potuto compensare i volumi persi dal Medio Oriente. Le importazioni registrate a maggio erano quasi interamente americane, nessuna dal Qatar. Mohammad Ahmad, che dirige la società di dati sulle filiere Z2Data, a marzo ha spiegato che il Giappone era meno esposto della Corea o di Taiwan proprio per questo motivo, e che dalla pandemia i produttori di chip avevano costituito scorte più ampie e migliorato il riciclo.
Il prodotto è la consegna
Seguiamo un lotto. Nel primo impianto di elio di Ras Laffan, l’elio grezzo estratto dal flusso di gas viene purificato e liquefatto, e il liquido riempie più di 500 container l’anno in base ai contratti di vendita con Linde e Air Liquide. Da lì deve viaggiare su strada e per mare, arrivare al deposito di un distributore, essere travasato o consegnato a un utente, e poi il container vuoto deve tornare indietro per essere riempito di nuovo. Ogni tratto dipende da quello precedente.
Il contenitore dei quaranta giorni

Un serbatoio standard per elio liquido contiene più di 41.000 litri dentro un telaio ISO da 40 piedi, così da poter viaggiare su un camion o su una nave portacontainer come qualunque altro container. Dentro è un thermos costosissimo. Nessun isolamento è perfetto. Il calore filtra, il liquido si scalda, la pressione sale e una valvola di sicurezza sfiata elio per non mettere a rischio il serbatoio. Ogni sfiato è prodotto perso, ed è per questo che un container in viaggio conserva il suo liquido per circa 35-48 giorni. A marzo circa 200 di questi container, del valore di circa 1 milione di dollari ciascuno, erano bloccati in Medio Oriente. Phil Kornbluth, consulente del settore dell'elio che un tempo guidava l'attività globale nell'elio della società del gas BOC, stimava il totale mondiale in «un paio di migliaia», molti dei quali fermi, pieni o vuoti, in Qatar o su navi dirette lì. Nel 2023 contava due costruttori affermati, Gardner Cryogenics e Linde Engineering, entrambi con tempi di consegna superiori ai 18 mesi.
La strada conta quanto il contenitore. Nel giugno 2017, quando l’Arabia Saudita chiuse il confine con il Qatar, la via terrestre per l’elio qatariota fu tagliata, e i due impianti che il Qatar aveva allora si fermarono non appena ogni container e ogni serbatoio di stoccaggio fu pieno. «L’elio è la merce più colpita da questo blocco», disse allora Kornbluth, perché era probabilmente l’unica cosa prodotta dal Qatar in volumi di scala mondiale a essere stata tagliata fuori del tutto. Quest’anno, con Hormuz chiuso al traffico normale, i container dovrebbero attraversare in camion l’Arabia Saudita fino a Gedda, sul mar Rosso, o scendere fino a Salalah, in Oman, per trovare una nave. A marzo Kornbluth ha detto che riportare in posizione i container bloccati sarebbe stata con ogni probabilità «la parte peggiore della carenza». Cambiare rotta richiede camion, tempo e contenitori che il settore non ha di riserva, e a fine ottobre Lamba ha detto che non c’erano abbastanza serbatoi per sostenere a lungo deviazioni di quel tipo.
All’altro capo la catena si divide. I magneti convenzionali come quelli di Sachleben hanno bisogno di consegne di liquido. La saldatura, la ricerca delle perdite e buona parte del lavoro di laboratorio usano l’elio allo stato gassoso.
Questo non significa che ogni crisi dell’elio sia un problema di trasporto. Ognuna ha avuto la sua combinazione. Il 2017 fu un problema di corridoio e di container; la produzione andava bene e semplicemente non aveva dove andare. Nel 2022 fu la produzione a cedere: l’impianto di arricchimento dell’elio grezzo del governo statunitense rimase fermo da gennaio a giugno, togliendo più del 10 per cento della capacità mondiale, mentre il nuovo complesso russo dell’Amur fu colpito da un incendio nell’ottobre 2021 e da un’esplosione con incendio nel gennaio 2022. Il 2026 ha unito le due cose, con la produzione ferma, un corridoio chiuso e i container bloccati nel posto sbagliato. In una crisi dell’elio il vincolo decisivo è l’anello che in quel momento ha meno sostituti.
Ciò che resta costante è che ogni passaggio è in poche mani e non ha un sostituto rapido. Ras Laffan è una delle poche fonti omologate per le fabbriche di chip. Per i gas rari che usano i produttori di chip, certificare la purezza di un nuovo fornitore può richiedere diversi mesi o più di un anno. L’elio nelle caverne sotterranee di Air Products e Linde in Texas deve passare dagli impianti di purificazione e liquefazione di quelle società in Kansas prima di poter essere esportato allo stato liquido. E la produzione americana è frenata dalla scarsa capacità di raffinazione e dalla lunghezza degli iter autorizzativi.
Chi ottiene il 50 per cento
Le decisioni scendono a cascata. QatarEnergy ha invocato la forza maggiore sui contratti con le società che comprano il suo elio, chiedendo di essere sollevata dagli obblighi di consegna, e quelle società a loro volta decidono quanto ne riceve ciascuno dei loro clienti. «Le decisioni chiave sulla ripartizione spettano al livello dei grandi distributori di gas», ha scritto a marzo la società di analisi dei rischi di filiera Exiger, citando Linde, Air Liquide, Air Products, Messer e Iwatani. La ripartizione in sé è aritmetica semplice: un fornitore offre a ogni cliente una quota di quanto comprava prima, ed è così che al laboratorio di Chicago è stato offerto il 50 per cento del volume dell’anno precedente.
A marzo Kornbluth ha abbozzato come si sarebbe con ogni probabilità formata la coda. La risonanza magnetica e l’aerospazio avrebbero avuto tutto ciò che serve, i produttori di chip percentuali alte, la saldatura e i palloncini per le feste «tagli molto più drastici», e «i clienti senza contratto non saranno riforniti». L’ultima carenza offre un precedente. Nel 2022 quattro di quelle cinque grandi società dichiararono la forza maggiore e misero i clienti a razionamento, con l’eccezione di Air Products, e lui definì il settore un oligopolio. I clienti ricevevano dal 45 al 65 per cento del loro volume storico, a seconda del fornitore. L’Università del Nebraska prese lo stesso tipo di decisione al proprio interno, riservando il suo elio all’uso medico e rinunciando ai palloncini che i tifosi di football americano liberavano dopo il primo punto della squadra nelle partite in casa. La coda aveva funzionato allo stesso modo nel 2007, quando BOC, oggi parte di Linde, impose delle quote ma razionò le strutture di risonanza magnetica meno degli altri clienti.
I casi osservati quest’anno sono meno ordinati della previsione. Il laboratorio di Chicago aveva un fornitore ed è stato comunque ridotto alla metà, e anche il fornitore di riserva è rimasto quasi a secco. Polar Semiconductor, un produttore di chip del Minnesota in cui dal 40 al 50 per cento delle macchine della fabbrica usa l’elio in qualche modo, compra da tre fornitori proprio per coprirsi, e uno di loro l’ha messo a razionamento. A giugno l’associazione degli assicuratori marittimi IUMI ha citato notizie secondo cui alcuni produttori di chip asiatici ricevevano circa la metà dei loro volumi normali. Avere un contratto non garantiva consegne piene. L’esposizione di un acquirente dipendeva dal posto che i fornitori assegnavano al suo uso, dalle altre fonti a cui poteva rivolgersi e da quanto teneva in magazzino.
I più grandi acquirenti si sono preparati di conseguenza. Ad aprile TSMC ha detto di avere scorte di sicurezza e di comprare elio da più fornitori in regioni diverse, e di non aspettarsi effetti a breve termine sulle sue attività. Le fabbriche coreane, che di norma tenevano circa due settimane di elio di grado elettronico, dopo il 2022 sono passate a una scorta da uno a tre mesi. Katie Grant, che dirige l’attività di risonanza magnetica di Siemens Healthineers in Nord America, ha detto a marzo che l’azienda lavora con diversi fornitori e sistemi di stoccaggio. Kyle MacKinnon di Premier, che acquista forniture per gli ospedali statunitensi, ha detto nello stesso mese: «Non vediamo segnali di un blackout» negli ospedali americani. Sono grandi acquirenti con diversi fornitori, scorte da cui attingere e posti alti nella coda. Un laboratorio universitario con un fornitore abituale e uno di riserva non ha nessuno di questi vantaggi, ed è così che la stessa carenza può sembrare gestibile vista da una rete ospedaliera e una questione di sopravvivenza vista da un laboratorio pieno di magneti.
I prezzi si sono mossi attraverso canali precisi. In tempi normali le contrattazioni spot valgono solo il 2 per cento circa del mercato dell’elio, e i prezzi spot erano raddoppiati rispetto al livello prebellico già a marzo e triplicati a ottobre. A marzo Kornbluth avvertiva che i prezzi dei contratti «potrebbero salire parecchio». Seagate e Western Digital, che producono dischi riempiti di elio, avevano già assegnato la loro produzione del 2026 e alzato i prezzi, e il distributore statunitense Airgas avrebbe dichiarato la forza maggiore sull’elio.
Per le società del gas, l’elio è un’attività piccola che vive di contratti lunghi. Rappresenta solo qualche punto percentuale delle vendite di Air Liquide, e l’80 per cento delle sue vendite di elio sono contratti a lungo termine con i produttori di elettronica. Lamba ha detto agli investitori che durante la crisi Linde ha acquisito nuovi clienti con contratti a lungo termine. In una carenza, essere il fornitore che riesce ancora a consegnare fa guadagnare clienti per anni.
Rimettendo insieme i pezzi, la mappa del potere è abbastanza chiara. QatarEnergy controlla la fonte. I grandi distributori di gas controllano la trasformazione, i contratti, la distribuzione e l’ordine della coda. Persino loro ne ammettono il limite. «Non controlliamo le fonti», ha detto a marzo l’amministratore delegato di Air Products, Eduardo Menezes.
Che cosa possono fare gli Stati
Anche i governi hanno una mano sulla valvola, e più di una.
La prima è la licenza di esportazione. Il sostituto ovvio del Qatar è la Russia («L’unico sostituto praticabile e di dimensioni significative per il Qatar è la Russia», dice Kapadia), ma l’Unione europea vieta le importazioni di elio russo, e Mosca ha poi aggiunto un freno tutto suo. Il decreto 404 richiede l’approvazione del primo ministro o di un vice primo ministro per le esportazioni di elio al di fuori dell’Unione economica eurasiatica dal 14 aprile 2026 alla fine del 2027, ufficialmente per garantire l’approvvigionamento interno. Nel 2025 la Russia ha prodotto circa 18 milioni di metri cubi. Una stima della stampa specializzata russa colloca il consumo interno a poco più di 4 milioni, e gli analisti di NEFT Research hanno definito la norma «molto ambigua».
La Cina si è mossa il 10 luglio con un «divieto temporaneo di esportazione» dell’elio, senza data di scadenza e con una riga in cui si annunciava che eventuali modifiche sarebbero state comunicate separatamente. La ragione dichiarata dal ministero del Commercio era l’approvvigionamento interno, e Gary Ng, capo economista di Natixis, vi ha letto una tutela dell’industria cinese, non una pressione su altri. L’ironia è che la Cina importa la maggior parte del suo elio: dall’84 all’87 per cento di quanto consuma, e circa il 98 per cento di questo da Qatar e Russia. Ne esportava anche un po’, in parte probabilmente elio russo in transito, e il divieto ha chiuso quel commercio insieme a tutto il resto.
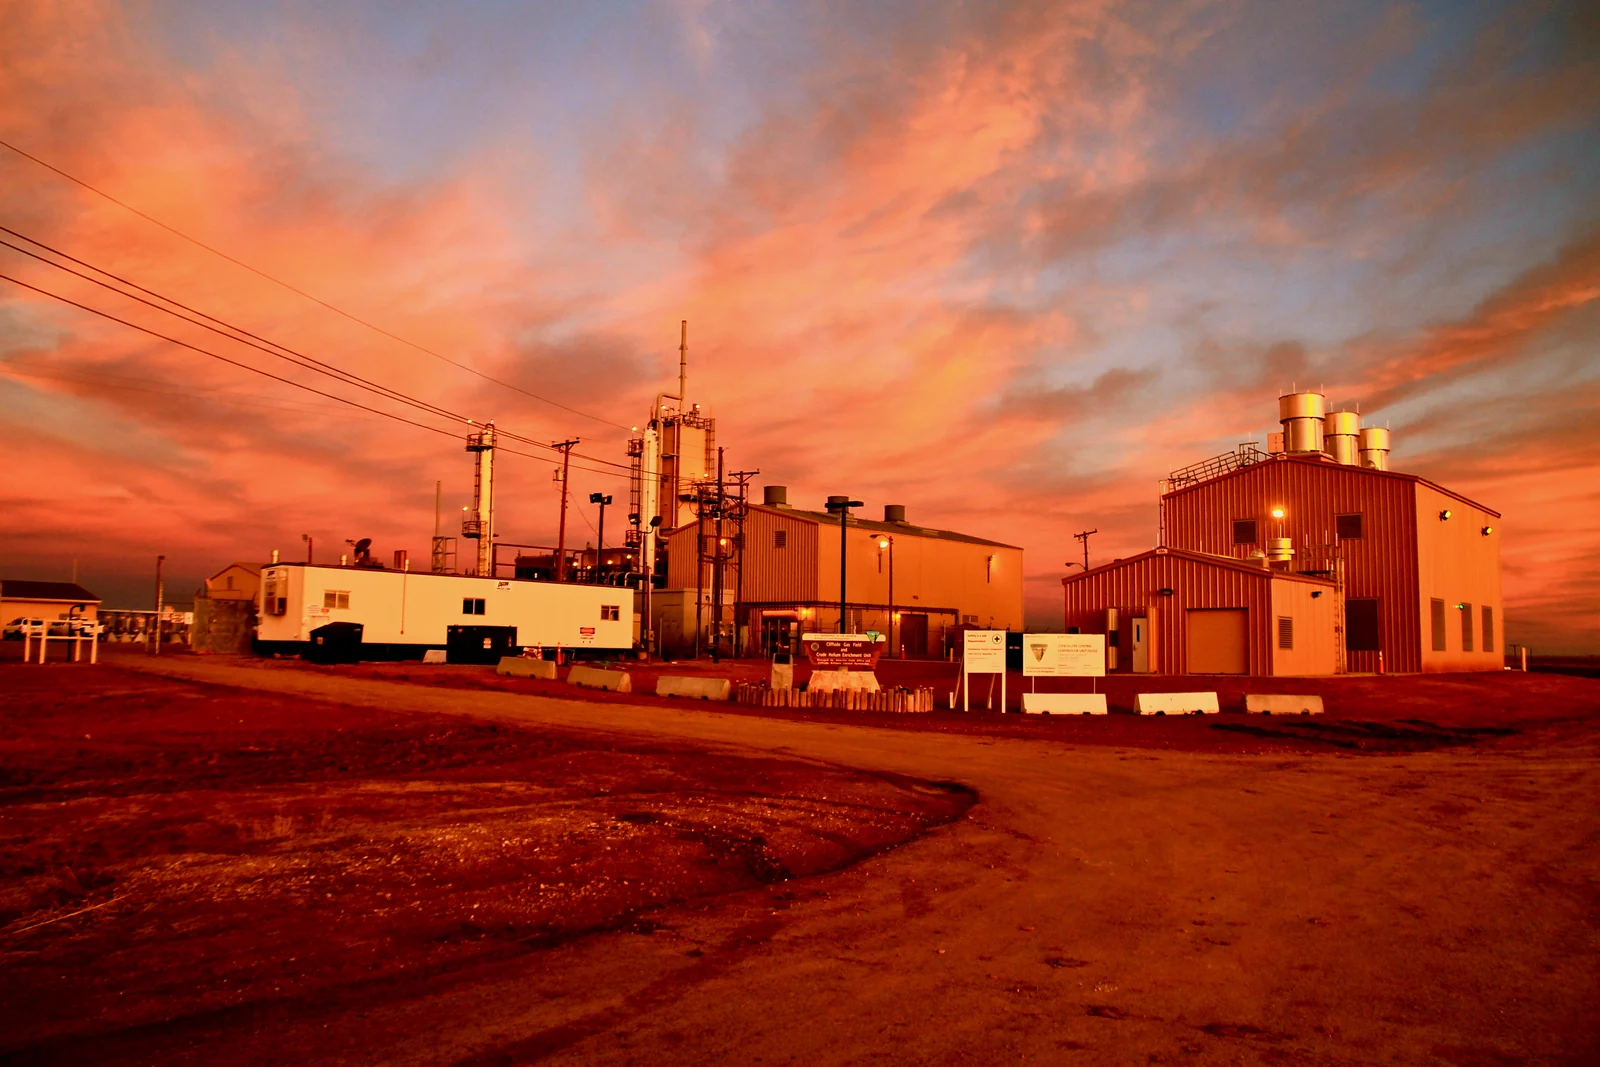
La seconda è la proprietà. Nel 1960 gli Stati Uniti istituirono una riserva federale di elio, immagazzinando elio grezzo nel sottosuolo del Bush Dome, vicino ad Amarillo. Una legge del 1996 ne ordinò la vendita sostanzialmente integrale, e nel 2010 il National Research Council concluse che la dismissione «ha danneggiato gli utilizzatori critici dell’elio». Nel 2024 l’intero sistema è passato a Messer, con due offerte accettate per un totale di circa 423 milioni di dollari, e a marzo 2025 la commissione di vigilanza della Camera dei rappresentanti ha posto domande sulla vendita. Ciò che la vendita ha cambiato è chi possiede la riserva tampone e quali obblighi pubblici l’accompagnano. Non ha creato la concentrazione del settore, che lo stesso rapporto del 2010 descriveva già: «gran parte della filiera è dominata da poche società». E da allora lo stoccaggio privato ha aggiunto capacità reale, compresa la caverna di stoccaggio di Linde a Beaumont, in Texas, con spazio per circa 85 milioni di metri cubi (più di 3 miliardi di piedi cubi, l’unità usata dal mercato americano). Menezes dice che il mercato è diventato «molto più volatile» da quando il venditore federale è uscito di scena. Oggi il governo degli Stati Uniti non possiede alcuna scorta propria di elio.
La terza sono le classificazioni e il denaro, e ottobre ha portato entrambi. Il 23 ottobre il Dipartimento dell’Energia ha classificato l’elio come materiale critico, con pubblicazione nel Federal Register quattro giorni dopo. Nel 2022 l’elio era stato tolto dal distinto elenco federale dei minerali critici, quindi si tratta di una sorta di marcia indietro da parte di un altro dipartimento. Il ministero del Commercio giapponese ha ammesso a sovvenzione la scorta di elio di Iwatani e inserisce l’elio e i gas rari tra le sostanze importanti del suo programma per la sicurezza delle forniture di chip. È una scorta commerciale sovvenzionata, non una riserva di Stato. L’Unione europea classifica l’elio come materia prima critica, ma non tra quelle strategiche.
Gli Stati, dunque, arrivano ben oltre i propri confini. Decidono chi può vendere, chi possiede la roccia, chi riceve una sovvenzione e che cosa conta come critico. Ma sono ancora i fornitori di gas a decidere, cliente per cliente, quale laboratorio riceve il prossimo container.
Che cosa lo sostituisce davvero
Dove esiste un sostituto o un progetto più parsimonioso, chi usa l’elio lo ha adottato. Le carenze dal 2018 al 2023 hanno spinto l’idrogeno in alcune fasi della produzione di chip e di fibre ottiche e hanno portato il riciclo negli impianti che fabbricano magneti per la risonanza magnetica e fibra ottica, e gli analisti di S&P considerano quella domanda persa per sempre. Samsung usa un sistema di riutilizzo dell’elio su alcune delle sue linee e lo sta estendendo. Philips dice che il suo magnete BlueSeal contiene 7 litri di elio liquido contro i circa 1.700 di uno scanner convenzionale medio, e dichiara circa 2.500 installazioni. Il Magnetom Flow di Siemens Healthineers, autorizzato negli Stati Uniti a gennaio, ha bisogno di 0,7 litri e, secondo l’azienda, di nessun rabbocco. GE HealthCare vende un magnete «senza elio», che secondo la sua stessa definizione significa che l’elio è sigillato all’interno per sempre: la risonanza magnetica senza elio contiene elio.
Il raffreddamento dei wafer è il caso difficile. Lee Jong-hwan, che studia i dispositivi a semiconduttore all’Università Sangmyung, dice che nei processi attuali di fabbricazione dei chip non esiste un sostituto praticabile dell’elio per raffreddare i wafer. Sotto i −256 °C circa la fisica chiude la questione, anche se sono in sviluppo superconduttori che funzionano a temperature più alte, raffreddati con l’azoto. Per un piccolo laboratorio, le soluzioni costano denaro che forse non ha; durante la carenza del 2007, i criostati a secco che evitano i rabbocchi di elio liquido costavano fino a 50.000 dollari l’uno.
Nuova offerta sta arrivando, lentamente. Nel 2025 negli Stati Uniti sono entrate in funzione sei nuove attività di produzione di elio. Il 26 ottobre il progetto Virginia di Renergen, in Sudafrica, ha annunciato una produzione stabile di elio liquido, con le prime consegne ancora da venire. Pulsar Helium punta a estrarre il primo elio dal suo progetto Topaz, in Minnesota, entro la fine del 2027. Il quarto impianto di elio del Qatar era previsto per il 2028. Gavin Harper dell’Università di Birmingham, passando in rassegna sostituzione, riciclo e nuove fonti, osserva che «nessuna è una soluzione rapida».
Tra i gas dell’aria, gli utilizzatori sono andati più lontano quando la fisica lo permetteva. SpaceX ha convertito i propulsori dei suoi Starlink dal kripton all’argon perché, come ha detto Elon Musk, «il kripton è troppo raro». I produttori di chip, i cui laser funzionano a neon, hanno ridotto la quantità che ne serve.
Come i produttori di chip hanno ridotto la loro esposizione al neon

Circa tre quarti del neon mondiale finiscono nei laser a eccimeri che imprimono i circuiti dei chip, e l'elio non può prenderne il posto. Nel maggio 2015 l'offerta di neon si restrinse all'improvviso, i prezzi salirono fino a 20 volte il livello storico e il Giappone prevedeva di restarne senza entro la fine di agosto. Il produttore di laser Cymer reagì riducendo il consumo di neon dei suoi laser di circa la metà in un modello e del 30 per cento in un altro, con una seconda generazione che avrebbe dovuto arrivare fino al 75 per cento. I produttori di chip e i loro fornitori di gas costituirono ciascuno da tre a dodici mesi di scorte e ridussero la dipendenza da Russia e Ucraina. Così, quando l'invasione del 2022 colpì i due grandi raffinatori ucraini, Ingas a Mariupol e Cryoin a Odessa, che producevano circa la metà del neon di grado elettronico del mondo, quel marzo il settore dichiarò di avere riserve e non si aspettava interruzioni immediate. Nel settembre 2026 Gigaphoton ha annunciato un sistema di riciclo che, a suo dire, riutilizza metà del neon di un laser.
Il raffreddamento dei wafer non ha avuto nulla di paragonabile alla soluzione di Cymer, e molti magneti convenzionali già installati hanno ancora bisogno di rabbocchi di liquido.
Questa era la situazione di Sachleben quando la sua intervista è andata in onda il 18 ottobre. Il fornitore abituale gli offriva ancora la metà, quello di riserva lo aveva già avvertito che stava per restare a secco, e lui ha detto di non sentirsi fiducioso di ottenere l’elio che gli serviva finché durava la guerra. Che cosa succederà ai suoi magneti dipende da consegne che arrivano attraverso impianti, contenitori e contratti in cui il suo laboratorio non ha alcun posto al tavolo.
⁂
Ciò che la riserva non può promettere
Fin qui lo stoccaggio è sembrato una grandezza nota: una riserva federale venduta, caverne private costruite, una scorta giapponese sovvenzionata. Ma una riserva è in realtà tre numeri, e i titoli di solito ne danno uno solo. Il Bush Dome ha contenuto storicamente fino a circa 1,25 miliardi di metri cubi di elio. Questa è la capacità. Prima della vendita, il governo stimava che al momento del passaggio di consegne vi sarebbero rimasti poco più di 110 milioni di metri cubi di elio di proprietà federale. Questo è l’inventario. E la sua condotta consegnava di solito ai raffinatori più di 56.000 metri cubi di elio grezzo al giorno, un dato che indica il flusso abituale e non il massimo che avrebbe potuto erogare. Questa è una portata di consegna. La capacità non è l’inventario, e l’inventario non è una portata di consegna. E dietro tutti e tre i numeri c’è una quarta domanda a cui nessun titolo risponde: chi ha il diritto di attingere a ciò che c’è?
Capacità, inventario, priorità
Cominciamo dalla roccia. Il Bush Dome non è una caverna salina. È una formazione di dolomia in un ex giacimento di gas, a circa 900 metri di profondità, con una porosità di circa il 10 per cento, e l’elio si trova nei pori della roccia. Entro il 1973 il governo vi aveva immesso circa un miliardo di metri cubi, molte volte i circa 18 milioni di metri cubi che il paese consumava allora ogni anno, e smise di comprare. Il più recente deposito di Linde a Beaumont, invece, è una caverna. L’elio liquido può restare in serbatoi fissi, ma i contenitori che lo trasportano reggono qualche settimana, perciò le grandi riserve di lunga durata si tengono come gas nel sottosuolo. Una riserva è fisicamente possibile per l’elio, e le scorte di neon che i produttori di chip hanno costituito dopo il 2014 dimostrano che è possibile anche per il neon. Ciò che cambia è la forma, e quindi la velocità con cui il gas può tornare fuori.
Quella velocità è il terzo numero, ed è quello che una crisi mette alla prova. La condotta di 680 chilometri del Bush Dome portava l’elio grezzo ai raffinatori privati in Texas, Oklahoma e Kansas. L’elio grezzo va purificato prima che qualcuno possa usarlo, e l’elio destinato ai magneti raffreddati a elio liquido deve anche essere liquefatto. Misurati come inventario, i circa 110 milioni di metri cubi stimati di elio federale erano più di un anno e mezzo della produzione di Ras Laffan. Ma un deposito si svuota attraverso una condotta, un purificatore e un liquefattore, e il dato della condotta descrive le consegne abituali di gas grezzo, non il massimo che il sistema potrebbe fornire in elio finito. Per quanto grande sia la scorta, sono i raffinatori in fondo alla condotta a stabilire il ritmo con cui diventa offerta.
La quarta domanda è giuridica. Sotto la proprietà federale il diritto di accesso era scritto nero su bianco. Gli acquirenti di elio raffinato nell’ambito del programma governativo in natura, il meccanismo con cui le agenzie federali e i loro appaltatori compravano elio, avevano «diritto a un trattamento prioritario in caso di carenze di elio». Il sistema ora appartiene a Messer, e l’accesso a un deposito privato è materia dei contratti del proprietario; né Messer né Linde hanno pubblicato condizioni di accesso per i propri depositi. È il cambiamento più netto prodotto dalla vendita. Nel 2010 il National Research Council aveva anche previsto che, se la dismissione fosse proseguita, gli Stati Uniti sarebbero diventati importatori netti di elio entro 10-15 anni. Sono ancora esportatori netti.
All’estero, nel 2010 si riferiva che la Russia immagazzinasse elio in una cupola salina vicino al suo impianto di Orenburg, in quantità che nessuno fuori dal paese conosceva. Il Giappone ha scelto una scorta commerciale sovvenzionata gestita da Iwatani. Zhou Zhaoheng e alcuni colleghi, ricercatori cinesi che studiano lo stoccaggio, hanno proposto nel 2024 una riserva strategica in caverne saline abbastanza grande da coprire da cinque a dieci anni della domanda cinese di elio, osservando che all’epoca la Cina non aveva alcun deposito di elio in caverne saline in funzione.
L’idea più audace è più vecchia. Nel 2012 William Nuttall, Richard Clarke e Bartek Glowacki proposero un’Agenzia internazionale dell’elio sul modello dell’Agenzia internazionale dell’energia, con membri che detenessero riserve. Il paragone è eloquente: il petrolio ha un sistema di scorte di emergenza con regole su chi attinge e quando, l’elio ha un mercato.
Venduto prima di esistere
Guardiamo chi possiede l’elio del Qatar prima ancora che esista. Helium 2, il secondo impianto di Ras Laffan, prende l’elio grezzo da sei treni di GNL. Air Liquide ha costruito la sua unità di estrazione, purificazione e liquefazione. La produzione è venduta per il 50 per cento ad Air Liquide, per il 30 per cento a Linde e per il 20 per cento alla giapponese Iwatani, con accordi che arrivano fino al 2032. Quel 20 per cento dà al Giappone una partecipazione diretta nell’elio qatariota, ed è in mano a un’azienda, non allo Stato.
Quando l’offerta si ferma, il contratto mostra che cosa sopravvive. Il 4 marzo QatarEnergy ha invocato la forza maggiore sui contratti interessati e da allora l’ha mantenuta, chiedendo di essere sollevata dagli obblighi di consegna. Gli acquirenti della produzione decidono poi come ripartire il proprio ammanco tra i loro clienti, ed è così che un laboratorio di Chicago finisce a mezza razione per una guerra nel Golfo.
Gli altri impianti erano organizzati diversamente. Helium 1 vende a Linde e Air Liquide. Helium 3 è stato costruito dall’appaltatore Chiyoda AlMana attorno a un pacchetto di apparecchiature su licenza fornite da Air Products, e Air Products si è aggiudicata il ritiro a lungo termine della produzione. Nel complesso, lo Stato possiede la fonte ma ha bisogno che i suoi treni di GNL funzionino, di apparecchiature di processo su licenza occidentale, dei container e delle reti di distribuzione delle grandi società, e di una strada o di una rotta marittima aperta. Le grandi società hanno bisogno dei volumi del Qatar, anche se almeno per Air Liquide l’elio è un’attività piccola, fatta soprattutto di contratti. È una dipendenza reciproca in cui lo Stato possiede la molecola e le aziende possiedono la via verso il mercato.
La Russia mostra che cosa affronta un esportatore senza quella via. Il suo complesso dell’Amur era stato progettato come tre impianti di elio da circa 21 milioni di metri cubi l’anno ciascuno, e un incendio e un’esplosione nell’impianto del gas che lo alimenta hanno ritardato il primo. Nel 2023 Kornbluth sviluppò uno scenario: se un container compie quattro o cinque viaggi l’anno, i primi due impianti dell’Amur ne richiederebbero da 300 a 375, e i nuovi clienti di Gazprom potrebbero impiegare diversi anni per procurarseli. Le compagnie di navigazione occidentali hanno smesso di fare scalo nei porti russi, diradando le navi a Vladivostok, il principale porto di esportazione dell’elio russo. Linde, il partner occidentale di Gazprom nel progetto, ha sospeso i suoi accordi sull’Amur a causa delle sanzioni nel maggio 2022. La produzione russa del 2025 è stata molto inferiore ai 55-60 milioni di metri cubi di capacità che la stampa specializzata russa le attribuisce, e parte di ciò che è riuscita a vendere è arrivata nel mondo tramite la riesportazione dalla Cina, fino al divieto di Pechino. Gli analisti di Geopolitechs vedono formarsi dei blocchi, con l’elio nordamericano al servizio degli Stati Uniti e dei loro partner e l’elio russo attratto verso la Cina e l’Eurasia.
La dipendenza dal neon ha avuto un’origine diversa. Il posto dell’Ucraina nel mercato era un’eredità industriale sovietica: ogni impianto di ossigeno costruito per un’acciaieria sovietica era dotato di colonne per recuperare neon, kripton e xeno. Così gran parte del neon dei chip occidentali nasceva come sottoprodotto degli impianti di ossigeno al servizio delle acciaierie russe e veniva raffinato in Ucraina. I pianificatori sovietici costruirono quella dipendenza per l’acciaio sovietico, e l’industria dei chip l’ha ereditata. La risposta della Russia nel 2022 fu una scelta. Limitò le esportazioni di gas nobili fino alla fine di quell’anno, e un viceministro disse che l’obiettivo era «riorganizzare le catene che ora si sono spezzate e costruirne di nuove». Il ministro dell’Industria Denis Manturov fissò un obiettivo di 70.000 metri cubi di neon l’anno, che a suo dire avrebbe portato la quota russa del mercato mondiale dall’1 al 10 per cento. La Cina, dal canto suo, deteneva il 52 per cento degli impianti di purificazione del neon nel censimento del 2018, e la maggior parte delle nuove unità di separazione dell’aria per i gas rari si sta costruendo in Asia.
L'impianto di Odessa

Cryoin Engineering fermò il suo impianto di neon a Odessa il 24 febbraio 2022, il giorno dell'invasione. Nel marzo 2023 il servizio di sicurezza ucraino, l'SBU, accusò un'azienda di Odessa non nominata di aver venduto alla Russia gas inerte ad alta purezza e apparecchiature di lavorazione da usare nei mirini laser dei carri armati. La testata ucraina NV identificò l'azienda in Cryoin, e riferì che aveva fondato insieme ad altri una joint venture coreana in cui la società coreana JI Tech deteneva il 51 per cento. Un tribunale di Kiev trasferì i diritti societari e i beni sequestrati di Cryoin all'ARMA, l'agenzia ucraina per la gestione dei beni, che nel settembre 2025 dichiarò che il complesso non aveva bisogno di investimenti aggiuntivi per riprendere l'attività. Il 13 ottobre 2026 l'ARMA cercava di nuovo qualcuno che lo gestisse. Non sono state riportate condanne, confische definitive né riavvii, e non c'è traccia di produzione da parte della joint venture coreana. Ciò che il caso mostra è un impianto di purificazione, il passaggio scarso della catena del neon, che in tempo di guerra finisce nelle mani di un'agenzia statale: una forma di controllo statale diversa da un divieto di esportazione.
Abbondanza o carestia
Se i prossimi anni porteranno abbondanza o carestia dipende dalle ipotesi, e chi conosce il mercato ne fa di diverse.
Prima la durata. A marzo Kornbluth ha detto che se il fermo fosse durato più di sei mesi «saremo nella “Helium Shortage 5.0”». Il settore numera le sue grandi crisi dell’elio, e quel mese gli analisti usavano già il nome per la quinta in due decenni; la quarta è durata dal 2022 all’inizio del 2024. L’interruzione ha ormai superato abbondantemente i sei mesi, e la comunicazione di Edison estende la forza maggiore di QatarEnergy sul GNL fino alla fine di dicembre.
Poi la ripresa. La previsione di Lamba di un ritorno a circa tre quarti della produzione di prima è un’ipotesi. Ha anche detto agli investitori che nel lungo periodo l’elio sarà in eccesso, e che Linde ha acquisito nuovi clienti a lungo termine durante la stretta. La sua azienda è uno dei maggiori clienti di elio del Qatar, il che lo rende ben informato e non neutrale. Un eccesso più avanti e una stretta adesso possono essere veri entrambi. Ciò che li separa è la velocità con cui torna la produzione, la velocità con cui i contenitori tornano in posizione, e quanta domanda resta quando succede.
La domanda è la terza ipotesi. Kornbluth pensa che la produzione di chip «non raddoppierà la domanda come dicono i titoli». Gli analisti di S&P si aspettano che la domanda persa a favore dell’idrogeno e del riciclo nell’ultima serie di carenze resti persa, e prima della guerra prevedevano che la quota nordamericana della capacità mondiale di produzione di elio scendesse dal 57 per cento del 2025 al 43 per cento entro il 2030. E le esportazioni americane, per quanto siano cresciute, vengono da un’industria frenata dalla stessa scarsa capacità di raffinazione e dalla stessa lentezza delle autorizzazioni.
La nuova offerta richiede anni. Il quarto impianto del Qatar e il terzo dell’Amur sono previsioni. Exiger dice che Dry Piney, un progetto del Wyoming approvato dagli enti federali per la gestione del territorio nel dicembre 2025, non produrrà su scala commerciale prima dell’estate 2028, e i progetti più recenti sono ancora alla fase della messa in servizio o dei semplici obiettivi. Per i gas dell’aria, Richard Barnett di Supplyframe stimava nel 2022 che spostare altrove la produzione di neon avrebbe richiesto da nove mesi a due anni. Un gruppo sostiene un modello del tutto diverso. Hotspur Helium, una società di esplorazione il cui direttore tecnico è il geoscienziato di Durham Jon Gluyas, ha detto al Parlamento britannico che l’elio primario, trovato in giacimenti ricchi di azoto anziché insieme agli idrocarburi, sarebbe «indipendente dalla produzione di idrocarburi e dalle forze di mercato associate a questo settore», e che costituire scorte migliorerebbe la resilienza. L’argomento colpisce dritto il punto debole dell’offerta qatariota: il suo elio si ferma quando si ferma il suo GNL.
La domanda successiva è che cosa succede se elio e neon si fanno scarsi insieme. La coda prevista da Kornbluth suggerisce come verrebbe razionato l’elio: niente per i clienti senza contratto, tagli più drastici per palloncini e saldatura, assegnazioni alte per i produttori di chip e piene per la risonanza magnetica e l’aerospazio. Anche le scorte potrebbero attutire il colpo per le fabbriche di chip. A marzo le fabbriche coreane dichiaravano da uno a tre mesi di elio, e nel 2022 i produttori di chip avevano mesi di neon in due punti della catena. Se riserve del genere fossero ancora lì all’inizio di una doppia stretta, una stretta breve ricadrebbe con ogni probabilità sul fondo della coda dell’elio mentre le fabbriche attingessero alle loro scorte. In una stretta lunga, comincerebbe a contare la posizione della Cina nel neon. Nel censimento del 2018 aveva la quota maggiore delle raffinerie di neon, e a maggio 2026 era la prima fonte, in peso, delle importazioni giapponesi complessive di neon, kripton e xeno.
Resta così uno dei maggiori clienti di elio del Qatar che prevede un eccesso di offerta mentre dice agli investitori che non ci sono abbastanza serbatoi per spostare quello che esiste oggi.
Articoli correlati
- Perché il diesel resta scarso mentre le esportazioni di greggio si riprendono
- L’aritmetica di un taglio delle razioni
- Perché certi porti hanno più potere geopolitico di interi paesi
Letture consigliate
In qualità di Affiliato Amazon, Eikleaf riceve un guadagno dagli acquisti idonei. I link ai libri qui sotto sono link di affiliazione: se acquisti tramite essi, potremmo ricevere una piccola commissione senza costi aggiuntivi per te.
 How the World Ran Out of Everything: Inside the Global Supply ChainRacconta come i colli di bottiglia nei trasporti, la concentrazione dell’offerta nelle mani di pochi fornitori e il potere contrattuale delle imprese trasformino le interruzioni della produzione in un accesso diseguale ai beni essenziali.Chip war: La sfida tra Cina e USA per il controllo della tecnologia che deciderà il nostro futuroChip war: La sfida tra Cina e USA per il controllo della tecnologia che deciderà il nostro futuroSpiega l’importanza strategica delle fabbriche di semiconduttori e la concentrazione delle loro reti produttive, evidenziando come queste fabbriche siano grandi consumatrici di elio in competizione per forniture affidabili.
 The War Below: Lithium, Copper, and the Global Battle to Power Our LivesAttraverso dispute minerarie documentate spiega perché diversificare le forniture critiche e ampliare il riciclo richieda anni, approfondendo la parte dell’articolo sulle risposte alle carenze di elio.
Video consigliati
 2:15Guerra e sanità, Bassetti: “Risonanze magnetiche a rischio per carenza elio”Dalla Liguria, le ricadute concrete della guerra con l’Iran sull’elio per le risonanze magnetiche: chi resta senza quando l’offerta si blocca.
 13:06Why you should care about a helium shortage | 60 MinutesVisita i laboratori e i produttori di chip di cui parla l’articolo, mostrando come le consegne interrotte colpiscano ricerca e produzione.
 5:33Why There Is A Helium ShortageSpiega la dipendenza dell’elio dall’estrazione di gas naturale e dalla riserva statunitense; utile contesto storico, con previsioni ormai superate.
Come citare questo articolo
Lena Martin. “Chi riceve l’elio quando le scorte scarseggiano.” Eikleaf, 2 novembre 2026. https://www.eikleaf.com/it/who-gets-helium-when-supplies-run-short/
Avvertenza sull’IA generativa
Alcuni contenuti di questa pagina sono stati generati e/o modificati con l’ausilio di un’IA generativa.
Media
Container per il trasporto di elio a Tokyo – Wikimedia Commons (Foto: Gazouya-japan, CC BY-SA 4.0)
Sezione di un magnete per risonanza magnetica nucleare – Wikimedia Commons (Foto: Z22, CC BY-SA 4.0)
Riserva federale di elio, Amarillo, Texas – Bureau of Land Management, Wikimedia Commons
Fonti principali e riferimenti
CBS News, 60 Minutes. “Helium is way more important than you might think. And the supply chain is in crisis.” 18 October 2026. https://www.cbsnews.com/news/iran-war-impacts-helium-needed-for-big-tech-60-minutes/; CBS News, 60 Minutes. “Helium in short supply as Iran war continues” (transcript). 18 October 2026. https://www.cbsnews.com/news/helium-in-short-supply-as-iran-war-continues-60-minutes-transcript/
Goodin, Robert C. “Helium and Rare Gases.” Mineral Commodity Summaries 2026, pp. 96–97. U.S. Geological Survey, February 2026. https://pubs.usgs.gov/periodicals/mcs2026/mcs2026-helium.pdf; U.S. Geological Survey. “Helium and Rare Gases Statistics and Information.” https://www.usgs.gov/centers/national-minerals-information-center/helium-and-rare-gases-statistics-and-information
Harper, Gavin D. J. “The world’s supply of helium is being threatened by the Iran war.” The Conversation, 2 April 2026. https://theconversation.com/the-worlds-supply-of-helium-is-being-threatened-by-the-iran-war-278811
QatarEnergy LNG. “Ras Laffan Helium.” Undated. https://www.qatarenergylng.qa/english/Operations/Ras-Laffan-Helium
Crowley, John. “Qatari LNG shutdown puts 11% of global helium supply at risk.” AGBI, 25 March 2026. https://www.agbi.com/industry/2026/03/qatari-lng-shutdown-puts-11-of-global-helium-supply-at-risk/
Croteau, Jameson. “Up in the air: War in Middle East shakes helium supply chain.” Chemical Week, 16–23 March 2026. https://chemweek.mydigitalpublication.com/publication/?i=862496&article_id=5129452
Chan, Kelvin. “Iran war halts Qatar helium output, threatening global tech supply chains.” Associated Press, 21 March 2026. https://apnews.com/article/iran-chips-semiconductor-helium-exports-war-fe934332f7c83bb722ca87db22cd57d0
European Commission Joint Research Centre. “Rare Gases (Krypton, Neon, Xenon): Impact assessment for supply security.” 2022. https://rmis.jrc.ec.europa.eu/uploads/JRC130349_01_rare_gases.pdf
Exiger. “Iran War Disrupts One-Third of Global Helium Supply.” March 2026. https://exiger.com/perspectives/iran-war-disrupts-one-third-of-global-helium-supply/
Interfax. “Russian govt brings in temporary authorization procedure for helium exports until end of 2027 – document.” 14 April 2026. https://interfax.com/newsroom/top-stories/117116/
TKS.ru. “Россия ввела временные ограничения на экспорт гелия на фоне дефицита на мировом рынке.” 15 April 2026. https://www.tks.ru/news/nearby/2026/04/15/0001/rossiya-vvela-vremennyie-ogranicheniya-na-eksport-geliya-na-fone-defitsita-na-mirovom-ryinke/
Bousso, Ron. “Middle East LNG industry remains hostage of Iran war: Bousso.” Reuters column, published by Cyprus Mail, 12 October 2026. https://cyprus-mail.com/2026/10/12/qatar-lng-exports-remain-severely-disrupted-despite-recovery-in-gulf-oil-shipments
Linde plc. “Linde plc 3Q26 Earnings Teleconference and Webcast – Transcript.” 29 October 2026, pp. 19–20. https://assets.linde.com/-/media/global/corporate/corporate/documents/investors/quarterly-earnings/investor-call-transcript-3q26.pdf
Linde. Form 10-Q, quarter ended 30 June 2026. https://www.sec.gov/Archives/edgar/data/1707925/000162828026051289/lin-20260630.htm
Linde. “Linde Commissions World-Scale Helium Storage Cavern.” 30 July 2025. https://www.linde.com/news-and-media/2025/linde-commissions-world-scale-helium-storage-cavern
Financial News (fnnews). “‘반도체 생산 필수’ 헬륨 가격 폭등…삼성·SK, 재활용 및 공급처 다변화 총력.” 16 March 2026. https://www.fnnews.com/news/202603161115458829
CEO Score Daily. “[그래픽] 헬륨 국내 수입 현황.” 15 April 2026. https://ceoscoredaily.com/page/view/2026041510520276631
Kyodo News. “ヘリウム調達に事業者不安.” 4 April 2026. https://www.oanda.jp/lab-education/market_news/kn_2026040401000867/
Gaspedia. “ヘリウム・希ガス・カルシウムカーバイド輸入統計(2026年5月分).” 17 July 2026. https://igaspedia.com/2026/07/17/trade-statistics-import-202605/
Geopolitechs. “Why China banned helium exports.” 10 July 2026. https://www.geopolitechs.org/p/why-china-banned-helium-exports
Park Eun-Ha. “China Bans Helium Exports Just Before the Strait of Hormuz Is Closed Again···‘Country First’ Export Controls.” The Kyunghyang Shinmun, 12 July 2026. https://www.khan.co.kr/en/article/202607121615027
Ministry of Commerce of the PRC and General Administration of Customs. Announcement No. 29 of 2026. 10 July 2026. https://www.mofcom.gov.cn/zcfb/blgg/gg/2026/art/2026/art_e715aef77348447fb40cea835cdd8015.html; Ministry of Commerce of the PRC. Regular press conference. 16 July 2026. https://english.mofcom.gov.cn/News/PressConference/art/2026/art_d8b26b203a094bf495910da2872e4779.html
Kalin, Stephen, and Tom Finn. “Qatar closes helium plants amid rift with Arab powers.” Reuters, published by Gulf News, 13 June 2017. https://gulfnews.com/business/qatar-closes-helium-plants-amid-rift-with-arab-powers-1.2043656
Kornbluth, Phil. “Helium Shortage 4.0: What caused it and when will it end?” Innovation News Network, 4 April 2023. https://www.innovationnewsnetwork.com/helium-shortage-4-0-what-caused-it-and-when-will-it-end/29255/
Donevan, Connor, and Justine Kenin. “Helium prices are blowing up. Here’s what is causing the increase.” NPR, 17 June 2022. https://www.npr.org/transcripts/1105970804
Gardner Cryogenics. Helium storage and transport specification sheet. September 2020. https://www.gardnercryo.com/wp-content/uploads/2020/11/Gardner-Sell-Sheet_Helium_Sep2020.pdf
U.S. Department of Energy. “Energy Department Designates Helium as Critical Material.” 23 October 2026. https://www.energy.gov/articles/energy-department-designates-helium-critical-material-strengthen-american-manufacturing; U.S. Department of Energy, Office of Critical Minerals and Energy Innovation. “Critical Material List; Addition of Helium.” Federal Register 91, no. 206, p. 67558, document 2026-21884, 27 October 2026. https://www.govinfo.gov/content/pkg/FR-2026-10-27/pdf/2026-21884.pdf
U.S. Geological Survey. “U.S. Geological Survey releases 2022 list of critical minerals.” February 2022. https://www.usgs.gov/news/national-news-release/us-geological-survey-releases-2022-list-critical-minerals
Rooney, Josh. “Qatari helium shortages.” IUMI newsletter, 9 June 2026. https://iumi.com/newsletter-june-2026/qatari-helium-shortages/
TSMC. First-quarter 2026 earnings conference transcript. 16 April 2026. https://investor.tsmc.com/chinese/encrypt/files/encrypt_file/reports/2026-04/3cef85204275f94fd111485cfdf4adb3c0263c45/TSMC%201Q26%20Transcript.pdf
Fierce Medtech. “MRI providers keep eye on rising helium prices amid war in Iran.” 23 March 2026. https://www.fiercebiotech.com/medtech/mri-providers-keep-eye-rising-helium-prices-amid-war-iran
National Research Council. Selling the Nation’s Helium Reserve. National Academies Press, 2010. https://www.nationalacademies.org/read/12844/chapter/4
Bureau of Land Management. “BLM accepts bids for the sale of Federal Helium System.” 7 March 2024. https://www.blm.gov/announcement/blm-accepts-bids-sale-federal-helium-system
KFDA NewsChannel 10. “Bureau of Land Management closes sale of Cliffside helium plant in Amarillo.” 28 June 2024. https://www.newschannel10.com/2024/06/28/bureau-land-management-closes-sale-cliffside-helium-plant-amarillo
House Committee on Oversight and Government Reform. Letter to the Department of the Interior and GSA on the Federal Helium System sale. 13 March 2025. https://oversight.house.gov/wp-content/uploads/2025/03/2025-3-12-Letter-to-DOI-and-GSA-Federal-Helium-System-Sale.pdf
Gas Review. “METI Grands Subsidizes for Helium Stockpile, Domestic Production/Recycling of Rare Gases.” 23 August 2023. https://gasmos.gasreview.co.jp/column/1185/
European Union. Regulation (EU) 2024/1252 (Critical Raw Materials Act), Annex II. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=OJ%3AL_202401252
Philips. “Leading the charge in making a change: how Philips BlueSeal MRI magnet technology uses less helium.” 29 November 2022. https://www.philips.com/a-w/about/news/archive/standard/news/articles/2022/20221129-leading-the-charge-in-making-a-change-how-philips-blueseal-mri-magnet-technology-uses-less-helium-to-help-patients-receive-quality-precision-diagnosis.html; Philips Australia. “Helium-free MRI.” Undated; accessed 30 October 2026. https://www.philips.com.au/healthcare/technology/blueseal-helium-free-mri
Siemens Healthineers. Magnetom Flow FDA clearance. 8 January 2026. https://www.siemens-healthineers.com/en-us/press-room/press-releases/magnetom-flow-mr-platform-fda-clearance
GE HealthCare. “Freelium: Helium-free MRI technology.” https://www.gehealthcare.com/en-us/products/magnetic-resonance-imaging/freelium-helium-free-mri
TechCrunch. “SpaceX’s acquisition of Swarm is paying off with new Starlink thrusters.” 3 March 2023. https://techcrunch.com/2023/03/03/spacexs-acquisition-of-swarm-is-paying-off-with-new-starlink-thrusters
Kaplan, Karen H. “Helium shortage hampers research and industry.” Physics Today, 1 June 2007. https://physicstoday.aip.org/news/helium-shortage-hampers-research-and-industry
ASP Isotopes Inc. “ASP Isotopes Inc. Announces that Renergen Limited’s Virginia Gas Project has Achieved Stable Liquid Helium Production.” Press release, Exhibit 99.1, 26 October 2026. https://ir.aspisotopes.com/sec-filings/all-sec-filings/content/0001193125-26-431084/aspi-ex99_1.htm
Pulsar Helium. Topaz project. https://pulsarhelium.com/projects/topaz/
Cacouris, Ted, and Emmanuel Rausa. “How One Light Source Manufacturer Overcame The 2015 Neon Crisis.” Photonics Online, 12 November 2015. https://www.photonicsonline.com/doc/how-one-light-source-manufacturer-overcame-the-neon-crisis-0001
Laser Focus World. “Cymer second-generation lithography lasers reduce neon consumption.” 16 December 2015. https://www.laserfocusworld.com/lasers-sources/article/16557989/cymer-second-generation-lithography-lasers-reduce-neon-consumption
Shead, Sam. “Chip industry under threat with neon production set to fall off a cliff following Russia’s invasion of Ukraine.” CNBC, 25 March 2022. https://www.cnbc.com/2022/03/25/russia-ukraine-war-laser-neon-shortage-threatens-semiconductor-industry.html
Martin, Dylan. “Chip world’s major suppliers of neon gas shutter in Ukraine.” The Register, 11 March 2022. https://www.theregister.com/2022/03/11/ukraine_neon_supplies/
Gigaphoton. “Gigaphoton Develops Gas Recycling System for ArF Excimer Lasers.” 30 September 2026. https://www.gigaphoton.com/sc/news/10052
General Services Administration. “GSA Announces Sale of Federal Helium System Assets – Updated.” 22 June 2023, updated 26 July 2023. https://www.gsa.gov/about-gsa/newsroom/former-gsa-regional-news-archive/region-7-newsroom/greater-southwest-feature-stories-and-news-release/gsa-announces-sale-of-federal-helium-system-assets-06222023
U.S. Department of the Interior. “Report to Congress on Items Required by Sec. 19 of the Helium Stewardship Act of 2013, Public Law 113-40, as Authorized under 50 U.S.C. 167.” September 2015. https://www.blm.gov/sites/blm.gov/files/NM_Report%20to%20Congress%20Section%2019%20HSA_FINAL%20to%20DC%20062015%20Sec%20508%20Compliant.pdf
Zhou Zhaoheng, Zhou Donglin, Wang Jianfu and Wang Lidong. “Feasibility and key technologies for the construction of salt cavern helium storage in China.” Oil & Gas Storage and Transportation, 2024. https://yqcy.pipechina.com.cn/cn/article/doi/10.6047/j.issn.1000-8241.2024.03.003
Nuttall, William J., Richard H. Clarke and Bartek A. Glowacki. “Stop squandering helium.” Nature 485, 573–575, published online 30 May 2012; issue dated 31 May 2012. https://www.nature.com/articles/485573a
The Peninsula. “Helium2 plant at RasGas begins output.” 9 July 2013. https://thepeninsulaqatar.com/article/09/07/2013/helium2-plant-at-rasgas-begins-output; The Peninsula. “RasGas awards two major deals for Helium 3 project.” 29 October 2015. https://thepeninsulaqatar.com/article/29/10/2015/RasGas-awards-two-major-deals-for-Helium-3-project
Reisch, Marc S. “Air Liquide Adds Helium In Qatar.” Chemical & Engineering News, 10 May 2010. https://cen.acs.org/articles/88/i19/Air-Liquide-Adds-Helium-Qatar.html
Air Products. “Air Products Building Helium Plant for RasGas; Wins Long-Term Helium Supply Contract.” 28 October 2015. https://investors.airproducts.com/node/23476/pdf
Reuters. “Russia limits exports of noble gases, a key ingredient for making chips.” Published by Yahoo News, 2 June 2022. https://malaysia.news.yahoo.com/russia-limits-exports-noble-gases-172858402.html
Interfax. “Russia launches new neon production, ready to export purified inert gases for microelectronics – Russian minister.” 26 July 2022. https://interfax.com/newsroom/top-stories/81615/
LB.ua. SBU statement on an Odesa inert-gas company. 23 March 2023. https://lb.ua/society/2023/03/23/549784_sbu_vikrila_kompaniyu_odesi_yaka.html
NV. “Ukrainian neon manufacturer, suspected of collaboration, moves production to South Korea.” 12 April 2023. https://english.nv.ua/business/neon-manufacturer-cryoin-engineering-accused-of-treason-moves-production-to-korean-ukraine-news-50317320.html
ARMA (Asset Recovery and Management Agency of Ukraine). Market consultations on managing the inert-gas production complex. 19 September 2025. https://arma.gov.ua/en/news/typical/arma-rozpochalo-rinkovi-konsultatsii-schodo-upravlinnya-kompleksom-z-virobnitstva-inertnih-gaziv; ARMA. “АРМА шукає управителя для виробника рідкісних газів «Кріоін Інжинірінг».” 13 October 2026. https://arma.gov.ua/index.php/news/typical/arma-shukae-upravitelya-dlya-virobnika-ridkisnih-gaziv-krioin-injiniring
Hotspur Helium. Written evidence CRM0048 to the UK Parliament. https://committees.parliament.uk/writtenevidence/165270/pdf/
Edison. Press release on QatarEnergy’s extension of force majeure on LNG deliveries to the end of December. 27 October 2026. https://www.edison.it/it/edison-qatarenergy-estende-forza-maggiore-fino-fine-dicembre
Council of the European Union. “EU sanctions against Russia: questions and answers.” Undated; accessed 30 October 2026. https://www.consilium.europa.eu/en/policies/sanctions-against-russia-explained/