Este artigo foi traduzido automaticamente. A versão original está disponível em inglês.
Última atualização: · 29 min de leitura
Em resumo
A cada dois meses, mais ou menos, um laboratório da Universidade de Chicago despeja cerca de 100 litros de hélio líquido nos seus ímãs. Este ano, o fornecedor habitual ofereceu metade. Mesmo assim, as exportações americanas de hélio teriam subido 70% depois que a guerra com o Irã cortou as do Catar. A escassez não está na rocha. Está numa cadeia estreita de liquefatores, caixas isoladas que conservam a carga por semanas e contratos que vendem a produção com anos de antecedência. Quando a oferta falha, um punhado de empresas de gases decide de quem é a parte que encolhe, e o laboratório não tem lugar nessa mesa.
Índice
A cada dois meses, mais ou menos, Joe Sachleben despeja cerca de 100 litros de hélio líquido nos ímãs dos aparelhos de ressonância magnética nuclear que ele opera na Universidade de Chicago. Este ano, seu fornecedor habitual lhe ofereceu metade do que ele usou no ano passado. Ele encontrou um fornecedor reserva, e em setembro esse fornecedor avisou que estava prestes a ficar sem estoque. Numa entrevista transmitida em 18 de outubro, Sachleben disse que, se não aparecesse mais hélio, teria de decidir “qual máquina vamos sacrificar”.
O hélio do Catar parou em março, quando a guerra com o Irã fechou o complexo de gás de Ras Laffan. No papel, é um buraco que os Estados Unidos podem ajudar a tapar. O país é tido como o maior produtor de hélio do mundo e, até 18 de outubro, suas exportações de hélio teriam subido 70% desde o início da guerra. Mais hélio americano está indo para o exterior. Então por que um laboratório em Chicago não consegue o suficiente?
Porque entre o hélio no subsolo e o hélio na porta do laboratório há uma cadeia estreita em cada elo: usinas de gás que em geral o produzem como subproduto, um punhado de liquefatores, uma pequena frota de caixas isoladas que conservam a carga por algumas semanas, poucas estradas e rotas marítimas, e contratos que vendem a produção com anos de antecedência. Quando um elo falha, as empresas que detêm esses contratos decidem onde cai a perda. O laboratório de Sachleben é cliente regular. Recebeu metade.
Subproduto de um subproduto
Ninguém fabrica hélio. Ele se forma no subsolo ao longo de bilhões de anos, com o decaimento do urânio e do tório, acumula-se em bolsões de gás natural e, uma vez liberado, sobe e escapa para o espaço. Quase todo ele é recuperado onde o gás natural por acaso o contém em quantidade suficiente e alguém construiu uma usina para extraí-lo, embora alguns exploradores já estejam perfurando poços só em busca de hélio.
O Catar é o caso extremo. O gás do seu campo North Field tem cerca de 0,04% de hélio, um traço, mas o campo é tão gigantesco que os recursos de hélio identificados no Catar, cerca de 10,1 bilhões de metros cúbicos, equivalem a uns cinquenta anos de tudo o que o mundo produziu em 2025. Hélio na rocha não falta ao Catar.
O problema está na origem do hélio catariano. Ele é separado do gás que alimenta os trens de GNL, as gigantescas usinas de refrigeração que transformam gás natural em líquido para exportação. “Não há produção de hélio se a produção de GNL está parada”, diz Anish Kapadia, da AKAP Energy, que assessora investidores nos dois mercados. A produção de hélio do Catar é, portanto, um efeito colateral da sua produção de GNL, que por sua vez é um efeito colateral de os navios-tanque conseguirem ou não entrar e sair do Golfo. Subproduto de um subproduto.
Em 2025 o mundo produziu cerca de 190 milhões de metros cúbicos de hélio. Os Estados Unidos responderam por 81 milhões e o Catar por 63, de modo que dois países produziram cerca de três quartos da oferta. A fabricação de chips ficou com cerca de 18% do consumo mundial naquele ano, e a ressonância magnética com cerca de 14%. As fábricas de chips sopram hélio no verso das lâminas de silício durante a gravação para retirar o calor de forma rápida e uniforme. Alguns discos rígidos de alta capacidade são selados com ele dentro. E abaixo de cerca de −256 °C, uns 17 graus acima do zero absoluto, nada o substitui, e é nesse território que os ímãs supercondutores, nos aparelhos dos hospitais e no laboratório de Sachleben, precisam viver.
O neônio, vizinho do hélio na tabela periódica, funciona num sistema totalmente diferente. Ele representa 0,0018% do ar e só é recuperado em usinas de separação de ar muito grandes, a maioria delas ligada a siderúrgicas, e depois purificado numa etapa à parte, num pequeno número de plantas; uma contagem incompleta de 2018 encontrou menos de 20. A maior parte do neônio do mundo vai para os lasers que imprimem padrões nos chips.
O que parou em Ras Laffan
A guerra começou em 28 de fevereiro. Em 2 de março a QatarEnergy interrompeu a produção de GNL e a produção associada em Ras Laffan e, em 4 de março, declarou força maior, invocando a cláusula contratual que busca liberá-la de obrigações de entrega que não pode cumprir.
As três plantas de hélio de Ras Laffan, todas de controle majoritário da QatarEnergy, produziam cerca de 68 milhões de metros cúbicos de hélio por ano, vendidos sob contrato à Linde, à Air Liquide, à Messer, à Iwatani e a várias outras empresas de gases. O Catar respondeu por mais de 34% das exportações mundiais de hélio em 2025, e Ras Laffan é uma das poucas plantas do mundo cujo hélio é qualificado para uso em fábricas de semicondutores. Fábricas de chips não aceitam gás de uma fonte nova na base da confiança.
Depois vieram os ataques. Uma das três plantas de hélio já estava parada para o conserto de um gasoduto quando eles atingiram o complexo. Os ataques de 18 e 19 de março tiraram de operação 14% da capacidade de exportação de hélio do Catar e 17% da sua capacidade de GNL, disse em 19 de março o presidente-executivo da QatarEnergy, Saad al-Kaabi. Ele acrescentou que levaria pelo menos três anos para restaurar o complexo por completo.
Dois números descrevem a perda, e eles medem coisas diferentes. Em 7 de abril, o primeiro-ministro da Rússia, Mikhail Mishustin, disse que a oferta mundial de hélio havia caído “quase um terço”, o que corresponde aos 63 milhões de metros cúbicos do Catar, num total de 190, caindo para praticamente nada. É o tamanho do buraco no seu ponto mais fundo. A previsão de Kapadia, feita em 25 de março, era de que cerca de 11% da oferta mundial poderia se perder ao longo de todo o ano de 2026, um número para o ano, e não para o momento.
O hélio do Catar sai dos seus trens de GNL, de modo que os números de GNL de setembro e outubro mostram quão abalada ainda estava a matéria-prima do seu hélio. As exportações catarianas de GNL em setembro ficaram abaixo de um quarto da média de antes da guerra, outubro caminhava para um número ainda menor e, em 27 de outubro, a companhia de energia italiana Edison disse que a força maior da QatarEnergy sobre suas cargas de GNL iria agora até o fim de dezembro. Em 29 de outubro, Sanjiv Lamba, presidente-executivo da Linde, disse a investidores que esperava que o Catar voltasse a cerca de três quartos da sua produção anterior.
Quem sentiu o golpe dependeu de onde comprava. A Coreia do Sul comprou cerca de dois terços do seu hélio de 2025 no Catar e incluiu o hélio numa lista de 14 materiais da cadeia de chips que monitora por causa da guerra. O Japão comprou cerca de 60% dos Estados Unidos e 37% do Catar em 2025, e cerca de 70% do hélio líquido japonês serve para manter frios os aparelhos de ressonância magnética dos hospitais. Em abril, o ministério do comércio disse que os estoques levariam o país até o início de maio e que a oferta americana poderia então cobrir os volumes perdidos do Oriente Médio. As importações registradas em maio foram quase inteiramente americanas, sem nada do Catar. Mohammad Ahmad, que dirige a empresa de dados de cadeias de suprimento Z2Data, disse em março que o Japão estava menos exposto que a Coreia ou Taiwan exatamente por isso, e que os fabricantes de chips haviam formado estoques maiores e melhorado a reciclagem desde a pandemia.
A entrega é o produto
Acompanhe um lote. Na primeira planta de hélio de Ras Laffan, o hélio bruto retirado do fluxo de gás é purificado e liquefeito, e o líquido enche mais de 500 contêineres por ano, sob contratos de venda com a Linde e a Air Liquide. Dali ele precisa seguir por terra e por mar, chegar ao depósito de um distribuidor, ser transvasado ou entregue a um usuário, e então o contêiner vazio tem de voltar para ser enchido de novo. Cada etapa depende da anterior.
A caixa de quarenta dias

Um tanque padrão de hélio líquido comporta mais de 41.000 litros dentro de uma estrutura ISO de 40 pés, de modo que pode viajar num caminhão ou num navio porta-contêineres como qualquer outra caixa. Por dentro, é uma garrafa térmica caríssima. Nenhum isolamento é perfeito. O calor entra, o líquido esquenta, a pressão sobe e uma válvula de alívio libera hélio para manter o tanque seguro. Cada liberação é produto perdido, e é por isso que um contêiner em trânsito conserva seu líquido por algo entre 35 e 48 dias. Em março, cerca de 200 desses contêineres, de aproximadamente US$ 1 milhão cada, estavam presos no Oriente Médio. Phil Kornbluth, consultor de hélio que já dirigiu o negócio global de hélio da empresa de gases BOC, estimou o total mundial em “uns dois mil”, muitos deles parados, cheios ou vazios, no Catar ou em navios a caminho de lá. Em 2023 ele contou dois fabricantes estabelecidos, a Gardner Cryogenics e a Linde Engineering, ambos com prazos de entrega de mais de 18 meses.
A estrada pesa tanto quanto a caixa. Em junho de 2017, quando a Arábia Saudita fechou sua fronteira com o Catar, a rota terrestre do hélio catariano foi cortada, e as duas plantas que o Catar tinha na época pararam assim que todos os contêineres e tanques de armazenamento ficaram cheios. “O hélio é a mercadoria mais afetada por este bloqueio”, disse Kornbluth na ocasião, porque provavelmente era a única coisa que o Catar produzia em escala mundial que havia sido cortada por completo. Este ano, com Ormuz fechado ao tráfego normal, os contêineres teriam de atravessar a Arábia Saudita de caminhão até Jidá, no mar Vermelho, ou descer até Salalah, em Omã, para encontrar um navio. Kornbluth disse em março que reposicionar as caixas encalhadas seria muito provavelmente “a pior parte da escassez”. Desviar rotas exige caminhões, tempo e caixas que o setor não tem sobrando, e no fim de outubro Lamba disse que não havia tanques suficientes para sustentar esse tipo de desvio.
Na ponta final, a cadeia se divide. Ímãs convencionais como os de Sachleben precisam de entregas de líquido. A soldagem, a detecção de vazamentos e boa parte do trabalho de laboratório usam o hélio como gás.
Nada disso significa que todo choque de hélio seja um problema de transporte. Cada um teve sua própria combinação. 2017 foi um problema de corredor e de contêineres; a produção ia bem e simplesmente não tinha para onde ir. Em 2022 a produção falhou: a unidade de enriquecimento de hélio bruto do governo americano ficou parada de janeiro a junho, tirando mais de 10% da capacidade mundial, enquanto o novo complexo russo de Amur sofreu um incêndio em outubro de 2021 e uma explosão seguida de incêndio em janeiro de 2022. 2026 combinou as duas coisas, com a produção interrompida, um corredor fechado e contêineres encalhados no lugar errado. Num choque de hélio, a restrição decisiva é o elo que tiver menos substitutos naquele momento.
O que não muda é que cada etapa está em poucas mãos e não tem substituto rápido. Ras Laffan é uma das poucas fontes qualificadas para fábricas de chips. Para os gases raros que os fabricantes de chips usam, certificar a pureza de um fornecedor novo pode levar vários meses ou mais de um ano. O hélio guardado nas cavernas subterrâneas da Air Products e da Linde no Texas precisa passar pelas plantas de purificação e liquefação dessas empresas no Kansas antes de poder ser exportado como líquido. E a produção americana é contida pela capacidade limitada de refino e por licenciamentos demorados.
Quem recebe 50%
As decisões descem em cascata. A QatarEnergy invocou força maior nos contratos com as empresas que compram seu hélio, buscando se liberar das obrigações de entrega, e essas empresas, por sua vez, decidem quanto cada um dos seus próprios clientes recebe. “As decisões-chave de alocação ficam com a camada dos fornecedores de gases industriais”, escreveu em março a Exiger, empresa de risco de cadeias de suprimento, citando a Linde, a Air Liquide, a Air Products, a Messer e a Iwatani. A alocação em si é aritmética simples: o fornecedor oferece a cada cliente uma fração do que ele comprava antes, e foi assim que o laboratório de Chicago acabou recebendo a oferta de 50% do volume do ano anterior.
Em março, Kornbluth esboçou como a fila provavelmente se formaria. A ressonância magnética e o setor aeroespacial receberiam tudo de que precisam, os fabricantes de chips porcentagens altas, a soldagem e os balões de festa “cortes muito mais fortes”, e “clientes sem contrato não serão abastecidos”. A última escassez oferece um precedente. Em 2022, quatro dessas cinco grandes declararam força maior e puseram os clientes sob regime de cotas, com exceção da Air Products, e ele chamou o setor de oligopólio. Os clientes recebiam de 45% a 65% do seu volume histórico, conforme o fornecedor. A Universidade de Nebraska fez o mesmo tipo de escolha dentro dos seus muros, reservando seu hélio para uso médico e abandonando os balões que a torcida do time de futebol americano soltava depois do primeiro ponto nos jogos em casa. A fila funcionou da mesma forma em 2007, quando a BOC, hoje parte da Linde, impôs cotas, mas racionou menos as instalações de ressonância magnética do que as suas outras contas.
Os casos observados este ano são menos arrumados que a previsão. O laboratório de Chicago tinha fornecedor e mesmo assim foi cortado pela metade, e seu fornecedor reserva ficou com pouco. A Polar Semiconductor, fabricante de chips em Minnesota onde de 40% a 50% das máquinas da fábrica usam hélio de alguma forma, compra de três fornecedores justamente para se proteger, e um deles a colocou sob regime de cotas. Em junho, a associação das seguradoras marítimas, a IUMI, citou relatos de fabricantes de chips asiáticos recebendo cerca de metade dos volumes normais. Ter um contrato não era garantia de entregas integrais. A exposição de um comprador dependia de como seus fornecedores classificavam o uso que ele fazia do hélio, a que outras fontes ele podia recorrer e de quanto mantinha em estoque.
Os maiores compradores se prepararam para isso. A TSMC disse em abril que mantém estoque de segurança e compra hélio de vários fornecedores em regiões diferentes, e que não esperava efeito de curto prazo sobre suas operações. As fábricas coreanas, que normalmente mantinham cerca de duas semanas de hélio de grau eletrônico, elevaram esse estoque para entre um e três meses depois de 2022. Katie Grant, que chefia a área de ressonância magnética da Siemens Healthineers na América do Norte, disse em março que a empresa trabalha com vários fornecedores e arranjos de armazenamento. Kyle MacKinnon, da Premier, que compra suprimentos para hospitais americanos, disse no mesmo mês: “Não estamos vendo sinais de um apagão” entre os hospitais dos Estados Unidos. São grandes compradores, com vários fornecedores, estoques à disposição e lugares altos na fila. Um laboratório universitário com um fornecedor habitual e um reserva não tem nenhuma dessas vantagens, e é assim que a mesma escassez pode parecer administrável vista de uma rede de hospitais e existencial vista de um laboratório cheio de ímãs.
Os preços se moveram por canais específicos. O mercado à vista responde por apenas cerca de 2% do mercado de hélio em tempos normais, e os preços à vista haviam dobrado em relação ao nível de antes da guerra em março e triplicado em outubro. Em março, Kornbluth alertou que os preços dos contratos “podiam subir muito”. A Seagate e a Western Digital, que fabricam discos cheios de hélio, já haviam alocado sua produção de 2026 e aumentado preços, e a distribuidora americana Airgas teria declarado força maior sobre o hélio.
Para as empresas de gases, o hélio é um negócio pequeno, movido a contratos longos. Ele representa apenas uma pequena porcentagem das vendas da Air Liquide, e 80% das suas vendas de hélio são contratos de longo prazo com fabricantes de eletrônicos. Lamba disse a investidores que a Linde havia fechado contratos de longo prazo com clientes novos durante a crise. Numa escassez, ser o fornecedor que ainda consegue entregar conquista clientes por anos.
Juntando as peças, o mapa do poder fica bastante claro. A QatarEnergy controla a fonte. As grandes fornecedoras de gases controlam a conversão, os contratos, a distribuição e a ordem da fila. Até elas admitem o limite disso. “Não controlamos as fontes”, disse em março o presidente-executivo da Air Products, Eduardo Menezes.
O que os Estados podem fazer
Os governos também têm a mão na válvula, e de mais de uma maneira.
A primeira é a licença de exportação. O substituto óbvio do Catar é a Rússia (“O único substituto viável de porte para o Catar é a Rússia”, diz Kapadia), mas a UE proíbe importações de hélio russo, e Moscou depois acrescentou seu próprio freio. O Decreto 404 exige aprovação do primeiro-ministro ou de um vice-primeiro-ministro para exportações de hélio para fora da União Econômica Eurasiática de 14 de abril de 2026 até o fim de 2027, oficialmente para garantir o abastecimento interno. A Rússia produziu cerca de 18 milhões de metros cúbicos em 2025. Uma estimativa da imprensa especializada russa situa o consumo interno em pouco mais de 4 milhões, e analistas da NEFT Research chamaram a regra de “muito ambígua”.
A China agiu em 10 de julho com uma “proibição temporária de exportação” de hélio, sem data para terminar e com uma frase informando que ajustes posteriores seriam anunciados à parte. A razão declarada pelo ministério do comércio foi o abastecimento interno, e Gary Ng, economista-chefe do Natixis, leu a medida como proteção à indústria chinesa, não como pressão sobre outros. A ironia é que a China importa a maior parte do seu hélio: de 84% a 87% do que usa, cerca de 98% disso vindo do Catar e da Rússia. Também exportava um pouco, em parte provavelmente hélio russo de passagem, e a proibição fechou esse comércio junto com o resto.
A segunda é a propriedade. Os Estados Unidos criaram uma reserva federal de hélio em 1960, armazenando hélio bruto no subsolo do Bush Dome, perto de Amarillo. Uma lei de 1996 mandou vender praticamente toda ela, e em 2010 o National Research Council concluiu que a liquidação “afetou negativamente usuários críticos de hélio”. Em 2024 o sistema inteiro passou para a Messer, por duas propostas aceitas que somaram cerca de US$ 423 milhões, e a Comissão de Supervisão da Câmara dos Representantes fez perguntas sobre a venda em março de 2025. O que a venda mudou foi quem é dono da reserva de segurança e que obrigação pública vem junto. Ela não criou a concentração do setor, que o mesmo relatório de 2010 já descrevia: “boa parte da cadeia de suprimento é dominada por poucas empresas”. E o armazenamento privado acrescentou desde então capacidade real, incluindo a caverna de armazenamento da Linde em Beaumont, no Texas, com espaço para cerca de 85 milhões de metros cúbicos (mais de 3 bilhões de pés cúbicos, a unidade que o setor americano usa). Menezes diz que o mercado ficou “muito mais volátil” depois que o vendedor federal saiu de cena. O governo americano hoje não tem nenhum estoque próprio de hélio.
A terceira é a classificação e o dinheiro, e outubro trouxe as duas coisas. Em 23 de outubro, o Departamento de Energia classificou o hélio como material crítico, decisão publicada no Federal Register quatro dias depois. O hélio havia sido retirado em 2022 da lista federal de minerais críticos, que é outra, de modo que se trata de uma espécie de reviravolta, feita por outro departamento. O ministério japonês do comércio certificou o estoque de hélio da Iwatani para receber subsídio e inclui o hélio e os gases raros entre as substâncias importantes do seu programa de segurança do abastecimento de chips. É um estoque comercial subsidiado, não uma reserva do governo. A UE classifica o hélio como matéria-prima crítica, embora não entre as estratégicas.
Os Estados, portanto, alcançam muito além das suas fronteiras. Decidem quem pode vender, quem é dono da rocha, quem recebe subsídio e o que conta como crítico. Os fornecedores de gases continuam decidindo, cliente por cliente, qual laboratório recebe o próximo contêiner.
O que de fato substitui
Onde existe um substituto ou um projeto mais econômico, os usuários de hélio o adotaram. As escassezes de 2018 a 2023 levaram o hidrogênio a algumas etapas da fabricação de chips e de fibra óptica e levaram a reciclagem às fábricas de ímãs de ressonância magnética e de fibra óptica, e os analistas da S&P contam essa demanda como perdida para sempre. A Samsung opera um sistema de reaproveitamento de hélio em algumas de suas linhas e está ampliando seu uso. A Philips diz que seu ímã BlueSeal contém 7 litros de hélio líquido, contra cerca de 1.700 de um aparelho convencional médio, e afirma ter cerca de 2.500 instalações. O Magnetom Flow, da Siemens Healthineers, aprovado nos Estados Unidos em janeiro, precisa de 0,7 litro e, segundo a empresa, de nenhuma recarga. A GE HealthCare vende um ímã “sem hélio”, o que, pela definição da própria empresa, significa que o hélio fica selado permanentemente dentro dele, de modo que a ressonância sem hélio contém hélio.
O resfriamento das lâminas é o caso difícil. Jong-hwan Lee, que estuda dispositivos semicondutores na Universidade Sangmyung, diz que os processos atuais de fabricação de chips não têm substituto viável para o hélio no resfriamento das lâminas. Abaixo de cerca de −256 °C, a física encerra a questão, embora supercondutores que operam a temperaturas mais altas, resfriados com nitrogênio, estejam em desenvolvimento. Para um laboratório pequeno, as soluções custam um dinheiro que ele talvez não tenha; durante a escassez de 2007, os criostatos secos, que dispensam recargas de hélio líquido, custavam até US$ 50 mil cada.
Há oferta nova a caminho, devagar. Seis novas operações de hélio começaram a funcionar nos Estados Unidos em 2025. O projeto Virginia, da Renergen, na África do Sul, anunciou em 26 de outubro produção estável de hélio líquido, com as primeiras entregas ainda por vir. A Pulsar Helium mira o primeiro hélio do seu projeto Topaz, em Minnesota, até o fim de 2027. A quarta planta de hélio do Catar era esperada para 2028. Gavin Harper, da Universidade de Birmingham, ao examinar substituição, reciclagem e novas fontes, observa que “nenhuma delas é solução rápida”.
Entre os gases do ar, os usuários foram mais longe quando a física permitiu. A SpaceX trocou o criptônio pelo argônio nos propulsores dos satélites Starlink porque, nas palavras de Elon Musk, “o criptônio é raro demais”. Os fabricantes de chips, cujos lasers funcionam com neônio, reduziram a quantidade de que precisam.
Como os fabricantes de chips reduziram sua exposição ao neônio

Cerca de três quartos do neônio do mundo vão para os lasers de excímero que imprimem os padrões dos chips, e o hélio não pode substituí-lo. Em maio de 2015, a oferta de neônio apertou de repente, os preços chegaram a até 20 vezes o nível histórico e o Japão previu que ficaria sem o gás até o fim de agosto. A fabricante de lasers Cymer respondeu cortando o consumo de neônio dos seus lasers em cerca de metade num modelo e em 30% em outro, com uma segunda geração que deveria chegar a até 75%. Os fabricantes de chips e seus fornecedores de gases formaram, cada um, estoques de três a doze meses e reduziram a dependência da Rússia e da Ucrânia. Assim, quando a invasão de 2022 atingiu as duas grandes refinadoras da Ucrânia, a Ingas, em Mariupol, e a Cryoin, em Odessa, que produziam cerca de metade do neônio de grau eletrônico do mundo, o setor informou naquele março que tinha estoques de segurança e não esperava interrupções imediatas. Em setembro de 2026, a Gigaphoton anunciou um sistema de reciclagem que, segundo ela, reaproveita metade do neônio de um laser.
O resfriamento das lâminas não teve nada equivalente à solução da Cymer, e muitos ímãs convencionais já instalados ainda precisam ter seu líquido reabastecido.
Era assim que as coisas estavam para Sachleben quando sua entrevista foi ao ar, em 18 de outubro. Seu fornecedor habitual continuava oferecendo metade, o reserva já havia avisado que estava ficando sem hélio, e ele disse não ter esperança de conseguir o hélio de que precisava enquanto a guerra durasse. O que vai acontecer com seus ímãs depende de entregas que chegam por plantas, caixas e contratos nos quais seu laboratório não tem assento.
⁂
O que nenhuma reserva garante
Até aqui, o armazenamento pareceu uma grandeza conhecida: uma reserva federal vendida, cavernas privadas construídas, um estoque japonês subsidiado. Mas uma reserva são, na verdade, três números, e a manchete costuma dar só um. O Bush Dome chegou historicamente a guardar até cerca de 1,25 bilhão de metros cúbicos de hélio. Isso é capacidade. Antes da venda, o governo estimou que restariam nele, na transferência, pouco mais de 110 milhões de metros cúbicos de hélio de propriedade federal. Isso é estoque. E seu gasoduto costumava entregar mais de 56.000 metros cúbicos de hélio bruto por dia às refinadoras, um número que diz quanto normalmente fluía, e não o máximo que poderia ter escoado. Isso é taxa de entrega. Capacidade não é estoque, e estoque não é taxa de entrega. E por trás dos três números há uma quarta pergunta que nenhuma manchete responde: quem tem o direito de retirar o que está lá?
Capacidade, estoque, prioridade
Comece pela rocha. O Bush Dome não é uma caverna de sal. É uma formação de dolomito num antigo campo de gás, a cerca de 900 metros de profundidade, com porosidade de uns 10%, e o hélio fica nos poros da rocha. Até 1973, o governo havia injetado ali cerca de um bilhão de metros cúbicos, muitas vezes mais que os cerca de 18 milhões de metros cúbicos que o país usava por ano na época, e parou de comprar. O depósito mais novo da Linde em Beaumont, ao contrário, é uma caverna. O hélio líquido pode ficar em tanques estacionários, mas as caixas que o transportam aguentam semanas, de modo que as reservas grandes e duradouras são mantidas como gás no subsolo. Uma reserva é fisicamente possível para o hélio, e os estoques de neônio que os fabricantes de chips formaram depois de 2014 mostram que também é possível para o neônio. O que muda é a forma e, portanto, a velocidade com que o gás pode voltar a sair.
Essa velocidade é o terceiro número, e é ele que uma crise põe à prova. O gasoduto de 680 quilômetros do Bush Dome levava hélio bruto a refinadoras privadas no Texas, em Oklahoma e no Kansas. O hélio bruto precisa ser purificado antes que alguém possa usá-lo, e o hélio destinado a ímãs resfriados com hélio líquido também precisa ser liquefeito. Medidos pelo estoque, os estimados 110 milhões de metros cúbicos de hélio federal eram mais de um ano e meio da produção de Ras Laffan. Mas um depósito se esvazia por um cano, um purificador e um liquefator, e o número do gasoduto descreve entregas típicas de gás bruto, não o máximo que o sistema poderia entregar em hélio pronto para uso. Por maior que seja o estoque, são as refinadoras na ponta do cano que ditam o ritmo em que ele vira oferta.
A quarta pergunta é jurídica. Sob propriedade federal, o direito de acesso estava escrito. Os compradores de hélio refinado do programa de fornecimento em espécie do governo, o arranjo pelo qual agências federais e seus contratados compravam hélio, tinham “direito a tratamento prioritário em caso de escassez de hélio”. O sistema agora pertence à Messer, e o acesso a um depósito privado é assunto dos contratos do seu dono; nem a Messer nem a Linde publicaram condições de acesso aos seus depósitos. Essa é a mudança mais clara que a venda produziu. Em 2010, o National Research Council também previu que, se a liquidação continuasse, os Estados Unidos se tornariam importadores líquidos de hélio dentro de 10 a 15 anos. O país continua exportador líquido.
No exterior, informou-se em 2010 que a Rússia armazenava hélio num domo salino perto da sua planta de Orenburgo, em quantidades que ninguém de fora conhecia. O Japão escolheu um estoque comercial subsidiado, operado pela Iwatani. Zhou Zhaoheng e colegas, pesquisadores de armazenamento na China, propuseram em 2024 uma reserva estratégica em cavernas de sal grande o bastante para cobrir de cinco a dez anos da demanda chinesa de hélio, e observaram que a China não tinha, na época, nenhum depósito de hélio em caverna de sal em operação.
A ideia mais ousada é mais antiga. Em 2012, William Nuttall, Richard Clarke e Bartek Glowacki propuseram uma Agência Internacional do Hélio nos moldes da Agência Internacional de Energia, com os membros mantendo reservas. A comparação é incisiva: o petróleo tem um sistema de estoques de emergência com regras sobre quem retira e quando, e o hélio tem um mercado.
Vendido antes de existir
Veja quem é dono do hélio do Catar antes de ele existir. A Helium 2, segunda planta de Ras Laffan, recebe hélio bruto de seis trens de GNL. A Air Liquide construiu sua unidade de extração, purificação e liquefação. Sua produção é vendida 50% à Air Liquide, 30% à Linde e 20% à japonesa Iwatani, sob acordos que vão até 2032. Esses 20% dão ao Japão uma participação direta no hélio catariano, e quem a detém é uma empresa, não o Estado.
Quando a oferta para, o contrato mostra o que sobrevive. A QatarEnergy invocou força maior nos contratos afetados em 4 de março e a manteve desde então, buscando se liberar das obrigações de entrega. Os compradores da produção então decidem como sua própria falta é dividida entre os seus clientes, e é assim que um laboratório em Chicago acaba a meia ração por causa de uma guerra no Golfo.
As outras plantas foram organizadas de outro jeito. A Helium 1 vende para a Linde e a Air Liquide. A Helium 3 foi construída pela empreiteira Chiyoda AlMana em torno de um pacote de equipamentos licenciados fornecido pela Air Products, e a Air Products ganhou o contrato de compra da produção de longo prazo. Somando tudo, o Estado é dono da fonte, mas precisa dos seus trens de GNL funcionando, de equipamentos de processo com licença ocidental, dos contêineres e redes de distribuição das grandes e de uma estrada ou rota marítima aberta. As grandes precisam do volume do Catar, mesmo que, pelo menos para a Air Liquide, o hélio seja uma linha pequena e muito apoiada em contratos. É uma dependência mútua, em que o Estado detém a molécula e as empresas detêm o caminho até o mercado.
A Rússia mostra o que enfrenta um exportador sem esse caminho. Seu complexo de Amur foi projetado como três plantas de hélio de cerca de 21 milhões de metros cúbicos por ano cada uma, e o incêndio e a explosão na usina de gás que o alimenta atrasaram a primeira. Em 2023, Kornbluth fez as contas de um cenário: se um contêiner faz quatro ou cinco viagens por ano, as duas primeiras plantas de Amur precisariam de 300 a 375 deles, e os novos clientes da Gazprom poderiam levar vários anos para consegui-los. As transportadoras marítimas ocidentais deixaram de fazer escala nos portos russos, rareando os navios em Vladivostok, o principal porto de exportação do hélio russo. A Linde, parceira ocidental da Gazprom no projeto, suspendeu seus acordos de Amur por causa das sanções em maio de 2022. A produção russa de 2025 ficou muito abaixo dos 55 a 60 milhões de metros cúbicos de capacidade que a imprensa especializada russa lhe atribui, e parte do que ela de fato vendeu chegou ao mundo por meio de reexportação a partir da China, até a proibição de Pequim. Os analistas da Geopolitechs veem blocos se formando, com o hélio norte-americano servindo aos Estados Unidos e seus parceiros e o hélio russo puxado para a China e a Eurásia.
A dependência do neônio teve outra origem. O lugar da Ucrânia no mercado era uma herança industrial soviética: toda usina de oxigênio construída para uma siderúrgica soviética vinha com colunas para recuperar neônio, criptônio e xenônio. Assim, boa parte do neônio dos chips ocidentais começou como subproduto das usinas de oxigênio que serviam às siderúrgicas russas e foi refinada na Ucrânia. Os planejadores soviéticos construíram essa dependência para o aço soviético, e a indústria de chips a herdou. A resposta da Rússia em 2022 foi uma escolha. O país limitou as exportações de gases nobres até o fim daquele ano, e um vice-ministro disse que o objetivo era “reorganizar as cadeias que agora foram rompidas e construir novas”. O ministro da Indústria, Denis Manturov, fixou a meta de 70.000 metros cúbicos de neônio por ano, o que, segundo ele, elevaria a participação da Rússia no mercado mundial de 1% para 10%. A China, por sua vez, detinha 52% das plantas de purificação de neônio na contagem de 2018, e a maioria das novas unidades de separação de ar para gases raros está sendo construída na Ásia.
A planta de Odessa

A Cryoin Engineering parou sua planta de neônio em Odessa em 24 de fevereiro de 2022, o dia da invasão. Em março de 2023, o serviço de segurança da Ucrânia, o SBU, acusou uma empresa de Odessa, sem nomeá-la, de vender gás inerte de alta pureza e equipamentos de processamento à Rússia para uso em miras a laser de tanques. O veículo ucraniano NV identificou a empresa como a Cryoin e informou que ela havia sido cofundadora de uma empresa conjunta coreana na qual a coreana JI Tech detinha 51%. Um tribunal de Kiev transferiu as participações societárias e os bens apreendidos da Cryoin para a ARMA, a agência ucraniana de gestão de ativos, que disse em setembro de 2025 que o complexo não precisava de nenhum investimento adicional para retomar as operações. Em 13 de outubro de 2026, a ARMA voltava a procurar alguém para administrá-lo. Não há notícia de condenação, confisco definitivo ou reativação, nem sinal de que a empresa conjunta coreana esteja produzindo. O que o caso mostra é uma planta de purificação, a etapa escassa da cadeia do neônio, passando em tempo de guerra para as mãos de uma agência estatal, um tipo de controle estatal diferente de uma proibição de exportar.
Fartura ou fome
Se os próximos anos vão trazer fartura ou fome depende de premissas, e quem conhece o mercado está adotando premissas diferentes.
Primeiro, a duração. Em março, Kornbluth disse que, se a paralisação passasse de seis meses, “estaremos na ‘Escassez de Hélio 5.0’”. O setor numera suas grandes crises de hélio, e os analistas já usavam o nome naquele mês para a quinta em duas décadas; a quarta foi de 2022 ao início de 2024. A interrupção já passou bem dos seis meses, e o aviso da Edison estende a força maior da QatarEnergy sobre o GNL até o fim de dezembro.
Depois, a recuperação. A previsão de Lamba de uma volta a cerca de três quartos da produção anterior é uma premissa. Ele também disse a investidores que, a longo prazo, haverá excesso de oferta de hélio, e que a Linde fechou contratos de longo prazo com clientes novos durante o aperto. Sua empresa é uma das maiores clientes de hélio do Catar, o que o torna bem informado e nada neutro. Fartura mais adiante e aperto agora podem ser verdade ao mesmo tempo. O que os separa é a rapidez com que a produção volta, a rapidez com que as caixas são reposicionadas e quanta demanda restará quando isso acontecer.
A demanda é a terceira premissa. Kornbluth acha que a fabricação de chips “não vai dobrar a demanda, como dizem as manchetes”. Os analistas da S&P esperam que a demanda perdida para o hidrogênio e a reciclagem na última rodada de escassez continue perdida e, antes da guerra, previam que a participação da América do Norte na capacidade mundial de produção de hélio cairia de 57% em 2025 para 43% em 2030. E as exportações americanas, apesar de todo o seu crescimento, vêm de um setor contido pela mesma capacidade limitada de refino e pelo mesmo licenciamento lento.
Oferta nova leva anos. A quarta planta do Catar e a terceira de Amur são previsões. A Exiger diz que Dry Piney, um projeto no Wyoming aprovado pelos órgãos federais de gestão de terras em dezembro de 2025, não produzirá comercialmente antes de meados de 2028, e os projetos mais novos ainda estão na fase de comissionamento e de metas. Para os gases do ar, Richard Barnett, da Supplyframe, calculava em 2022 que transferir a produção de neônio para outros lugares levaria de nove meses a dois anos. Um grupo defende um modelo totalmente diferente. A Hotspur Helium, empresa de exploração cujo diretor técnico é o geocientista Jon Gluyas, de Durham, disse ao Parlamento britânico que o hélio primário, encontrado em reservatórios ricos em nitrogênio e não junto com hidrocarbonetos, seria “independente da produção de hidrocarbonetos e das forças de mercado associadas a esse setor”, e que formar estoques aumentaria a resiliência. O argumento vai direto ao ponto fraco da oferta do Catar: seu hélio para quando o seu GNL para.
A pergunta seguinte é o que acontece se o hélio e o neônio apertarem juntos. A fila prevista por Kornbluth sugere como o hélio seria racionado: nada para clientes sem contrato, cortes mais fortes para balões e soldagem, alocações altas para os fabricantes de chips e integrais para a ressonância magnética e o setor aeroespacial. Os estoques também poderiam amortecer o golpe nas fábricas de chips. As fábricas coreanas informaram em março ter de um a três meses de hélio, e em 2022 os fabricantes de chips mantinham meses de neônio em dois pontos da cadeia. Se reservas assim ainda estivessem lá quando começasse um aperto duplo, um aperto curto muito provavelmente cairia sobre o fim da fila do hélio enquanto as fábricas consumiam seus estoques. Num aperto longo, a posição da China no neônio começaria a pesar. Ela tinha a maior fatia das refinarias de neônio na contagem de 2018 e foi a maior origem das importações japonesas de neônio, criptônio e xenônio somadas, em peso, em maio de 2026.
Resta, assim, uma das maiores clientes de hélio do Catar prevendo fartura enquanto diz a investidores que não há tanques suficientes para transportar o que existe hoje.
Artigos relacionados
- Por que o diesel continua escasso enquanto as exportações de petróleo bruto se recuperam
- A aritmética de um corte de ração
- Por que certos portos têm mais poder geopolítico do que países inteiros
Leituras recomendadas
Como Associado da Amazon, a Eikleaf ganha com compras qualificadas. Os links de livros abaixo são links de afiliado: se você comprar por meio deles, podemos receber uma pequena comissão, sem custo adicional para você.
 The War Below: Lithium, Copper, and the Global Battle to Power Our LivesA partir de disputas de mineração apuradas, explica por que diversificar suprimentos críticos e ampliar a reciclagem leva anos, aprofundando a discussão do artigo sobre as respostas à escassez de hélio.
Vídeos recomendados
 5:42Guerra no Irã gera falta de gás essencial para semicondutoresResume como o fechamento da produção do Catar tirou cerca de um terço do hélio do mercado e por que as fábricas de chips sentem o golpe.
 1:19Guerra no Irã afeta produção global de chips | #DWnaCartaEm pouco mais de um minuto, a DW mostra o hélio como subproduto do gás natural liquefeito catariano e o elo vulnerável que isso cria.
 13:06Why you should care about a helium shortage | 60 MinutesVisita os laboratórios e fabricantes de chips de que trata o artigo, mostrando como as entregas interrompidas afetam a pesquisa e a produção.
Como citar este artigo
Lena Martin. “Quem recebe hélio quando ele falta.” Eikleaf, 2 de novembro de 2026. https://www.eikleaf.com/pt/who-gets-helium-when-supplies-run-short/
Aviso sobre IA generativa
Parte do conteúdo desta página foi gerada e/ou editada com a ajuda de uma IA generativa.
Mídia
Contêiner de transporte de hélio em Tóquio – Wikimedia Commons (Foto: Gazouya-japan, CC BY-SA 4.0)
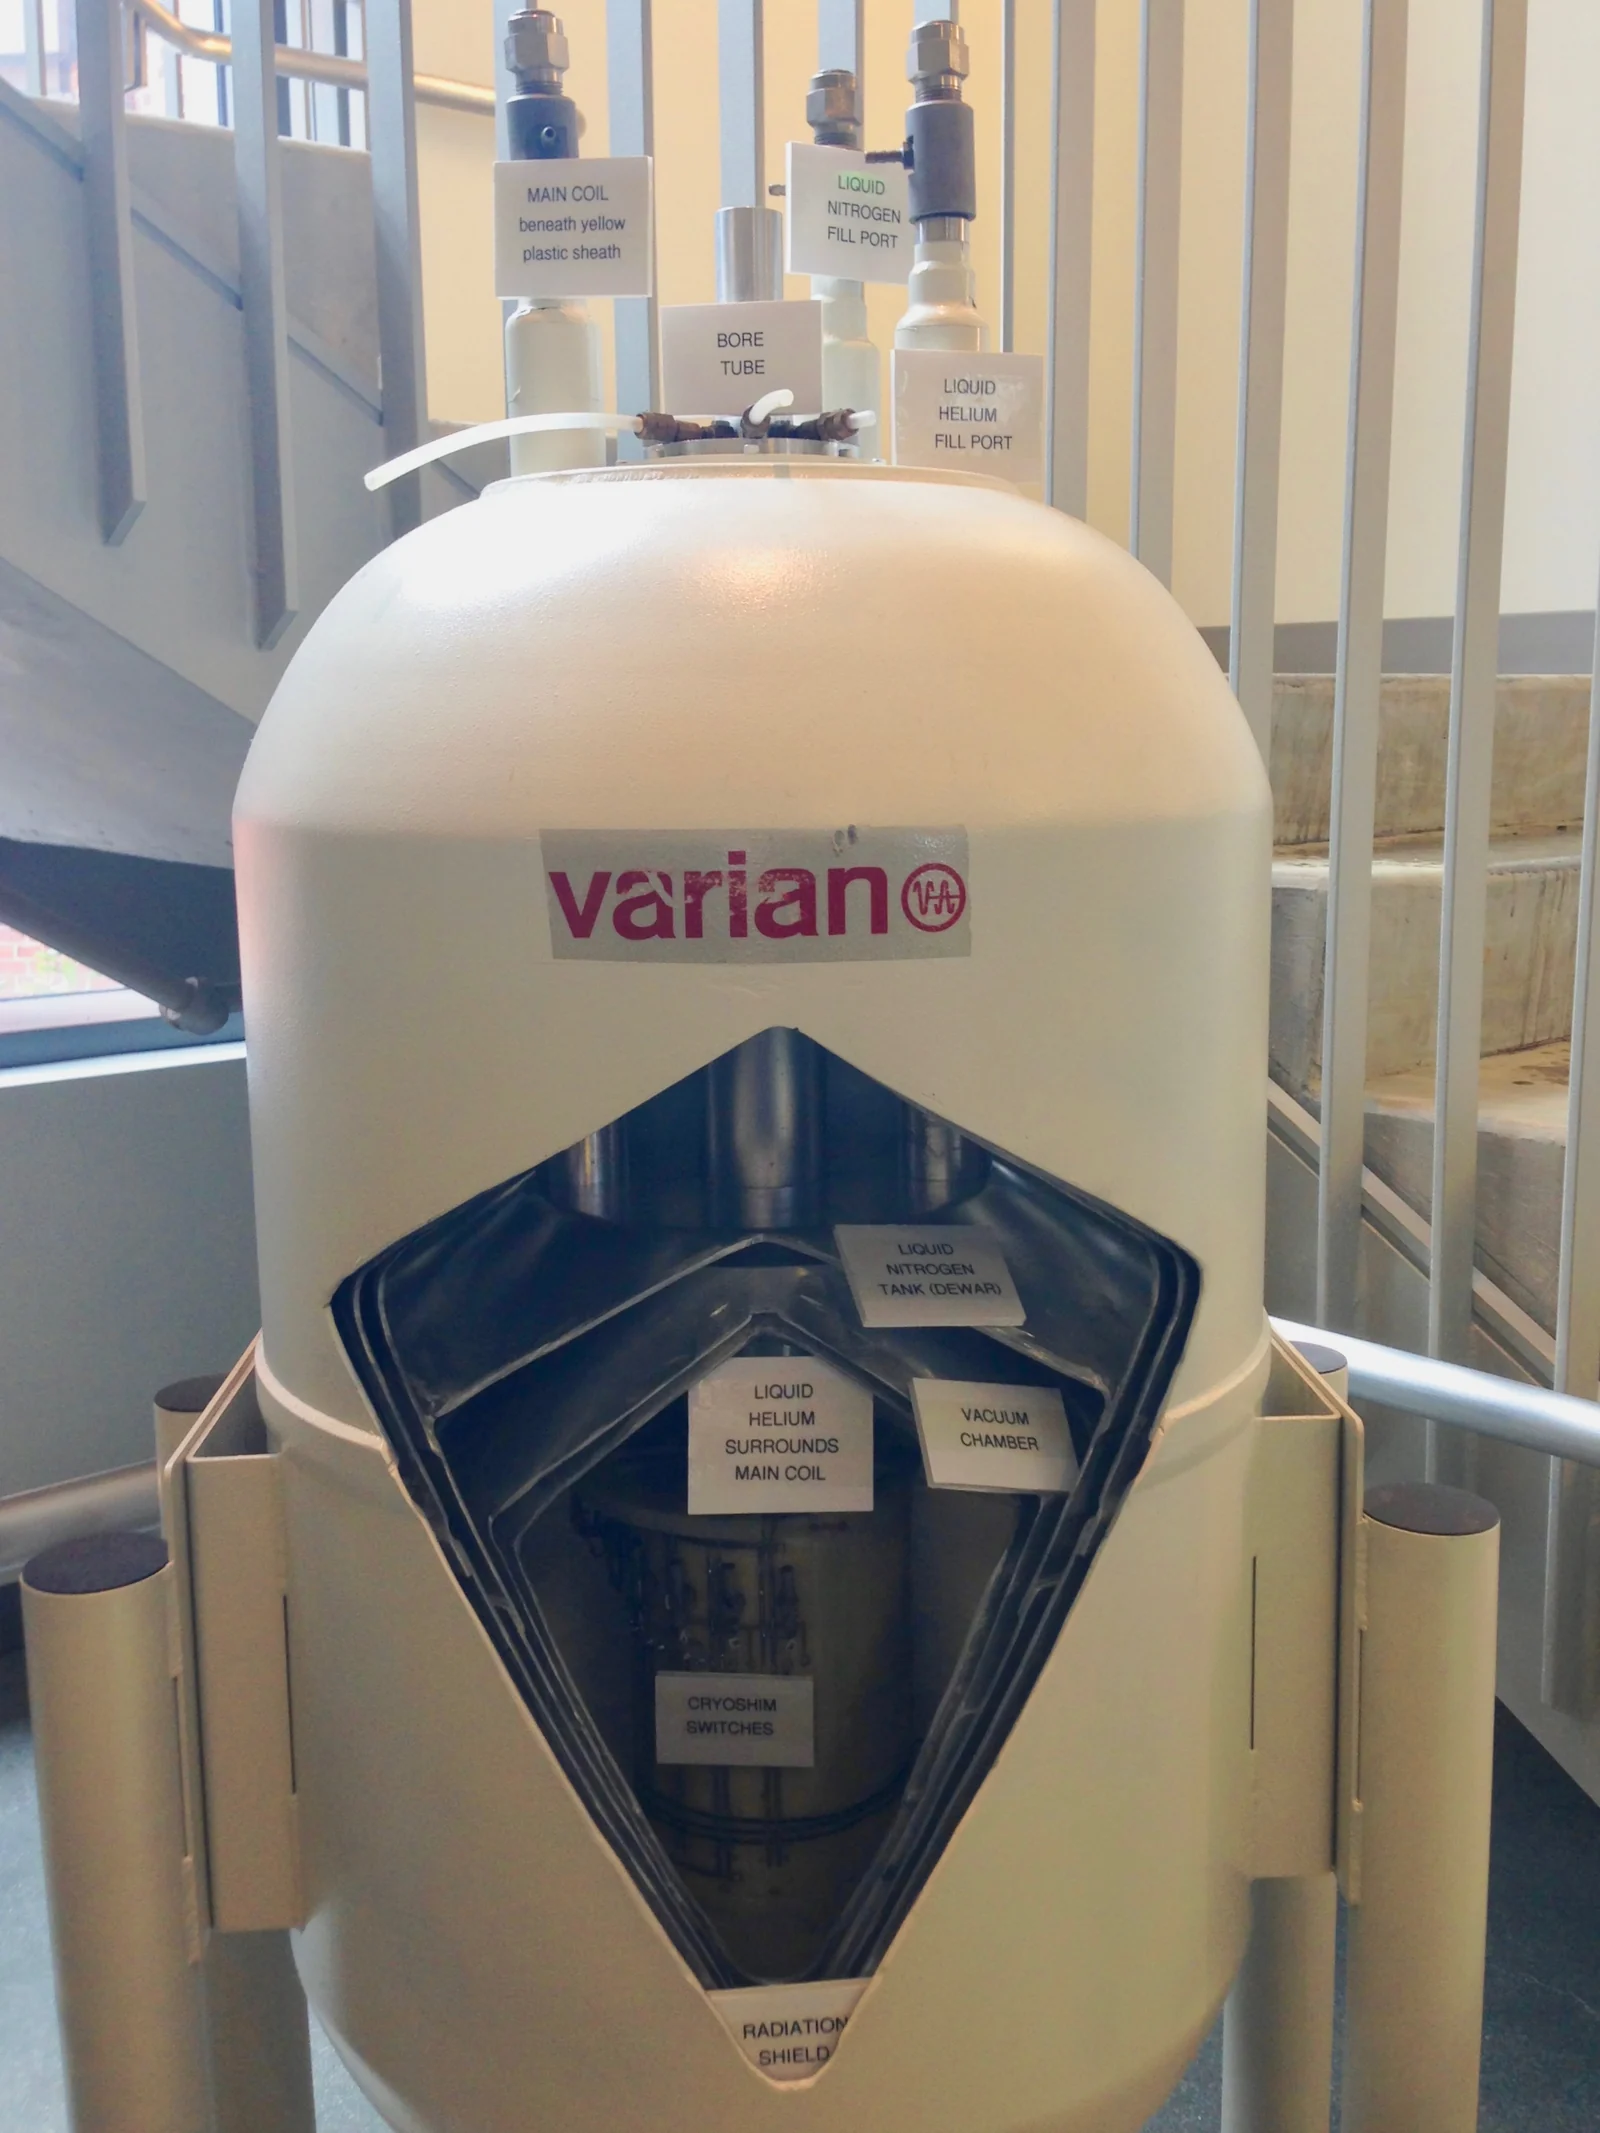
Ímã de ressonância magnética nuclear em corte – Wikimedia Commons (Foto: Z22, CC BY-SA 4.0)
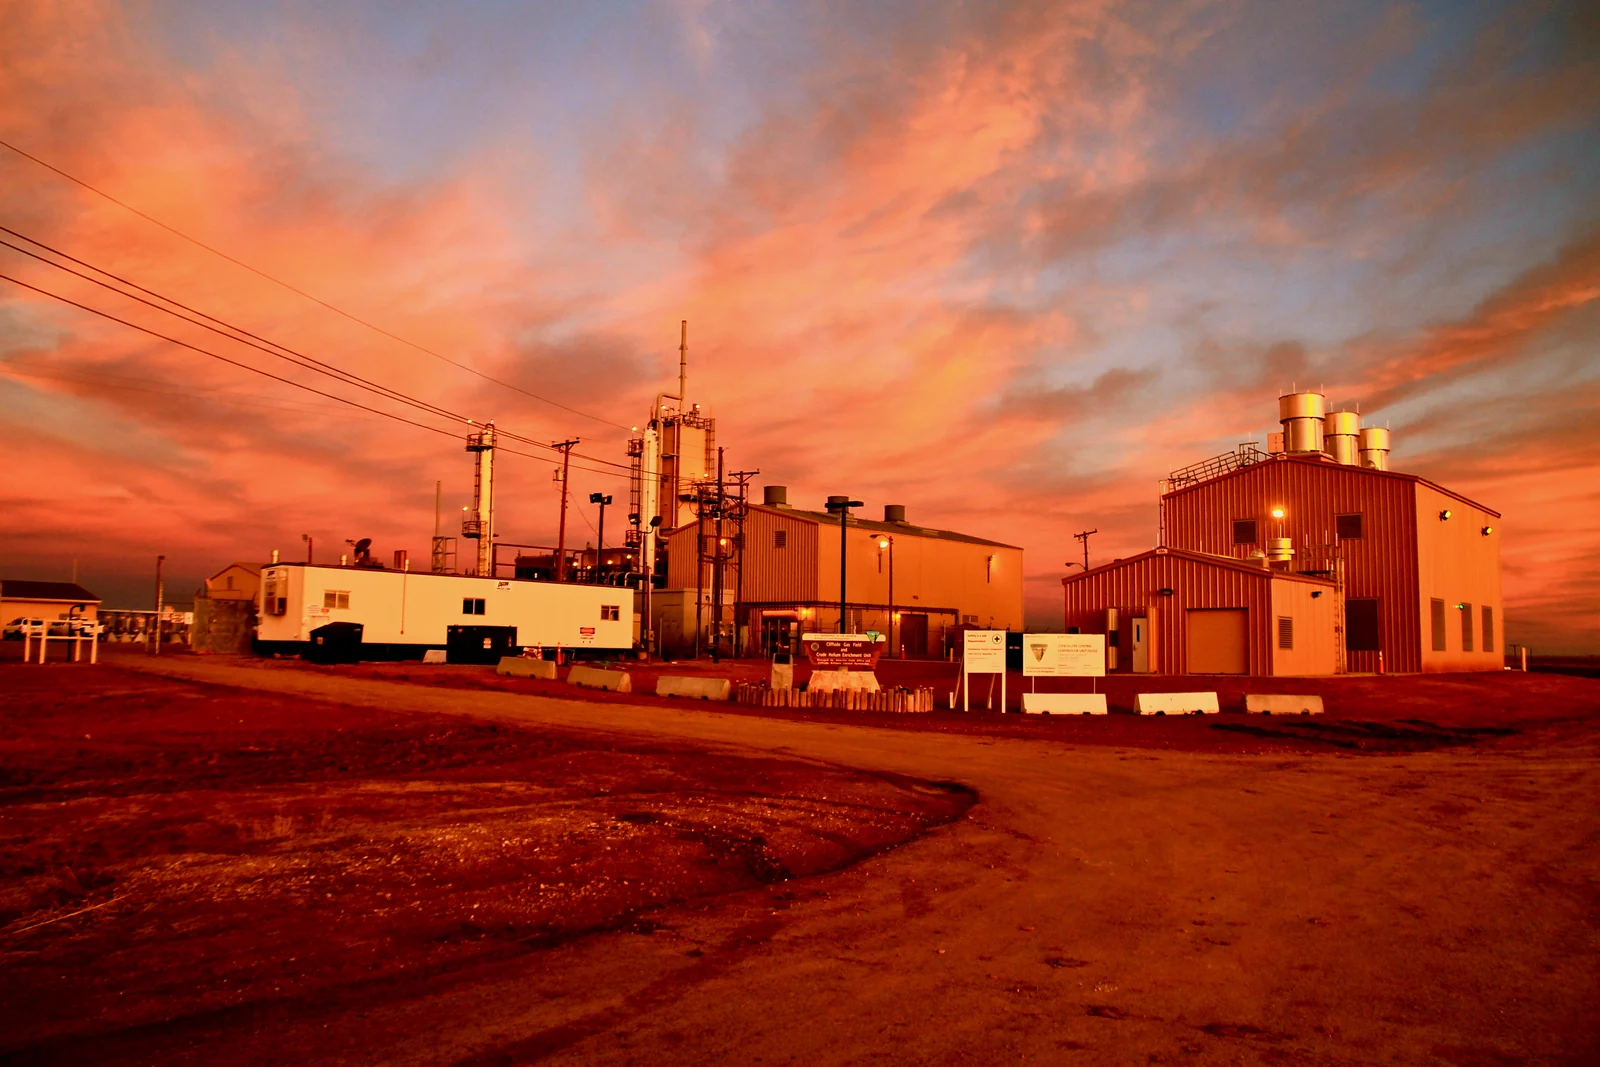
Reserva Federal de Hélio, Amarillo, Texas – Bureau of Land Management, Wikimedia Commons
Principais fontes e referências
CBS News, 60 Minutes. “Helium is way more important than you might think. And the supply chain is in crisis.” 18 October 2026. https://www.cbsnews.com/news/iran-war-impacts-helium-needed-for-big-tech-60-minutes/; CBS News, 60 Minutes. “Helium in short supply as Iran war continues” (transcript). 18 October 2026. https://www.cbsnews.com/news/helium-in-short-supply-as-iran-war-continues-60-minutes-transcript/
Goodin, Robert C. “Helium and Rare Gases.” Mineral Commodity Summaries 2026, pp. 96–97. U.S. Geological Survey, February 2026. https://pubs.usgs.gov/periodicals/mcs2026/mcs2026-helium.pdf; U.S. Geological Survey. “Helium and Rare Gases Statistics and Information.” https://www.usgs.gov/centers/national-minerals-information-center/helium-and-rare-gases-statistics-and-information
Harper, Gavin D. J. “The world’s supply of helium is being threatened by the Iran war.” The Conversation, 2 April 2026. https://theconversation.com/the-worlds-supply-of-helium-is-being-threatened-by-the-iran-war-278811
QatarEnergy LNG. “Ras Laffan Helium.” Undated. https://www.qatarenergylng.qa/english/Operations/Ras-Laffan-Helium
Crowley, John. “Qatari LNG shutdown puts 11% of global helium supply at risk.” AGBI, 25 March 2026. https://www.agbi.com/industry/2026/03/qatari-lng-shutdown-puts-11-of-global-helium-supply-at-risk/
Croteau, Jameson. “Up in the air: War in Middle East shakes helium supply chain.” Chemical Week, 16–23 March 2026. https://chemweek.mydigitalpublication.com/publication/?i=862496&article_id=5129452
Chan, Kelvin. “Iran war halts Qatar helium output, threatening global tech supply chains.” Associated Press, 21 March 2026. https://apnews.com/article/iran-chips-semiconductor-helium-exports-war-fe934332f7c83bb722ca87db22cd57d0
European Commission Joint Research Centre. “Rare Gases (Krypton, Neon, Xenon): Impact assessment for supply security.” 2022. https://rmis.jrc.ec.europa.eu/uploads/JRC130349_01_rare_gases.pdf
Exiger. “Iran War Disrupts One-Third of Global Helium Supply.” March 2026. https://exiger.com/perspectives/iran-war-disrupts-one-third-of-global-helium-supply/
Interfax. “Russian govt brings in temporary authorization procedure for helium exports until end of 2027 – document.” 14 April 2026. https://interfax.com/newsroom/top-stories/117116/
TKS.ru. “Россия ввела временные ограничения на экспорт гелия на фоне дефицита на мировом рынке.” 15 April 2026. https://www.tks.ru/news/nearby/2026/04/15/0001/rossiya-vvela-vremennyie-ogranicheniya-na-eksport-geliya-na-fone-defitsita-na-mirovom-ryinke/
Bousso, Ron. “Middle East LNG industry remains hostage of Iran war: Bousso.” Reuters column, published by Cyprus Mail, 12 October 2026. https://cyprus-mail.com/2026/10/12/qatar-lng-exports-remain-severely-disrupted-despite-recovery-in-gulf-oil-shipments
Linde plc. “Linde plc 3Q26 Earnings Teleconference and Webcast – Transcript.” 29 October 2026, pp. 19–20. https://assets.linde.com/-/media/global/corporate/corporate/documents/investors/quarterly-earnings/investor-call-transcript-3q26.pdf
Linde. Form 10-Q, quarter ended 30 June 2026. https://www.sec.gov/Archives/edgar/data/1707925/000162828026051289/lin-20260630.htm
Linde. “Linde Commissions World-Scale Helium Storage Cavern.” 30 July 2025. https://www.linde.com/news-and-media/2025/linde-commissions-world-scale-helium-storage-cavern
Financial News (fnnews). “‘반도체 생산 필수’ 헬륨 가격 폭등…삼성·SK, 재활용 및 공급처 다변화 총력.” 16 March 2026. https://www.fnnews.com/news/202603161115458829
CEO Score Daily. “[그래픽] 헬륨 국내 수입 현황.” 15 April 2026. https://ceoscoredaily.com/page/view/2026041510520276631
Kyodo News. “ヘリウム調達に事業者不安.” 4 April 2026. https://www.oanda.jp/lab-education/market_news/kn_2026040401000867/
Gaspedia. “ヘリウム・希ガス・カルシウムカーバイド輸入統計(2026年5月分).” 17 July 2026. https://igaspedia.com/2026/07/17/trade-statistics-import-202605/
Geopolitechs. “Why China banned helium exports.” 10 July 2026. https://www.geopolitechs.org/p/why-china-banned-helium-exports
Park Eun-Ha. “China Bans Helium Exports Just Before the Strait of Hormuz Is Closed Again···‘Country First’ Export Controls.” The Kyunghyang Shinmun, 12 July 2026. https://www.khan.co.kr/en/article/202607121615027
Ministry of Commerce of the PRC and General Administration of Customs. Announcement No. 29 of 2026. 10 July 2026. https://www.mofcom.gov.cn/zcfb/blgg/gg/2026/art/2026/art_e715aef77348447fb40cea835cdd8015.html; Ministry of Commerce of the PRC. Regular press conference. 16 July 2026. https://english.mofcom.gov.cn/News/PressConference/art/2026/art_d8b26b203a094bf495910da2872e4779.html
Kalin, Stephen, and Tom Finn. “Qatar closes helium plants amid rift with Arab powers.” Reuters, published by Gulf News, 13 June 2017. https://gulfnews.com/business/qatar-closes-helium-plants-amid-rift-with-arab-powers-1.2043656
Kornbluth, Phil. “Helium Shortage 4.0: What caused it and when will it end?” Innovation News Network, 4 April 2023. https://www.innovationnewsnetwork.com/helium-shortage-4-0-what-caused-it-and-when-will-it-end/29255/
Donevan, Connor, and Justine Kenin. “Helium prices are blowing up. Here’s what is causing the increase.” NPR, 17 June 2022. https://www.npr.org/transcripts/1105970804
Gardner Cryogenics. Helium storage and transport specification sheet. September 2020. https://www.gardnercryo.com/wp-content/uploads/2020/11/Gardner-Sell-Sheet_Helium_Sep2020.pdf
U.S. Department of Energy. “Energy Department Designates Helium as Critical Material.” 23 October 2026. https://www.energy.gov/articles/energy-department-designates-helium-critical-material-strengthen-american-manufacturing; U.S. Department of Energy, Office of Critical Minerals and Energy Innovation. “Critical Material List; Addition of Helium.” Federal Register 91, no. 206, p. 67558, document 2026-21884, 27 October 2026. https://www.govinfo.gov/content/pkg/FR-2026-10-27/pdf/2026-21884.pdf
U.S. Geological Survey. “U.S. Geological Survey releases 2022 list of critical minerals.” February 2022. https://www.usgs.gov/news/national-news-release/us-geological-survey-releases-2022-list-critical-minerals
Rooney, Josh. “Qatari helium shortages.” IUMI newsletter, 9 June 2026. https://iumi.com/newsletter-june-2026/qatari-helium-shortages/
TSMC. First-quarter 2026 earnings conference transcript. 16 April 2026. https://investor.tsmc.com/chinese/encrypt/files/encrypt_file/reports/2026-04/3cef85204275f94fd111485cfdf4adb3c0263c45/TSMC%201Q26%20Transcript.pdf
Fierce Medtech. “MRI providers keep eye on rising helium prices amid war in Iran.” 23 March 2026. https://www.fiercebiotech.com/medtech/mri-providers-keep-eye-rising-helium-prices-amid-war-iran
National Research Council. Selling the Nation’s Helium Reserve. National Academies Press, 2010. https://www.nationalacademies.org/read/12844/chapter/4
Bureau of Land Management. “BLM accepts bids for the sale of Federal Helium System.” 7 March 2024. https://www.blm.gov/announcement/blm-accepts-bids-sale-federal-helium-system
KFDA NewsChannel 10. “Bureau of Land Management closes sale of Cliffside helium plant in Amarillo.” 28 June 2024. https://www.newschannel10.com/2024/06/28/bureau-land-management-closes-sale-cliffside-helium-plant-amarillo
House Committee on Oversight and Government Reform. Letter to the Department of the Interior and GSA on the Federal Helium System sale. 13 March 2025. https://oversight.house.gov/wp-content/uploads/2025/03/2025-3-12-Letter-to-DOI-and-GSA-Federal-Helium-System-Sale.pdf
Gas Review. “METI Grands Subsidizes for Helium Stockpile, Domestic Production/Recycling of Rare Gases.” 23 August 2023. https://gasmos.gasreview.co.jp/column/1185/
European Union. Regulation (EU) 2024/1252 (Critical Raw Materials Act), Annex II. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=OJ%3AL_202401252
Philips. “Leading the charge in making a change: how Philips BlueSeal MRI magnet technology uses less helium.” 29 November 2022. https://www.philips.com/a-w/about/news/archive/standard/news/articles/2022/20221129-leading-the-charge-in-making-a-change-how-philips-blueseal-mri-magnet-technology-uses-less-helium-to-help-patients-receive-quality-precision-diagnosis.html; Philips Australia. “Helium-free MRI.” Undated; accessed 30 October 2026. https://www.philips.com.au/healthcare/technology/blueseal-helium-free-mri
Siemens Healthineers. Magnetom Flow FDA clearance. 8 January 2026. https://www.siemens-healthineers.com/en-us/press-room/press-releases/magnetom-flow-mr-platform-fda-clearance
GE HealthCare. “Freelium: Helium-free MRI technology.” https://www.gehealthcare.com/en-us/products/magnetic-resonance-imaging/freelium-helium-free-mri
TechCrunch. “SpaceX’s acquisition of Swarm is paying off with new Starlink thrusters.” 3 March 2023. https://techcrunch.com/2023/03/03/spacexs-acquisition-of-swarm-is-paying-off-with-new-starlink-thrusters
Kaplan, Karen H. “Helium shortage hampers research and industry.” Physics Today, 1 June 2007. https://physicstoday.aip.org/news/helium-shortage-hampers-research-and-industry
ASP Isotopes Inc. “ASP Isotopes Inc. Announces that Renergen Limited’s Virginia Gas Project has Achieved Stable Liquid Helium Production.” Press release, Exhibit 99.1, 26 October 2026. https://ir.aspisotopes.com/sec-filings/all-sec-filings/content/0001193125-26-431084/aspi-ex99_1.htm
Pulsar Helium. Topaz project. https://pulsarhelium.com/projects/topaz/
Cacouris, Ted, and Emmanuel Rausa. “How One Light Source Manufacturer Overcame The 2015 Neon Crisis.” Photonics Online, 12 November 2015. https://www.photonicsonline.com/doc/how-one-light-source-manufacturer-overcame-the-neon-crisis-0001
Laser Focus World. “Cymer second-generation lithography lasers reduce neon consumption.” 16 December 2015. https://www.laserfocusworld.com/lasers-sources/article/16557989/cymer-second-generation-lithography-lasers-reduce-neon-consumption
Shead, Sam. “Chip industry under threat with neon production set to fall off a cliff following Russia’s invasion of Ukraine.” CNBC, 25 March 2022. https://www.cnbc.com/2022/03/25/russia-ukraine-war-laser-neon-shortage-threatens-semiconductor-industry.html
Martin, Dylan. “Chip world’s major suppliers of neon gas shutter in Ukraine.” The Register, 11 March 2022. https://www.theregister.com/2022/03/11/ukraine_neon_supplies/
Gigaphoton. “Gigaphoton Develops Gas Recycling System for ArF Excimer Lasers.” 30 September 2026. https://www.gigaphoton.com/sc/news/10052
General Services Administration. “GSA Announces Sale of Federal Helium System Assets – Updated.” 22 June 2023, updated 26 July 2023. https://www.gsa.gov/about-gsa/newsroom/former-gsa-regional-news-archive/region-7-newsroom/greater-southwest-feature-stories-and-news-release/gsa-announces-sale-of-federal-helium-system-assets-06222023
U.S. Department of the Interior. “Report to Congress on Items Required by Sec. 19 of the Helium Stewardship Act of 2013, Public Law 113-40, as Authorized under 50 U.S.C. 167.” September 2015. https://www.blm.gov/sites/blm.gov/files/NM_Report%20to%20Congress%20Section%2019%20HSA_FINAL%20to%20DC%20062015%20Sec%20508%20Compliant.pdf
Zhou Zhaoheng, Zhou Donglin, Wang Jianfu and Wang Lidong. “Feasibility and key technologies for the construction of salt cavern helium storage in China.” Oil & Gas Storage and Transportation, 2024. https://yqcy.pipechina.com.cn/cn/article/doi/10.6047/j.issn.1000-8241.2024.03.003
Nuttall, William J., Richard H. Clarke and Bartek A. Glowacki. “Stop squandering helium.” Nature 485, 573–575, published online 30 May 2012; issue dated 31 May 2012. https://www.nature.com/articles/485573a
The Peninsula. “Helium2 plant at RasGas begins output.” 9 July 2013. https://thepeninsulaqatar.com/article/09/07/2013/helium2-plant-at-rasgas-begins-output; The Peninsula. “RasGas awards two major deals for Helium 3 project.” 29 October 2015. https://thepeninsulaqatar.com/article/29/10/2015/RasGas-awards-two-major-deals-for-Helium-3-project
Reisch, Marc S. “Air Liquide Adds Helium In Qatar.” Chemical & Engineering News, 10 May 2010. https://cen.acs.org/articles/88/i19/Air-Liquide-Adds-Helium-Qatar.html
Air Products. “Air Products Building Helium Plant for RasGas; Wins Long-Term Helium Supply Contract.” 28 October 2015. https://investors.airproducts.com/node/23476/pdf
Reuters. “Russia limits exports of noble gases, a key ingredient for making chips.” Published by Yahoo News, 2 June 2022. https://malaysia.news.yahoo.com/russia-limits-exports-noble-gases-172858402.html
Interfax. “Russia launches new neon production, ready to export purified inert gases for microelectronics – Russian minister.” 26 July 2022. https://interfax.com/newsroom/top-stories/81615/
LB.ua. SBU statement on an Odesa inert-gas company. 23 March 2023. https://lb.ua/society/2023/03/23/549784_sbu_vikrila_kompaniyu_odesi_yaka.html
NV. “Ukrainian neon manufacturer, suspected of collaboration, moves production to South Korea.” 12 April 2023. https://english.nv.ua/business/neon-manufacturer-cryoin-engineering-accused-of-treason-moves-production-to-korean-ukraine-news-50317320.html
ARMA (Asset Recovery and Management Agency of Ukraine). Market consultations on managing the inert-gas production complex. 19 September 2025. https://arma.gov.ua/en/news/typical/arma-rozpochalo-rinkovi-konsultatsii-schodo-upravlinnya-kompleksom-z-virobnitstva-inertnih-gaziv; ARMA. “АРМА шукає управителя для виробника рідкісних газів «Кріоін Інжинірінг».” 13 October 2026. https://arma.gov.ua/index.php/news/typical/arma-shukae-upravitelya-dlya-virobnika-ridkisnih-gaziv-krioin-injiniring
Hotspur Helium. Written evidence CRM0048 to the UK Parliament. https://committees.parliament.uk/writtenevidence/165270/pdf/
Edison. Press release on QatarEnergy’s extension of force majeure on LNG deliveries to the end of December. 27 October 2026. https://www.edison.it/it/edison-qatarenergy-estende-forza-maggiore-fino-fine-dicembre
Council of the European Union. “EU sanctions against Russia: questions and answers.” Undated; accessed 30 October 2026. https://www.consilium.europa.eu/en/policies/sanctions-against-russia-explained/